

灵活用工平台的税务与社保问题
关键词 灵活用工平台委托代征收入性质劳务报酬与经营所得职业伤害保障涉税信息报送
一、灵活用工平台扮演的是哪类角色
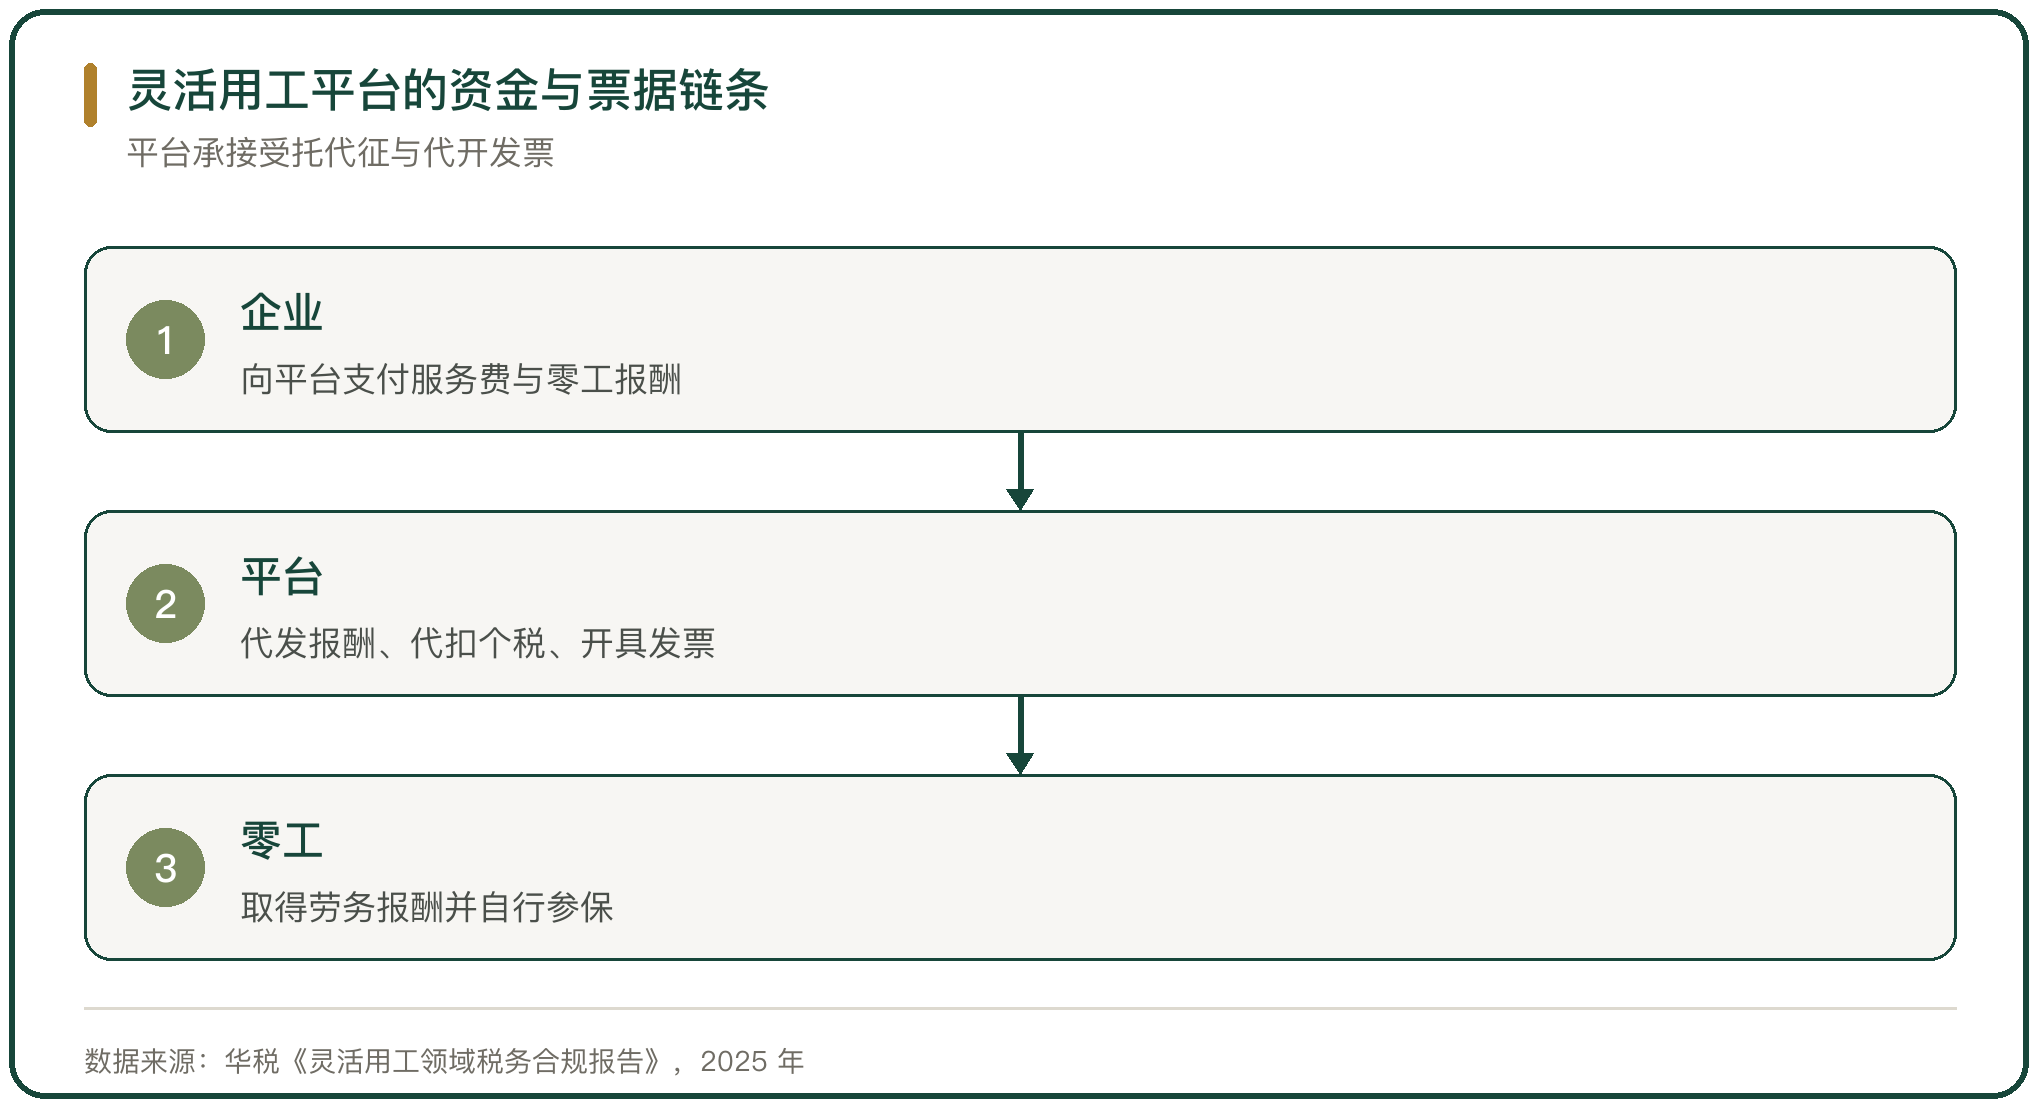
灵活用工平台把用工撮合、报酬结算、税费代缴合成一项服务。企业把用工需求交给平台,平台招募零工、记录工作量、代发报酬,并以自己的名义开具增值税发票(华税《灵活用工领域税务合规报告》,2025 年)。
按《互联网平台企业涉税信息报送规定》(国务院令第 810 号),为网络交易提供撮合服务的法人属于互联网平台企业,要向税务机关报送从业人员的身份信息和收入信息,同时承担代扣代缴、台账留存义务。
二、委托代征与发票的税务定位
代征税款和代开发票是两项不同的授权。委托代征是税务机关委托平台代征零星、分散和异地缴纳的税收;代开发票要税务机关与平台另签书面协议(华税《灵活用工领域税务合规报告》,2025 年)。
多地收缩委托代征协议后,部分平台在资质被废止以后仍在开票,直接落入虚开风险(北京明税律师事务所)。平台的发票品名要与实际业务对应,把零工报酬混进信息服务费会削弱真实性(经济日报,2025 年 11 月 17 日)。
三、收入按劳务报酬还是经营所得计税
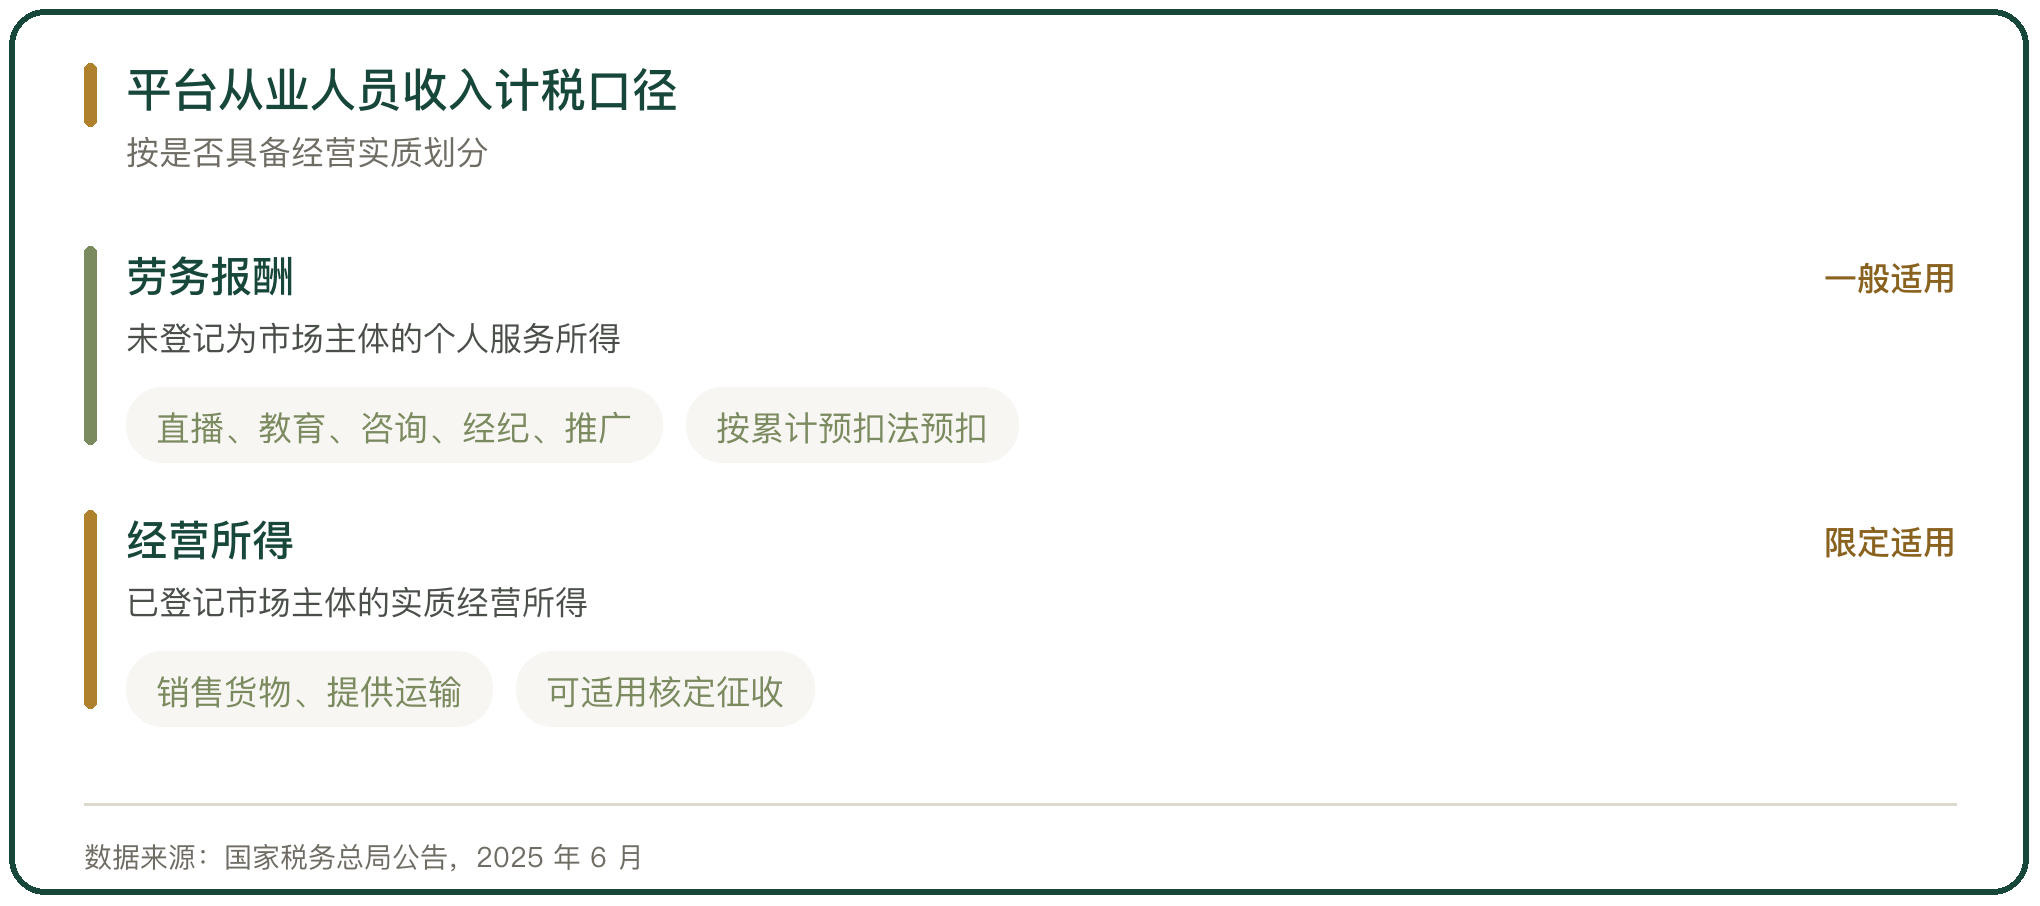
零工收入按劳务报酬还是经营所得计税,落在两个税目上。2025 年 6 月,国家税务总局发布公告,明确从业人员通过平台提供直播、教育、咨询、经纪、推广等营利性服务取得的所得,一般按劳务报酬处理;只有已依法登记为市场主体、通过平台销售货物或者提供运输等实质性经营活动时,才按经营所得处理(工人日报,2026 年 7 月 20 日)。
这条划线封住了转换税目的空间。劳务报酬按 3% 到 45% 的累计预扣法计算,经营所得可以适用核定征收。有平台帮助自然人注册个体工商户,把大额劳务报酬转成经营所得以适用核定征收,被税务部门认定为违规(中国政法大学财税法研究中心主任施正文,经济参考报)。
四、虚构用工关系的发票问题
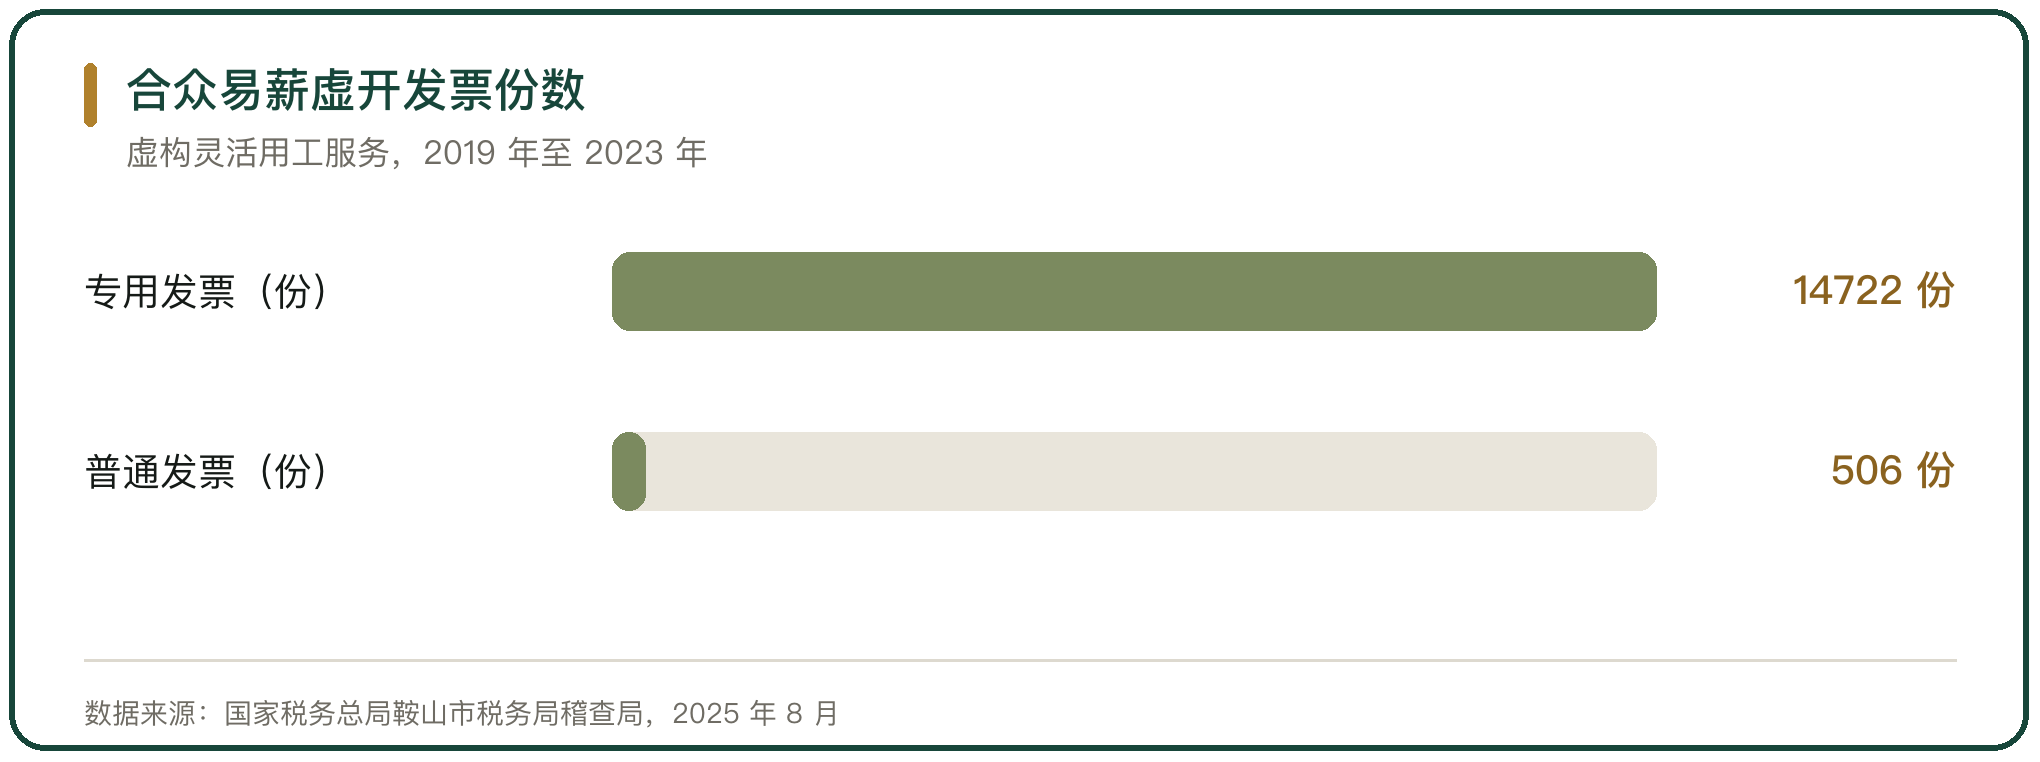
第 1 类问题是把企业自有员工包装成灵活用工人员。企业把部分工资经平台以灵活用工名义发放,借此少缴社保费和个人所得税。辽宁合众易薪科技有限公司的案件里,检查人员比对发票信息和社保缴纳数据,发现部分下游企业的在职员工既领取正式工资,又通过平台取得灵活用工报酬,身份重叠(国家税务总局鞍山市税务局稽查局)。
第 2 类是平台只做过票通道,合同、业务、资金、发票相互不对应,专用发票缺乏业务支撑。第 3 类是把不能抵扣的业务开成可抵扣的专用发票,最高人民法院、最高人民检察院 2024 年 3 月的司法解释把入罪核心转到是否骗抵增值税款(经济日报)。
五、平台的社保责任边界
社保责任跟着用工关系走。平台与零工通常不构成劳动关系,平台不承担用人单位缴费义务;企业自有员工,缴费义务仍由企业承担。
自行参保的费用由个人全额承担,收入不稳定时容易中断。税收端对零工有减免:劳务报酬申报时每月可扣除 5000 元减除费用,小规模纳税人月销售额 10 万元以下的免征增值税,3% 征收率减按 1% 计算缴纳(工人日报,2026 年 7 月 20 日)。
六、职业伤害保障的按单计费
零工没有工伤保险,替代制度是职业伤害保障。这项制度 2022 年 7 月启动试点,先覆盖北京、上海、四川等 7 个省份的 7 家平台企业;2025 年 7 月试点扩围到 17 个省份,滴滴出行、顺丰同城等平台纳入(人力资源社会保障部,2025 年 10 月)。
制度设计绕开了劳动关系这道门槛,按日参保、按单计费、月度缴费。到 2025 年 9 月底,试点地区累计参保人数超过 2200 万人(人力资源社会保障部副部长李忠,新华社 2025 年 11 月 27 日)。
七、零工参保的户籍门槛在放开
参保的户籍门槛已经放开。2025 年 3 月 2 日,中共中央办公厅、国务院办公厅印发意见,提出全面取消在就业地参加社会保险的户籍限制,健全灵活就业人员、农民工、新就业形态人员社会保险制度(中国社会保障杂志,2025 年度中国社会保障十大新闻)。
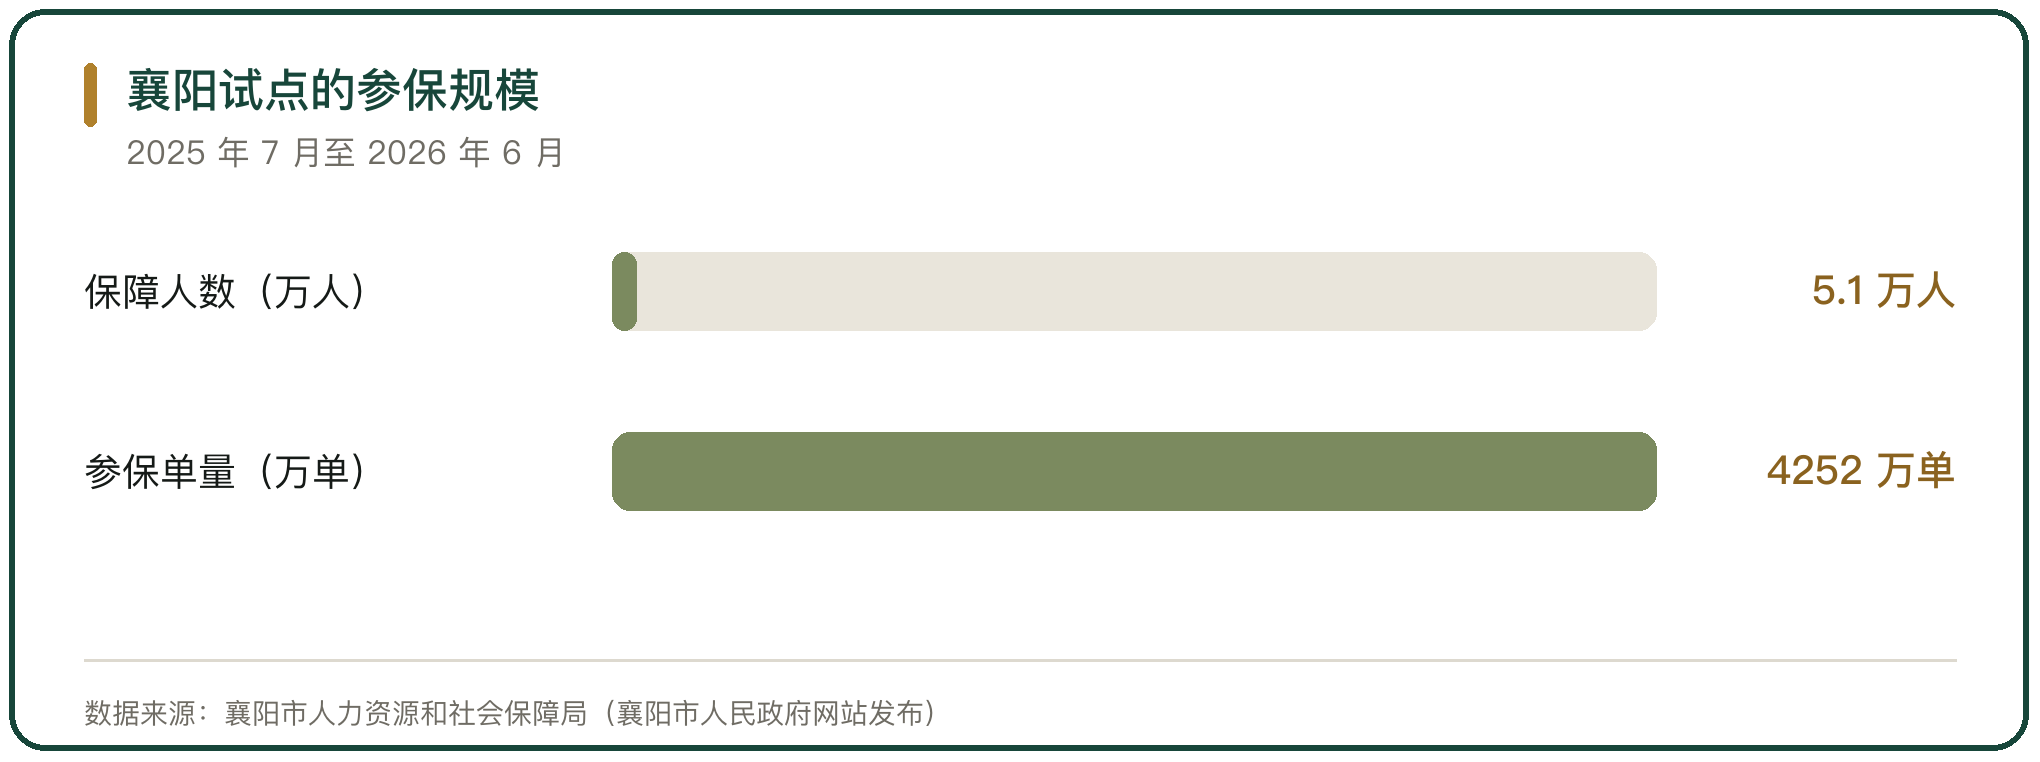
湖北襄阳自 2025 年 7 月 1 日启动职业伤害保障试点,把 11 家平台企业纳入,按单缴费、每单必保;到 2026 年 6 月 22 日,保障 5.1 万人、参保 4252 万单(襄阳市人力资源和社会保障局)。
八、税务与社保数据在打通
税务端和社保端的数据在打通。按《互联网平台企业涉税信息报送规定》,平台要在季度终了的次月内报送上季度从业人员的身份信息和收入信息,未按期报送或者瞒报的,处 2 万元以上 10 万元以下罚款,情节严重的责令停业整顿并处 10 万元以上 50 万元以下罚款(国务院令第 810 号)。
首次报送期内,超过 4100 家境内外互联网平台企业完成了报送;平台为从业人员批量办理个体工商户登记、帮助转换收入性质的行为,被明确列为情节严重的违法情形(国家税务总局,经济参考报)。
九、冷链与流通场景的用工适配
冷链和农产品流通是灵活用工的高频场景,装卸、分拣、理货、短途转运的用工随旺季摆动,大促和采收季的缺口集中出现。零工流动性大、单笔金额小、跨区域结算多,容易出现按人头计费被认定为派遣、收入性质被统一按低核定率处理、工伤与社保责任无人承担这三类问题(华税《灵活用工领域税务合规报告》,2025 年)。
十、平台与用工企业的合规边界
判断灵活用工平台业务是否合规,看 3 点:收入性质与业务实质是否一致,有实质经营活动的经营所得才适用核定征收;发票品名与真实服务是否对应;社保与职业伤害保障是否落实,零工的参保和赔付能不能回溯到人(工人日报;人力资源社会保障部)。
灵活用工是真实的用工方式,它的合规边界落在让每一笔报酬、每一张发票、每一次参保都对应到真实的工作。



写点看法