

出口信保与收汇风险
关键词 出口信用保险收汇风险短期出口信用保险出口渗透率信保融资小微企业统保
一、收汇风险的类型
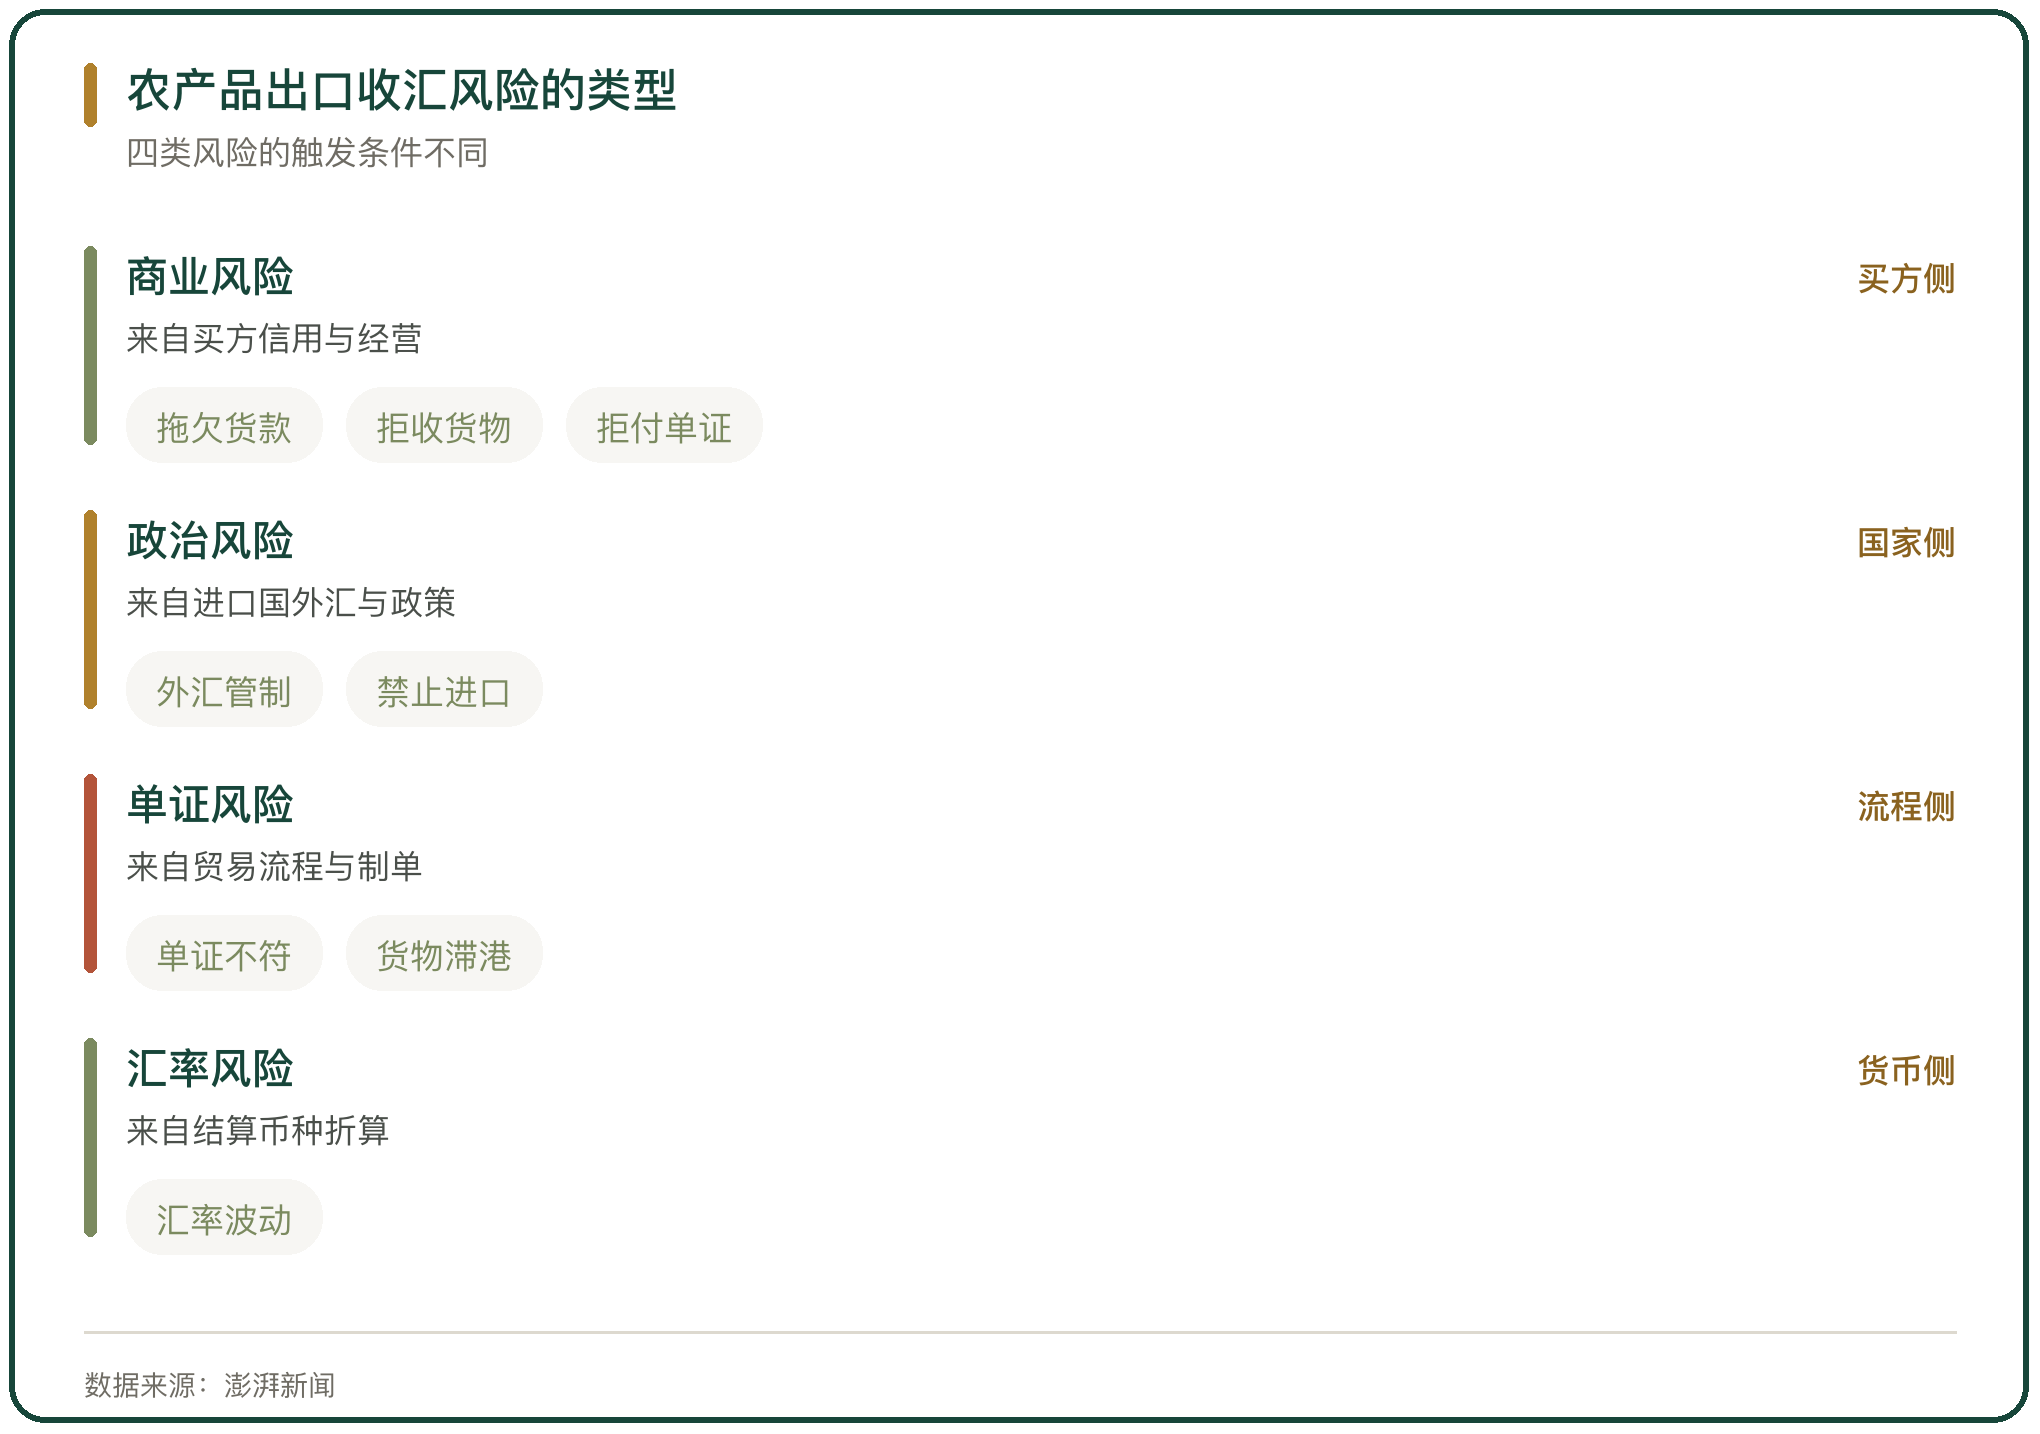
农产品出口的收汇风险分四类。商业风险来自买方,包括拖欠货款、拒收货物、拒付单证与破产;政治风险来自进口国,包括外汇管制、禁止进口与战争动乱;单证风险来自贸易流程,包括单证不符与货物滞港;汇率风险来自结算币种,收汇时的折算金额与签约时不同。
四类风险的触发条件不同,处置方式也不同。商业风险靠保单与追偿,政治风险靠保单中的政治风险条款,单证风险靠信用证条款与制单规范,汇率风险靠套保工具。
农产品出口的特点是单笔金额小、批次多、买方分散,商业风险的暴露面更广。
二、出口信保的产品结构
出口信用保险分短期与中长期两类。短期出口信用保险承保信用期较短的出口业务,覆盖货物贸易与服务贸易,是农产品出口用得最多的一类。
中长期出口信用保险承保信用期较长的出口,主要配套成套设备与海外工程,农产品领域多用于加工产能与冷链设施的出口项目。
保单以外的服务同样构成风险防线。中国信保连续 20 年发布《国家风险分析报告》,其企业银行风险数据库覆盖全球 4.7 亿家企业银行主体(中国出口信用保险公司董事长致辞)。
三、承保规模与出口渗透率
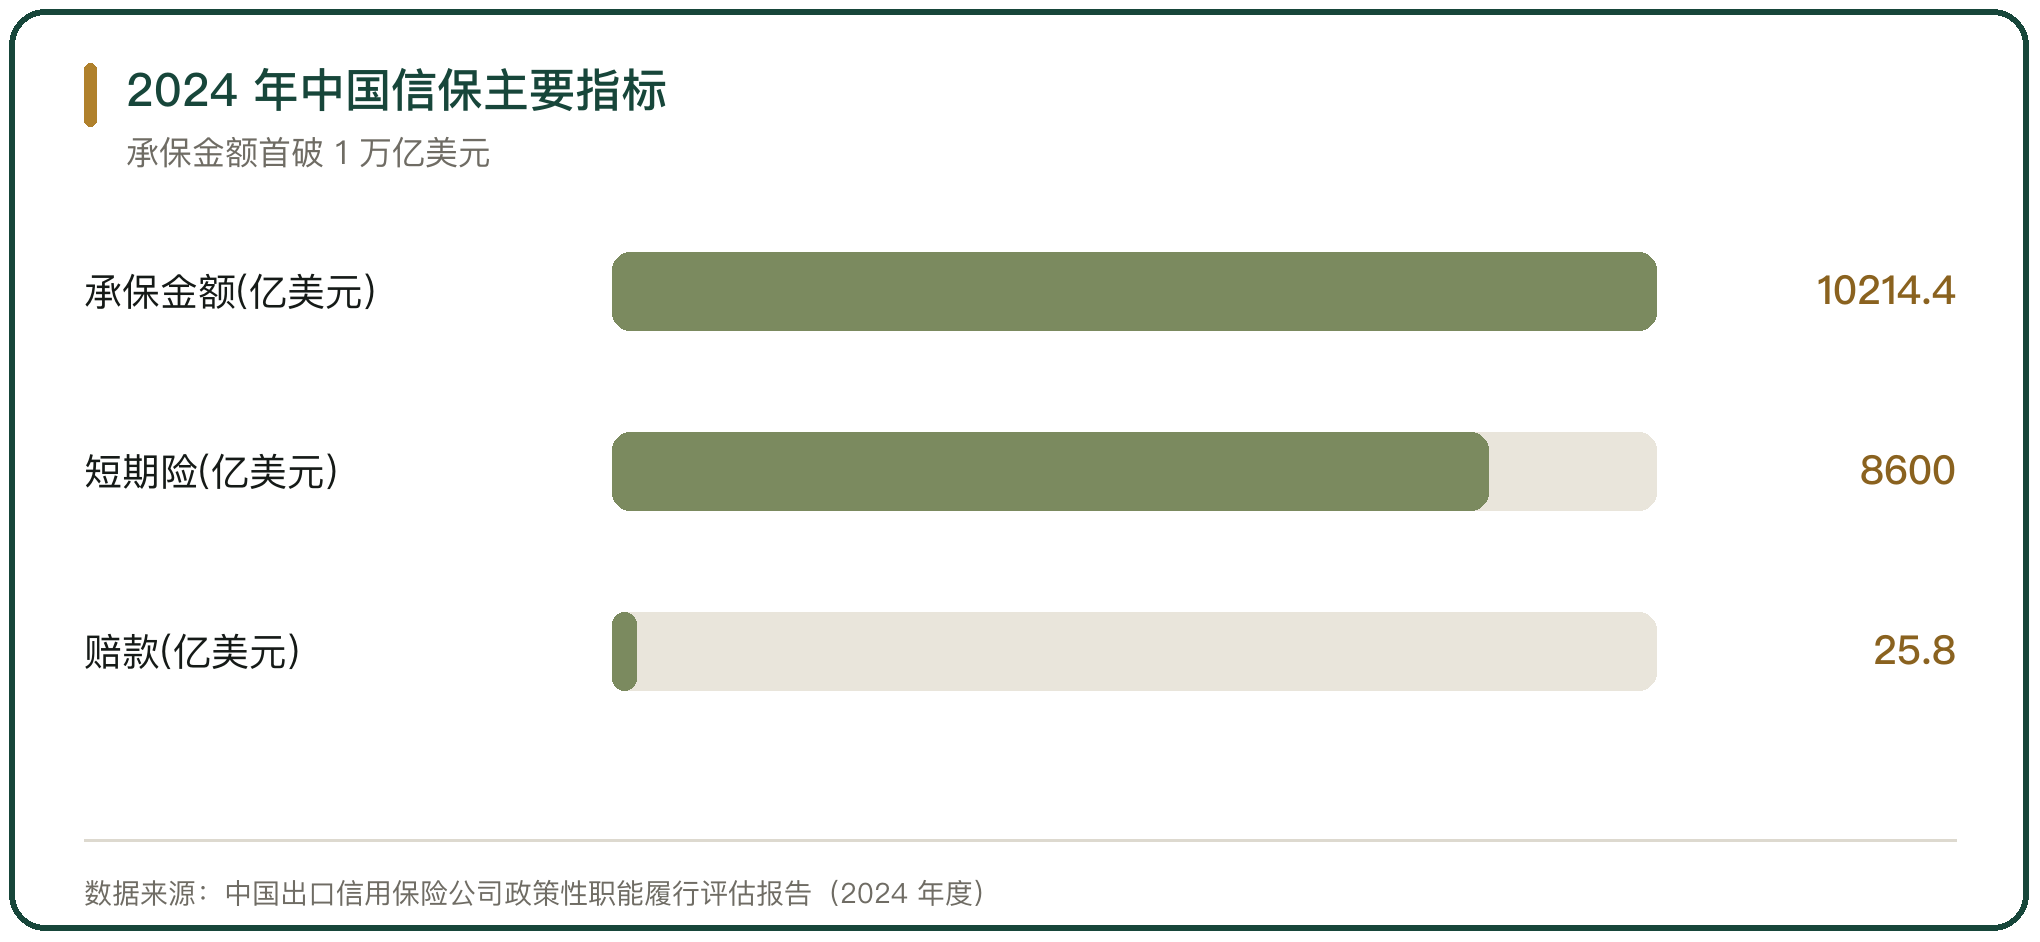
承保规模在 2024 年迈上新台阶。中国信保 2024 年全年承保金额 10214.4 亿美元、同比增 10%,首次突破 1 万亿美元;服务支持客户 22.7 万家、增 12.4%(中国出口信用保险公司 2024 年业务数据)。
短期出口信用保险是规模主体。2024 年短期出口信用保险承保规模超过 8600 亿美元,出口渗透率 24.1%,均创历史新高(中国出口信用保险公司 2024 年业务数据)。
渗透率反映覆盖面。24.1% 说明仍有约 3/4 的出口额没有纳入短期出口信用保险,农产品品类的渗透率低于制造业,提升空间更大。
四、赔款与追偿的规模
赔款体现保单的实际作用。2024 年中国信保支付赔款超过 25.8 亿美元、同比增 11.7%(中国出口信用保险公司 2024 年业务数据)。
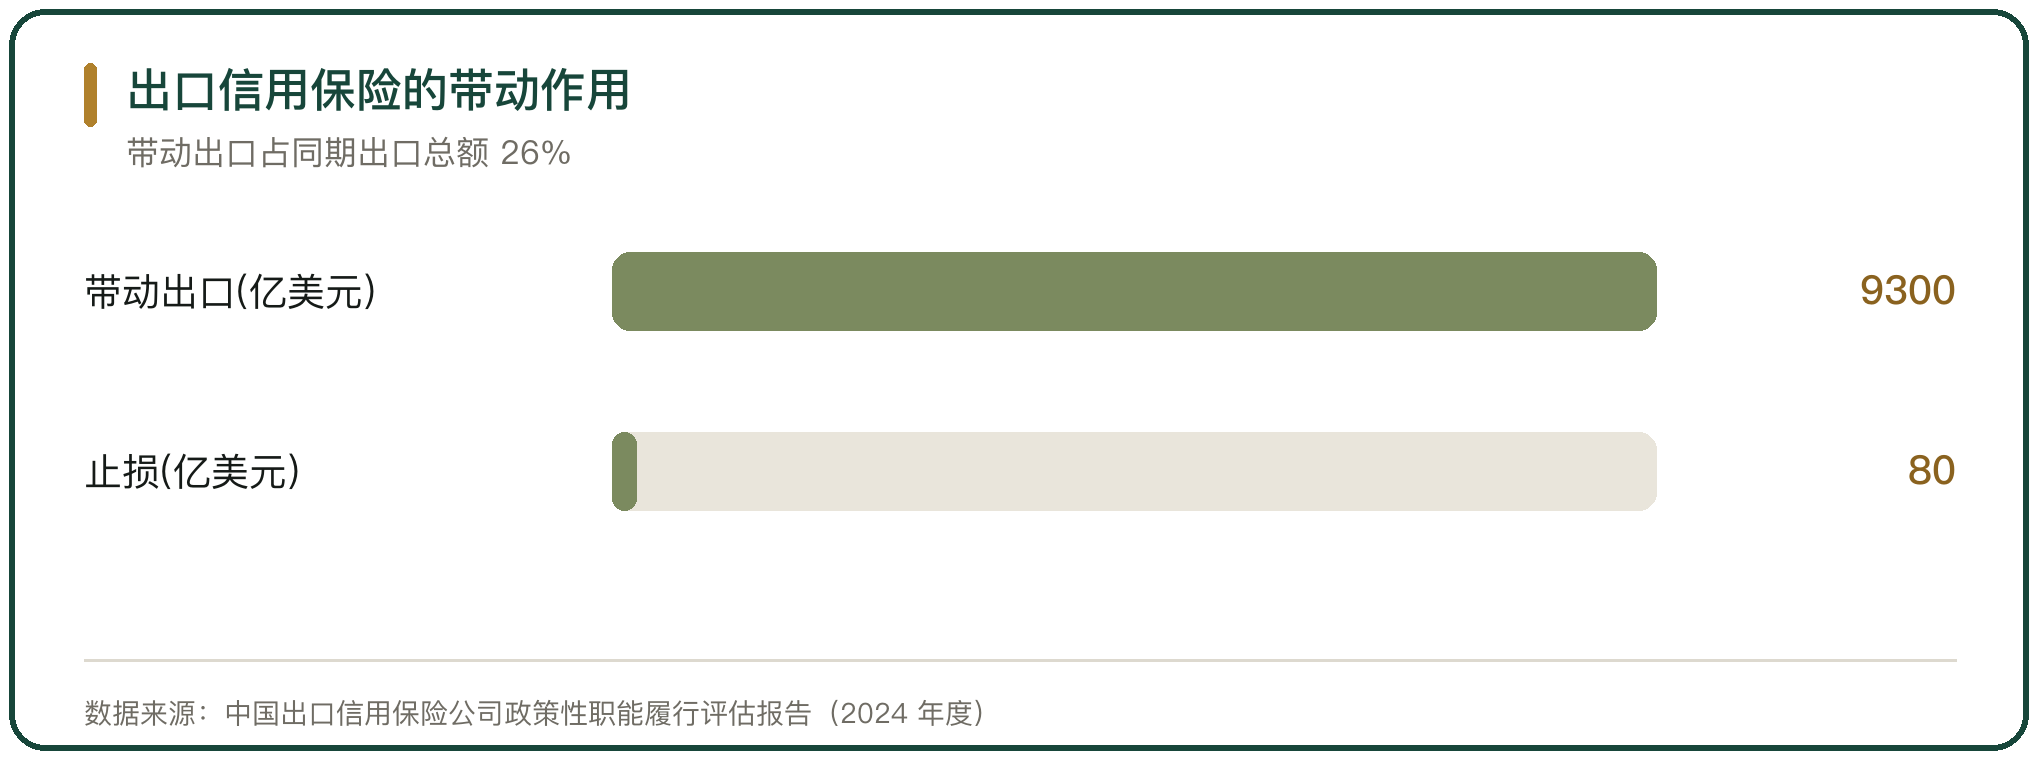
追偿与止损是保单的另一项功能。中国信保通过赔前减损、损失补偿与保后追偿帮助企业止损超过 80 亿美元,4300 余家企业受益(中国出口信用保险公司董事长致辞)。
农业产业链的承保在扩大。2024 年中国信保支持现代农业产业链出口超过 268.3 亿美元、同比增超过 10%(中国出口信用保险公司)。
五、义乌亦杰的买方违约案
买方经营恶化会直接变成出口企业的坏账。浙江义乌亦杰供应链管理(浙江)有限公司的一笔出口,斯洛文尼亚买方在 2024 年陷入经营困境,货款无法按期收回(金融时报)。
保单在企业报案后启动理赔。2025 年 1 月,中国信保向企业支付首期赔款约 600 万元(金融时报)。
这类案件的处置依赖买方资信调查。信保在承保前对买方核定限额,出险后按限额与赔付比例理赔,企业承担自留部分。
六、威海茂田的拒付案
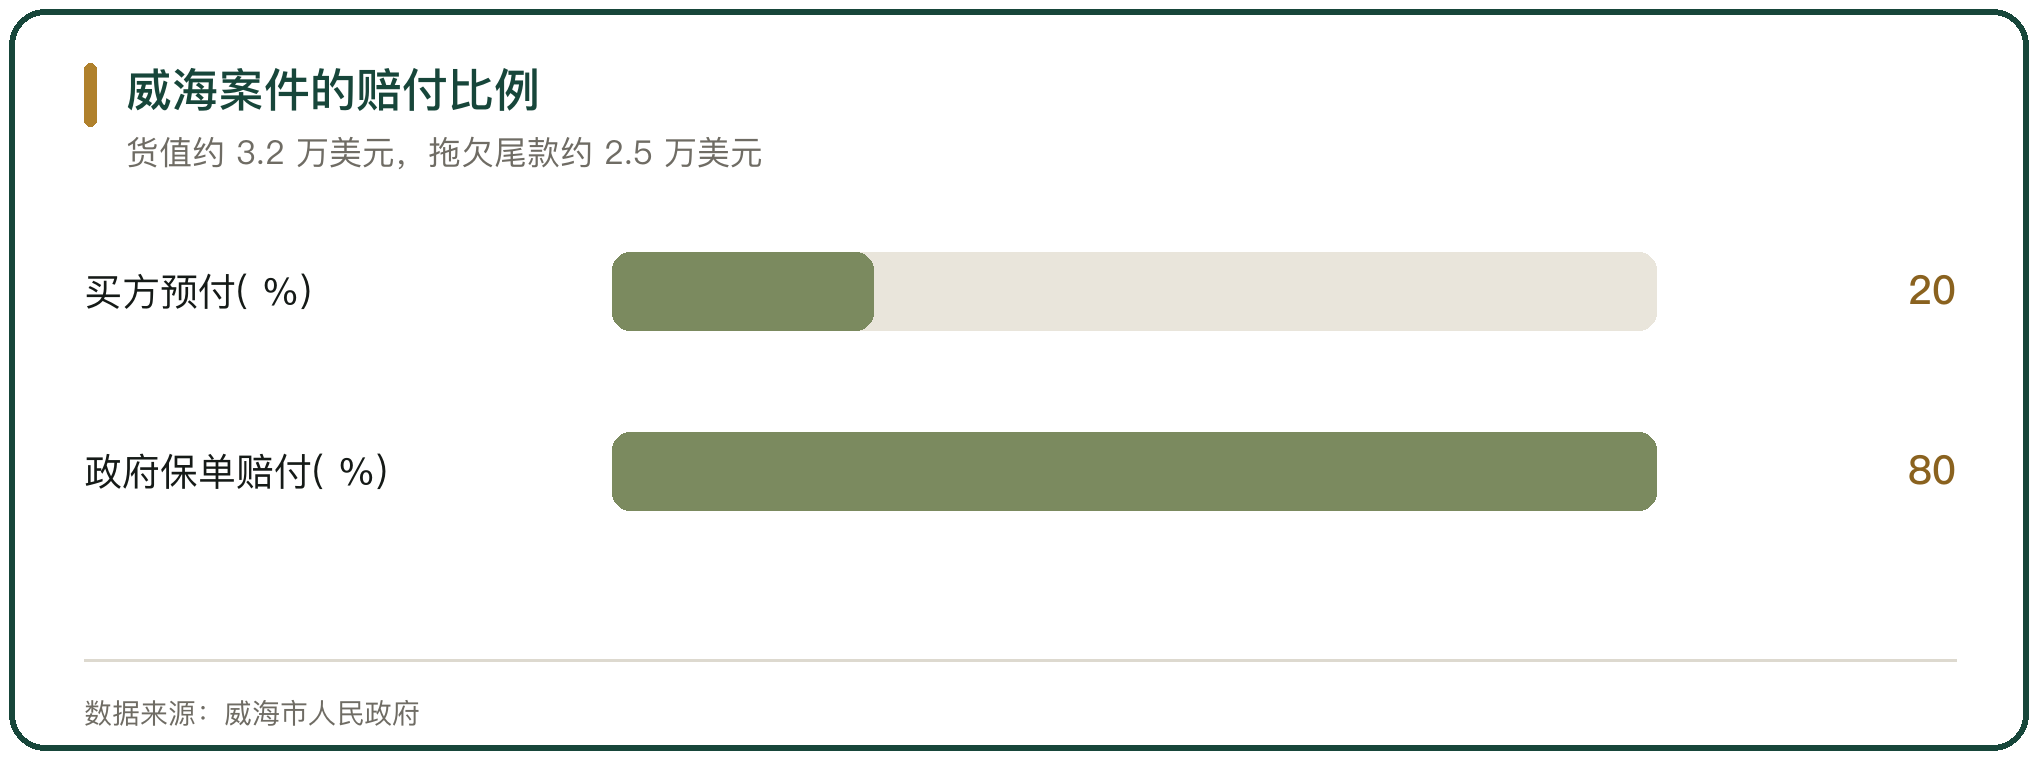
买方收货后拖欠尾款是农产品出口常见的收汇风险。威海茂田进出口有限公司 2023 年底向阿联酋出口鲜苹果,货值约 3.2 万美元,买方支付 20% 预付款后拖欠尾款约 2.5 万美元(威海市人民政府)。
企业报案后完成理赔。该案 2024 年 2 月底报案索赔,4 月底 1.5 万美元赔款到账,政府保单赔付比例为 80%(威海市人民政府)。
地方配套降低了投保成本。威海经开区商务局协同中信保为 366 家企业免费投保,组织 15 家企业申报补贴 73.56 万元(威海市人民政府)。
七、四川资阳柠檬的拖欠案
恶意拖欠的处置周期更长。四川资阳的一家柠檬出口企业在 2022 年遇到阿曼买方恶意拖欠,中国信保支付超过 21 万元赔款(人民网四川频道)。
保单对品类的支持在扩大。截至 2024 年末,中国出口信用保险四川分公司累计为超过 10 家柠檬出口企业提供支持,2024 年承保金额超过 1.8 亿元,累计支付赔款超过 102 万元(人民网四川频道)。
特色品类的出口风险与产业规模同步上升,保单的覆盖面也在跟着扩。
八、小微企业的统保安排
小微出口企业的信保多以统保平台方式组织。福建 2024 年对出口额在 700 万美元以内且有出口实绩的小微出口企业提供政策性保险,保单赔偿比例 80%,单一买方或开证行最高赔偿限额 15 万美元(泉州晚报)。
统保平台把投保门槛降到零。企业通过平台免费或低成本获得保单,省去逐笔申请的流程。
出险赔付在上升。2024 年前 10 个月,泉州小微企业出口信保赔付同比上升近 60%(泉州晚报)。
九、信保项下的融资增信
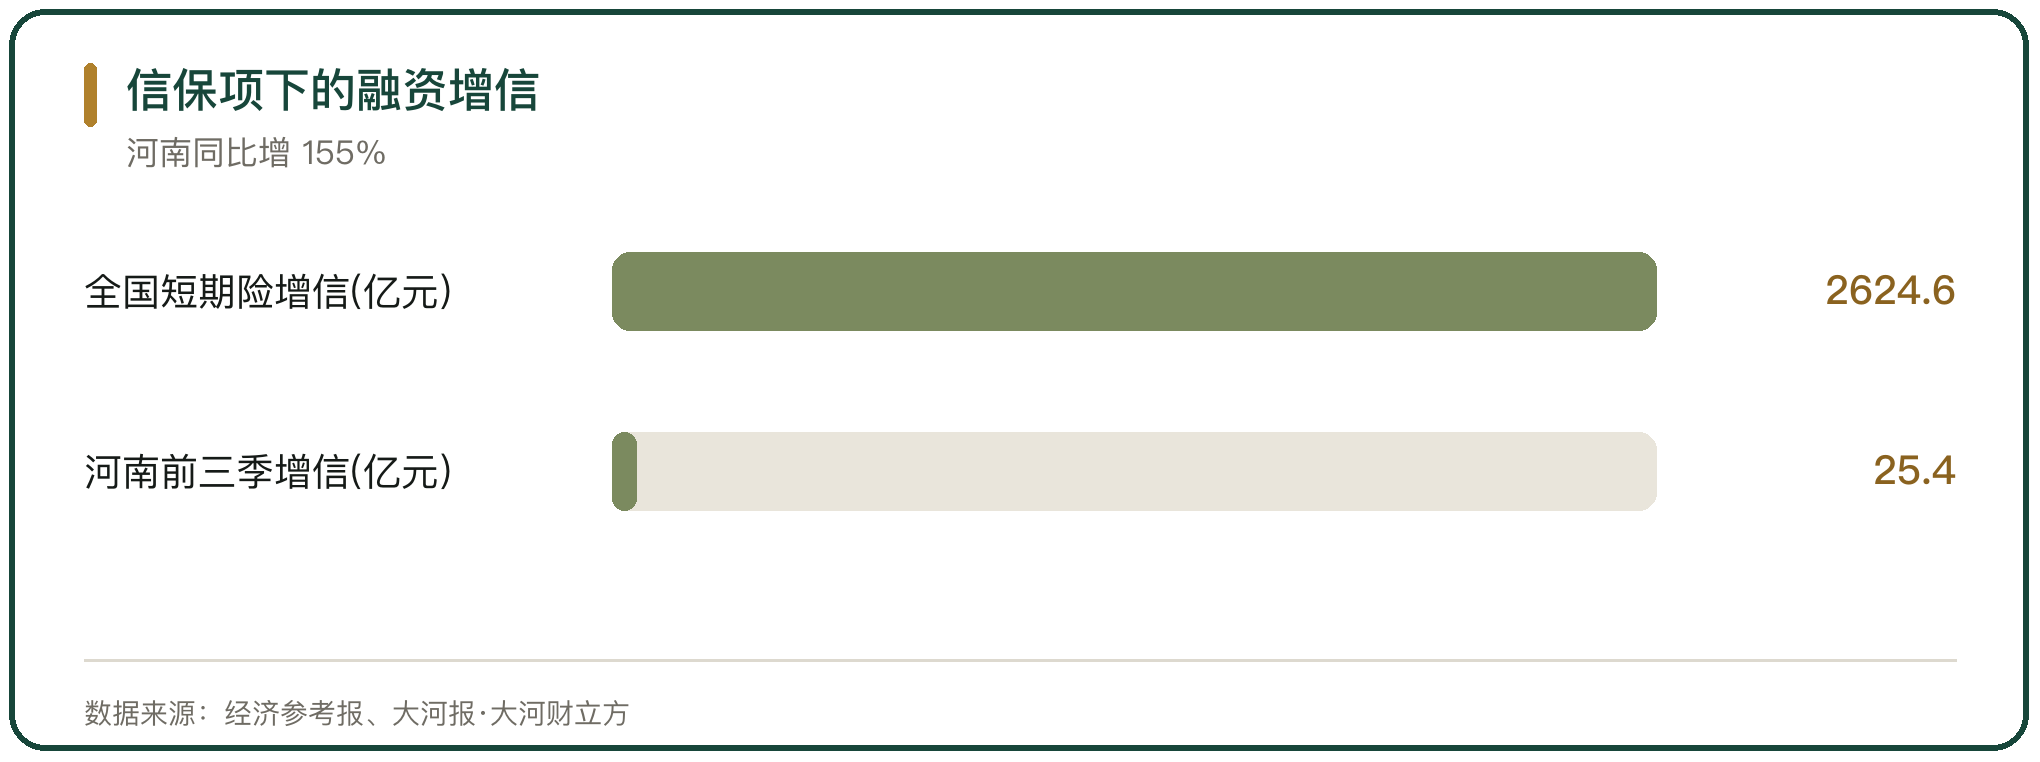
出口信用保险可用于融资增信,缓解出口企业的资金占用。2024 年中国信保实现短期险融资增信保额 2624.6 亿元(中国出口信用保险公司 2024 年业务数据)。
地方银行的信保融资产品在落地。2024 年前三季度,中国信保河南分公司保单融资增信保额 25.4 亿元、同比增 155%,惠及 44 家小微外贸企业,便利融资增信保额 7631.87 万元(大河财立方)。
融资链条越长,收汇风险的处置越靠前。企业把保单收益权质押给银行,提前获得资金,减少了账期对现金流的占用。
十、收汇风险的源头管理
收汇风险的源头在买方与合同。承保前对买方核定信用限额,出险后的赔付比例与限额挂钩,企业承担的部分构成实际损失。
付款方式决定风险大小。赊销与托收的敞口大于信用证与预付款,付款交单在买方拒付时会出现货物滞港,处置周期更长。
保单以外还有一道防线。出口企业通过买方资信调查、合同条款设计与货物控制权安排,把风险拦在发货之前,保单覆盖的是拦不住的那部分。



写点看法