

乳制品进口与配方注册壁垒
关键词 乳制品进口境外生产企业注册婴幼儿配方乳粉配方注册大包粉中新自贸协定奶源自给率
一、乳制品进口的三重准入
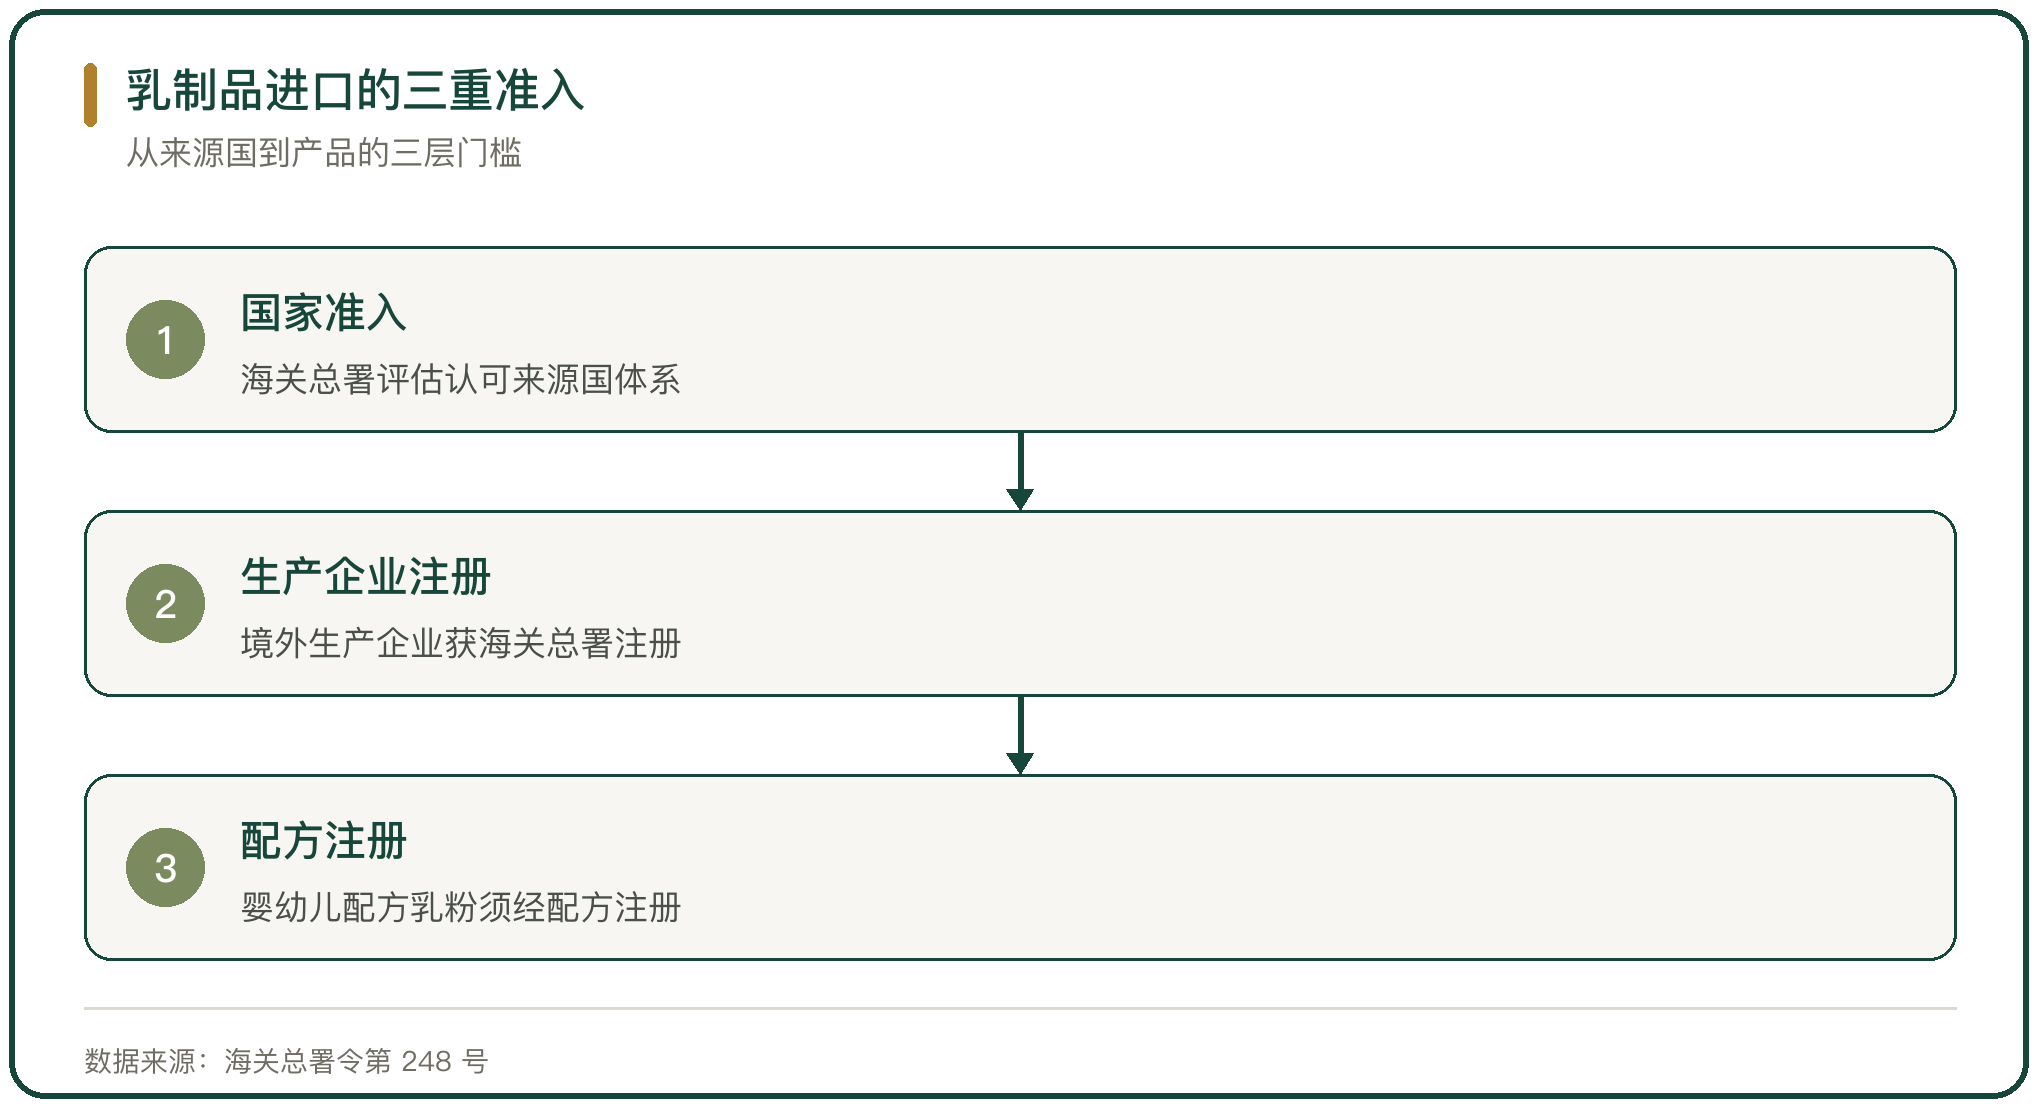
乳制品进口的准入分三层。第一层是国家准入,海关总署对首次申请进口乳品的国家或地区及其产品进行风险评估,只有经评估认可的国家与产品才准进口。
第二层是境外生产企业注册。根据《中华人民共和国进口食品境外生产企业注册管理规定》(海关总署令第 248 号),乳品列入采用官方推荐注册的 18 类食品,境外生产企业须获海关总署注册。
第三层是配方注册。进口的婴幼儿配方乳粉,其产品配方还须经国家市场监督管理总局注册批准(国家市场监督管理总局)。
二、境外生产企业注册的两种模式
注册按风险分级采用两种模式。肉与肉制品、肠衣、水产品、乳品、燕窝与燕窝制品、蜂产品、蛋与蛋制品、食用油脂和油料、包馅面食、食用谷物、谷物制粉工业产品和麦芽、保鲜和脱水蔬菜以及干豆、调味料、坚果与籽类、干果、未烘焙的咖啡豆与可可豆、特殊膳食食品、保健食品共 18 类采用官方推荐注册。
18 类以外的食品采用企业自主申请注册。官方推荐注册要求所在国家或地区主管当局先审核并出具推荐函与审查报告,注册门槛高于自主申请。
注册由所在国家或地区主管当局分配账号、通过注册系统提交。已注册企业可在海关总署官方网站或注册系统查询在华注册编号与有效期(海关总署公告 2021 年第 103 号)。
三、注册有效期与延续
境外生产企业注册的有效期为 5 年。注册有效期届满需要延续的,应当在届满前 3 至 6 个月内,通过注册申请途径向海关总署提出延续注册申请。
企业信息变化要办变更。注册信息发生变化的,应提交注册事项变更信息对照表与相关证明材料;生产场所迁址、法定代表人变更或所在国家或地区授予的注册编号改变的,应重新申请注册,在华注册编号自动失效。
注册编号要标注在包装上。已获得注册的企业向中国境内出口食品时,应当在食品的内外包装上标注在华注册编号或者所在国家或地区主管当局批准的注册编号(海关总署令第 248 号)。
四、婴幼儿配方乳粉的产品配方注册
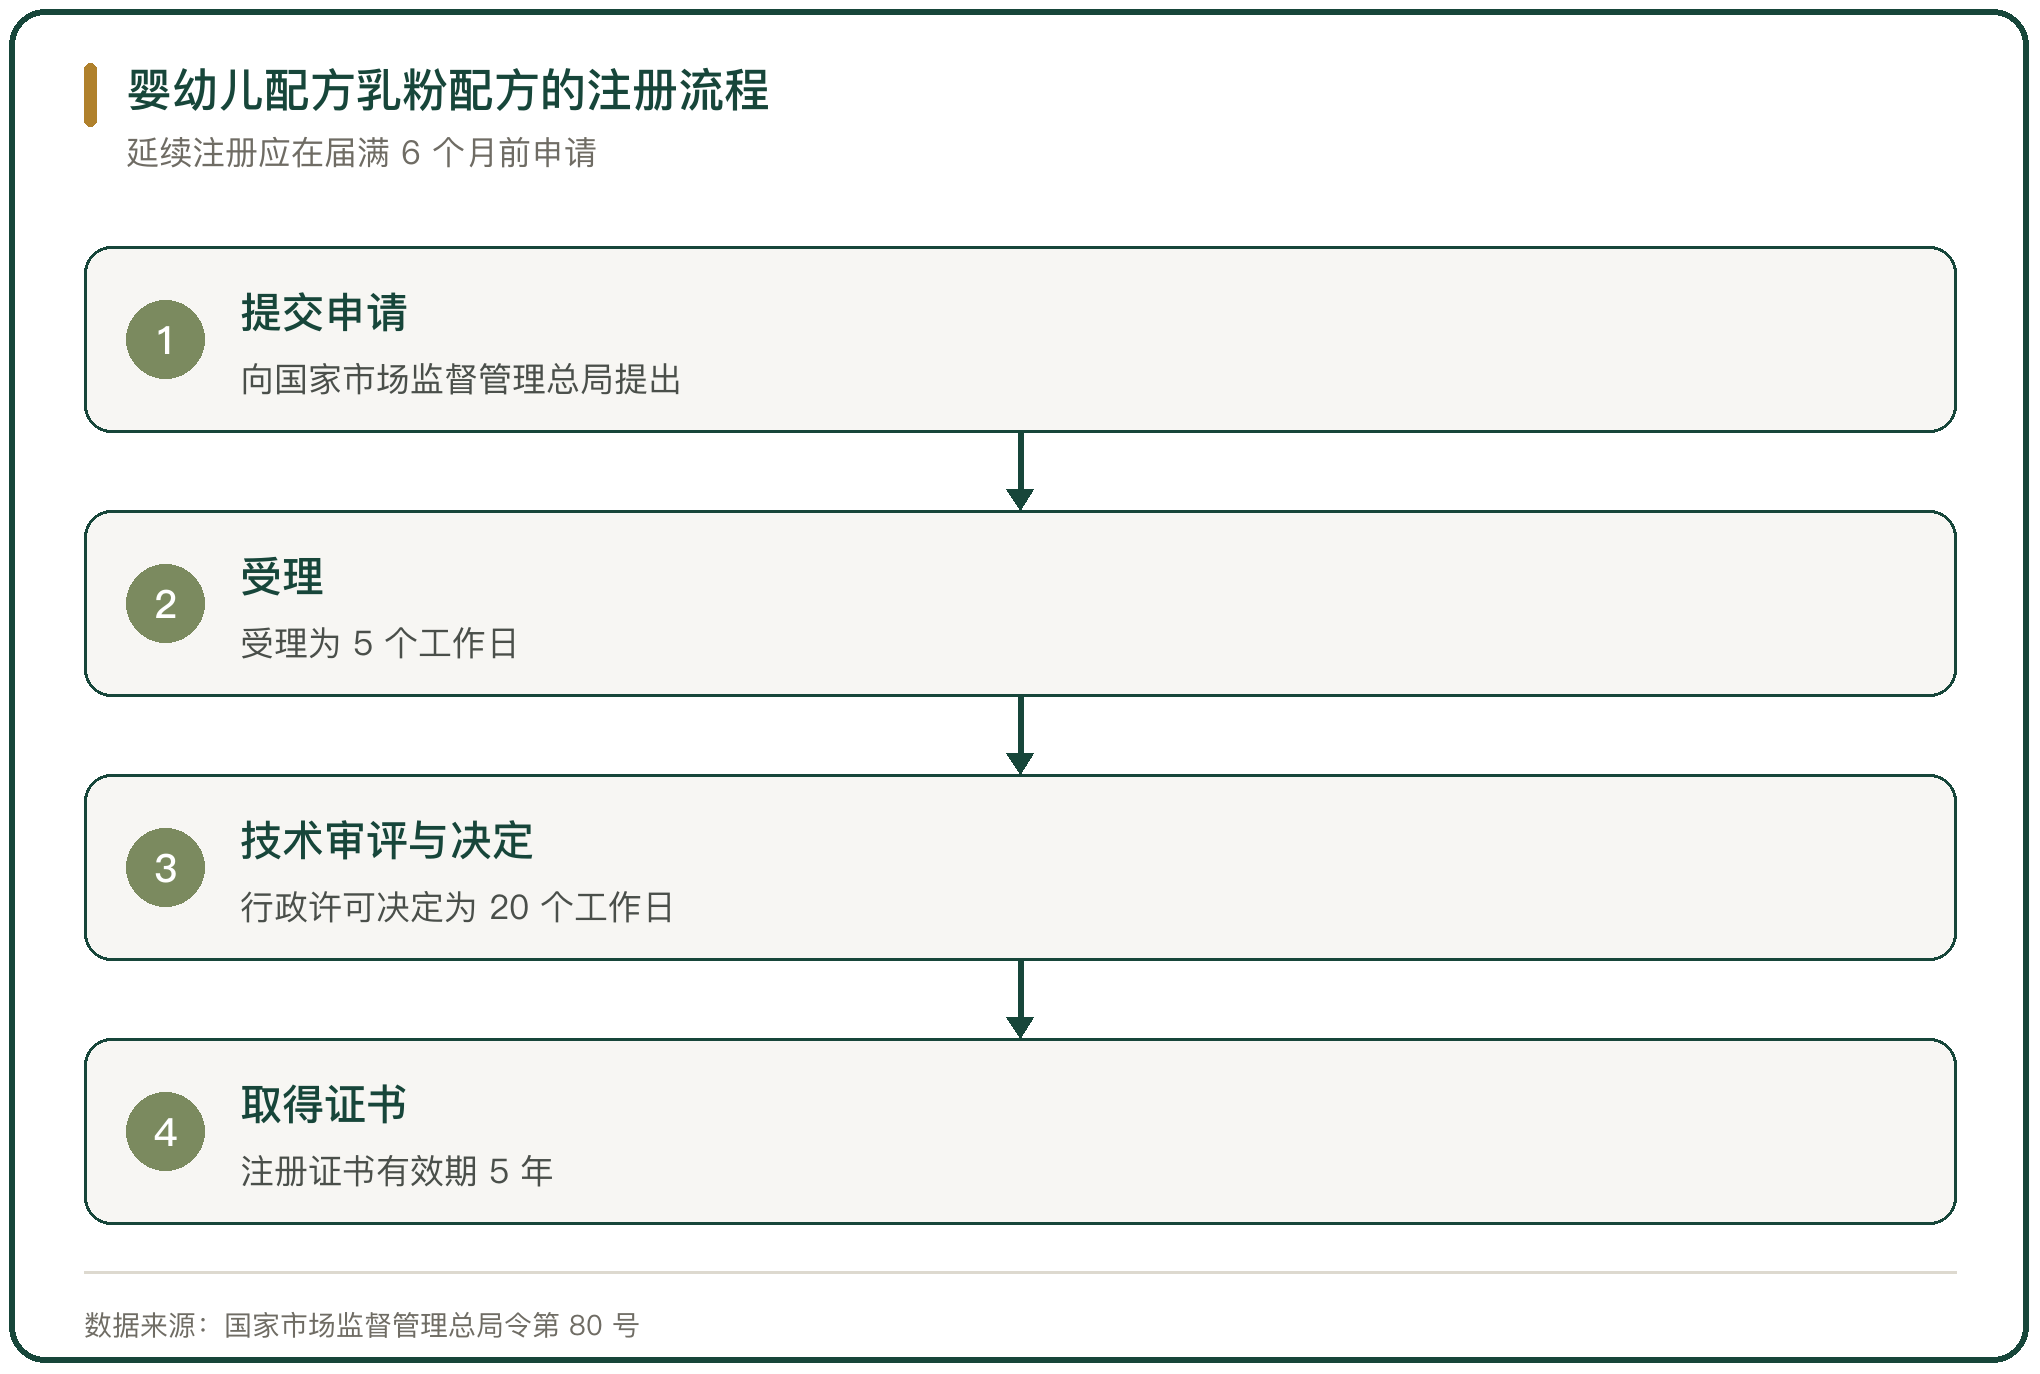
配方注册是乳制品进口里门槛最高的一层。根据《婴幼儿配方乳粉产品配方注册管理办法》(国家市场监督管理总局令第 80 号),办法自 2023 年 10 月 1 日起施行,对境内生产销售和进口的婴幼儿配方乳粉产品配方实施注册管理。
注册证书的有效期为 5 年。延续注册应在证书有效期届满 6 个月前申请;受理为 5 个工作日,行政许可决定为 20 个工作日,技术审评、抽样检验与现场核查所需时间不计算在内(国家市场监督管理总局食品审评中心)。
申请人须具备相应的能力。申请人应为拟向中国出口婴幼儿配方乳粉的境外生产企业,具备与产品相适应的研发能力、生产能力与检验能力,符合粉状婴幼儿配方食品良好生产规范要求,实施危害分析与关键控制点体系,对出厂产品逐批检验(国家市场监督管理总局)。
五、2024 年的乳制品进口总量
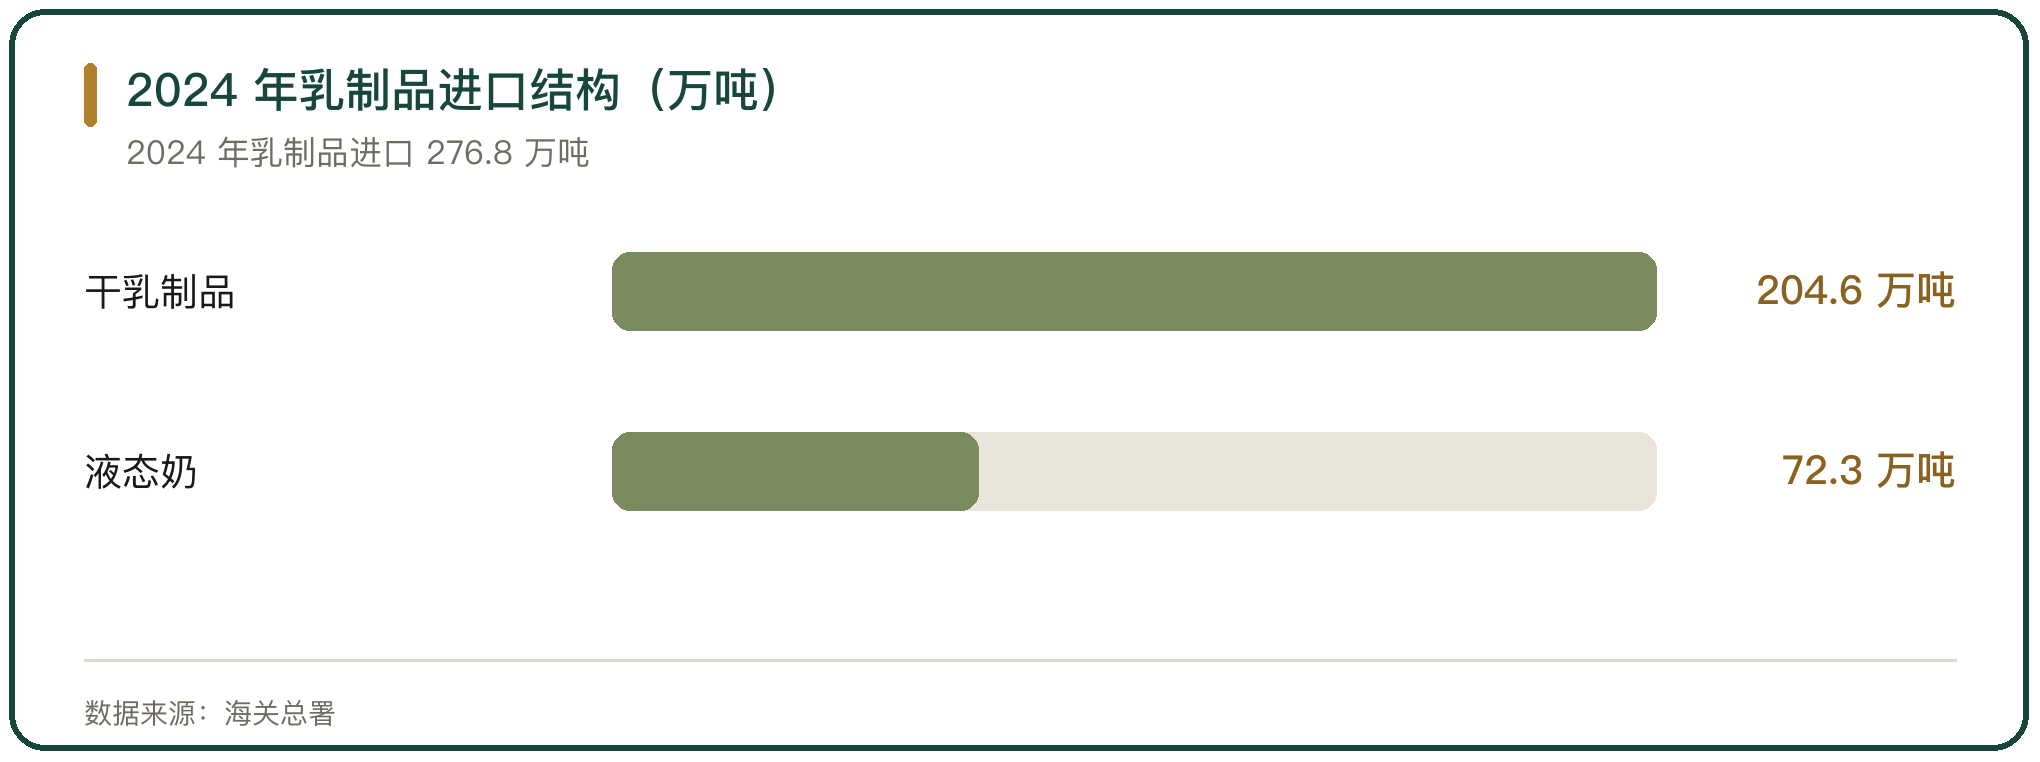
2024 年我国共计进口各类乳制品 276.8 万吨,同比减少 9.5%,这是乳制品进口连续 3 年下降(海关总署)。
其中干乳制品 204.6 万吨、同比减少 8.0%,液态奶 72.3 万吨、同比减少 13.5%。除黄油、炼乳与乳蛋白进口量有所上升外,其他乳制品进口量均有不同程度的下降,奶粉进口量的降幅最大。
全年平均进口单价为 4115.1 美元/吨,同比上涨 2.4%。国内原料奶价格下行与国际市场乳制品价格上行同时发生,国内外比价的变化缓解了进口压力(中国奶业协会)。
六、婴幼儿配方乳粉的进口
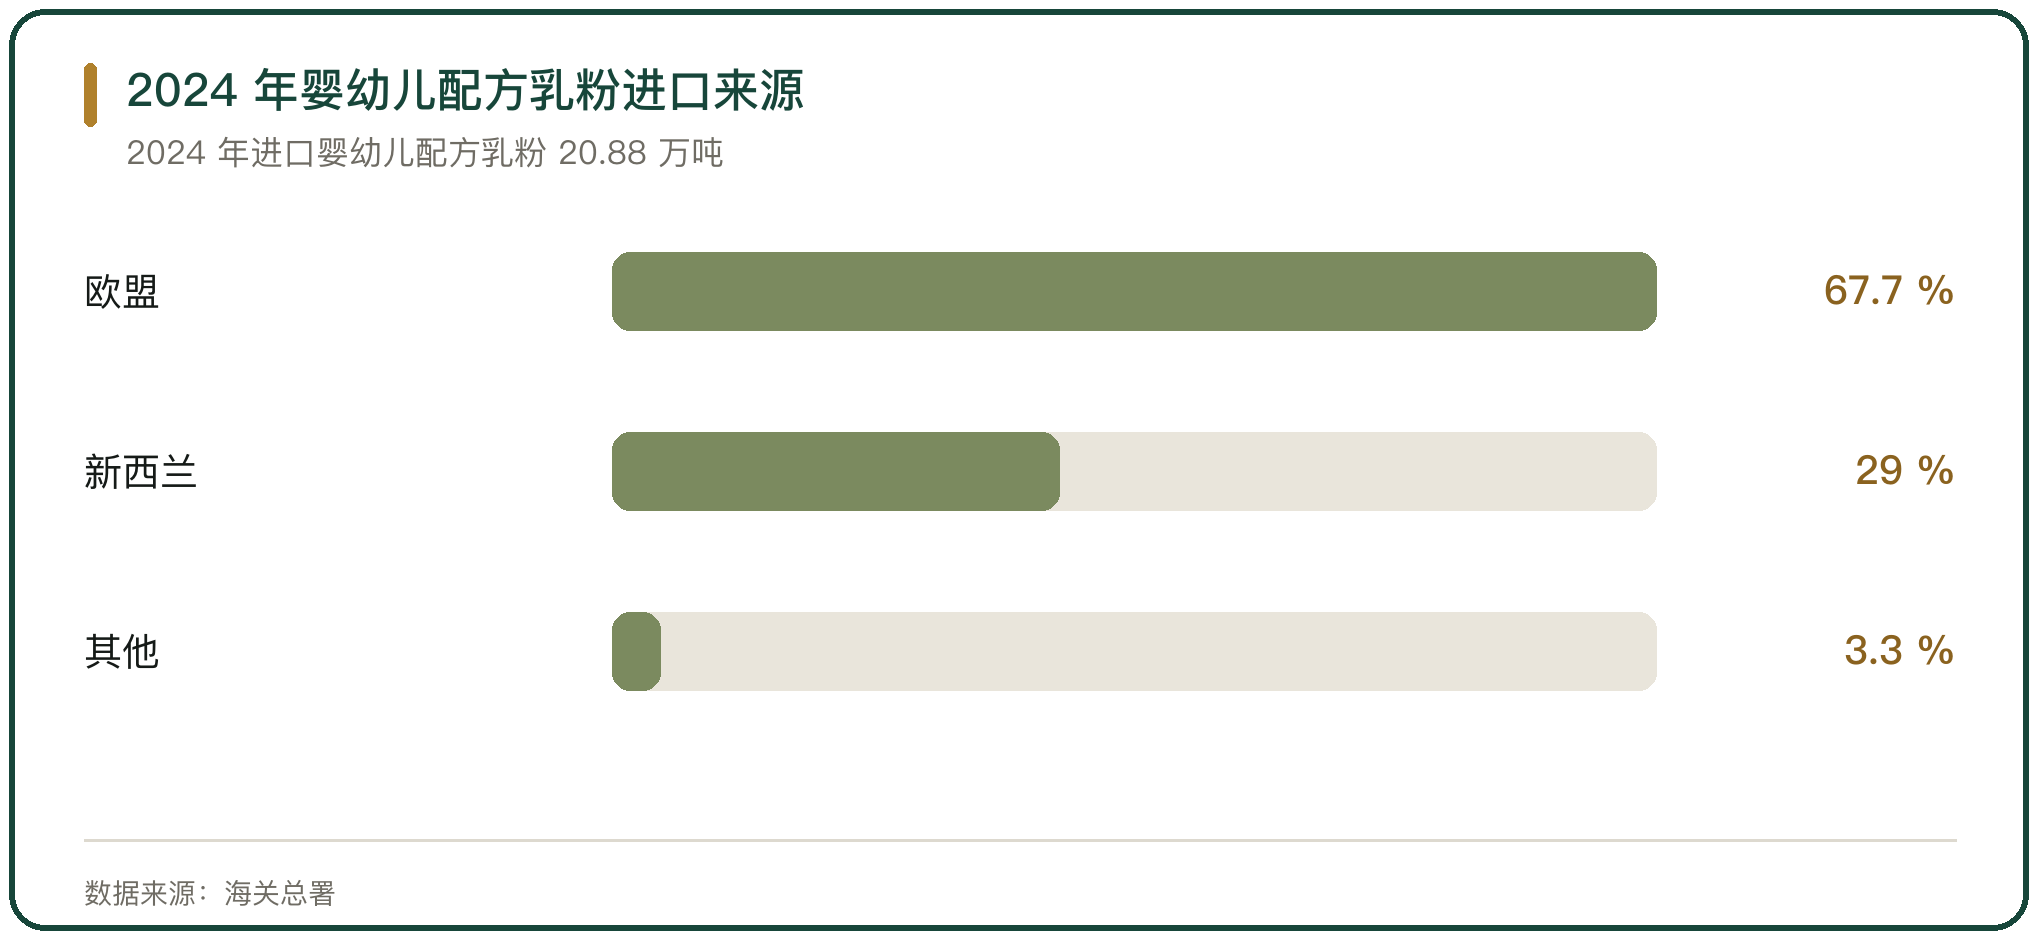
婴幼儿配方乳粉的进口量在下降。2024 年我国共进口婴幼儿配方乳粉 20.88 万吨,同比减少 6.4%;进口额 40.39 亿美元,同比减少 4.2%;平均价格 19343 美元/吨,同比上涨 2.3%(海关总署)。
来源集中在欧盟与新西兰。2024 年自欧盟进口 14.13 万吨、占 67.7%,同比减少 9.5%;自新西兰进口 6.06 万吨、占 29%,同比增加 5.6%。
配方注册制度塑造了进口结构。每一款进入中国市场的进口婴配粉都要单独取得配方注册,注册的门槛与周期决定了中小品牌进入的难度,市场因此集中在有研发与注册能力的大型企业。
七、大包粉的进口与来源集中
大包粉是进口乳制品里规模最大的单一品类。2024 年我国共进口大包粉 63.83 万吨,同比减少 17.5%;进口额 23.21 亿美元,同比减少 20.3%;平均价格 3636 美元/吨,同比下降 3.4%(海关总署)。
来源高度集中在新西兰。2024 年自新西兰进口大包粉 52.37 万吨、占 82%,同比减少 1.9%;自澳大利亚进口 4.93 万吨、占 7.7%,同比减少 42.3%;自欧盟进口 4.25 万吨、占 6.7%,同比减少 52.5%。
大包粉的用途以工业原料为主。大包粉进入国内后用于复原乳、乳饮料、烘焙与冰淇淋等产品的生产,进口量与国内原料奶的比价关系密切。
八、中新自贸协定完全实施
新西兰乳制品对华自 2024 年 1 月 1 日实现完全零关税。根据中国与新西兰自贸协定的有关规定,中国结束对新西兰原产奶粉的特殊保障措施,新西兰出口至中国的所有乳制品均实现完全零关税(中华人民共和国驻新西兰大使馆经济商务处)。
新西兰贸易与农业部长表示,协定完全实施为新西兰带来价值 3.5 亿新元的额外收入。过去 3 年新西兰对中国的乳制品年均出口量为 140 万吨,其中约一半是奶粉产品。
关税减免直接减轻了进口企业成本。黄埔海关的数据显示,2025 年 1 至 10 月,该关监管中新自贸协定项下享惠进口货物货值达 26.3 亿元,帮助企业享受税款减让 3.3 亿元,同比分别增长 26.9% 与 23.5%(中华人民共和国黄埔海关)。
九、国内的奶源与消费
进口的变化与国内奶源状况互为镜像。2024 年我国奶类表观消费量为 5869 万吨,同比减少 4.6%;人均奶类消费量降至 41.5 公斤;奶源自给率为 70.9%,比 2023 年高 1.3 个百分点,连续 3 年回升(中国奶业协会)。
自给率回升与进口减少同步。国内原料奶价格下行、进口大包粉折原料奶均价上行的比价变化,使国内奶源在原料替代上获得了相对优势。
消费端的增长偏弱是更深层的原因。乳制品消费的下降既受经济环境影响,也与人口结构与消费习惯有关,进口与国产乳品共同面对的是一个增速放缓的市场。
十、乳制品进口的经营落点
乳制品进口的制度由准入与注册构成。国家准入评估来源国的食品安全体系,企业注册把责任落到具体的境外生产、加工与贮存企业,配方注册则为婴幼儿配方乳粉设定了独立门槛。
经营的关键在资质与来源的匹配。企业要在获得注册的境外工厂中选择供货方,按注册编号安排包装与申报,配方类产品还要取得配方注册证书,资质的完整度决定了产品的准入。
落点在成本与消费的平衡。中新自贸协定实现零关税降低了合规进口的成本,国内消费增速放缓则压缩了进口的增长空间,进口企业在两者之间调整采购与渠道策略。



写点看法