

肉类进口的自动许可与检疫准入
关键词 肉类进口自动进口许可检疫准入境外生产企业注册进境指定监管场地输华肉类名单
一、自动进口许可的管理分工
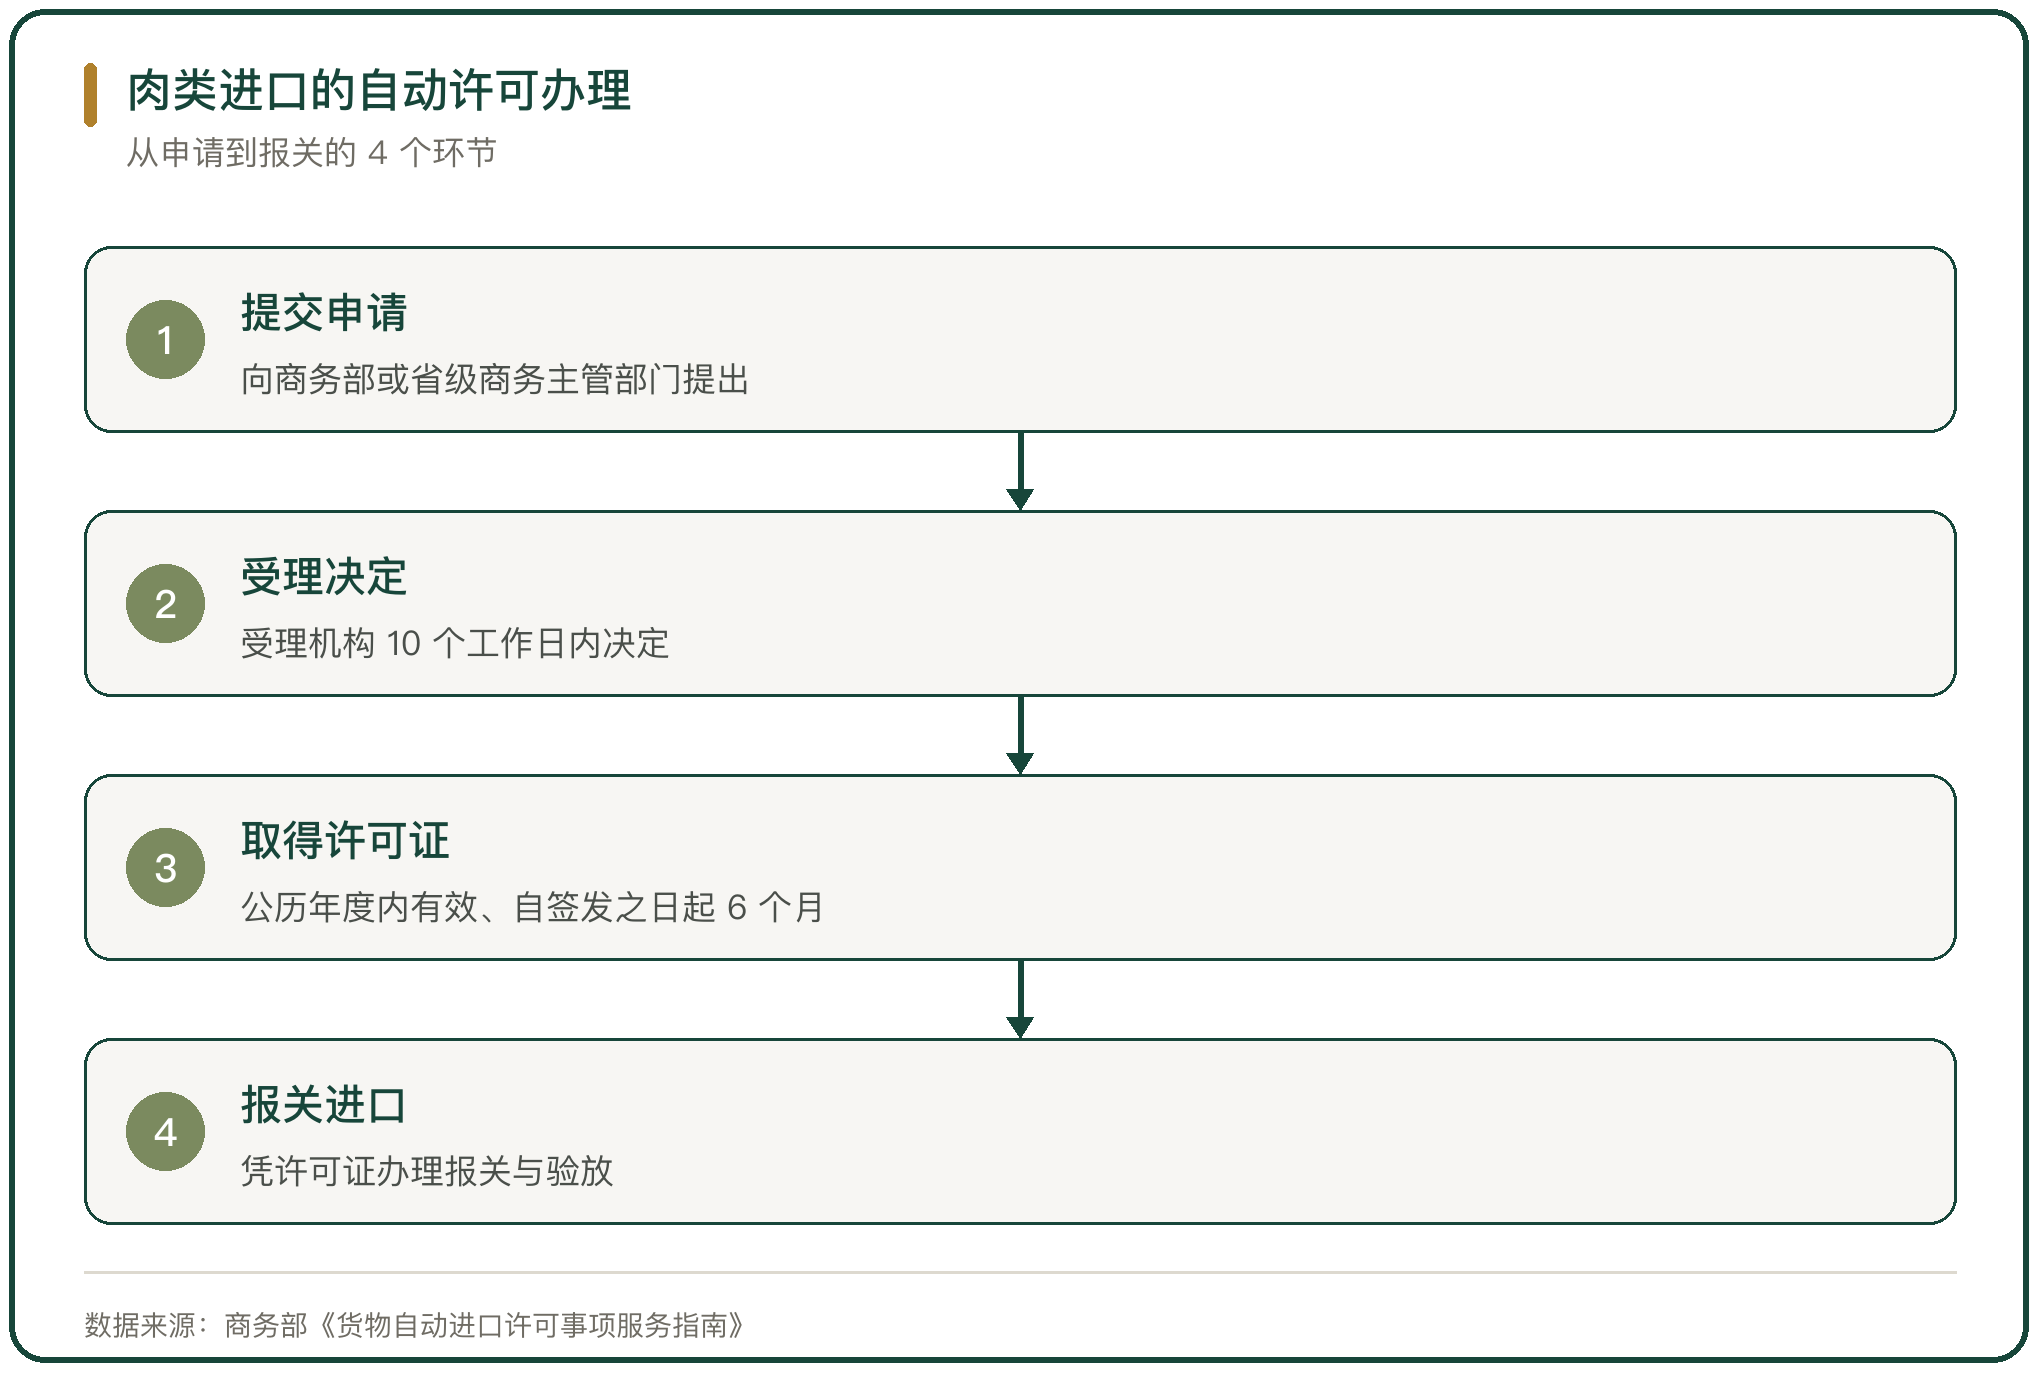
肉类的自动进口许可按品种分工受理。牛肉、猪肉、羊肉、鲜奶、奶粉、大豆、大麦、高粱等由商务部直接受理;肉鸡、植物油等由受商务部委托的省级商务主管部门受理(商务部《货物自动进口许可事项服务指南》,商务部、海关总署公告 2023 年第 62 号)。
自动进口许可货物共 40 种。目录里的农产品与食品包括牛肉、猪肉、羊肉、肉鸡、鲜奶、奶粉、木薯、大麦、高粱、大豆、油菜籽、植物油、食糖(关税配额外)、玉米酒糟与豆粕等。
许可不设数量上限。自动进口许可是登记性质,申请人凭已订立的进口合同申请,凭许可证向海关办理报关验放,制度把准入的重点放在流程合规。
二、许可证的有效期与办理时限
《中华人民共和国自动进口许可证》有明确的有效期。许可证在公历年度内有效,自签发之日起 6 个月内有效。
受理机构在 10 个工作日内作出决定。申请人提交进口申请表、企业法人营业执照与货物进口合同后,受理机构在 10 个工作日内审查并决定是否签发。
委托代理进口要提交协议正本。属于委托代理进口的,应提交委托代理进口协议正本;对进口货物用途或最终用户有特定规定的,应提交符合国家规定的证明文件。
三、检疫准入的两道门
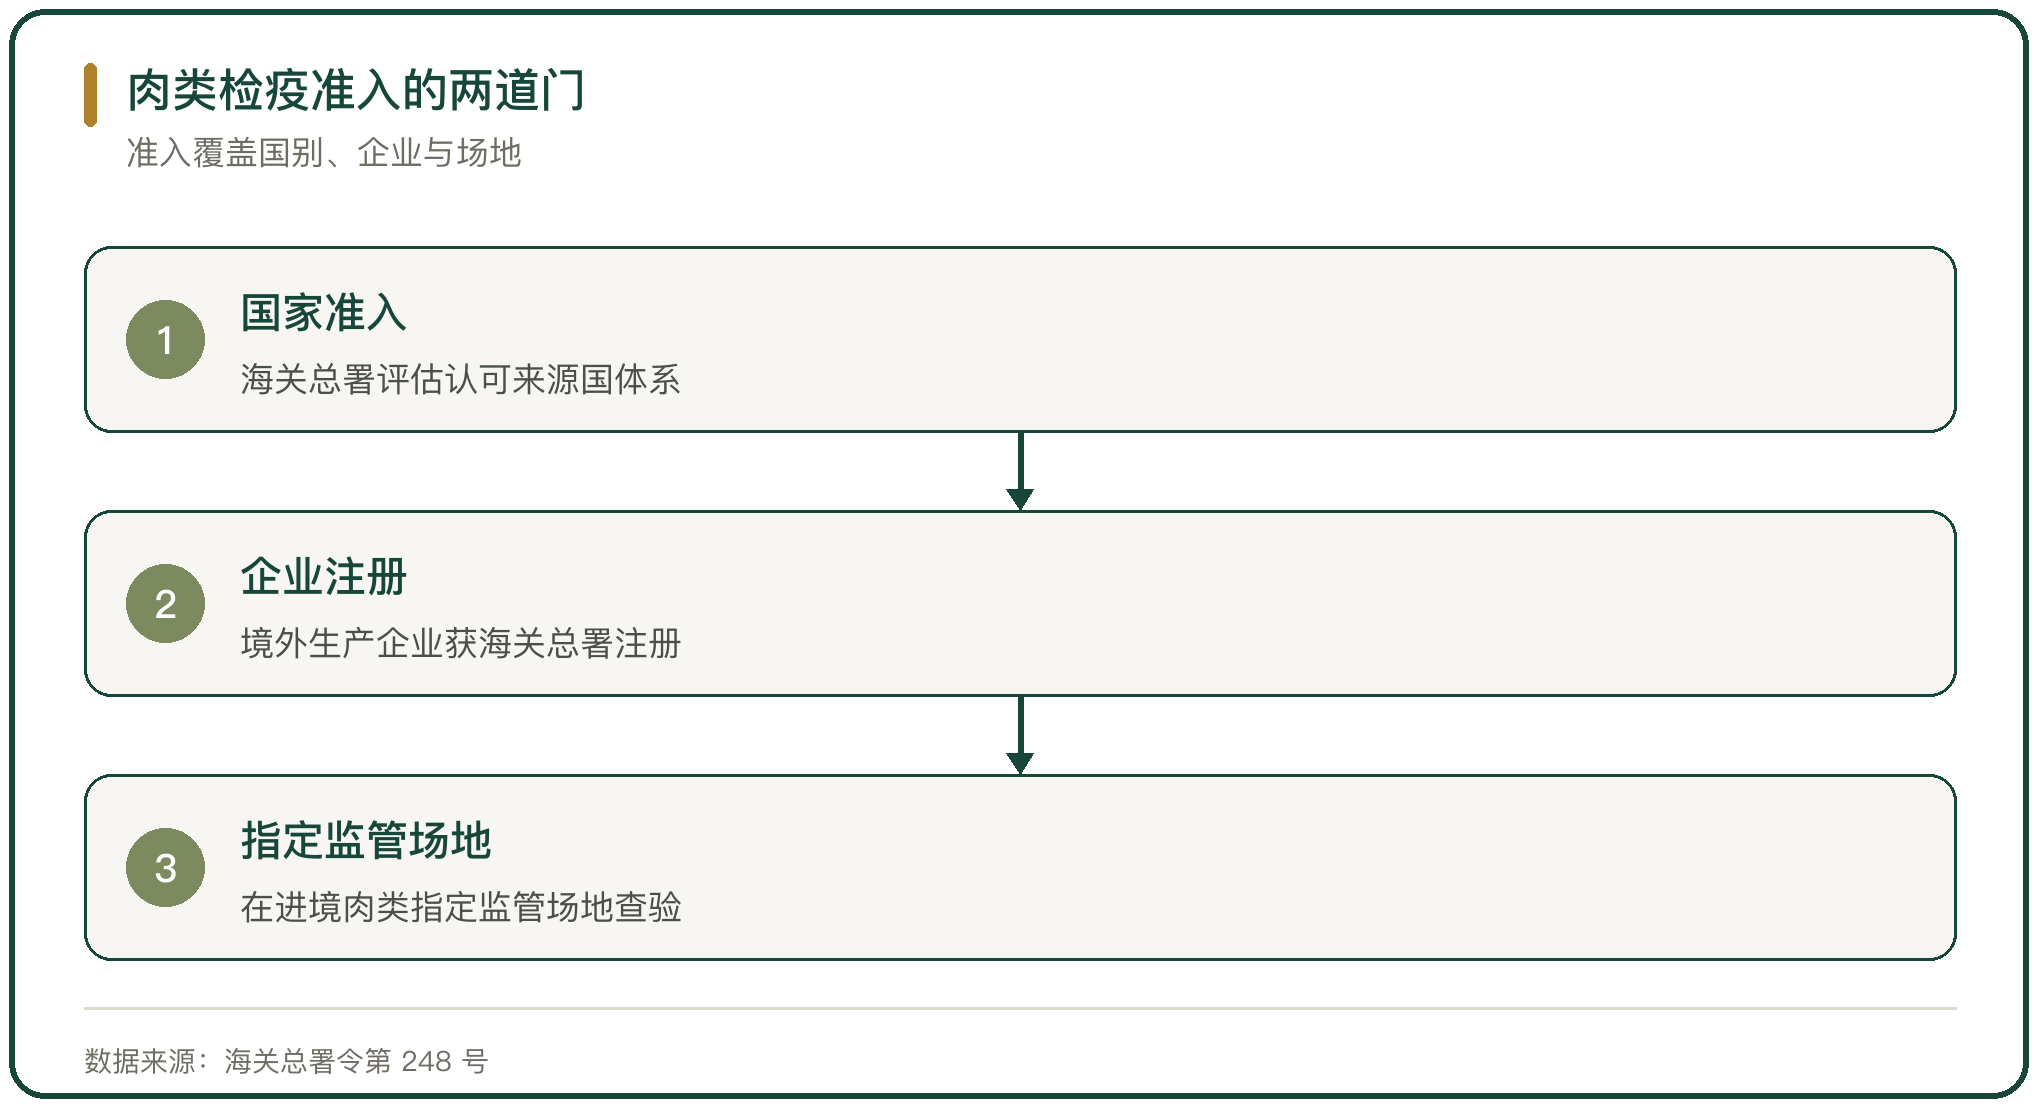
检疫准入的第一道门是国家准入。海关总署对拟进口肉类的国家或地区的食品安全管理体系与疫病防控体系进行评估,只有经评估认可的国家与产品才准进口,名单动态更新。
第二道门是生产企业注册。根据《中华人民共和国进口食品境外生产企业注册管理规定》(海关总署令第 248 号),肉与肉制品列入采用官方推荐注册的 18 类食品,境外生产企业须经所在国家或地区主管当局审核后向海关总署推荐,获注册后才可对华出口。
两道门之上还有场地要求。进口肉类产品的检查作业应当在进境肉类指定监管场地开展,场地须符合《海关监管作业场所(场地)设置规范》的要求(海关总署)。
四、输华肉类产品名单的动态调整
可对华出口的企业与冷库以名单形式公布。《符合评估审查要求的国家或地区输华肉类产品名单》由海关总署动态更新,新增、暂停与恢复逐批公布。
2025 年 1 月 8 日的更新新增了中国澳门 1 家肉类生产企业、法国 1 家冷库企业与泰国 1 家禽肉企业,并恢复巴西注册编号为 SIF1001 的企业对华出口禽肉。
2025 年 2 月 13 日的更新新增西班牙 14 家肉类生产企业、法国 3 家冷库企业、泰国 1 家禽肉企业、新西兰 1 家冷库企业与澳大利亚 2 家冷库企业(海关总署)。冷库企业同样纳入注册管理,说明注册覆盖了生产、加工与贮存的全环节。
五、注册企业的有效与暂停状态
注册名单区分有效与暂停。截至 2025 年 2 月,西班牙猪肉类产品共获批 78 家工厂输华,其中有效期 76 家、暂停 2 家;澳大利亚羊肉类产品共获批 44 家工厂输华,其中有效期 33 家、暂停 11 家。
暂停与恢复是常态化的管理动作。企业出现食品安全问题或所在国发生疫情时,相关企业会被暂停,整改合格后恢复。
2025 年 8 月 19 日的更新新增西班牙 2 家腌制猪肉企业与澳大利亚 4 家羊肉企业(含 2 家冷库)、新西兰 1 家冷库企业,说明高端肉制品与冷链贮存环节的准入在扩容(海关总署)。
六、进境肉类指定监管场地
进口肉类的查验落在指定监管场地。场地自获批到投用有明确周期,江门高新港的进境肉类、冰鲜水产品、水果综合性指定监管场地于 2024 年 5 月经海关总署批复设立,2025 年 3 月建成,6 月与 7 月通过海关总署专家组验收后投用。
内陆口岸也在补齐能力。吉林珲春合作区通关服务有限公司的进境肉类指定监管场地于 2025 年 7 月 15 日获海关总署批准投用,建有 700 平方米查验平台、冷藏冷冻库与 13 间技术用房,可满足进境肉类的全流程检验检疫监管需求。
水运口岸的场地以一体化设施为主。四川自贸试验区川南临港片区的进境肉类指定监管场地于 2018 年 3 月获批筹建、2019 年 9 月通过验收,占地面积 1.5 万平方米,设计库容 3300 吨、年周转能力 14.52 万吨(泸州市人民政府)。
七、2024 年的进口结构
2024 年我国进口肉类(包括杂碎)667 万吨,同比减少 9.7%,进口金额 1663.49 亿元,同比减少 14.0%(海关总署)。
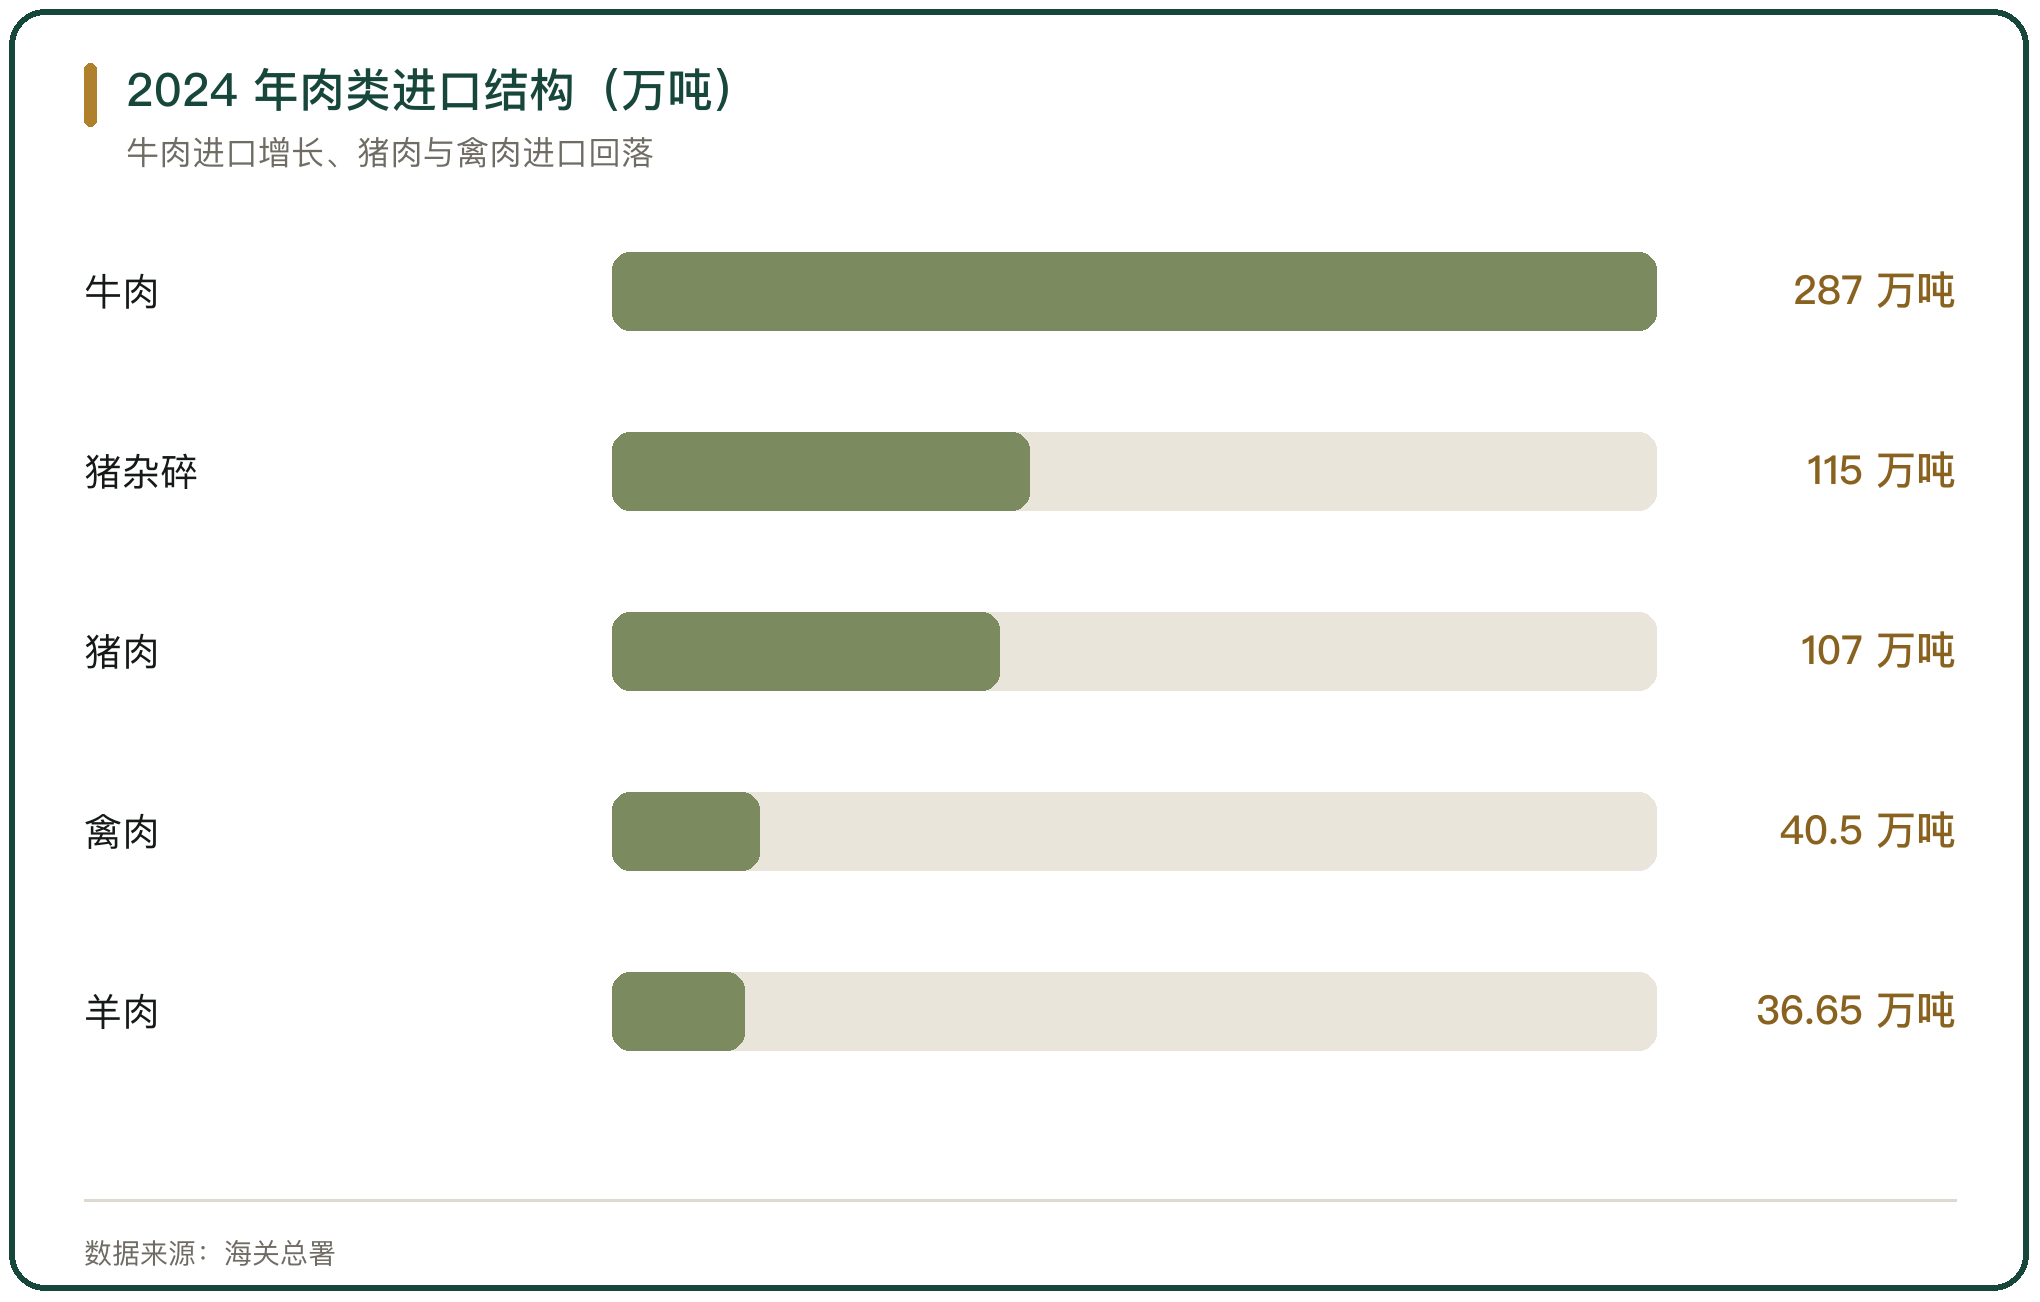
分品种看,牛肉及牛杂碎 291 万吨,其中牛肉 287 万吨、同比增加 5.0%;猪肉及猪杂碎 228 万吨,其中猪肉 107 万吨、同比减少 30.8%;羊肉 36.65 万吨、同比减少 15.5%;禽肉 40.5 万吨、同比减少 40.7%。
只有牛肉进口在增长。国内牛肉消费的需求增长与国际价格的相对优势共同支撑了牛肉进口,猪肉、禽肉与羊肉的进口则因国内供给恢复与价格关系变化而回落(中国肉类协会)。
八、2025 年的进口延续下降
2025 年肉类进口继续回落。中国农业展望报告的数据显示,2025 年我国肉类进口 482 万吨,比上年减少 9.7%,其中猪肉进口减少 9.9%、禽肉减少 29.9%、牛肉减少 2.5%、羊肉减少 7.5%(农业农村部市场预警专家委员会)。
国内产量的恢复是主要原因。2024 年全国猪牛羊禽肉总产量突破 9663 万吨,比上年增加 22 万吨、增长 0.2%(国家统计局),国内供给的稳定减少了对进口的依赖。
进口的结构性差异在拉大。牛肉进口的降幅最小,禽肉进口的降幅最大,不同品种的进口与国内供需、国际价格的对应关系不同,进口的调节作用也各不相同。
九、进口肉与国产肉的价格关系
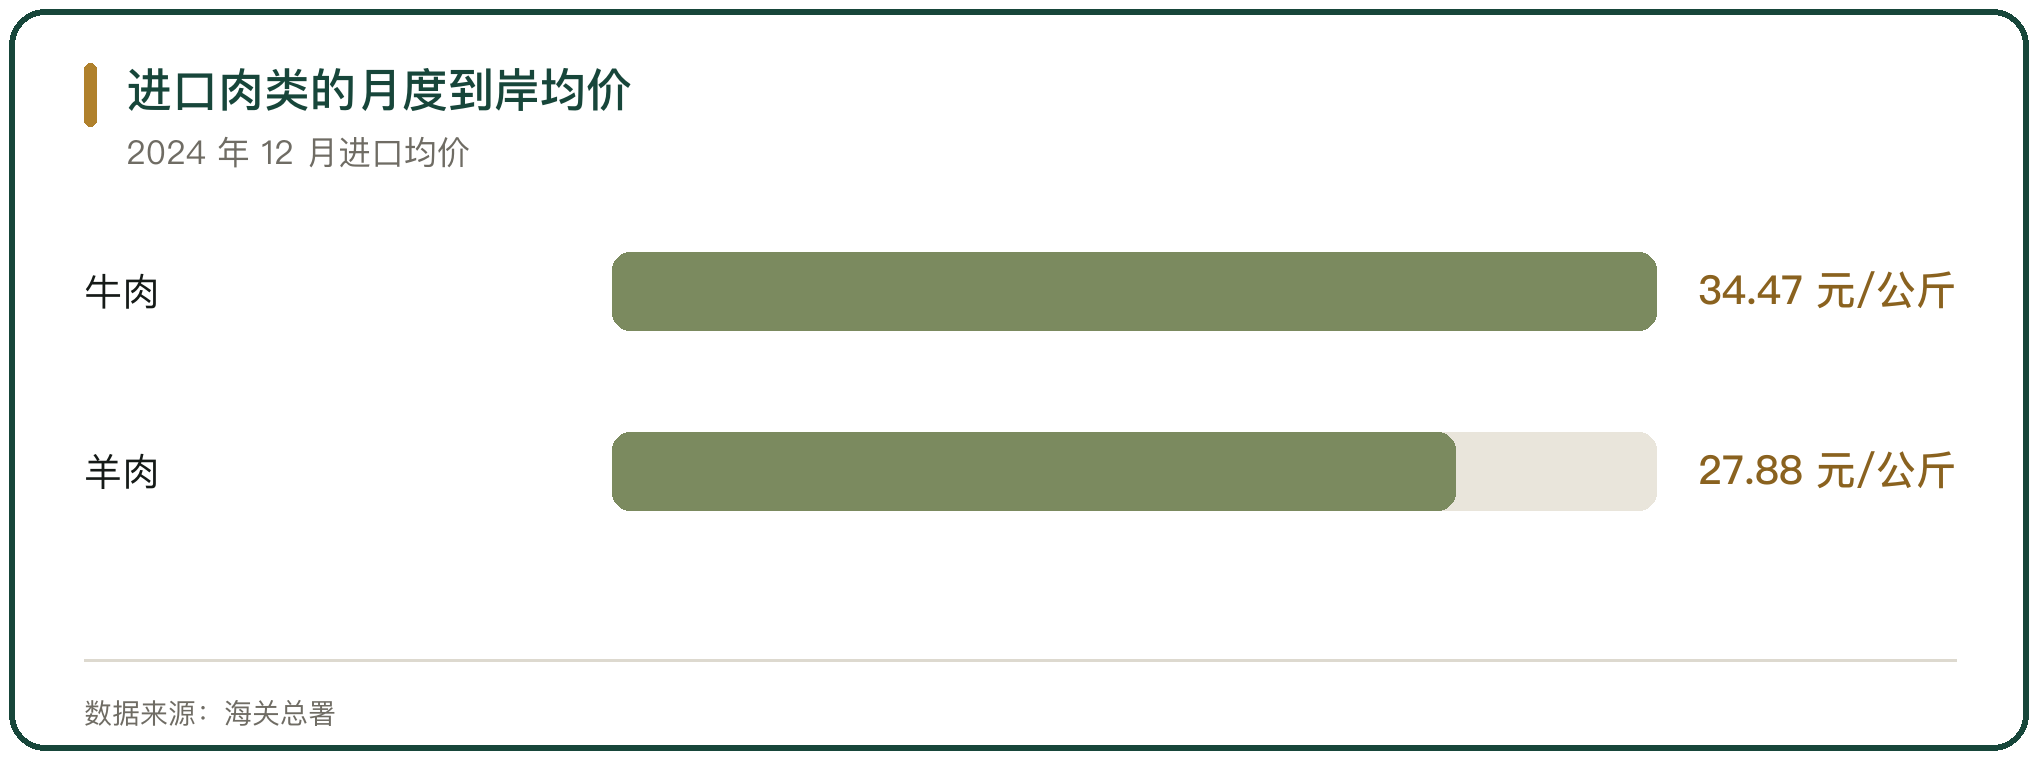
进口肉的价格优势在牛肉与羊肉上更明显。2024 年 12 月,我国牛肉进口均价 34.47 元/公斤,羊肉进口均价 27.88 元/公斤(海关总署);进口肉主要进入餐饮、加工与团膳渠道,与国产鲜肉在终端形成分层。
价格优势来自饲料与养殖成本的差异。主要出口国的规模化养殖与饲料资源禀赋压低了生产成本,进口肉到岸后即便加上关税、增值税与冷链成本,仍具备价格竞争力。
价格优势也决定了渠道分工。进口冻肉多用于餐饮与食品加工的原料,国产鲜肉更多面向家庭零售,两者的市场并不完全重合。
十、肉类进口的经营落点
肉类进口的制度由自动许可与检疫准入共同构成。自动许可保证进口可统计、可追溯,检疫准入守住安全底线,两条线共同决定了哪些国家、哪些企业、哪些产品可以进入。
经营的关键在准入资质与渠道。企业要在注册名单之内选择供货工厂,按指定监管场地安排到港与查验,资质与场地的匹配决定了通关效率。
落点在价格与安全的平衡。进口肉的竞争力来自成本,市场空间来自国内供需的缺口,检疫准入与注册管理则保证了开放过程中的安全底线。



写点看法