

不得二次销售的监管红线
关键词 不得二次销售跨境电商零售进口伪报贸易方式走私普通货物罪三单比对个人自用
一、二次销售红线写在三份文件里
二次销售的禁止性规定有三处来源。商务部等六部门《关于完善跨境电子商务零售进口监管有关工作的通知》(商财发〔2018〕486 号)写明,消费者购买的跨境电商零售进口商品仅限个人自用,不得再次销售。海关总署公告 2018 年第 194 号第(二十六)项重申,消费者(订购人)对于已购买的跨境电子商务零售进口商品不得再次销售。《财政部、海关总署、税务总局关于完善跨境电子商务零售进口税收政策的通知》(财关税〔2018〕49 号)是税收一侧的配套。
三份文件针对的是同一件事。486 号通知定主体与责任,194 号公告定通关与监控,49 号通知定额度与税率。商品没有进入个人自用这一条链,税收优惠的前提就不成立。
这条红线不区分品类。生鲜与母婴、化妆品、保健品一样,都受同一条禁令约束。
二、二次销售的界定与三类高风险情形
界定二次销售看两件事,商品是否流向终端个人自用,以及是否被再次投入流通。完成首次合规清关之后,商品没有落到终端消费者手里自用,而被商家或个人转售,就构成二次销售。
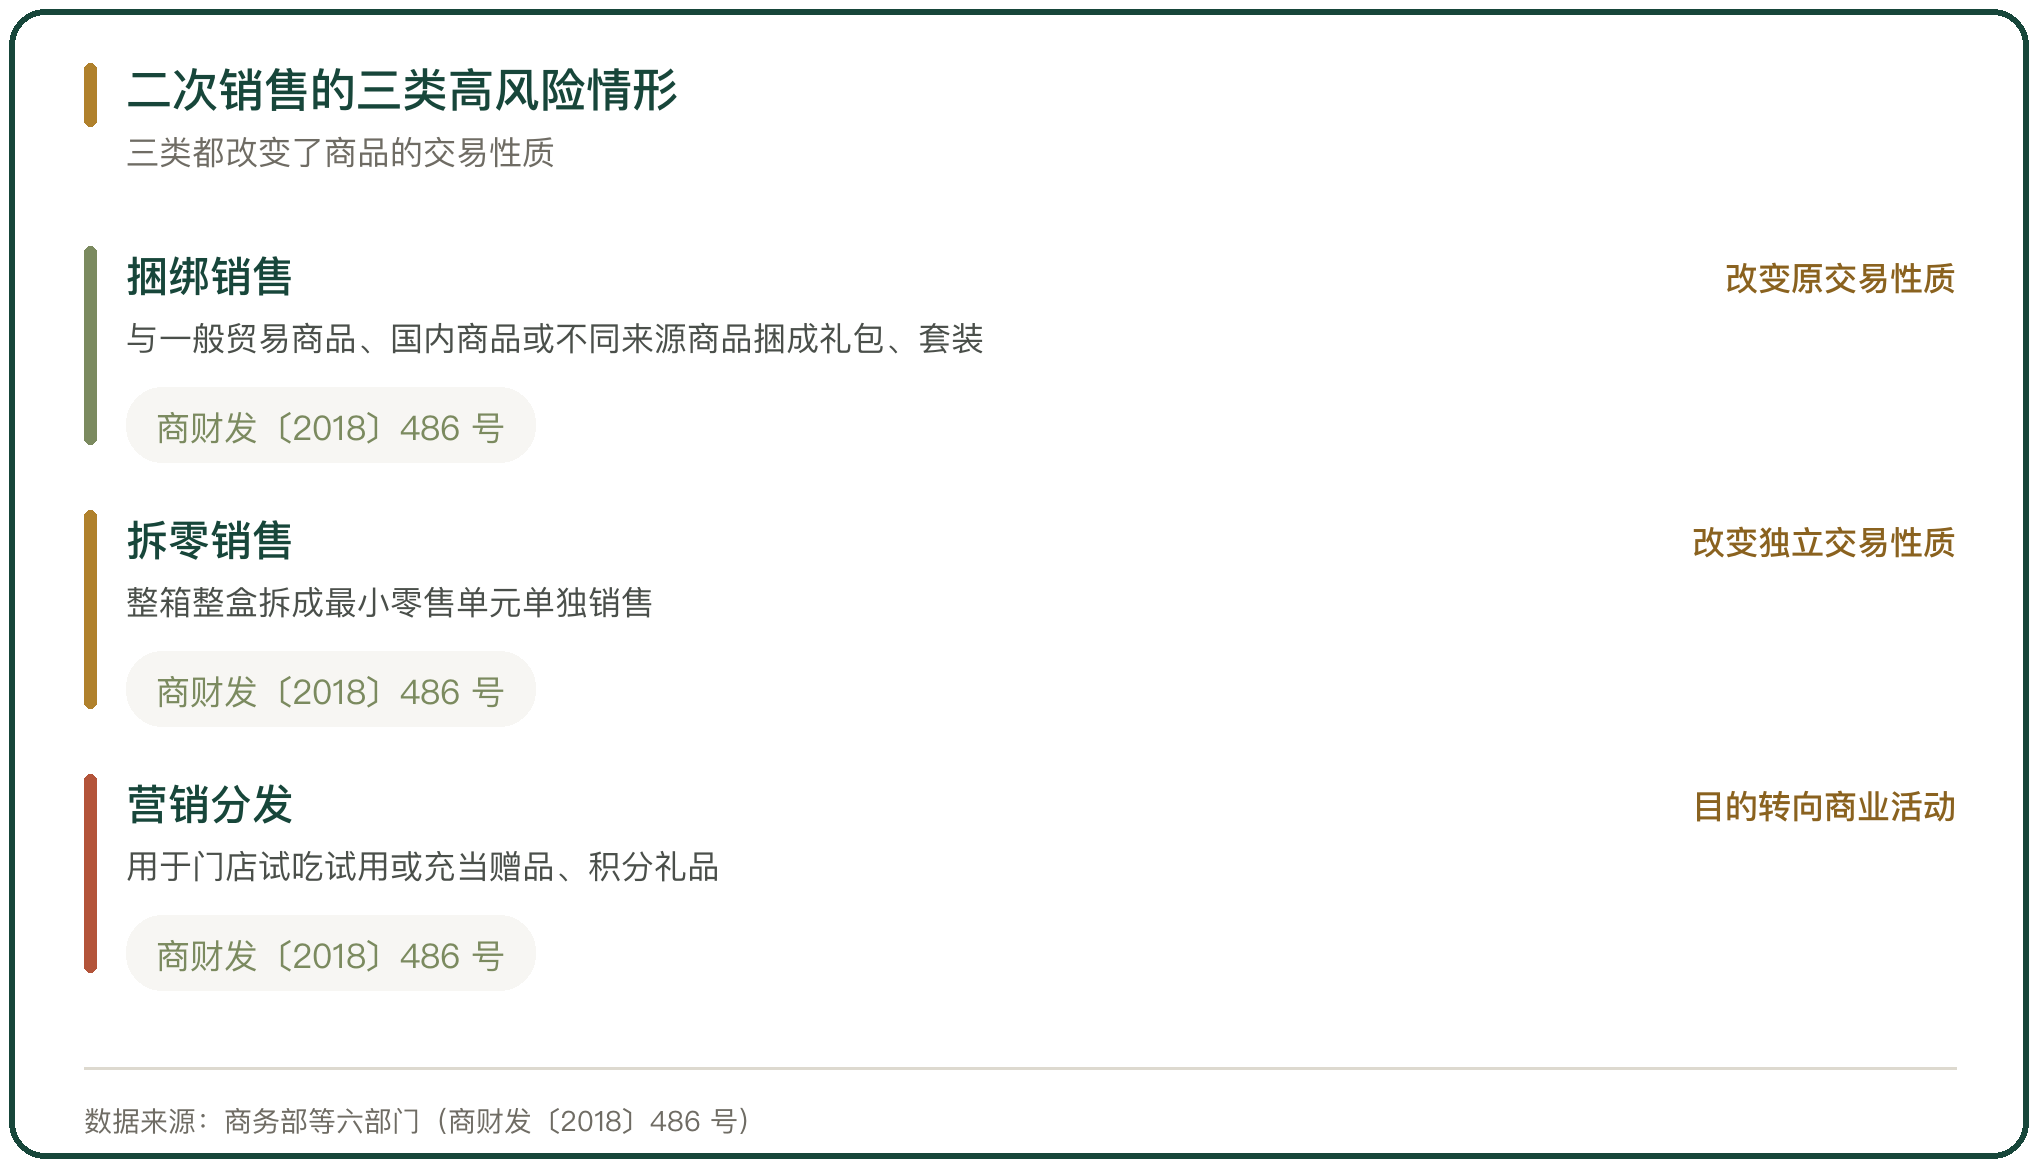
高风险情形有三类。第一类是把跨境电商进口商品与一般贸易商品、国内商品或不同来源的跨境电商商品捆成礼包、套装销售。第二类是把整箱、整盒包装拆成最小零售单元单独销售。第三类是拿小样、试用装、赠品去线下门店做试吃试用,或者充当促销赠品、会员积分兑换礼品、市场活动奖品。
三类的共同点都改变了原商品独立的交易性质。核心目的从个人消费转向商业活动,绕开了一般贸易环节应缴的税款。
三、刷单把一般贸易货物伪报成个人自用
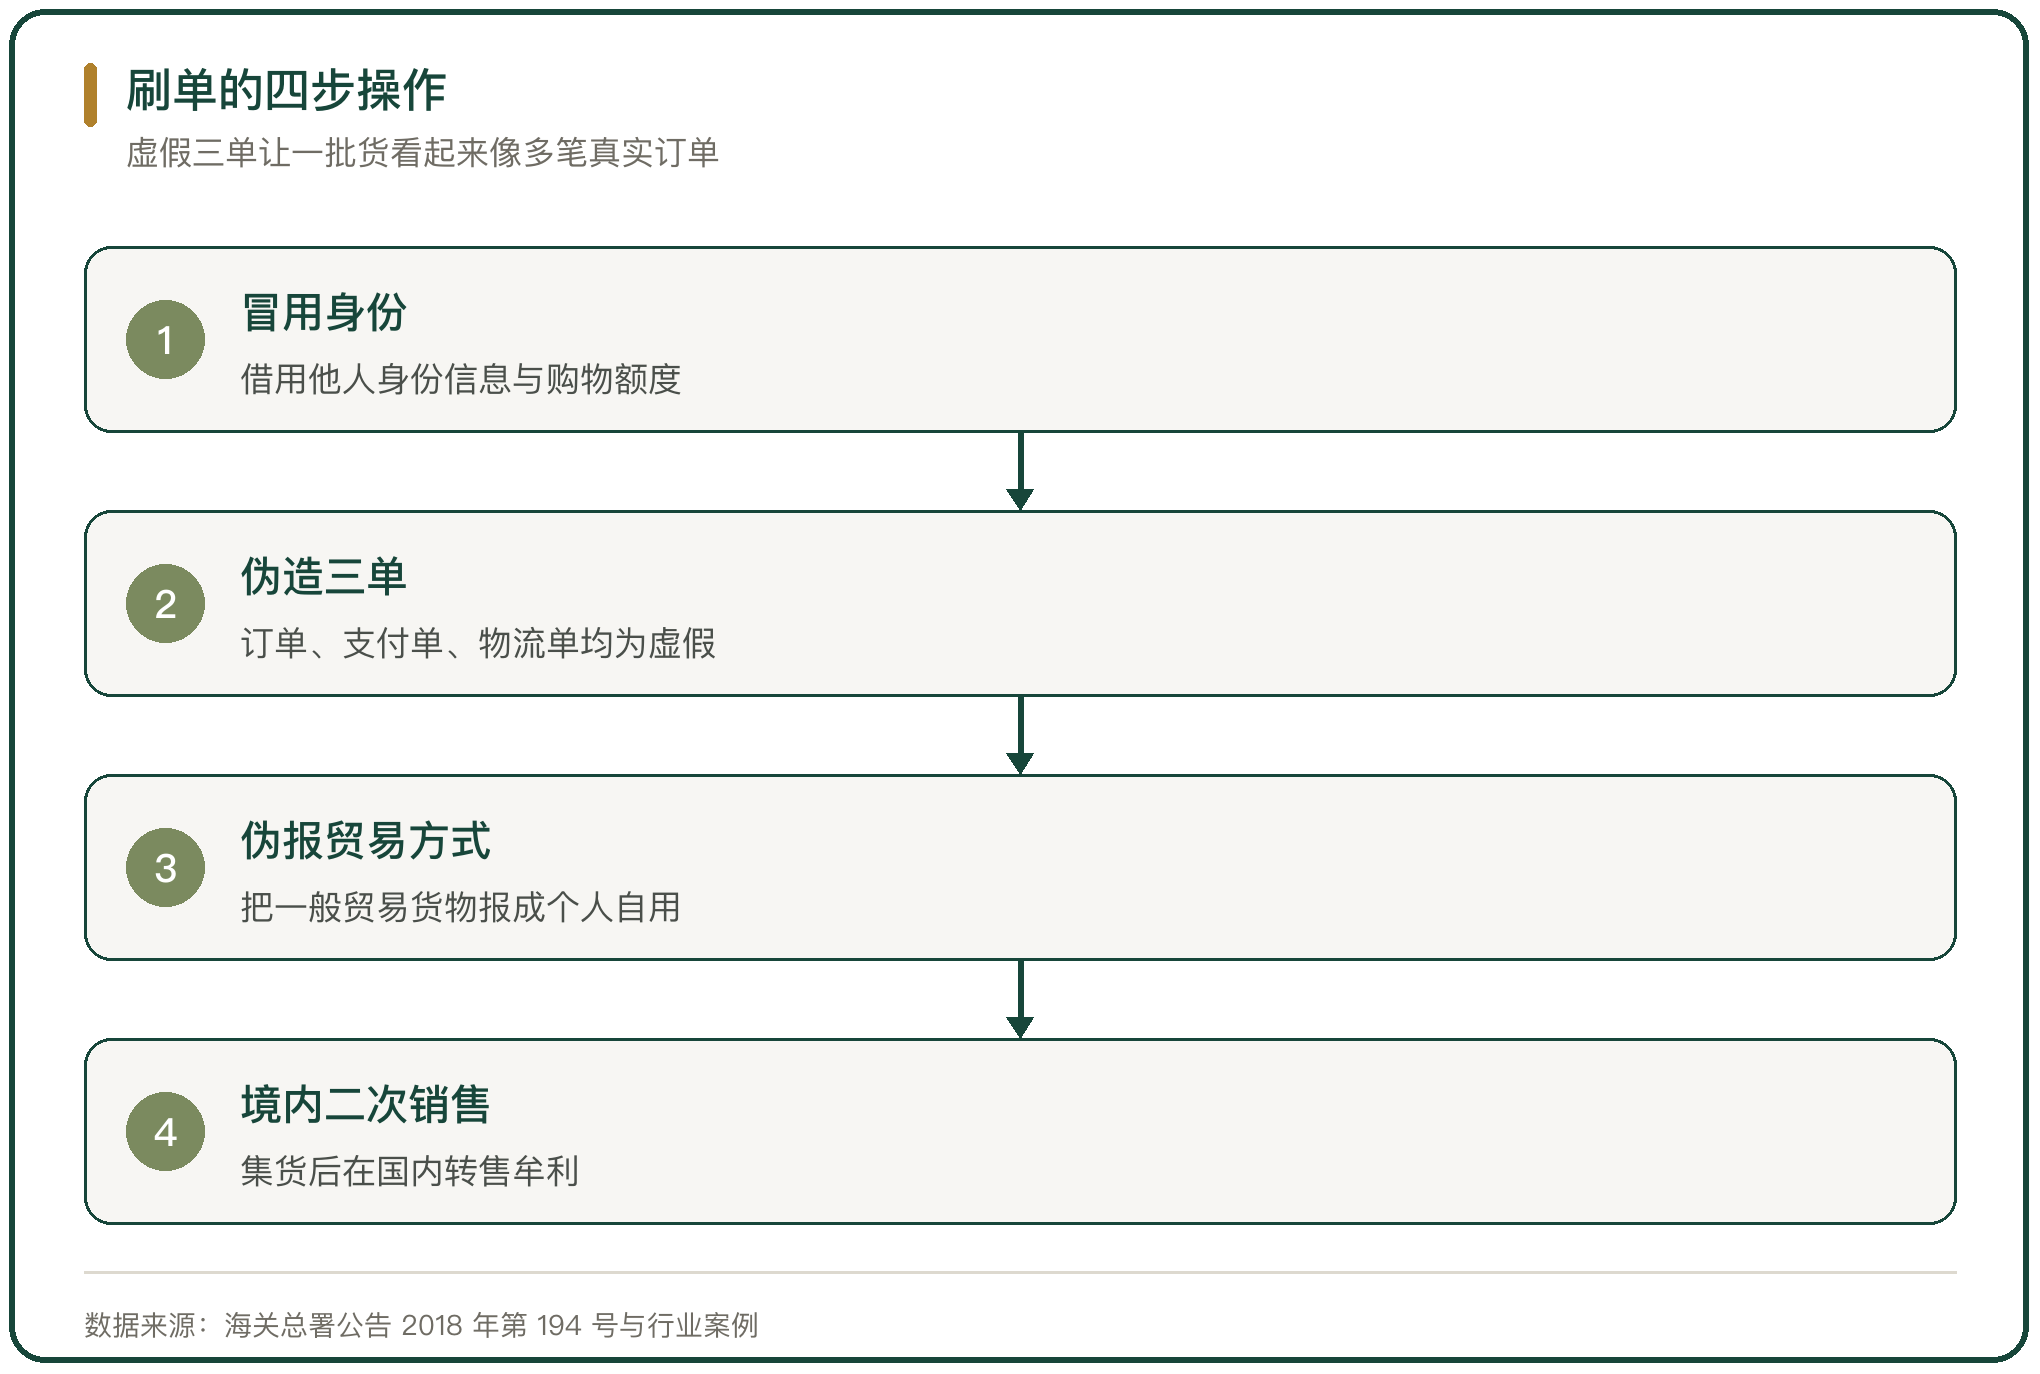
刷单的机制是把本应以一般贸易方式申报进口的货物,拆成虚假的个人订单,用他人的身份信息与购物额度分批申报。订单、支付单、物流单三条数据由不同主体推送,虚假三单的目的就是让一批货在系统里看起来像很多个真实消费者下单。
海关的反制手段是数据比对与身份核验。系统对短时间内同一购买人、同一支付账户、同一收货地址、同一收件电话反复大量订购的行为预警,海关向订购人发送交易确认短信,要求其在规定时限内登录掌上海关完成确认。
身份信息被盗用只是表象。真正的后果是把货物来源从一般贸易改写成了个人自用,税款口径随之改变。
四、案例一:泰国红牛饮料经跨境电商走私入境
云南省昆明市中级人民法院审理的一起案件里,邹某某、肖某某自 2021 年初至 2024 年 7 月,冒用他人身份信息,组织人员在跨境电商企业店铺采用大量刷单方式套购泰国红牛饮料,以不真实的订单信息与虚假支付信息申报入境,发运至云南省景洪市后二次销售牟利。
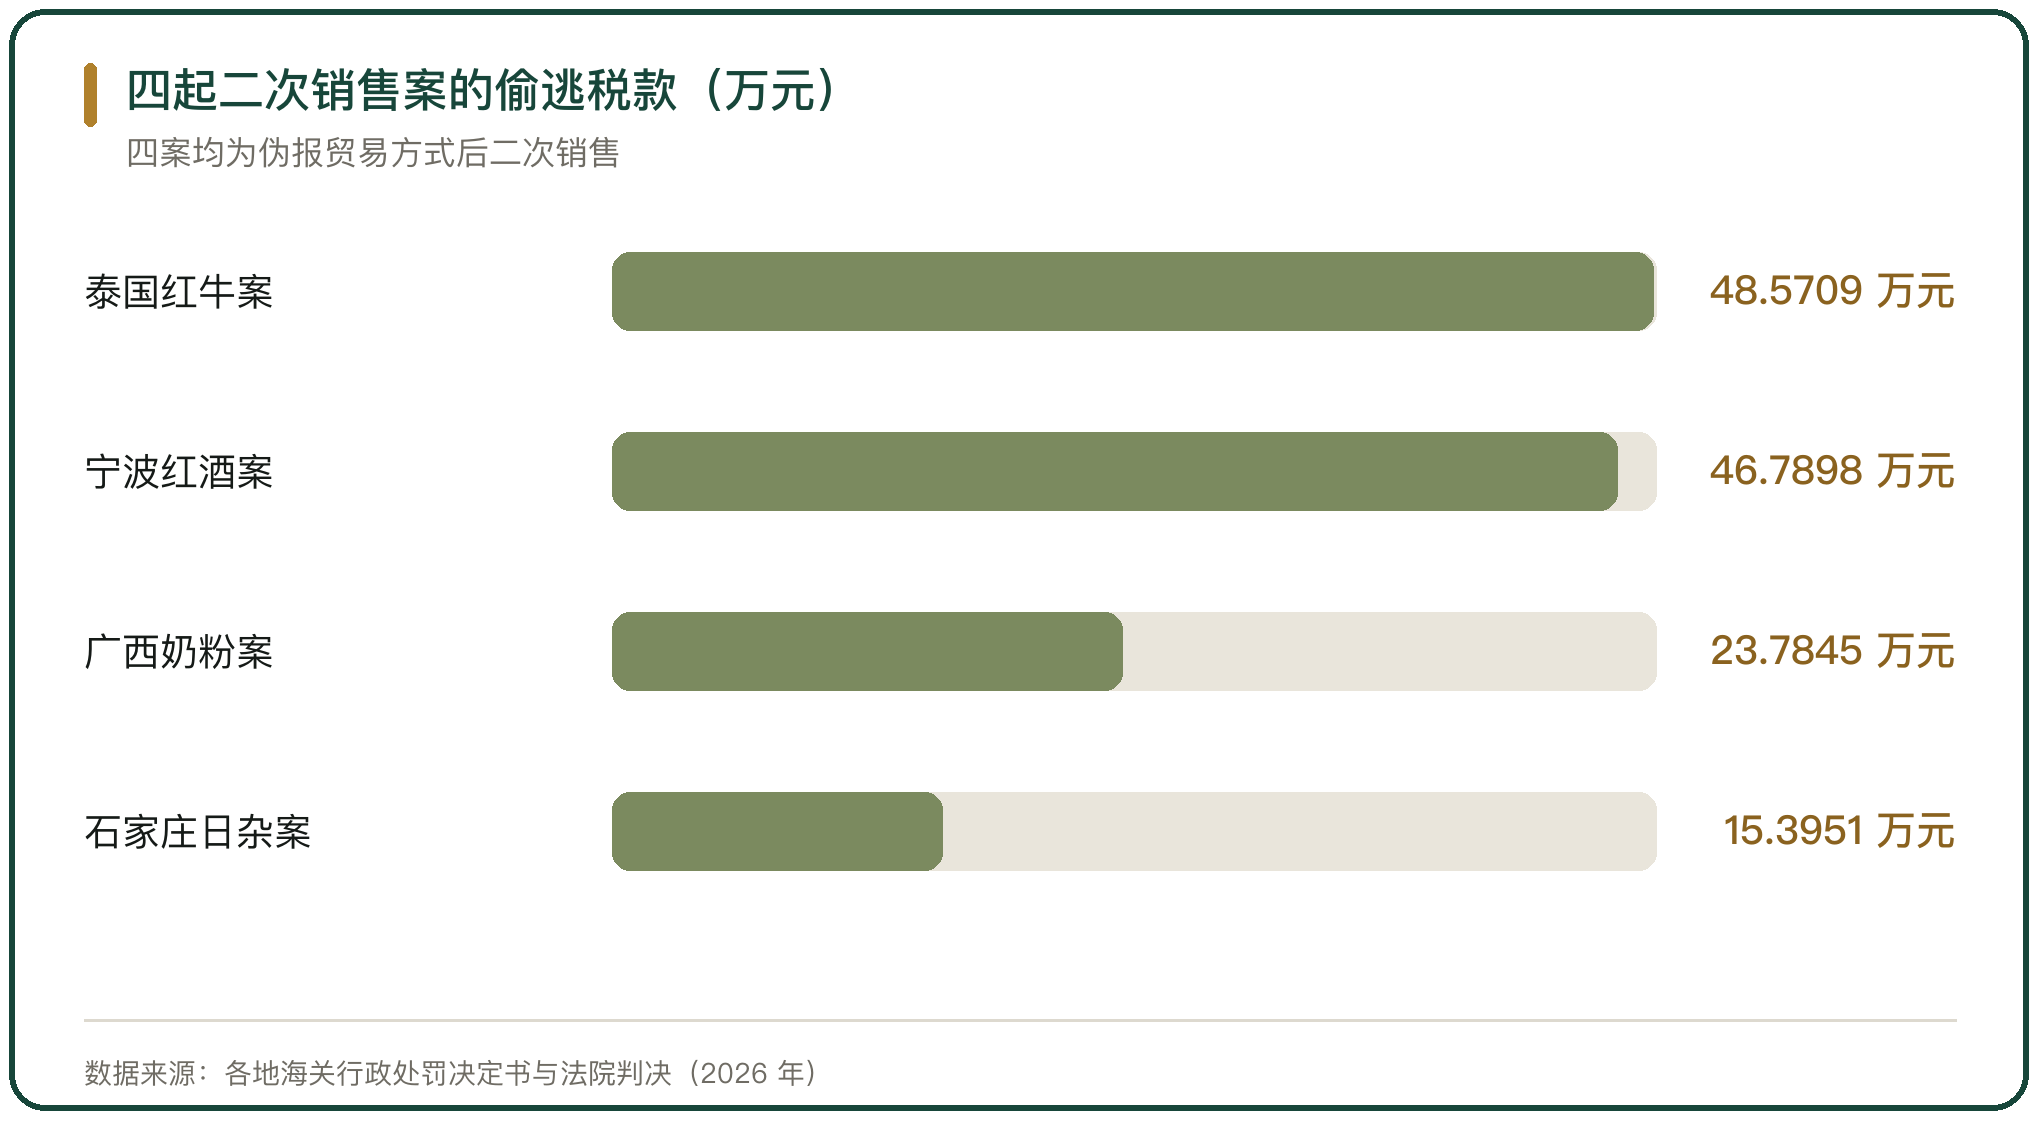
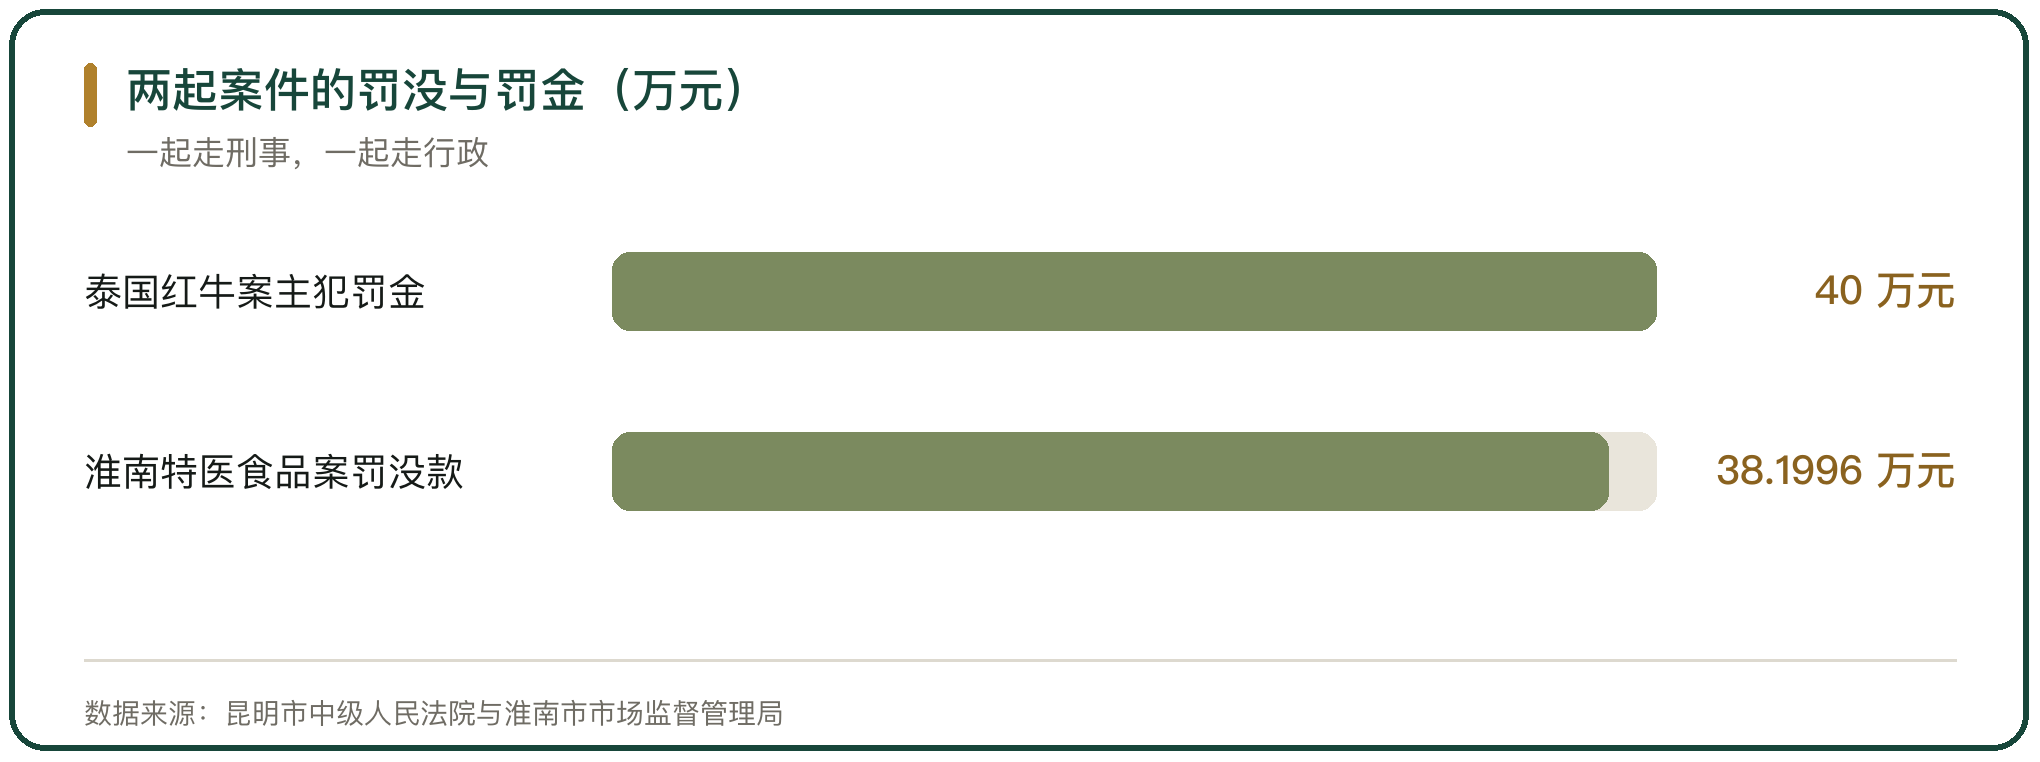
经计核,涉案泰国红牛饮料 750117.6 升,完税价格 678.9614 万元,偷逃应缴税款 48.570921 万元。法院认定两人犯走私普通货物罪,邹某某被判处有期徒刑 2 年,并处罚金 400000 元;肖某某被判处有期徒刑 1 年、缓刑 1 年,并处罚金 100000 元(昆明市中级人民法院,〔2025〕云 01 刑初 29 号)。
这起案件的偷逃税款在同类案里属于大额,两名被告的处理方式也不同。
五、案例二:红酒与奶粉的伪报贸易方式
宁波保税区海关的两份行政处罚决定书指向同类行为。一份认定宁波汇立国际贸易有限公司在 2022 年 2 月至 2024 年 11 月期间,组织员工与亲友到公司在保税区开设的跨境电商平台线下自提门店,以各自的身份信息和购物额度,将保税仓的红酒等货物刷单购买,走私进口红酒等货物 2480 件,计税价格 1595978.3 元,偷逃税款 467897.99 元(甬保关缉查字〔2026〕14 号)。
另一份认定广西聚好买国际贸易有限公司在 2019 年 5 月至 2024 年 7 月期间,伙同海带网平台工作人员,利用他人身份信息和购物额度订购奶粉等母婴用品,走私进口 17593 件,计税价格 1787107.03 元,偷逃税款 237844.56 元(甬保关缉查字〔2026〕4 号)。
宁波汇立案里,货物已经在境内销售,无法没收,海关对当事人追缴走私货物等值价款 1595978.3 元。
六、二次销售的货物处置与追缴
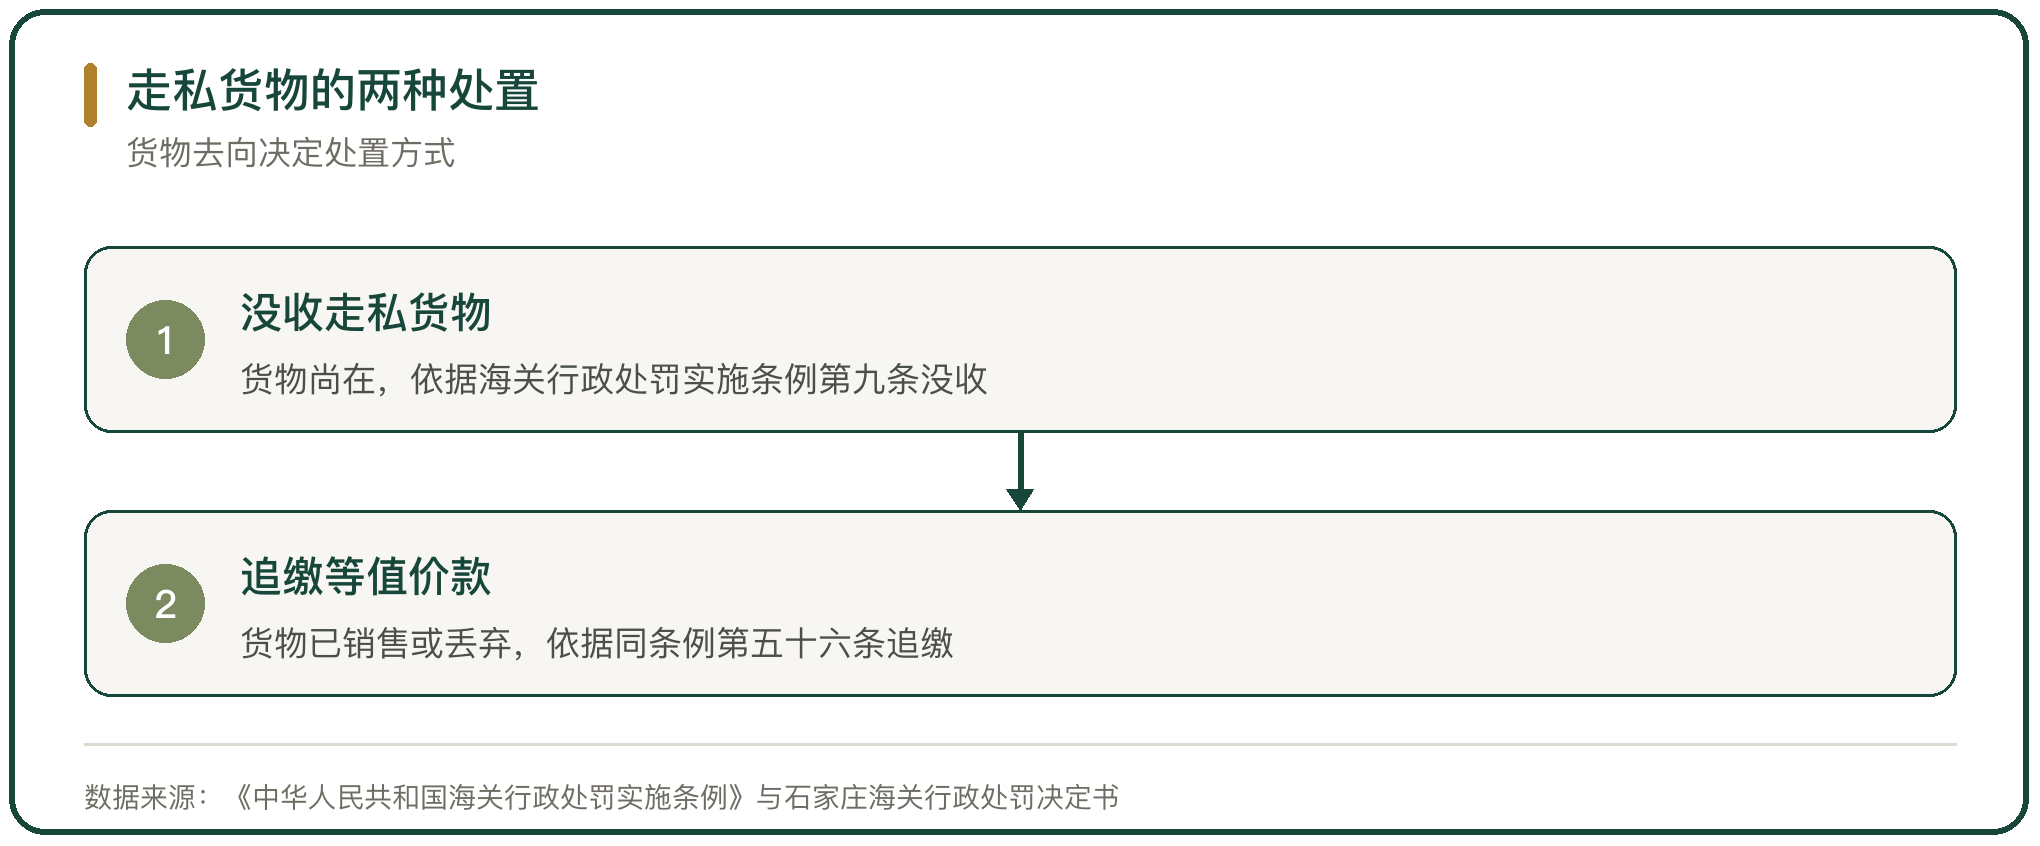
处罚的第一层是没收走私货物。依据《中华人民共和国海关行政处罚实施条例》第九条第一款第三项,走私货物应予没收。
货物已经销售、丢弃,无法没收的,改追缴等值价款。依据同条例第五十六条,海关对当事人追缴走私货物的等值价款。石家庄海关的一份决定书里,当事人自 2024 年 7 月起在保税仓短货、内外包装破损、货品保质期临期等情形下未向海关报告,直接利用员工亲友多个账号刷单 1987 单,涉及商品 11884 件,其中二次销售 1319 件,被追缴走私货物等值价款 312425.93 元(石家庄海关)。
海关总署公告 2023 年第 182 号《中华人民共和国海关行政处罚裁量基准(一)》把裁量档次写细,配合调查、认错认罚的可以从轻。
七、二次销售越过刑事边界的后果
偷逃税款达到入罪标准,处理方式从行政处罚转为刑事追责。海关总署公告 2018 年第 194 号写明,对涉嫌走私或违规的由海关依法处理,构成犯罪的依法追究刑事责任。
入罪的落点在偷逃税款数额,量刑与数额挂钩。泰国红牛案的偷逃税款 48.570921 万元,主犯被判处有期徒刑 2 年,并处 400000 元罚金;从犯被判处有期徒刑 1 年、缓刑 1 年,并处 100000 元罚金(昆明市中级人民法院,〔2025〕云 01 刑初 29 号)。
判断走私还是违规,看申报行为有没有逃避海关监管、偷逃应纳税款的主观故意。把一般贸易货物伪报成个人自用,通常按走私论处。
八、特殊品类的二次销售与注册约束
特医食品的案例说明二次销售的后果会落到市场监管一侧。2024 年 10 月,淮南市市场监督管理局在特殊食品专项整治中,于某商贸公司仓库查获 72 罐未标注注册号的韩国进口特医食品。经查,该企业自 2023 年 12 月至 2024 年 9 月,借用亲友身份信息批量采购未经我国注册的特医食品,脱离监管链条后通过线下母婴店、社群营销等渠道二次销售,累计销售 907 罐,货值近 20 万元,违法所得超 18 万元。
执法机关依据《中华人民共和国食品安全法》作出没收违法所得 182718 元、没收未销售食品 72 罐,并处货值金额等额罚款 199278 元,合计罚没款 381996 元(淮南市市场监督管理局)。
跨境电商进口的注册与标签要求比一般贸易宽松,二次销售把宽松进口的货推入严格监管的境内流通环节,两边规则对不上。
九、平台与企业的防控义务
防控的责任落在平台与企业一侧。商财发〔2018〕486 号要求跨境电商企业及其代理人、跨境电商平台企业建立商品质量安全等风险防控机制,加强对商品质量安全以及虚假交易、二次销售等非正常交易行为的监控,并采取相应处置措施。
手段是数据与身份两端。平台通过国际贸易单一窗口或跨境电子商务通关服务平台推送交易、支付、物流数据,海关做三单比对;对身份信息未经国家主管部门认证的,订购人与支付人应当为同一人。
194 号公告还要求境内代理人或报关企业开放物流实时跟踪等信息共享接口。企业发现涉嫌违规或走私行为,应当及时主动告知海关。
十、不得二次销售红线的判断
二次销售红线的判定落在两点,商品有没有落到个人自用,订单背后的身份与支付是否真实。三份文件把这条线画在不同位置,486 号通知画在主体责任上,194 号公告画在交易监控上,49 号通知画在税收额度上。
越线的后果按偷逃税款数额分档。数额较小的按违反海关监管规定处理,达到入罪标准的按走私普通货物罪论处。泰国红牛案的偷逃税款 48.570921 万元与淮南特医食品案的违法所得超 18 万元,分别对应刑事与行政两条处理路径。
生鲜品类在这条线上不占便宜。保质期短意味着一旦被查扣,货物处置的价值折损比常温品更快。



写点看法