

真加工与假加工的识别标准
关键词 加工增值率实质性加工税则归类改变台账管理绩效考核走私普通货物罪
一、识别真加工看增值率
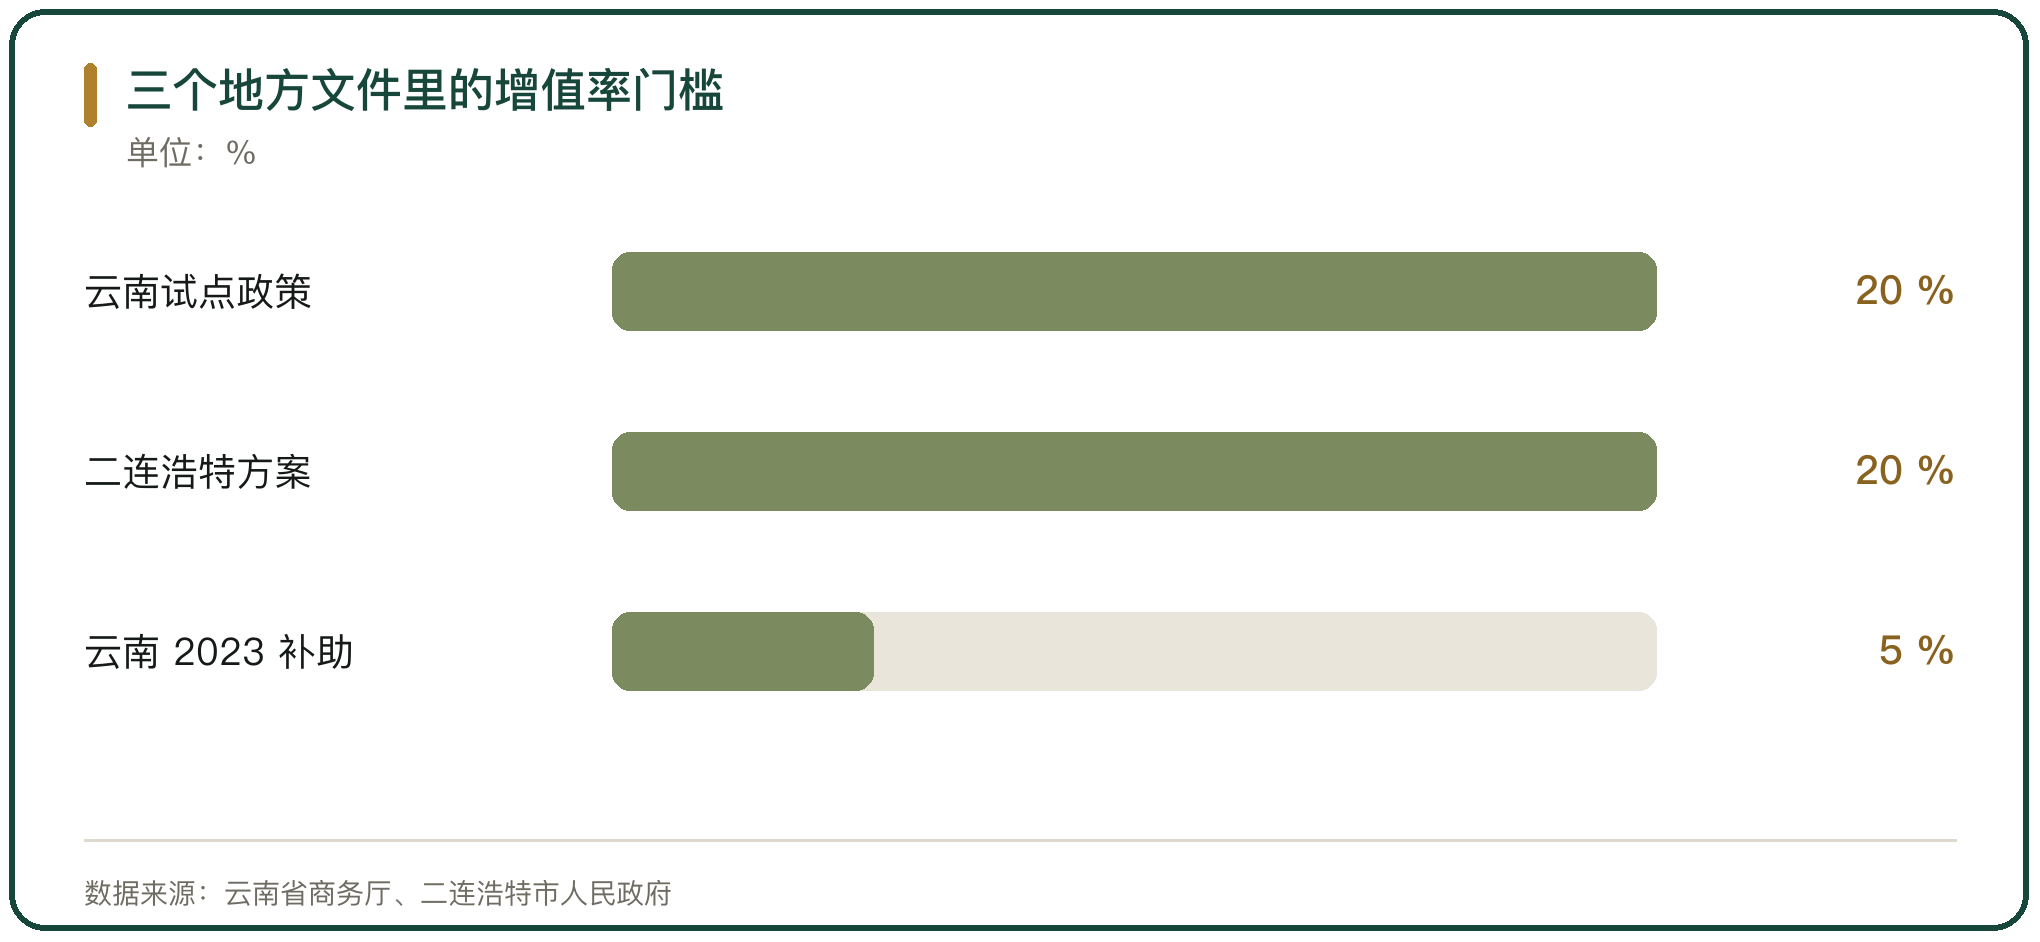
落地加工能不能享受政策,第一个判据是加工增值比率。云南省的试点政策写明,加工企业应对互市进口商品实施台账管理,进行实质性加工,加工增值比率应不低于 20%;内蒙古二连浩特 2021 年 3 月的压力测试实施方案给出同一门槛,加工增值比率不低于 20%。
门槛不是口号,有算式。防城港市防城区人民政府的《防城区互市进口商品落地加工改革实施方案》写明,加工增值比率用加工商品售价减去边民互市管理系统商品基价或加工企业自边民互助组、合作社的采购价格,再除以这个基价或采购价格。
二、原产地规则里的另一套标准
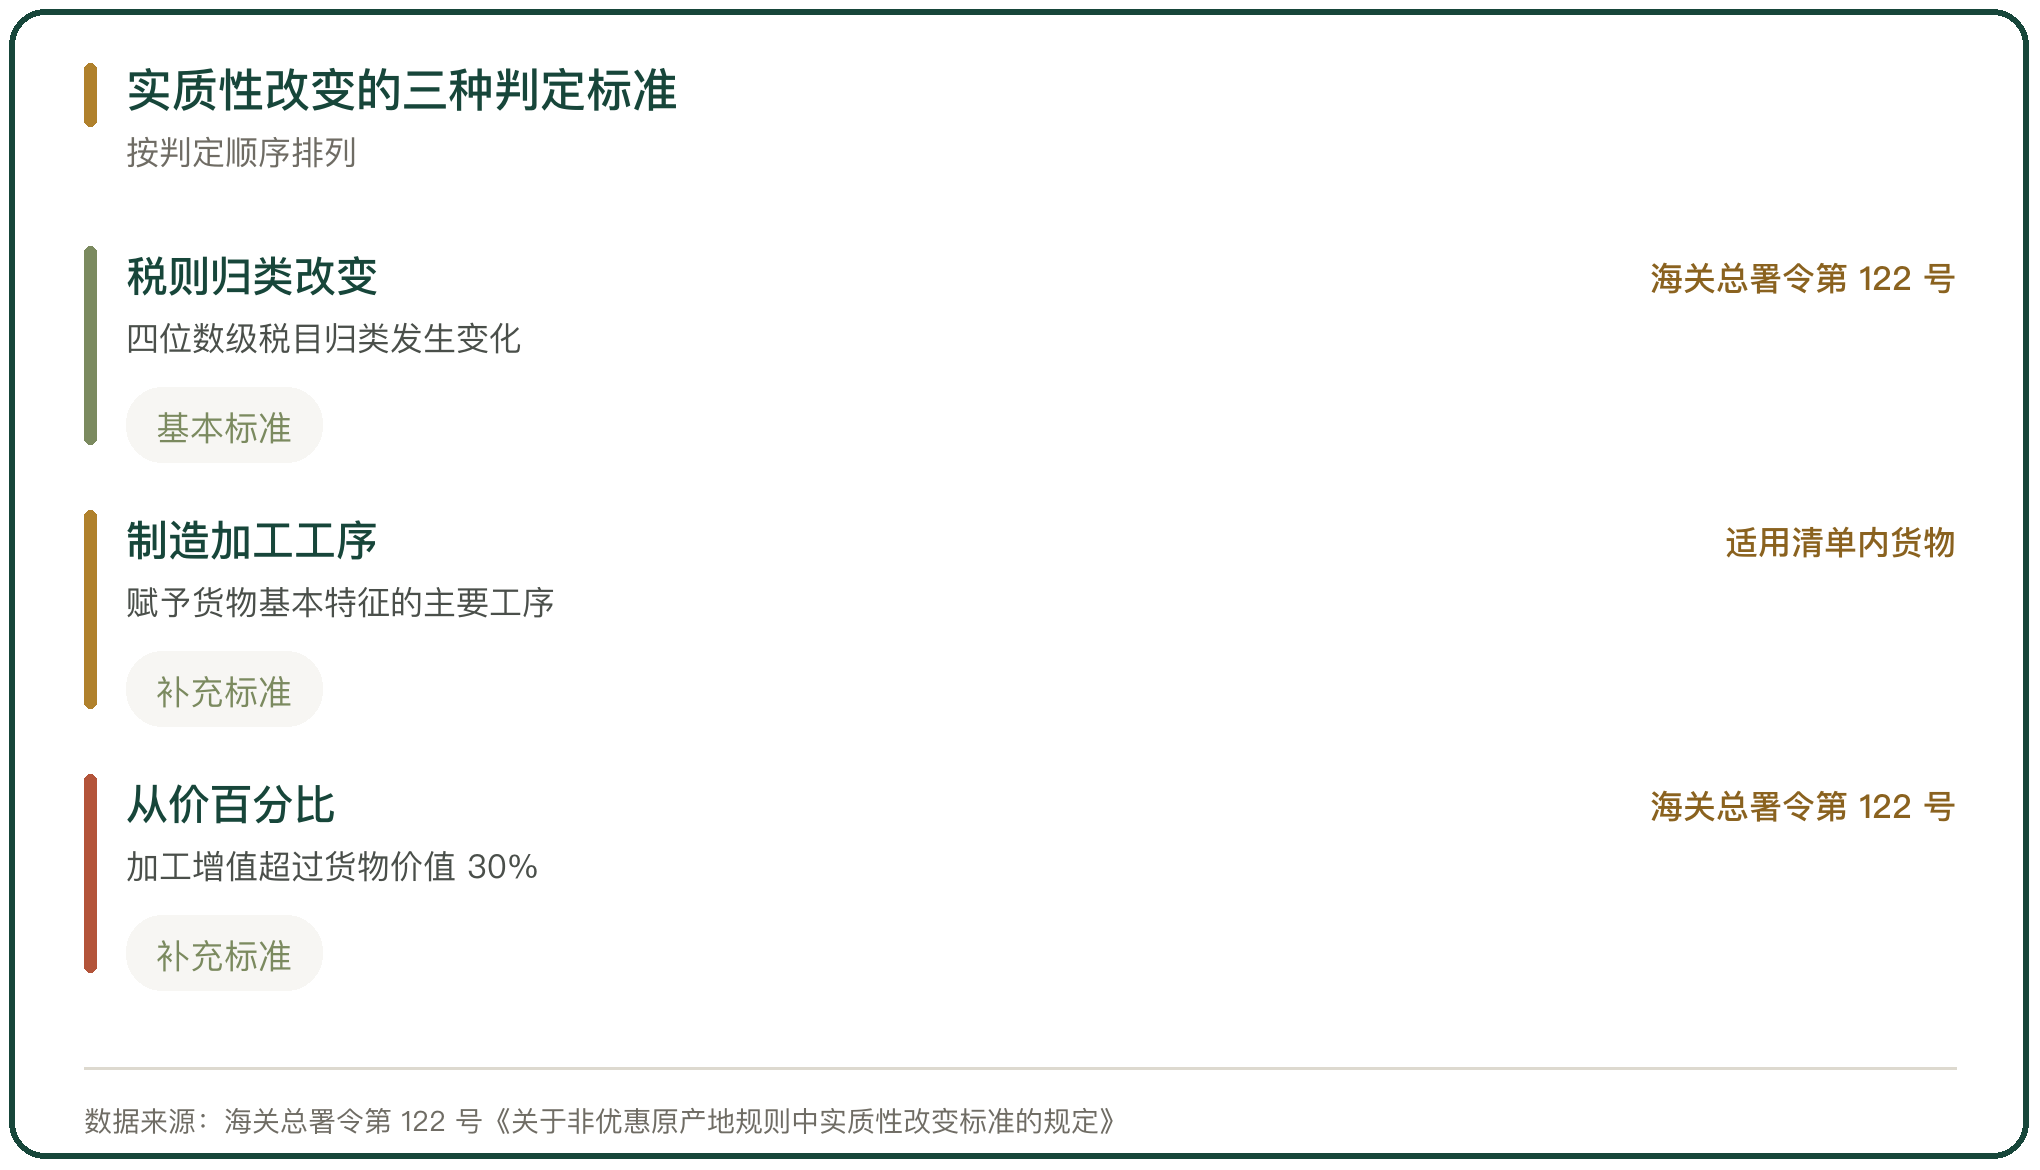
增值率以外还有一套海关标准。海关总署令第 122 号《关于非优惠原产地规则中实质性改变标准的规定》写明,进出口货物实质性改变的确定标准以税则归类改变为基本标准,税则归类改变不能反映实质性改变的,以从价百分比、制造或者加工工序等为补充标准。
税则归类改变的标准,是指在某一国家(地区)对非该国(地区)原产材料进行制造、加工后,所得货物在《中华人民共和国进出口税则》中的四位数级税目归类发生了变化。从价百分比的标准是加工后的增值部分超过所得货物价值的 30%,算式为工厂交货价减去非该国(地区)原产材料价值,再除以工厂交货价,结果大于等于 30%。
三、20% 和 30% 是两个用途
两个百分比解决的是两个问题。落地加工政策里的 20% 是地方对试点企业的绩效考核门槛,管的是企业能不能继续享受政策;原产地规则里的 30% 是海关判定货物原产地的门槛,管的是货物在哪个国家算原产。
两者的口径与用途不同,替代使用会得出不同结论。地方考核看的是加工环节增值了多少,原产地判定看的是货物身份有没有发生改变,同样一批原料加工到同样的售价,两个口径算出来的结果并不必然一致。
四、台账与影像留痕
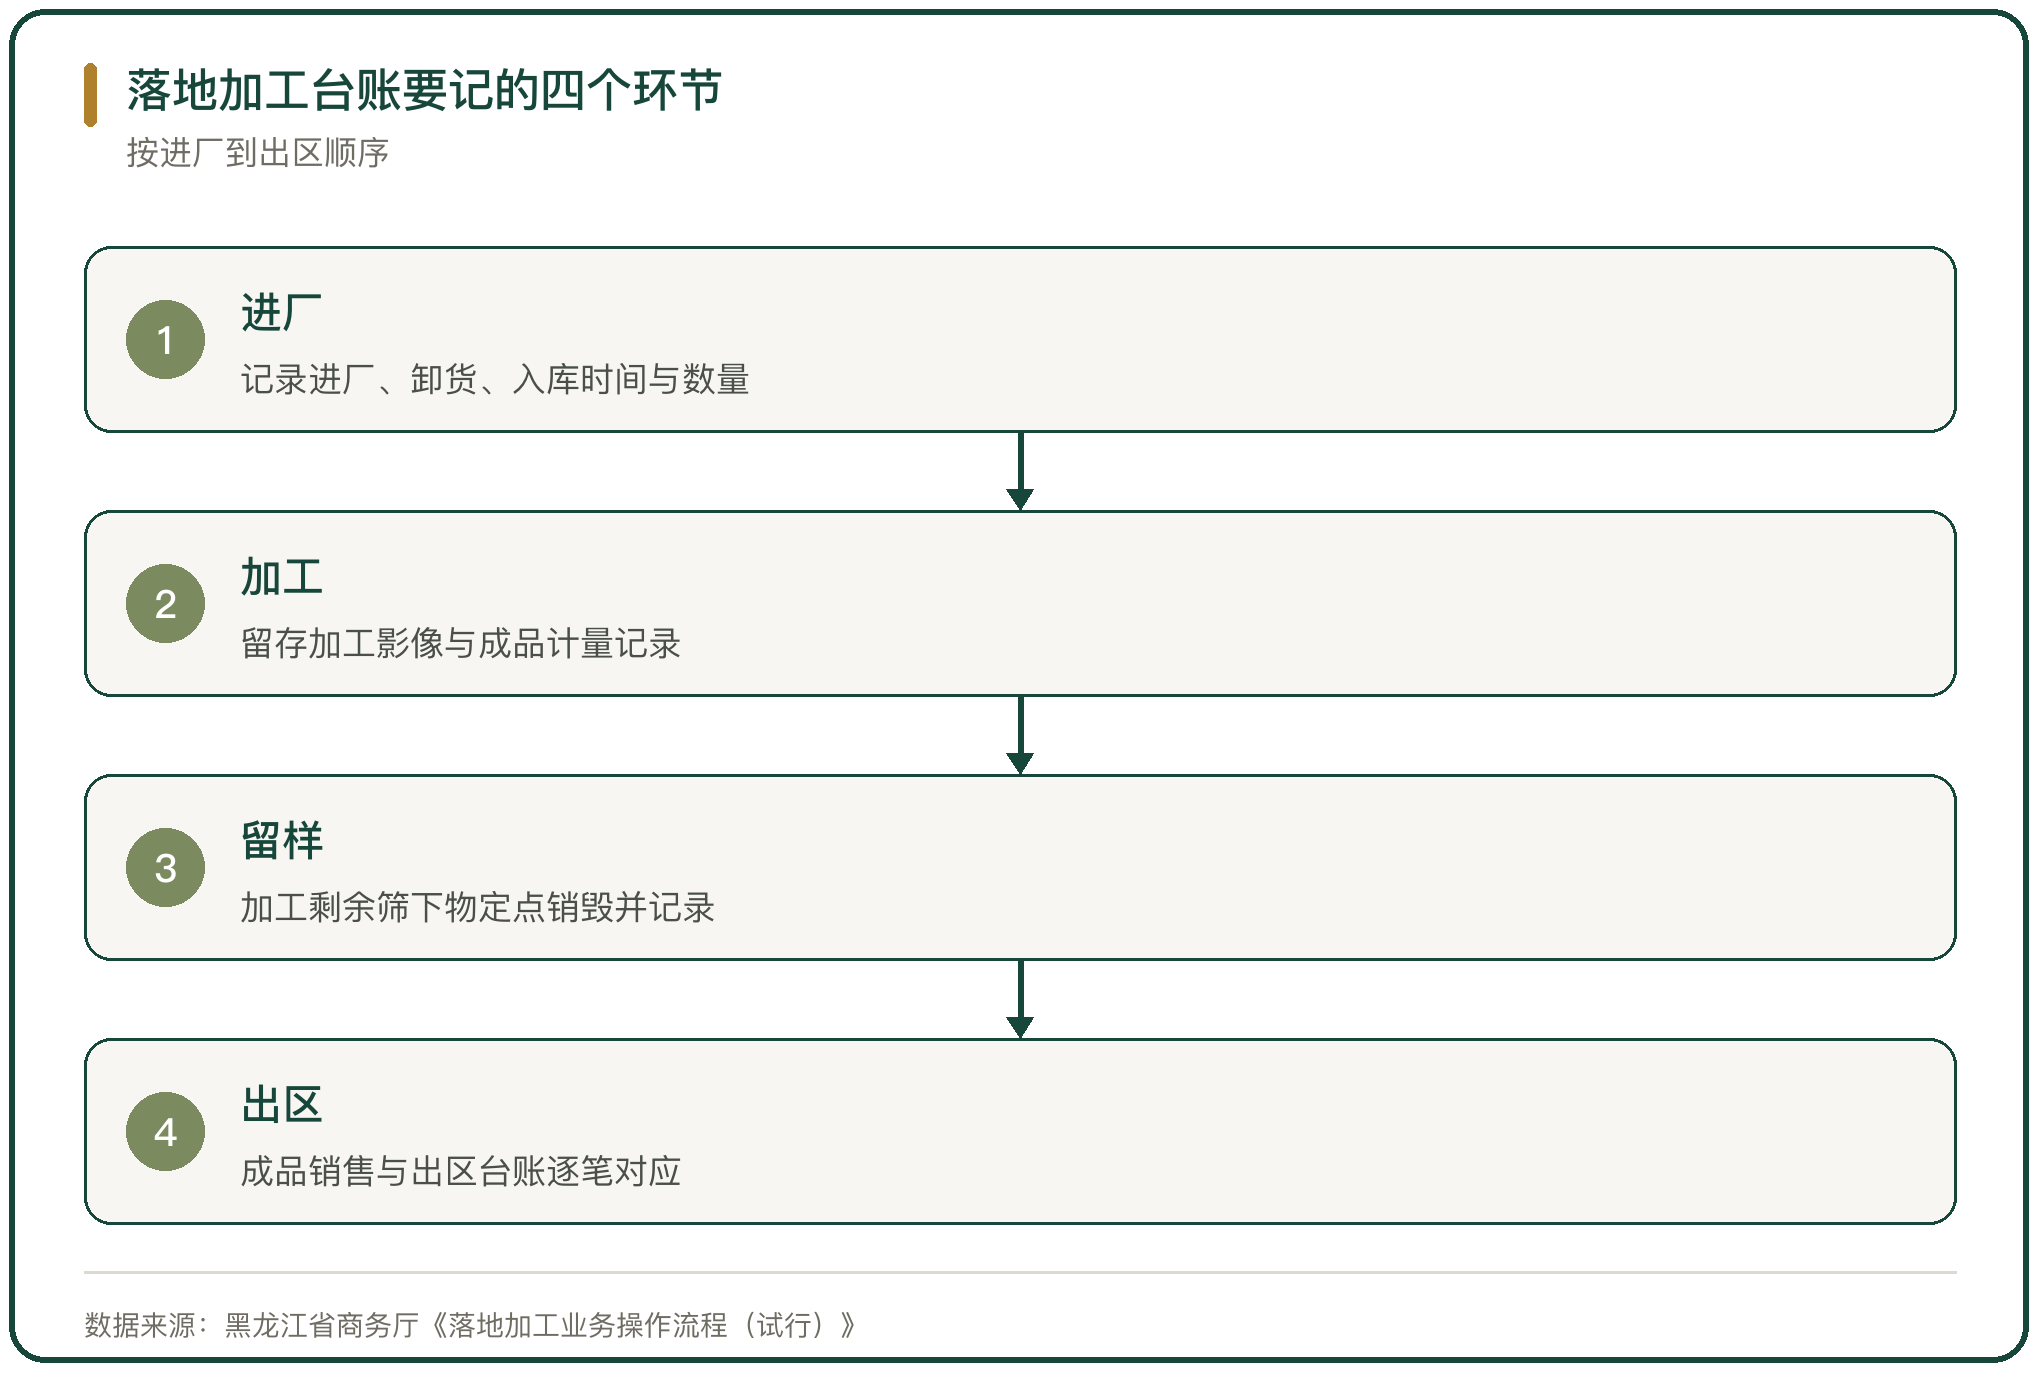
台账是最基础的识别材料。黑龙江省商务厅 2020 年发布的落地加工业务操作流程规定,互市进口商品进入落地加工企业后,企业要建立台账,对进厂、卸货、入库的时间、数量进行记录并留存影像资料;加工剩余筛下物要定点销毁,记录时间与数量并留存影像资料。
进口中药材的留痕要求更细。同一份流程规定,中药材落地加工企业的加工工艺要包括清洗、挑选、烘干等能去除检疫风险的工序,要有下脚料和包装材料专用存放库或场地,进境和销售、加工记录至少保存 2 年。
五、与海关共享的数据
监管要把加工过程看在眼里,靠的是数据对接。防城区人民政府的实施方案要求,落地加工企业按政府要求建设独立隔离的仓储区、与海关共享视频监控及产品加工数据信息,并向政府和海关公开互市贸易进口商品及加工经营情况的台账。
税务和外汇也接进来。满洲里市推进边民互市贸易「高效办成一件事」改革时提到,边民互市交易数据自动同步税务、外汇部门,企业不必单独报送台账;落地加工企业备案与货物出区监管连成一条线。
六、绩效考核是识别标准的执行方式
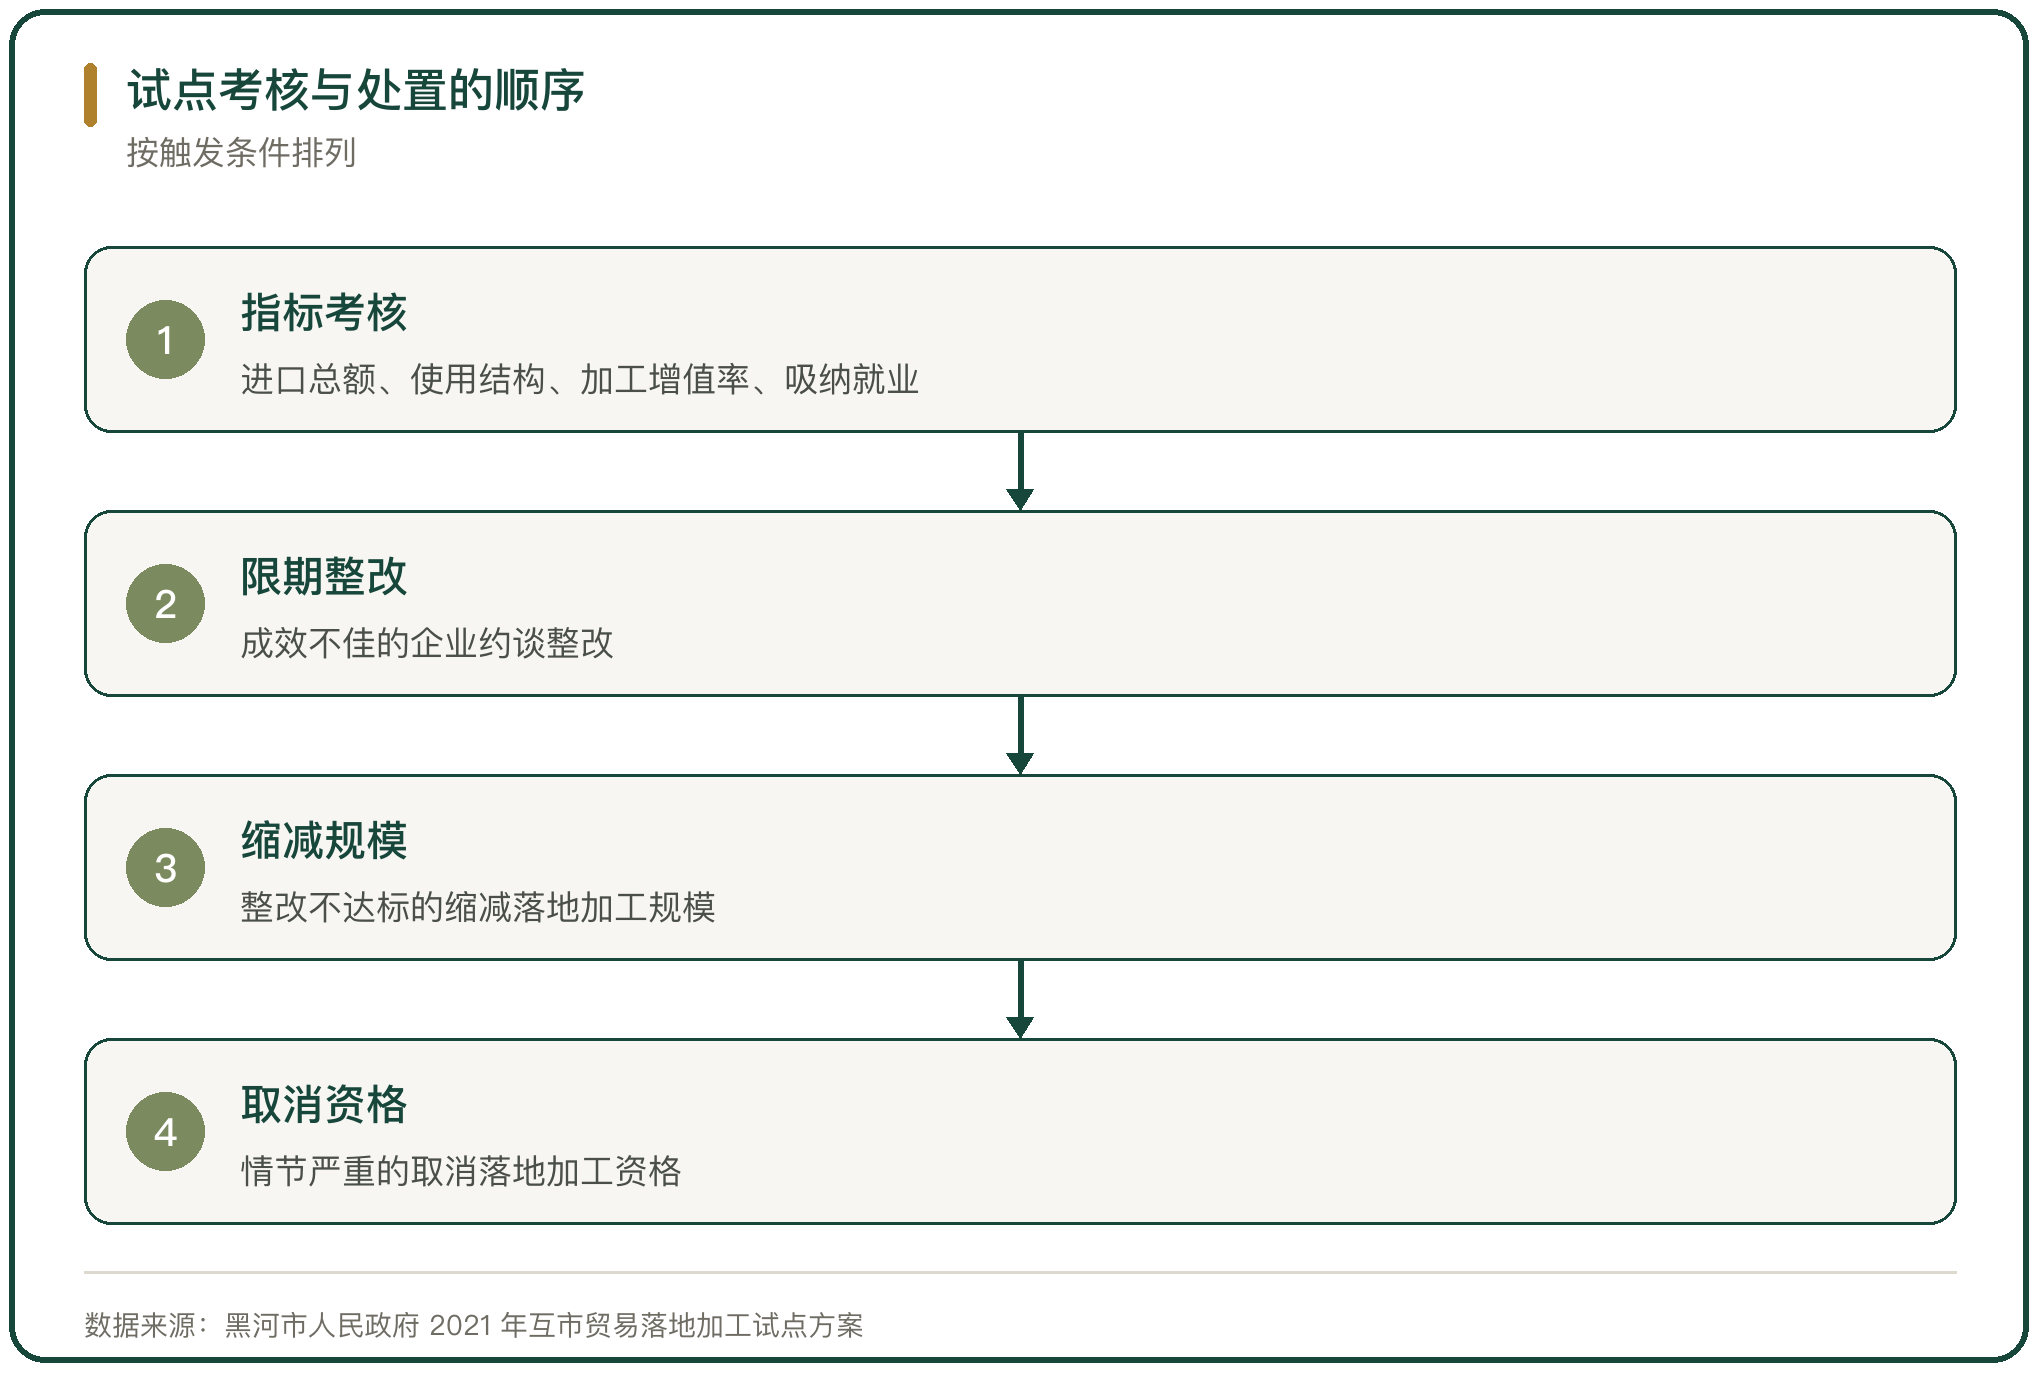
标准要落地就成了考核指标。黑龙江、二连浩特、黑河等地的试点方案给出同一组指标:进口总额、使用结构(包括落地加工、边民自用、直接销售)、加工增值率、吸纳就业。
奖惩写在方案里。对试点成效不佳、考核不达标的企业限期整改或缩减落地加工规模,情节严重的取消落地加工资格。黑河市在方案里还留了处置通道,对规定期限内整改不达标的缩减落地加工规模,对情节严重的取消试点加工资格。
七、预警的触发阈值
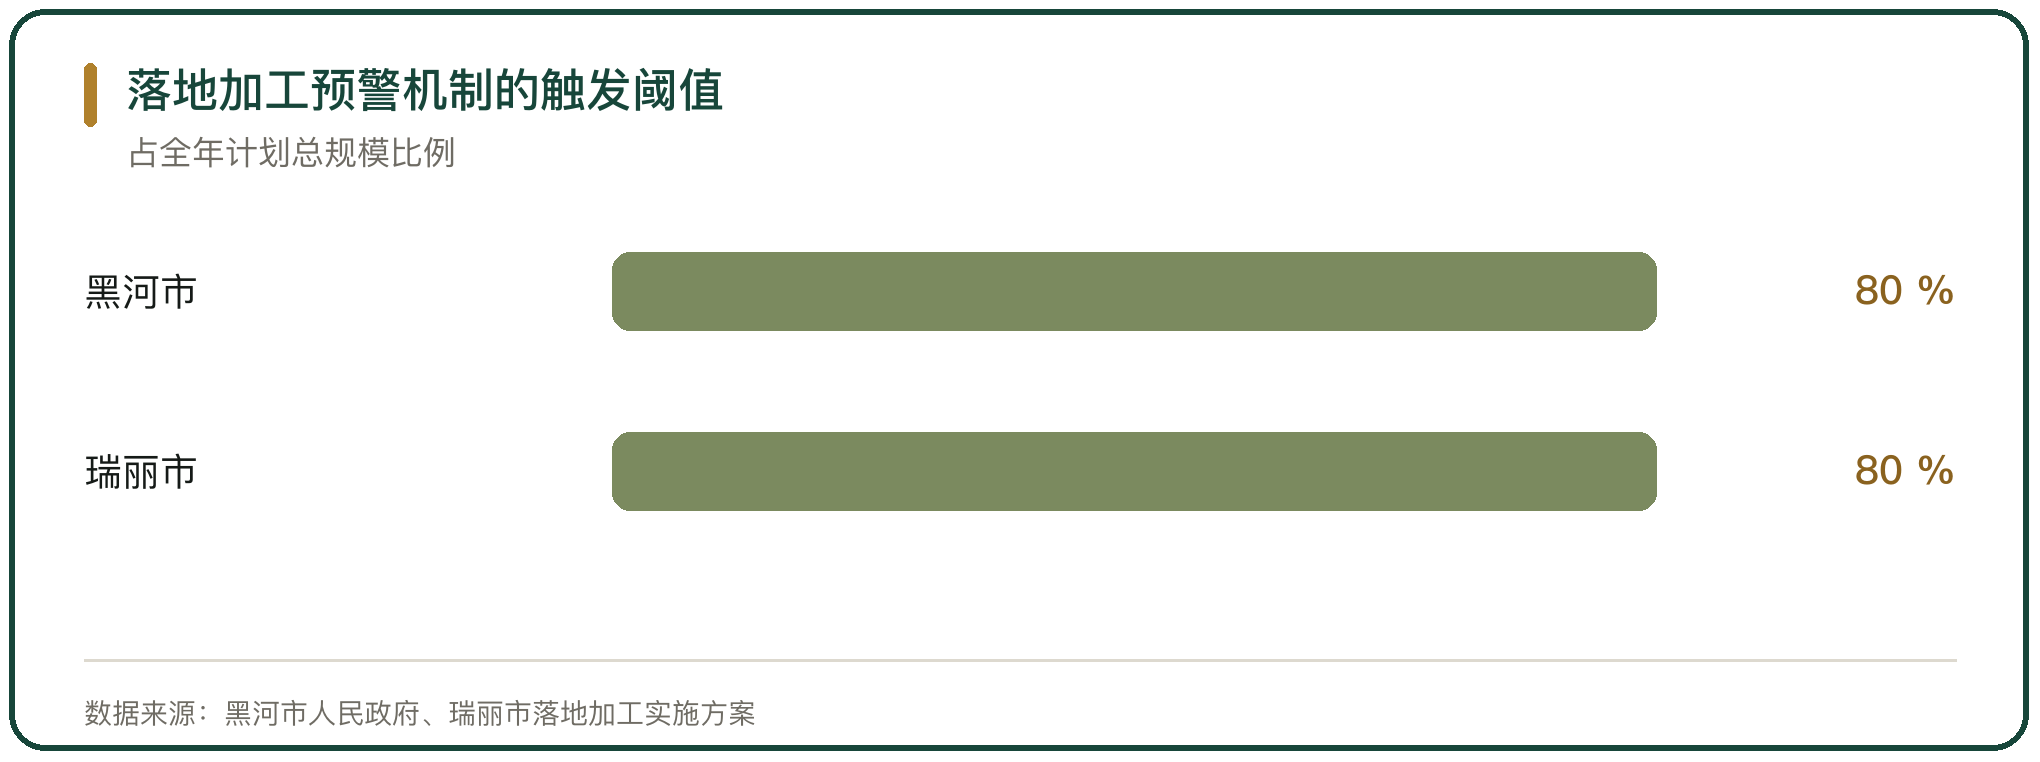
规模本身也是一道信号。黑河市 2021 年的试点方案规定,当互市贸易落地加工规模达到计划总规模 80% 或以上,且按此前月平均进度测算将突破全年计划总规模时,由黑河自贸片区管委会牵头,会同黑河海关、黑河市商务局及时向上级主管部门发出预警。
云南瑞丽的落地加工实施方案用了同一阈值,当规模达到计划总规模 80% 或以上时,由市商务部门牵头、海关配合向各边境县市发出预警。
八、假加工的两种形态
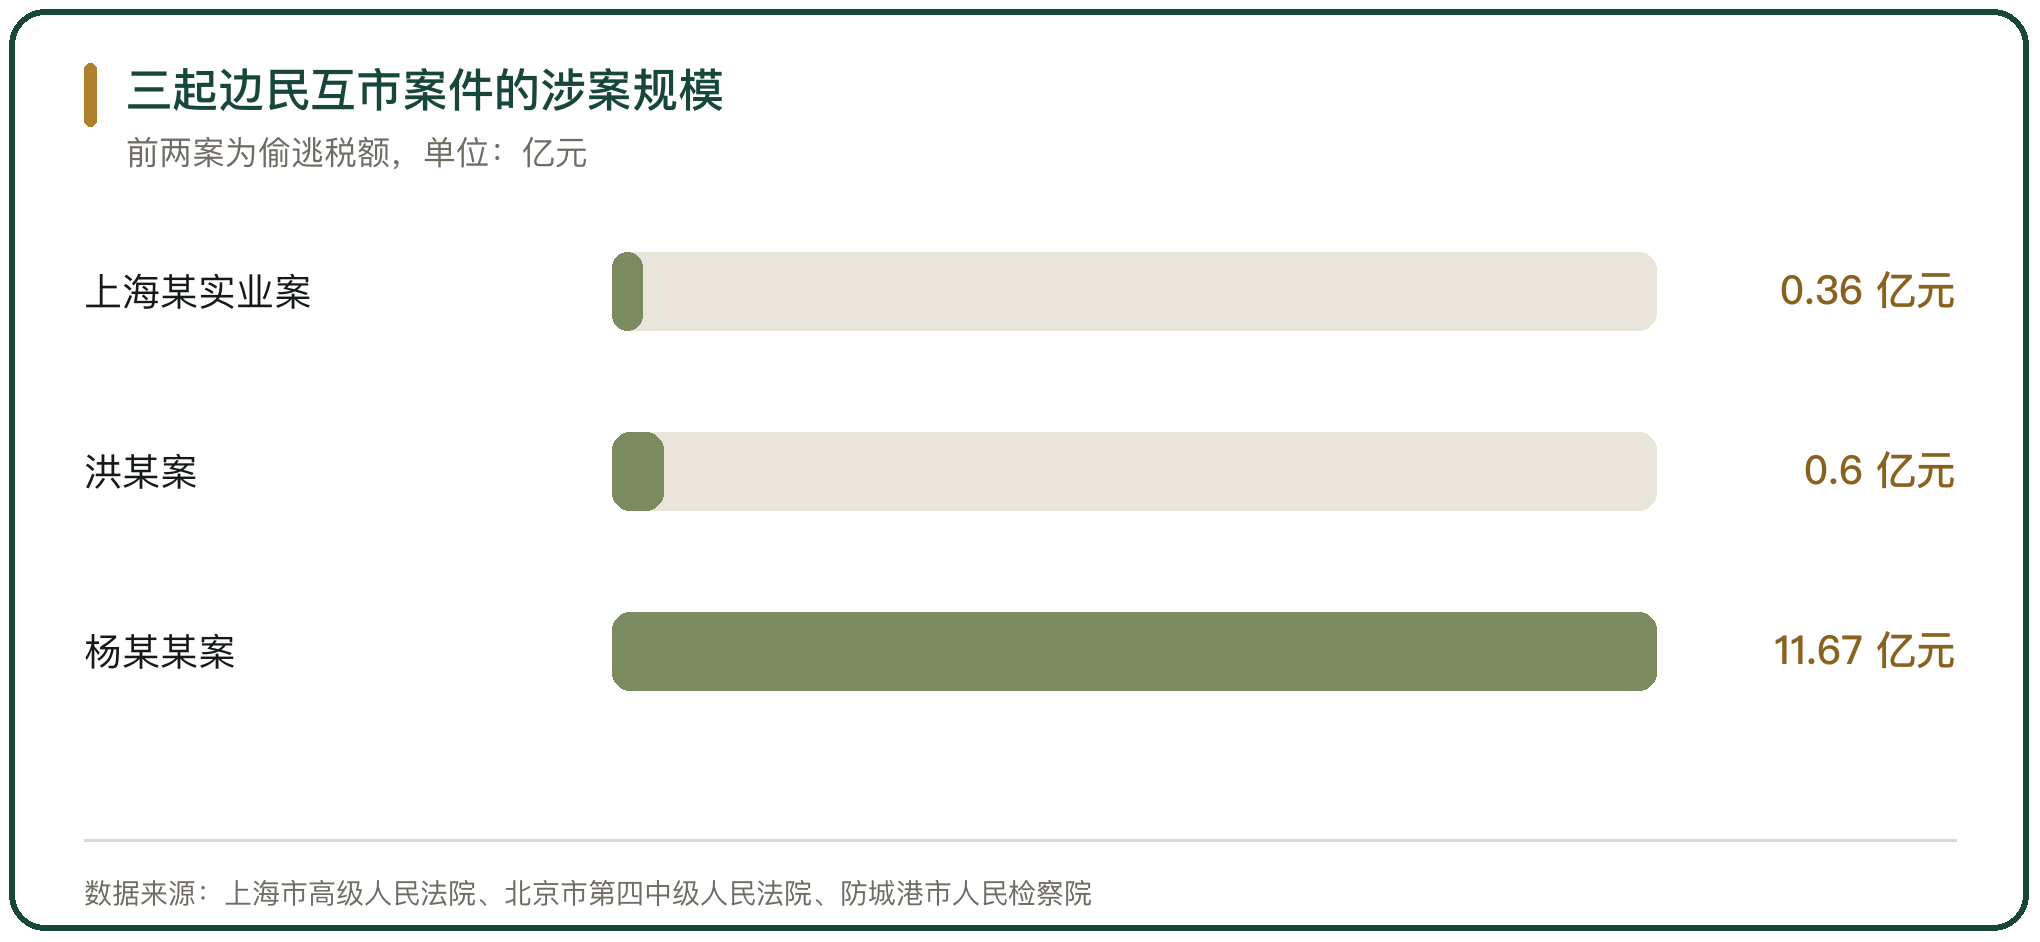
假加工的目标落在税上。第一种形态是伪报贸易性质。北京市第四中级人民法院通报的洪某案里,团伙把本应以一般贸易方式进口的冻南美白虾等水产品 498 柜,在中越边境分装后更换为越南虾厂的包装、打上当地检验检疫证,再以边民互市方式零散背货入境,偷逃应缴税额 5967.55 万元。
第二种形态是只做包装和票据。广西百色市中级人民法院 2023 年 2 月开庭审理的案件里,被告人联系从事落地加工的梁某、黎某燕、莫某等人,帮助将货物伪报贸易性质申报入境,并对部分货物进行更换包装、开具增值税发票。
九、假加工的查处线索
查假加工,靠的是进销存对不上。绥芬河海关的行政处罚决定书(绥关缉查字〔2020〕0007 号)显示,当事人把一车 144000 盒俄罗斯酸奶制品分拆给十几个到数十个边民申报,实际货主是同一家公司;海关认定其伪报贸易方式、偷逃税款 7.195181 万元,没收全部涉案酸奶制品,并对公司和申报人分别罚款 5 万元和 2.2 万元。
票据比对是另一条线。华税税务师事务所梳理的柳州某农业发展公司案里,企业虚构茶青收购业务开出增值税发票,再把道具茶叶报关出口、由越南方面用边民互市方式转回国内,形成循环出口,被追缴骗取的出口退税款 1770 万元。
十、违规的后果与量刑
后果分两层。行政层面是没收货物、罚款、取消落地加工资格;刑事层面按走私普通货物、物品罪处理。上海市高级人民法院披露,上海三中院 2021 年 6 月宣判的上海某实业有限公司案里,2014 年 1 月至 2020 年 8 月公司通过边民互市方式申报进口冻对虾 169 票、偷逃应缴税额 3580 万余元,公司被判罚金 1700 万元,直接负责的主管人员被判有期徒刑 5 年 6 个月。
团伙层面更重。广西防城港市人民检察院提起公诉的杨某某、周某某等人案里,团伙 2017 年 4 月至 2020 年 8 月通过边民互市区伪报贸易性质走私香菇、木耳、茶叶等农副产品 624 柜,价值 11.67 亿余元、偷逃应缴税款 2.6 亿余元,还帮助国内公司骗取出口退税 2.2 亿余元,主犯被判无期徒刑。
11、识别标准的落点
把这几条合起来,真加工和假加工的分界就清楚了:原料进厂以后有没有发生实质性的形态和用途改变,中间过程有没有独立的仓储区、影像记录和可核对的台账,产出的成品能不能按独立的市场价格卖出,票据、资金和物流三条线能不能对上同一批货。
四条里任何一条断掉,加工就只是名义。政策设计的难点在于,边境加工企业的原料来自分散的边民、成品销往分散的国内客户,链条长、单笔金额小,监管要在这个结构里把每一笔都对上。



写点看法