

经第三国转口的风险与判定
一、第三国转口的几种常见做法
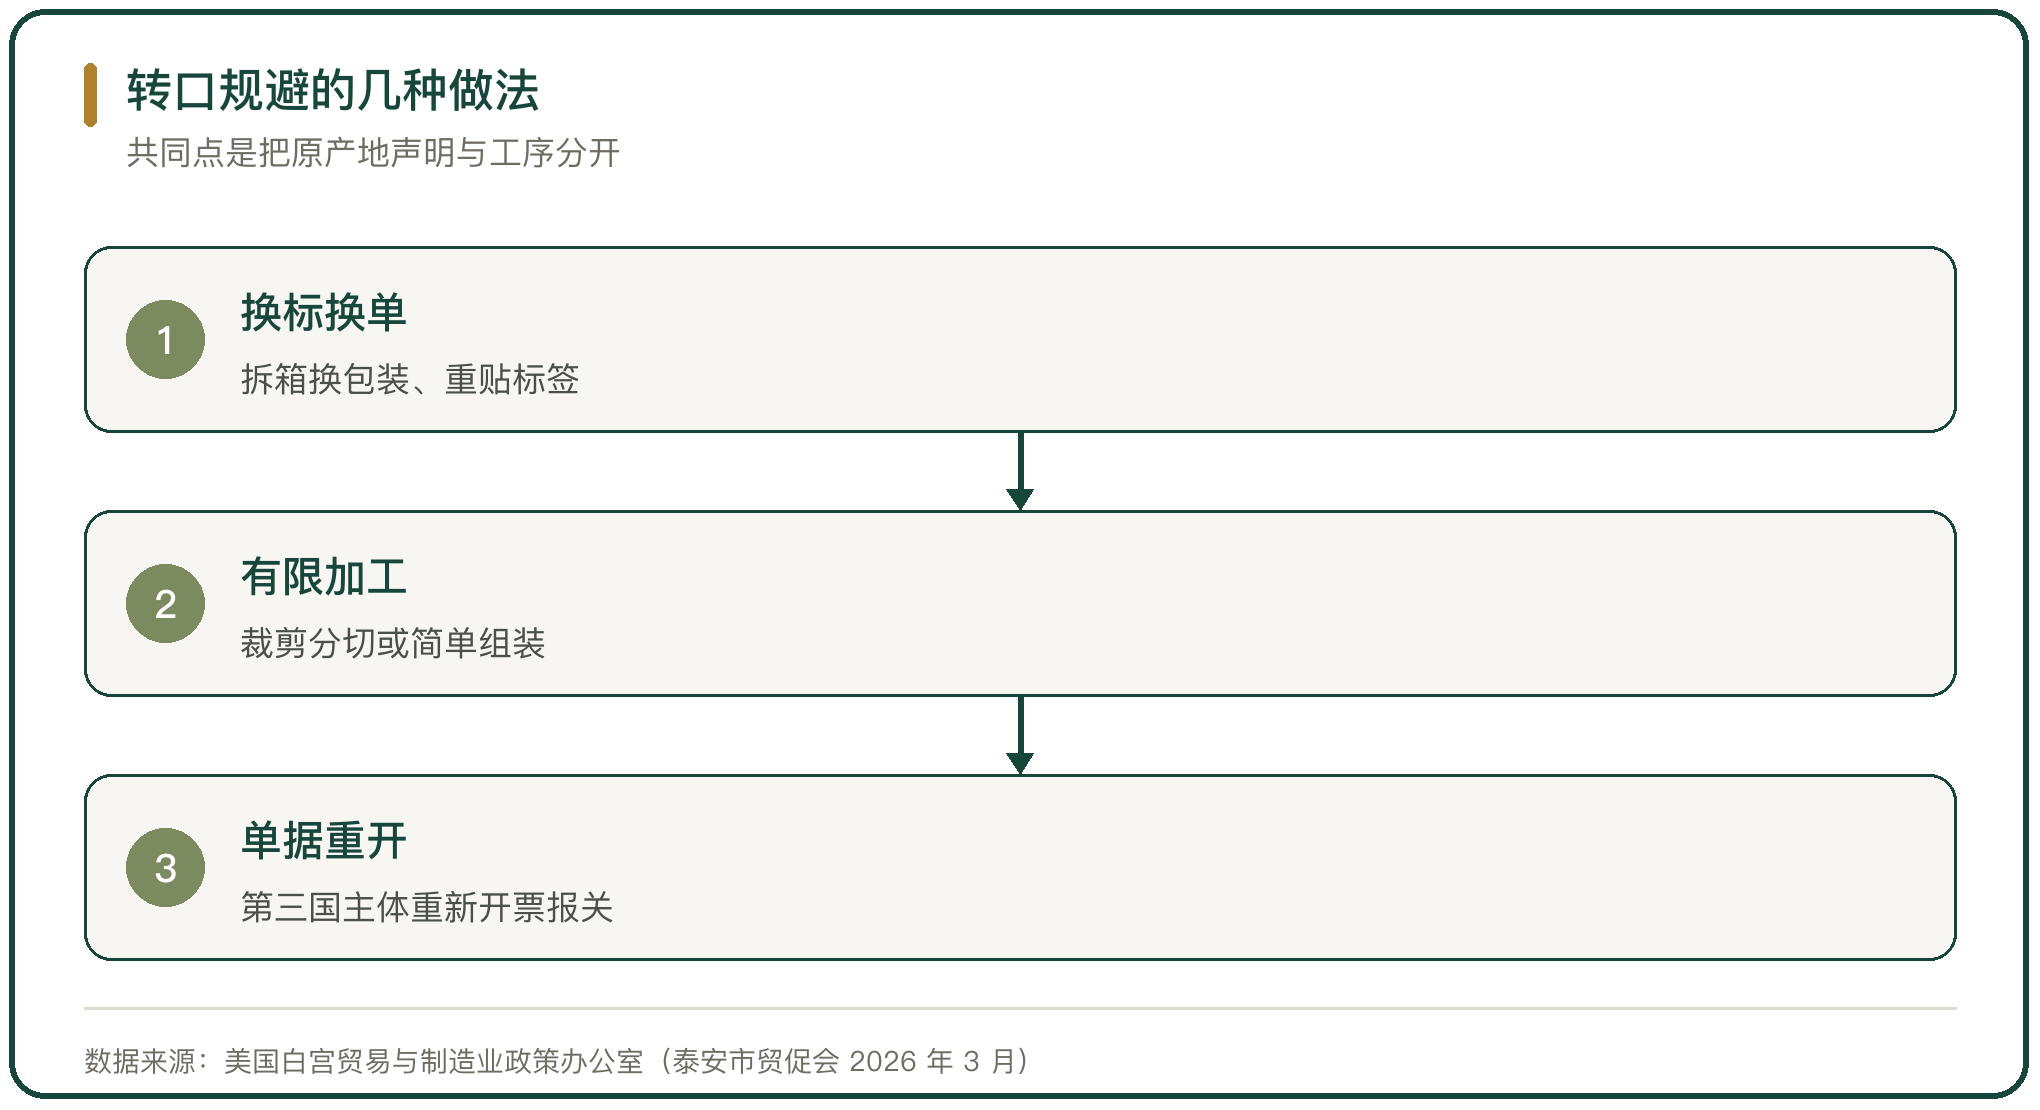
转口按操作方式分 3 类。一类是换标与换单证,货物在第三国拆箱、换包装、重贴标签,再以第三国原产申报;一类是有限加工,在第三国做裁剪、缝合、分切、复卷或简单组装,核心部件仍来自境内;一类是单据重开,用第三国主体重新开票、重新报关,货物本身没有变化。
三类做法的共同点是把原产地声明与真实生产工序分开。美国白宫贸易与制造业政策办公室在 2026 年 8 月 13 日的报告里把这类安排描述为跨境转运网络,列举了换标、重包装、重新开票、轻微加工与虚假原产地申报等动作。
二、原产地判定的实质性转变标准
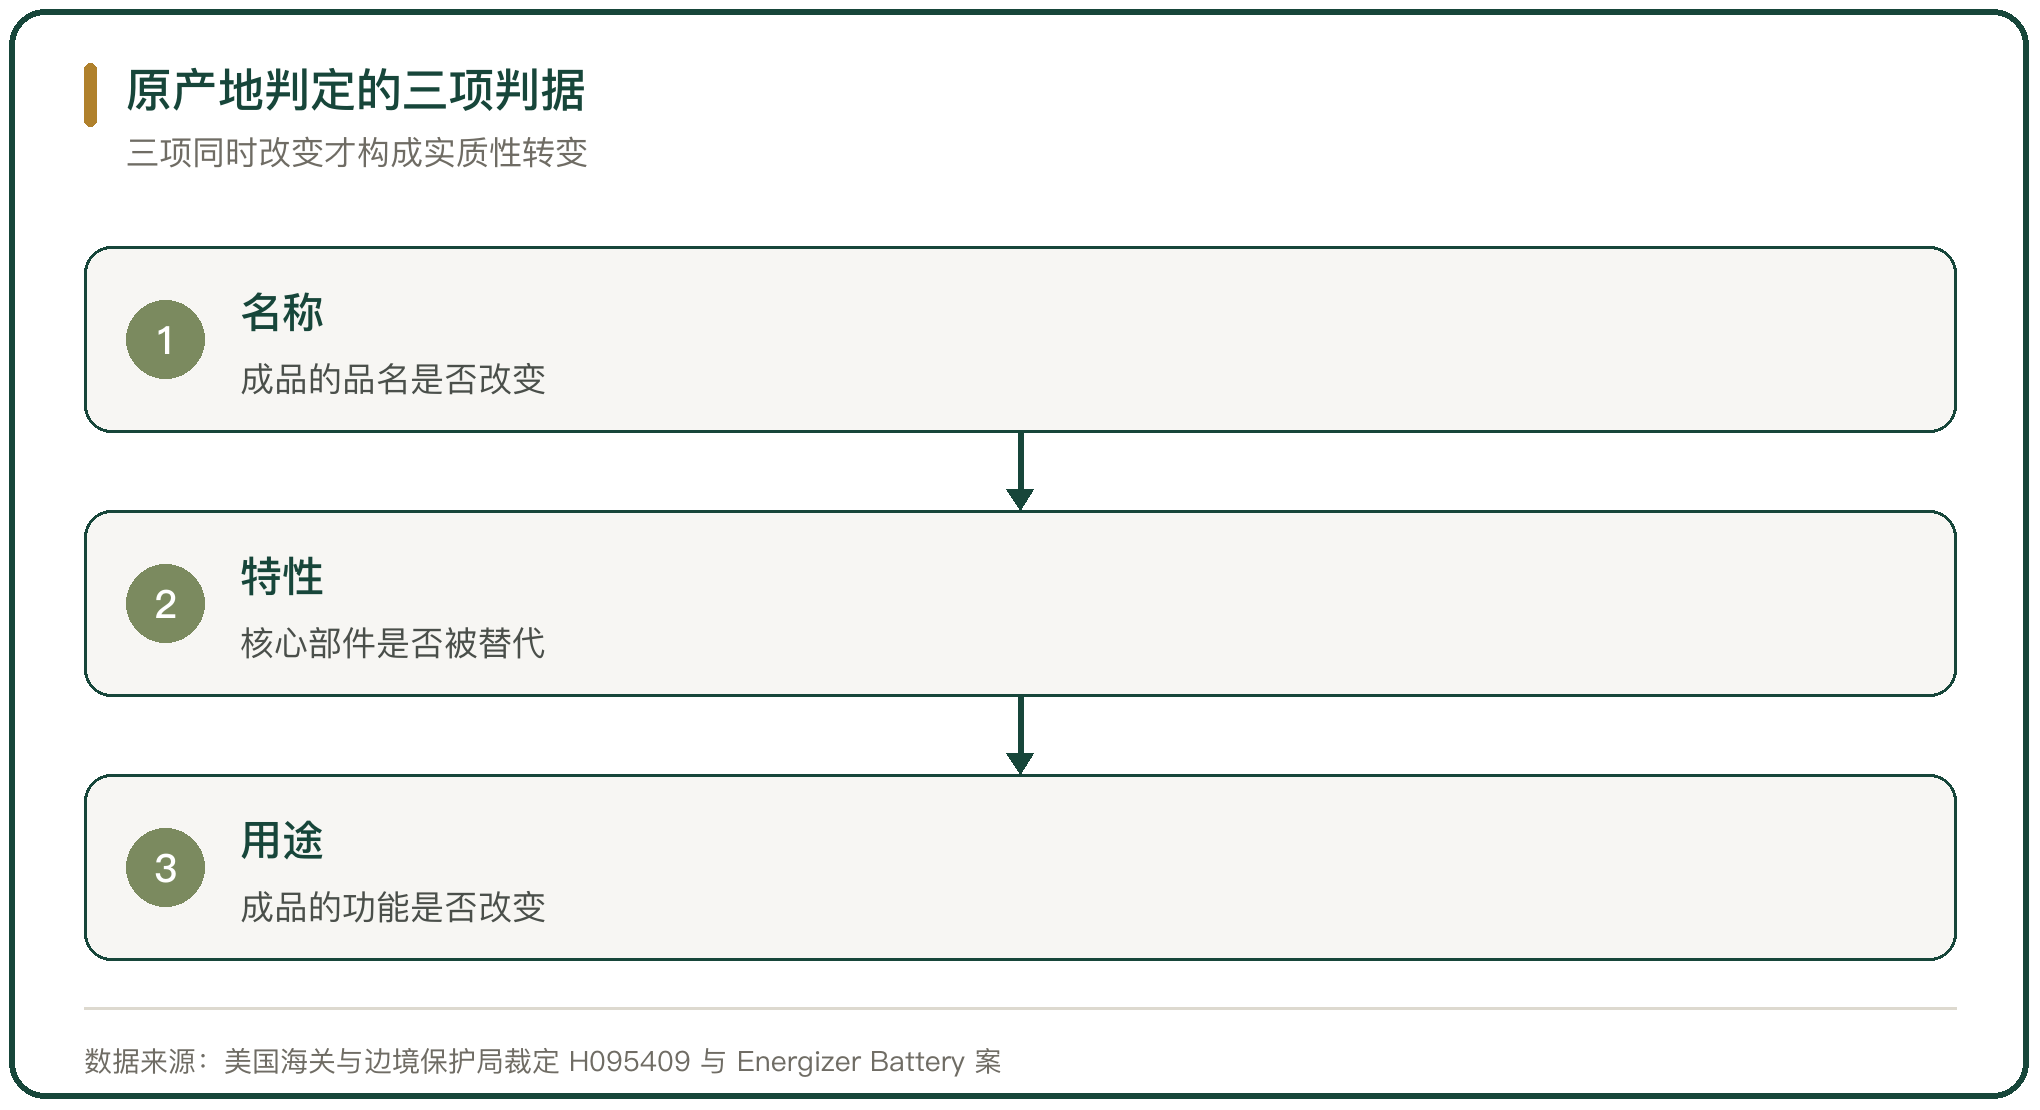
美国判定货物原产地的核心标准是实质性转变。判据落在名称、特性与用途三项上,名称、特性、用途都发生改变,才算在第三国完成了实质加工。这套标准来自美国法院的长期判例,美国国际贸易法院在 Uniroyal 案中认定,进口鞋面加外底在美国组装,鞋面仍是成品鞋的核心部分,未构成实质性转变。
判例给出的分界是可核查的。美国海关与边境保护局 2010 年的裁定 H095409 中,把玻璃管加工成太阳能电池的工序耗时占整个成品生产时间的 5/6,加工地成本含量约 43%,因此认定发生实质性转变;2015 年对韩华面板组装案的裁定相反,组装耗时不到 1 天,组装地成本含量最高 8.6%,电池本身决定了成品的核心特性,原产地仍是电池生产地。
三、美国海关升级原产地核查系统
2025 年 4 月 15 日起,美国海关与边境保护局启用升级版原产地核查系统,重点针对经越南、马来西亚、墨西哥等第三国转口以规避关税的货物。进口商被要求提交三级供应链溯源资料,包括产品生产工序流程图、原材料采购发票,以及工厂的能源使用与运转明细。
对越南、马来西亚、泰国、印度尼西亚和墨西哥等重点国家,美国海关实行每票必查。被认定逃避关税的,按逃税金额 300% 处罚,并追缴过去 10 年的相关利润、冻结涉案账户。中国贸促会贸易推广交流中心的梳理提到,这套核查把监管对象从单个报关单延伸到整条供应链。
四、EAPA 反规避调查的推进
反规避调查的依据是《2015 年执行和保护法案》。按美国海关与边境保护局的公开通报,截至 2025 年底其发起的 EAPA 调查超过 420 起,其中涉及经马来西亚、越南、泰国转运的案件占比较高。同年,EAPA 调查追回的未缴关税超过 4 亿美元,其中一起涉及经印度尼西亚、韩国和越南转运的案件,涉案金额约 2.5 亿美元。
调查流程包括启动、临时措施与终裁。2026 年 2 月 11 日,美国海关对中联重科北美公司发布调查启动与临时措施通知,怀疑其把中国原产的移动高空作业平台申报为墨西哥原产,以规避针对中国产品的反倾销与反补贴税令。临时措施要求进口商在放行前提交完整文件并全额缴纳预估的双反税。
五、床垫与热敏纸两类典型案件
床垫案的链条是集团内部转口。中国母公司生产弹簧、泡沫、面料,第三国关联工厂只做裁剪、缝合与包装,成品以东南亚原产申报。美国海关按实质性转变原则认定,核心工艺与主要增值环节仍在中国,第三国组装未改变商品的名称、特性与用途,原产地仍是中国。
热敏纸案是上下游合作转口。中国完成赋予感热功能的涂布工序,马来西亚合作工厂只做母卷分切与复卷,申报为马来西亚原产。调查中发现马来西亚工厂缺少涂布产能,还与中国生产商共用地址,面对信息索要时相关供应商拒绝配合,美国海关据此适用不利推定,认定存在通过马来西亚转运规避双反税的行为。
六、白宫转口风险报告的国别分档
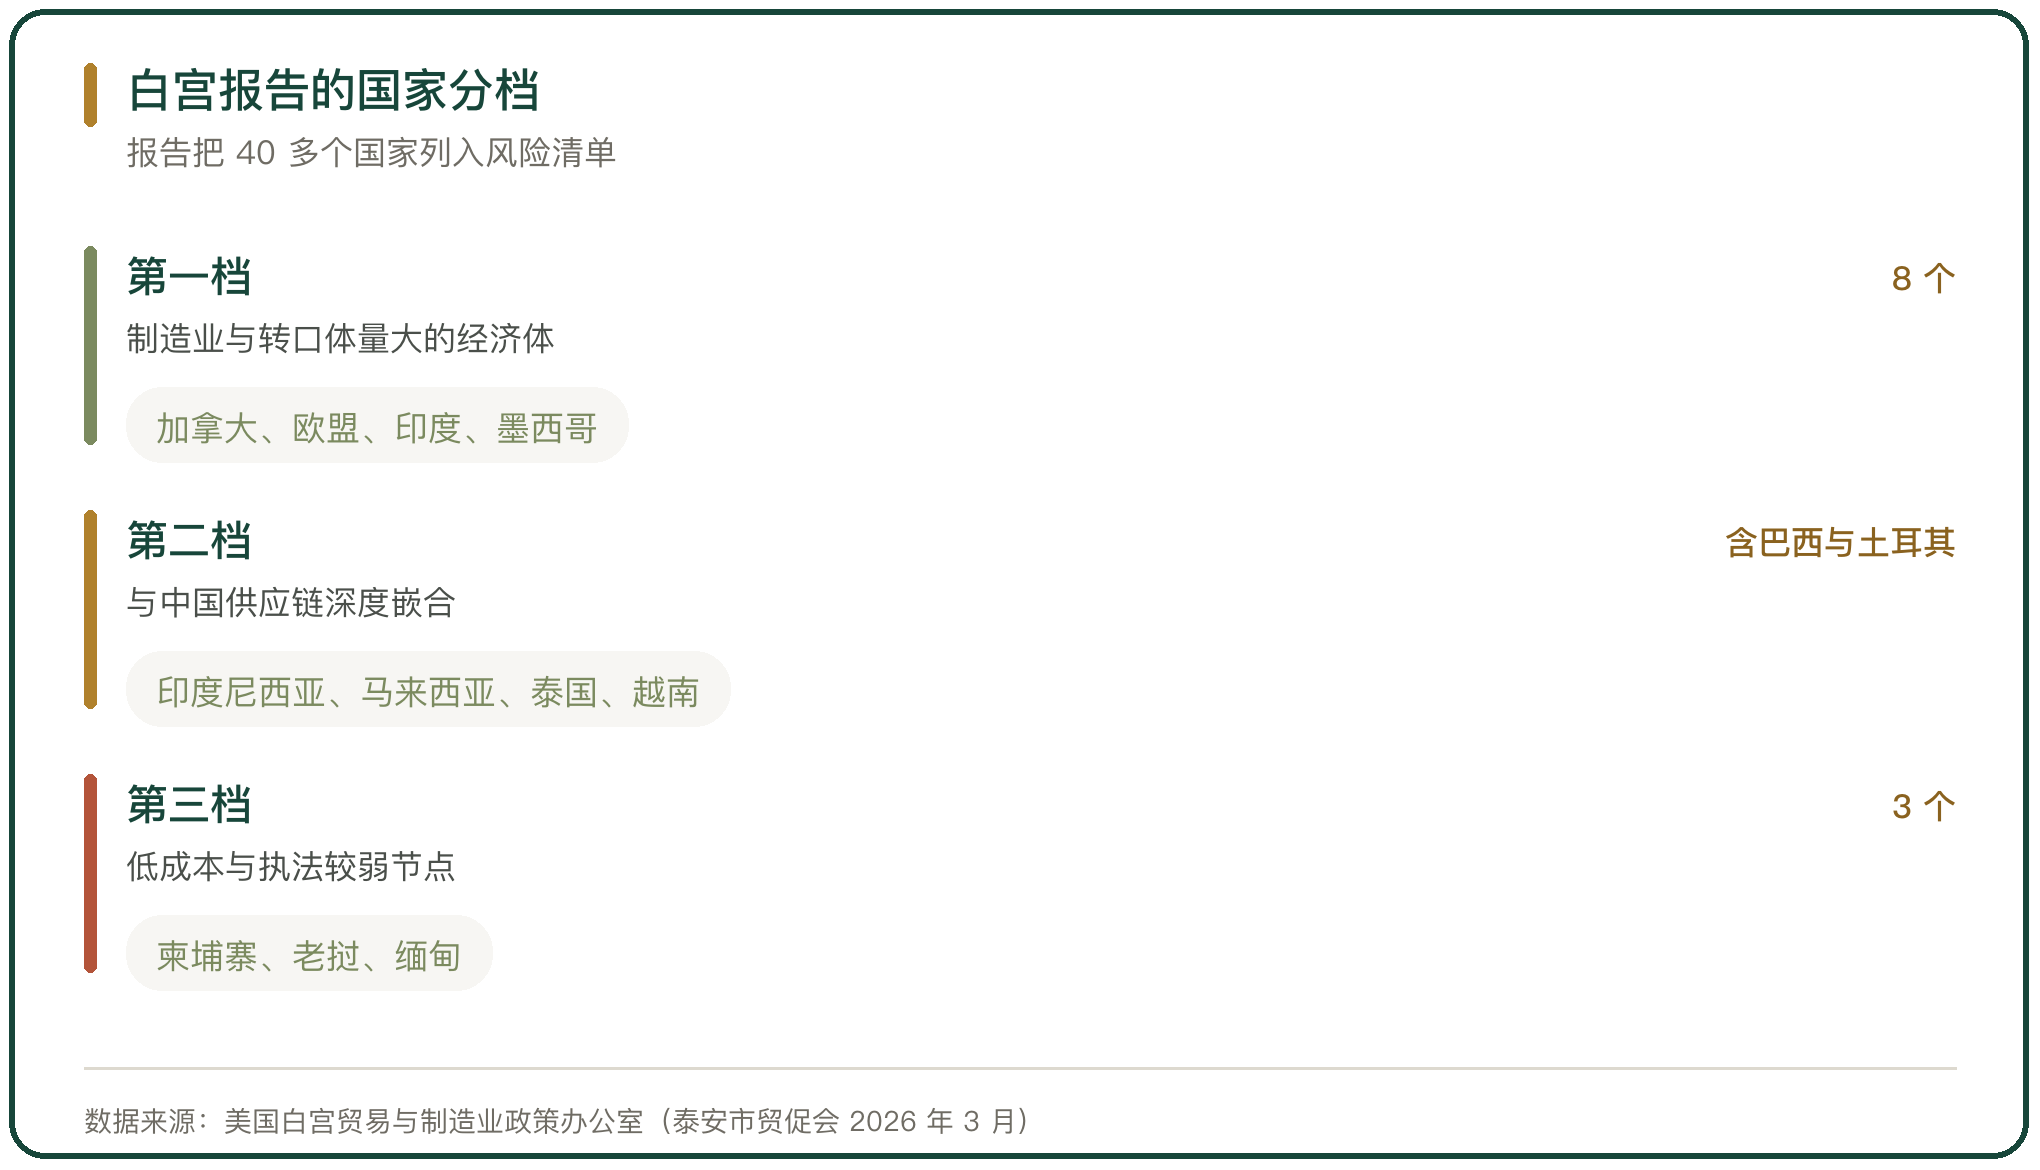
2026 年 8 月 13 日,美国白宫贸易与制造业政策办公室发布 25 页报告,把 40 多个国家列入非法转口风险清单,分 3 档。第一档 8 个,包括加拿大、欧盟、印度、以色列、日本、墨西哥与韩国。第二档包括印度尼西亚、马来西亚、泰国、越南,以及巴西与土耳其。第三档是柬埔寨、老挝与缅甸。
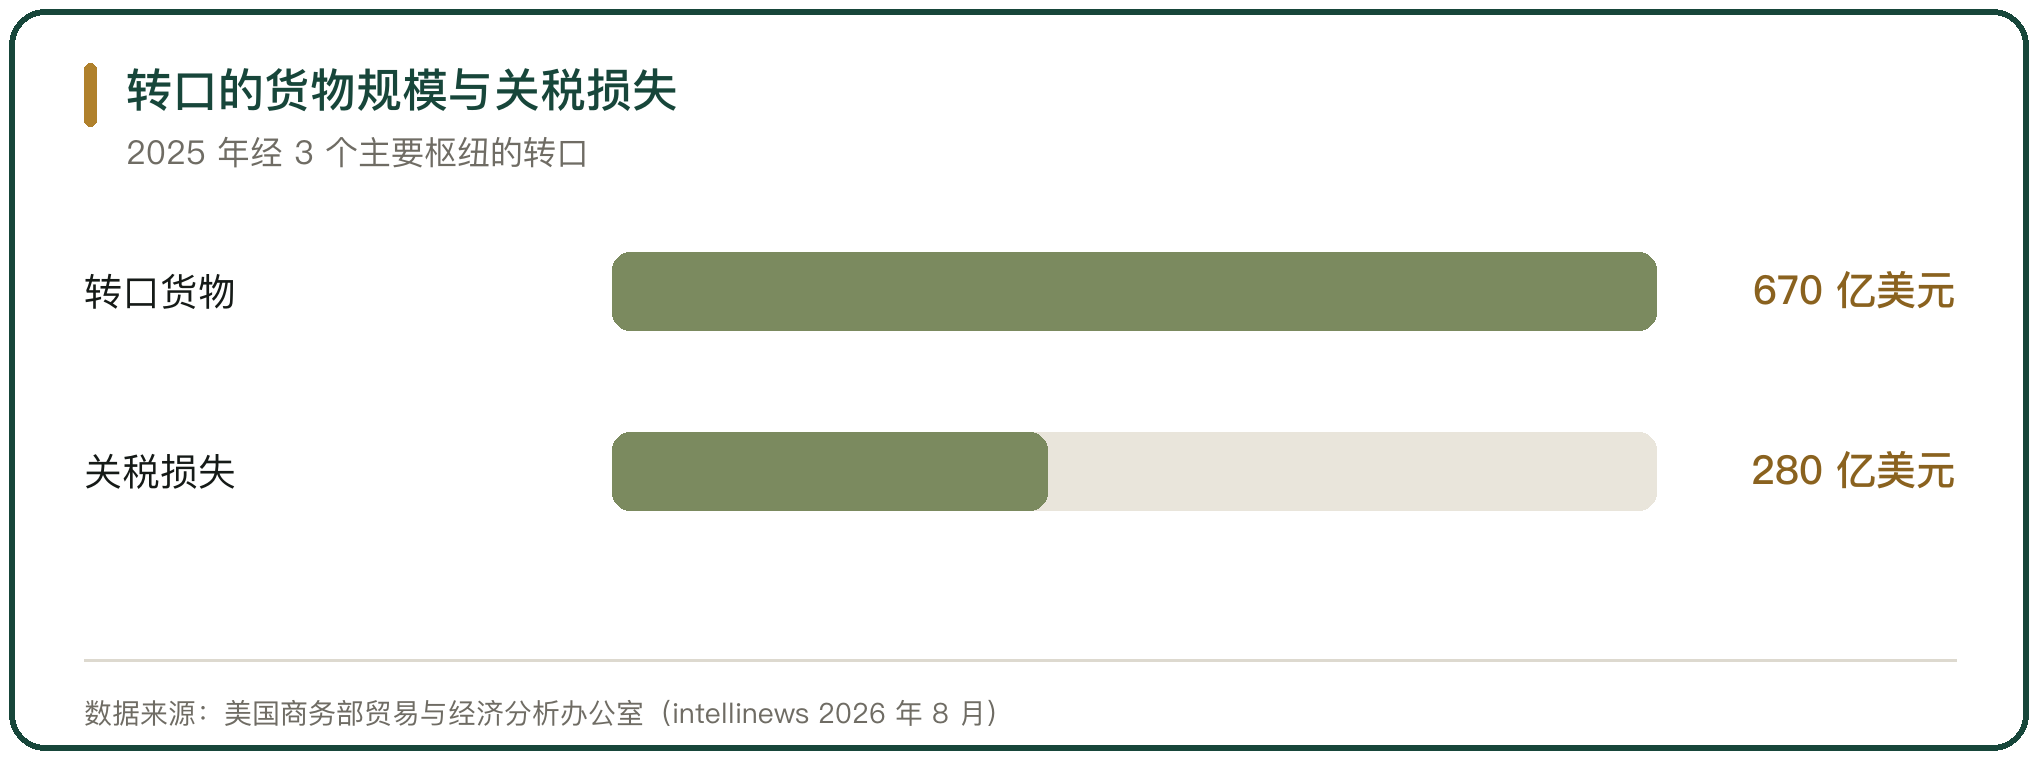
报告援引美国商务部贸易与经济分析办公室的测算,2025 年经墨西哥、印度、越南 3 个主要枢纽从中国转口至美国的货物约 670 亿美元,造成美国关税损失约 280 亿美元。报告把节点分为生产侧与物流侧,生产侧做轻装配、贴标与检测,物流侧做集拼、仓储、改单证与再出口。
七、转口被认定后的责任层级
责任按主观过错分级。按《美国法典》第 19 编第 1592 条,不实申报分过失、重大过失与欺诈三层,即便没有主观欺诈意图,只要未能证明已尽到合理注意义务,也可能被认定为过失或重大过失,面临漏缴税款 2 倍到 4 倍的罚款。情节严重的,罚金可达货物等值金额,并可能移交司法部启动民事或刑事程序。
民事与刑事会联动。2025 年第九巡回上诉法院维持了对 Sigma 公司约 2600 万美元的判决,认定其通过伪造文件与转运规避针对中国制造管件的反倾销税,案件适用虚假陈述法。美国国会议员还在推动法案,主张对经第三国转运规避关税的出口商追究刑事责任。
八、第三国一侧的配合与限制
第三国也在收紧出口端的原产地核查。泰国商业部外贸厅要求出口商在申请原产地证书之前先申请商品原产地核查,并计划增加重点监控商品清单,跟踪可能被冒充泰国产品以规避美国 301 条款、232 条款的商品。越南海关在 2019 年就识别出数十种从中国进口、被贴上越南制造标签后出口美国的商品。
限制来自信息获取。第三国工厂的产能、工序与地址,进口商往往不做实地核查,完全依赖供应商单方声明。美国海关在热敏纸案中把共用地址与产能缺失作为不利推定的依据,说明核查的重点已经从报关单转向生产记录、物料清单与工厂实地情况。
九、转口安排的风险与合规门槛
风险有 3 层。第一层是货物风险,被认定规避后中止报关单清算、冻结账户,货物滞留口岸;第二层是资金风险,补税与罚款按漏缴税款的 2 倍到 4 倍计,涉案金额大的案件会延伸到美国境内的销售公司;第三层是刑事风险,欺诈层级的案件移交司法部,可能触及监禁。
合规门槛落在证据上。进口商要能提供生产工序、原料采购与工厂运转 3 类资料,证明第三国加工达到了实质性转变。做不到这一点的转口安排,在每票必查与不利推定之下很难成立。
十、经第三国转口的判断
经第三国转口的判定不看货物流向,看加工实质。核心工序与主要增值环节留在境内的,第三国的换标、分切、简单组装都不构成实质性转变,原产地仍按中国认定。
执法的重心在供应链穿透。美国海关从 2025 年 4 月起对重点国家每票必查,要求三级溯源资料;EAPA 调查与司法部贸易欺诈案件把责任从报关行延伸到进口商与销售公司。第三国的配合核查、进口商的尽职调查与单证留存,构成转口安排能否成立的三项条件。



写点看法