

惩罚性关税与实质性改变认定
关键词 惩罚性关税301 关税232 关税双反税实质性改变原产地
一、对美出口关税的叠加结构
对美出口的最终关税按基础税率加各项加征计算,公式为最惠国税率加 301 关税加 232 关税加双反税加芬太尼关税加对等关税。中国商品的最惠国税率通常在 0 到 10%,芬太尼关税为 20%,对等关税为 10%。
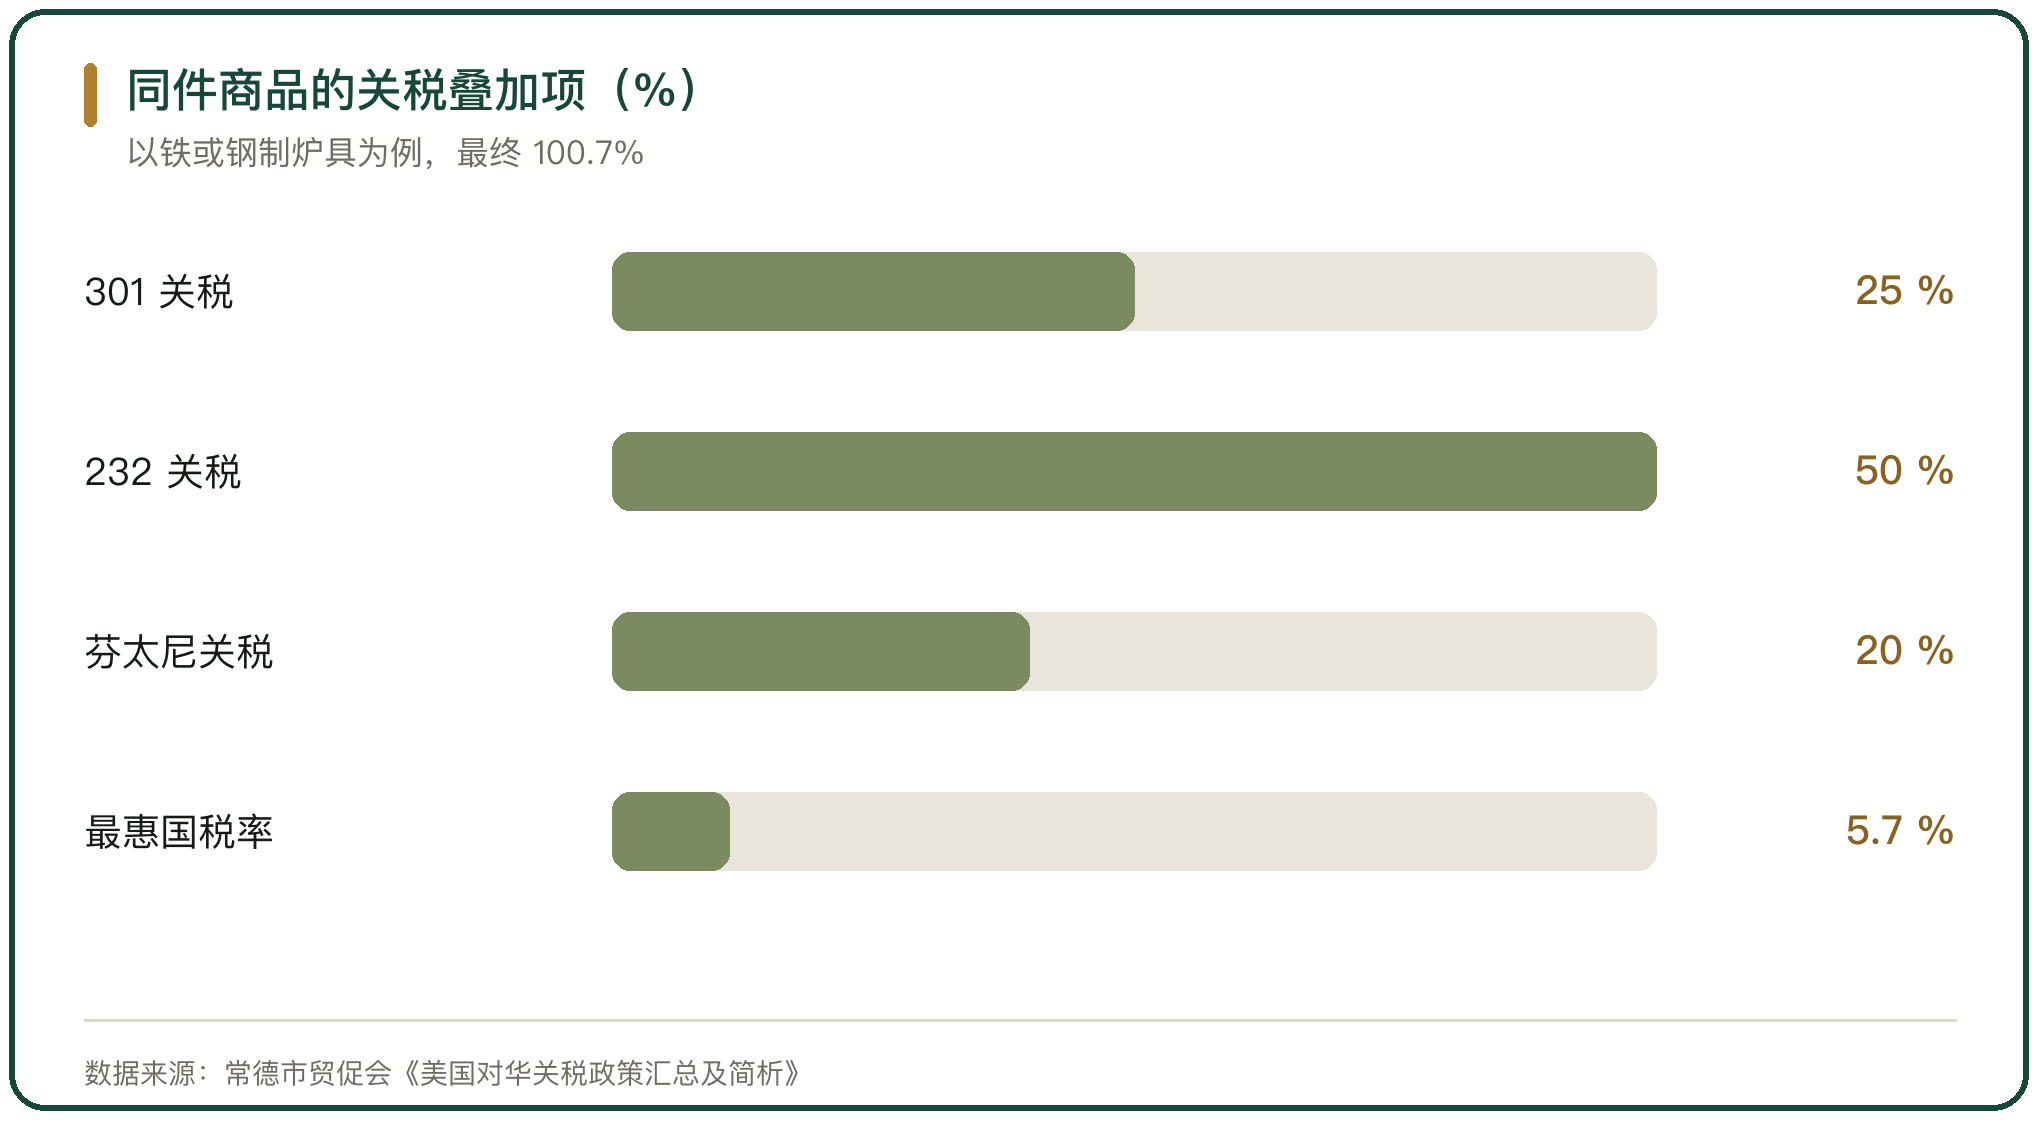
叠加之后,同一件商品的税率差别很大。以铁或钢制炉具为例,最惠国税率 5.7%,同时落在 301 与 232 清单内,叠加 25% 的 301 关税、50% 的 232 关税与 20% 的芬太尼关税,最终为 100.7%。只落在 232 清单内的钢铝产品,最终关税为最惠国税率加 232 关税加 20% 的芬太尼关税。
二、301 与 232 关税的适用清单
301 关税依据《1974 年贸易法》第 301 条款,以技术转让、知识产权与创新方面的贸易行为为由加征,税率在 7.5% 到 25% 之间,个别产品提高到 100%,包括注射器和针头、电动汽车。
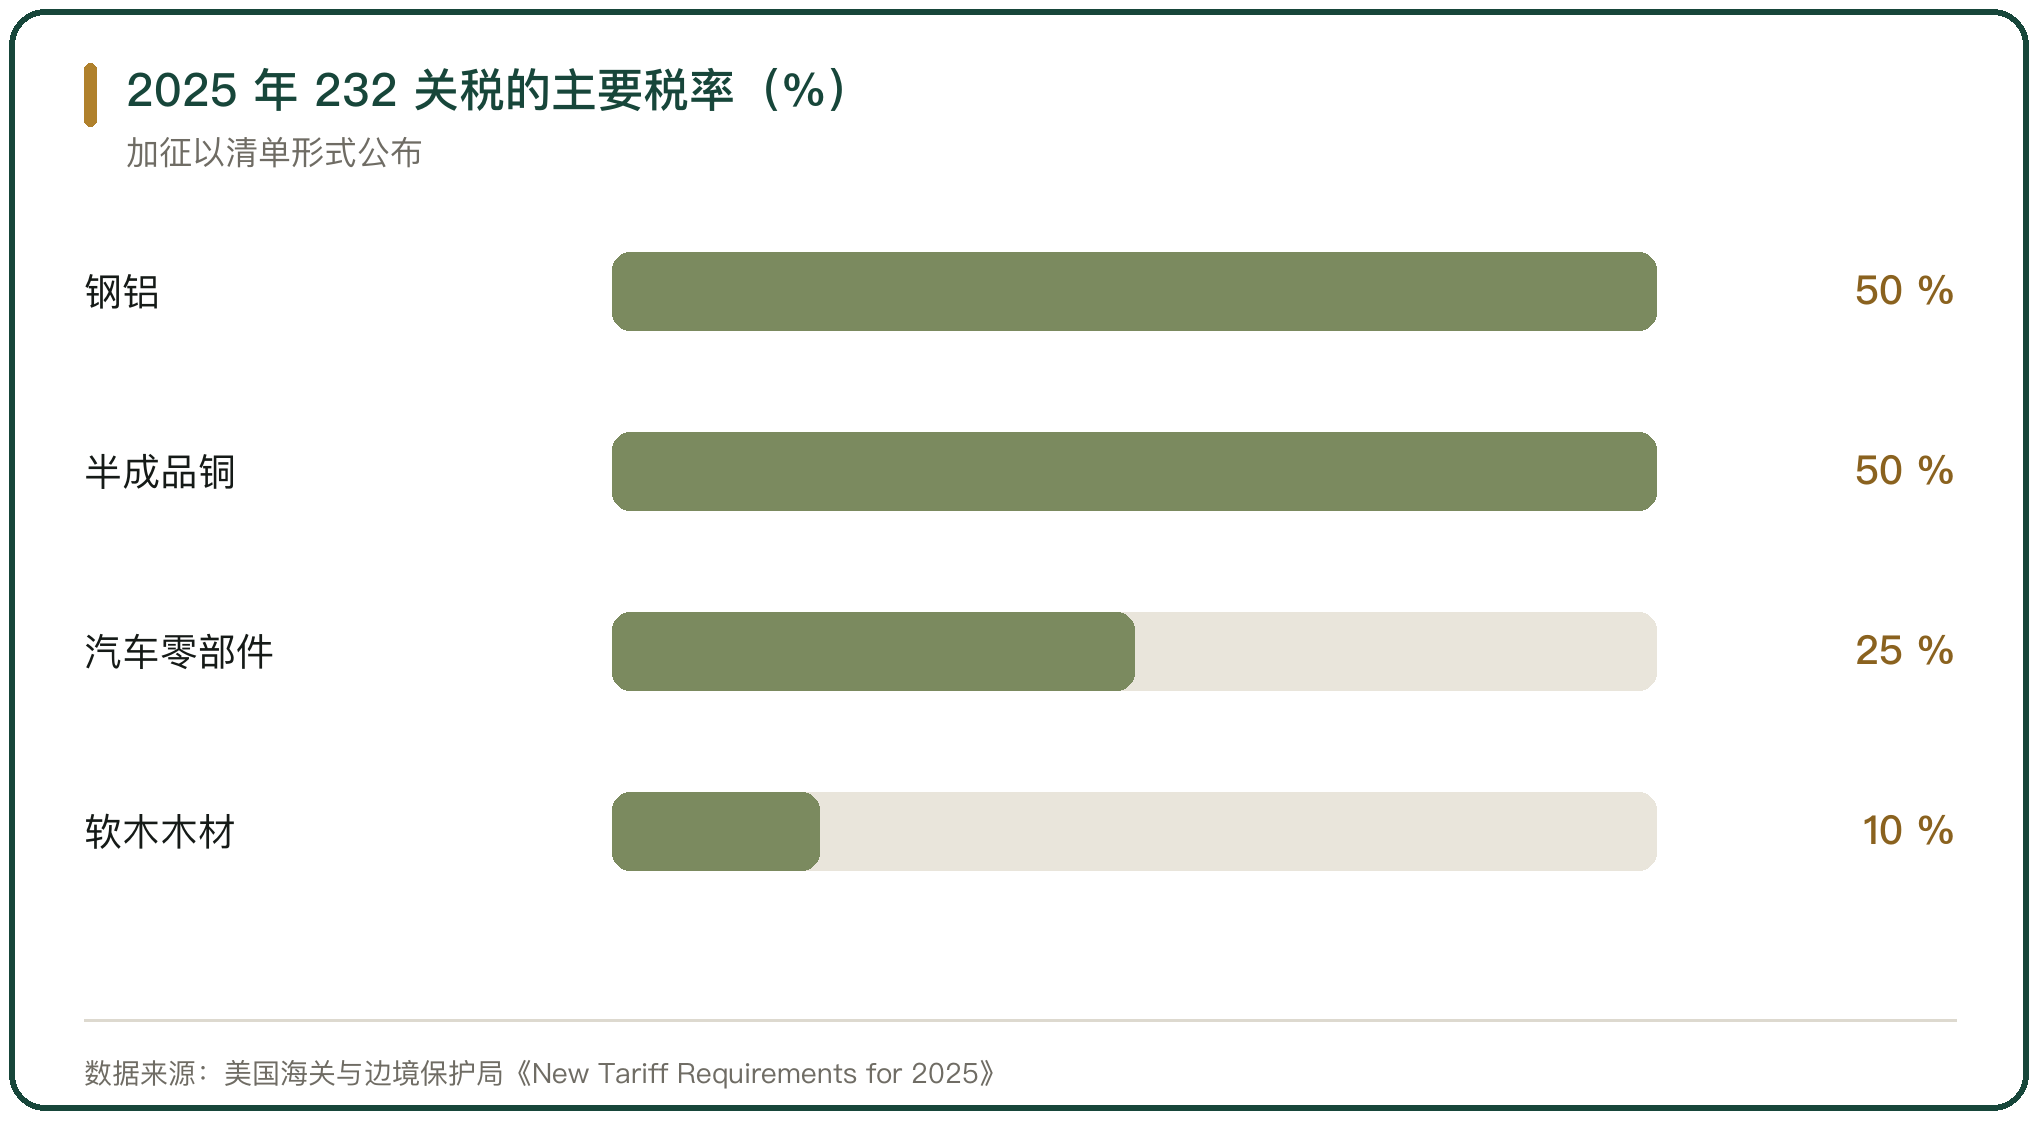
232 关税依据《1962 年贸易扩展法》第 232 条款,以国家安全为由对特定产品加征。钢铁与铝及其衍生品的税率自 2025 年 6 月 4 日起提高到 50%,汽车与部分零部件自 2025 年 5 月 3 日起为 25%,半成品铜与铜密集衍生品自 2025 年 8 月 1 日起为 50%,软木木材与木制家具自 2025 年 10 月 14 日起为 10% 到 25%。加征以清单形式公布,商品是否在清单内,决定了要交哪几项。
三、双反税的惩罚性来自倾销与补贴认定
双反税指反倾销税与反补贴税。美国商务部认定存在倾销或补贴后,按对应产品的特定税率征收,与 301、232 的固定税率不同,双反税率因案而异。光伏产品的双反税合计可达 254%,是惩罚性最强的一类。
双反税的适用范围以原产地为界。反倾销与反补贴税令只覆盖在令内国家生产的货物,货物是否落在令内,取决于原产地认定。境外完成的产品如果被认定原产地仍在令内国家,也要缴税,这条规则把转口安排与原产地判定连在一起。
四、实质性改变的判据
实质性改变按名称、特性、用途三项判定。加工改变了成品的品名、决定成品核心特性的部件、以及成品的功能,才构成实质性改变。美国国际贸易法院在浓缩橙汁案中认定,进口的浓缩橙汁赋予了成品橙汁的核心特性,未构成实质性改变;在手电筒案中认定,进口部件组装成手电筒后未失去各自名称,原产地仍是部件来源地。
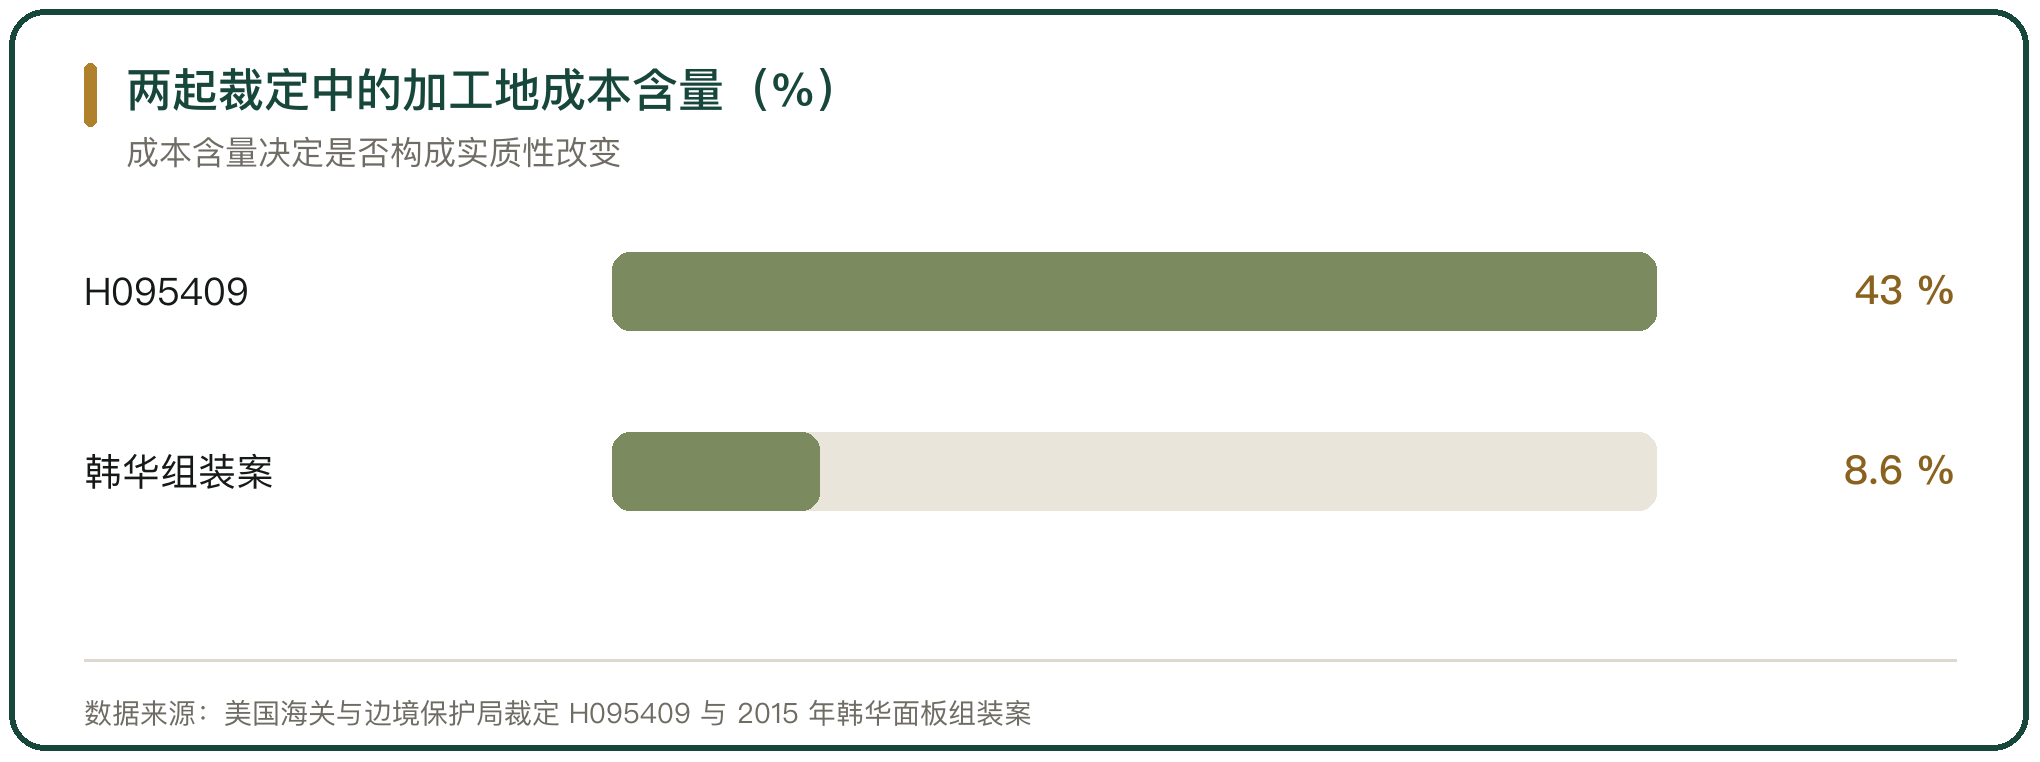
三项判据要同时成立。组装工序的复杂程度、加工地成本含量与耗时的占比,是判定的辅助依据。美国海关 2010 年的裁定把加工地成本含量约 43%、耗时占比 5/6 作为构成实质性改变的依据。
五、光伏反规避案的原产地之争
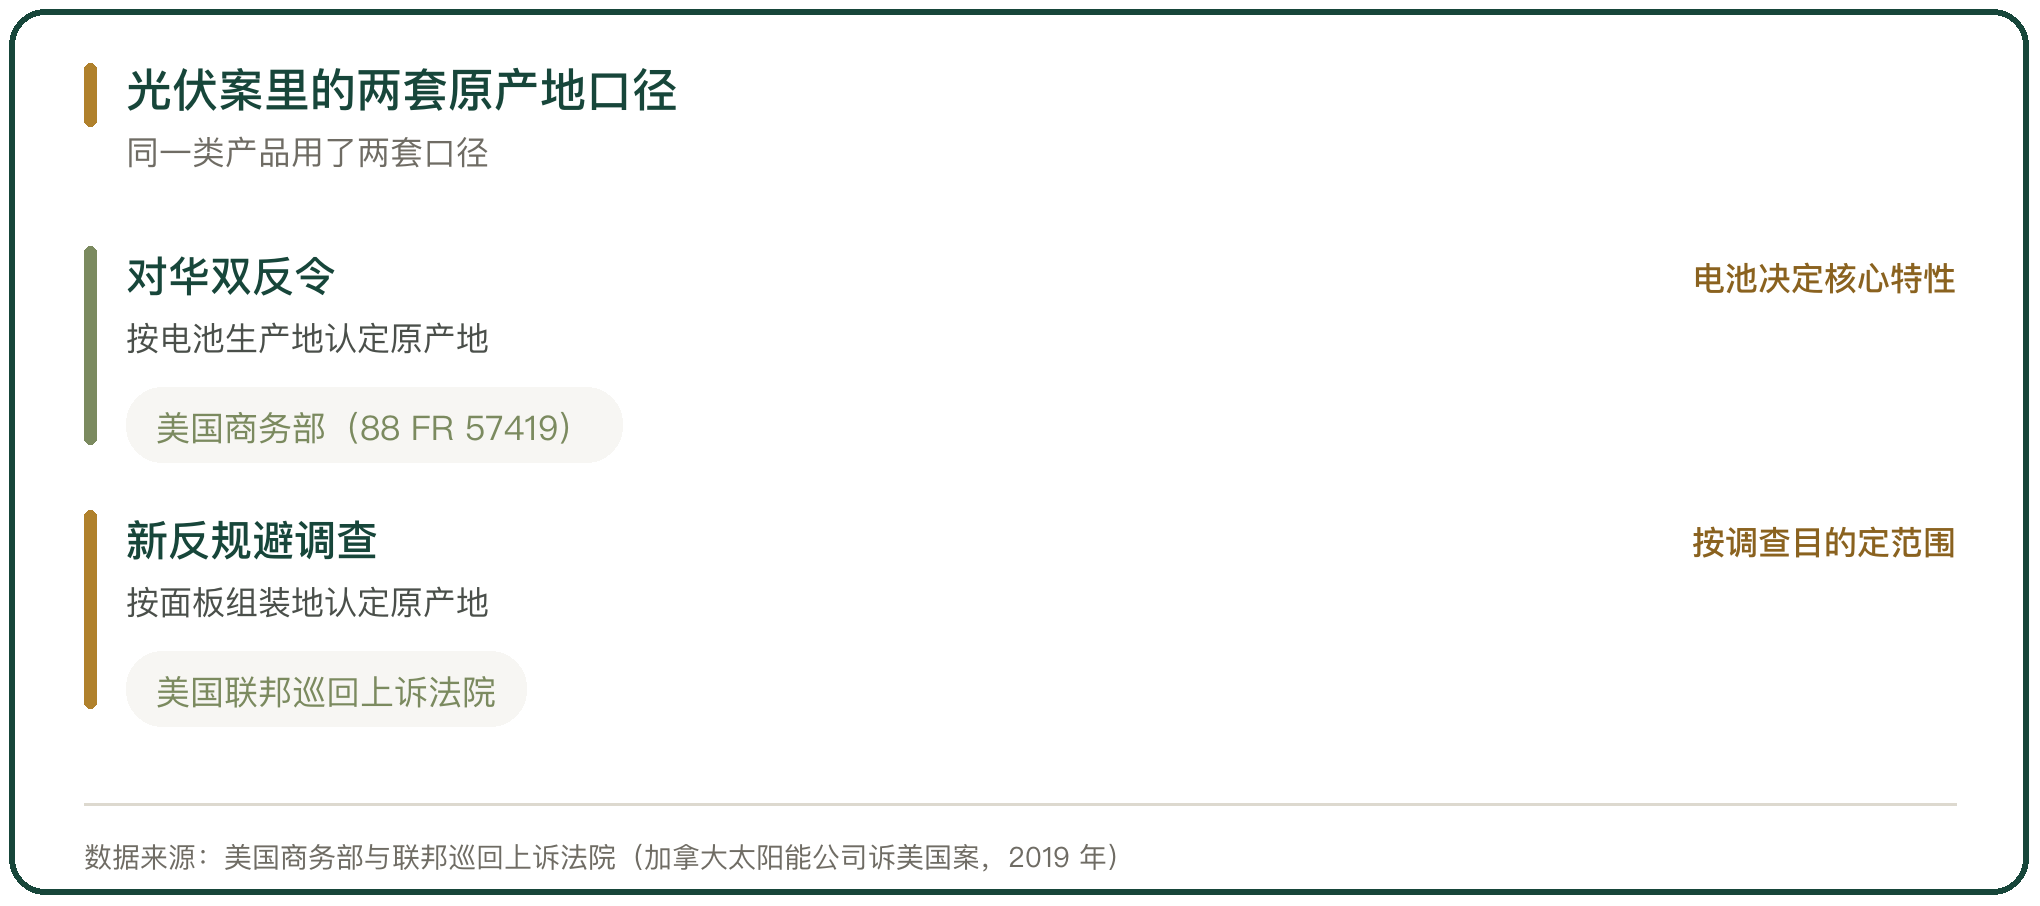
光伏反规避案把电池与面板的原产地分开处理。美国商务部在 2012 年的对华光伏双反令里认定,太阳能电池的组装不构成对电池的实质性改变,电池生产地是面板的原产地。据此,用中国电池在第三国组装的面板仍在令内,用第三国电池在中国组装的面板不在令内。
2022 年 12 月,美国商务部发布反规避调查的初裁;2023 年 8 月 23 日发布终裁,认定在柬埔寨、马来西亚、泰国与越南用中国生产的部件完成、并出口美国的光伏电池与组件,规避了对华双反税令。终裁点名了部分企业,包括柬埔寨的比亚迪香港、泰国的加拿大太阳能与天合光能、越南的 Vina Solar。
六、法院对原产地规则差异的裁决
美国商务部在同一类光伏产品上用了两套原产地口径,被告企业上诉到法院。在加拿大太阳能公司诉美国案中,美国国际贸易法院于 2017 年维持了商务部的裁决,认为在特定的反倾销调查里可以用不同于实质性改变的规则界定产品范围;2019 年,美国联邦巡回上诉法院维持原判,认为调查机关可以按案件目的确定产品类别,但要给出合理理由并保持一致性。
裁决的意义在于原产地规则随案件而定。同一批光伏产品,对华双反令里按电池生产地认定,新的调查里按面板组装地认定,原产地与调查范围、贸易流向和损害认定相关,不再是一个固定答案。
七、组件原产地与 232 衍生品关税
232 衍生品关税把原产地的判定压到组件层面。钢铁与铝的衍生品按成分认定,含钢或含铝的产品即使税则号不在 73 章、76 章,也可能被纳入加征范围,判定要看产品的钢铁或铝成分含量。阿尔塔纳公司的分析显示,每年超过 1000 万笔交易落在钢铁、铝及上游材料的新增或扩大的 232 组件关税之下。
组件原产地影响整票货物的税率。成品在第三国组装、但关键组件来自中国,组件的原产地被穿透认定后,整票货物的加征会按组件口径计算。美国白宫 2026 年 8 月的转口报告已提出,成品若被视作保留主要组件的原产地,估价、归类与原产地判定都会改变。
八、跨境电商商品的原产地取证
跨境电商商品的税率同样由归类与原产地决定。商品落在哪一项税则子目,决定基础税率;原产地在哪,决定要不要叠加 301、232 与双反税。低值小包在被取消免税后,也要按同样的归类与原产地规则计税。
取证是难点。美国海关要求进口商提供生产工序、原料采购与工厂运转资料,对重点国家每票必查。跨境电商以中小卖家为主,缺少完整的供应链文件,一旦原产地被质疑,举证成本高于传统外贸企业。
九、惩罚性关税与实质性改变的边界
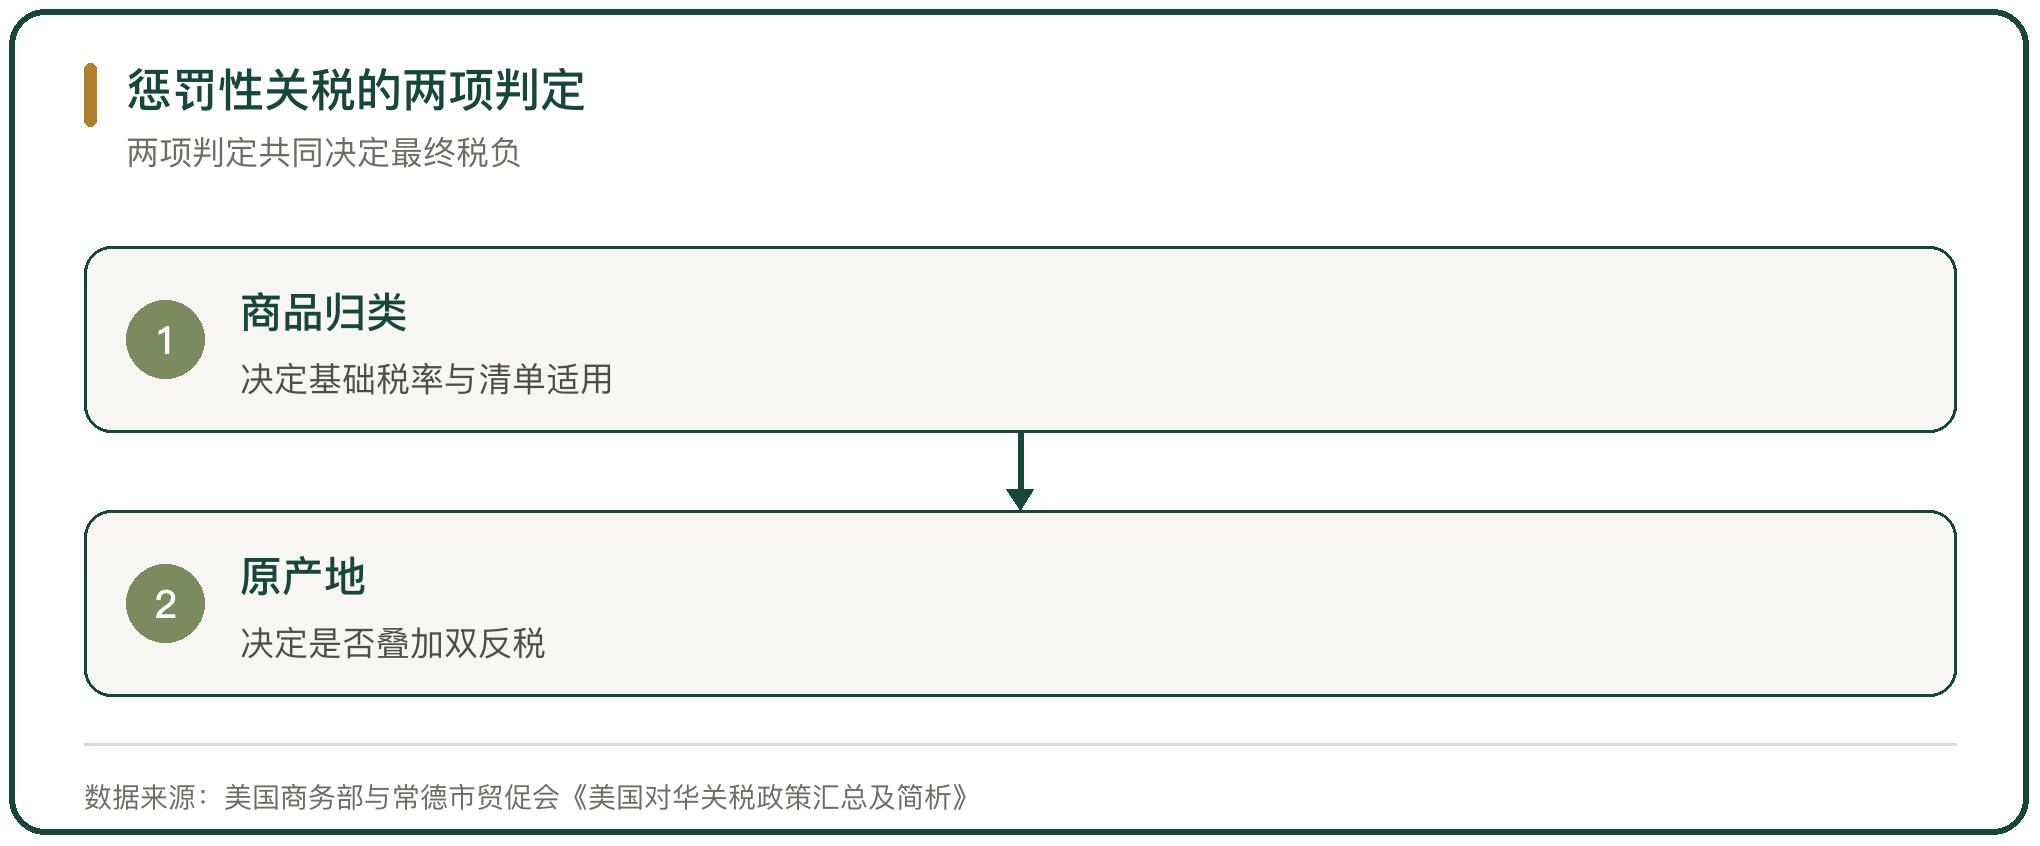
惩罚性关税的高低由两项判定决定:商品归类与原产地。归类决定基础税率与是否落在 301、232 清单内;原产地决定是否叠加双反税,以及加征的口径是按成品还是按组件。
边界在于证据。实质性改变看加工是否改变了名称、特性与用途,要有生产工序与成本含量的记录支撑。拿不出记录,原产地声明在核查中很难成立;给出了完整记录,第三国加工达到标准的货物仍可按第三国原产申报。
十、惩罚性关税与实质性改变认定的判断
惩罚性关税与实质性改变认定是同一件事的两面。加征税率由归类与原产地两项判定决定,原产地又由实质性改变认定。落在 301 与 232 清单内、并被认定原产在中国的商品,税率可以超过 100%;双反税在原产地认定成立后按特定税率计征,光伏产品的双反税合计可达 254%。
判定的可核查项集中在 3 处:产品的税则子目、加工是否改变名称特性用途、组件是否被穿透认定。光伏反规避案与联邦巡回上诉法院的裁决说明,原产地规则随调查目的调整,企业按单一原产地口径安排供应链,会在新的调查里失去依据。



写点看法