

深农集团的全国布局与模式
关键词 深农集团全国一张网海吉星市场配套服务以佣代租基地协议合作
一、深农集团的起步与上市路径
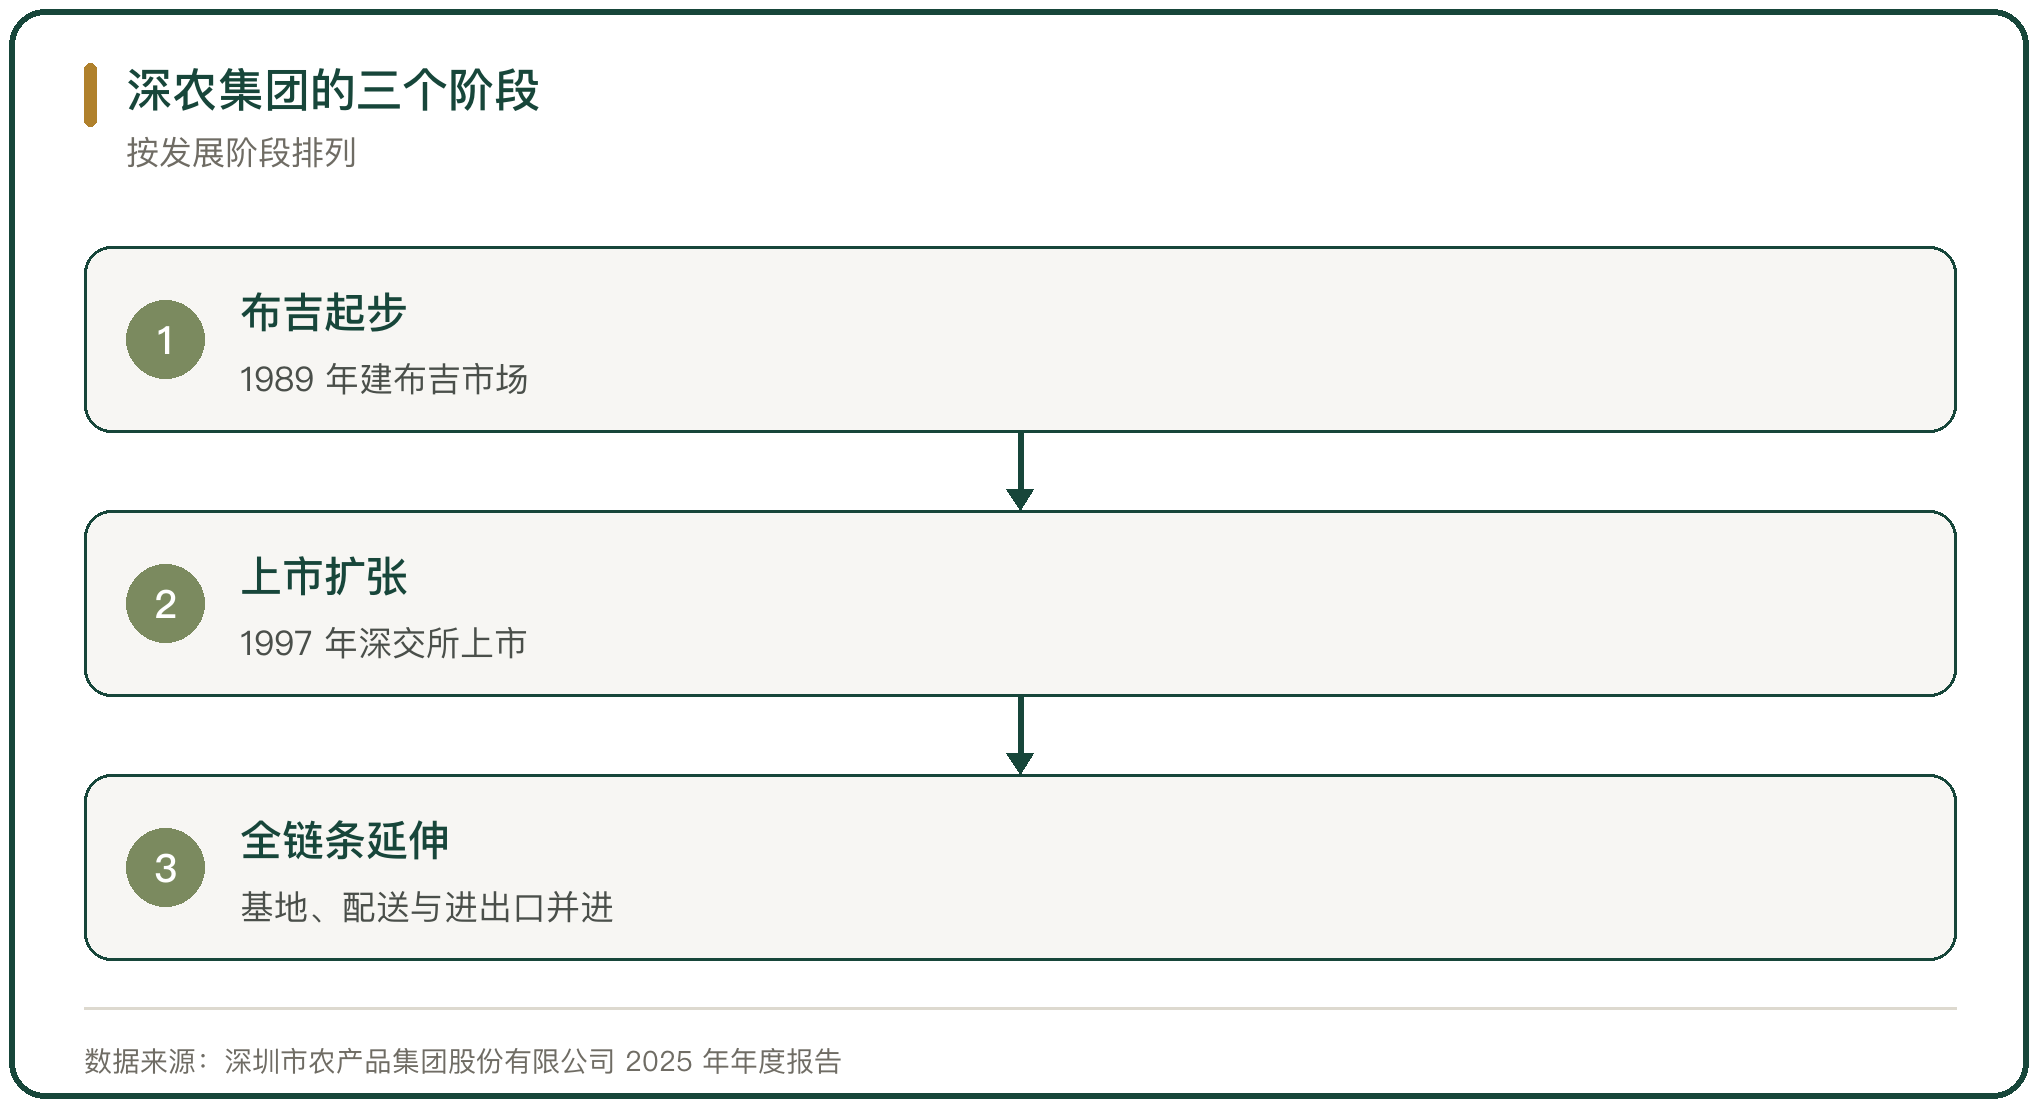
深农集团的前身是 1989 年成立的深圳市农产品批发公司。那时特区人口快速增长,蔬菜和果品的价格远高于内地,深圳按 300 万至 400 万人口的规模规划建设布吉农产品批发市场,市场开业后菜价下降 17%、果价下降 14%。
这套做法被概括为企业办市场、市场企业化,改变了过去由政府部门直接开办市场的模式。1997 年 1 月,公司在深圳证券交易所上市,成为全国农产品流通行业较早上市的国有控股企业。
从布吉起步,公司把市场的建设与运营做成可复制的产品,再向外地布点。
二、全国一张网的布局模式
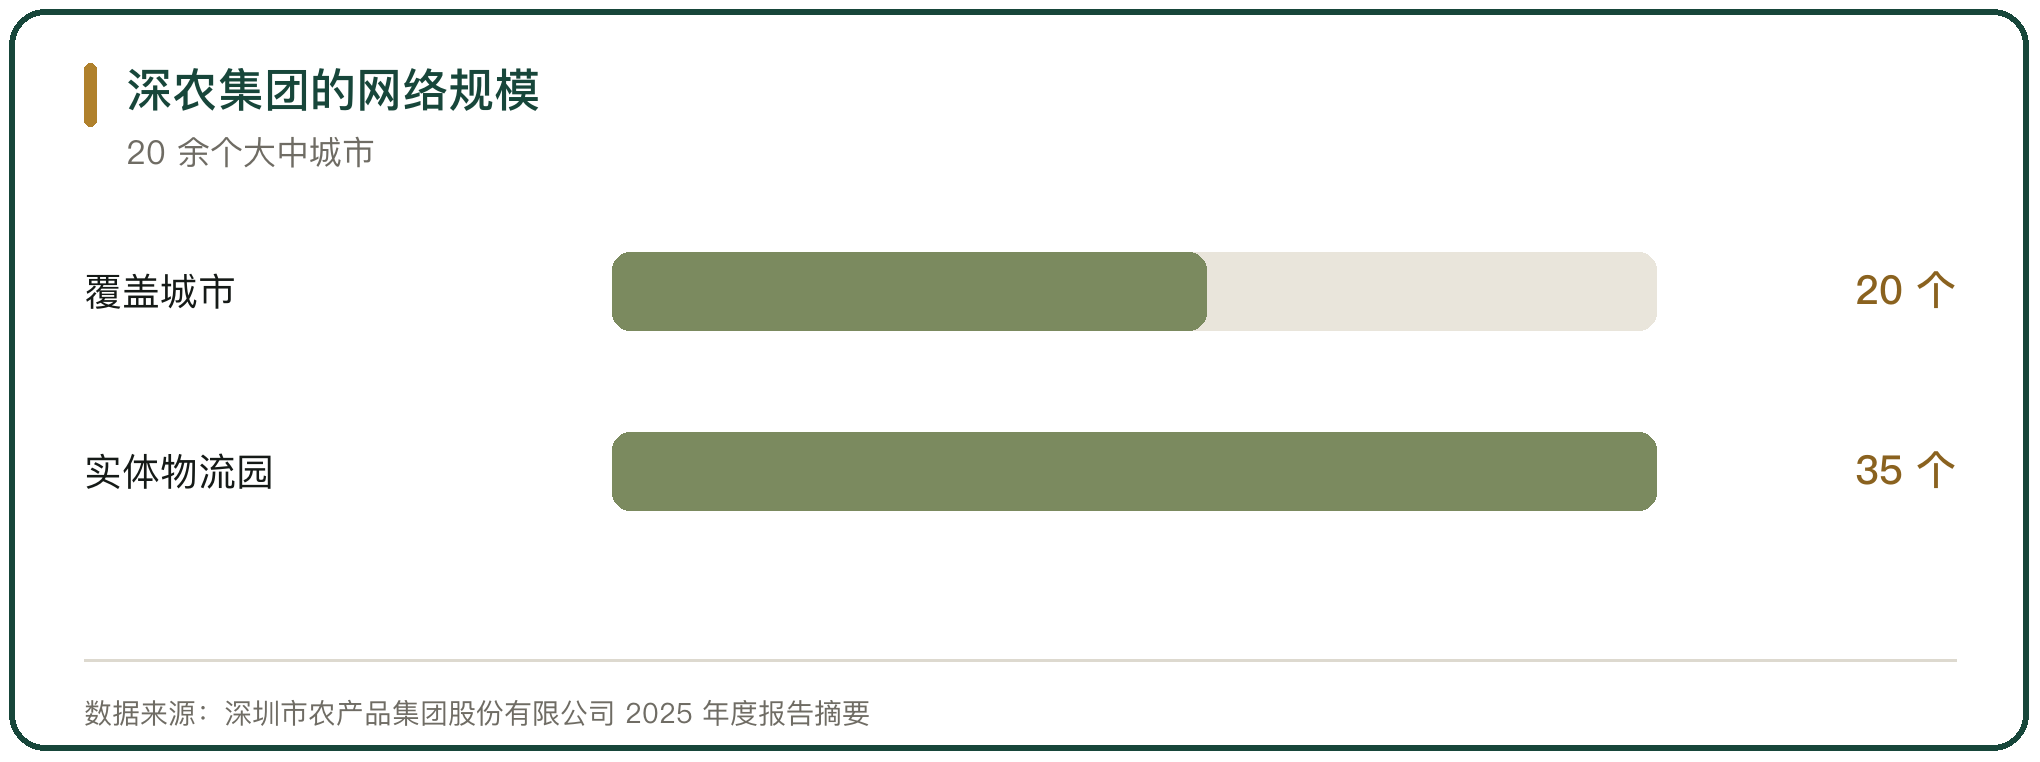
公司在全国 20 余个大中城市投资了 35 个实体农产品物流园,覆盖华南、华北、华东、华中和西南的多个流通枢纽,形成国内规模较大的农批市场网络。
布局的落点以销地为主。市场集中在深圳、北京、上海、广州、天津、成都、西安、长沙、南昌、南宁等城市,一线城市的流通节点基本覆盖。近 3 年,公司旗下农批市场年均交易量超过 3300 万吨,年均交易额超过 2500 亿元,日常保障超过 2 亿人的生鲜食材供应。
网络的价值在于联动。公司启动旗下 14 家市场的单品联营计划,把市场与市场的货源、市场与商户的渠道接起来。
三、市场经营与配套服务的收入结构
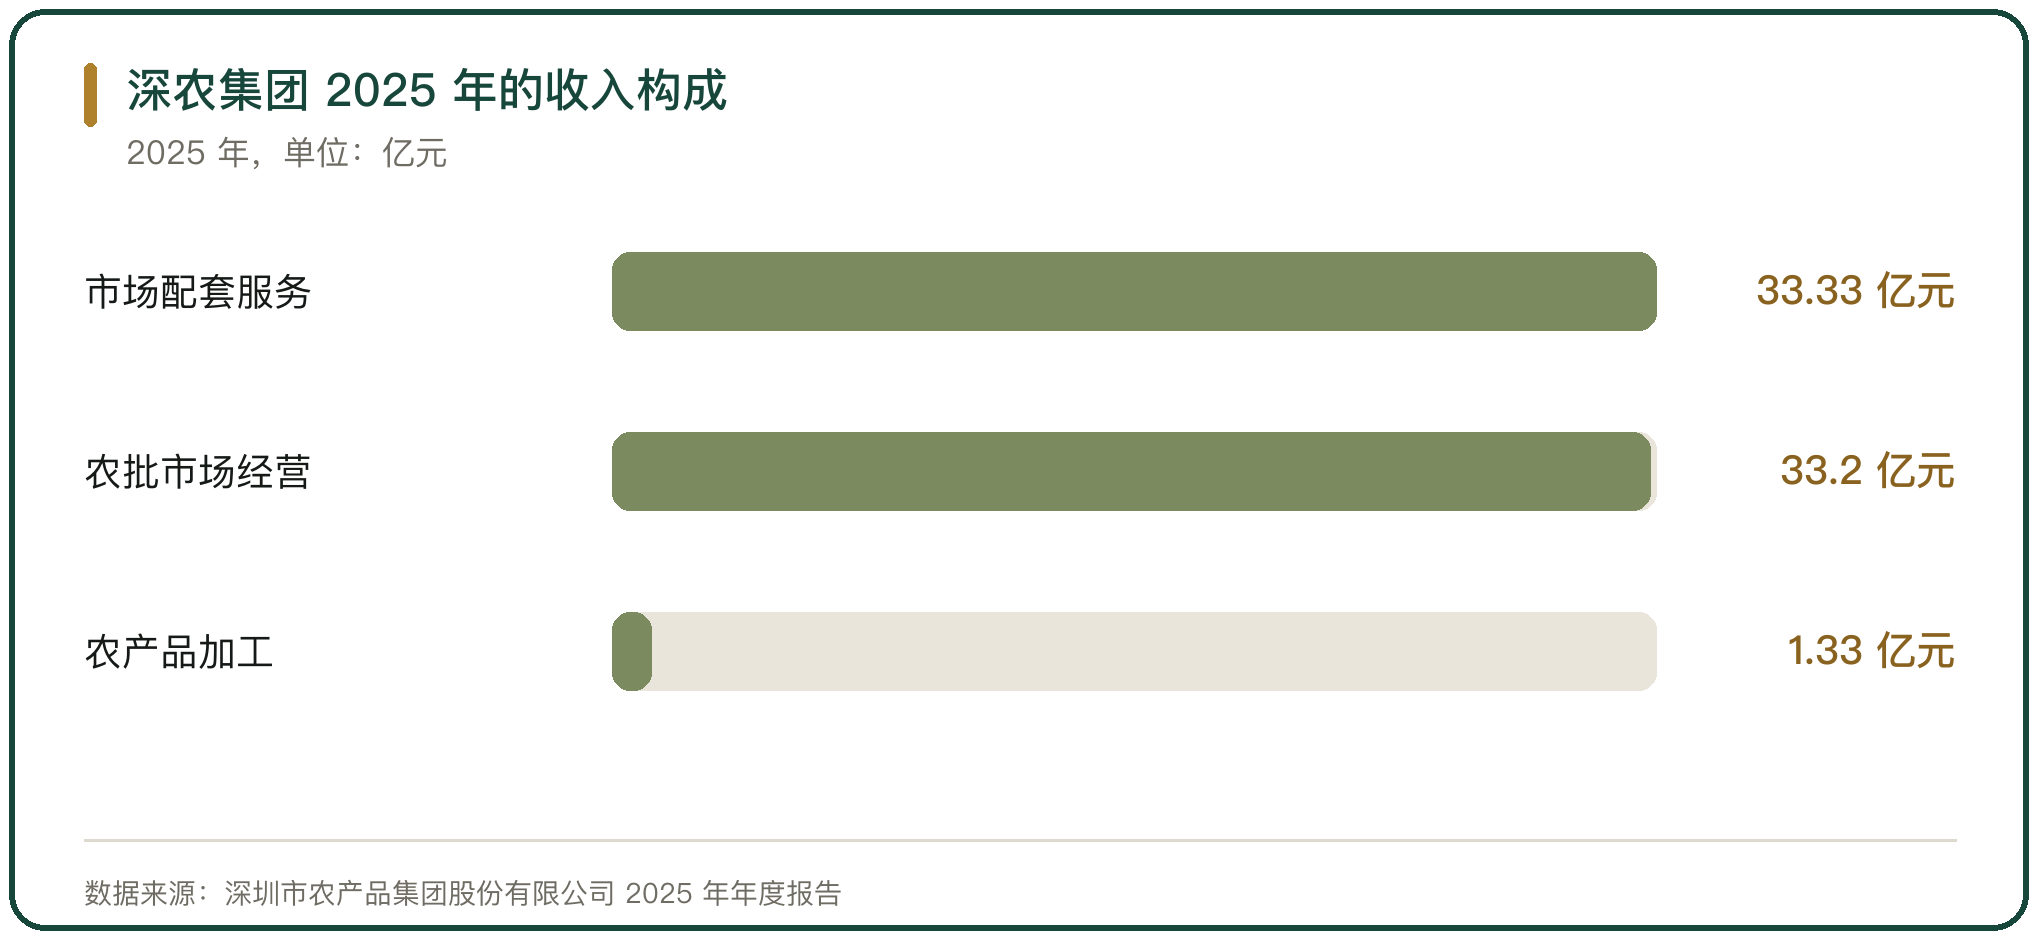
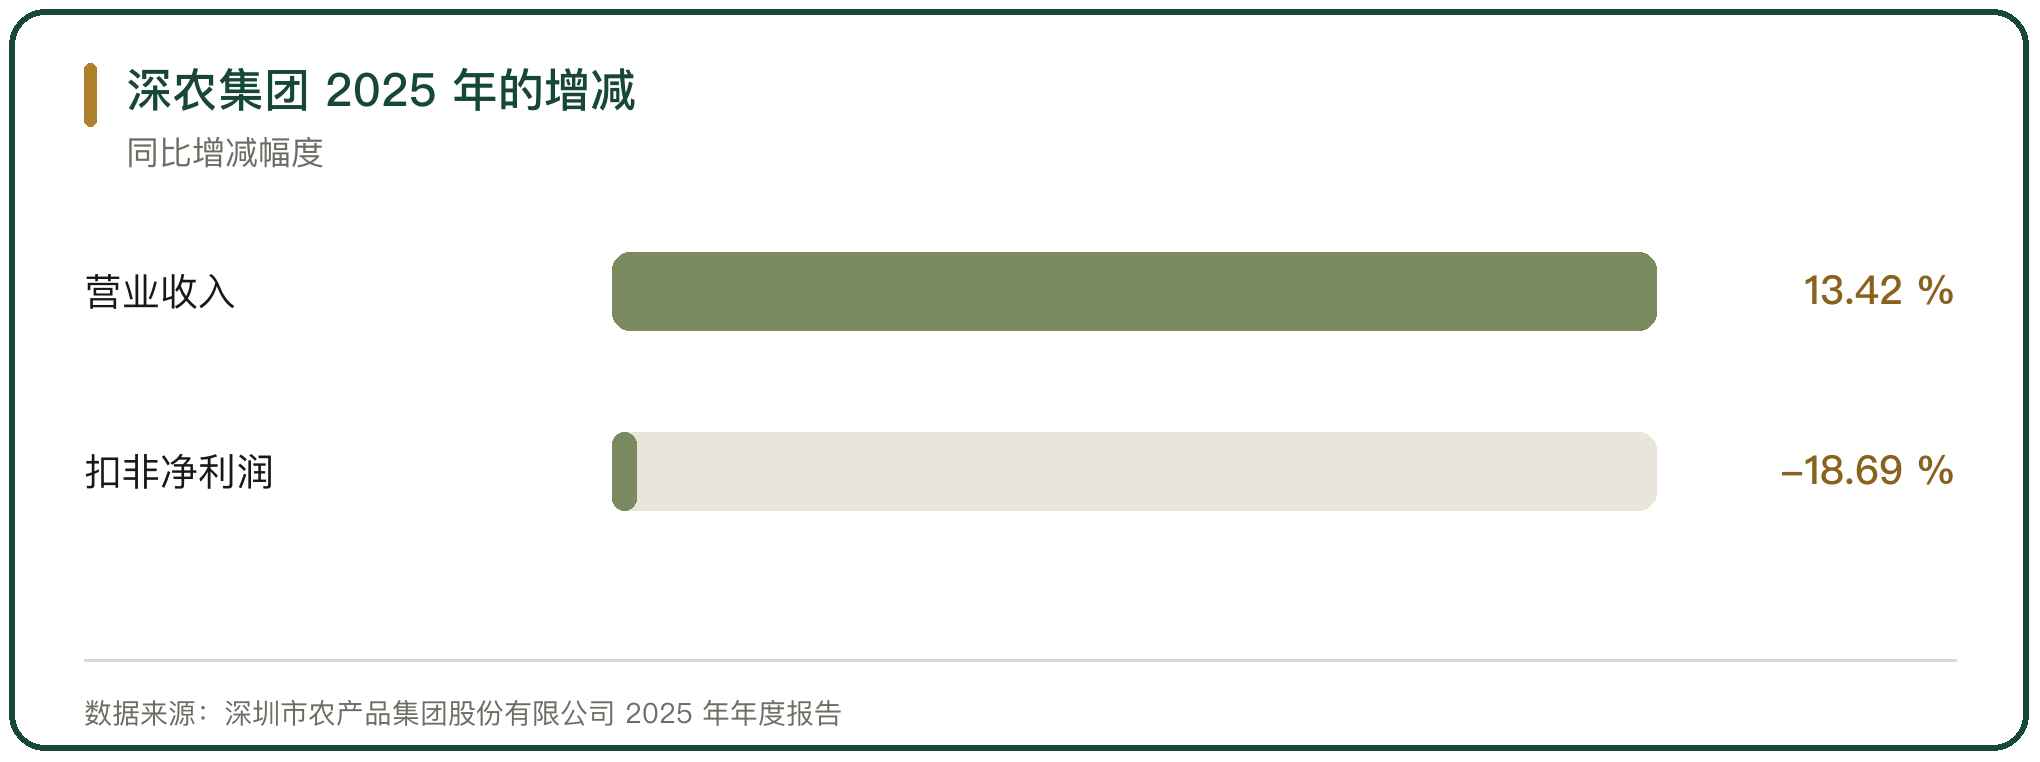
2025 年公司营业收入 65.28 亿元,同比增长 13.42%。收入由两块构成,农产品批发市场经营收入 33.20 亿元,同比微增 1.28%;市场配套服务收入 33.33 亿元,同比增长 32.82%,占营业收入的比重提升到 51.05%。农产品加工生产业务收入 1.33 亿元,同比下降 12.15%。
结构变化说明收入重心在移动。市场经营收入以租金、佣金、管理费和停车费为主,定价采取市场化方式,与所在地区的经济和消费能力相关;配套服务收入来自仓储冷藏、食品安全检测、装卸运输、食材配送和商品销售。
分地区看,广东省内收入占比 66.54%,同比增长 22.08%。
四、深圳海吉星的市场样本
深圳海吉星国际农产品物流园是公司的一级市场样本,运营主体 2007 年设立,园区 2011 年开业,建筑面积 82 万平方米,是深港地区唯一的一级农产品批发市场。
园区 2024 年营业收入 12.42 亿元,年均交易规模约 320 万吨,蔬菜日均交易量 6000 吨,满足深圳市场约 70% 的供应和香港市场 60% 的供应。园区日均开具蔬菜供货证明 1500 吨,覆盖深圳供港总量的近 95%。
单一市场的收入体量说明,一个位置合适的销地市场可以在租金以外形成检测、仓储与配送的配套收入。
五、从租金到按交易计费的收费变化
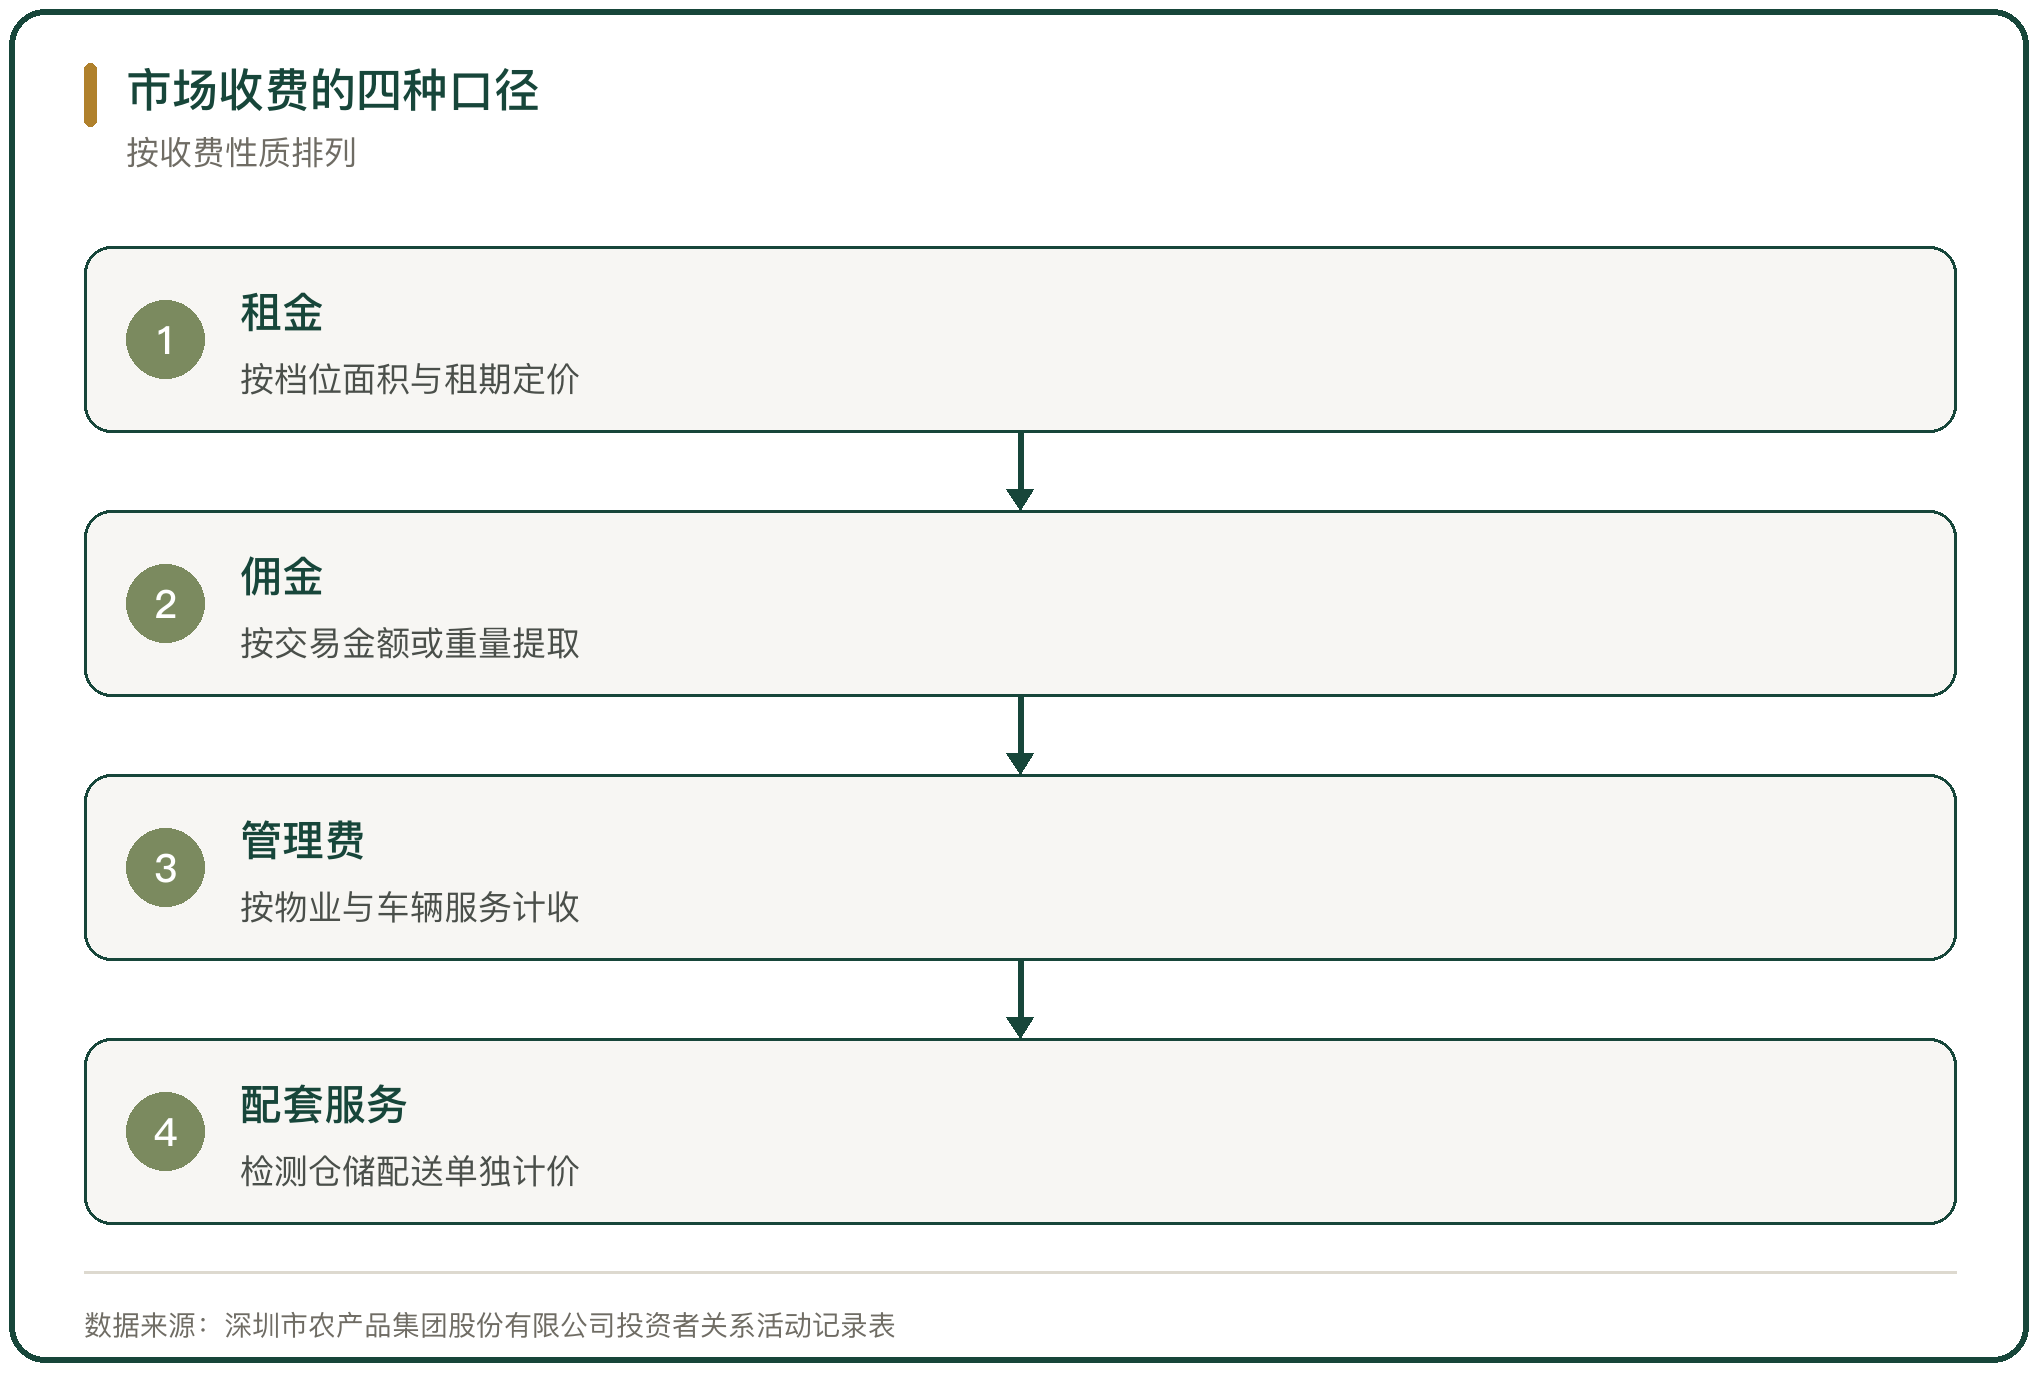
公司旗下市场的管理业务收入由租金、佣金、管理费、停车费等构成,定价采取市场化方式,与所在地区的经济发展、消费能力和市场经营状况相关,也受当地竞争格局影响。
变化出现在收费口径上。上海农产品中心批发市场在蔬菜区推行以佣代租,把原来按档位收取的租金改成按交易额提取佣金,档口的固定成本随之下降,市场的收入与交易活跃度挂钩。该市场的猪肉日交易约 4000 头,占上海的 30% 左右。
两类口径各有利弊。按面积收租的收入稳定、便于测算,按交易额收佣的收入随行情波动,但能把市场方的利益与商户的生意绑得更紧。
六、上游基地与下游配送的延伸
公司把布局从市场向上游和下游延伸。上游依托网络与流通数据布局种植基地,目前已经与全国约 44 万亩基地建立协议合作关系,覆盖广东、广西、云南、海南、宁夏、四川、安徽、福建、甘肃、河南、湖南、湖北、贵州等省份,推进怀集、儋州、达州等一基地一园一中心项目。
下游以食材配送为重点,围绕深农厨房、圳厨公司和各地批发市场开展城市食材加工配送,客户覆盖医院、学校、大型企事业单位。
收并购也在配合这条线。2025 年公司以 2752.80 万元收购圳厨公司 100% 股权,按同一控制下企业合并追溯调整了上年数据。
七、数字化与价格信息平台
公司的数字化工具围绕交易与信息两件事展开。交易端在批发市场推广深农聚合支付交易系统,把场内交易的款项经市场系统清算;运营端升级来货报备管理、门禁无人化管理和档位管理系统。
信息端上线了农产品批发市场价格采集与发布平台,并推出深农价格微信小程序,提供价格查询、对比分析和趋势回溯。公司在市场端推广标准转运载具,推进流通标准化与全程追溯。
这些投入的回报不直接体现在当期利润里,影响的是市场的运营效率和数据的可用性。
八、重资产项目的资金安排
农产品批发市场是重资产行业,项目一般分为建设期、培育期、成长期和成熟期四个阶段,回收周期长。公司的扩张因此依赖外部融资。
2025 年 9 月,公司向特定对象发行股票在深交所上市,募集资金净额 19.48 亿元,用于光明海吉星二期、长沙海吉星二期等项目并补充流动资金和偿还银行贷款。同期公司主体信用等级为 AAA。
债券融资也在推进。2026 年 1 月,公司在中国银行间市场交易商协会注册的超短期融资券和中期票据获批,注册金额均为 20 亿元;2026 年 3 月发行首期中期票据 5 亿元,利率 1.69%,期限 3 年。
九、利润承压的原因
2025 年公司归属于上市公司股东的净利润 3.72 亿元,同比下降 3.42%;扣除非经常性损益后的净利润 2.10 亿元,同比下降 18.69%。经营活动产生的现金流量净额 9.07 亿元,同比增长 78.95%。
利润下滑有明确的账目原因。公司基于会计谨慎性原则,对部分参股公司债权计提减值准备,信用减值损失 1.02 亿元,同比扩大 74.78%;研发费用 1780.53 万元,同比增长 60.11%;财务费用 1.57 亿元,同比增长 10.10%。
到报告期末,公司短期借款 51.31 亿元,货币资金 18.61 亿元,短期偿债的资金安排需要持续关注。
十、网络化布局的门槛
全国一张网的门槛有两处。一处是资金,销地市场的土地、建设与培育都需要先投入,成熟后才有稳定现金流,公司 2025 年末总资产 242.03 亿元、归属于上市公司股东的净资产 85.09 亿元,扩张要靠股权和债券融资接力。
另一处是管理。35 个市场分布在不同城市,租金定价、品类结构、商户结构和竞争格局各不相同,公司对不同市场采取有针对性的经营安排,并对亏损企业推进减亏处亏。
规模已经是既成事实,接下来决定收益的是单个市场的成熟度与配套服务的转化效率。



写点看法