

深农地利新发地等运营商模式对比
一、三类运营商,三种出身
深农集团的实际控制人是深圳市国资委,在深交所上市,证券代码 000061,在全国二十余个大中城市建设了三十五个实体物流园,覆盖华南、华北、华东、华中和西南的主要流通枢纽。
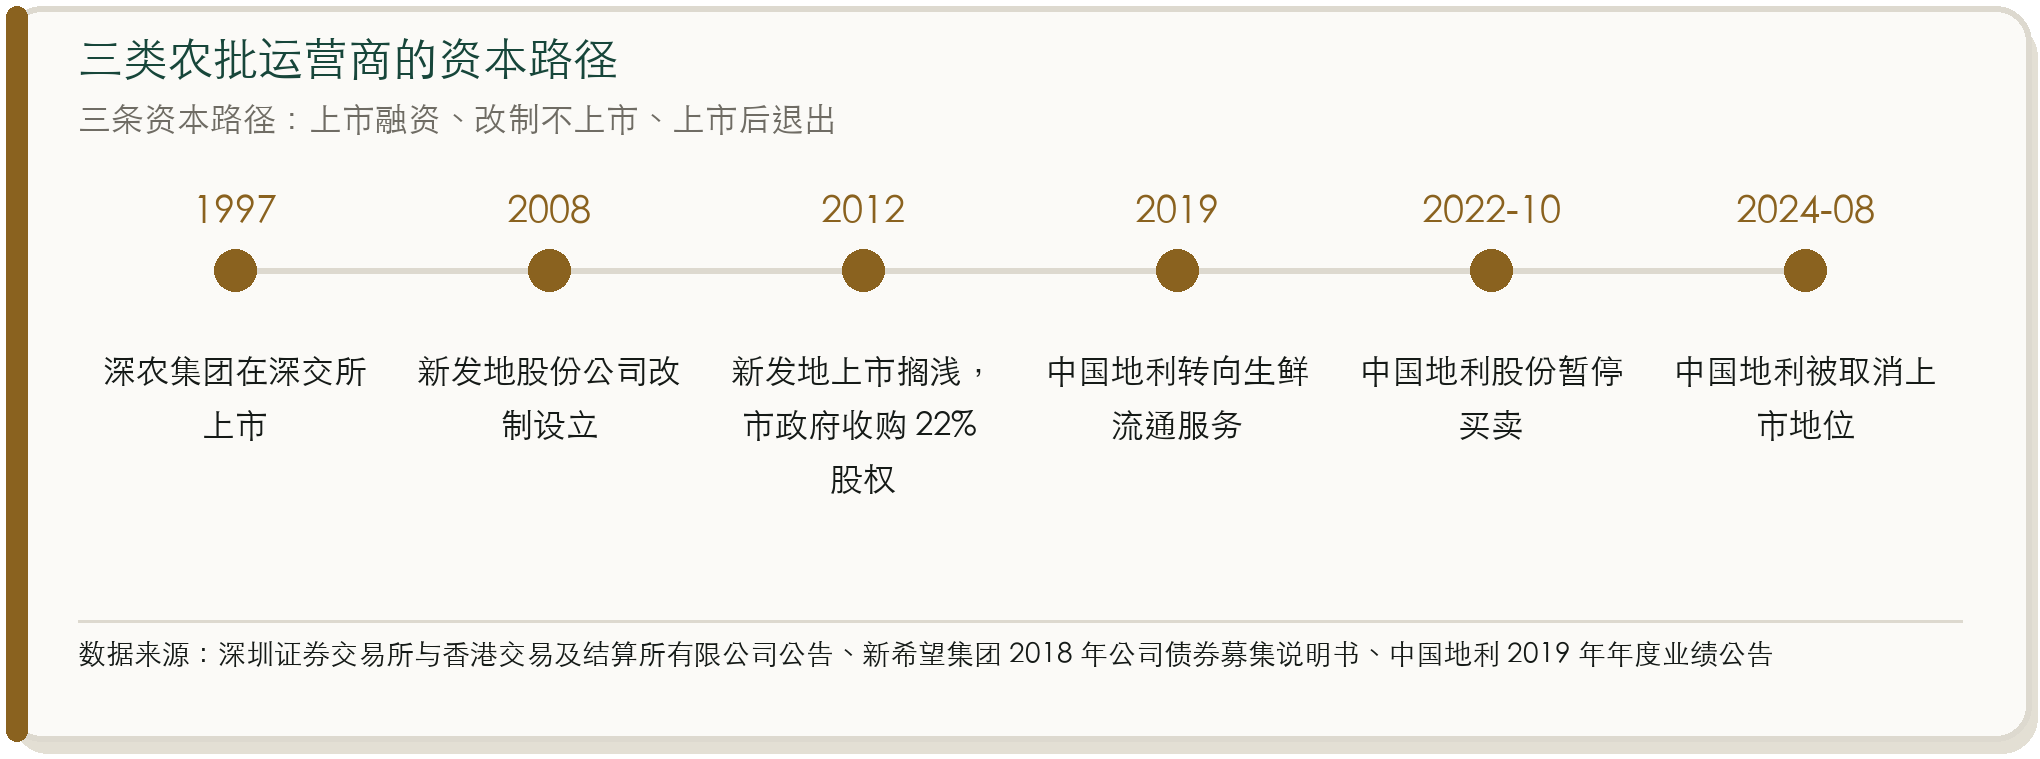
新发地是另一套出身。运营主体是北京市新发地农产品股份有限公司,第一大股东北京新发地农副产品批发市场中心持股 51.06%,这家中心的全部股权握在北京市丰台区新发地农工商联合公司手里。
这家联合公司属集体所有制。北京市国有资本运营管理有限公司另持有 22% 的股份,这部分股权是 2012 年市政府出资 1.8 亿元收购的,新希望系两家主体合计持股约 15.45%。
地利集团是港股上市过的民营运营商,旗下十个农产品批发市场分布在齐齐哈尔、哈尔滨、牡丹江、沈阳、寿光、贵阳、杭州七个城市,佣金和租金是它的两条主要收入。
广州江南果菜批发市场是民营企业,2025 年果菜交易量 502.85 万吨,果菜单品的交易量连续二十二年排在全国第一。
出身决定了做法。国资讲布局和考核,集体讲村民分红和本地关系,民营讲周转和融资。同一个行业,三家公司的账本长得完全不一样。
二、毛利率差一倍的原因在口径
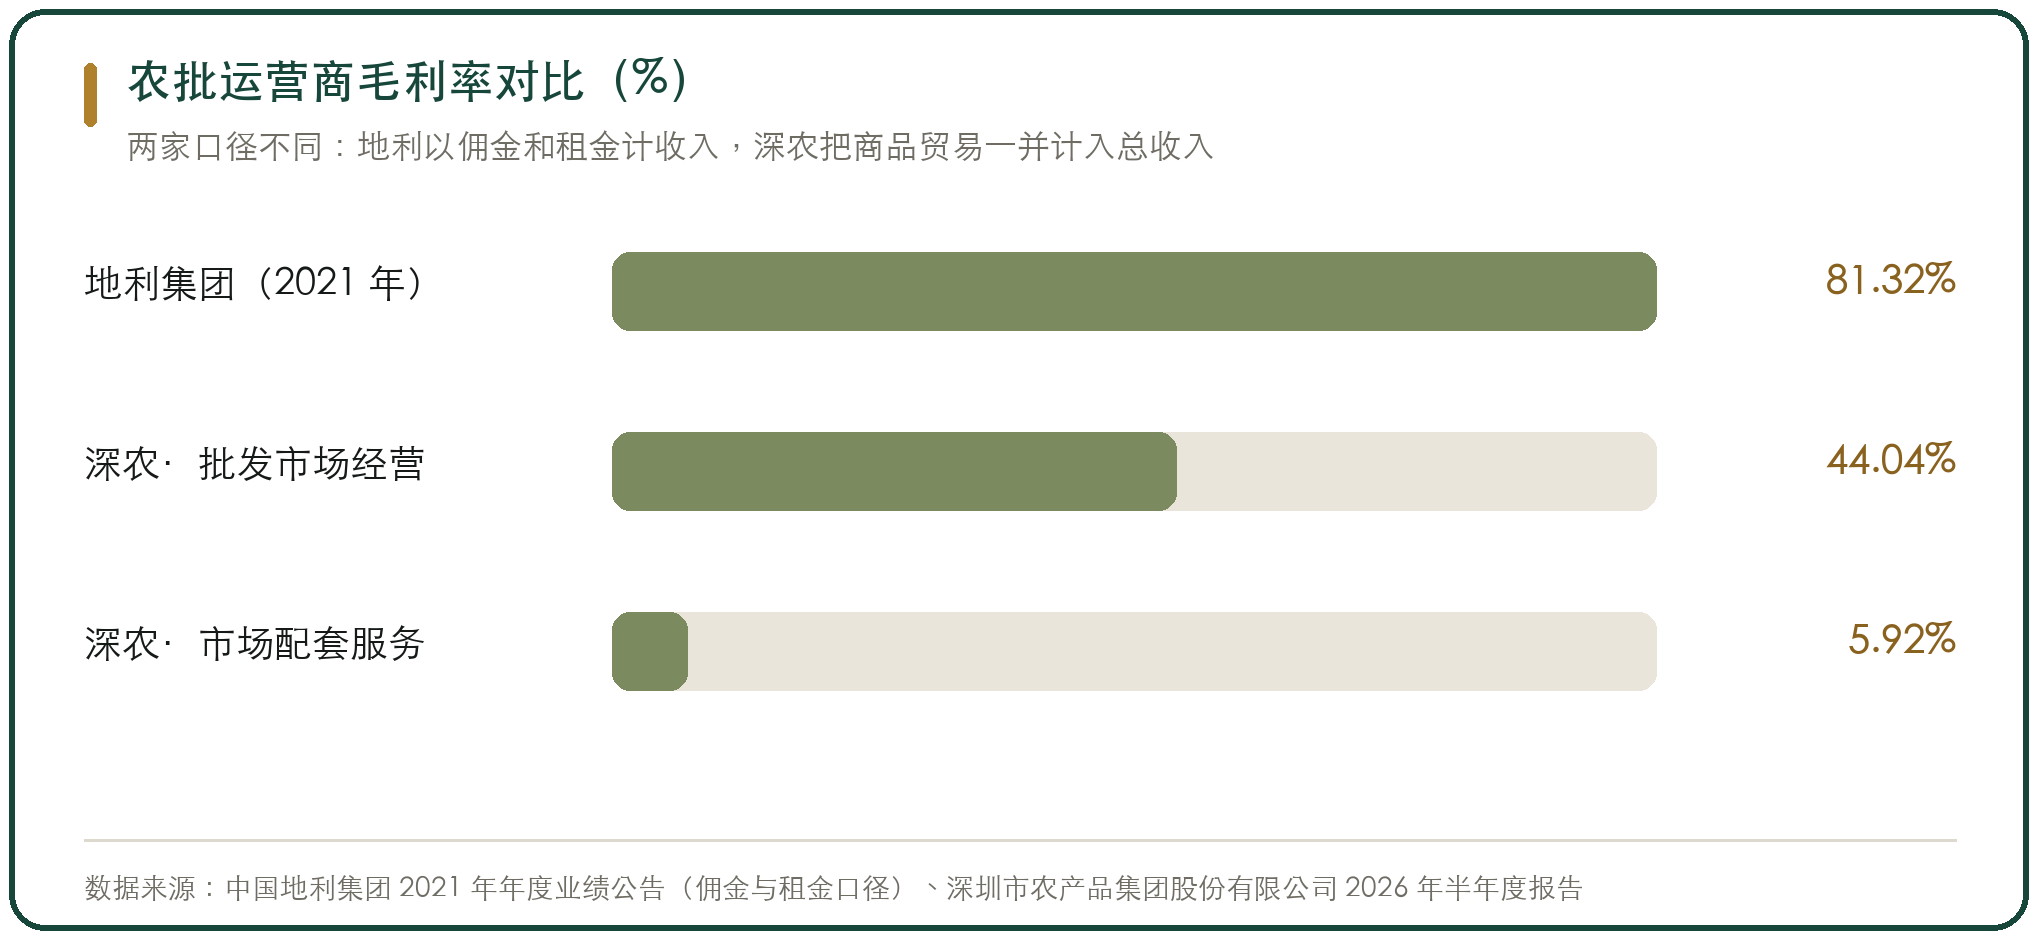
三家都靠市场收租,毛利率却不在一个量级。深农集团的批发市场经营这一块,毛利率在四成上下,地利集团披露的毛利率比它高出一大截。
差距不是经营能力带来的,是收入怎么算。地利把佣金和租金列为收入,市场物业的成本大多沉在投资物业的评估口径里,不进营业成本。
深农的做法相反。它把商品贸易这类配套服务一并算进总收入,配套服务的毛利率只有一个很薄的数,两块业务合并之后,综合毛利率就被拉了下来。
佣金和租金的性质也不一样。佣金跟着成交额走,市场里生意越活跃收入越高;租金是固定的,跟档口做多少买卖无关。
地利 2021 年佣金收入约 9.59 亿元、租金收入约 4.45 亿元,佣金已经超过租金。深农的批发市场经营收入以租金和档口费为主,跟交易量的关联弱一些。
把两家披露的毛利率并排看,差出近一倍。拿这个差额判断谁经营得好,判断的是收入口径,不是效率。
三、一个市场养一座城,一张网摊薄成本
海吉星·深圳是深农集团最核心的一块资产,由深农集团持股七成、深圳市果菜贸易有限公司持股三成,园区建筑面积 82 万平方米,场内经销商超过 3000 家。
这家市场的分量在保供上。蔬菜占深圳市民消费量的九成,供港蔬菜占深圳供港总量的近 95%,深圳 95% 的食用农产品和 85% 的食品要从外地输入。
单市场运营商没有这张网。新发地只做北京一地,2025 年交易量 1560 万吨,北京市场上超过八成的农产品从这里集散,货源的稳定靠的是产地基地。
它的货源在产地下手。新发地在 22 个省份布局了 330 万亩种植基地,与 46 个国家和地区建立供应关系,用基地对冲极端天气和季节波动。
网络的价值在于互相调剂。深农旗下各市场之间可以调货,2025 年台风期间,海吉星·深圳在 24 小时内机动调配蔬果 5000 吨。
单市场靠地段和货源,网络靠内部调剂。前者的天花板是这座城市的消费量,后者要背的是每一个新市场五六年的培育期。
四、交易与服务的收入
三家都在试租金以外的收入,走的路不一样。
深农走的是交易系统。深农聚合交易系统已经在旗下 23 家市场应用,2026 年上半年累计交易额超过 390 亿元,市场方从这笔交易里拿到的是数据和结算能力。
地利走的是供应链服务。它 2021 年的农产品供应链服务收入约 3.41 亿元,同比增长 318.7%,占全年营业收入的比重从上年的 5.6% 涨到 19.5%。
新发地走的是集采。2025 年它成立集采集配联盟,把价格指数监测、应急预警和食品安全追溯合到一套体系里,直接从产地组织货源往机关食堂和学校送。
江南果菜走的是加工。它的中央大厨房项目用地约 20 万平方米、建筑面积 39.7 万平方米,累计投资 5.85 亿元,做的是食材加工和配送,服务范围指向粤港澳大湾区。
深农自己也有这一块,深农厨房在全国布了 25 家分公司。但这块业务还在培育期,2026 年上半年配套服务的收入同比降了三成六,规模没有起来。
五、重资产把现金流压住了
农批市场是重资产生意,钱先铺在土地和建筑上。深农集团 2025 年末的投资性房地产占总资产 37.36%,到 2026 年中期又往上走了一截。
这部分资产既是家底,也是压力。项目建设的钱从哪儿来,决定了后面几年的自由度。
深农 2025 年末的资产负债率是 53.76%,有息负债率比这个数还高,流动比率只有 0.62。三年内要还的钱和账上能动用的钱,不在一个量级。
扩张还在继续。成都新津项目竞得用地约 553 亩,上海惠南约 438 亩,广州南沙约 300 亩,珠海珠西一期约 248 亩,四个项目同时在推。
新市场要养。天津、长春、宁夏等地的市场培育了五六年仍在亏损,母市场的现金流在补贴异地扩张。
2025 年深农的加权平均净资产收益率是 5.38%。这个数放在举债扩建的重资产模式里,性价比并不高。
六、非经常性损益占了多少
上市公司的利润表里,有一块不来自日常经营。
深农集团 2026 年上半年归母净利润同比增长 33.09%,扣非净利润只增长 7.34%。两个数之间的差,来自非经常性损益。
最大的一笔是土地。下属果菜公司名下一宗土地使用权被政府有偿收回,确认处置收益 5956.87 万元,占归母净利润的 23.5%。
其余几笔散在别处。政府补助 1524.21 万元,资金占用费 1318.68 万元,应收款项减值准备转回 1710.12 万元,非经常性损益净额合计 8652.57 万元。
2025 年是同样的结构。当年非经常性损益合计 1.63 亿元,其中非货币性资产交换损益 1.3 亿元,政府补助 6782.66 万元。
这块利润不是假的,但性质不同。土地收储、政府补助、减值转回都不跟着市场经营水平走,判断一家运营商的经营能力,还是得看扣非那一栏。
七、输出管理与受托运营
把重资产变轻,行业里走的是输出管理和受托运营这条路。
深农已经有落地案例。它受托运营南昌洪旺智慧农批大市场,不出资产,出的是管理团队和交易系统。
这条路的账比自建好看。受托方不用背土地和建设投入,收入来自管理费,风险小;委托方缺的是运营能力,用别人的团队把自己的市场盘活。
限制也清楚。托管的结果由市场本身的地段和货源决定,运营商能改变的不多,合同到期之后续不续,主动权不在运营商手里。
新发地走的是品牌输出。市场本身不搬,把管理、标准和商户网络对外复制,产地基地和采购渠道是可以带出去的资产。
轻资产救不了亏损市场。地段不对、周边消费撑不起来的地方,换谁运营都难,托管只是把亏损从产权方的报表挪到运营方的报表上。
八、模式的复制条件
三种出身里,只有一种能大规模复制。
国资运营商能复制,靠的是拿地能力和融资成本。深农能在二十余城同时铺开,背后是较高的主体信用评级和地方政府愿意给地。
集体所有制复制不了。新发地脚下是丰台区新发地村的地,换成别的村,同样的模式未必成立,市场与村民的利益关系是本地长出来的。
民营运营商两头都受限。拿地不如国资,融资也不如国资,地利集团 2022 年 10 月停牌、2024 年 8 月被港交所取消上市地位,是这条约束推到极端的表现。
行业份额也在向国资背景的运营商聚拢。成交额亿元以上的农产品批发市场从 2013 年的 1019 家减到 2024 年的 676 家,同期百强市场的交易总量反而增长 43.5%,达到 34852 万吨。
能复制的是资本和土地,复制不了的是地段。同一个模式挪到另一个城市,成败取决于那里给不给地、本地消费撑不撑得起体量,这两件事都不写在模式里。
行内实情
还有几个问题
附 三类运营商与代表市场的经营对照
上面提到的三类运营商和几家代表市场,按出身、布局、收入结构和规模列在下面,按表可查。
| 运营商 | 企业性质与实际控制人 | 市场布局 | 主要收入来源 | 资本路径 |
|---|---|---|---|---|
| 深农集团(000061) | 深圳国资控股上市公司,实际控制人为深圳市国资委 | 20 余个大中城市、35 个实体物流园 | 批发市场经营(租金与档口费为主)+市场配套服务 | 1997 年深交所上市 |
| 北京新发地 | 村集体企业控股 51.06%,北京市国有资本运营管理有限公司持股 22% | 仅北京丰台一地 | 摊位租金、进场费与集采集配服务 | 2012 年上市计划搁浅,至今未上市 |
| 地利集团 | 民营企业,原港股上市主体 | 7 个城市、10 个农产品批发市场 | 佣金收入+租金收入+农产品供应链服务 | 2022 年 10 月停牌,2024 年 8 月被取消上市地位 |
| 广州江南果菜批发市场 | 民营企业(广州江南果菜批发市场经营管理有限公司) | 仅广州白云一地 | 摊位租金、交易手续费与食材加工配送 | 非上市,向下游投资建设中央大厨房项目 |
| 市场 | 所属运营商 | 年交易量 | 年交易额 | 覆盖范围 |
|---|---|---|---|---|
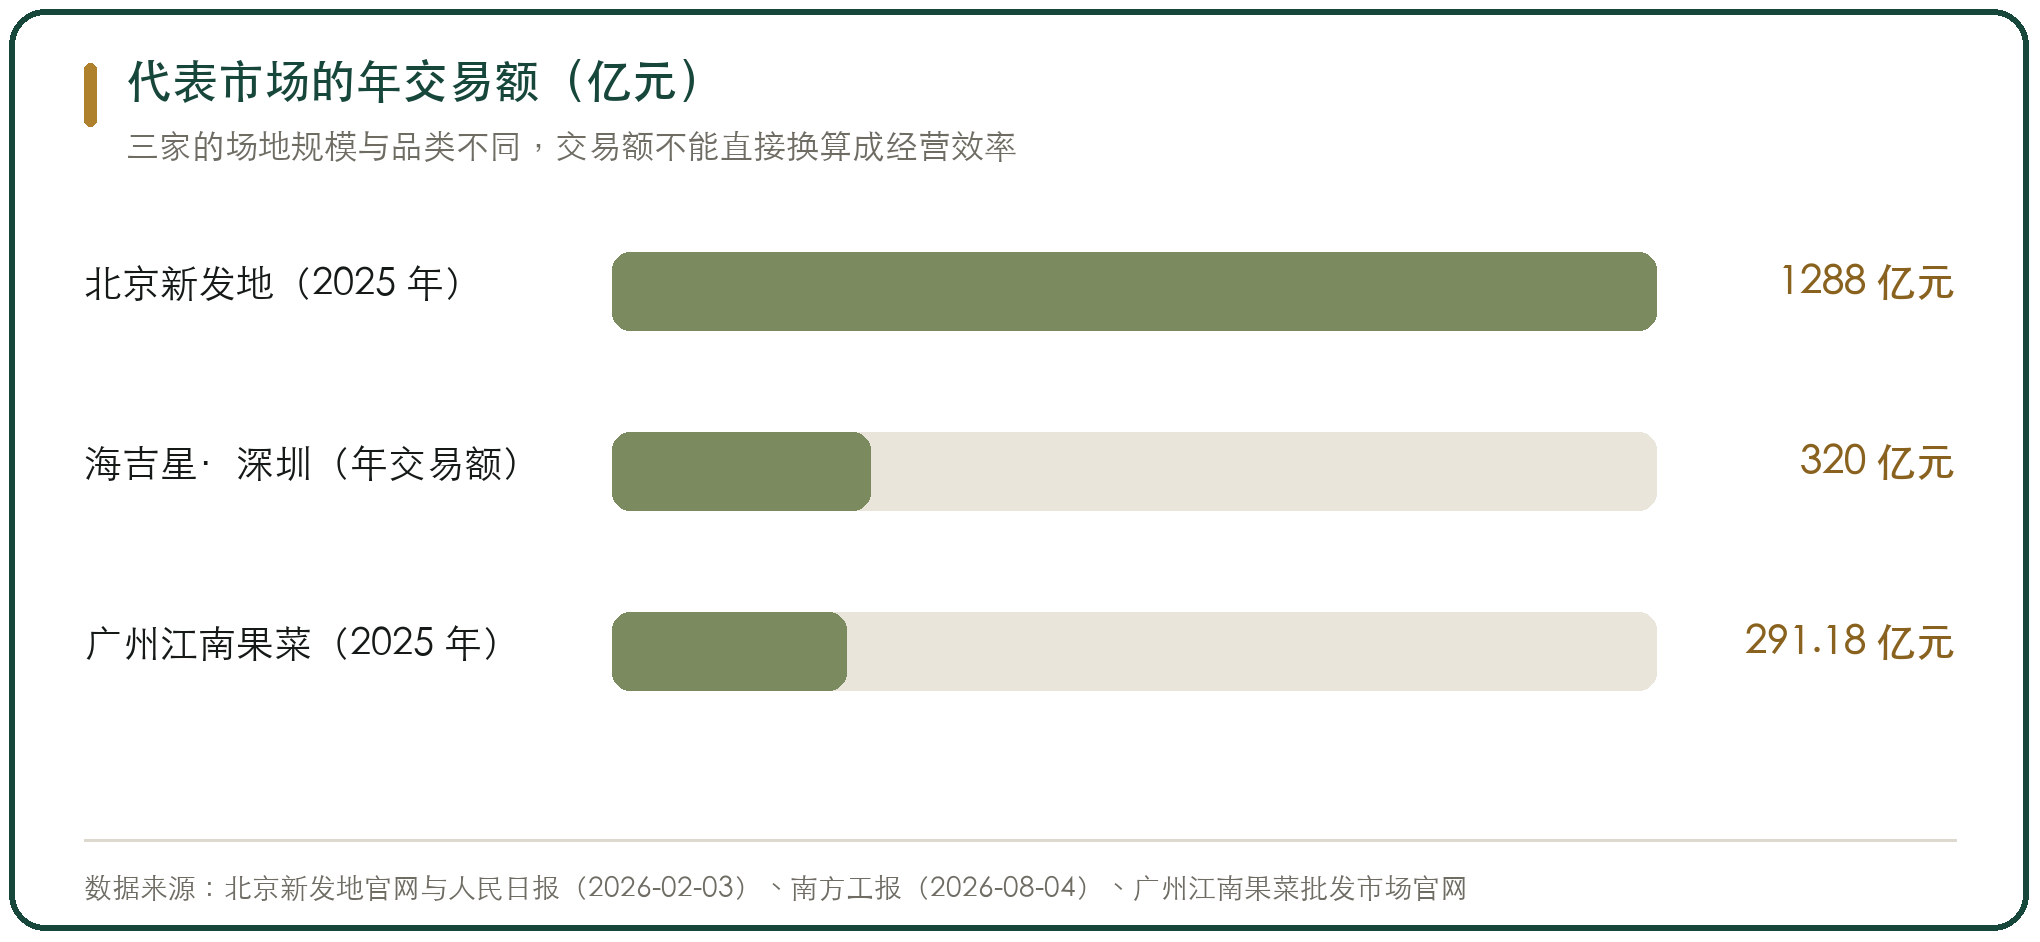
| 北京新发地 | 北京市新发地农产品股份有限公司 | 1560 万吨(2025 年) | 1288 亿元(2025 年) | 北京市场 80% 以上农产品集散;22 个省份 330 万亩种植基地 |
| 海吉星·深圳 | 深农集团(持股 70%) | 约 340 万吨 | 超 320 亿元 | 深圳及香港约 70% 的农产品供应;深圳 95% 食用农产品靠外地输入 |
| 广州江南果菜 | 广州江南果菜批发市场经营管理有限公司 | 502.85 万吨(2025 年) | 291.18 亿元(2025 年) | 果菜单品交易量连续 22 年全国第一 |



写点看法