

会员店的生鲜爆品打造方法
关键词 生鲜爆品爆品引流单品动销自有品牌烘焙促销税务处理关联交易定价
一、爆品的规格与价格带
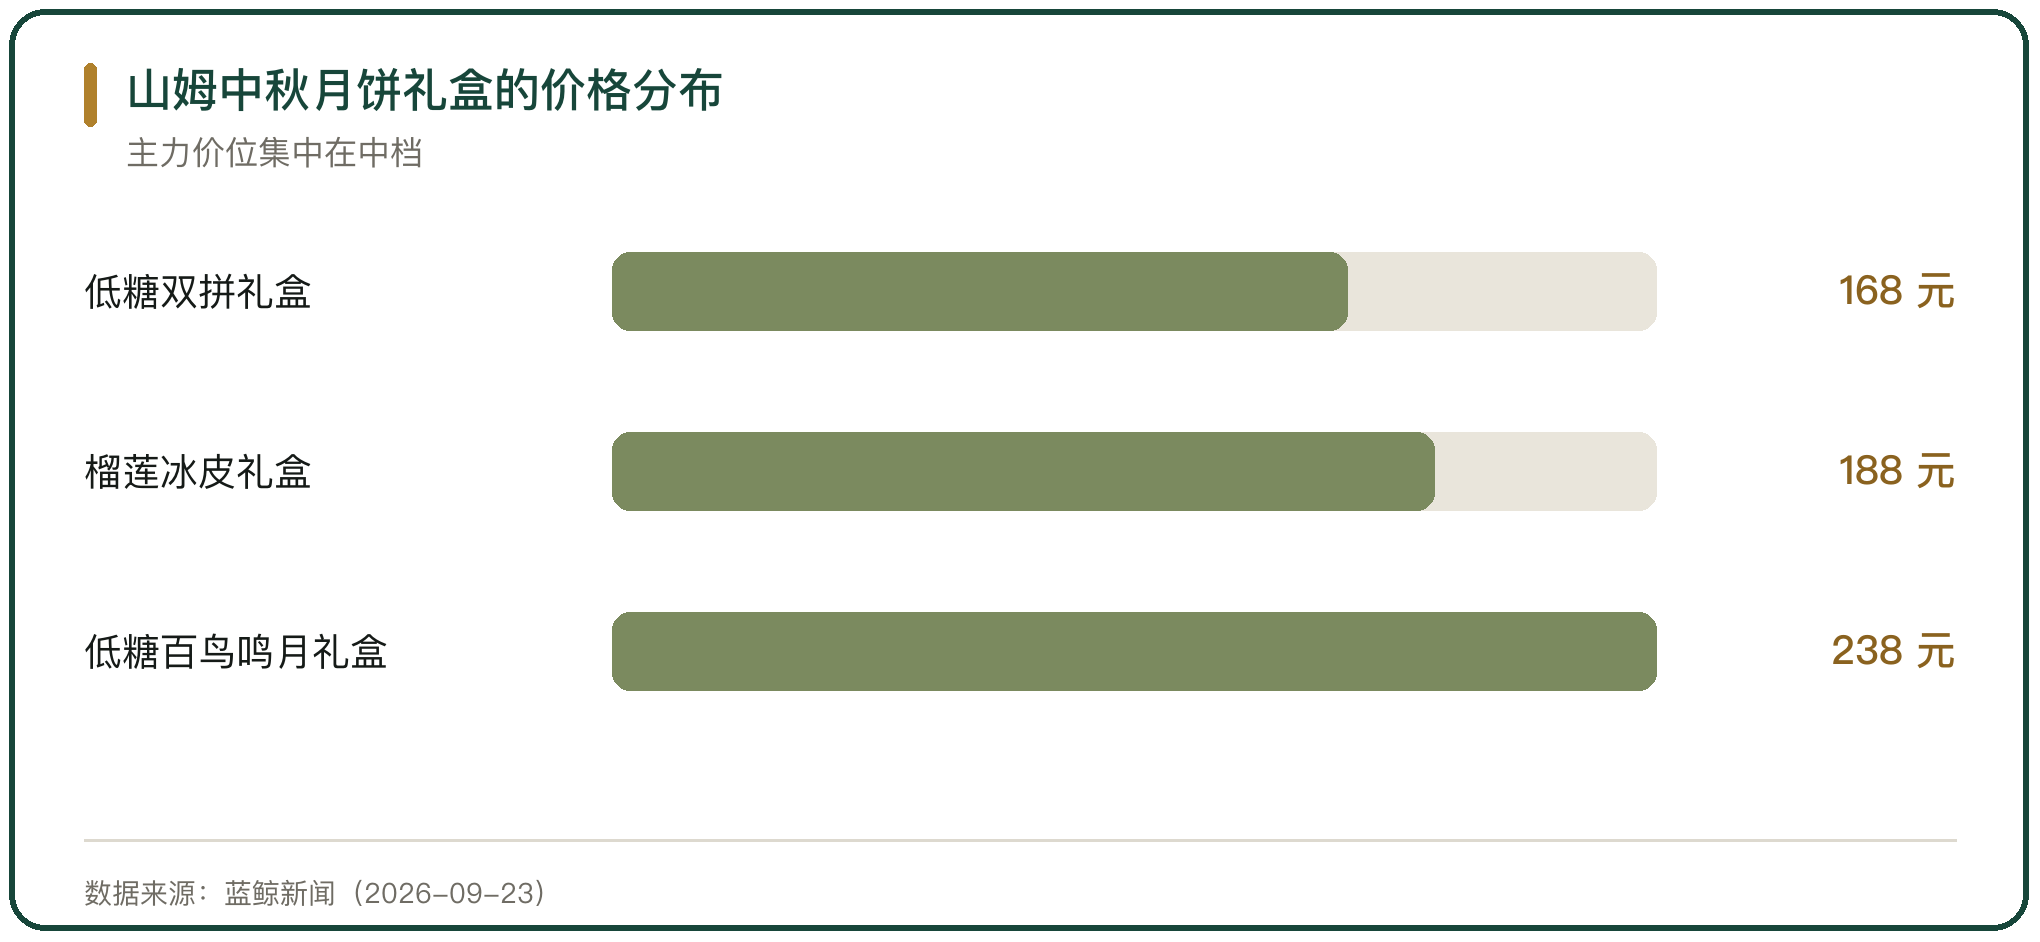
爆品先是一个具体的规格加一个具体的价格。山姆 2026 年中秋上架的月饼礼盒价格从 99.9 元到 300 元不等,主力价位集中在中档。其中低糖的几款押的是细分的口味需求,60 克到 80 克的小规格装面向日常食用。
价格带决定了爆品能覆盖的客群。入门档面向自购人群,中高档兼顾送礼,同一品类用规格与价格分开人群,爆品的定义落在具体的规格与价签上。
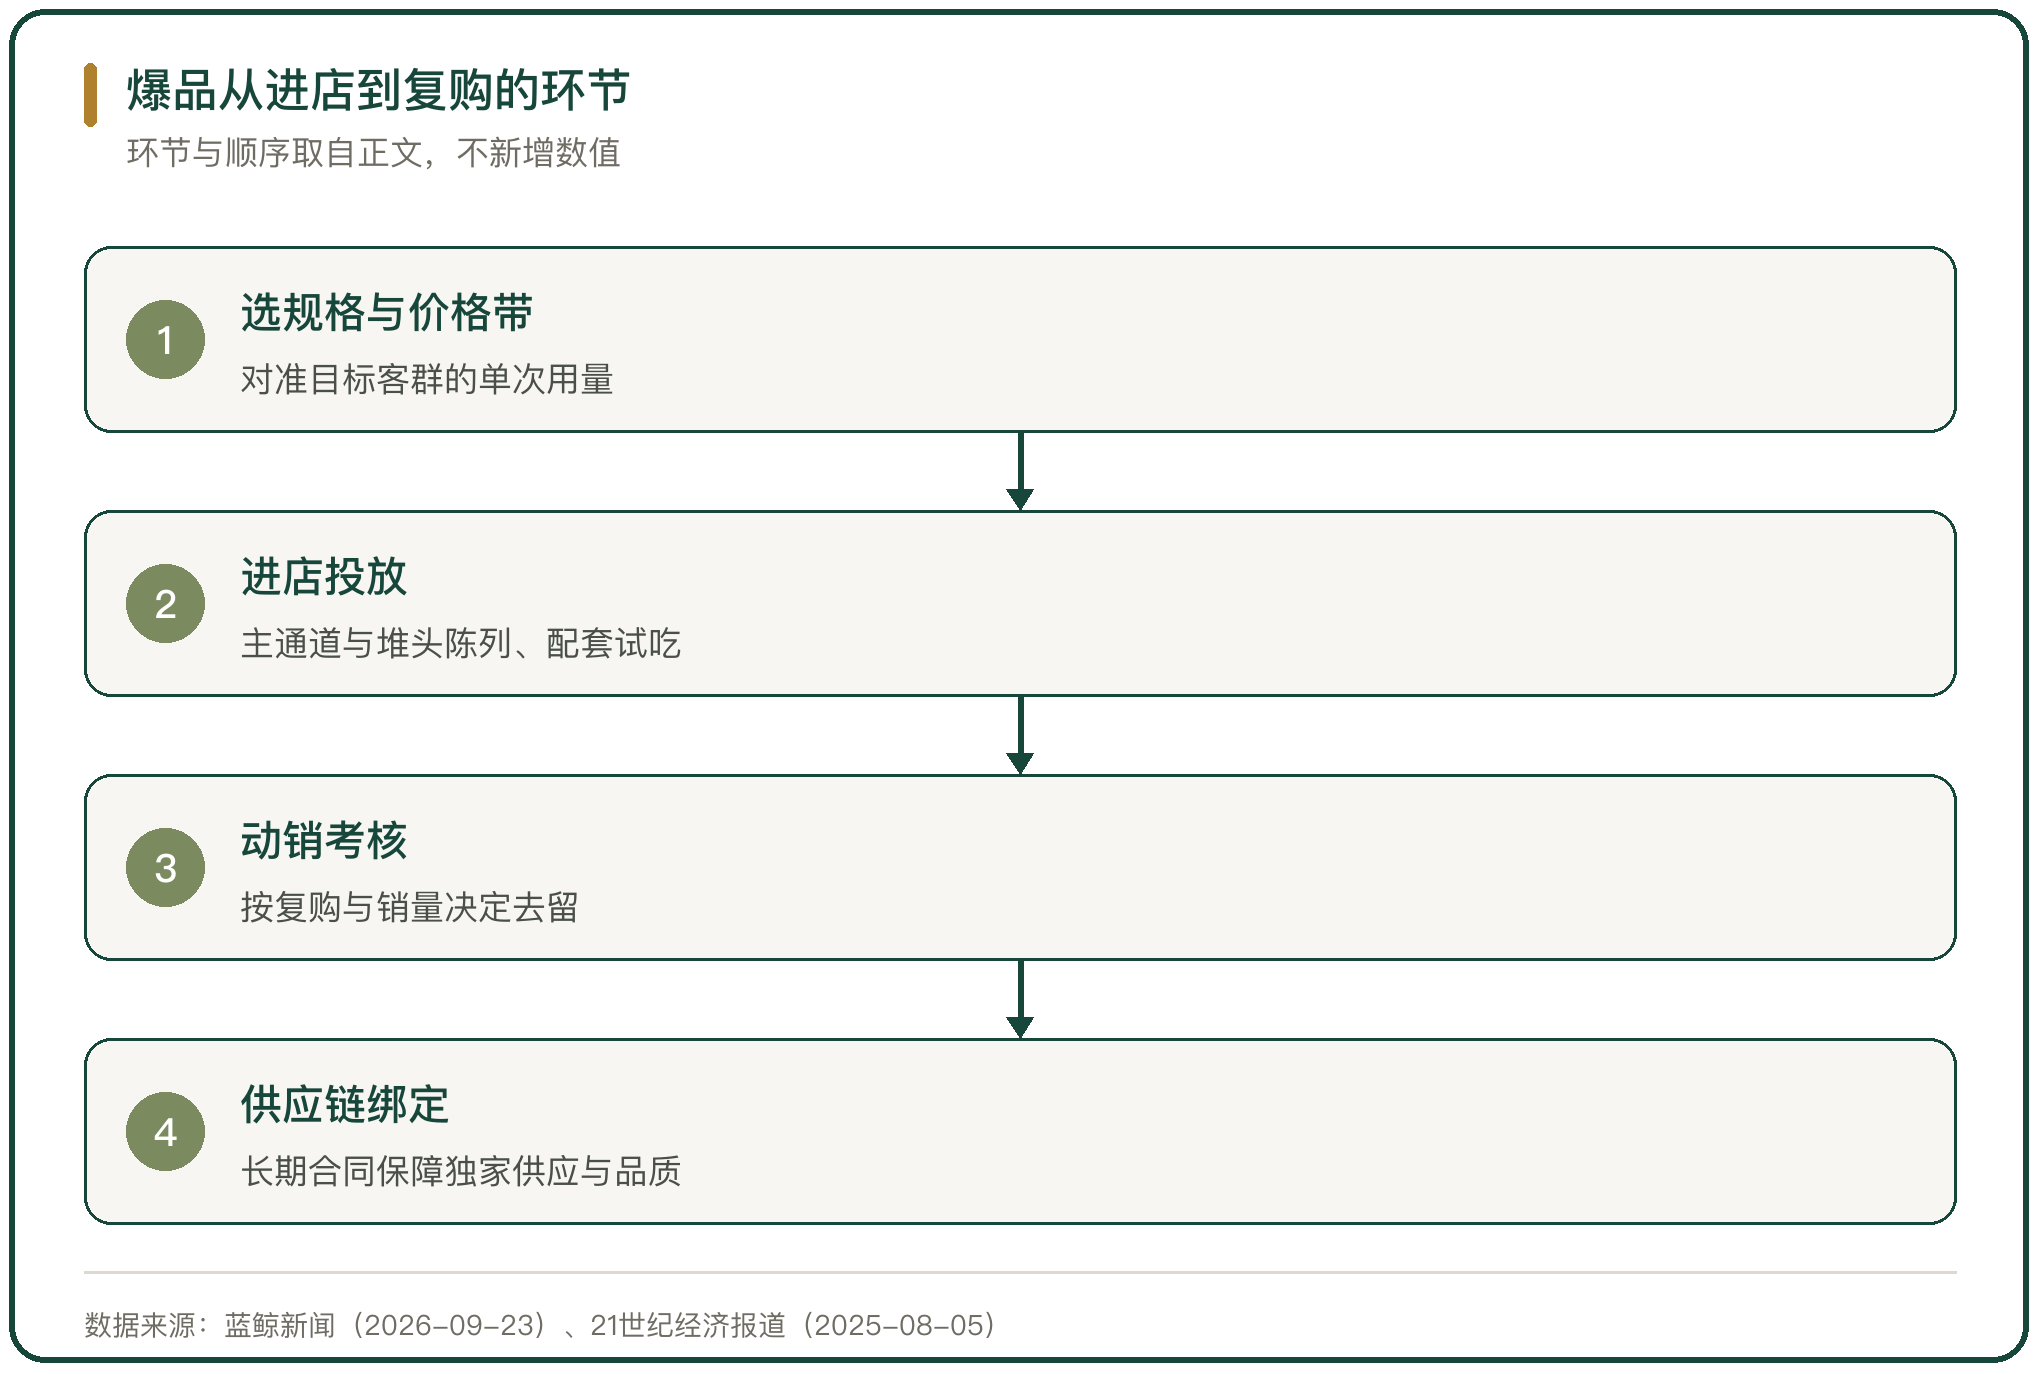
规格要跟着家庭用量走。一次吃得完的份量比大礼盒更容易形成复购,复购一旦稳定,单款商品的销量就有了底盘。
二、爆品的复购与动销
爆品的判断标准是复购。有友食品 2024 年 7 月起为山姆供应脱骨鸭掌,该商品在山姆 APP 上的月销量超过 20 万件,按售价折算一个月的销售额在千万元以上。
动销强度决定了它在货架上的位置。单款商品一旦进入高频复购,门店就把它放到主通道与堆头,试吃与陈列的资源随之上来。
复购与价格互相牵制。价格带定得低,动销快、复购高,毛利被压薄。价格带往上走,毛利回升,动销强度下降,两者的取舍决定爆品在品类里承担什么角色。
三、爆品的毛利结构
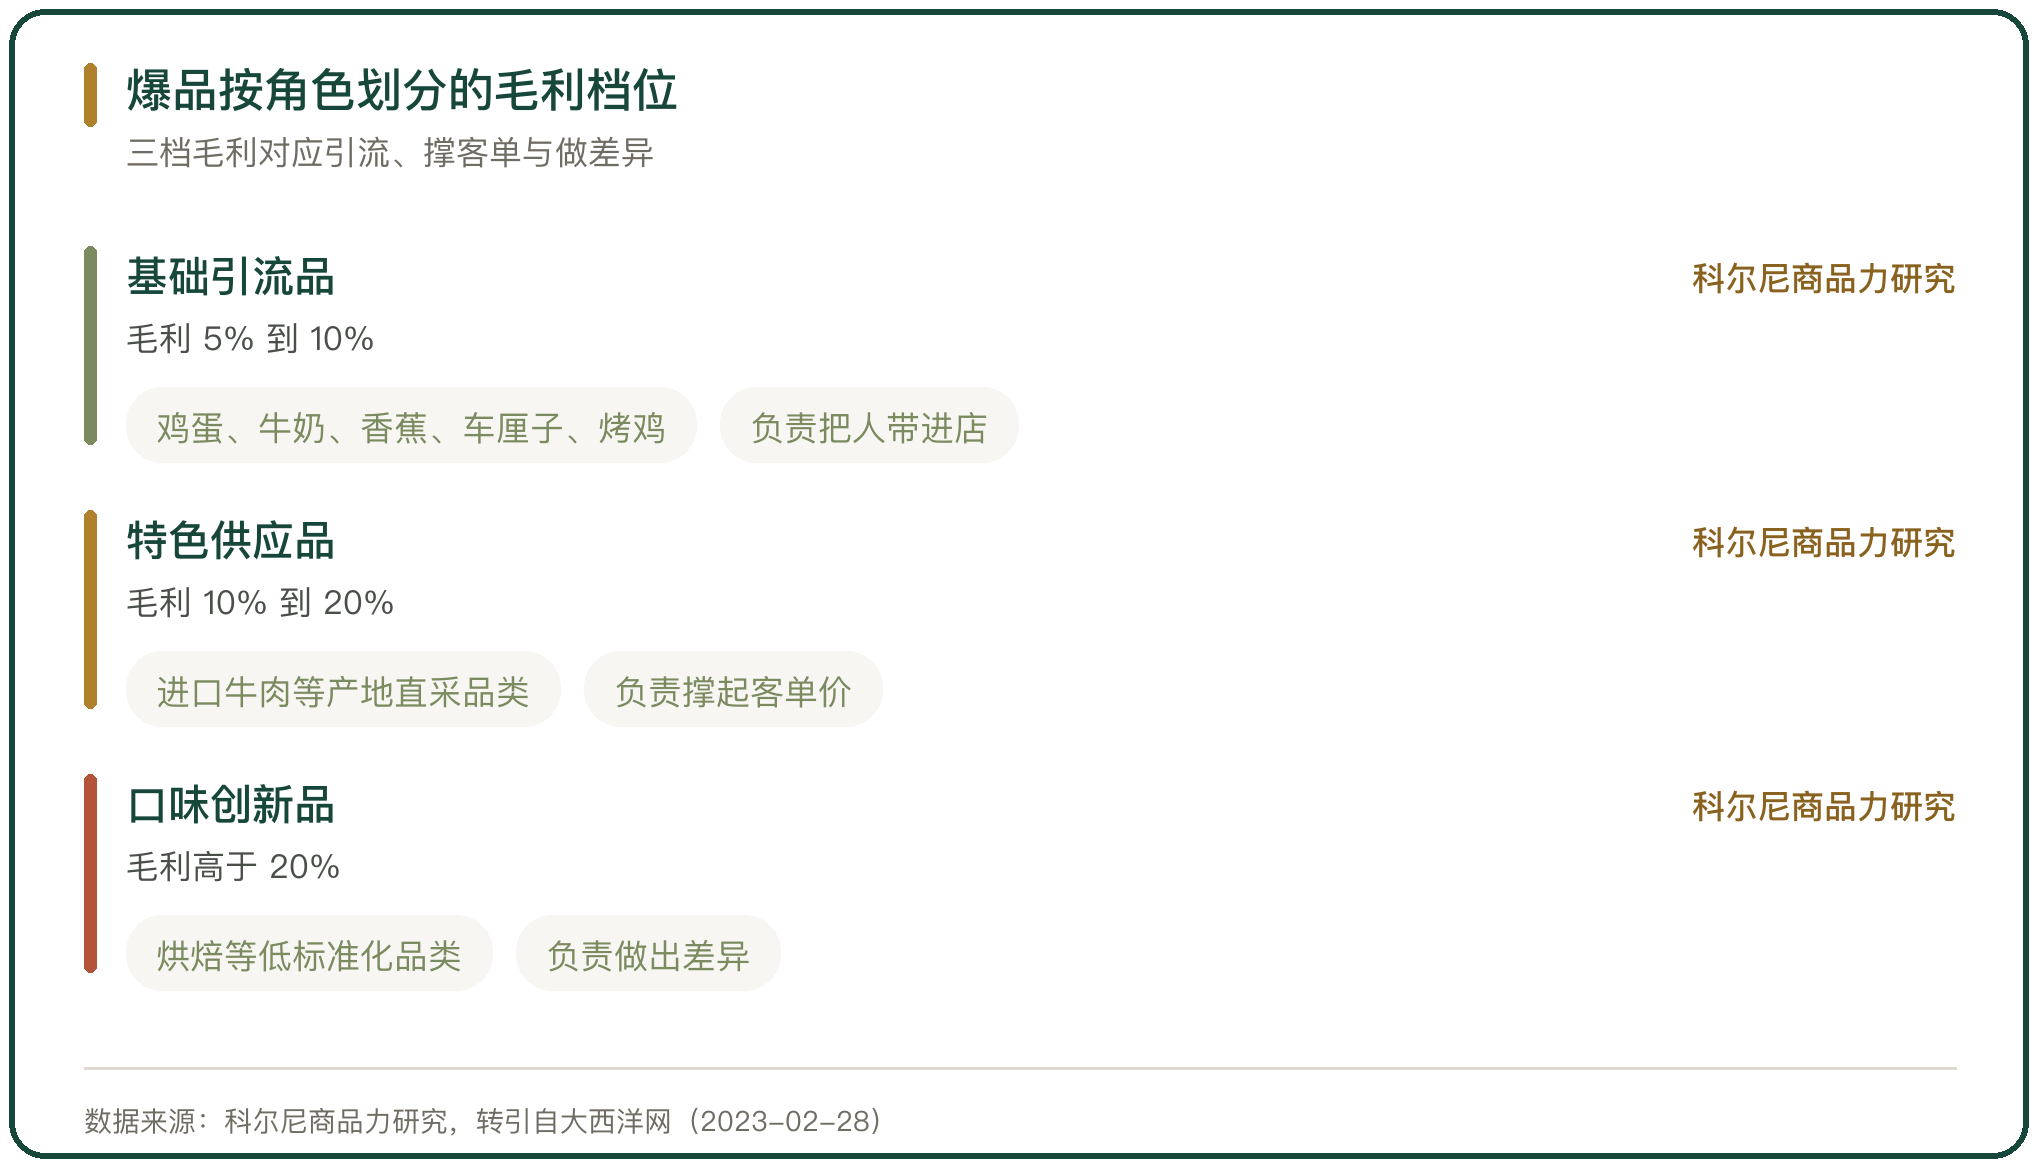
同一家门店里的爆品,毛利水平不同。基础引流品的毛利通常在 5% 到 10% 之间,鸡蛋、牛奶、香蕉、车厘子、烤鸡属于这一类。特色供应品如进口牛肉,毛利落在 10% 到 20%。口味创新品集中在烘焙等低标准化品类,毛利通常高于 20%。
三档毛利对应三种角色。引流品负责把人带进店,特色供应品负责撑客单价,口味创新品负责做出差异。
自有品牌把毛利往上抬。烘焙品类里的自有品牌占比高,配方与规格由门店定义,同规格商品的毛利高于三方品牌。
四、爆品的供应链要求
爆品把供应链的要求推到很前。单款动销大,门店要保证稳定的产能与一致的品质,短保商品尤其如此。
供应链的投入落到门店与工厂两端。为升级烘焙供应,门店厨房要改造,单店投入在百万元量级。配方与工艺要定到从工厂到门店的温度与时间。
独家绑定是常见做法。门店通过长期合同与供应商深度绑定,要求产品独家供应并提供技术支持,供应端的稳定与商品的稀缺由同一份合同承担。
五、爆品断供的现实情况
爆品的销量一高,断供就成了常态。山姆 2026 年中秋的月饼上架十余款后集中显示补货中,低糖、榴莲冰皮与酒心几款售罄,代购把部分款式的报价抬高,一盒加价接近百元。
线上售罄与线下有货同时出现。门店工作人员的解释是,线上「极速达」对应的是仓库库存,与门店的库存分属两套体系,页面显示因此不一致。
库存口径的分裂带来投诉。消费者看到线上显示售罄、现场却有货,容易把差异理解为虚假库存,会员店要同时维护线上与线下两套库存的真实性。
六、爆品低价的税务口径
爆品靠低价引流,促销的税务处理要逐项对。国家税务总局吉林省税务局 2026 年 1 月在商超走访中发现,春节前后的促销模式有十余项,不同促销模式的税务处理规则不一样,免税与应税商品的销售额核算边界也不好把握。
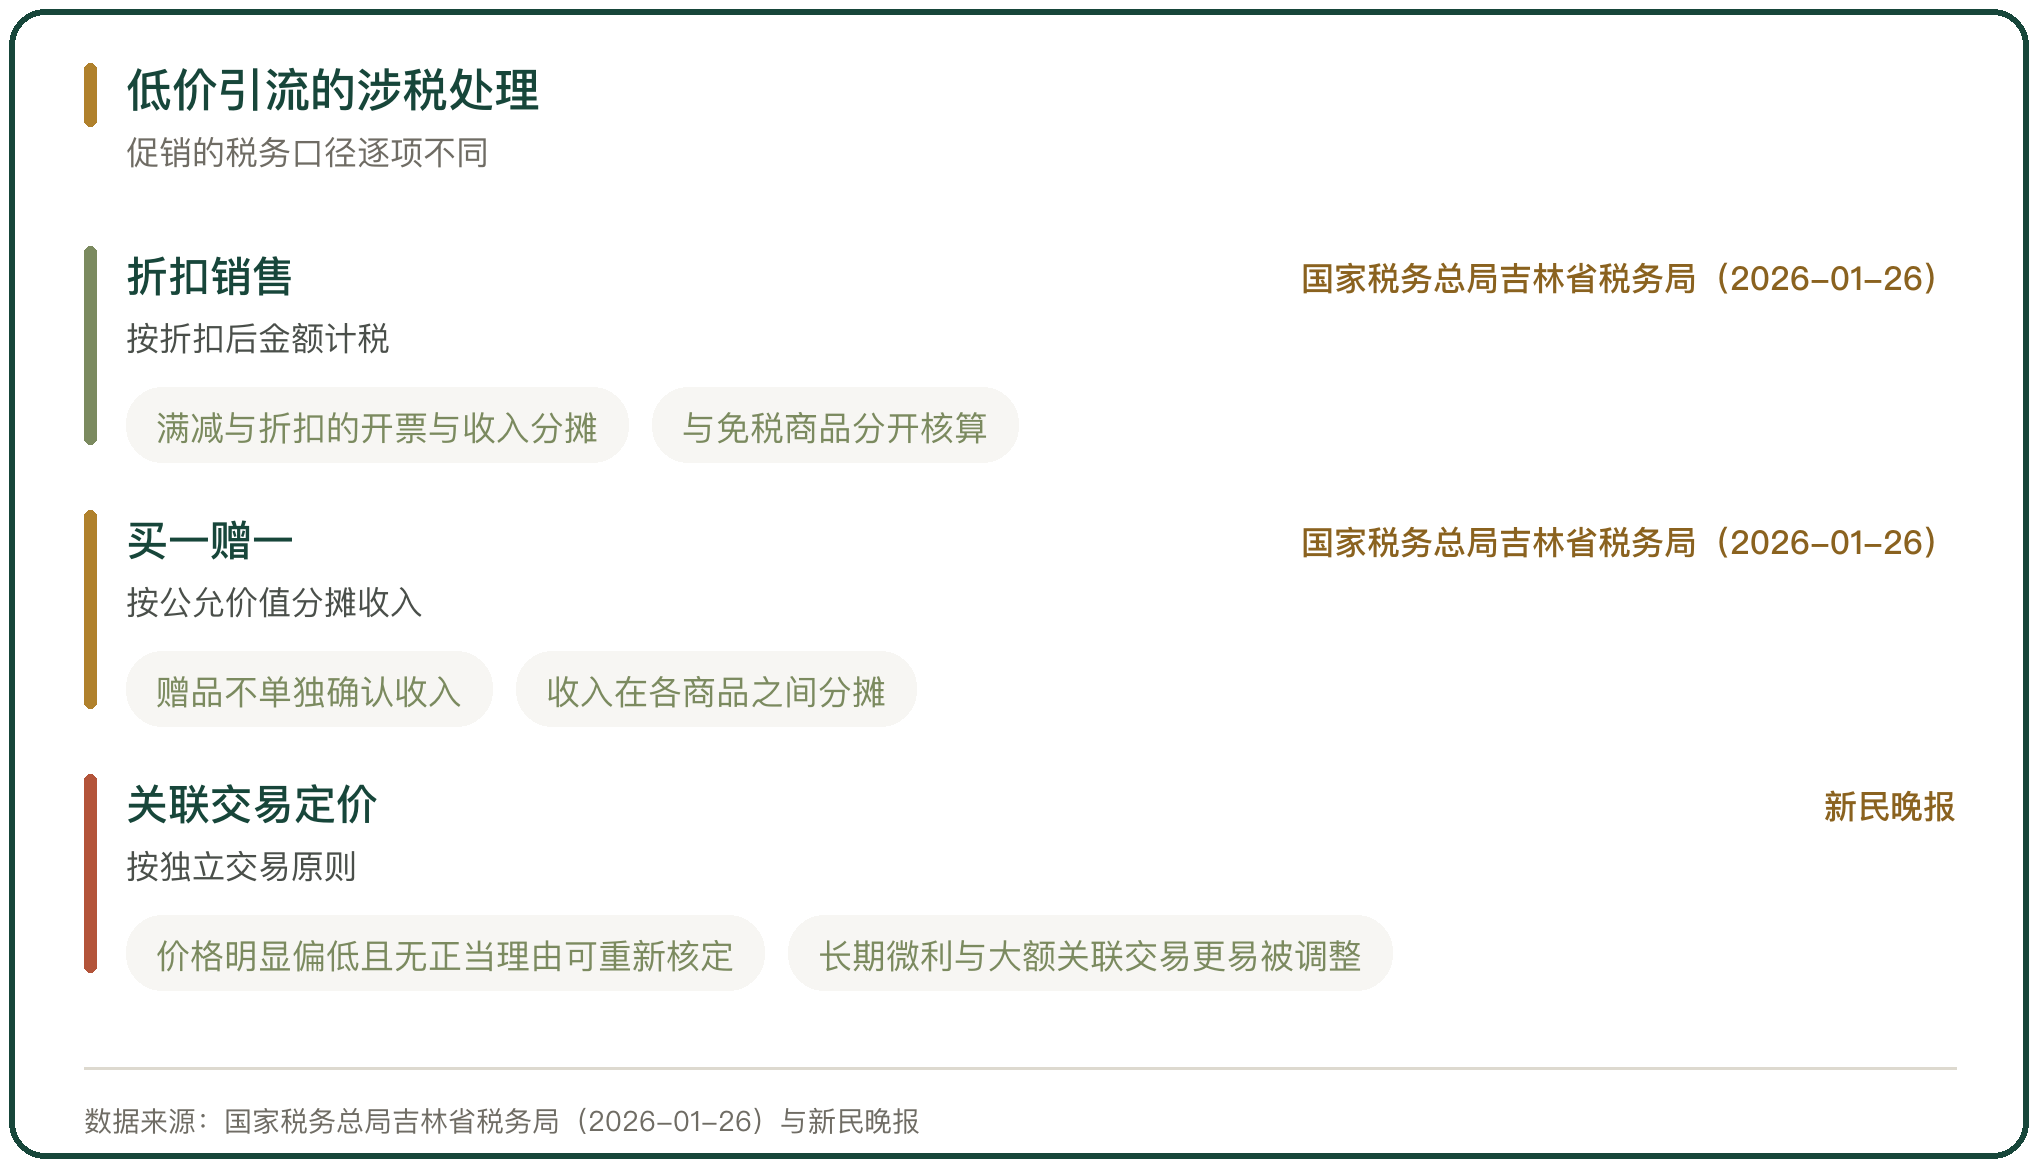
几类促销各有口径。折扣销售、买一赠一与组合优惠的开票与收入分摊规则不同,生鲜区还有免税商品,与应税商品混在一起时,销售额要分别核算。
核算不清的风险落在申报上。免税与应税商品混算、发票信息填写错误、进项税额抵扣不规范,是商超在促销期间最常见的几类涉税问题。
七、爆品低价与转移定价
把商品低价卖给关联方,价格偏低会被重新核定。广东省税务部门查处过一起零售企业无形资产转让定价案,涉案金额 2 亿元,调增应纳税所得额 1.98 亿元,补缴企业所得税 6000 多万元,企业最终接受方案,对已支付给避税港关联方的商誉不予税前列支。
定价偏低在货物销售里同样有调整风险。税务机关可以按同类货物的平均销售价格或者组成计税价格重新核定销售额,长期微利、毛利率低于同行业水平且与关联方有大额交易的企业,被调整的可能更高。
爆品的低价引流如果发生在关联交易之间,定价的合理性要留出说明材料,价格的商业理由与决策文件是核定的依据。
八、爆品与引流的关系
爆品的作用是把顾客带进店。引流品的毛利被压到很薄,它的收益不体现在单品上,而体现在其他品类的连带销售上。
引流要有承接。顾客为烤鸡或者蛋糕进店,门店要靠其他品类把客单价做上去,爆品与承接品类之间的结构关系决定这一单的收益。
爆品做成常态才有意义。偶发的爆款只带来一次性客流,稳定的爆品矩阵才能把到店频次固定下来,门店的复购结构由此形成。
九、生鲜爆品打造方法的判断
爆品的打造是一条从规格到供应链再到引流的长链。
一款爆品要长期留在货架上,落点在三处。规格与价格带能不能对准目标客群,动销与复购能不能达到高频,供应链能不能保证品质与产能的稳定。
三处都能对上,爆品就承担起引流与连带销售的功能。有一处不足,低价带来的客流会在断供或者品质波动里流失。



写点看法