

量贩零食饮料的供应链模式
关键词 量贩零食直采比例SKU 数量临期食品存货损失扣除虚假生产日期
一、量贩的供应链模式
量贩零食的供应链模式把中间环节压到最少。门店从厂家或者一级供应商直采,商品在区域分仓集货,再按门店订单分拨。
这套模式靠门店密度摊薄成本。门店数量决定单仓的出货量与配送半径,出货量越大,单件商品的仓配成本越低。
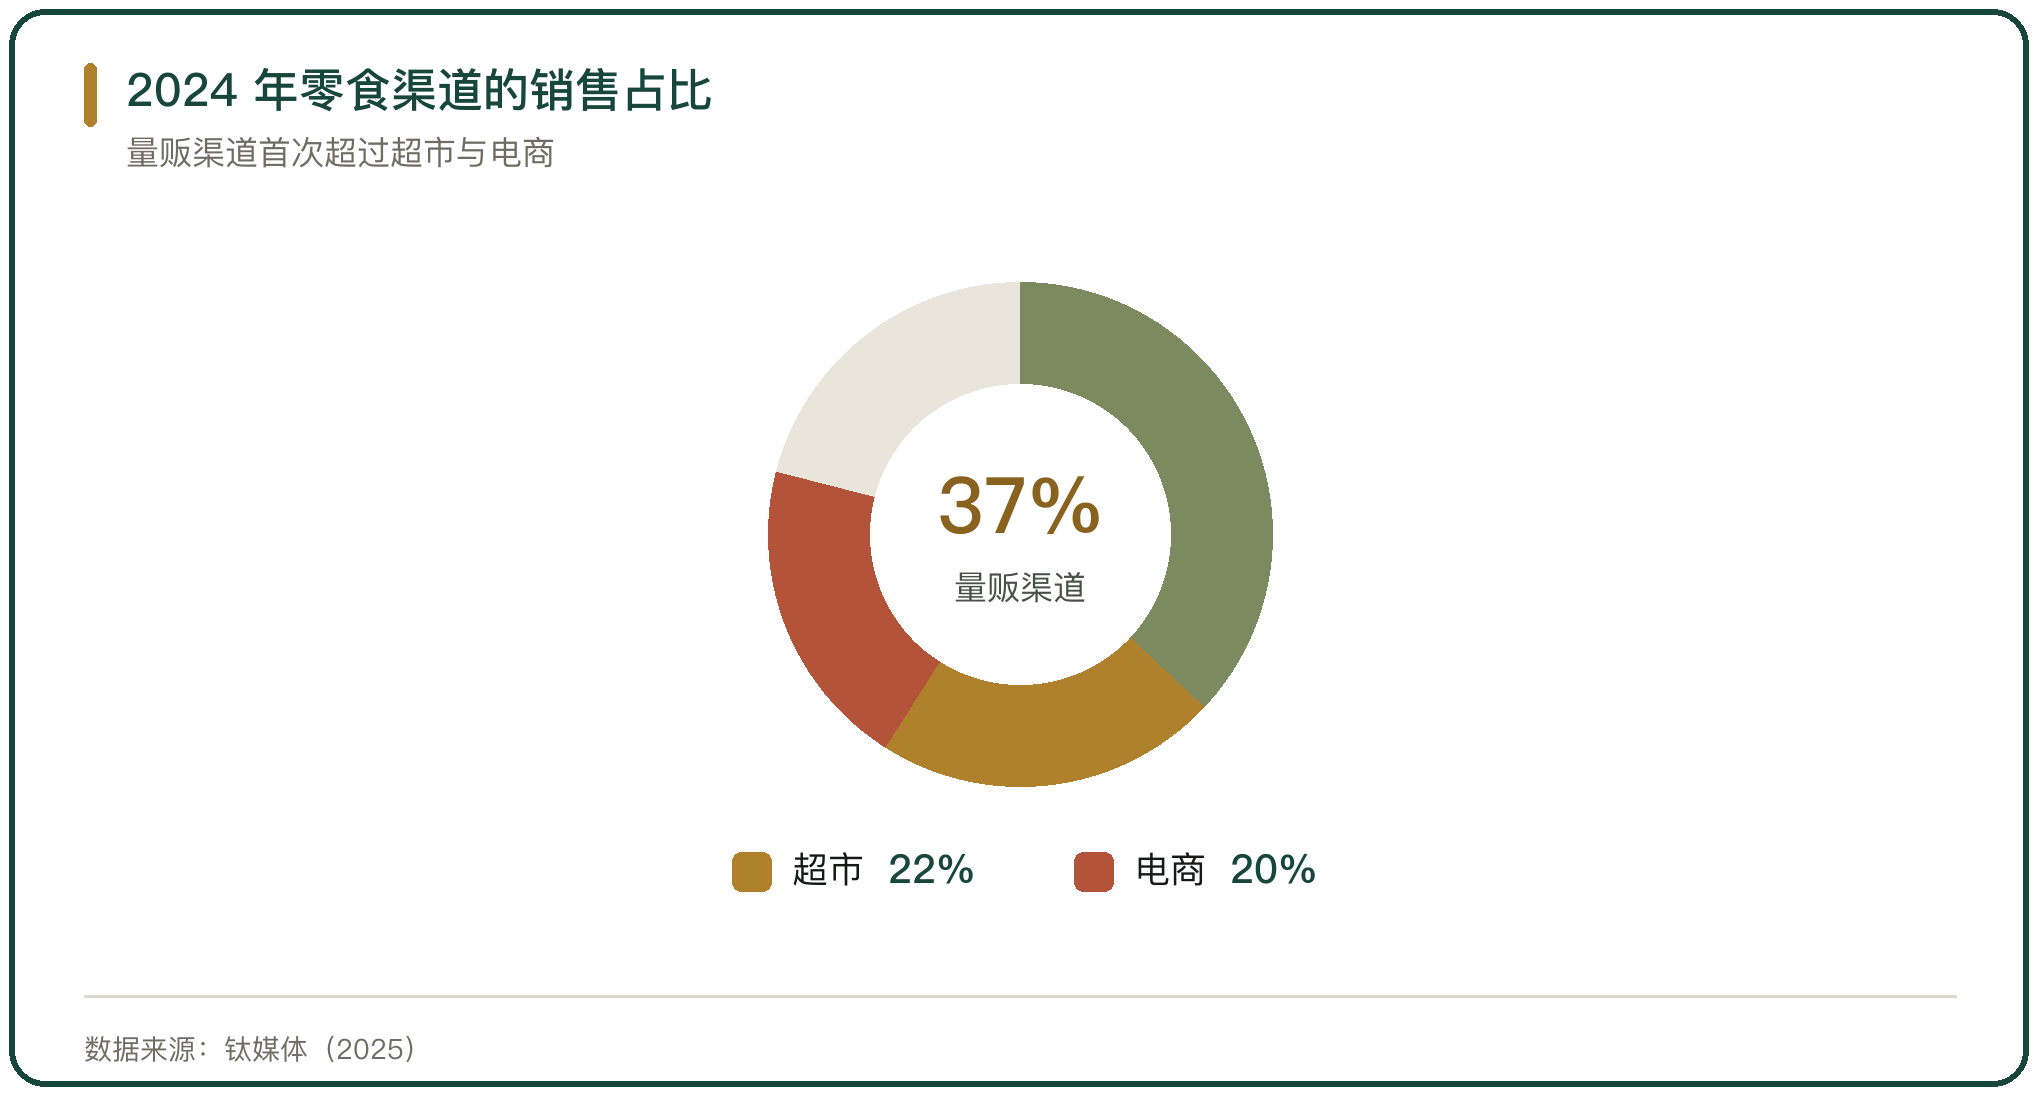
行业规模在快速扩张。量贩零食的市场规模预计在 2025 年增长到 1239 亿元;2024 年量贩渠道以 37% 的占比首次超过超市的 22% 与电商的 20%。
二、选品的 SKU 数量与结构
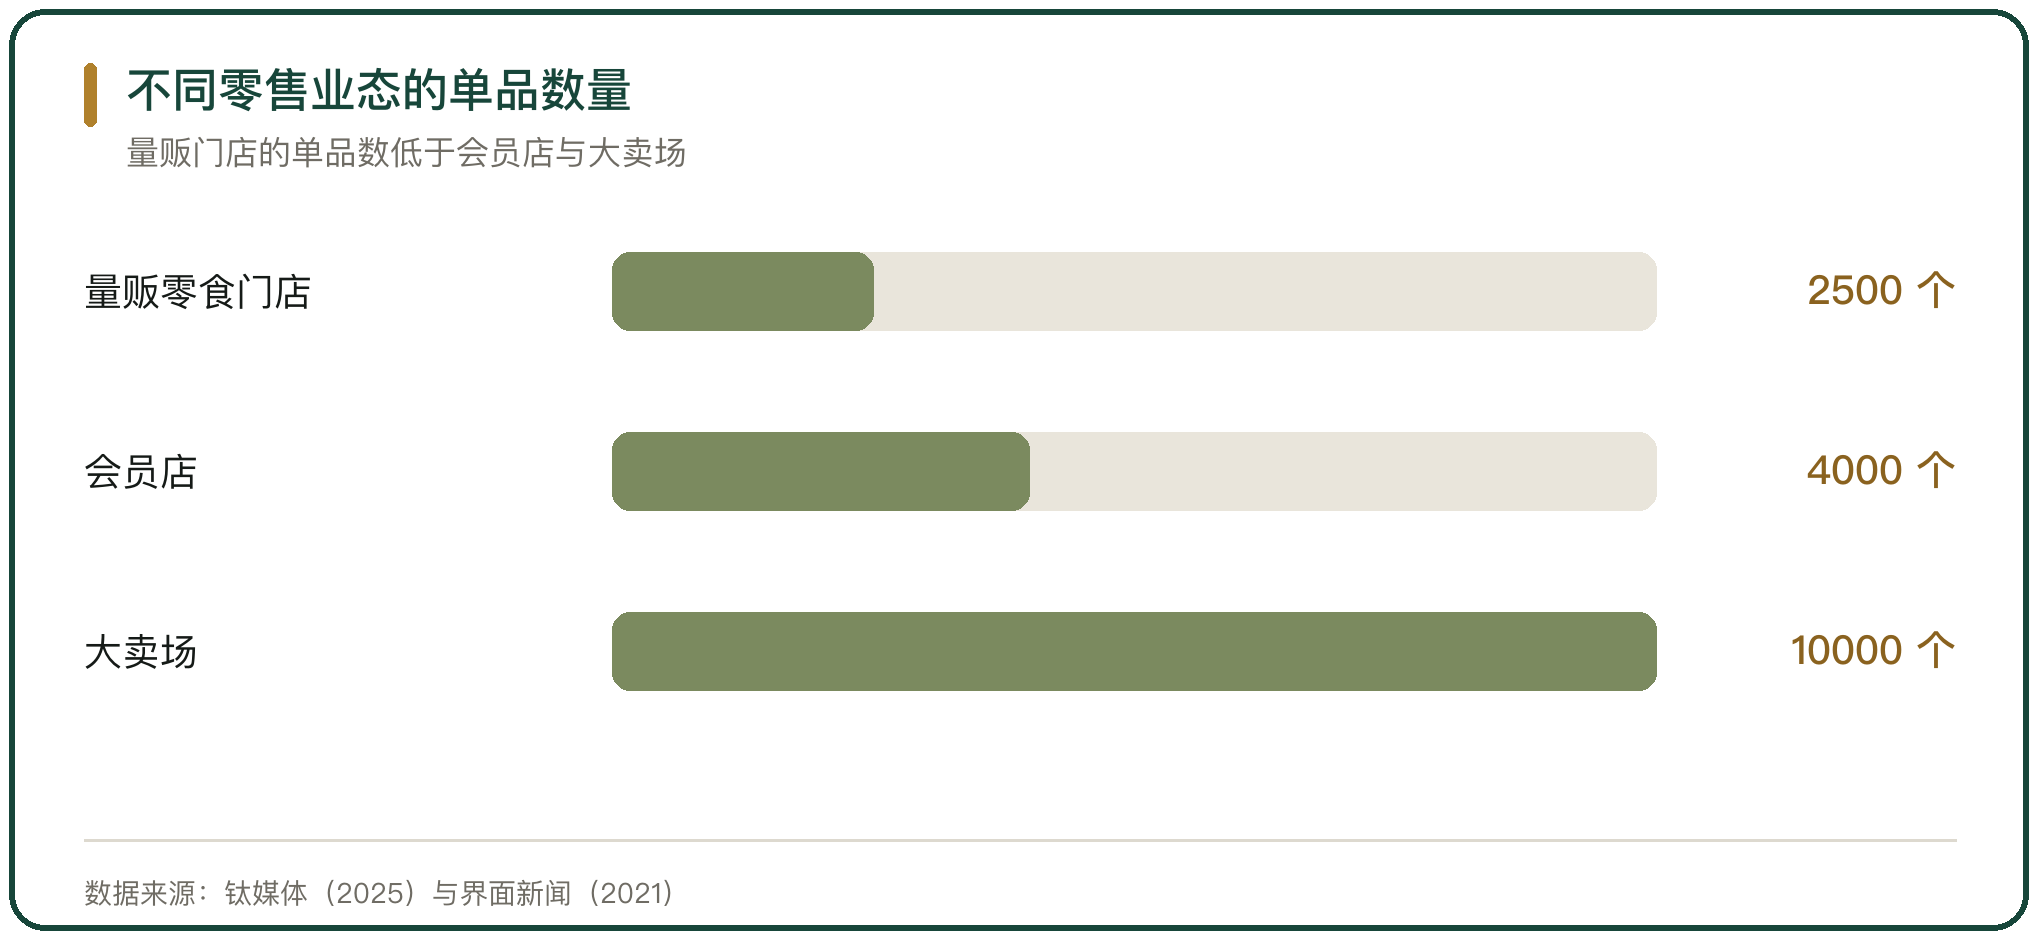
选品集中在高频低价的品类。糖巢零食的门店商品种类超过 2300 种,店内实际陈列的 SKU 约 2500 多个,覆盖膨化、糖巧、饮料、方便食品等品类。
SKU 数量比大卖场少很多。大卖场的单品数通常在上万个,量贩门店把单品数压到 2000 到 3000 个,单品采购量因此集中。
单品集中的效果体现在采购价上。同一个单品在量贩门店的采购量远高于同面积的便利店,工厂愿意为此让出价格。
三、品牌与白牌的比例
品牌商品承担引流,白牌商品承担毛利。门店把知名品牌的价格压到低于超市,用低价形成对比,把毛利留在消费者认知度较低的商品上。
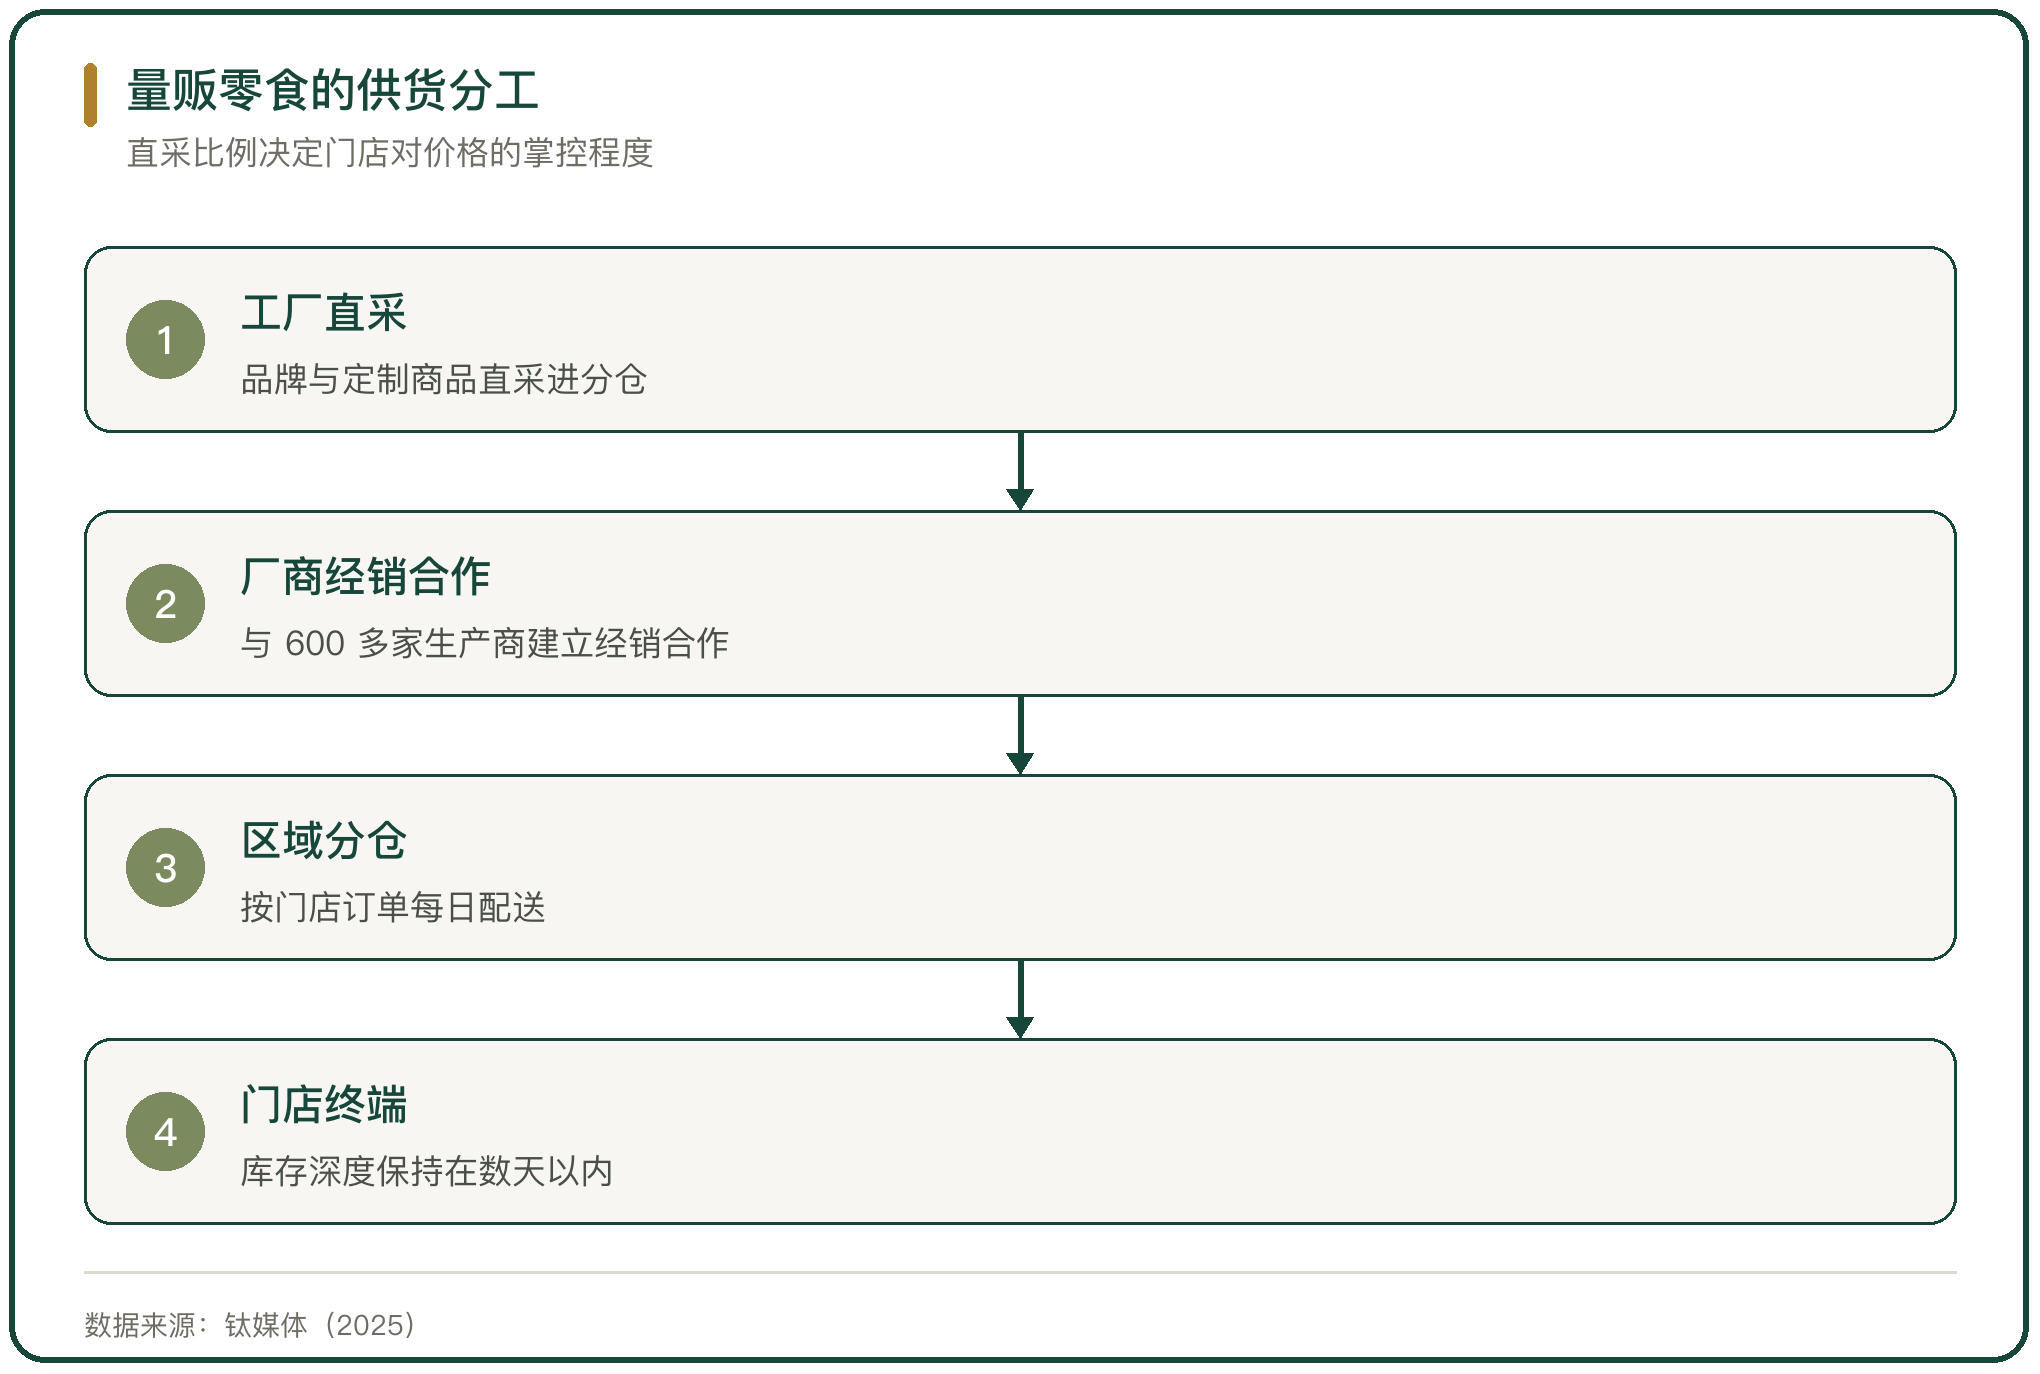
糖巢的做法是厂家直供。糖巢与 600 多家生产商建立经销合作,达利食品在 2022 年与糖巢做到 7000 多万元的生意,对接只需一人。
供货结构决定毛利空间。品牌商品的加价空间被价格对比压缩,白牌商品的加价空间由门店自主决定,两类商品的配比决定门店的综合毛利。
四、直采与经销的比例
直采比例决定门店对价格的掌控程度。糖巢在福建、广东、江西建有超过 10 万平方米的仓储物流体系,商品从工厂直采进入区域分仓。
区域品牌的直采比例通常高于全国连锁。区域品牌的采购半径短,工厂与分仓的距离近,直采的物流成本更低。
经销部分承担长尾商品。销量小、周转慢的商品走经销,由经销商承担库存与配送,门店不压这部分资金。
五、仓配与周转速度
仓配体系决定周转速度。区域分仓按门店订单每天配送,门店的库存深度通常保持在数天以内,厦门与东莞两个分仓每天的出货量分别约为 20 万件与 10 万件。
门店库存越浅,周转越快,临期商品出现的概率越低;周转一旦放慢,临期商品会先出现在销量预测偏高的单品上。
六、临期库存的形成
临期库存来自采购量与销量的偏差。量贩门店按历史销量下采购单,新店缺少历史数据,首单往往偏高。
新店与节庆是两个高发时点。新店开业首单与节庆备货的采购量都高于日常,销量不及预期时,库存进入临期区间。
临期区间按保质期剩余比例划定。多数门店把剩余保质期较短的商品列入临期管理,单独打折处理。
七、临期品的处置链条
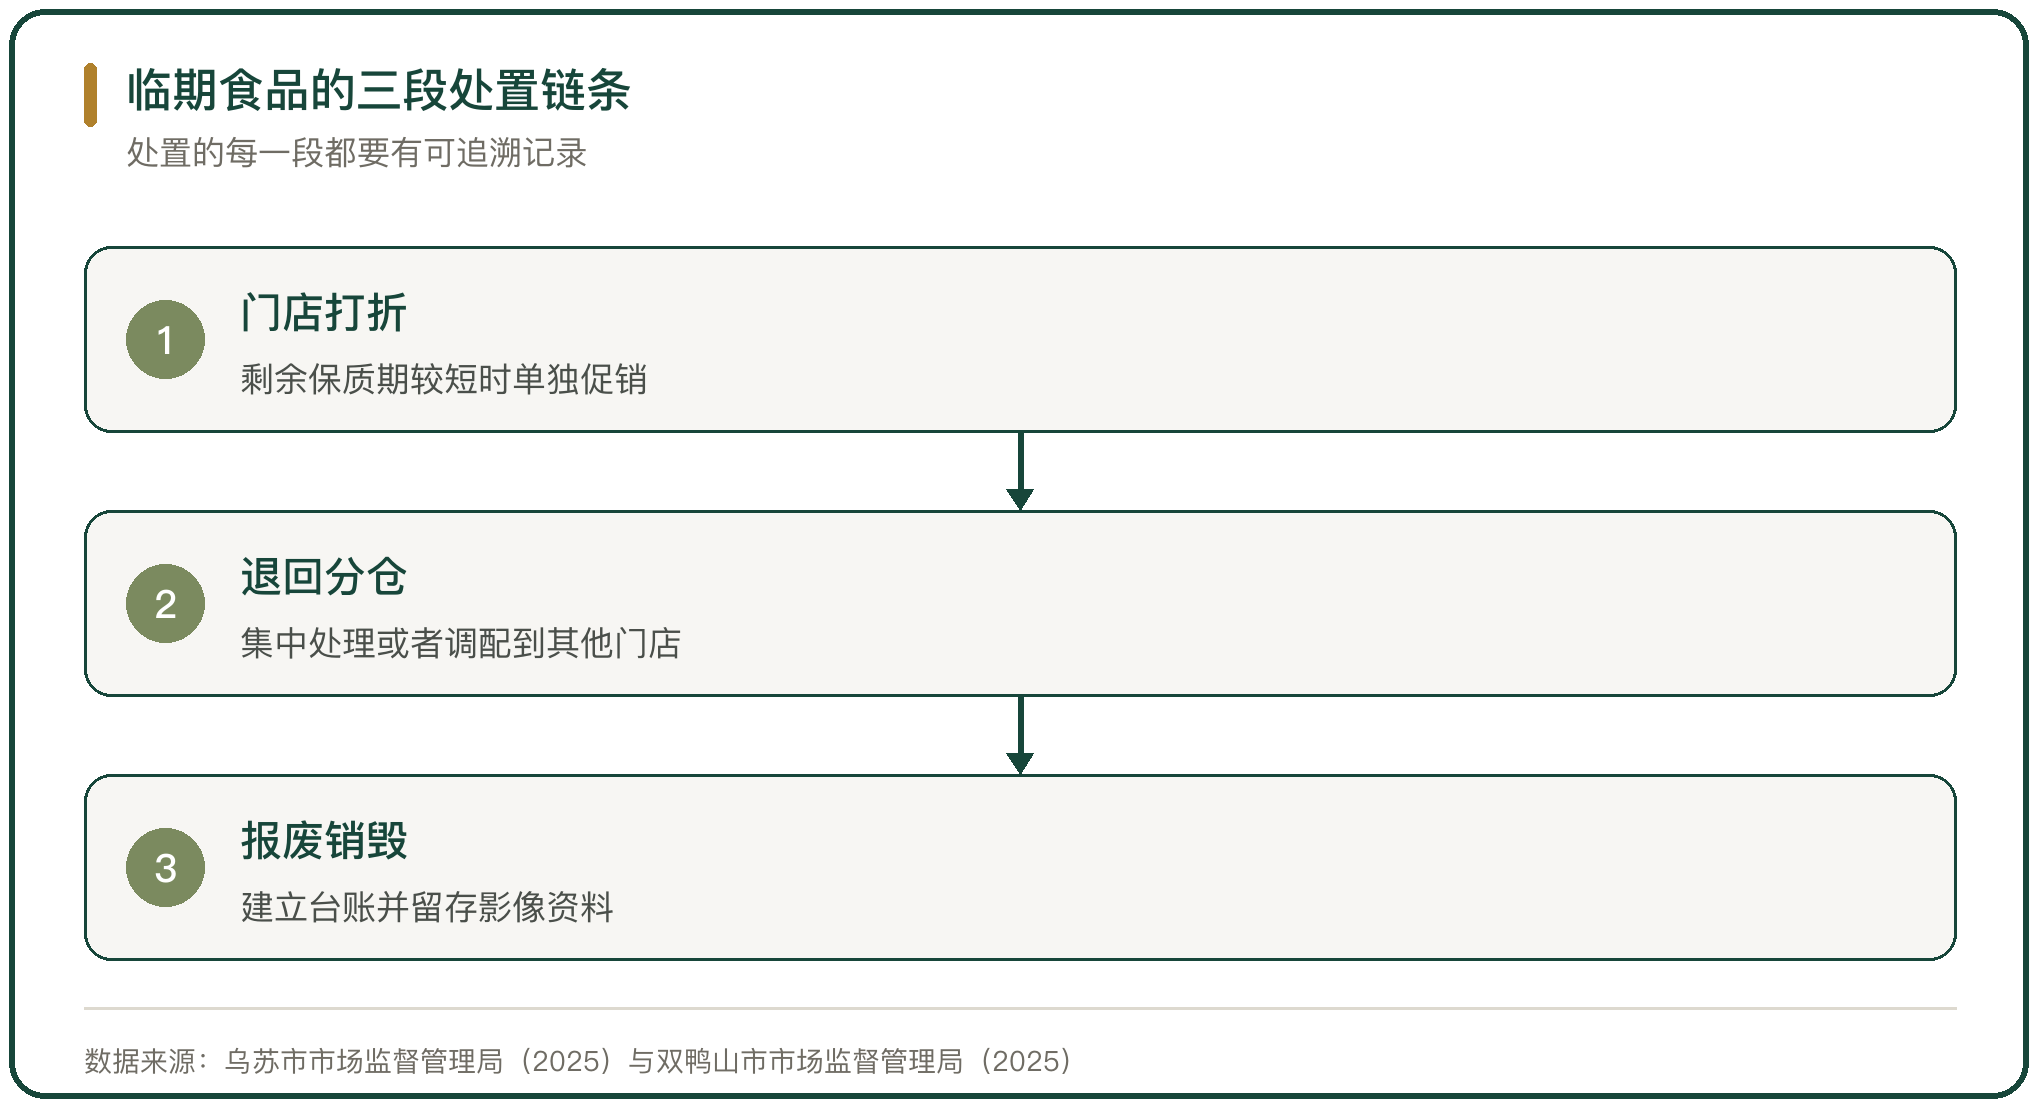
临期品的处置分三段进行。门店先做打折促销,未售出的退回区域分仓集中处理,仍未售出的做报废或者销毁。
地方监管要求处置留痕。乌苏市市场监督管理局在检查中要求经营者书面明确过期食品的处理方式、建立回收处置台账并留存影像资料;黑龙江双鸭山市市场监督管理局宝山分局向 40 家经营主体免费发放临期食品专用标识牌,推行过期食品清点登记表。
处置链条的每一段都要有记录。没有台账的处置无法证明商品已经退出销售环节。
八、临期品报废的税务处理
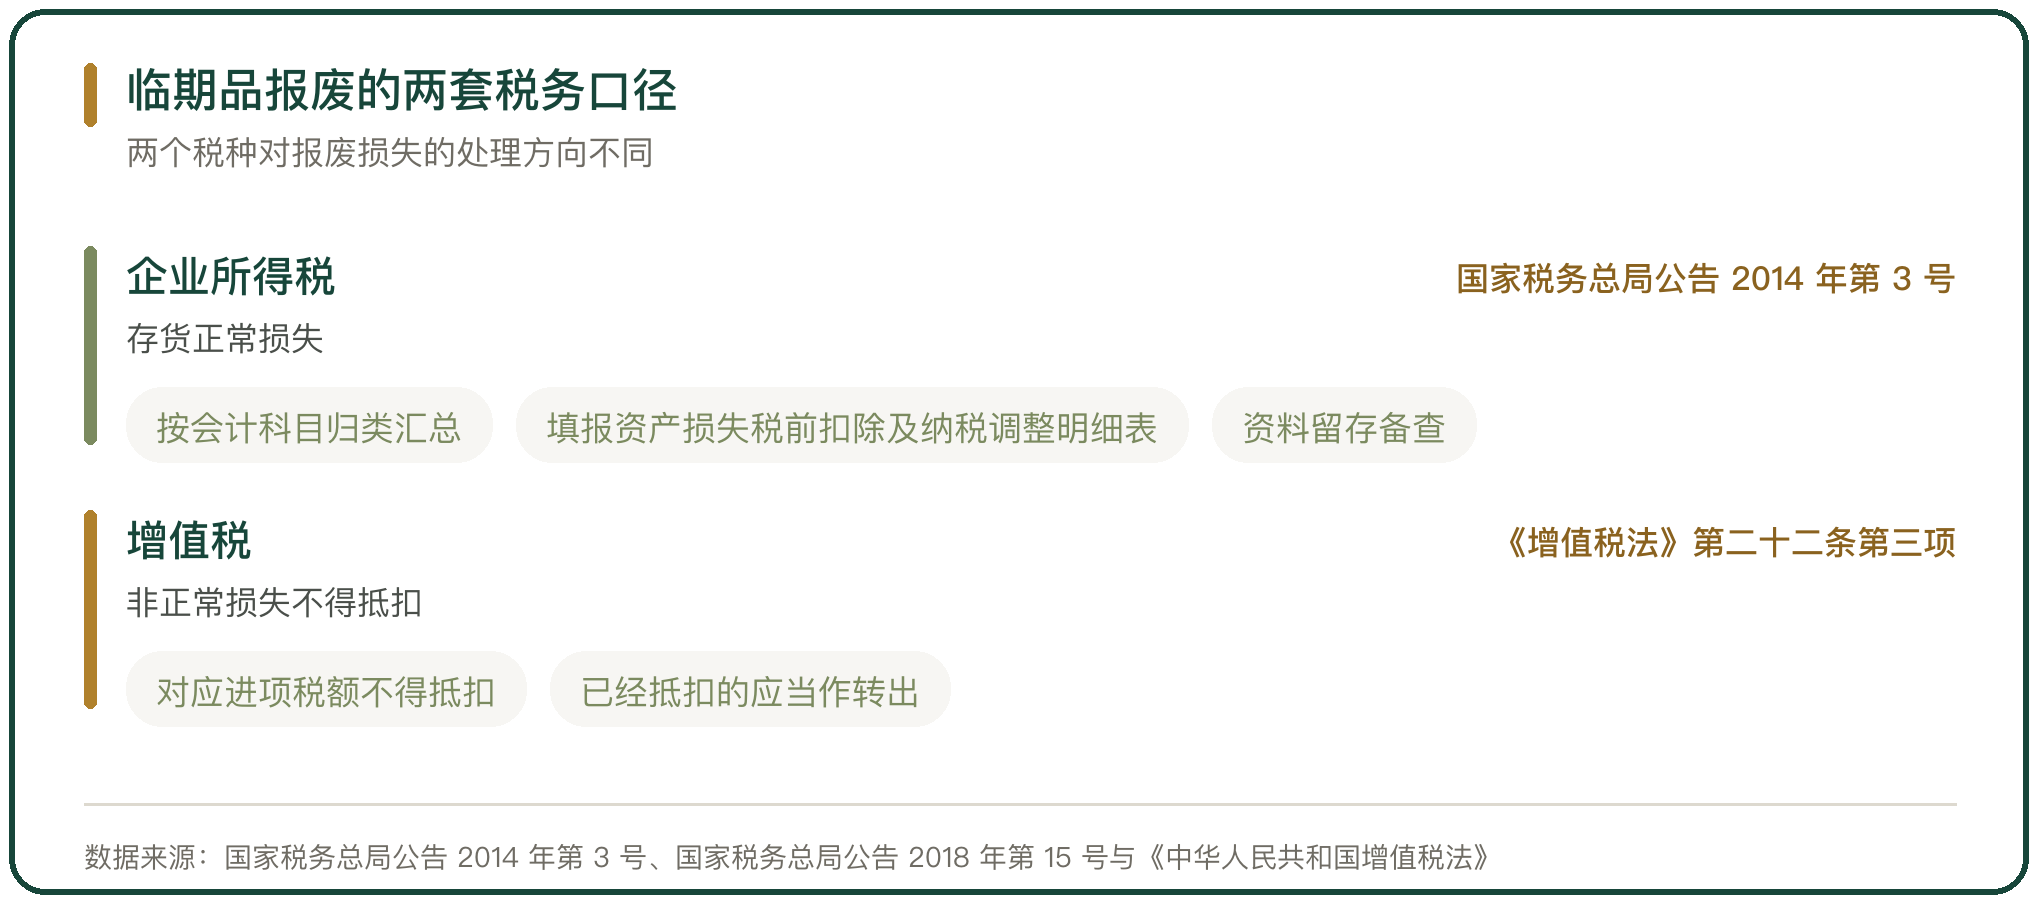
临期品报废属于存货损失,税前扣除有专门的申报口径。国家税务总局公告 2014 年第 3 号规定,商业零售企业存货因零星失窃、报废、废弃、过期、破损、腐败、鼠咬、顾客退换货等正常因素形成的损失,为存货正常损失,准予按会计科目归类汇总,以清单形式进行企业所得税纳税申报,并出具损失情况分析报告。
申报要求已经简化。国家税务总局令第 59 号自 2025 年 3 月 24 日起废止 2014 年第 3 号公告第一条中关于清单申报与专项申报的部分内容以及第三条;按国家税务总局公告 2018 年第 15 号,企业只需填报资产损失税前扣除及纳税调整明细表,相关资料留存备查。
增值税的处理方向相反。非正常损失对应的进项税额不得抵扣,已经抵扣的应当作转出,这一条写在《中华人民共和国增值税法》第二十二条第三项。
九、改日期再售的案件
临期品改日期属于标注虚假生产日期。这类案源多来自日常检查与举报,门店的库存台账与货架标签对不上、同一批次商品出现两个生产日期时,问题就会暴露。
案件的处理幅度不大但数量不少。云南省南华县一家百货副食店因销售超过保质期的食品,被没收涉案食品并罚款 2000 元(云市监楚南处罚〔2025〕148 号)。
湖南省新晃侗族自治县的一起案件中,经营者的定制零食大礼包涉案 16 包、购进价 26 元、售价 31 元、货值 496 元,违法所得 496 元(晃市监处罚〔2025〕80 号)。
主观故意的案件处理更重。黔西南州一起案件中,员工为发货方便篡改库存临期食品的生产日期,货值 175 元,被没收工具与食品 13 袋、没收违法所得 175 元并罚款 20000 元,合计 20175 元;沙湾市市场监督管理局自 2025 年 11 月 1 日起开展为期 3 个月的过期食品专项整治,严查翻新改标再销售。
十、周转与处置成本的约束
量贩零食的供应链效率落在周转上。SKU 数量、直采比例、分仓密度三项决定周转速度,周转速度决定临期库存的规模。
临期库存的处置有两条并行的约束。税务上要按存货损失的口径申报,合规上要有可追溯的台账与影像记录,两条都要有凭证。
门店密度是这套模式的前置条件。密度不足时,分仓的出货量上不去,直采的价格优势被物流成本抵消,临期库存的处置成本也会上升。



写点看法