

飞鸿品农 飞鸿品农

会员店与供应商的合作关系

2026-10-01 慕飞鸿 仓储会员店与量贩 阅读 47 评论 0
农产品流通研究|一、渠道与业态 | 2、零售终端| 7 仓储会员店与量贩 |
会员店与供应商的合作有买断、包销、定制三种形态,三者的账期与返利安排不同,开票口径也不同。压价在这三种形态里向品质传导的路径一致,约束手段落在抽检与处罚上。

关键词 会员店供应商买断与包销定制代工账期平销返利抽检处罚

关键数据
山姆自有品牌的销售占比
30%(2025 年,以上)
自有品牌 Member’s Mark 的销售占比从 2023 年的 25% 提升到 2025 年的 30% 以上。界面新闻(2025)
大型企业向中小企业的付款期限上限
60日
《保障中小企业款项支付条例》规定机关、事业单位自交付之日起 30 日内付款,大型企业约定付款期限一般不得超过 60 日;逾期利率不得低于合同订立时 1 年期贷款市场报价利率。国务院(2025-03-17 修订发布)
平销返利的税务处理依据
2004年(国税发〔2004〕136 号)
商业企业向供货方收取的与销售量、销售额挂钩的返还收入,按平销返利的有关规定冲减当期增值税进项税金,且不得开具增值税专用发票。国家税务总局(2004)
中小企业平均账期的实际值
128天(2025 年前三季度)
行业平均账期高于法规上限。《中国供应链服务及产融调查报告(2026)》
规模以上工业企业的应收账款余额
28万亿元(2025 年 7 月末)
截至 2025 年 7 月末的规模以上工业企业应收账款余额。中国经济网(2026-09-29)
食品抽检核查处置的案件量
17万余件(2025 年以来)
全国办理食品抽检核查处置案件 17 万余件、罚没约 4.18 亿元、移送司法机关 900 余件。市场监管总局(2025-11-25)

一、三种合作形态

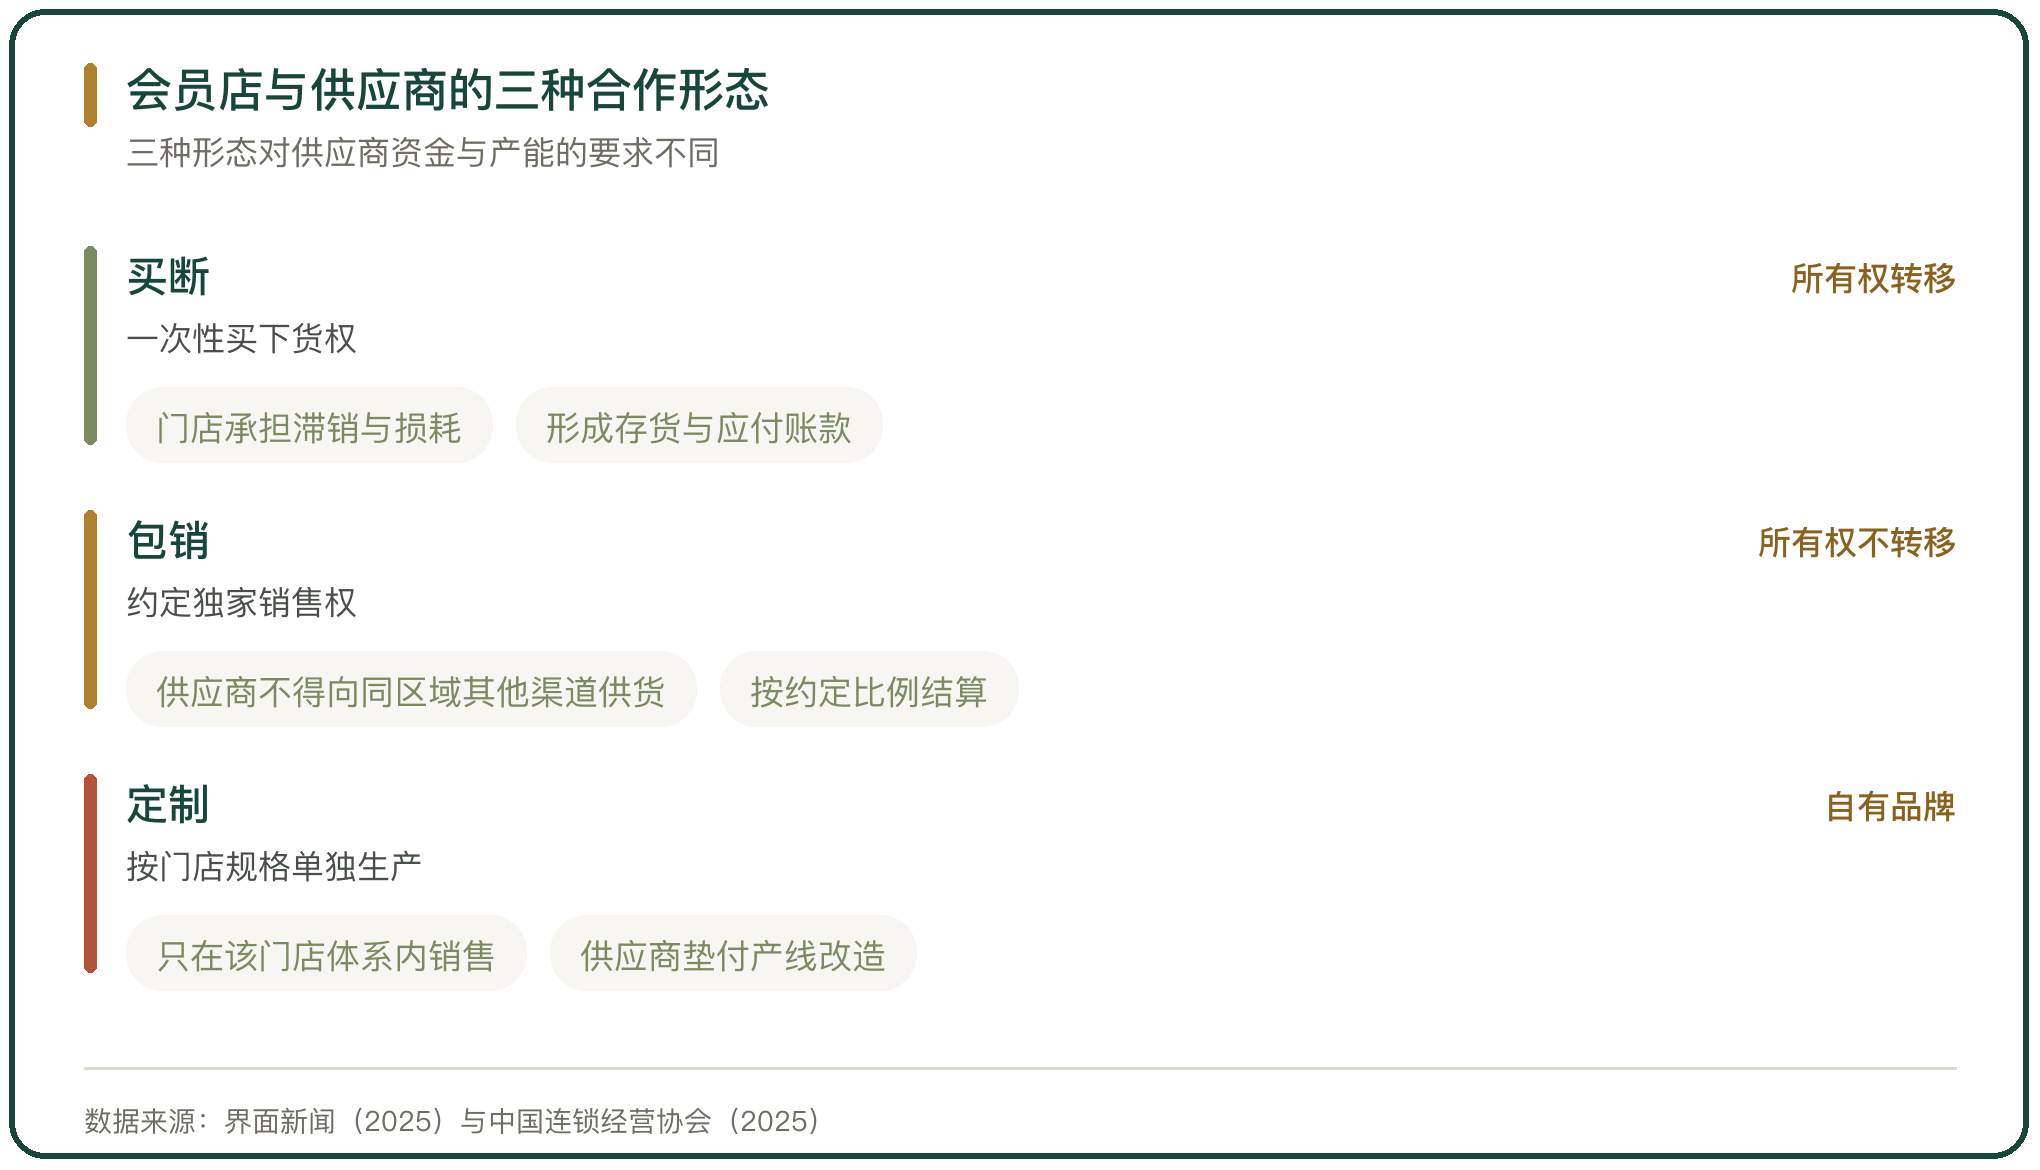
会员店与供应商的合作有三种形态。买断是门店一次性买下货权,销不出去由门店承担;包销是约定一定期间内的独家销售权,供应商不得向同区域其他渠道供货;定制是按门店的规格与配方单独生产,商品只在该门店体系内销售。

三种形态对供应商的资金与产能要求不同。买断考验供应商的账期承受力,包销考验产能的稳定性,定制考验配方与包装的配合能力。

自有品牌是定制的集中体现。山姆自有品牌 Member’s Mark 的销售占比从 2023 年的 25% 提升到 2025 年的 30% 以上。
会员店与供应商的三种合作形态

图 1 会员店与供应商的三种合作形态

二、买断与包销的差异

买断与包销在风险归属上分得清。买断之后商品的所有权转移给门店,损耗与滞销由门店承担;包销的商品所有权仍归供应商,门店按约定比例结算。

两种形态在报表上的体现不同。买断形成门店的存货与应付账款,包销只形成应付账款,前者占用门店的资金,后者占用供应商的产能。

门店选择哪种形态,取决于商品的保质期与周转速度。保质期短、周转快的生鲜多走买断;保质期长、有品牌溢价的标品多走包销或者定制。

三、定制供应商的筛选标准

定制供应商的筛选标准与头部品牌不同。界面新闻获得的调研信息显示,山姆在挑选自有品牌供应商时,优先考虑非行业头部但流程管理能力与配合能力较强的企业。

这套标准把压力放在配合度上。供应商要按门店的规格改产线、改包装、调节奏,产线改造的成本由供应商先行垫付。

代工方的业绩会随门店放量。有友食品为山姆代工脱骨鸭掌之后,业绩同比增长超过 40%。

四、账期的构成与法规上限

账期是合作条件里最实在的一项。会员店对供应商的结算周期通常在收货后按月或者按批次结算,账期越长,门店占用供应商资金越多。

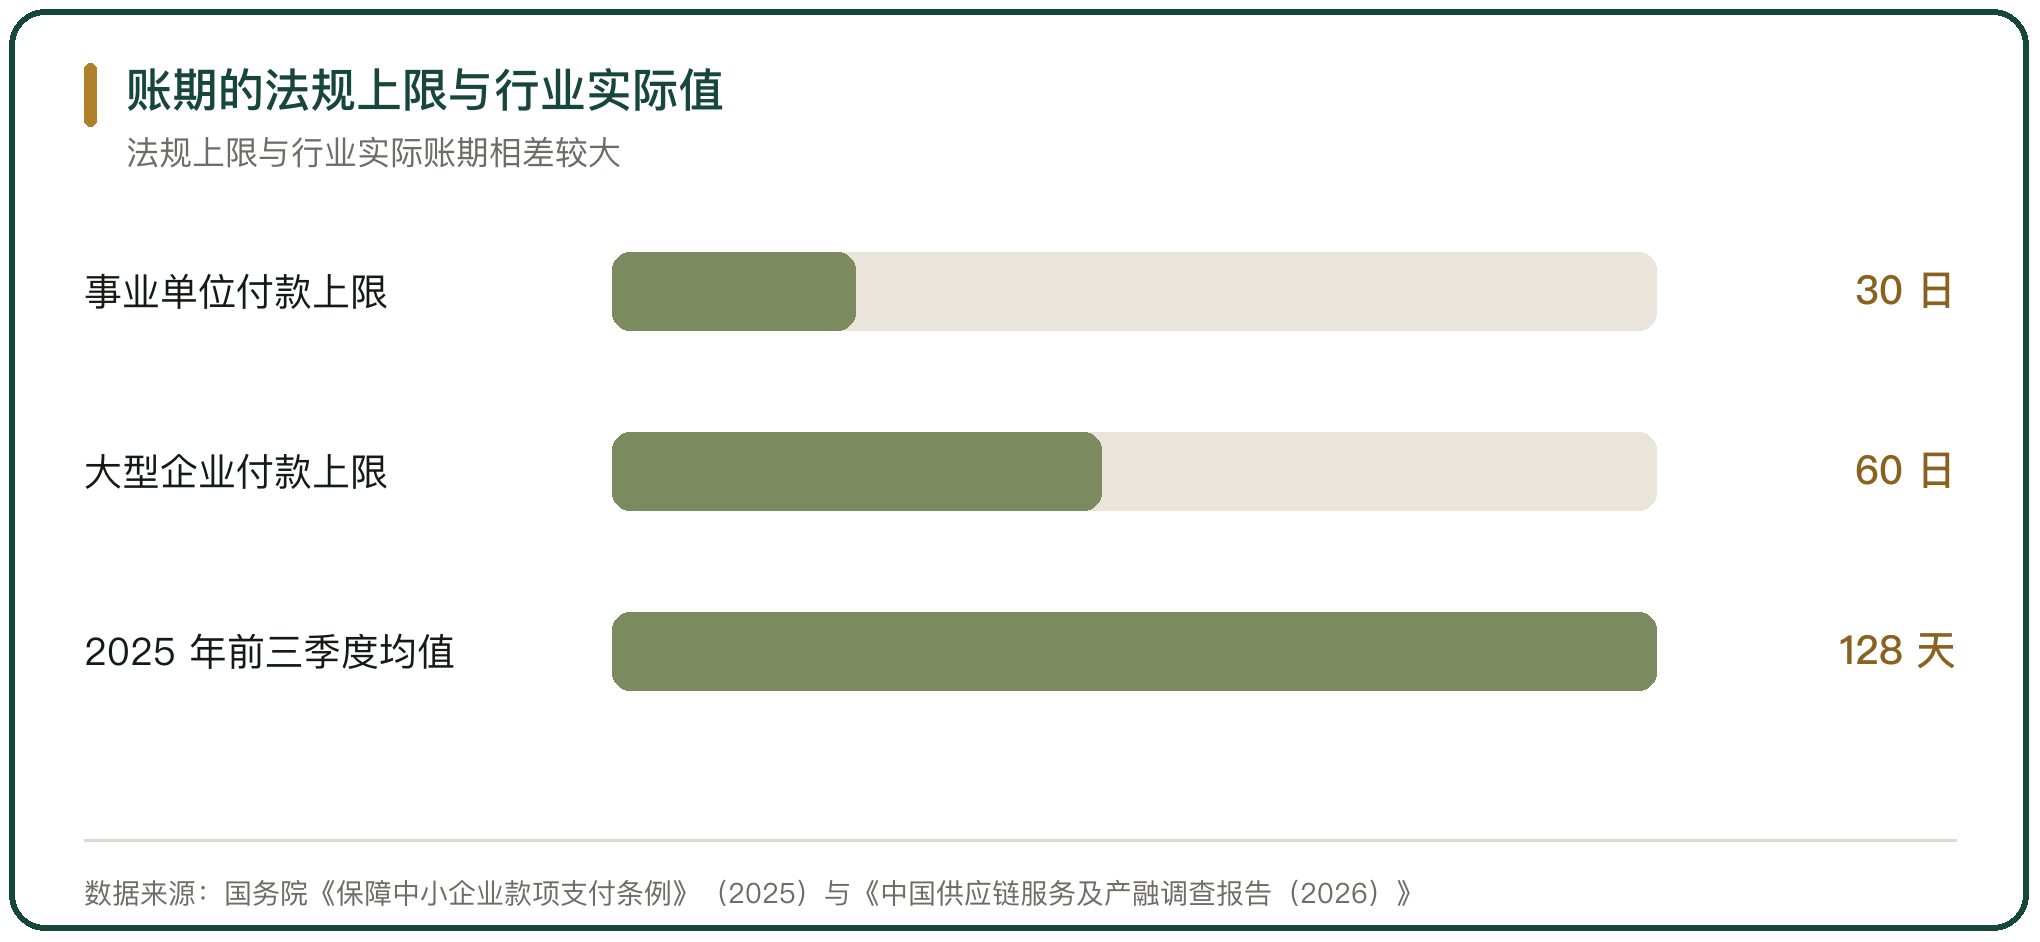
账期受法规上限约束。《保障中小企业款项支付条例》在 2025 年 3 月 17 日由国务院修订发布,规定机关、事业单位从中小企业采购货物、工程、服务,应当自交付之日起 30 日内支付款项;大型企业从中小企业采购,约定付款期限一般不得超过 60 日。

逾期支付有代价。该条例规定逾期支付的应当支付逾期利息,约定利率不得低于合同订立时 1 年期贷款市场报价利率,未约定的按照每日 0.05% 计付。
账期的法规上限与行业实际值

图 2 账期的法规上限与行业实际值

五、行业账期的实际水平

行业实际账期长于法规上限。2025 年前三季度中小企业的平均账期约 128 天。

应收账款规模反映占用程度。截至 2025 年 7 月末,规模以上工业企业的应收账款约 28 万亿元。

零售业的付款表现在改善。计商信用数据库 2025 年度的统计显示,零售业的按时付款比例为 72.8%,平均逾期约 13 天。

六、返利的两套处理口径

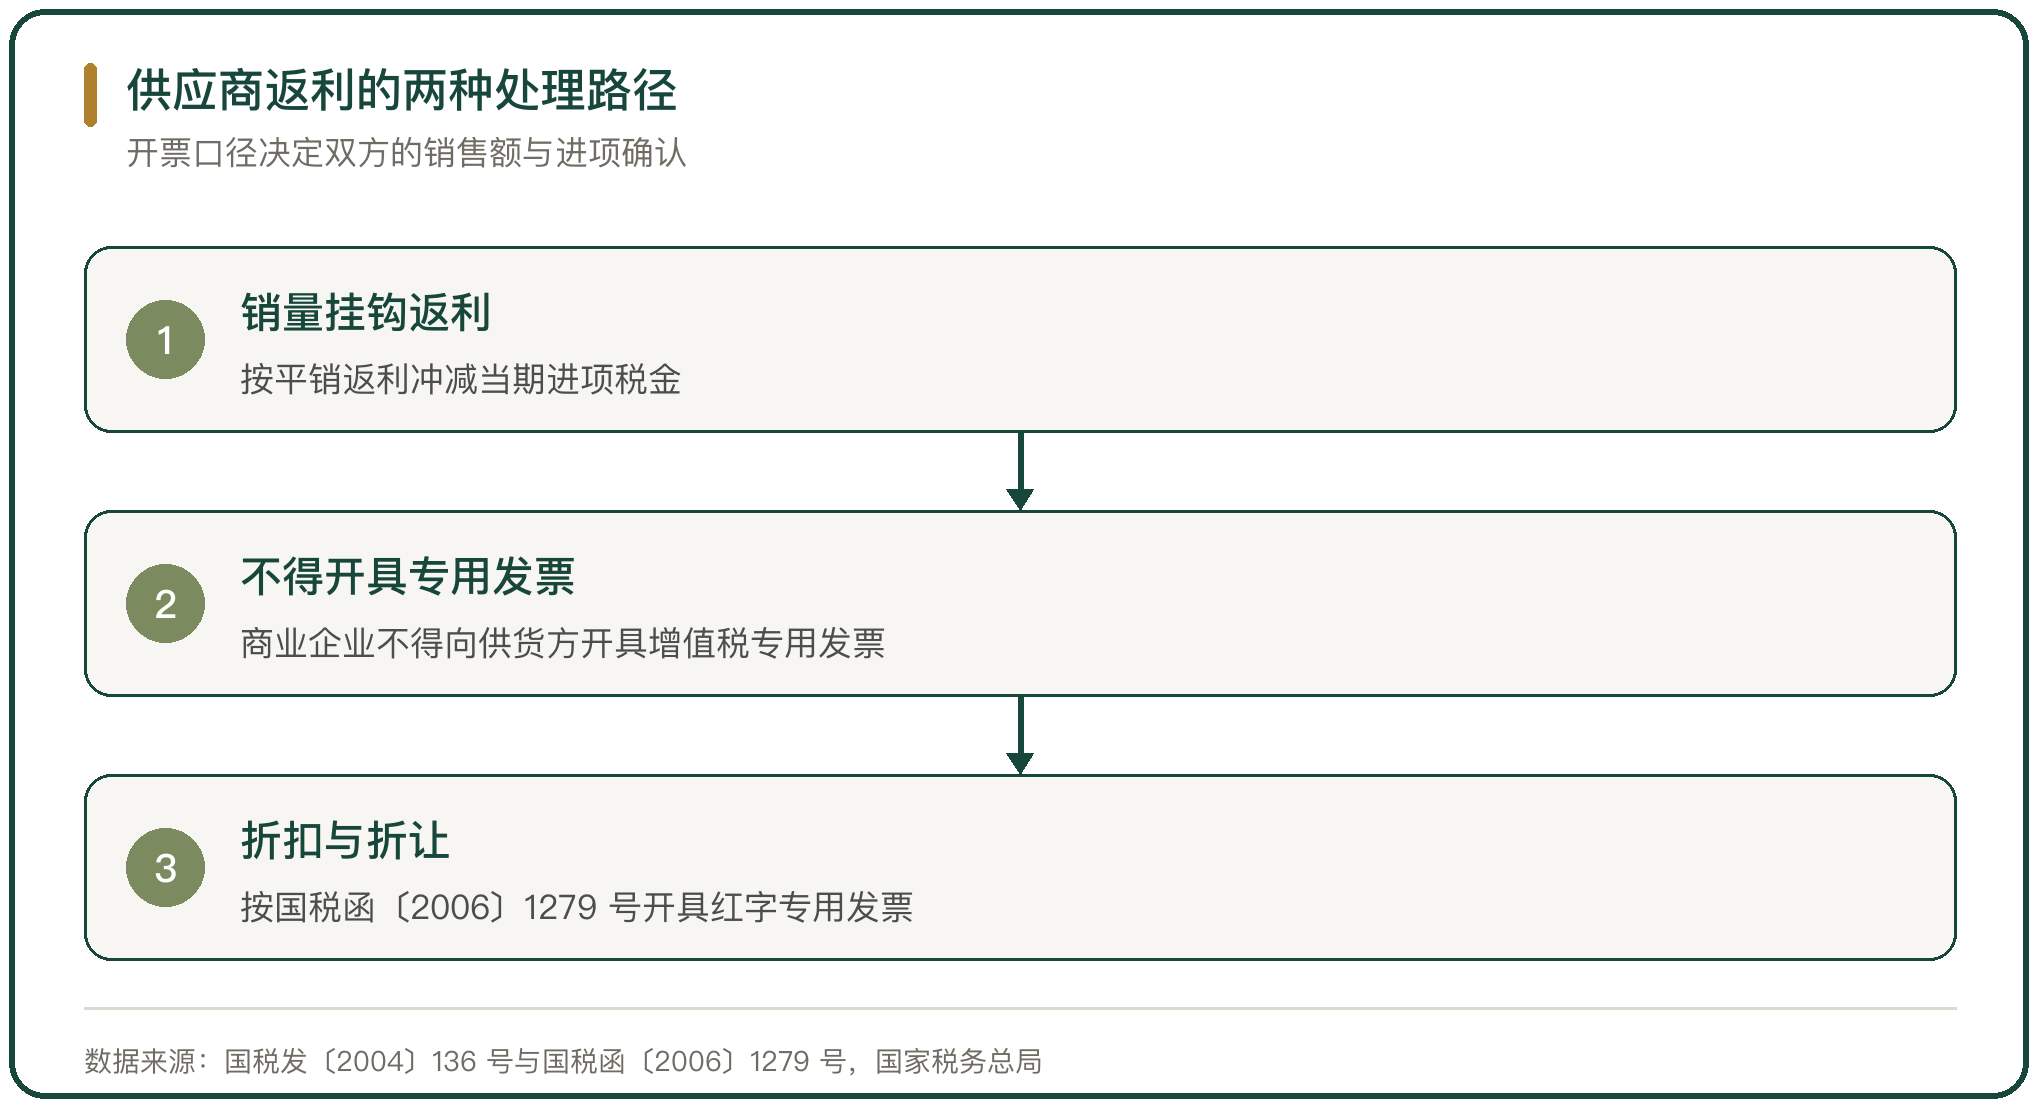
返利按结算方式分两种。一种是与采购量或者销售额挂钩的返还,供应商在年底把一笔钱返还给门店;另一种按折扣与折让处理,直接冲减当期货款。

与销量挂钩的返利按平销返利处理。国税发〔2004〕136 号规定,商业企业向供货方收取的与商品销售量、销售额挂钩的各种返还收入,按照平销返利的有关规定冲减当期增值税进项税金。

计算公式是明确的。当期应冲减的进项税金等于当期取得的返还资金除以(1 加所购货物适用的增值税税率)再乘以所购货物适用的增值税税率。
供应商返利的两种处理路径

图 3 供应商返利的两种处理路径

七、返利与折扣的开票差异

两种返利的开票处理不同。冲减进项税金的返还收入,商业企业不得向供货方开具增值税专用发票;折扣与折让可以按国税函〔2006〕1279 号的规定开具红字增值税专用发票。

开票口径影响双方的成本。返还收入按平销返利处理时,供应商的销售额不减少、门店的进项税金被冲减;按折扣折让处理时,双方的销售额与进项都按净额确认。

门店选择哪种口径,取决于返利是与销量挂钩还是与结算金额挂钩,两类返利在同一份合同里往往并存,要分开归集。

八、压价向品质的传导

压价传导到品质上有具体路径。门店压低采购价之后,供应商的可选动作是换原料、减克重或者降规格。

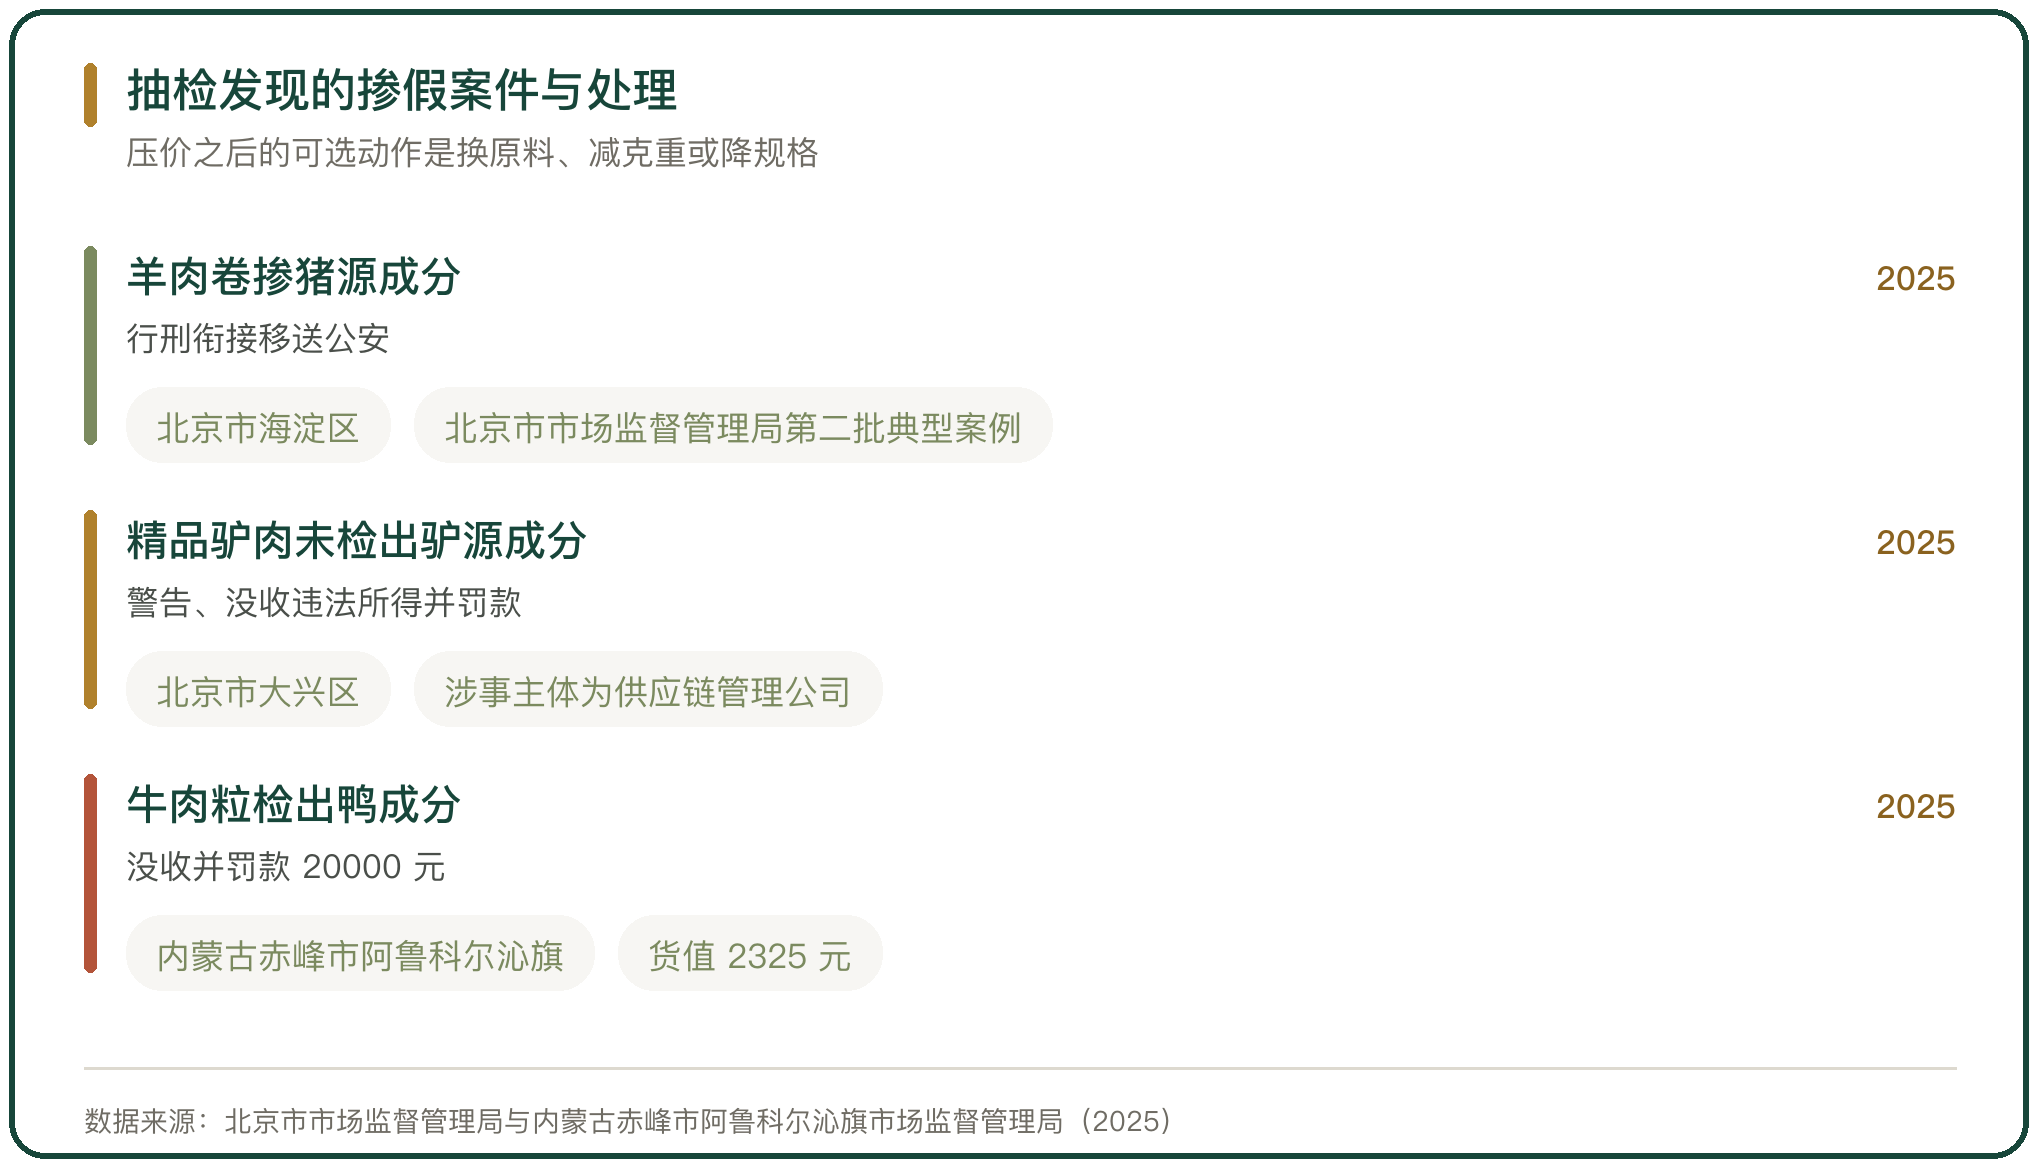
换原料的做法在肉制品上出现得多。北京市市场监督管理局公布的第二批典型案例中,海淀区一家经营者销售的羊肉卷检出猪源成分,案件已行刑衔接移送公安机关;大兴区一家供应链管理公司的精品驴肉未检出驴源性成分,被警告、没收违法所得并处罚款。

地方抽检也发现同类问题。内蒙古赤峰市阿鲁科尔沁旗的抽检中,一批牛肉粒检出鸭成分,货值 2325 元、违法所得 2247.5 元,被没收并罚款 20000 元。
抽检发现的掺假案件与处理

图 4 抽检发现的掺假案件与处理

九、抽检与处罚的力度

处罚从罚款到行业禁入分档。《中华人民共和国食品安全法》对生产经营掺假掺杂的食品规定了没收与罚款,情节严重的吊销许可证。

市场监管总局在 2025 年 11 月 25 日通报的典型案例中,重庆一家食用油企业因掺假被吊销食品生产许可证、罚没 2000 余万元,主管人员被处 5 年行业禁入并罚款 5 万余元。

同一批通报中还有一起餐饮案件。济宁兖州一家驴肉火烧店以马肉猪肉冒充驴肉,涉案金额约 47 万元,被吊销许可证、终身禁业,相关责任人被判处有期徒刑 4 年并处罚金 30 万元。

通报同时给出总量。2025 年以来全国办理食品抽检核查处置案件 17 万余件、罚没约 4.18 亿元、移送司法机关 900 余件。
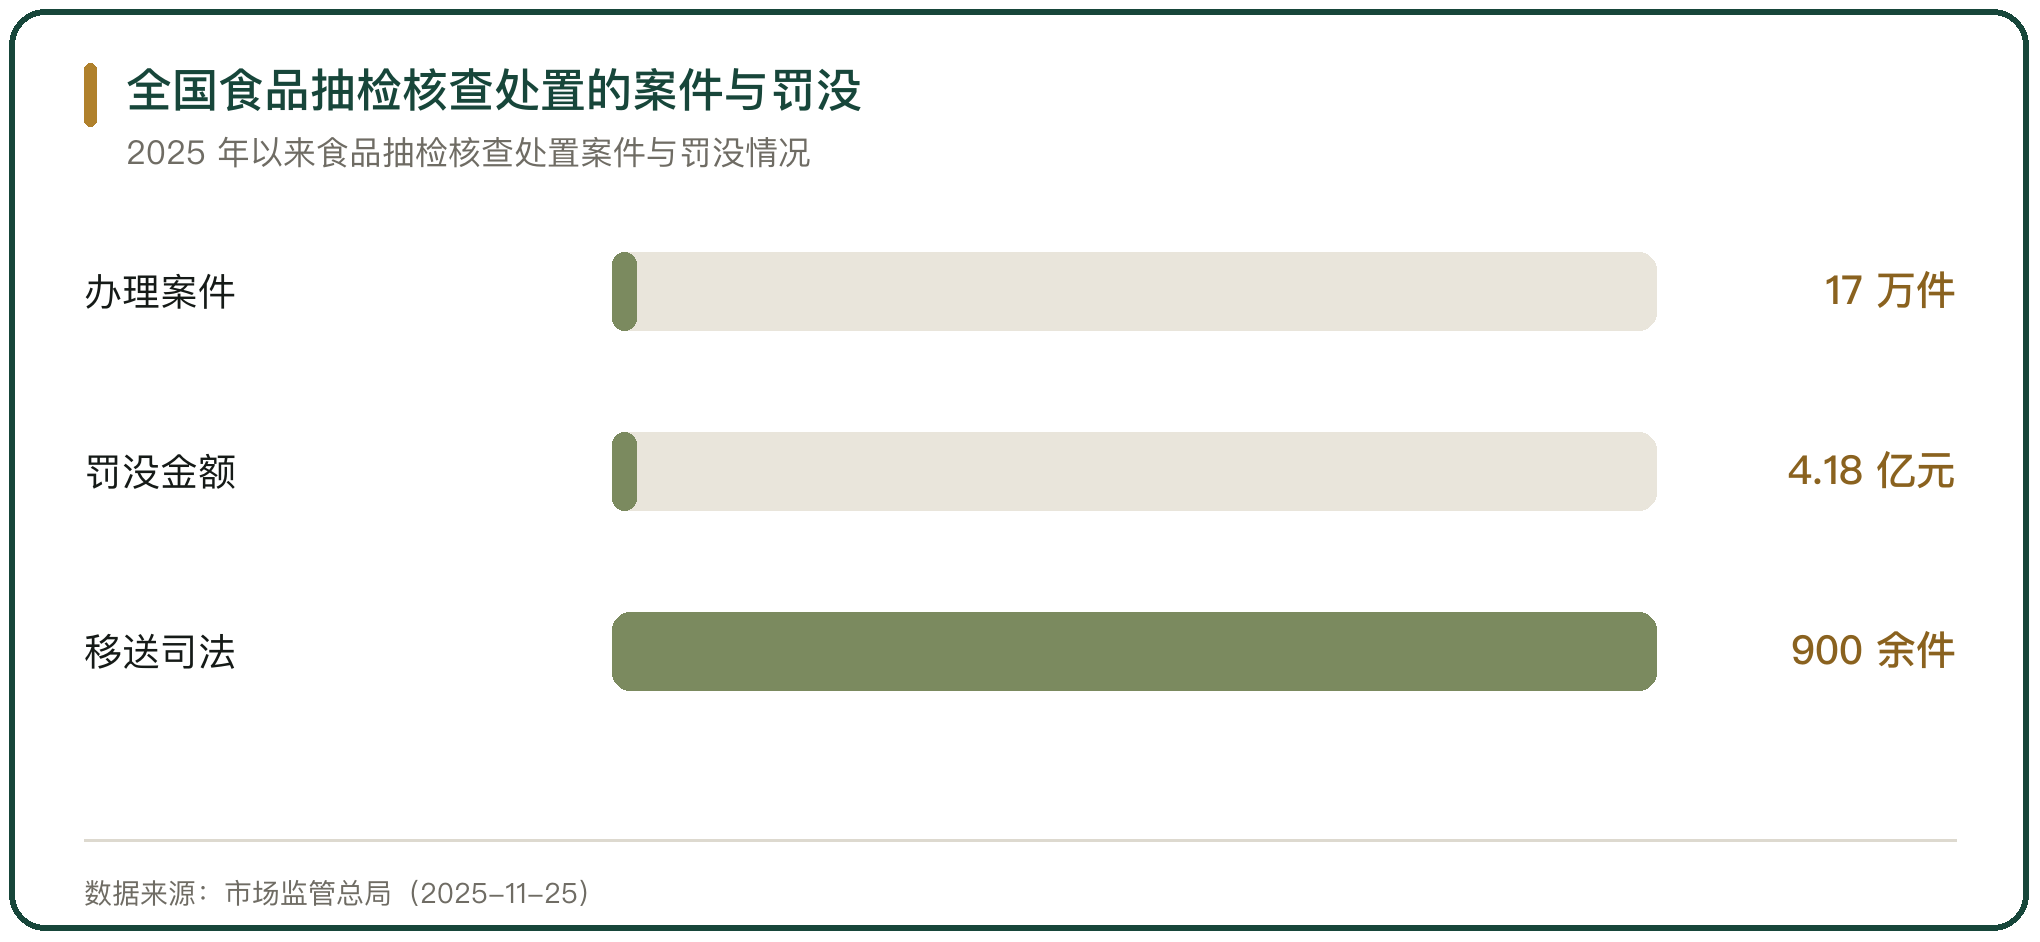
全国食品抽检核查处置的案件与罚没

图 5 全国食品抽检核查处置的案件与罚没

十、合作关系的稳定变量

合作关系的稳定程度落在三个变量上。账期决定供应商的资金压力,返利口径决定双方的开票成本,选品标准决定供应商要不要为门店单独改产线。

压价与品质之间没有自动的平衡机制。价格压低之后,品质由抽检与处罚约束,抽检的覆盖比例决定违规被发现的概率。

定制合作的深度与门店的自有品牌占比同向变化。自有品牌占比提高,供应商与门店的绑定加深,供应商对单一渠道的依赖也随之上升,这部分风险由供应商单独承担。

会员店与供应商的合作分买断、包销、定制三种形态,山姆自有品牌 Member’s Mark 的销售占比从 2023 年的 25% 提升到 2025 年的 30% 以上,定制供应商多来自非行业头部但配合能力较强的企业。账期方面,《保障中小企业款项支付条例》2025 年 3 月 17 日由国务院修订发布,机关、事业单位付款期限为 30 日、大型企业一般不超过 60 日,逾期按不低于 1 年期贷款市场报价利率计息;行业实际水平更高,2025 年前三季度中小企业平均账期约 128 天,截至 2025 年 7 月末规模以上工业企业应收账款约 28 万亿元。返利方面,国税发〔2004〕136 号规定与销量挂钩的返还按平销返利冲减当期进项税金且不得开具专用发票,国税函〔2006〕1279 号允许折扣折让开具红字专用发票。压价向品质传导的后果由抽检呈现,北京市市场监督管理局、赤峰市阿鲁科尔沁旗市场监督管理局与市场监管总局 2025 年 11 月 25 日的通报中均有掺假案件,2025 年以来全国办理食品抽检核查处置案件 17 万余件、罚没约 4.18 亿元。

行内实情

买断与包销的差别在货权,账期与返利的口径差别在开票
返利按销量挂钩要走平销返利,按折扣折让才能开红字专用发票
压价之后供应商的调整空间落在原料、克重与规格三项上

相关问题

买断和包销在账期上有什么区别。
差别在货权转移的时点。买断在收货时商品所有权即转移给门店,门店形成存货与应付账款,账期从收货日起算。包销的商品所有权仍归供应商,门店只形成应付账款,结算按约定的比例与周期进行,供应商承担库存。两种形态都受《保障中小企业款项支付条例》的期限约束,该条例由国务院在 2025 年 3 月 17 日修订发布,规定机关、事业单位自交付之日起 30 日内付款,大型企业约定付款期限一般不得超过 60 日,逾期利率不得低于合同订立时 1 年期贷款市场报价利率。
返利一定要冲减进项税金吗。
取决于返利与什么挂钩。国税发〔2004〕136 号规定,商业企业向供货方收取的与商品销售量、销售额挂钩的各种返还收入,按照平销返利的有关规定冲减当期增值税进项税金,且不得向供货方开具增值税专用发票。与结算金额挂钩的折扣与折让不适用这一条,可以按国税函〔2006〕1279 号的规定开具红字增值税专用发票。应冲减的进项税金等于当期取得的返还资金除以(1 加所购货物适用的增值税税率)再乘以所购货物适用的增值税税率,同一份合同里两类返利并存时要分开归集。
压价之后供应商会在哪些环节降成本。
常见的调整落在原料、克重与规格三项上。北京市市场监督管理局公布的第二批典型案例中,海淀区一家经营者销售的羊肉卷检出猪源成分,案件已行刑衔接移送公安机关;大兴区一家供应链管理公司的精品驴肉未检出驴源性成分,被警告、没收违法所得并处罚款。内蒙古赤峰市阿鲁科尔沁旗的抽检中,一批牛肉粒检出鸭成分,货值 2325 元、违法所得 2247.5 元,被没收并罚款 20000 元。市场监管总局 2025 年 11 月 25 日的通报中,重庆一家食用油企业被吊销食品生产许可证、罚没 2000 余万元。
名词解释

账期:买方从收货到付款的时间间隔,直接占用供应商资金。
应收账款:已交付但未收回的货款,是流通企业主要的资金占用形式。
总第0157篇 | 一、渠道与业态|07-仓储会员店与量贩-008

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

