

出口跨境 B2B 与 B2C 的模式
关键词 出口跨境电商B2BB2C海关监管方式代码9710无票免税
一、B2B 与 B2C 的交易对手不同
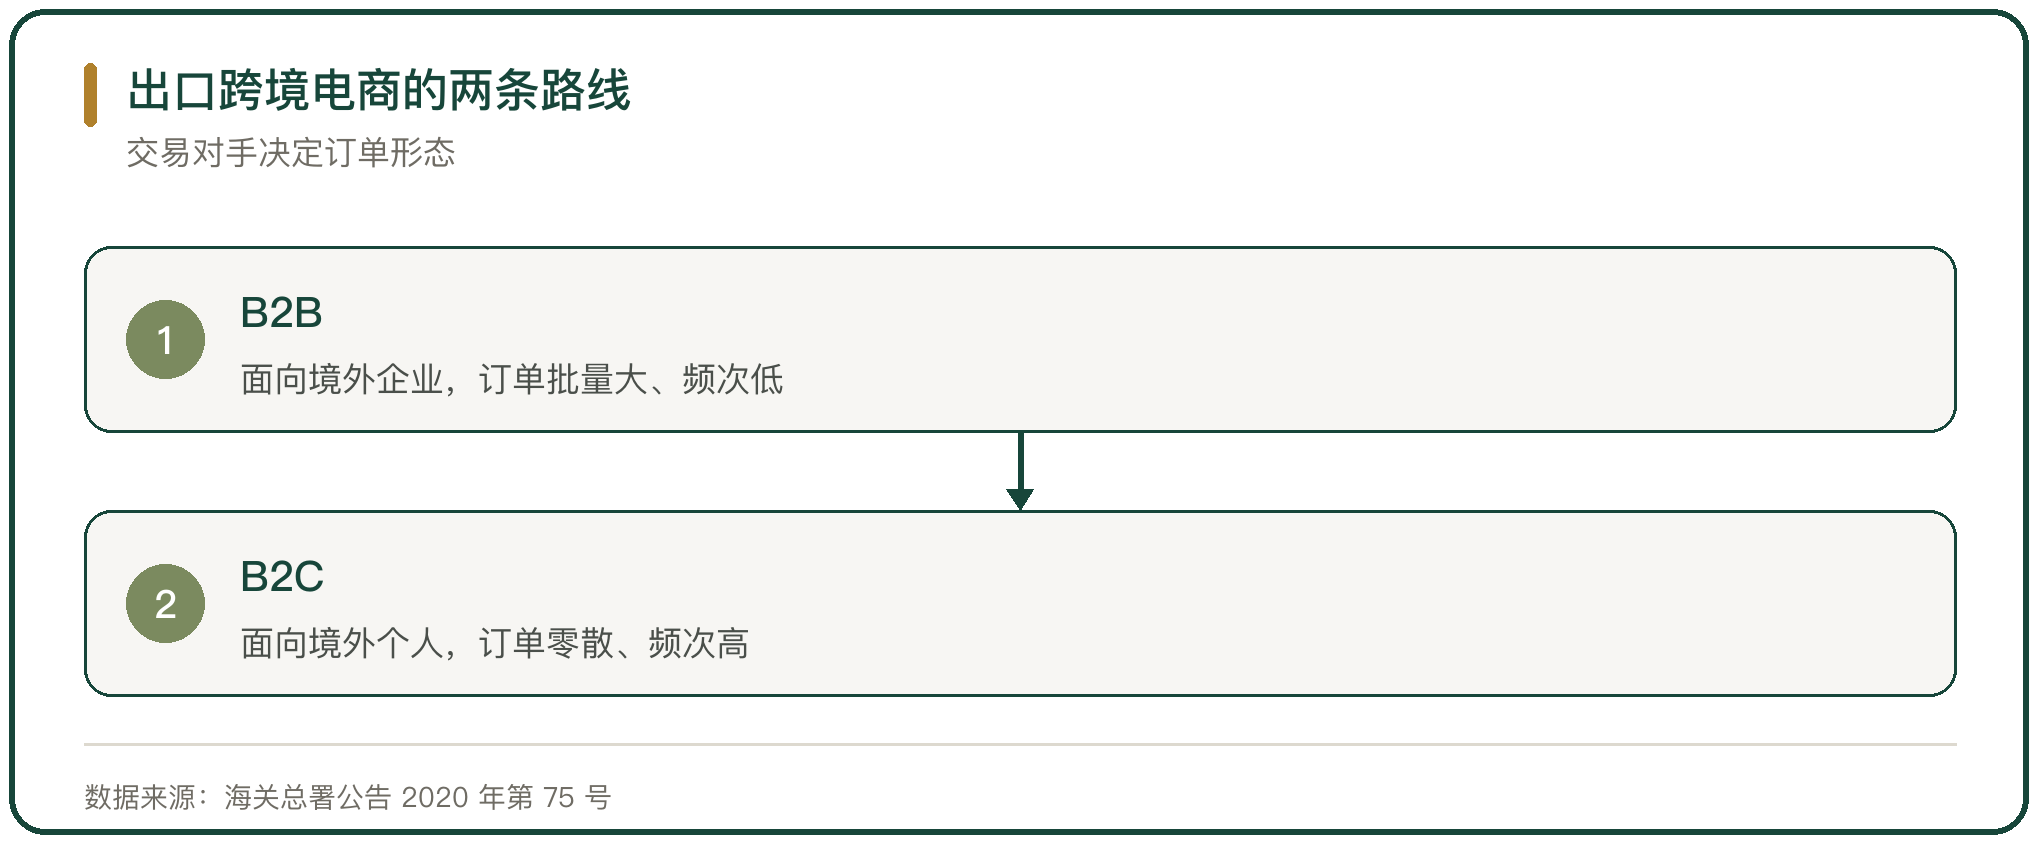
B2B 的交易对手是境外企业,订单批量大、频次低,一笔订单往往对应一柜或一批货,谈判、打样、账期都在企业之间完成。B2C 的交易对手是境外个人,订单零散、频次高,单票货值小,履约靠小包直邮或海外仓本地发货。
交易对手一旦确定,整套单据跟着确定。B2B 要的是企业间的合同与对公收汇,B2C 要的是平台订单、支付单与物流单的对应关系。
规模上,2024 年我国跨境电商出口约 2.15 万亿元,同比增长 16.9%,占货物贸易出口总值的 8.5%(海关总署,央视新闻 2025 年 6 月)。
二、海关监管代码的分工
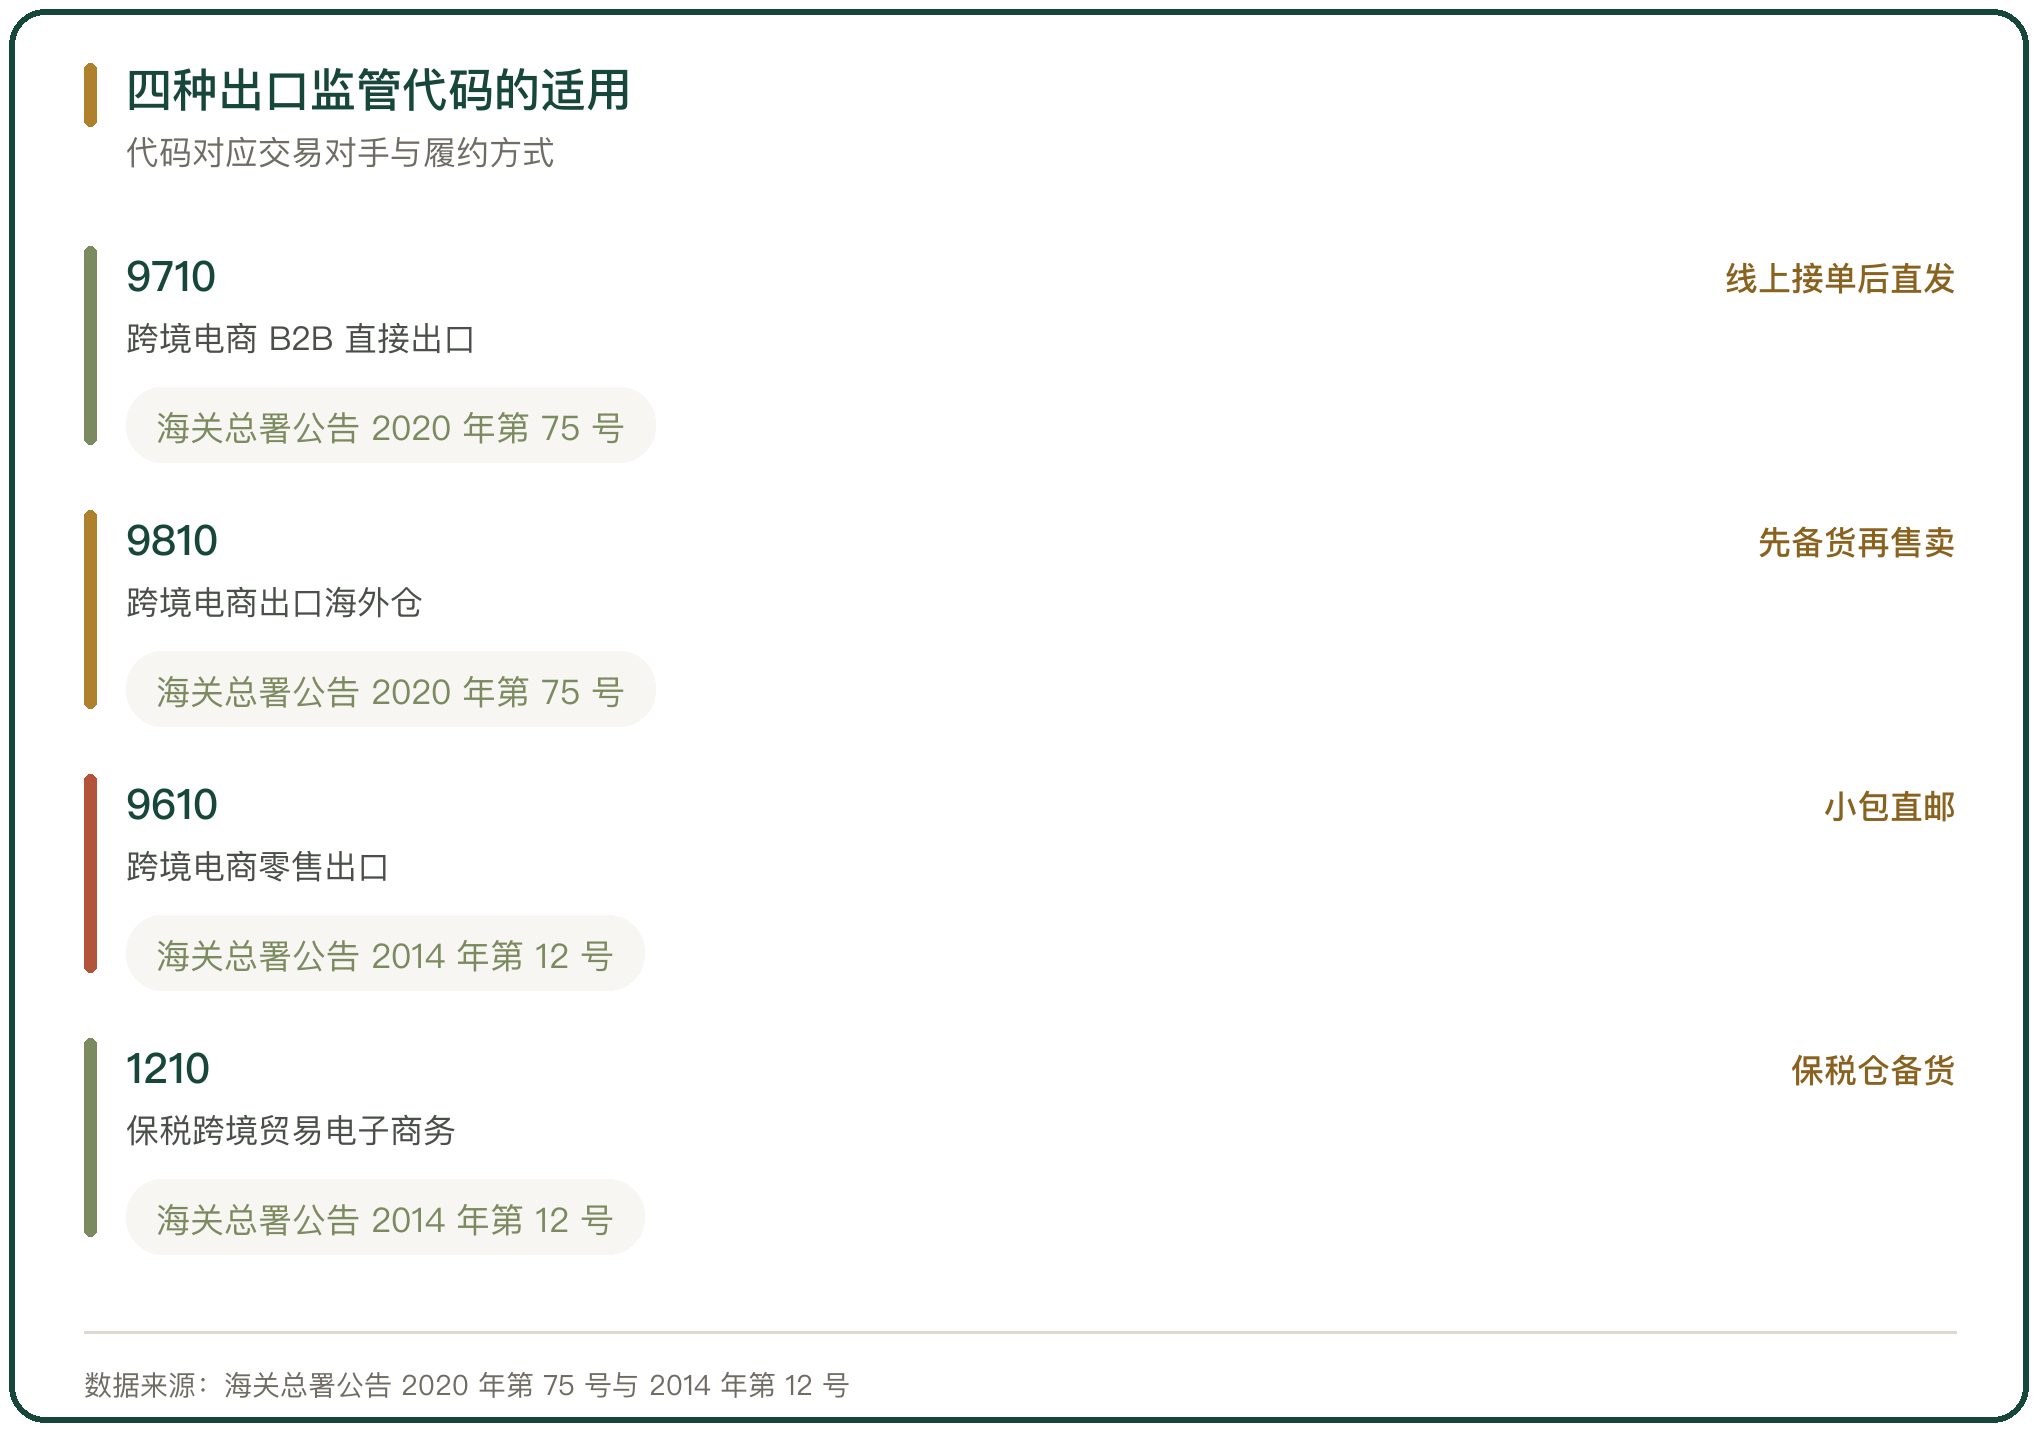
海关为跨境电商出口设了 4 个监管方式代码。9710 全称跨境电子商务企业对企业直接出口,适用于境内企业通过跨境电商平台与境外企业达成交易后直接发货。9810 全称跨境电子商务出口海外仓,适用于先把货送到海外仓再售卖。9610 全称跨境贸易电子商务,俗称集货模式,对应 B2C 小包直邮。1210 全称保税跨境贸易电子商务,对应保税仓备货。
9710 与 9810 是海关总署公告 2020 年第 75 号增列的,9610 与 1210 更早就在用。
这套代码解决的是同一批货走哪条通道的问题,代码决定申报要素、查验方式与后续的退税时点。
三、一般贸易与跨境电商 B2B 的差别
一般贸易对应代码 0110,是国内企业单边出口货物最常见的贸易方式。它和 9710 的差别不在货本身,而在成交渠道与数据留痕:0110 的订单来自线下展会、邮件与合同,9710 的订单必须由跨境电商平台生成并留存电子数据。
选择上有一条硬界线。上游能开增值税专用发票、客户是海外批发商、走整柜大批量订单的,用 0110;依托线上平台接单、批量发货给境外企业的,用 9710。
验核也更细。9710 申报时要上传交易平台生成的在线订单,海关据此判断这笔货是不是真实的线上 B2B 交易(成都海关《海关惠企政策指南》)。
四、B2C 的两条履约路线
B2C 出口把货送到境外个人手上,有两条路线。9610 是直邮,订单产生后从境内发货,走邮政小包或国际快递,链路短、时效快,适合测新品与碎片化订单。1210 是保税备货,货物先批量进入海关特殊监管区域或保税物流中心,下单后从区内拣货、清关、发货。
两条路线的退税时点不同。1210 在货物入区并完成入区申报后视同出口,可以较早办理退税;9610 要在货物实际离境、清单汇总生成报关单之后才能退税。
选择取决于订单结构与资金承受力。货在境内保税仓,退货可以退回区内重新处理,物流与人工成本相对可控;直邮没有备货资金占用,单件物流成本更高。
五、出口规模与品类结构
出口跨境电商的盘子已经过了 2 万亿元。2024 年我国跨境电商进出口约 2.71 万亿元,同比增长 14%,其中出口约 2.15 万亿元,同比增长 16.9%;跨境电商出口消费品占 97.5%,主要为服饰鞋包及珠宝配饰、数码产品及配件、家居家纺及厨卫用具、家用办公电器及配件(海关总署,央视新闻 2025 年 6 月 17 日)。
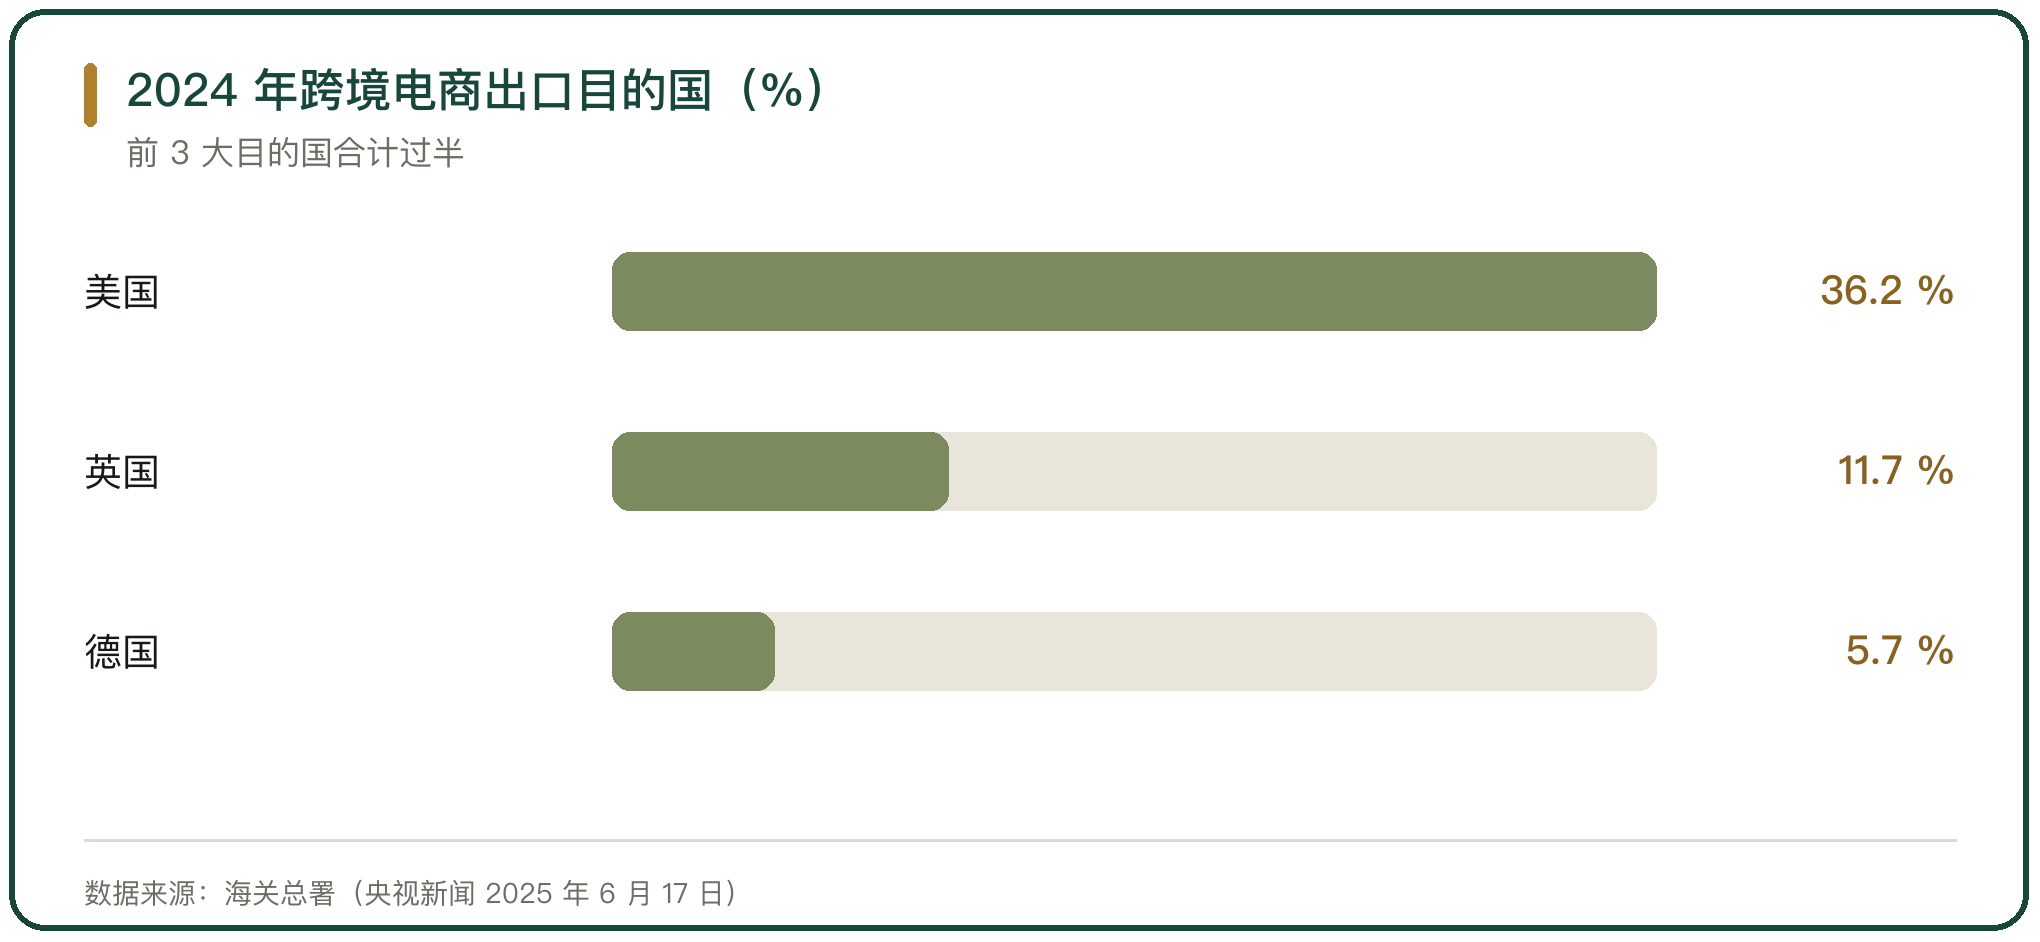
目的国的份额格局并不平均。2024 年主要出口目的国为美国(36.2%)、英国(11.7%)、德国(5.7%),前 3 大市场合计过半。
2025 年上半年这一势头延续,跨境电商出口 1.09 万亿元,增长 11.6%,占货物贸易出口总值的 8.4%(海关总署,2025 年 11 月)。
六、货源地与产业带
出口货源的分布与制造业布局高度重合。2024 年跨境电商出口货源地主要为广东、浙江、福建、江苏、山东等省份(海关总署,央视新闻 2025 年 6 月);2025 年上半年货源地前 5 位里出现了河南,消费电子与发制品带来增量。
产业带把 B2B 与 B2C 同时装进了同一片区域。同一家工厂既能在国际站接 B2B 批发单,也能通过 B2C 平台做零售,两条渠道共用产线与库存。
企业实际是两边都做。阿里国际站的数据显示,2024 年 12 月以来成交总额同比增长 30%,欧洲市场支付买家数增幅接近 40%,法国、德国、意大利、西班牙的 App 均进入下载榜前 5(新京报,2024 年 12 月 20 日)。
七、B2B 的退税与发票条件
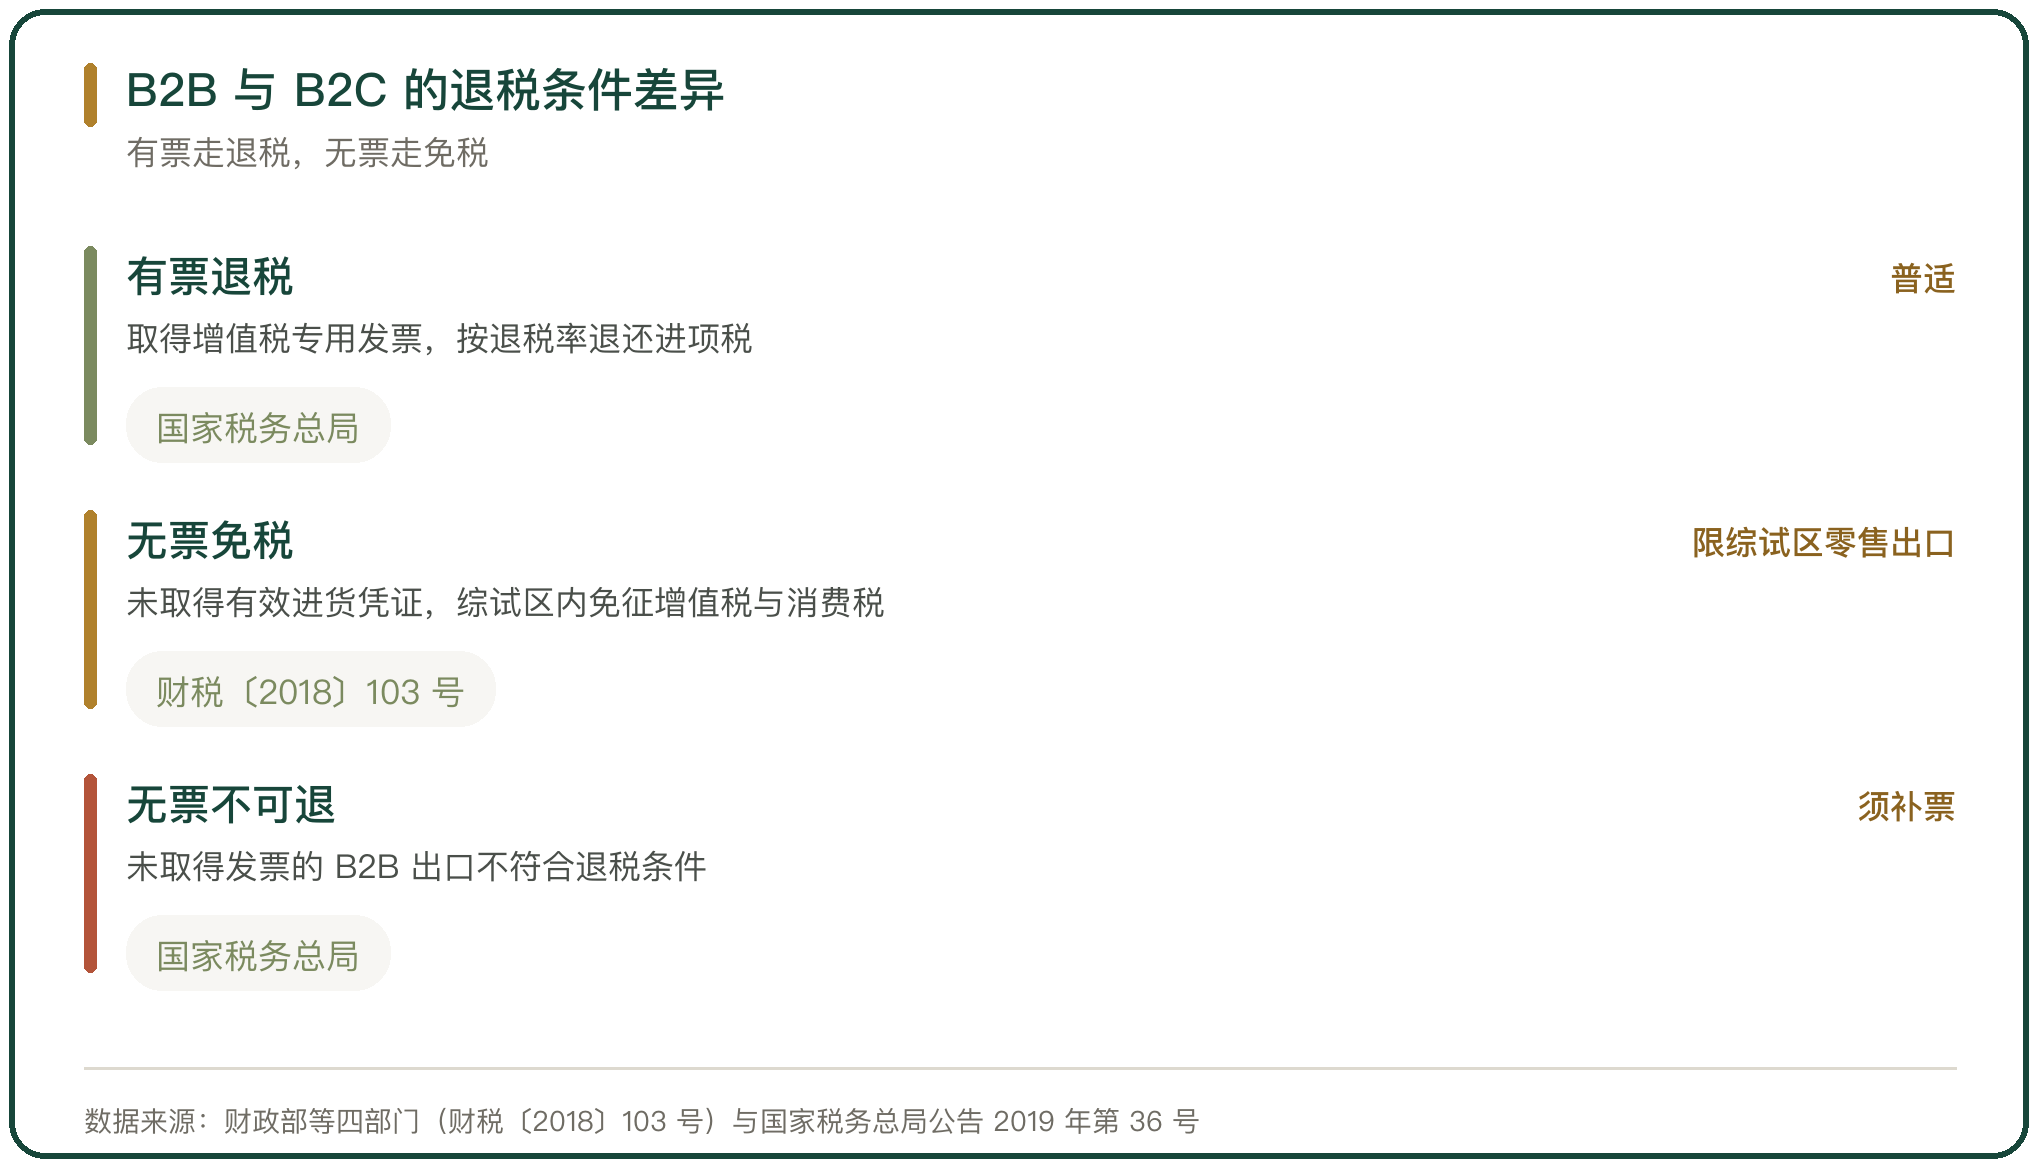
B2B 出口的退税以进项发票为前提。9710 与 9810 模式下,出口企业需要取得增值税专用发票,才能按商品对应的退税率申报退税;拿不到有效进货凭证的,这两个模式没有免税通道。
这条界线把两类主体分开了。有稳定供应商、能取得专票的工厂与贸易商适合走 B2B;采购自小商户、拿不到专票的卖家,走 B2B 反而卡在发票上。
业务真实是另一道门槛。出口退税要求货物报关离境并销售给境外单位或个人,收汇凭证与报关单品名、金额要对得上,评审环节会比对这三条数据。
八、B2C 的退税与无票免税
B2C 出口多了一条通道。对综试区内电子商务出口企业出口未取得有效进货凭证的货物,同时符合在综试区注册、在注册地线上综合服务平台登记出口信息、通过综试区所在地海关办理出口申报、不属于取消出口退免税货物这 4 个条件的,试行增值税、消费税免税政策(财政部、税务总局、商务部、海关总署,财税〔2018〕103 号,自 2018 年 10 月 1 日执行)。
这条通道给的是免税,不是退税。进项税不退,等于放弃了退税率对应的那部分收益;反过来,有票的企业走 9610 同样可以办理退税。
核定征收是配套安排。综试区内符合条件的企业,企业所得税采用应税所得率方式核定征收,应税所得率统一按 4% 确定(国家税务总局公告 2019 年第 36 号)。
九、两条路线的选择与组合
选哪条路线,先看货源与客户,再看资金。客户是境外企业的走 B2B,客户是境外个人的走 B2C;能开专票要退税的走一般贸易或 9710,拿不到专票又想做零售的走综试区无票免税。
两条路线可以接起来。9810 就是 B2B 与 B2C 的接续:货物先按 B2B 方式报关出口到海外仓,成交后再从海外仓送到境外个人手里,业内把它叫作 B2B2C。
接续的代价是库存。货离开关境却还没卖出去,资金压在仓里,仓储费按天计,卖不动就要承担折价与销毁的成本。
十、出口跨境 B2B 与 B2C 模式的判断
出口跨境电商的模式选择由三件事框定:交易对手是个人还是企业,货源能不能开出进项发票,货要不要提前备到境外。三件事组合出 4 个海关监管代码,也组合出完全不同的资金占用与退税路径。
B2B 的难点在发票与业务真实,B2C 的难点在时效与退货。2024 年我国跨境电商出口约 2.15 万亿元,同比增长 16.9%,B2C 消费品占了绝大部分(海关总署)。
两边都在往中间靠。B2B 用海外仓把交付做快,B2C 用保税仓把库存管住,9810 与 1210 就是把两条路线焊在一起的代码。



写点看法