

跨境支付的结算与回款
一、跨境电商收款的两条通道
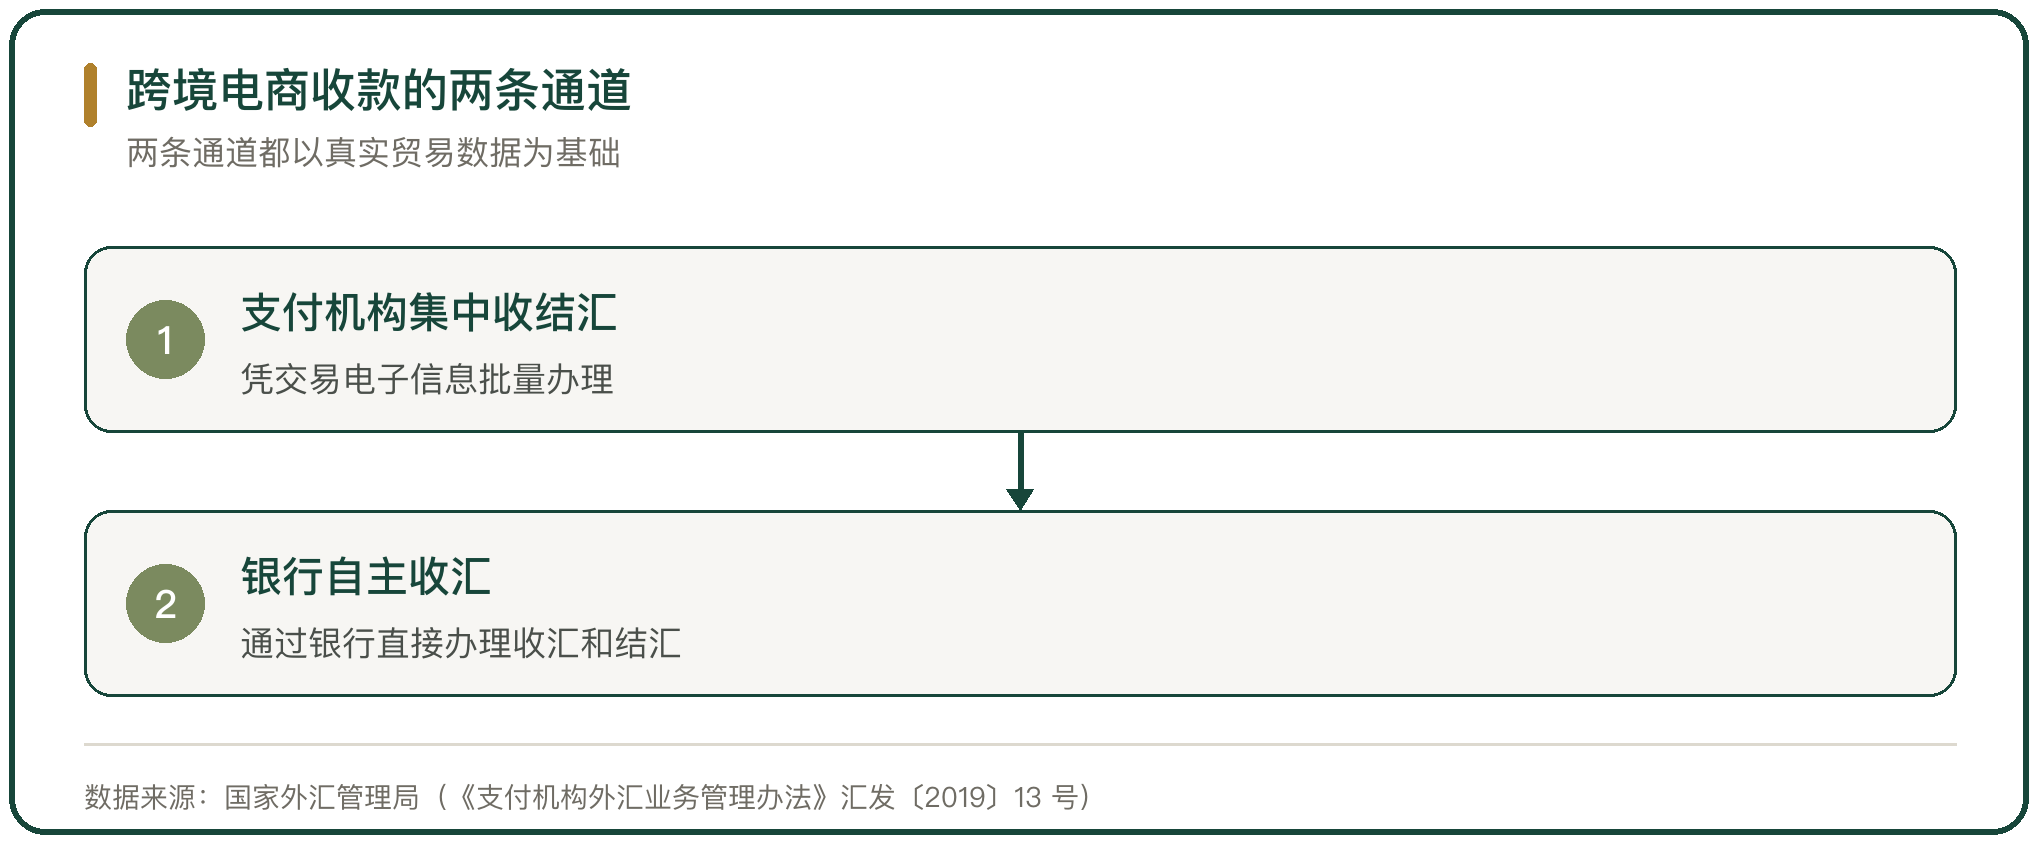
跨境电商的货款回笼分两条通道。一条是支付机构集中收结汇,卖家把平台货款收到支付机构账户,再由支付机构按交易电子信息办理结汇与入账;一条是银行自主收汇,卖家通过银行直接办理收汇和结汇。两条通道都要以真实的订单、物流与结算数据为基础。
区分两条通道的意义在数据来源。支付机构靠平台的交易电子信息批量审核,银行靠外贸综合服务企业推送的电子信息办理。收汇渠道与业务模式要对上,9810 海外仓出口先备货、后销售、货款分批回笼,逐一对应报关数据比小包直邮难。
二、支付机构与银行的资质
支付机构的资质由《支付机构外汇业务管理办法》规定。取得支付业务许可证、业务范围包含互联网支付的支付机构,可凭交易电子信息为跨境电商企业提供跨境收付汇与结售汇服务。银行可直接办理收汇和结汇,也可凭外贸综合服务企业推送的交易电子信息为其及委托客户办理跨境电商收结汇。
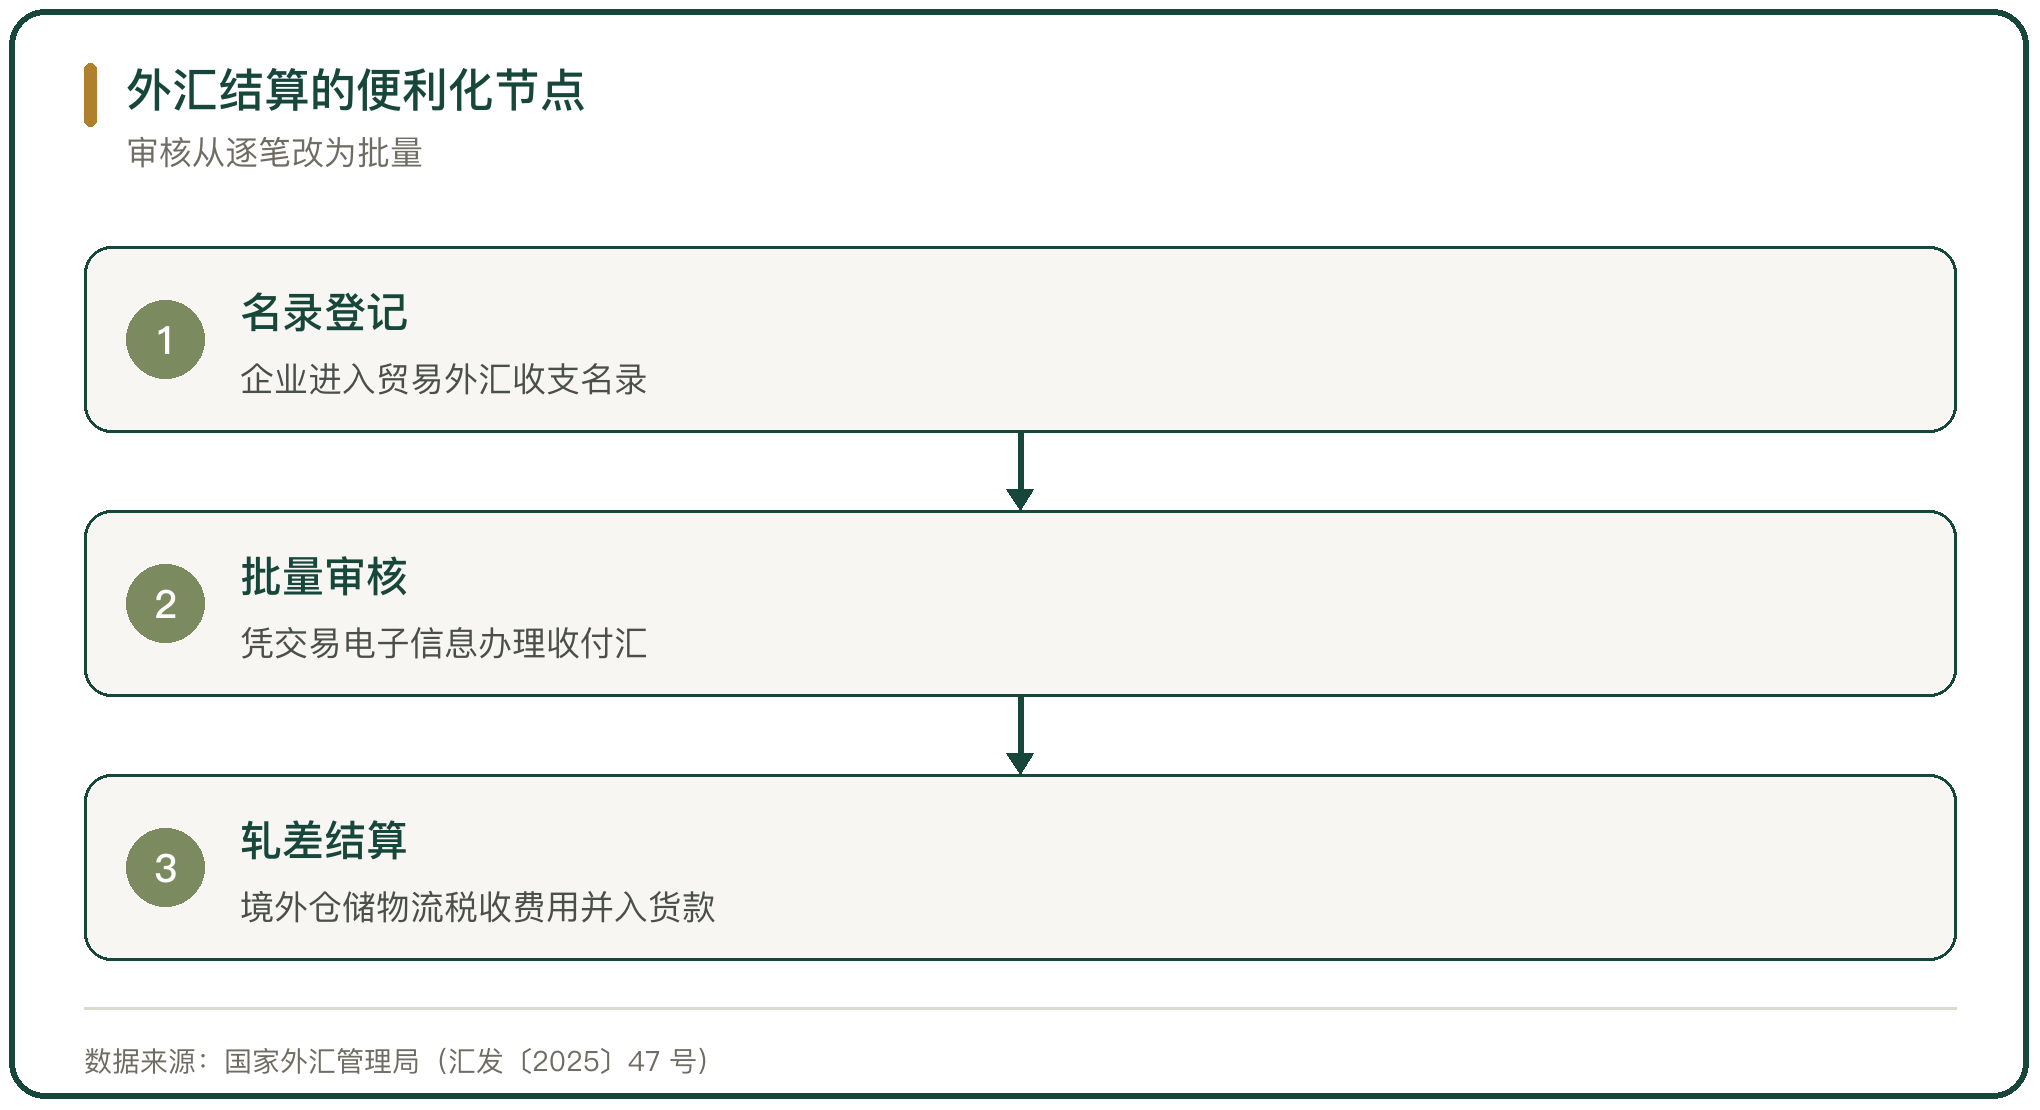
国家外汇管理局在 2025 年 10 月出台的便利化举措里明确,银行办理跨境电商相关涉外收支时,要在交易附言中注明跨境电商或外贸综合服务字样。企业要在名录登记之内,不在名录的,银行和支付机构原则上不得办理货物贸易外汇收支业务。
三、平台结算周期与账期
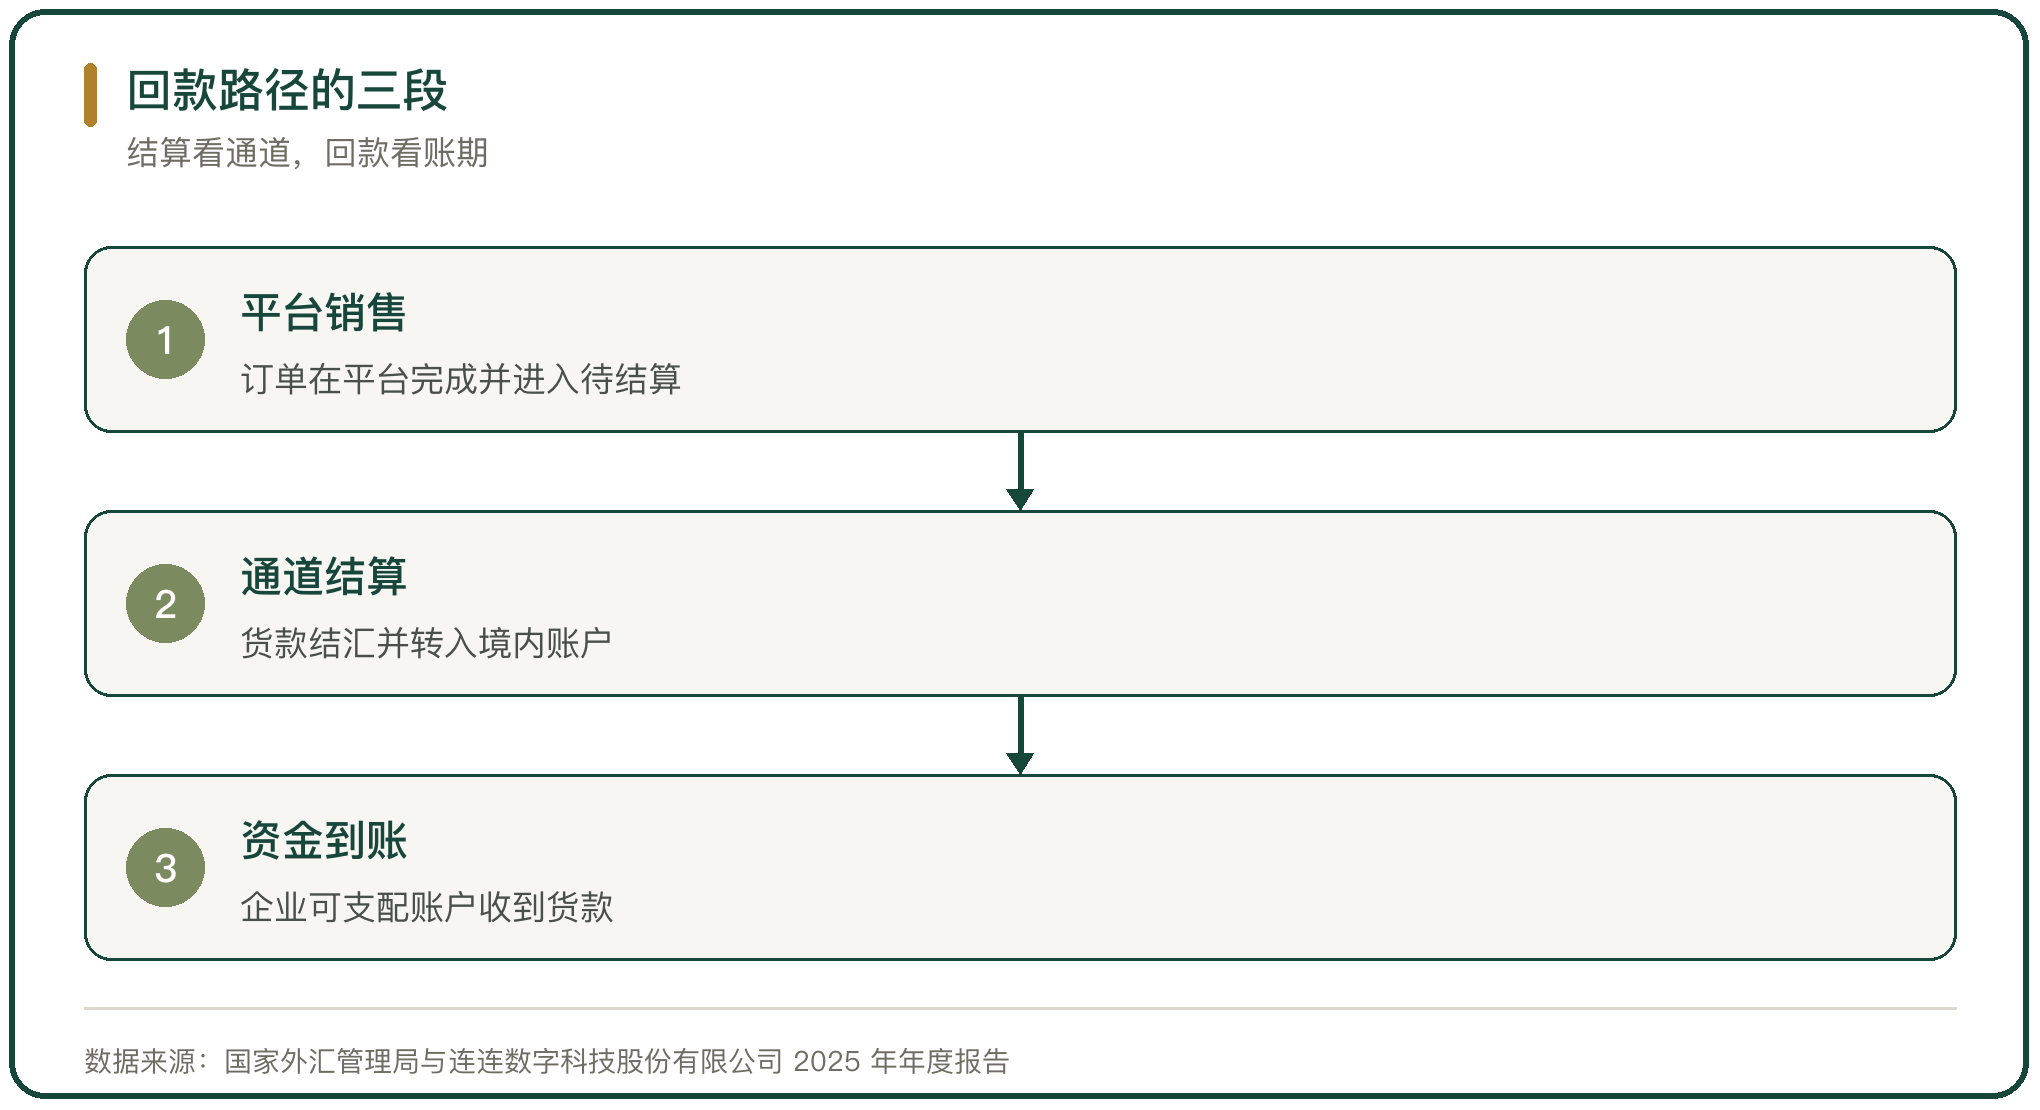
回款速度先看平台的结算周期。亚马逊的货款按平台规则释放,履行到位的订单在妥投后进入结算;采用平台仓的订单,系统确认后释放资金。卖家在平台上完成的销售,要经过平台的账期才能进入支付通道。
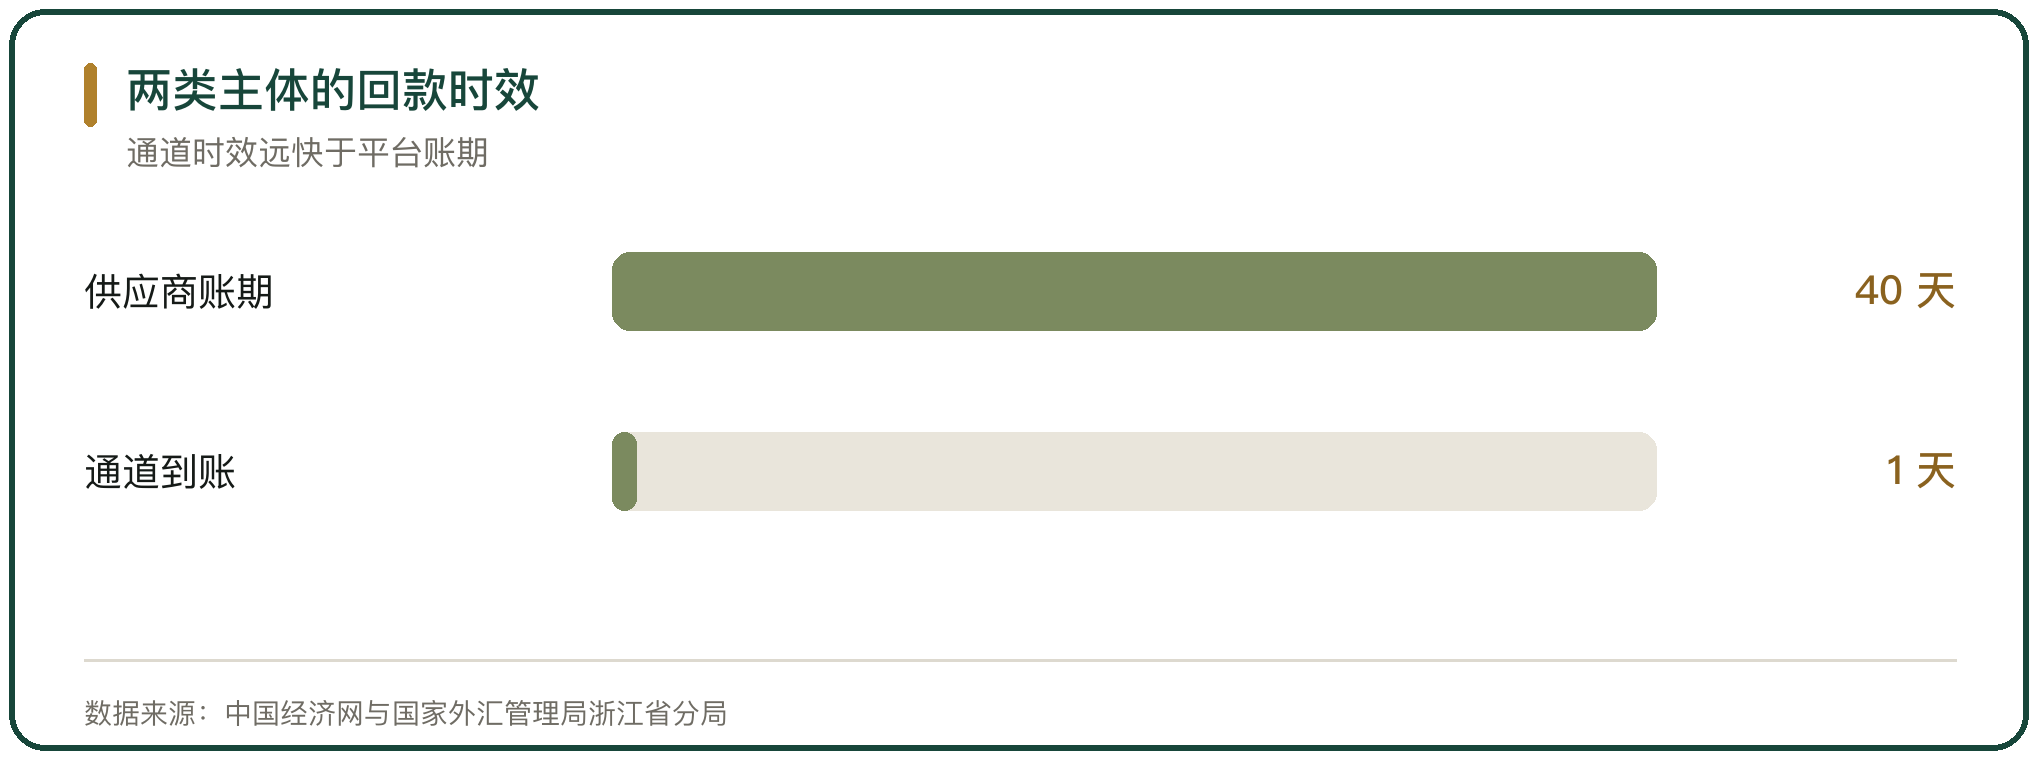
账期决定资金占用。全托管模式下,卖家完成供货后的账期约 40 天,短于传统贸易半年到 1 年的结款方式;但卖家要自担备货与生产的资金。账期与备货周期叠加,构成跨境电商资金回笼的完整周期。
四、回款时效与到账路径
到了支付通道这一段,时效看通道与币种。主流支付机构提现到账的时间在 1 个工作日到 3 个工作日之间,部分通道能做到 1 个工作日。连连数字 2025 年全球支付业务总支付额达 4524 亿元,同比增长 60.7%;其境外总部设在中国香港,牌照与资质扩展到 66 项,服务覆盖 100 多个国家和地区,支持 130 多种货币结算。
本地收款的路径能压缩时效。国家外汇管理局浙江省分局的实践里,某支付机构与东南亚电商平台对接,通过当地支付清算网络直接从平台各站点收取外币资金,并自动获取销售订单办理收结汇,结算周期缩短到 1 个工作日,2025 年 1 月到 11 月为该平台卖家节约手续费约 446 万美元。
五、费率结构与隐性成本
费率由几部分构成。提现费率、货币转换费与汇率加价是显性项,支付机构的标准费率多在 0.3% 到 1% 之间,部分通道对大客户给到更低的费率。隐性项是汇率加价,部分通道在中间价基础上加收 0.2% 到 2% 的差价,这部分不出现在费率表里,摊到毛利上。
成本的差别在高流水卖家身上更明显。以月销售额 5 万美元估算,用 PayPal 与用低费率通道的支出差额每月可以到 1800 美元以上。除费率外还有风控成本,触发人工审核会让资金到账延后数天。
六、收汇与报关数据的匹配
外汇局对货物贸易外汇收支实行非现场总量核查与现场核查,企业的收汇金额、频率要与出口报关数据基本匹配,显著偏离的会被列入重点核查范围。这条规则把回款与出口报关绑在一起。
代垫费用是常见的不匹配来源。按现行口径,境内物流企业、跨境电商平台企业可为客户代垫境外仓储、物流、税收等费用,代垫期限原则上不超过 12 个月,超期要向外汇局报备。银行可对境外仓储、物流、税收费用与出口货款轧差结算,把多笔费用合并到一笔货款里。
七、外汇结算的便利化措施
外汇局近年把便利化从逐笔审核转向批量审核。十四五以来,相关银行和支付机构服务跨境电商小微商户超过 130 万家,办理相关业务约 56 亿笔。全国市场采购线上自助收结汇的比例超过 90%,惠及中小微商户超过 21 万家。
地方层面的通道在加密。深圳市支持外贸综合服务企业代办跨境电商出口收汇,截至 2025 年 6 月末累计服务 23.7 万家企业,业务规模 570.9 亿美元;支持银行凭交易电子信息办理跨境电商外汇业务,累计服务商户 1.4 万家。浙江省内可凭交易电子信息办理跨境电商结算的银行及支付机构达 11 家,服务电商用户 59 万家。
八、合规门槛与常见风险
合规的底线是实名的资金流与真实的贸易背景。企业要依法办理贸易外汇收支企业名录登记,收款账户要与营业执照名称一致,避免用第三方代收账户。用个人账户或地下钱庄收取外币货款,涉嫌逃汇或非法买卖外汇。
常见风险有 3 类。一类是收入与报关数据不匹配,收汇显著高于报关,触发重点核查;一类是交易单证保存不全,外汇业务单证电子化归档要留存不少于 3 年,出口退税备案单证按税务规定留存不少于 10 年;一类是通道与模式错配,9810 模式用集中收结汇,货款与报关无法逐一对应,影响退税与核销。
九、结算与回款的效率差异
结算与回款是两段。结算指货款从平台进入支付通道、完成结汇与入账;回款指货款回到企业可支配的账户。结算的效率由通道决定,回款的效率由平台账期与备货周期决定。
两段的瓶颈不同。通道段的瓶颈在合规审核与汇率,本地收款网络接入后,结算可以压到 1 个工作日;账期段的瓶颈在平台的规则,全托管约 40 天的账期不受支付通道影响。压回款周期,靠的是选择结算快的通道与缩短备货到销售的时间。
十、跨境支付结算与回款的判断
结算与回款分处两段,判据也不同。结算段看资质与时效,支付机构与银行各有一套准入规则,凭交易电子信息批量办理,主流通道的到账时效在 1 个工作日到 3 个工作日。回款段看平台账期与备货节奏,全托管约 40 天,自营与平台仓模式按平台规则释放货款。
合规是两段的共同前提。收汇金额与报关数据要匹配,代垫费用要在 12 个月内结清,单证按 3 年与 10 年两档留存。外汇局的便利化措施把审核从逐笔改为批量,但贸易背景真实这一条没有放宽。



写点看法