

日本农产品批发市场的体系对标
关键词 批发市场法中央批发市场地方批发市场委托集货相对交易市场经由率
一、日本批发市场的法律体系
日本管理生鲜农产品流通的基本法是《批发市场法》。1923 年制定的《中央批发市场法》开了中央批发市场的先例,1971 年这部法律被《批发市场法》取代,把地方批发市场一并纳入管理。1999 年与 2004 年的两次修订放宽了交易方式,取消了拍卖优先的规定。
2018 年 6 月,日本国会通过《批发市场法》修订案,2020 年 6 月 21 日施行。修订的核心是把中央批发市场的许可制改成认定制,开设主体不再限于都道府县和人口 20 万以上的城市,符合设施规模条件的民间企业也可以申请开设。这条改动的方向是把国家与地方政府的介入压到最低,把裁量权交给市场开设者。
二、中央与地方两级市场的分工
日本的批发市场按开设主体和审批层级分成两级。中央批发市场由农林水产大臣认定,地方批发市场由都道府县知事认定,两者适用的交易规则正在趋同。
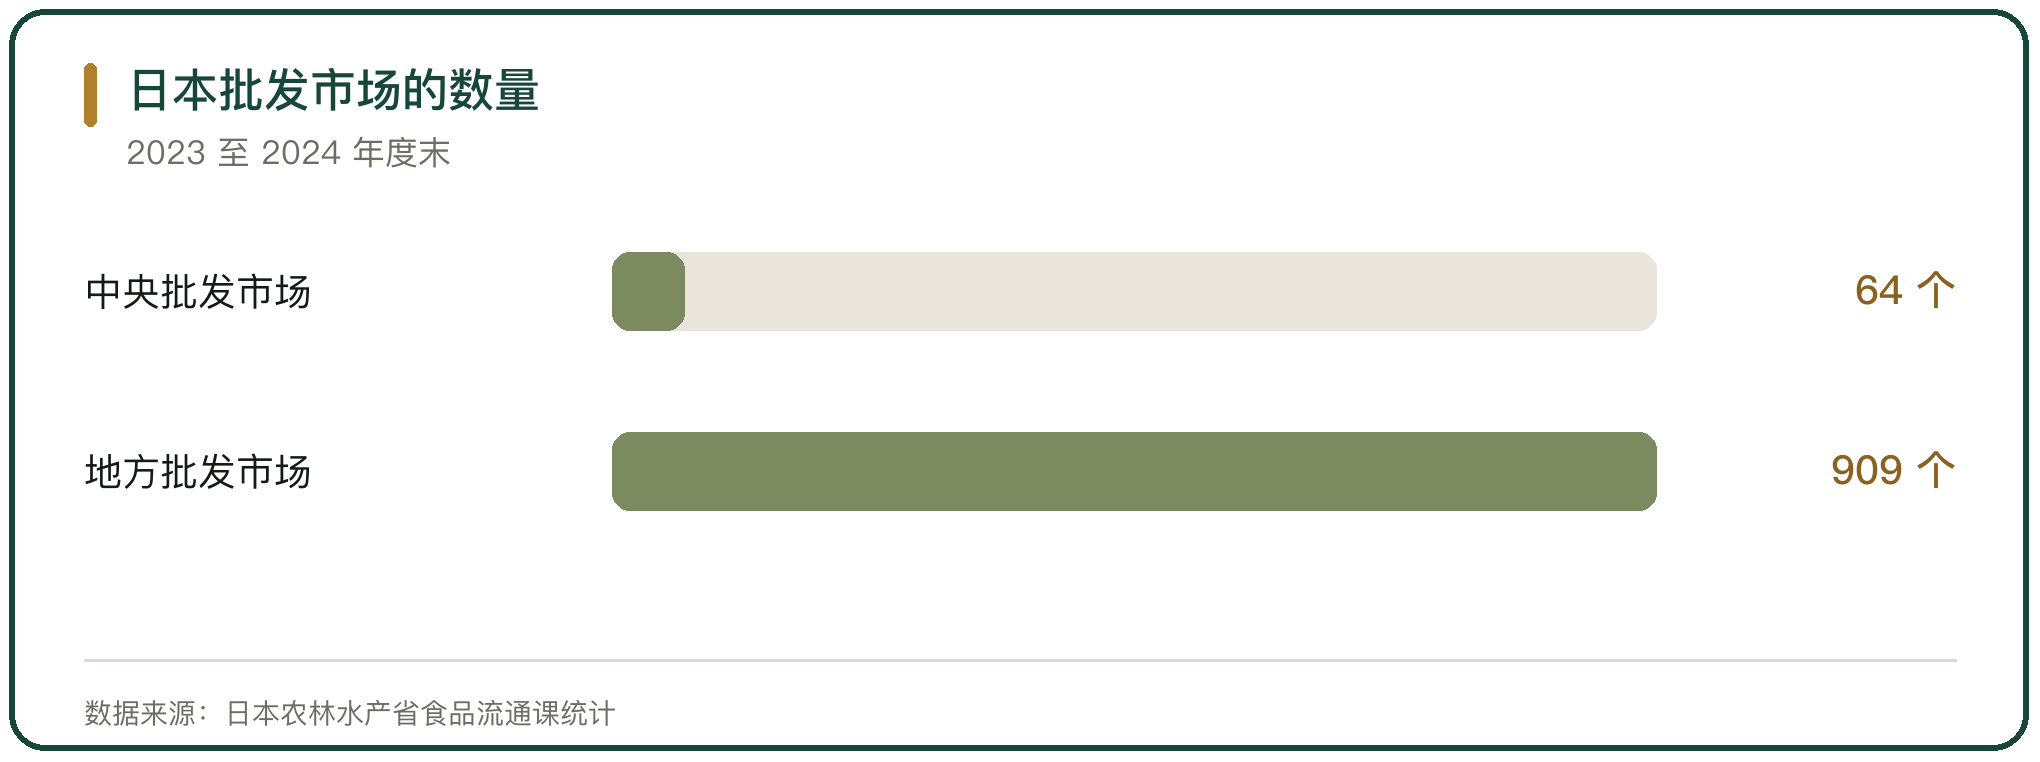
数量上,中央批发市场在 2024 年度末为 64 个,分布在 39 个城市,其中综合市场 37 个、果蔬单列市场 13 个、水产单列市场 3 个。地方批发市场在 2023 年度末为 909 个,其中消费地市场 601 个。规模上,中央批发市场 2023 年度成交 37436 亿日元,地方批发市场成交 29768 亿日元。
市场里的主体分工明确,中央批发市场有批发商 153 家、中间商 2685 家、买卖参加者 19845 人,地方批发市场有批发商 1063 家、中间商 2198 家、买卖参加者 78634 人。
三、农产品进市场的三条路径
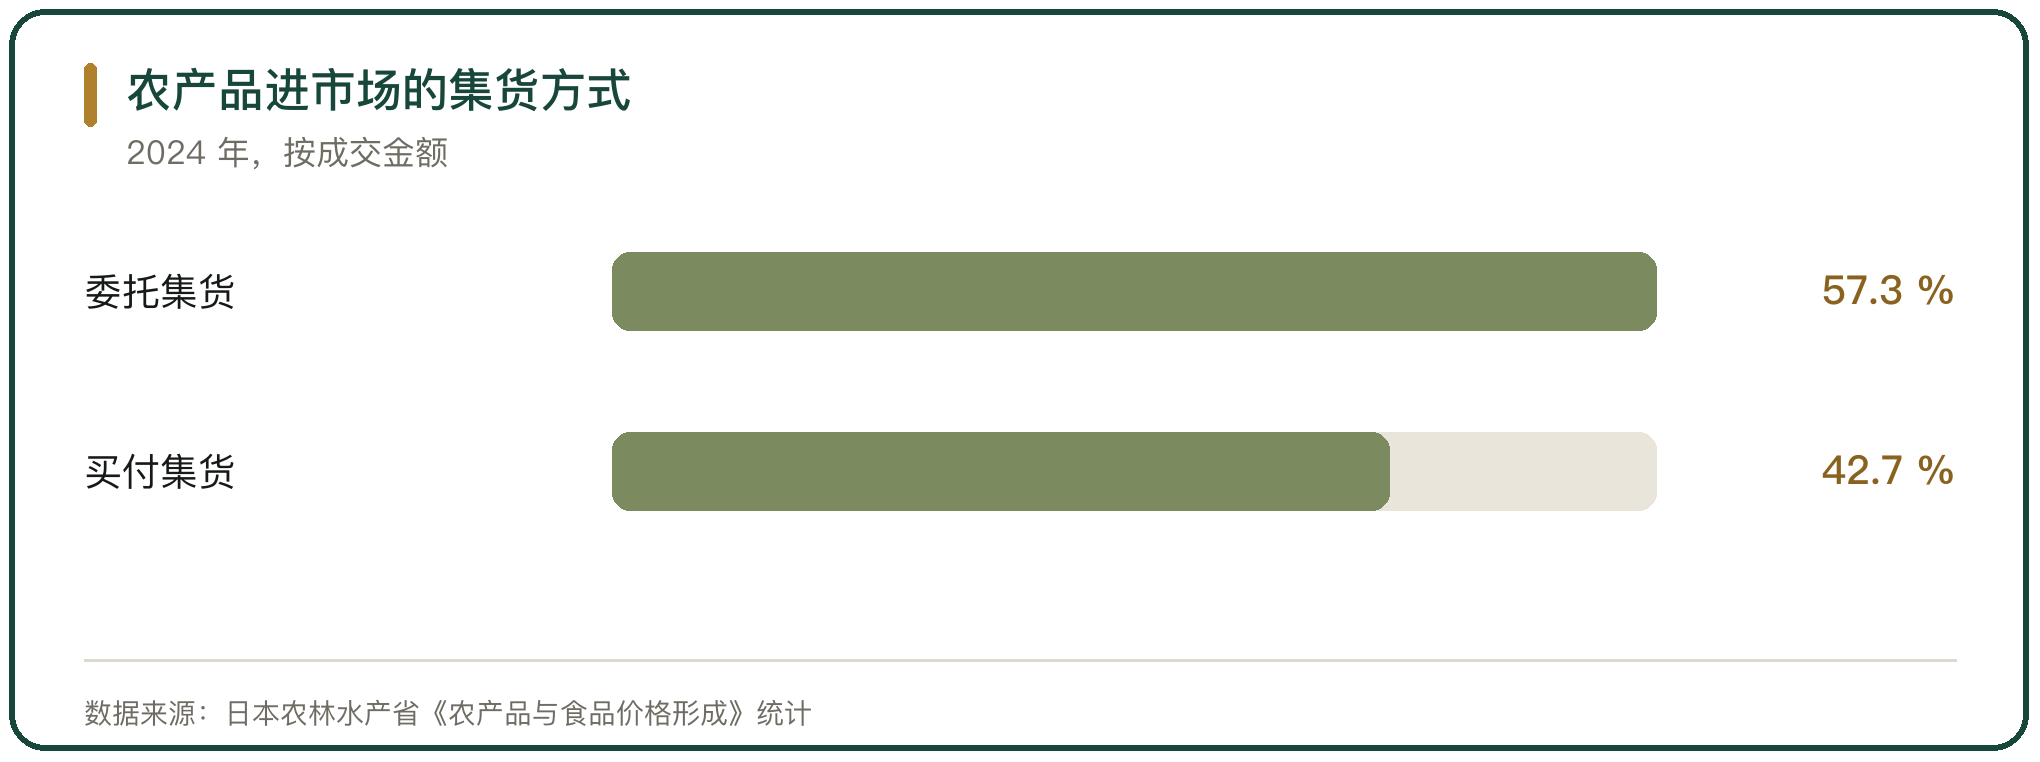
农产品进入批发市场有委托和买付两种集货方式。委托集货是出荷者把货交给批发商代销,成交后按比例收取手续费,手续费率在东京都中央批发市场为蔬菜 8.5%、果实 7.0%、生鲜水产 4.95%、食肉 3.5%、鸡蛋 3.0%。买付集货是批发商自己买断再转售,承担价格风险。
2024 年的数据里,委托占 57.3%,买付占 42.7%。销售方式也已从拍卖转向相对交易,相对交易占 91.5%,拍卖与招标合计只占 8.5%。
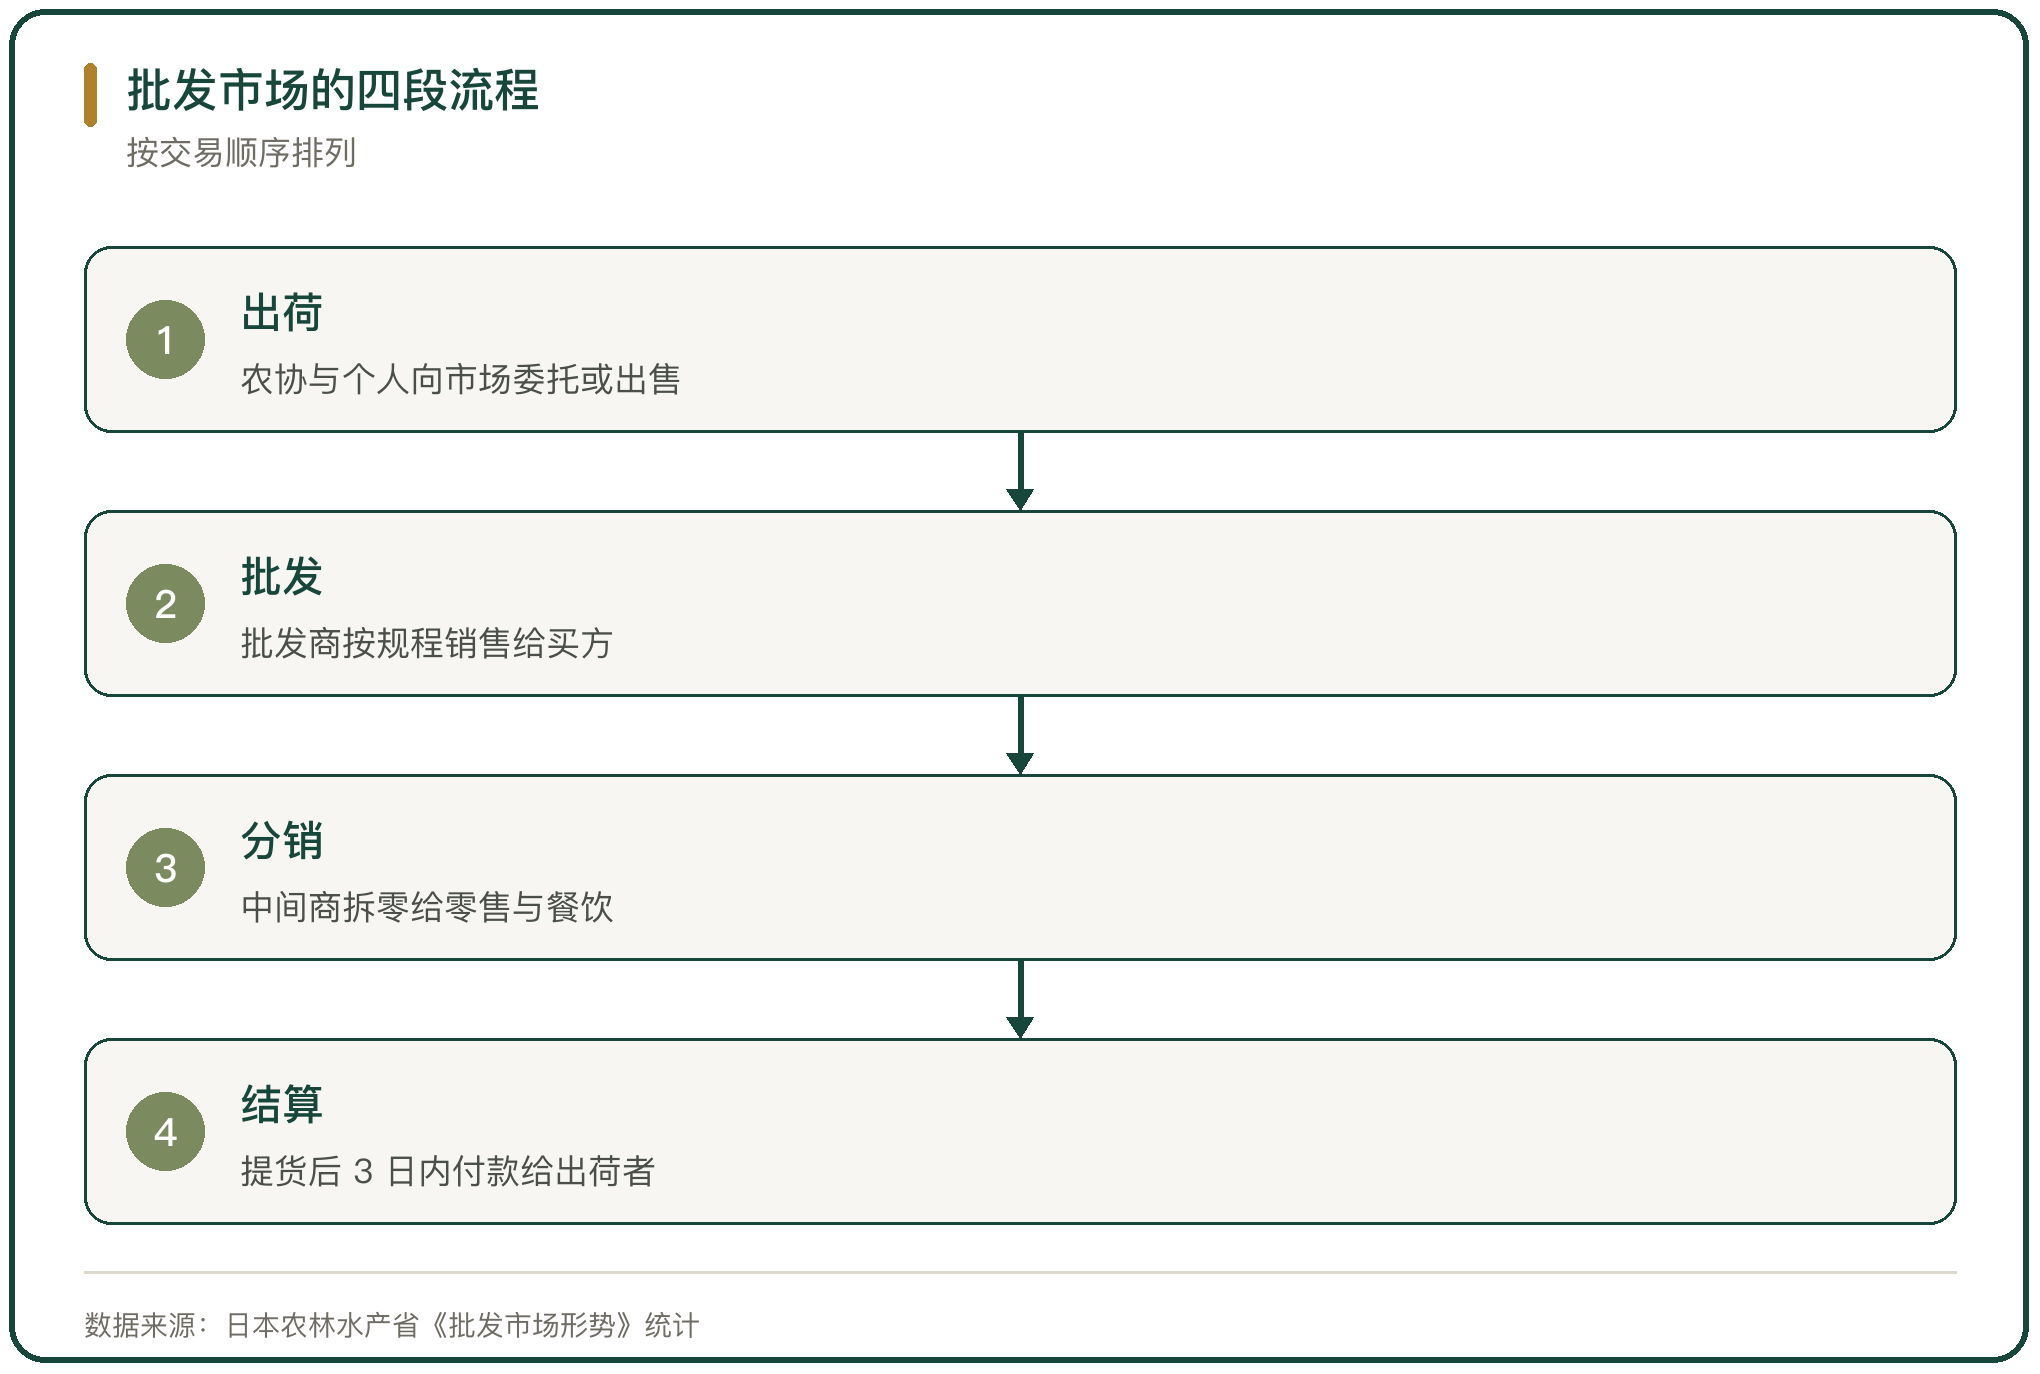
交易完成后的结算有硬约束。按《批发市场法》与市场业务规程,销售货款要在买方提货后的 3 日内支付给批发商,再由批发商付给出荷者。
四、体系运转靠的四项功能
批发市场承担四项功能。集货与分货把各地多品种的货集中起来,再按零售商和餐饮的需求分出去;价格形成靠每日供需决定,天候变化会直接反映到当天的价格上;货款结算由市场统一完成,出荷者不必逐一追款;信息收发把供需信息向上下游同时传递。
这四项功能里,价格形成最受作物特性影响。蔬菜和水果不耐储存,产量随天气波动,集中交易能把分散的供给和需求放到同一时间点上比价。中央批发市场的中间商还承担分级、加工和调剂的功能,把大批量的单品拆成小批量的多品种。
五、体系里的日本农协
日本农协是产地一侧最大的集货主体。农户把农产品交给农协,农协做检品、按规格分级、再分派到各个市场,出荷信息以纸传票的形式传真到市场端,市场再把传票内容录入系统。
国产果蔬的 76.4% 通过批发市场销售,其中大部分由农协出荷。这套流程长期依赖纸面单据和人工录入,日本流通经济研究所在 BRIDGE 项目里做过系统直连的实证,把农协出荷信息直接接入市场核心系统后,市场端的入货处理时间减少了 82%。
六、国产果蔬经由率的变化
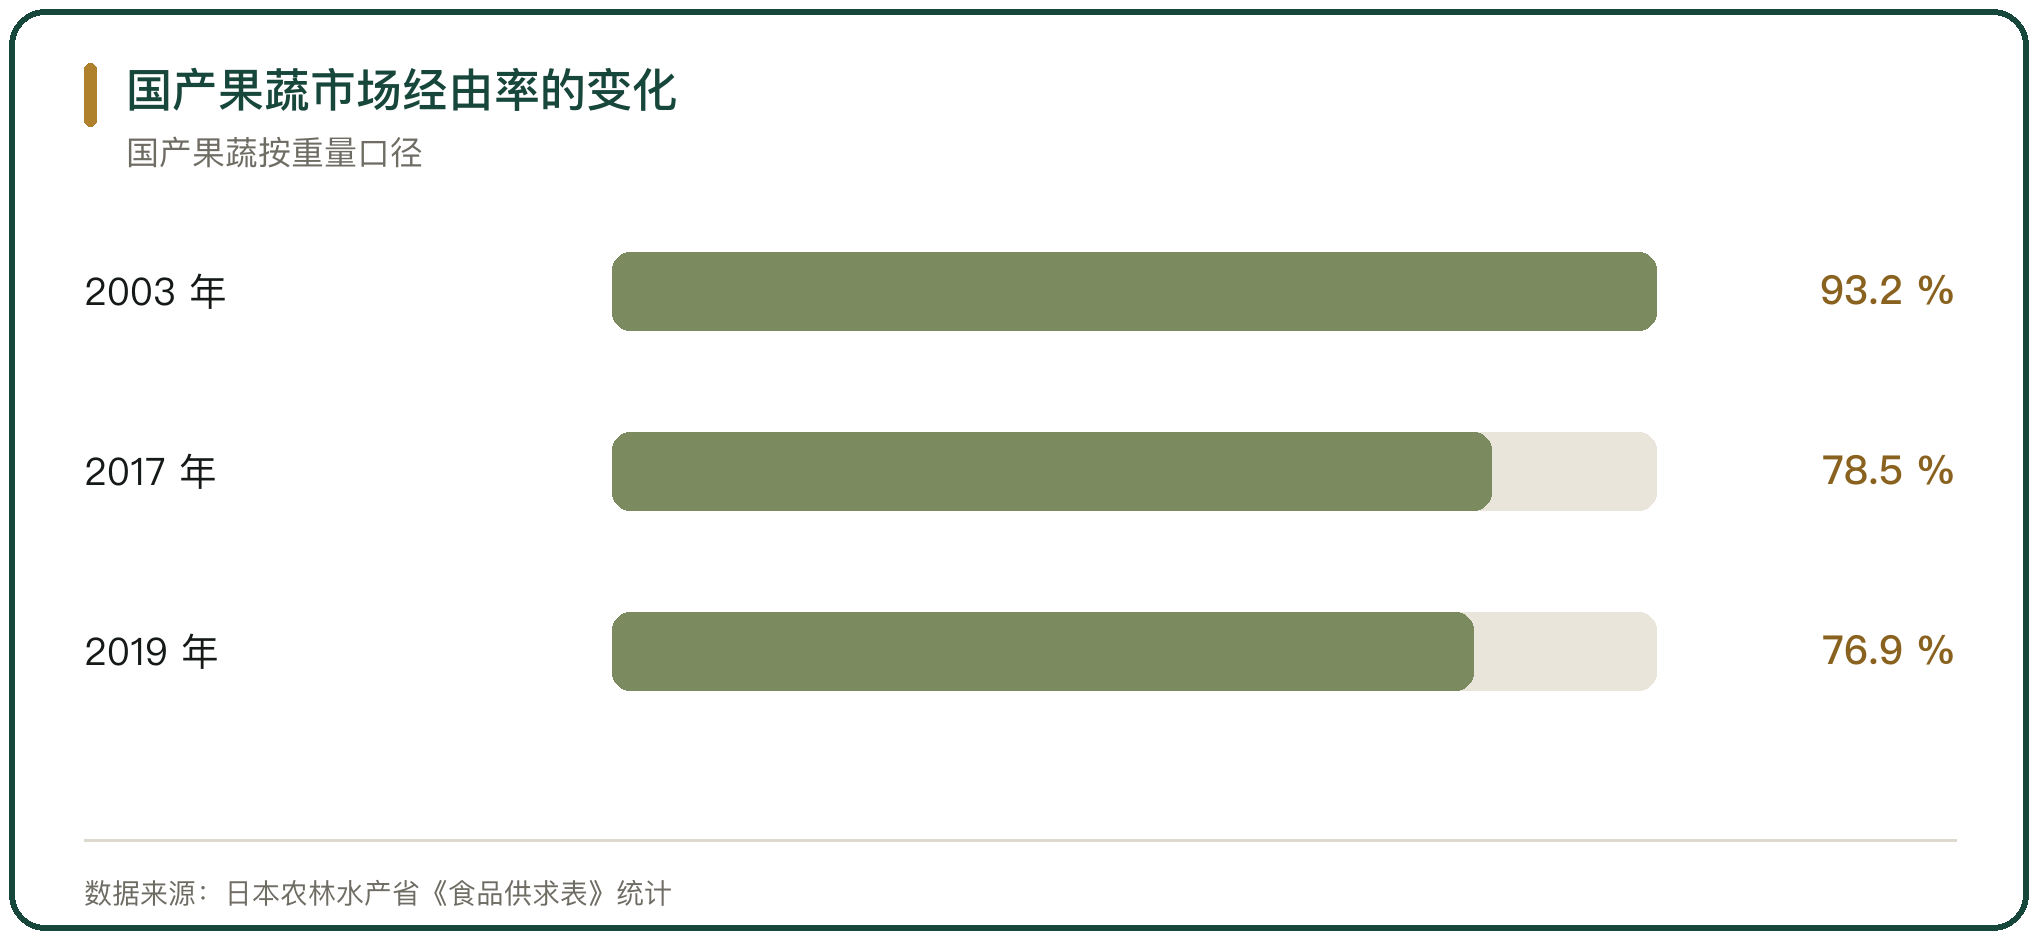
批发市场仍是国产果蔬最主要的流通渠道,但比重在下降。日本农林水产省的数据显示,国产果蔬的批发市场经由率从 2003 年的 93.2% 降到 2017 年的 78.5%,2019 年度为 76.9%。按品类看,果蔬约 55%、水产品约 45% 经批发市场流通,国产果蔬约 70%。
下降的原因有三条。量贩店和生协绕过市场与产地直接交易;加工品与进口品的流通比重上升,而这两类很少经市场;消费者对切割蔬菜、调理食品的需求增加,加工环节被前移到加工厂。
市场的数量也在减少。中央批发市场从 2009 年的 76 个减到 2019 年的 64 个,地方批发市场的数量同期也在收缩。
七、大田市场与花卉电子拍卖
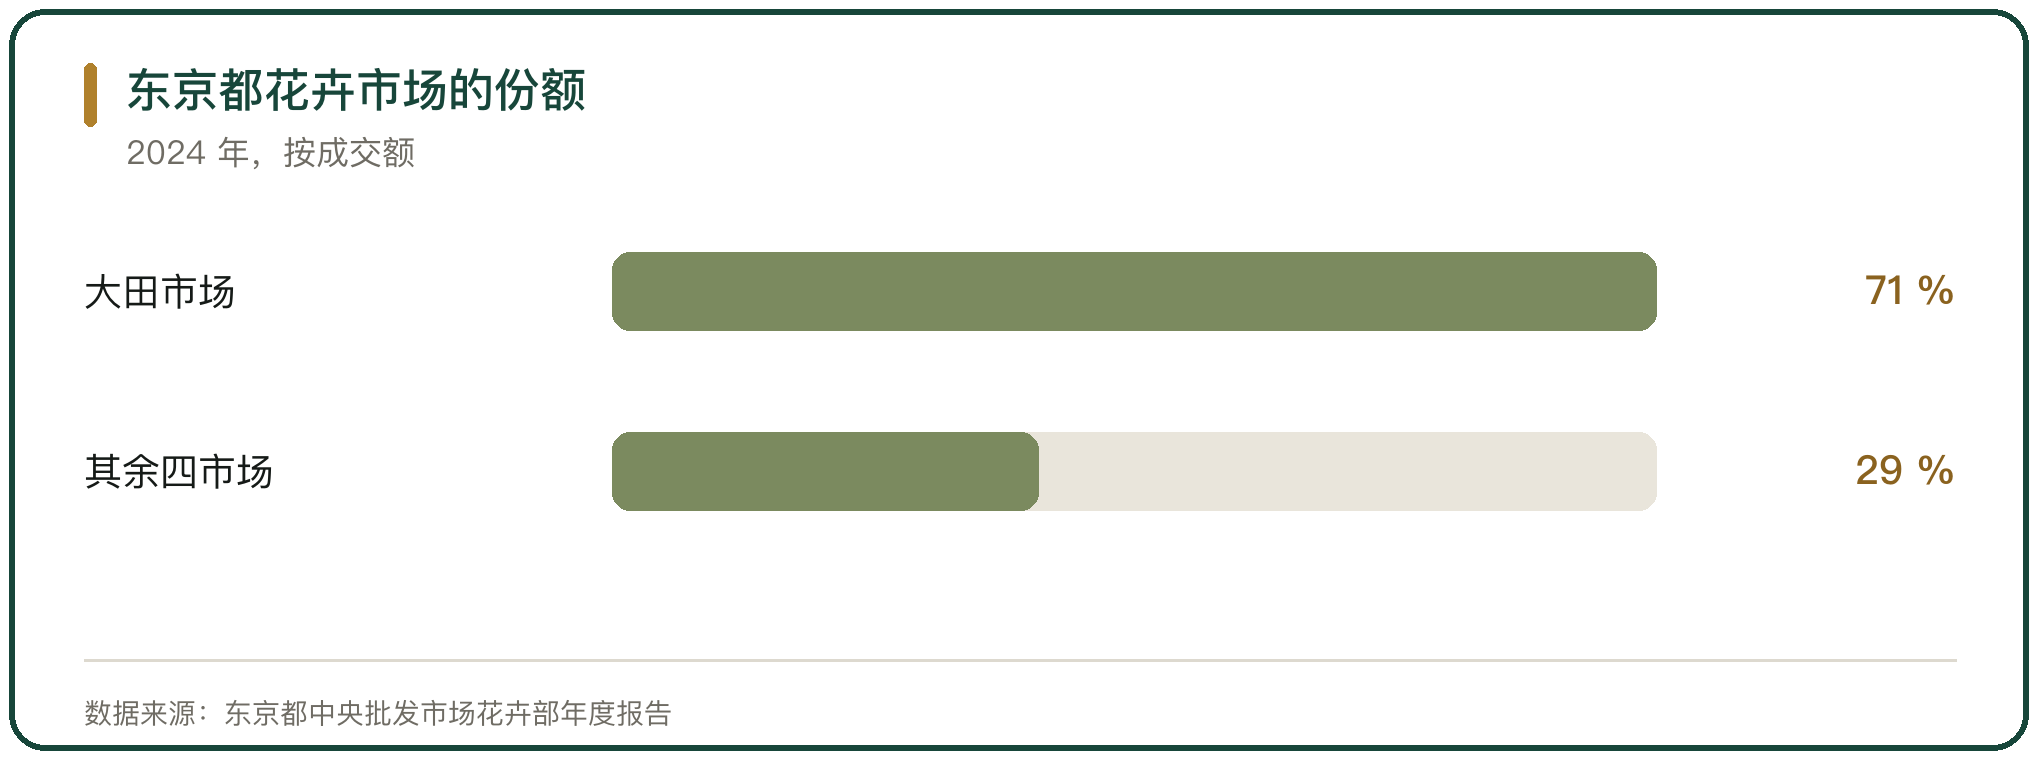
东京都中央批发市场里,大田市场是果蔬与花卉的核心。它 1989 年开设,占地约 40 万平方米,花卉部日交易量约 245 万枝,占东京都中央批发市场花卉成交额的 71%。
花卉的交易方式和其他品类不同。大田市场花卉部用电子拍卖,每 5 秒完成一次摘牌,买家在现场按钮或通过电脑和手机参与。2024 年,市场内的花卉批发商大田花卉一家成交 317 亿日元,是当年全国唯一成交额超过 300 亿日元的市场批发商。花卉的批发市场经由率接近 80%,高于果蔬和水产品。
大田市场的管理采取少量人员的做法,市场管理岗位只有 36 人。
八、丰洲市场的冷链设施
丰洲市场 2018 年从筑地迁入,占地约 40 公顷,占地面积约为原址的 2 倍,年集货量约 40 万吨,每天进出市场的人数约 4 万。市场内有 7 家一级批发商,分别经营鲜鱼、冷冻品和加工品。
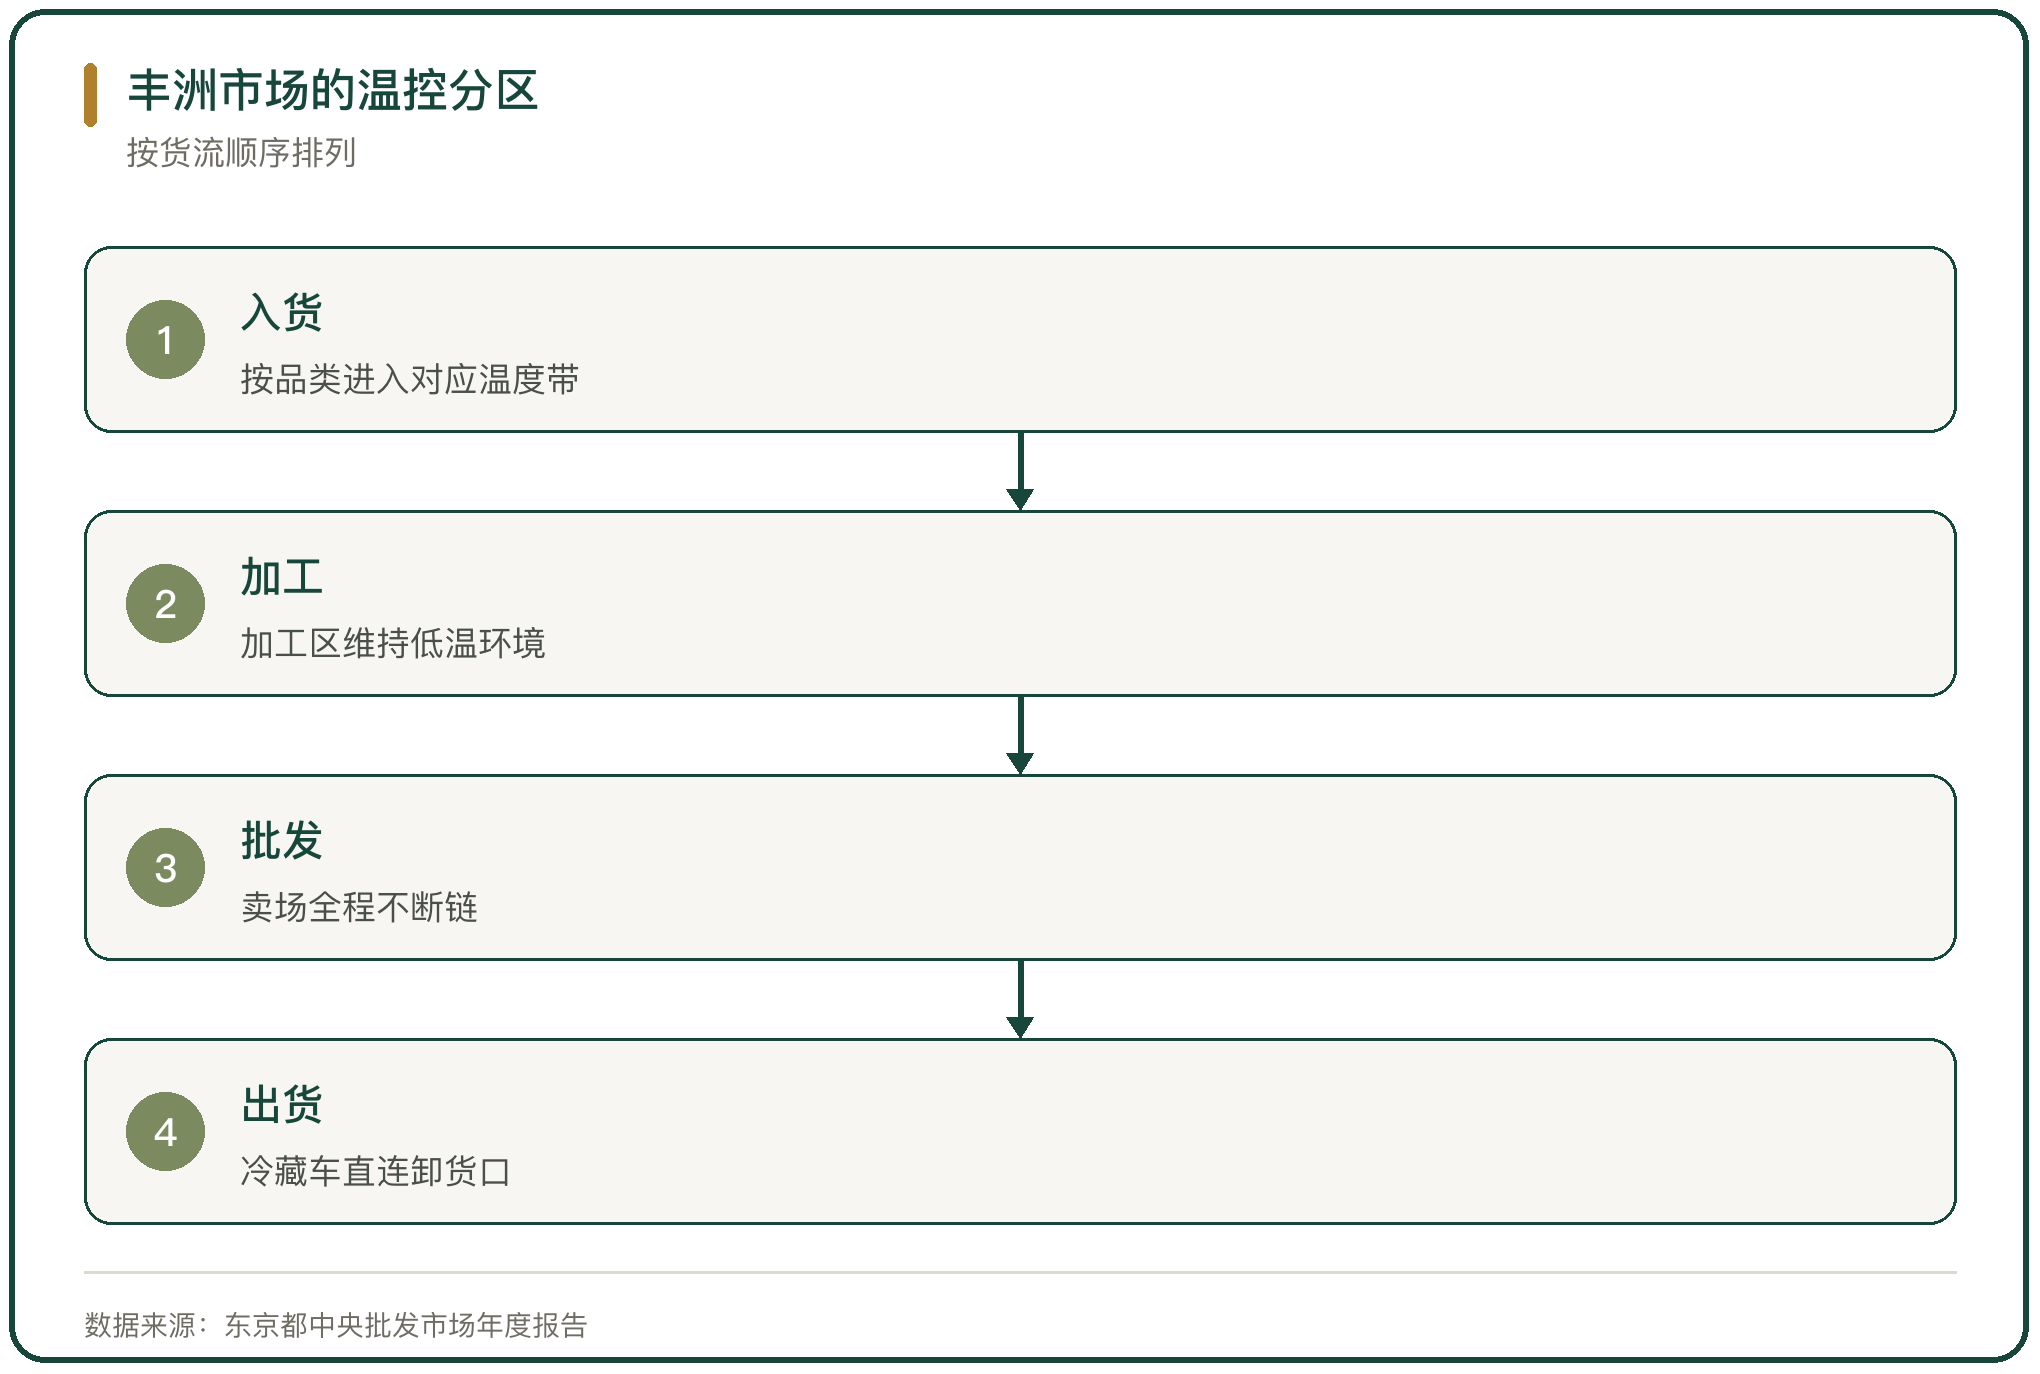
搬迁带来的变化在温控上。新市场按品类划分楼层与温度带,卸货区、加工区和批发卖场均接入温度控制,冷链从入货到出货不断链。水产市场还配有专门的参观通道,拍卖过程对公众开放。
九、市场开设者裁量权扩大之后
2018 年的修订把交易规则的决定权下放给开设者。市场可以按品类自行决定哪些货必须拍卖、哪些可以相对交易,也可以对第三方销售和直接进货做出限制或放开。
这项改动带来两个结果。一是市场之间的差异化,开设者按本地需求确定品类结构和交易方式;二是部分中央批发市场主动转为地方批发市场,或者合并、撤销。北九州市、高松市等地的市场都做过转制或整合的讨论。
对开设者来说,压力从合规转向经营。设施老化需要改造,成交额下降又让改造资金变得紧张,福井市等地的市场需要市政预算补贴才能维持运转。
十、与中国的批发市场对标
把日本的经验放到中国来看,三处差异可以对照。开设主体上,日本的地方批发市场以民营和渔业协同组合、农业协同组合开设为主,909 个市场里民营企业开设 389 个、渔业协同组合 278 个;中国的农产品批发市场以企业投资为主,公益性定位仍在讨论。
交易方式上,日本从拍卖转向相对交易已经完成,相对交易占 91.5%;中国的批发市场以对手交易和摊位租赁为主,价格由买卖双方单笔议定。
价格发现上,日本的市场保留每日比价的价格形成功能,中国的批发市场价格更分散,同一品种在不同市场之间的价差较大。三处差异的背后是同一个问题,批发市场是当作公共设施来管,还是当作经营性资产来经营。



写点看法