

鲜食的品质与安全管控
关键词 鲜食品控成品留样菌落总数食品召回分级税前扣除凭证进货查验
一、鲜食品质在工厂端的控制环节
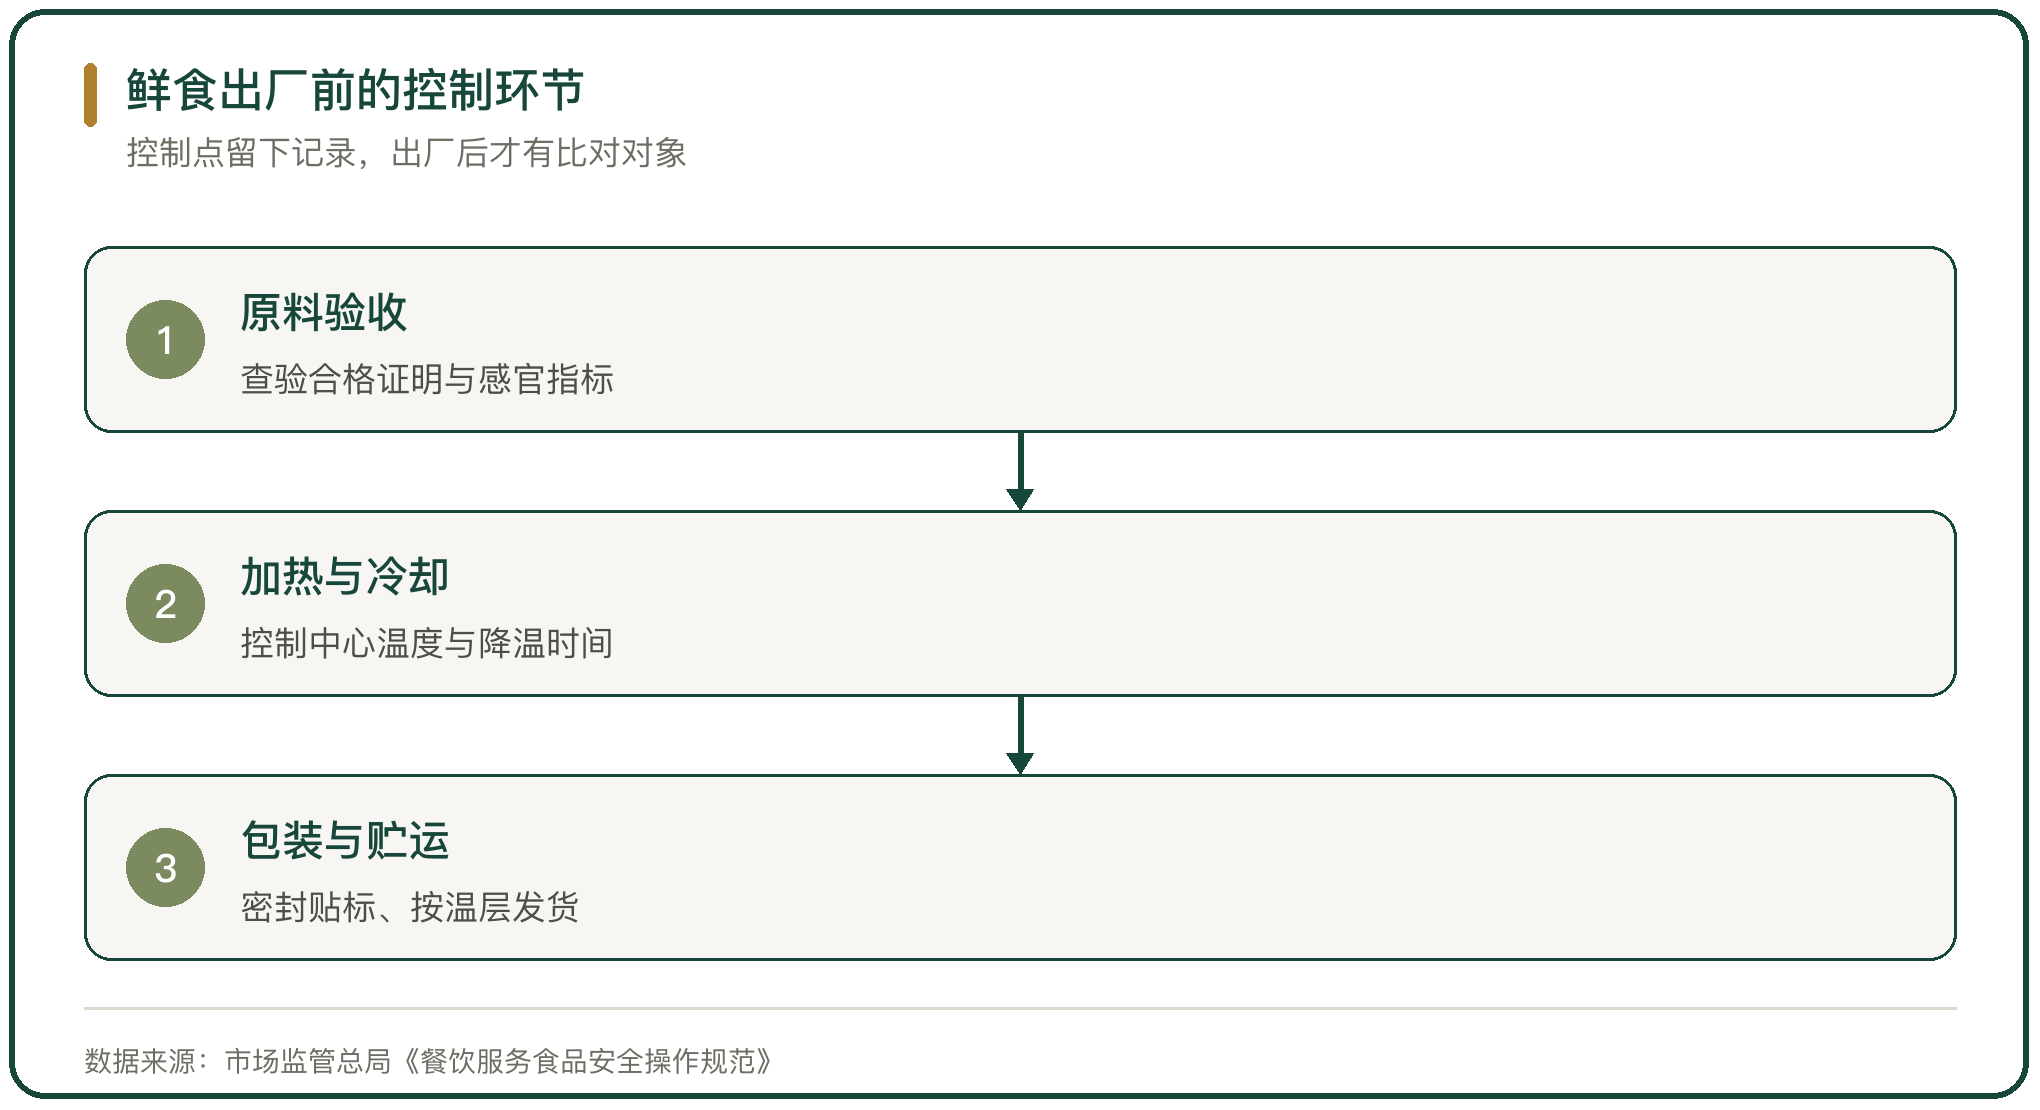
鲜食的保质期以小时计,出厂前的控制点落在原料与工序上。原料验收记录是一项,加热的中心温度与冷却时间是一项,两项都留痕,出厂之后的争议才有比对对象。
临高县调楼林御香坊糕点店 2025 年 8 月被查,生产的三明治检出金黄色葡萄球菌与蜡样芽胞杆菌,现场产品 64 份,违法所得 192 元。临高县市场监督管理局对其处以罚款并吊销许可证,经营者 5 年内不得从事食品生产经营管理工作。
微生物超标的来源分两类。一类由原料带入,另一类产生在加工之后,手部接触与冷却、包装环节都可能造成污染。两类来源对应的整改方向不同,判定的依据是工序记录与人员健康管理记录。
二、门店端的贮存温度与留样
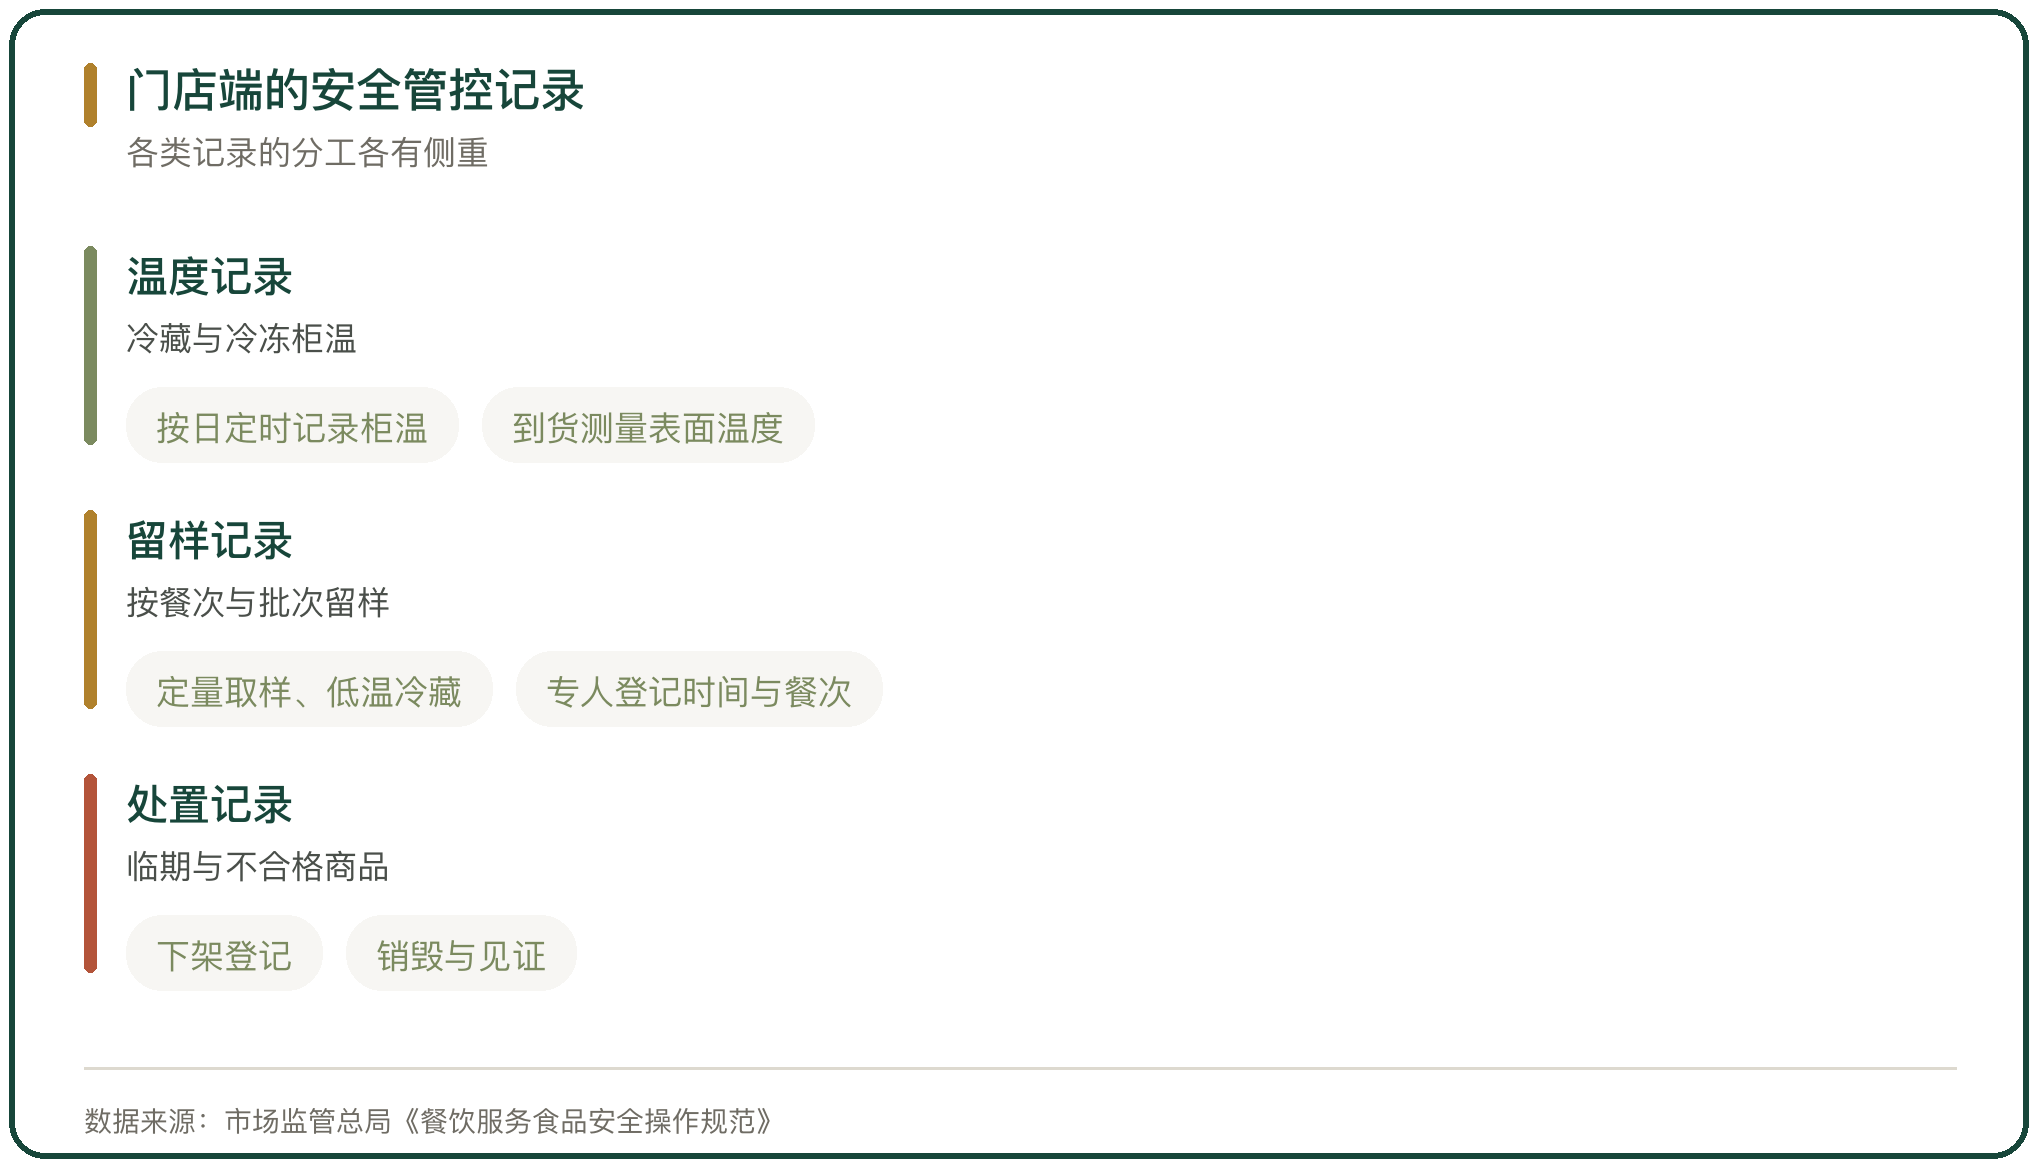
门店这一段的控制集中在两处。贮存温度是持续项,冷藏层维持在 0 至 10 摄氏度,冷冻层维持在零下 18 摄氏度以下;两项都落在日常巡检与交接记录上。
留样是追溯项。《餐饮服务食品安全操作规范》要求成品留样定量取样,在低温条件下冷藏保存 48 小时以上,由专人记录留样时间与餐次。
留样解决的是事故之后的比对问题。哪一批原料、哪一个班次的产品出问题,靠标签与记录区分;没有留样,同一批次的其他产品无法排除,门店只能按最坏情形处置。
三、微生物指标的抽检口径
抽检的常规指标里,菌落总数与致病菌指向不同的事。菌落总数反映加工过程的卫生状况与贮存条件,致病菌指向具体的健康风险,两者的处理档次不同。
广东省市场监督管理局 2025 年第 22 期通告中,广州萌萨肉制品有限公司生产的三明治萨拉米香肠菌落总数不合格。福建省市场监督管理局 2025 年第 1 期通告中,福建纳麽旺食品有限公司生产的三明治面包菌落总数不合格,销售单位是厦门厦鹭盛商贸有限公司金海分公司。
销售环节的处理依《食品安全法》第一百三十六条分档。经营者履行了进货查验义务,有证据证明不知道所采购的食品不符合食品安全标准,并能说明进货来源的,可以免予处罚。江门市新会区三江佳惠商店销售的三明治面包,因当事人履行了进货查验义务被免予处罚(新(江)市监处罚〔2025〕33 号)。
四、食物中毒事故的处置与上报
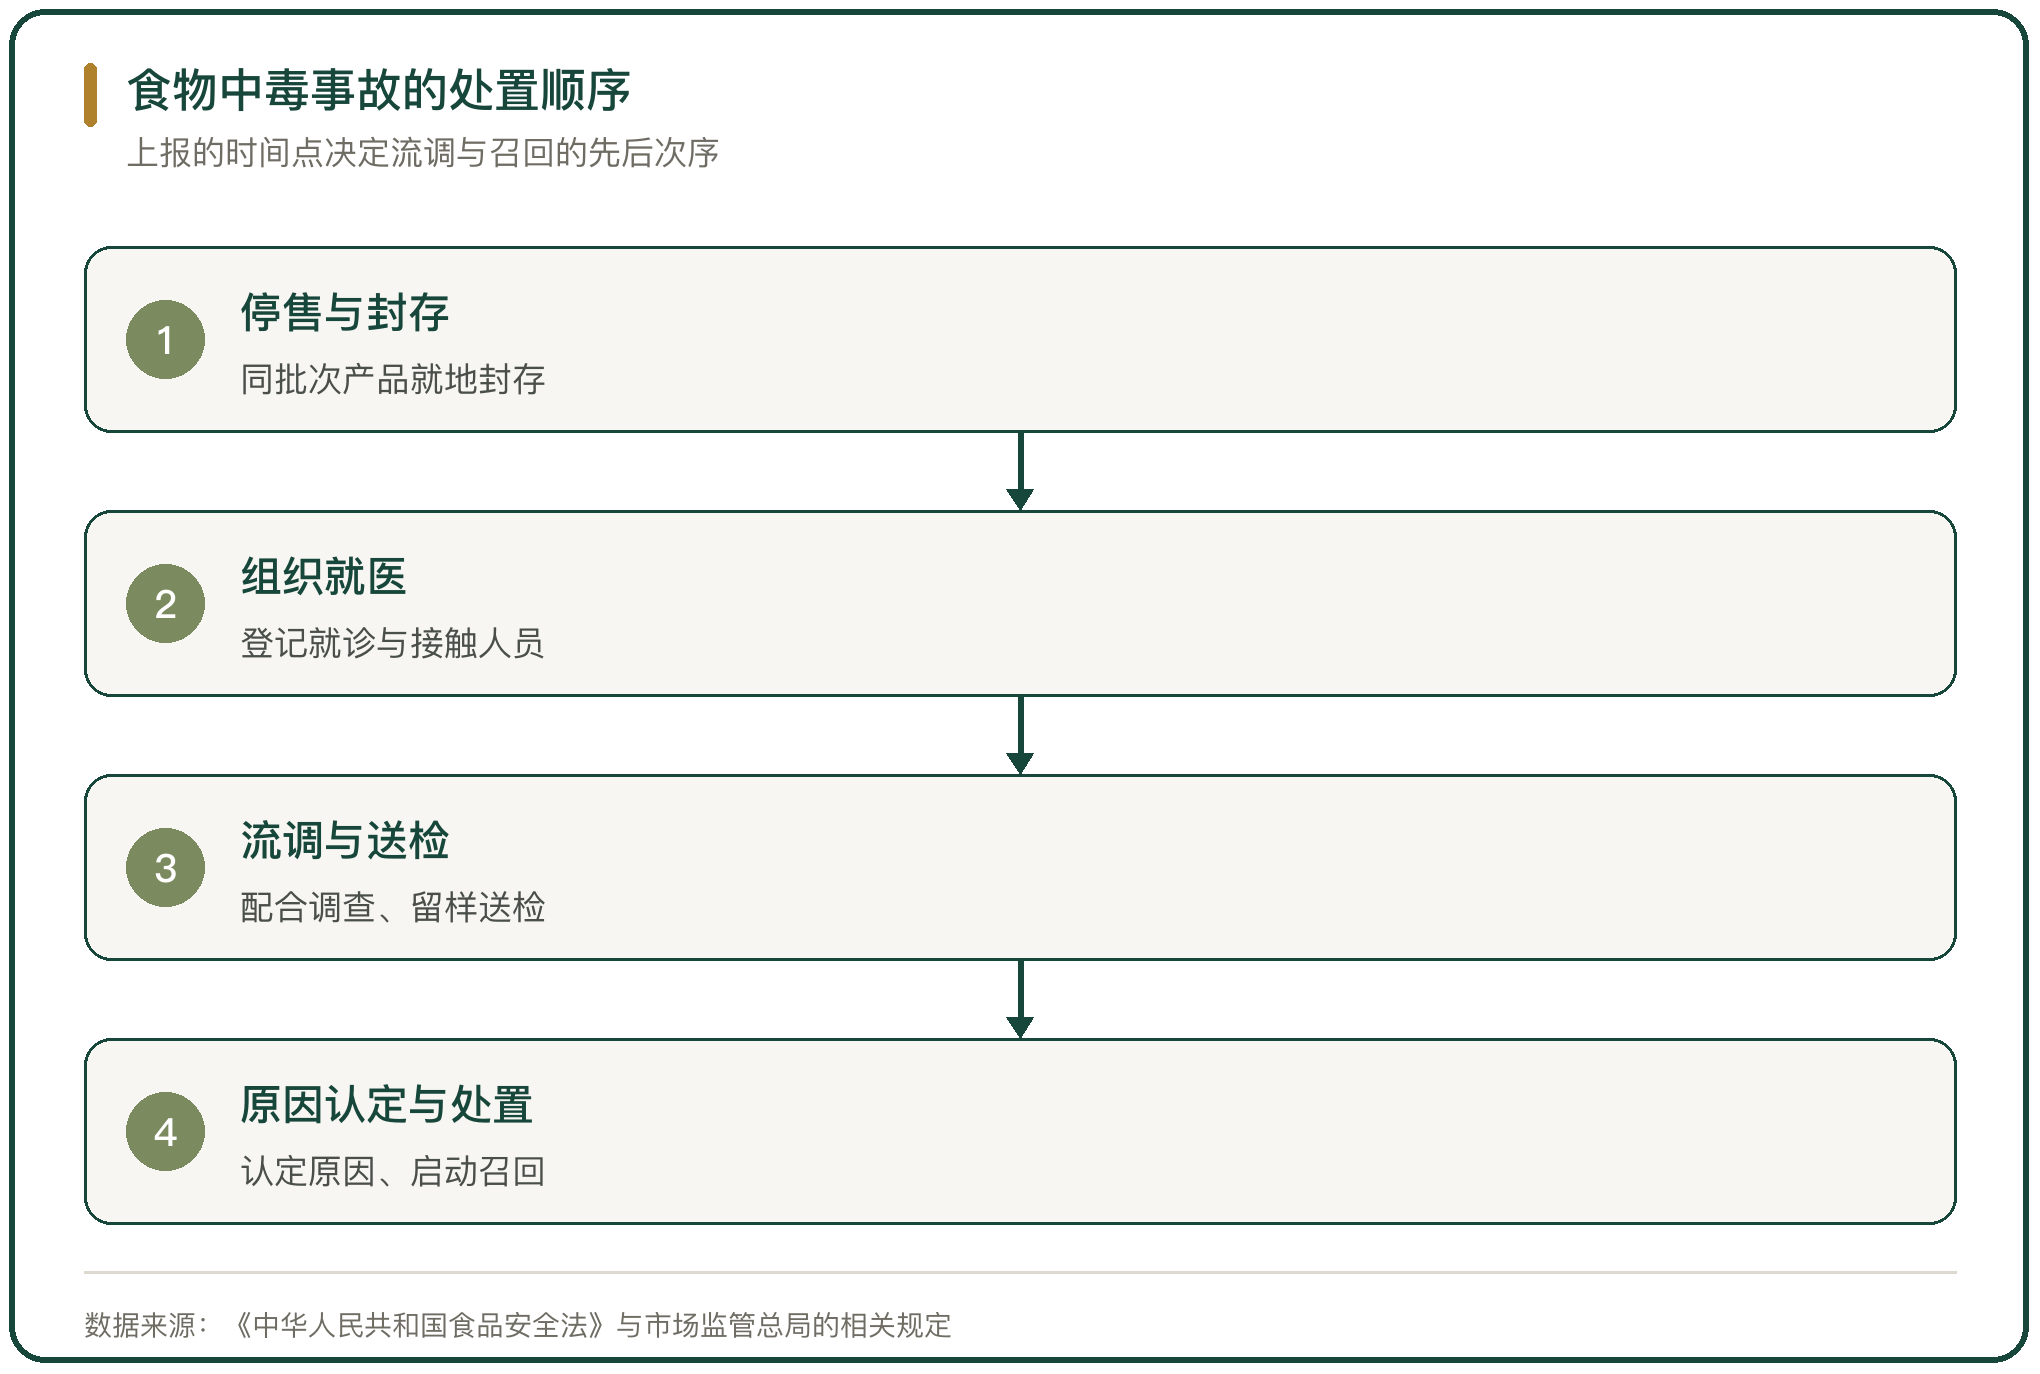
食物中毒事故的处置有固定顺序:停售与封存同批次产品、组织就医、配合流行病学调查、留样送检、认定原因。每一步都要留下书面记录,后续的责任认定以这些记录为据。
贵州习水的一起三明治事件落在这条链上。遵义市食品药品安全委员会办公室 2025 年 9 月 21 日的通报显示,涉事企业 8 家自营门店零售三明治 142 单共 181 个,187 人食用,截至当日 17 时住院观察 136 人,其中学生 89 人。
《食品安全法》要求发生食品安全事故的单位立即处置、防止事故扩大,并在 2 小时内向事故发生地县级人民政府食品安全监督管理部门和卫生行政部门报告。上报的时间点决定流调与召回的次序。
五、召回的分级与启动时限
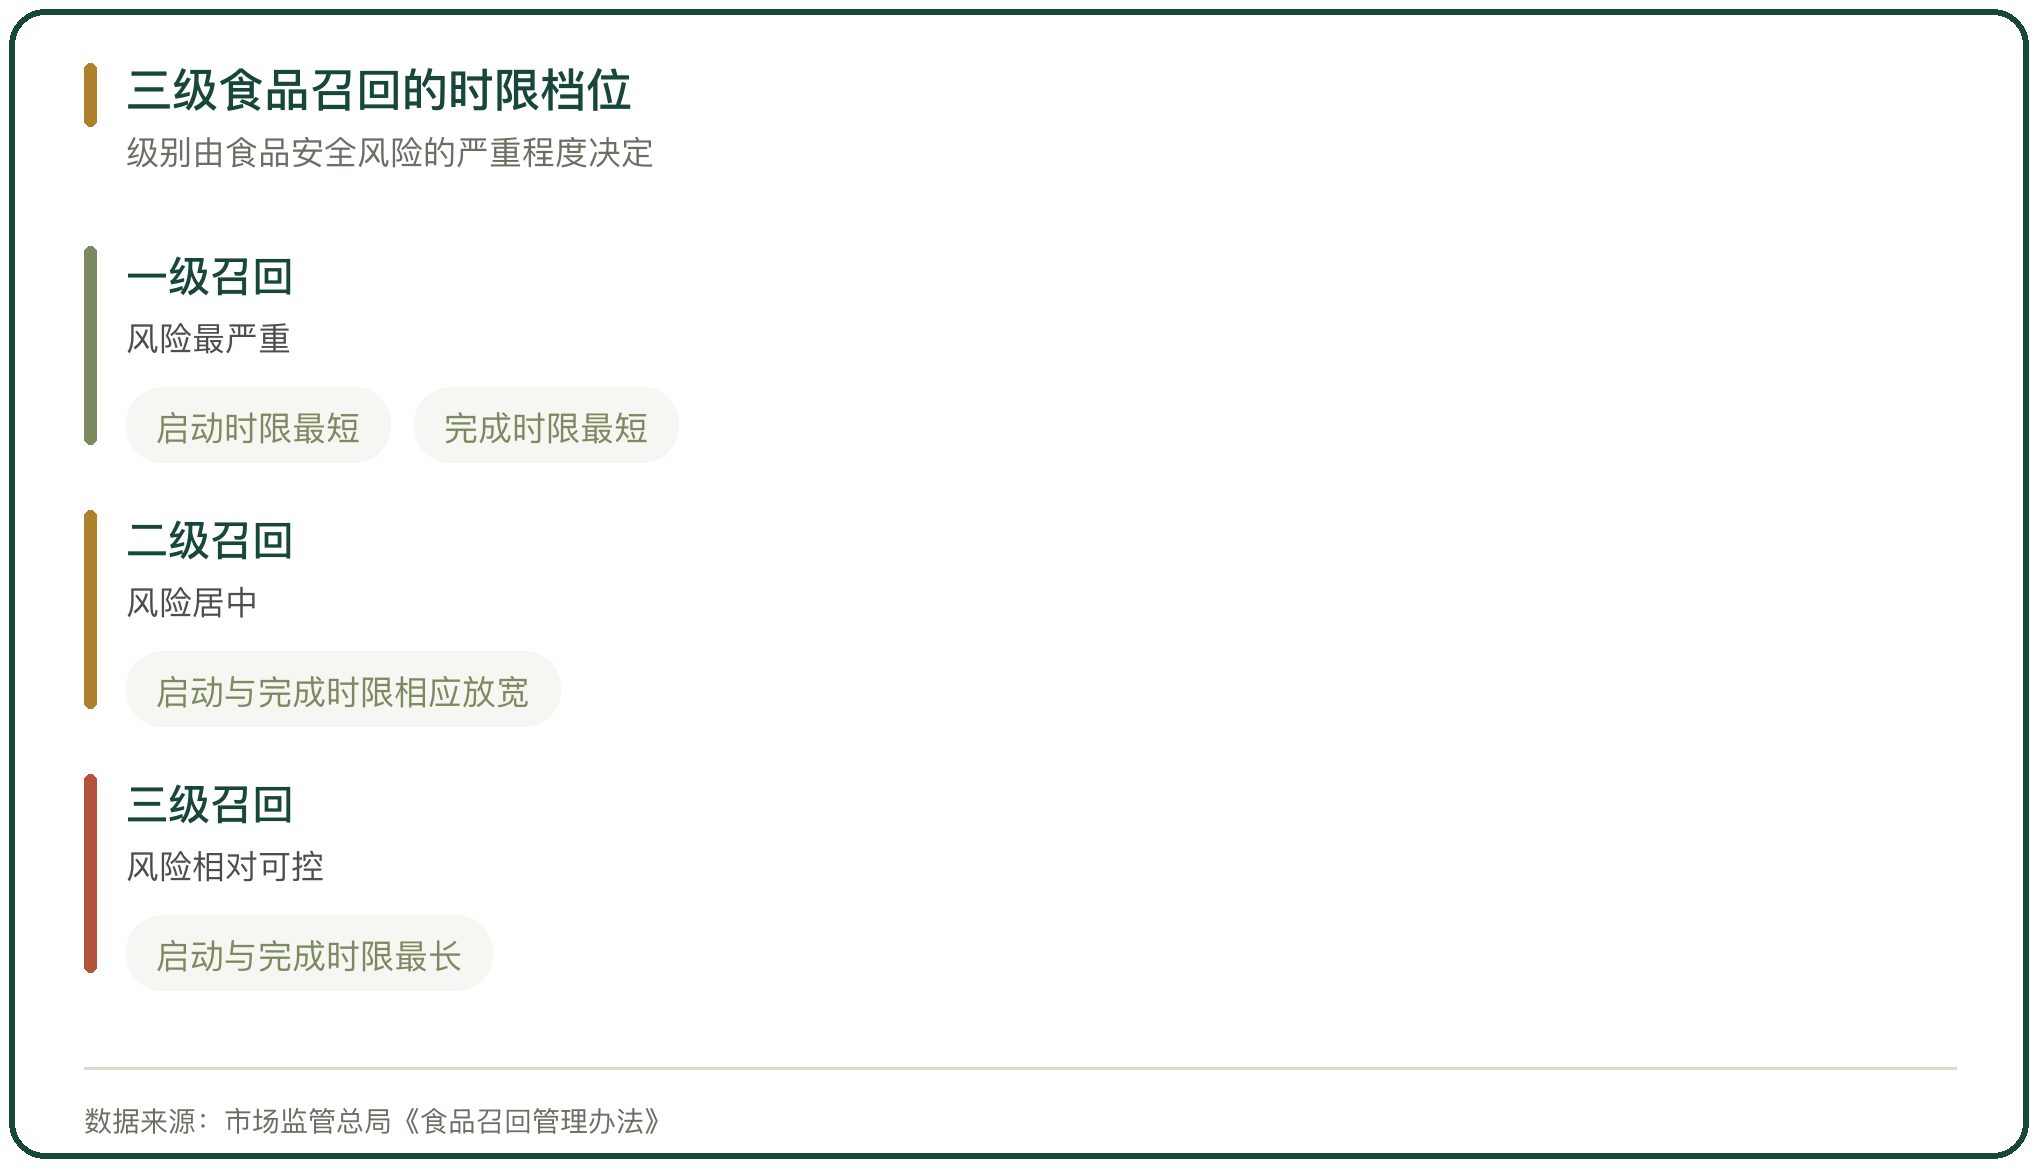
召回按食品安全风险的严重程度分三级。《食品召回管理办法》规定,一级召回在 24 小时内启动,二级召回在 36 小时内启动,三级召回在 48 小时内启动;完成召回的时限分别为 10 个、20 个与 30 个工作日。
启动时限从确认风险那一刻起算。确认的依据是检验报告、流行病学调查结论,或者同批次产品出现的其他异常反馈。确认的时点决定启动的时点,也决定召回范围的划定。
未按规定履行召回义务的,办法保留了 1 万元以上 3 万元以下的罚款区间;召回范围划定不当,造成风险外溢的,按情节另作处理。
六、召回损失的税前扣除凭证
召回产生的支出分几块:退回商品的成本、销毁费用、运输费用与退款。这些支出在税前扣除,要按资产损失的口径准备材料,逐项留痕。
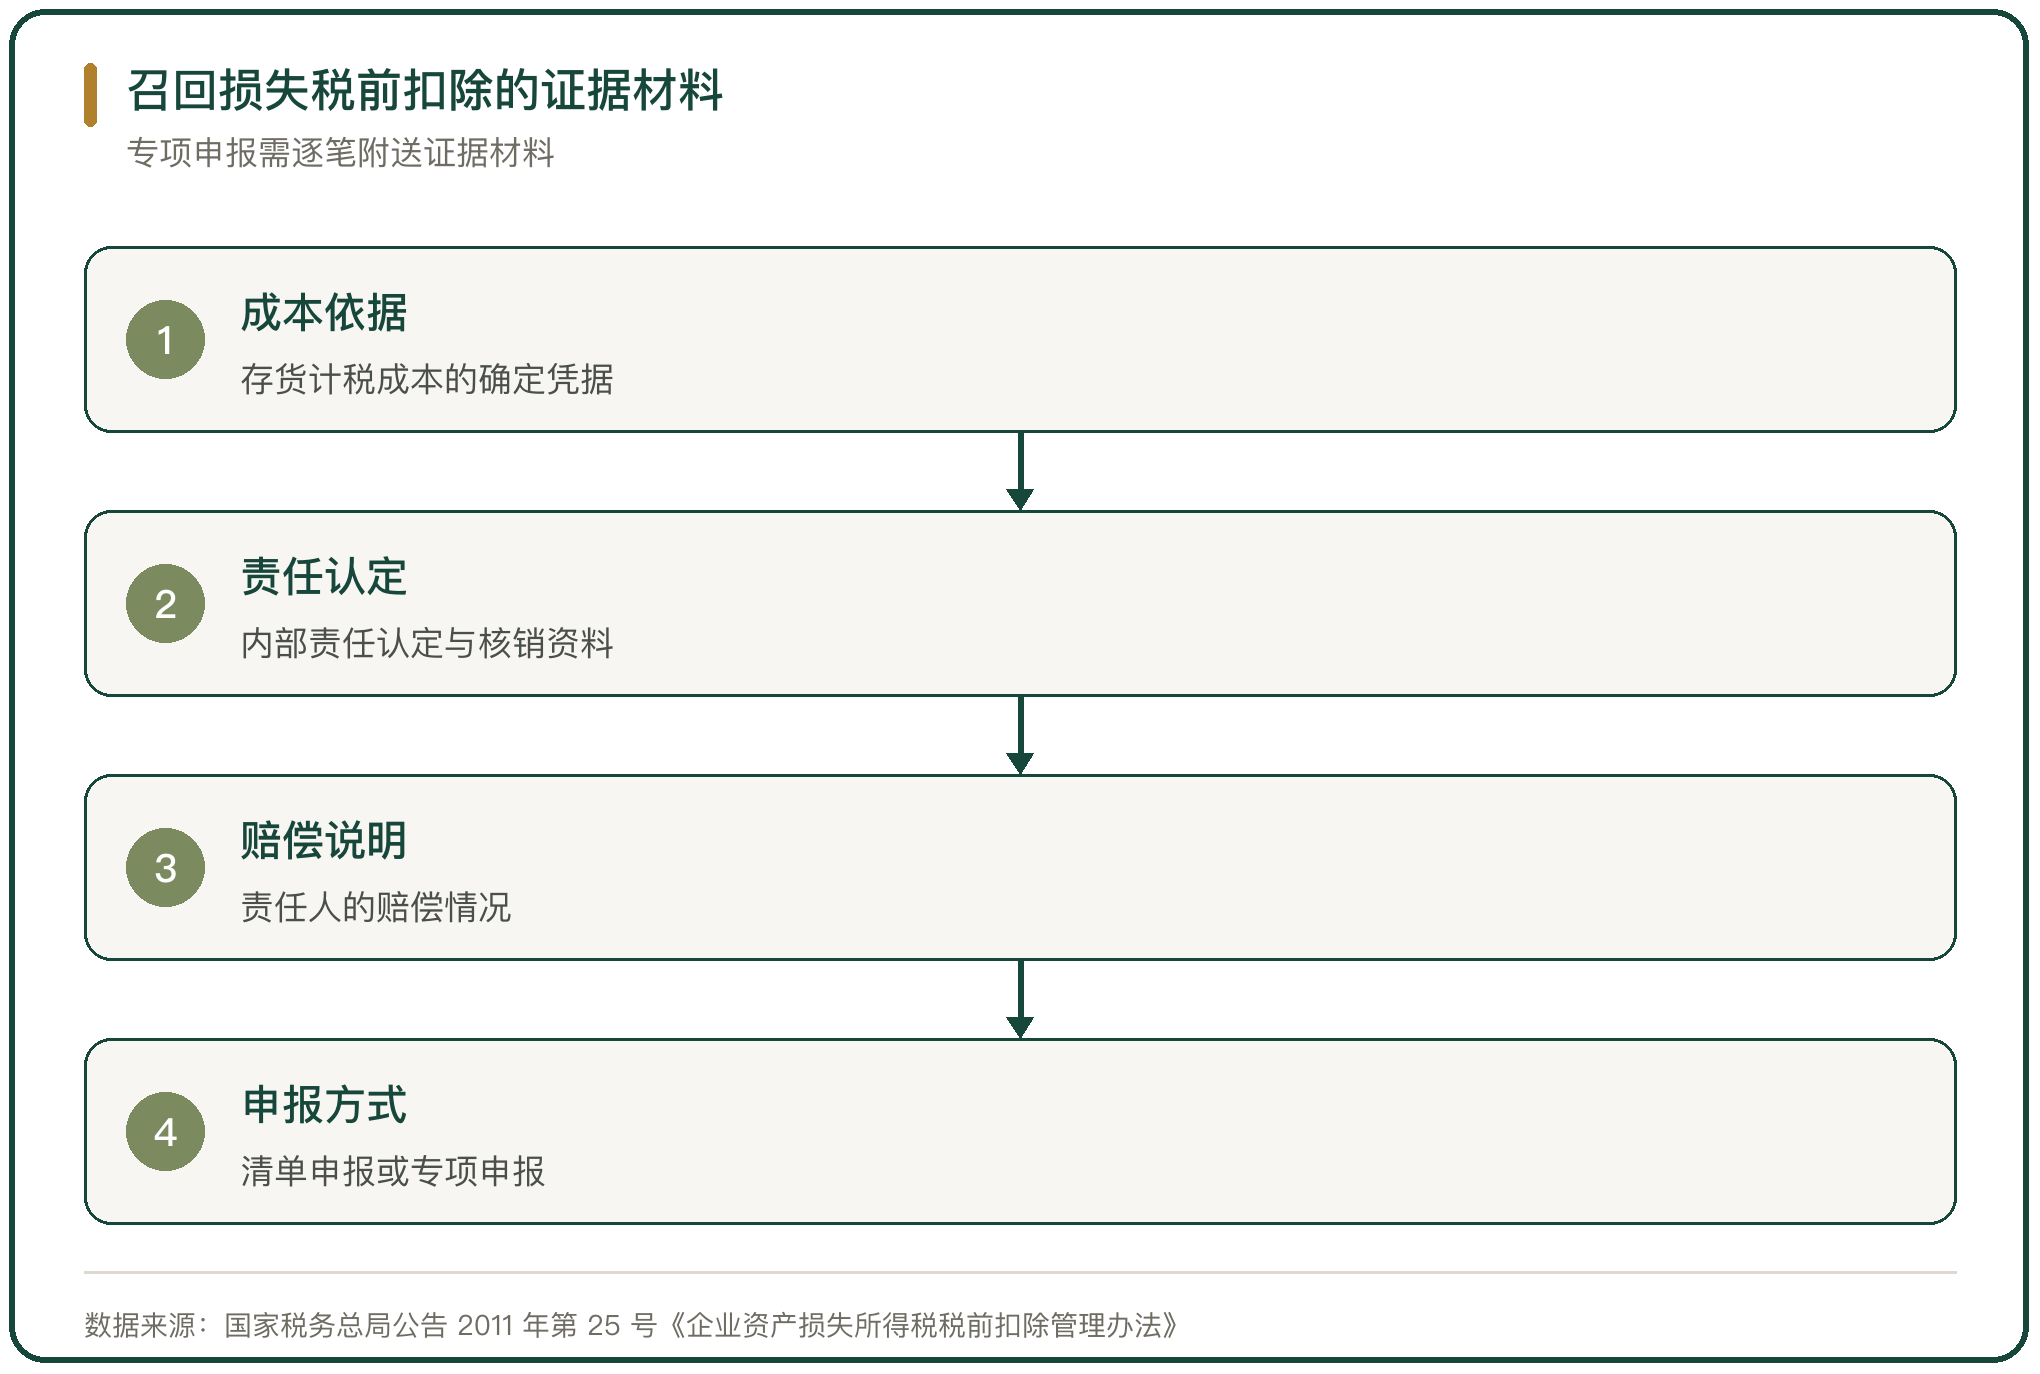
国家税务总局公告 2011 年第 25 号《企业资产损失所得税税前扣除管理办法》第二十七条列举了存货报废、毁损与变质损失的证据材料,包括存货计税成本的确定依据、企业内部的责任认定与核销资料、责任人的赔偿说明,以及企业内部的审批文件。
申报方式分两种。正常经营中的存货正常损耗按清单申报,非正常损失按专项申报,并逐笔附送证据材料。召回损失落在哪一类,取决于损失的原因与内部认定结论。
七、事故责任在工厂与门店之间的划分
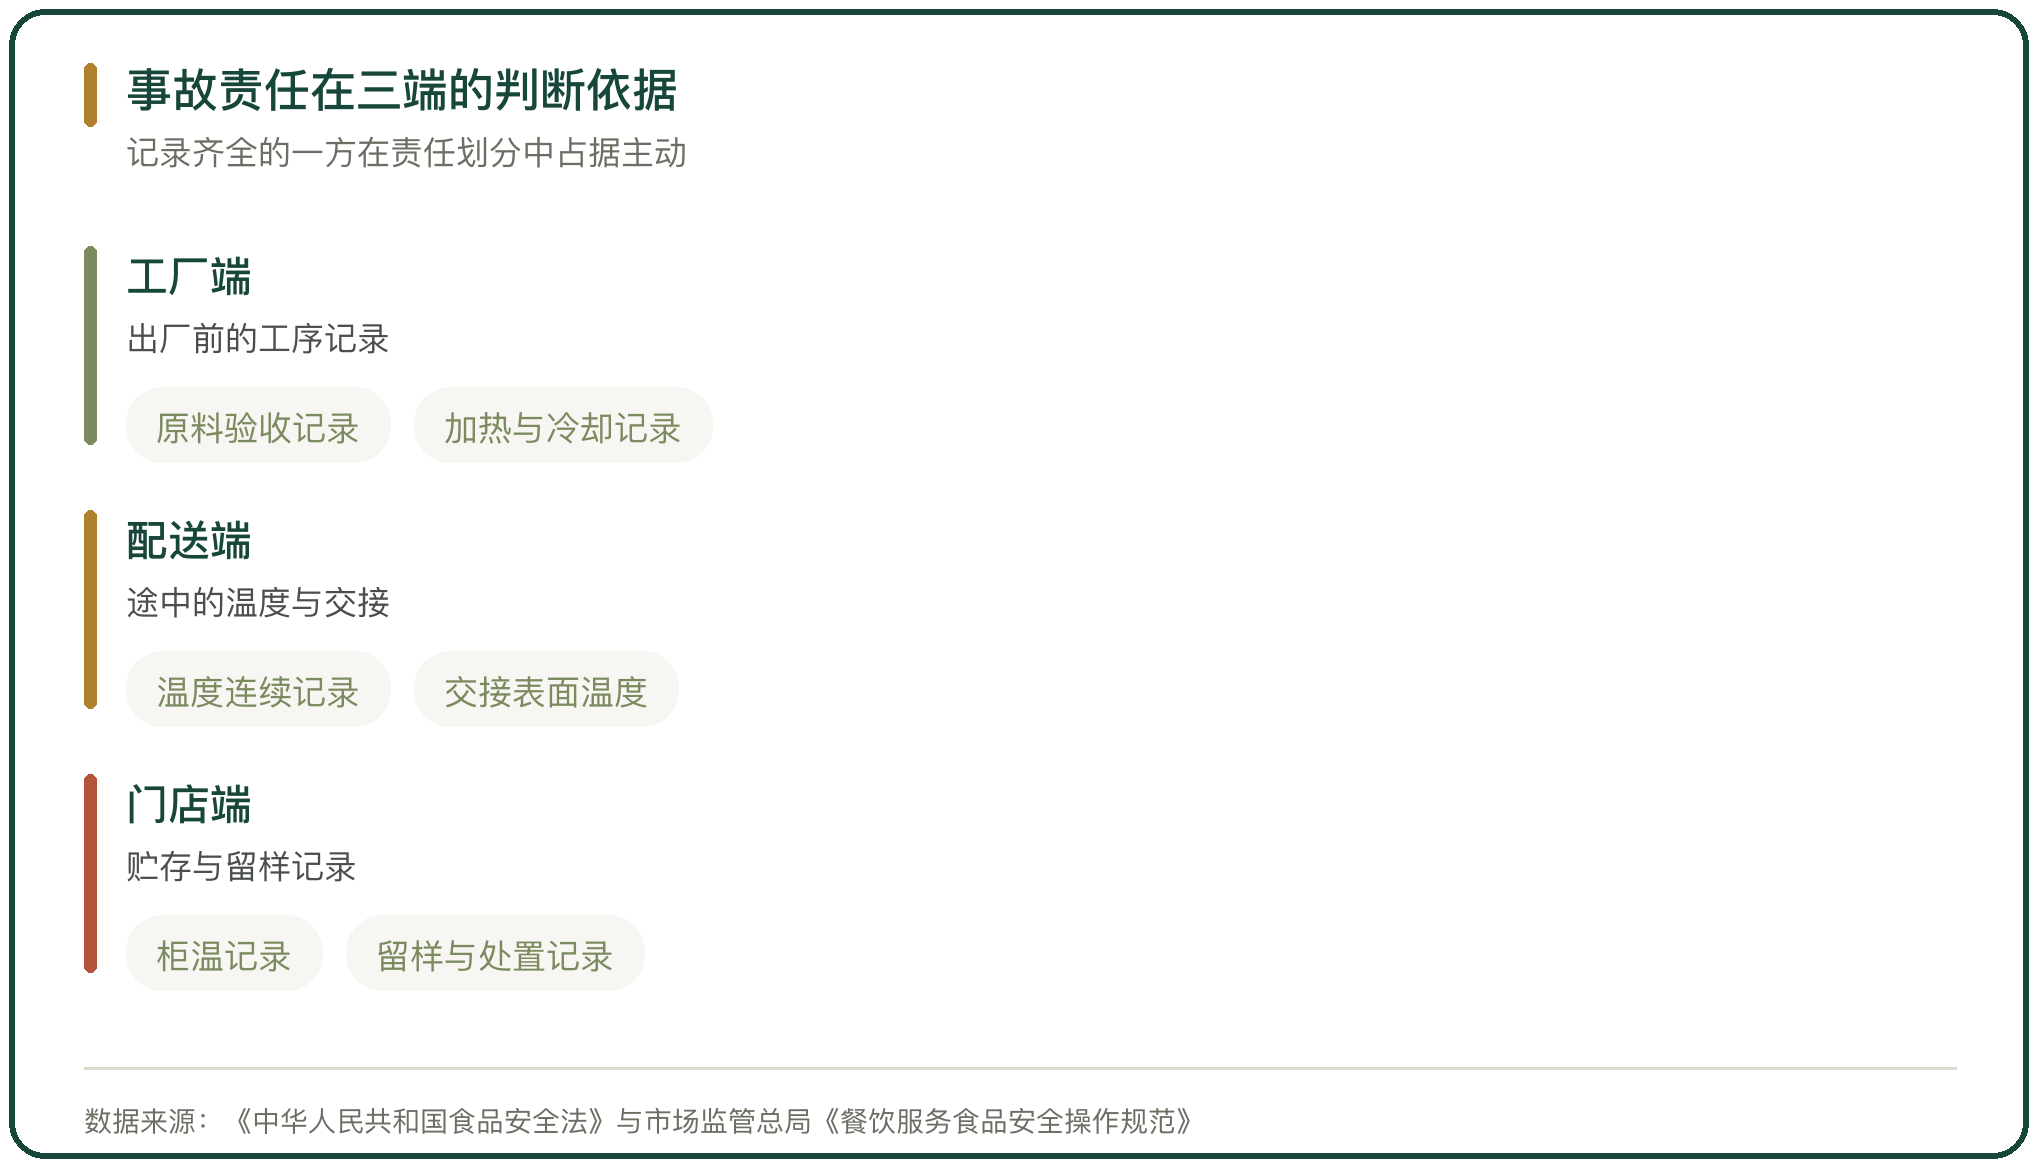
责任划分的入口是记录。到货时的表面温度、贮存期间的柜温记录、成品留样,三项拼在一起才能判断问题出在哪一段,缺一项就有一段空档。
免予处罚的适用条件写在《食品安全法》第一百三十六条里。桦甸市万佳副食超市 2025 年 8 月的一起过期食品案中,当事人因索证索票齐全、履行了进货查验义务被免予处罚。
生产方与经营方的责任并不相同。菌落总数不合格通常指向生产过程,经营方若能证明不知情并说明进货来源,责任落回生产方;贮存温度不达标属于经营环节的问题。
八、安全管控落在四类记录上
鲜食的安全管控最终落在四类记录上:进货查验记录、温度记录、留样记录与召回记录。四类记录分属不同的环节,由不同岗位填写,并按周期归档。
四类记录的分工各有侧重。进货查验记录锁定上游主体,温度记录划分配送与贮存的界限,留样记录提供事故之后的比对样本,召回记录证明处置的及时性。
记录的完整性决定事故之后的处置空间。记录齐全,责任可以分段切开,损失可以按证据申报扣除;记录断档,门店按最不利的情形承担后果。



写点看法