

农产品流通的现金交易问题
关键词 现金交易大额现金管理收购发票反洗钱税前扣除凭证虚开发票
一、现金在收购环节的实际位置
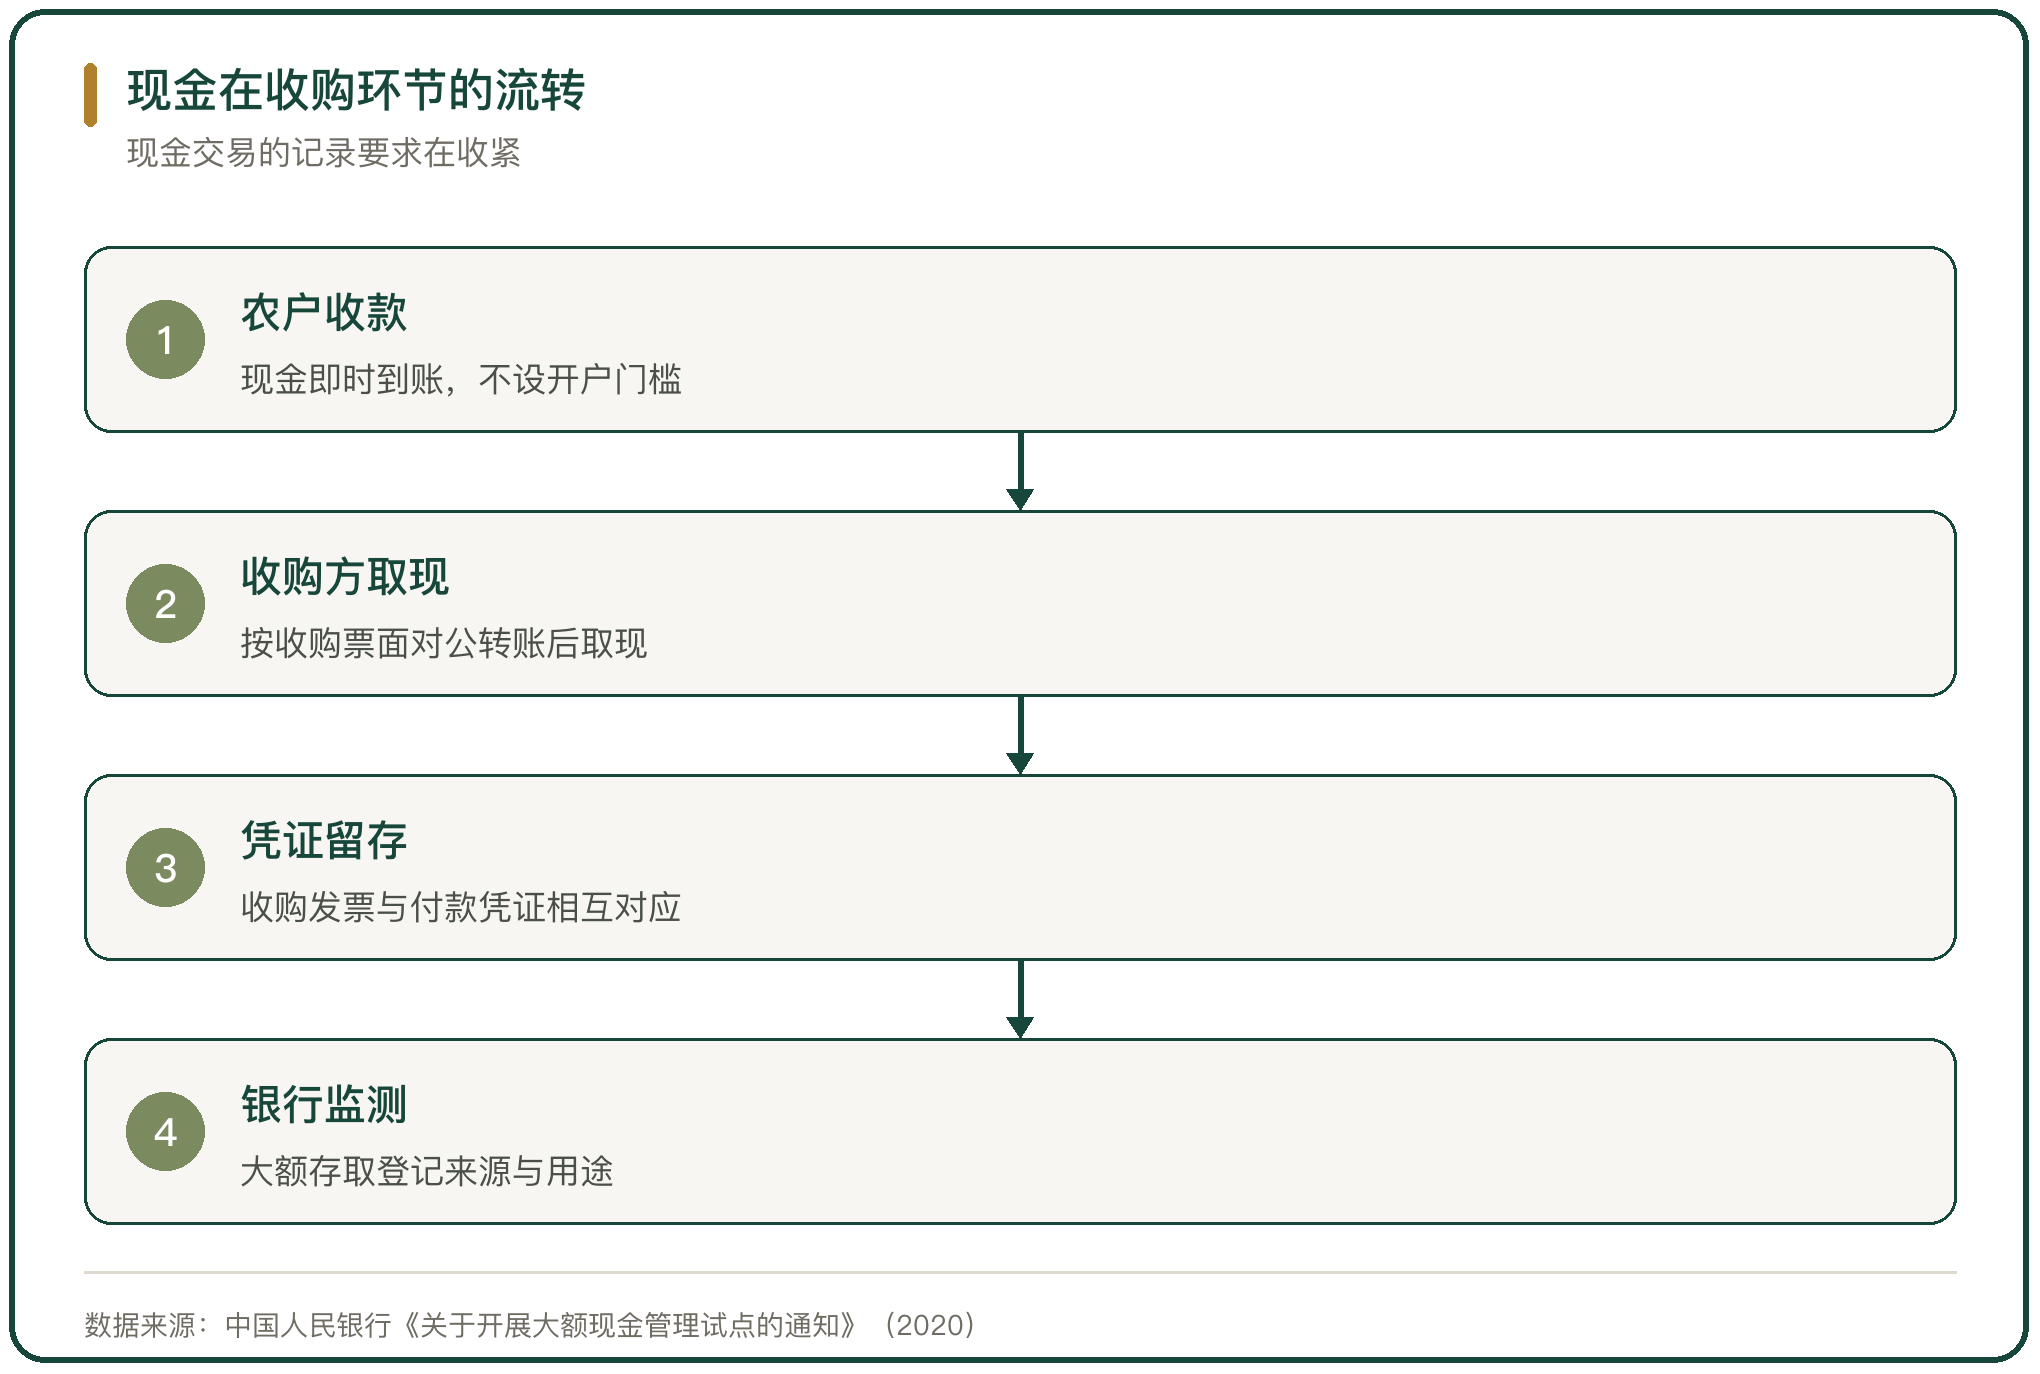
农产品从田间到收购点,多数是一手交钱一手交货。农户手里没有对公账户,个体收购商也不愿意承担转账到账的时间差,现金是这个环节默认的付款方式。
现金交易规模没有单独统计。中国人民银行《2024 年支付体系运行总体情况》给出的口径是,全社会支付总额里票据占 1.72%,其余由贷记转账、电子支付与银行卡分担,现金不在这套口径内。收购端的现金量只能从银行现金投放与收购发票的开具规模间接观察。
二、收购发票对现金的依赖
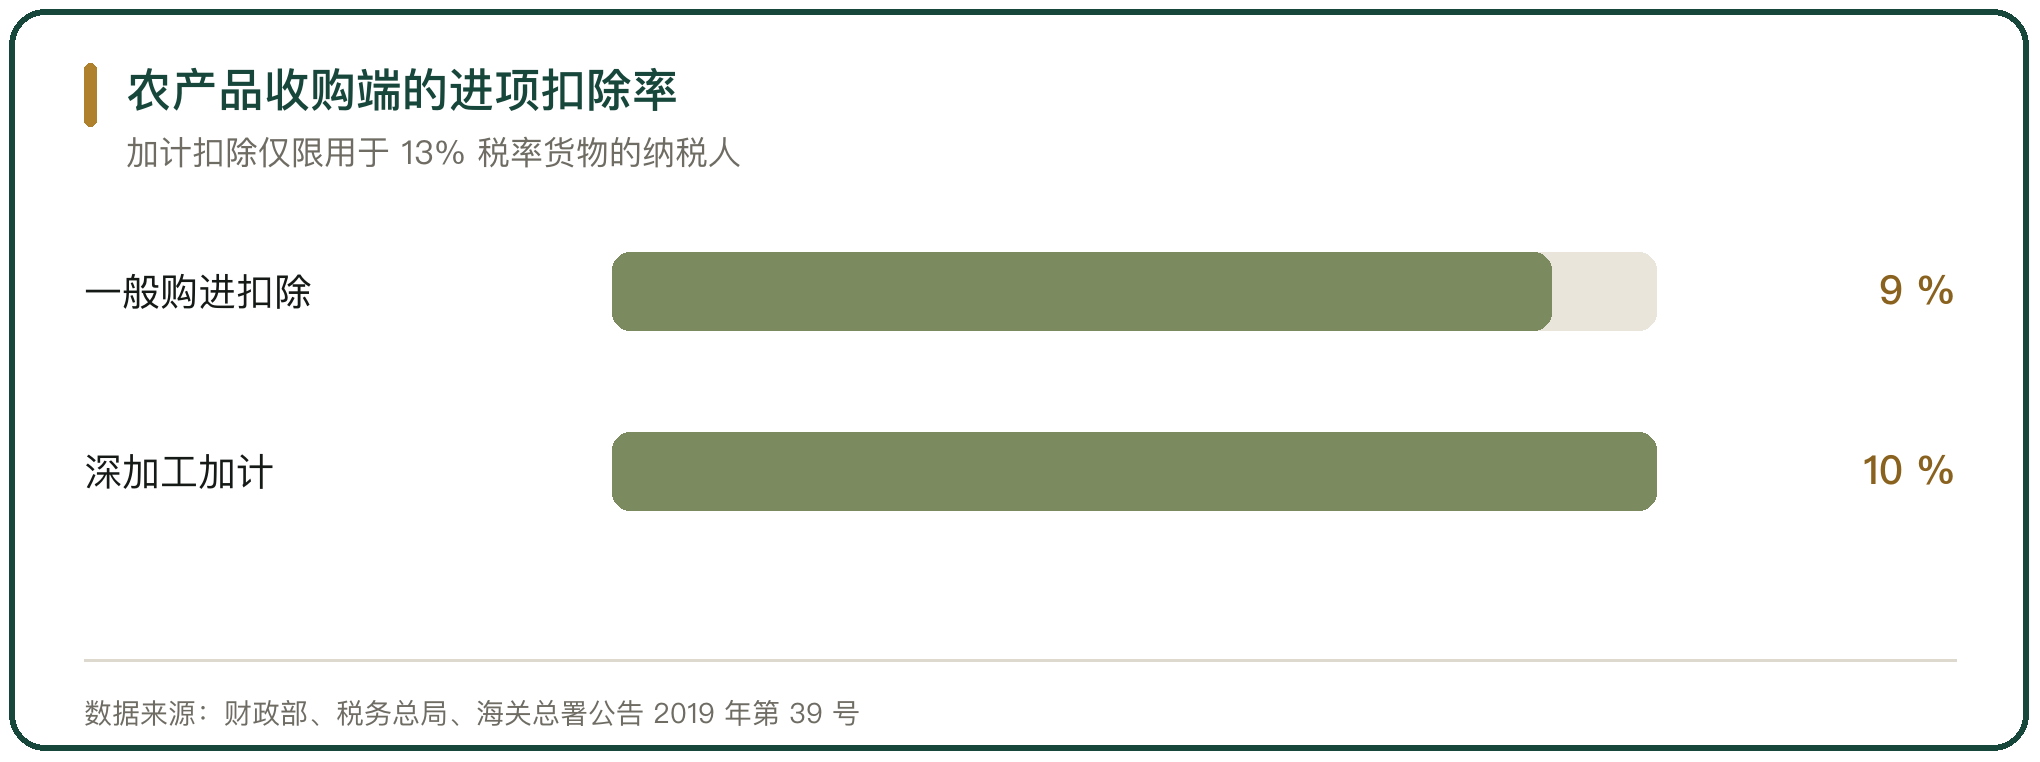
收购发票是收购方抵扣进项的凭证。农业生产者销售自产农产品免征增值税,一般纳税人向农业生产者个人收购自产农产品,可以开具收购发票,按买价和 9% 的扣除率计算进项税额(财政部、税务总局、海关总署公告 2019 年第 39 号)。发票要填销售方姓名、身份证号、品名、数量与金额。
发票填的是农户,钱却常常先到收购方账上再取现。国家税务总局内蒙古自治区税务局 2019 年对人大代表建议的答复里说明,收购业务承办人员了解农户身份信息与销售明细是基本职责,票面信息要如实填列并留存备查(内税函〔2019〕238 号)。信息真实性靠人核,现金支付让资金流向难以与票面对应。
三、大额现金管理的规则与起点
中国人民银行 2020 年 6 月发布《关于开展大额现金管理试点的通知》,自 2020 年 7 月 1 日起在河北省、10 月 1 日起在浙江省和深圳市试点,试点期限 2 年。试点地区对公账户管理金额起点均为 50 万元,对私账户起点分别为河北省 10 万元、浙江省 30 万元、深圳市 20 万元,超过起点要登记存款来源或取款用途(人民日报 2020-08-10)。
管理对象是柜面发生、有现金实物交接的存取业务。按当时的起点标准,各试点地区大额现金存取业务笔数占总笔数都在 1% 左右。人民银行杭州中心支行对浙江省批发零售等行业分别确定大额现金提取额度标准,深圳对利用个人账户进行经营性收支的行为加强管控(中国经济网 2020-06-24)。
四、反洗钱法对现金交易的约束
《中华人民共和国反洗钱法》2024 年 11 月 8 日修订通过,2025 年 1 月 1 日起施行。新法第三十五条规定,金融机构应当执行大额交易报告制度与可疑交易报告制度,客户单笔或者在一定期限内累计交易超过规定金额的,要及时向反洗钱监测分析机构报告。
处罚力度同步提高,金融机构违反反洗钱规定最高可处 1000 万元罚款,或者按涉案金额 0.5 倍到 2 倍罚款。新法把特定非金融机构纳入义务主体范围,包括会计师事务所、律师事务所、公证机构与达到规定规模的贵金属和珠宝现货交易商(全国人大常委会法工委,2024-11-08)。农产品流通企业不在这一名单里,它与银行发生的现金往来要经得起尽调问询。
五、虚开收购发票的典型手法
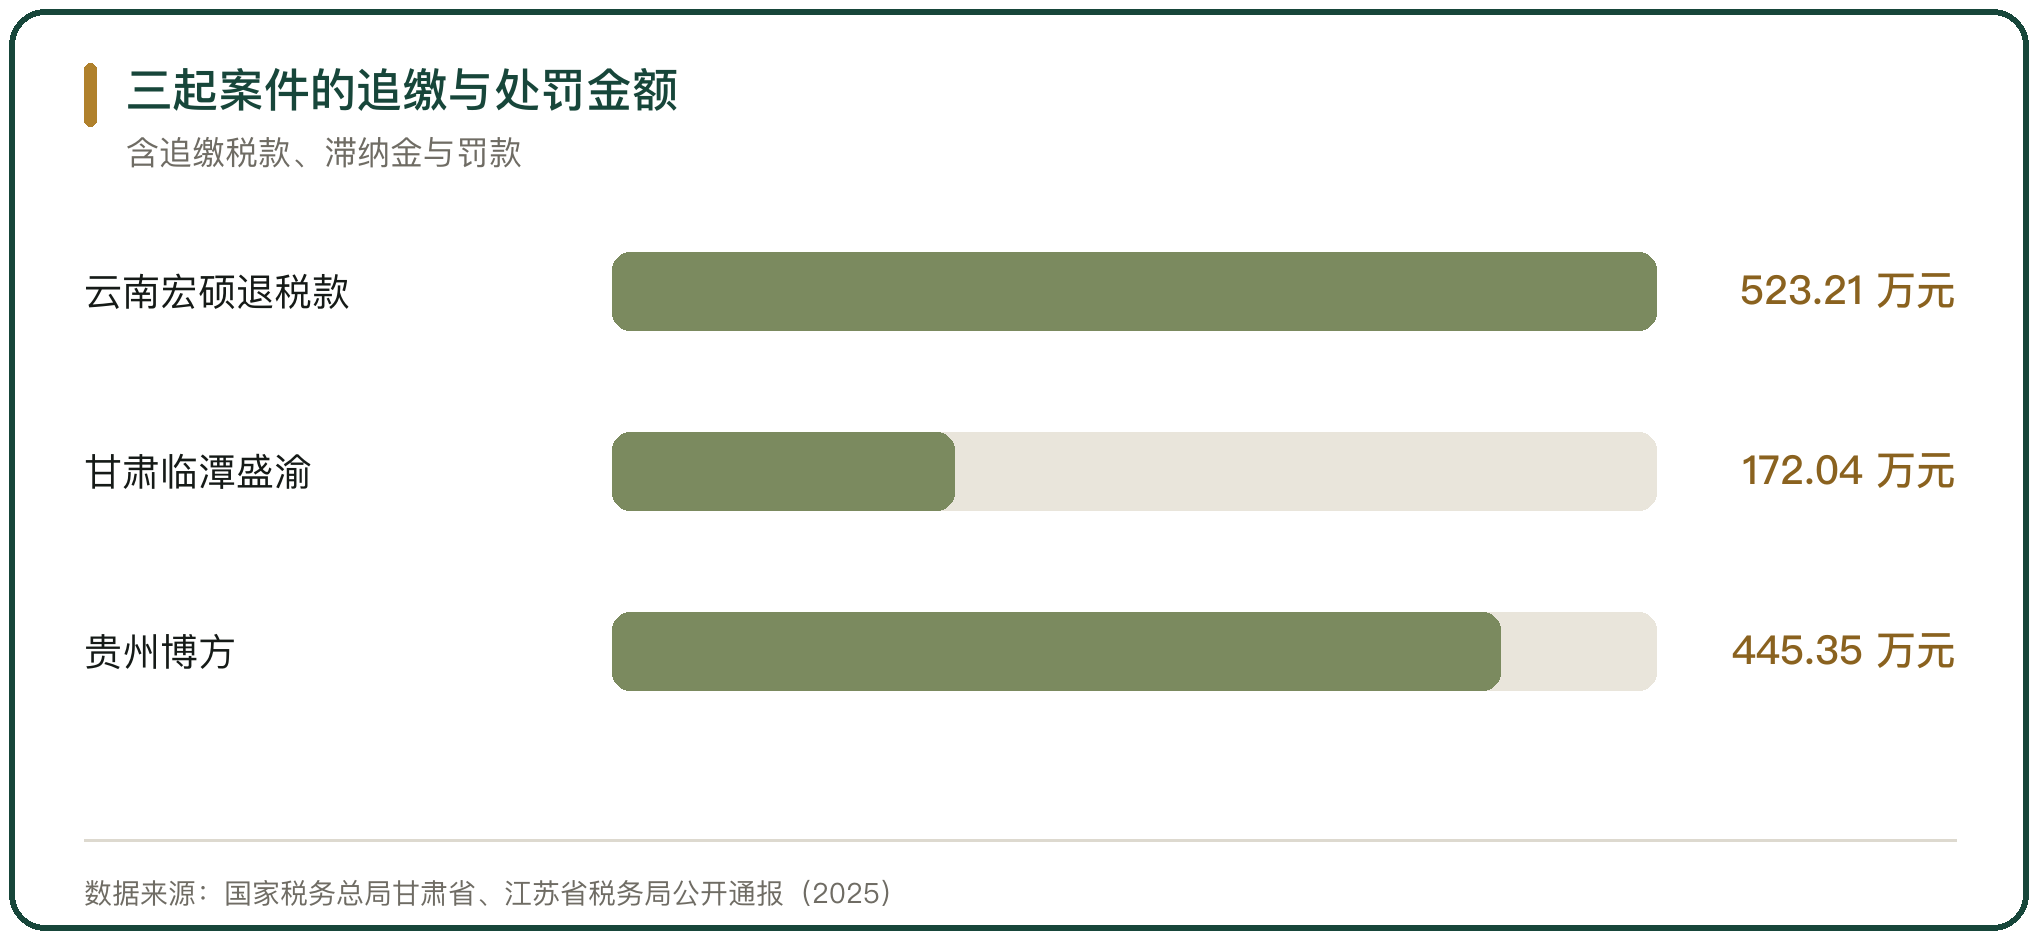
虚开收购发票的手法是虚构一个不存在的交易对手。国家税务总局云南省税务局 2025 年 12 月披露的云南宏硕食用菌发展有限公司案里,该公司 2019 年 3 月至 2022 年 5 月冒用农户和公司员工名义虚开收购发票,通过虚构资金流向、编造资料与虚假结汇骗取出口退税 523.21 万元。2024 年 8 月,7 名涉案人员因骗取出口退税罪被判处 5 年至 12 年 6 个月不等有期徒刑,并处罚金合计 555 万元(国家税务总局云南省税务局 2025-12-18)。
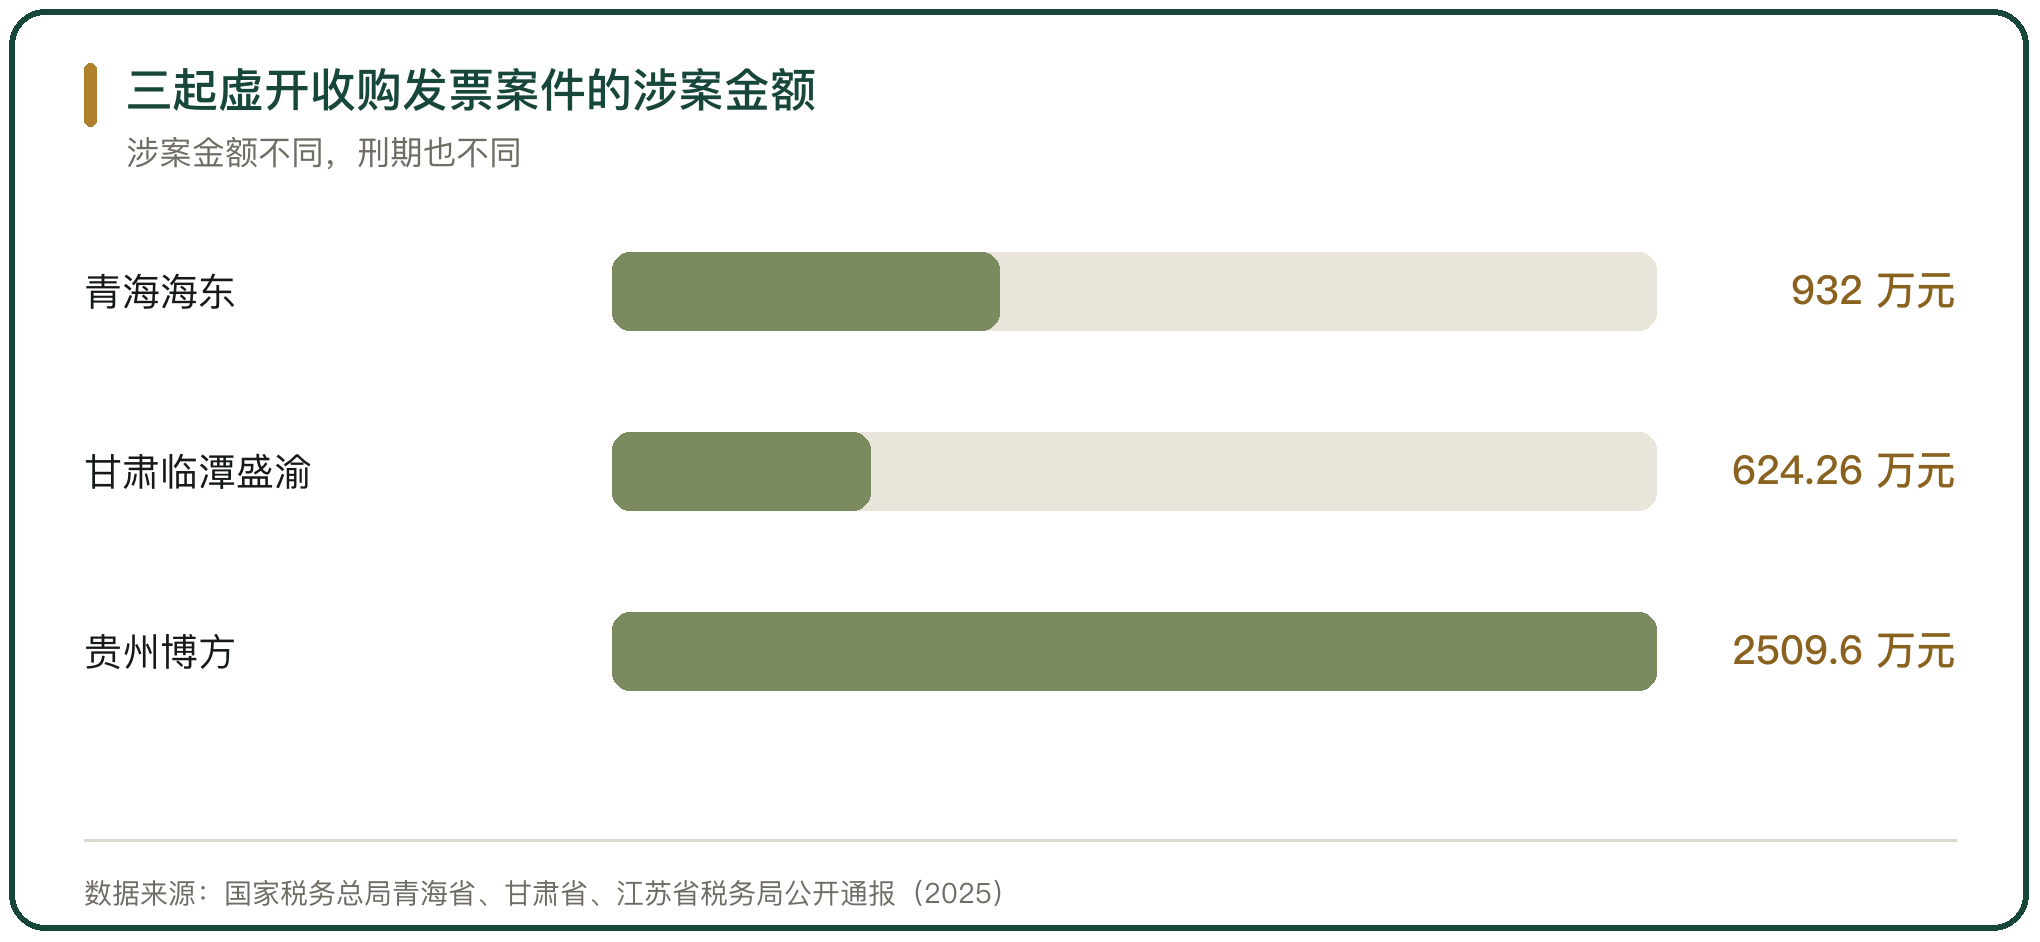
另一个手法是伪造经营能力。国家税务总局甘肃省税务局 2026 年 7 月披露的临潭县盛渝农产品有限责任公司案里,该企业 2024 年 6 月至 2025 年 3 月虚开增值税普通发票 13 份,价税合计 624.26 万元,少缴增值税、企业所得税等税费 91 万元;检查人员实地核查后发现当地并不具备珠芽蓼、蕨麻的规模化种植条件,资金最终回流到企业负责人及其配偶账户。2025 年 11 月,税务部门作出追缴税费款、加收滞纳金并处罚款共计 172.04 万元的处理处罚决定,案件已移送公安机关(国家税务总局甘肃省税务局 2026-07-08)。
六、税务稽查的取证路径
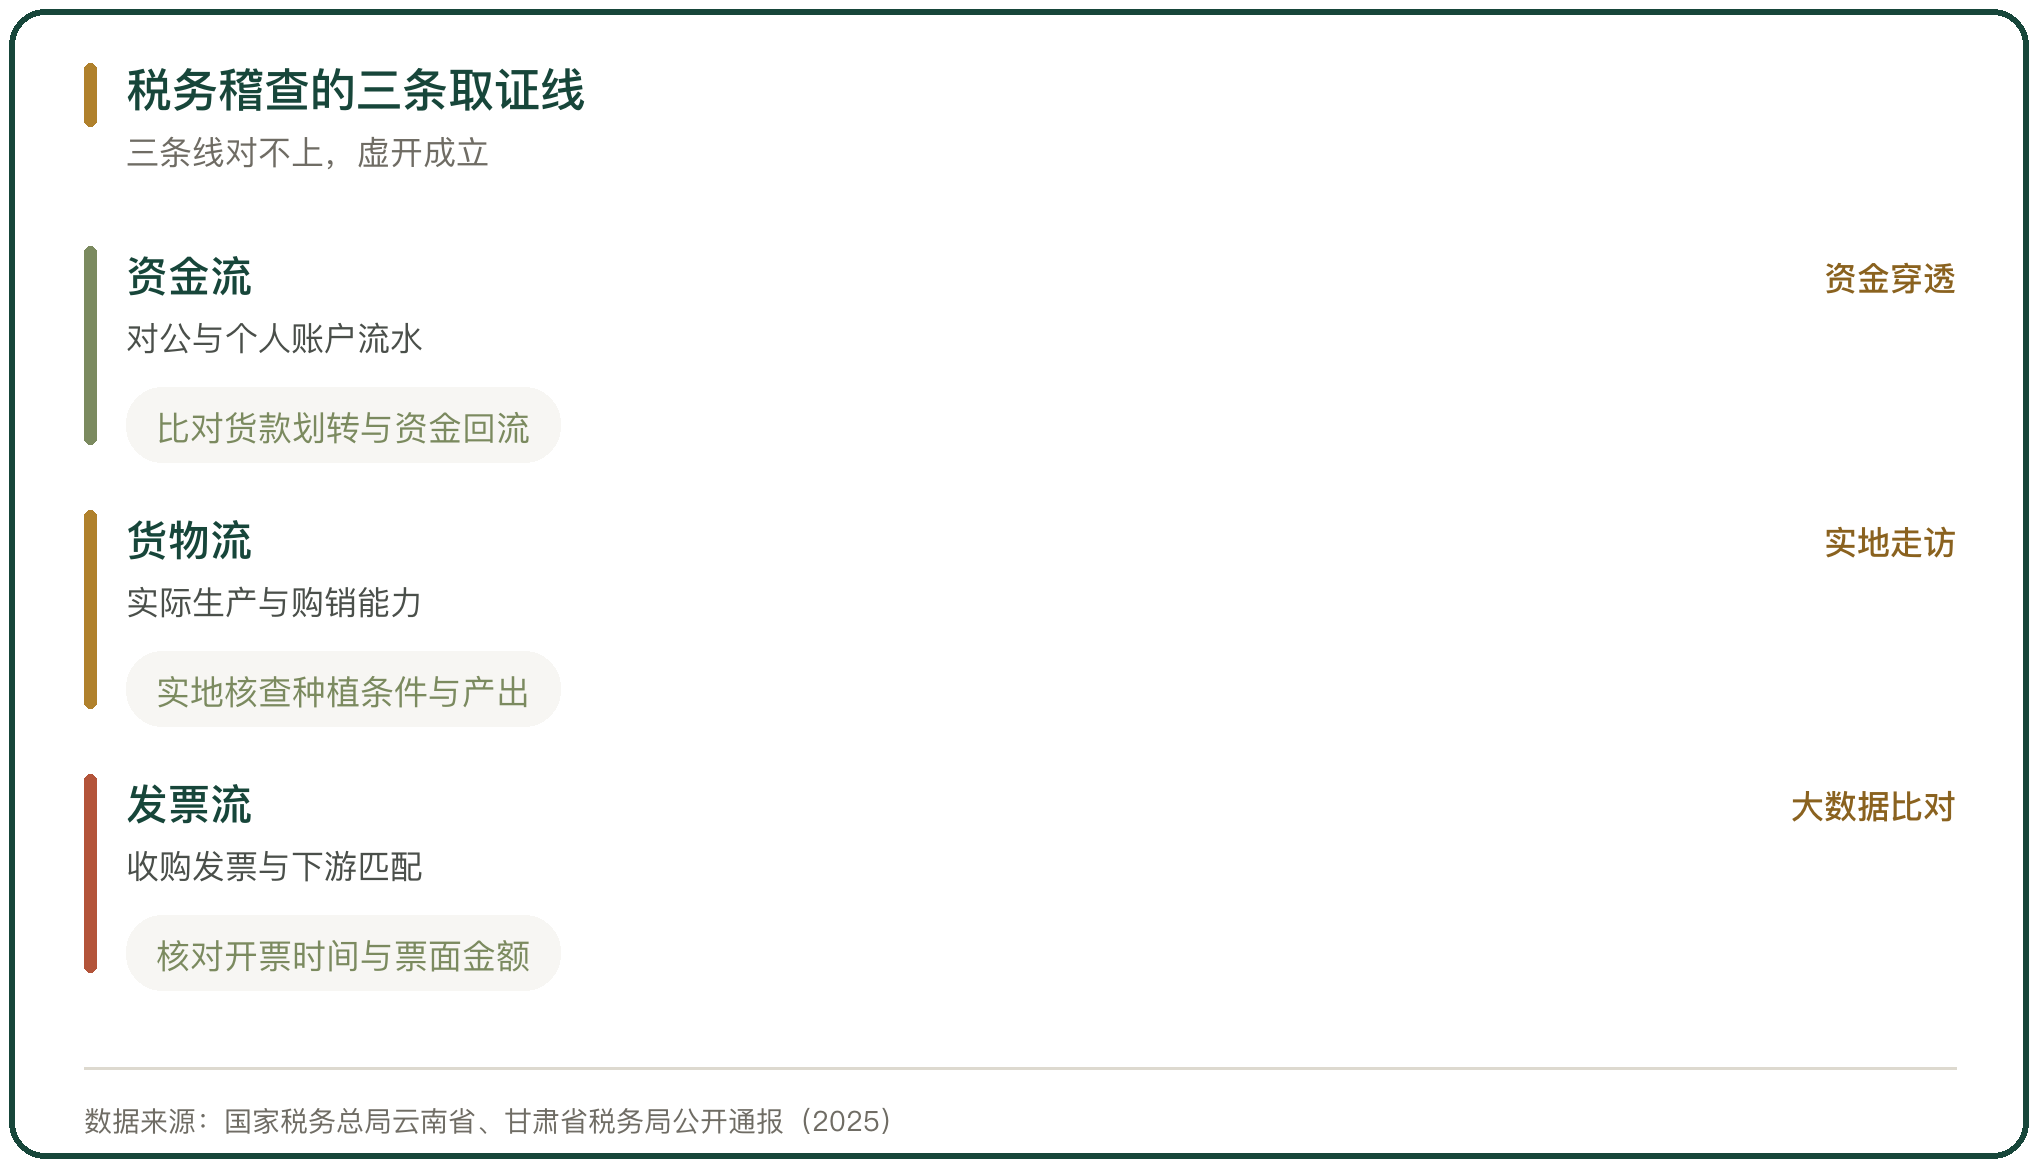
税务稽查先看数据的异常点。发票开具时间集中在短期内、单个农户涉及金额偏高、购进数量与当地产量不匹配,都会触发风险提示。云南宏硕案里,税务信息系统显示该公司收购发票集中在 3 个月内开具,单个农户短期涉及的收购金额高达数百万元,成为立案的起点。
随后是资金穿透。检查人员调取企业对公账户与相关人员个人账户流水,比对货款划转与资金回流。甘肃盛渝案的资金路径是对公账户先向代开农户个人账户划转虚假货款,农户再把钱全额转回企业负责人及其配偶账户。货物流的核查靠实地走访,向村委会与农业部门核实种植记录。三条线对不上,虚开成立。
七、近期公开的判决与处理
2025 年前后公开的几起案件覆盖了不同规模。国家税务总局莆田市税务局稽查局联合公安经侦查处的仙游县千里飘香农业专业合作社等 5 户合作社案,涉及增值税普通发票 3.29 万份、金额 30.58 亿元;2025 年 4 月仙游县人民法院一审判决,陈俊仁等 8 人因虚开用于抵扣税款发票罪、虚开发票罪被判处 9 个月至 10 年 3 个月不等有期徒刑,并处罚金共计 92.50 万元,没收违法所得 343.32 万元(国家税务总局 2025)。
中等规模的案件处刑更轻。国家税务总局海东市税务局稽查局查处的瞿岩明案,虚开农产品收购普通发票 12 份、票面金额合计 932 万元;2025 年 6 月人民法院一审判决,瞿岩明犯虚开发票罪判处有期徒刑 3 年、并处罚金 6 万元,王永康判处有期徒刑 1 年 11 个月、并处罚金 5 万元(国家税务总局青海省税务局 2025-12)。四川省绵阳市税务局稽查局查处的四川嘉红医药有限公司案,5 户企业开具的 10377 份收购发票被认定为虚开,合计追缴增值税、企业所得税等税费款 1.92 亿元(国家税务总局四川省税务局 2026-03-17)。
八、现金交易与税前扣除凭证
现金支付在税前扣除上受凭证约束。国家税务总局公告 2018 年第 28 号规定,企业境内支出属于增值税应税项目,对方是已办理税务登记的纳税人时,要以发票作为税前扣除凭证;对方是依法无需办理税务登记的单位或者从事小额零星经营业务的个人时,可以用税务机关代开的发票或者收款凭证及内部凭证作为扣除凭证,收款凭证要载明收款单位名称、个人姓名及身份证号、支出项目、收款金额。
小额零星经营的判断标准,是个人从事应税项目经营业务的销售额不超过增值税起征点。收购方用现金向分散农户付款,若单笔金额低于起征点,可以凭收款凭证入账;若把多笔交易合并到同一人名下以取得更大扣除,凭证与真实交易就会脱节。
九、现金占比下降的方向与代价
收购端向转账迁移,动因在合规而不是偏好。收购发票要与银行流水对应,现金提取要登记来源与用途,两个要求叠加后,收购方在人工与时间上的支出增加。迁移的速度取决于农户端的账户覆盖与到账体验。
迁移之后,链条上的资金痕迹更完整,虚开的空间收窄。代价是收购方垫付资金的时间变长,农户对到账时间的要求推到收购方一边。现金在分散产地仍然会长期存在,它对应的记录要求只会继续收紧。



写点看法