

成果转化的金融支持
关键词 科技金融知识产权质押贷款科技创新和技术改造再贷款成果转化引导基金农业科技企业轻资产
一、支持成果转化的三类资金
支持成果转化的资金分三类。一类是信贷,包括科技贷款和知识产权质押贷款,解决的是流动资金和产业化投入;一类是基金,包括政府引导基金和创业投资基金,解决的是早期项目的股权融资;一类是财政工具,包括再贷款、贴息和风险补偿,降低金融机构的放贷成本。
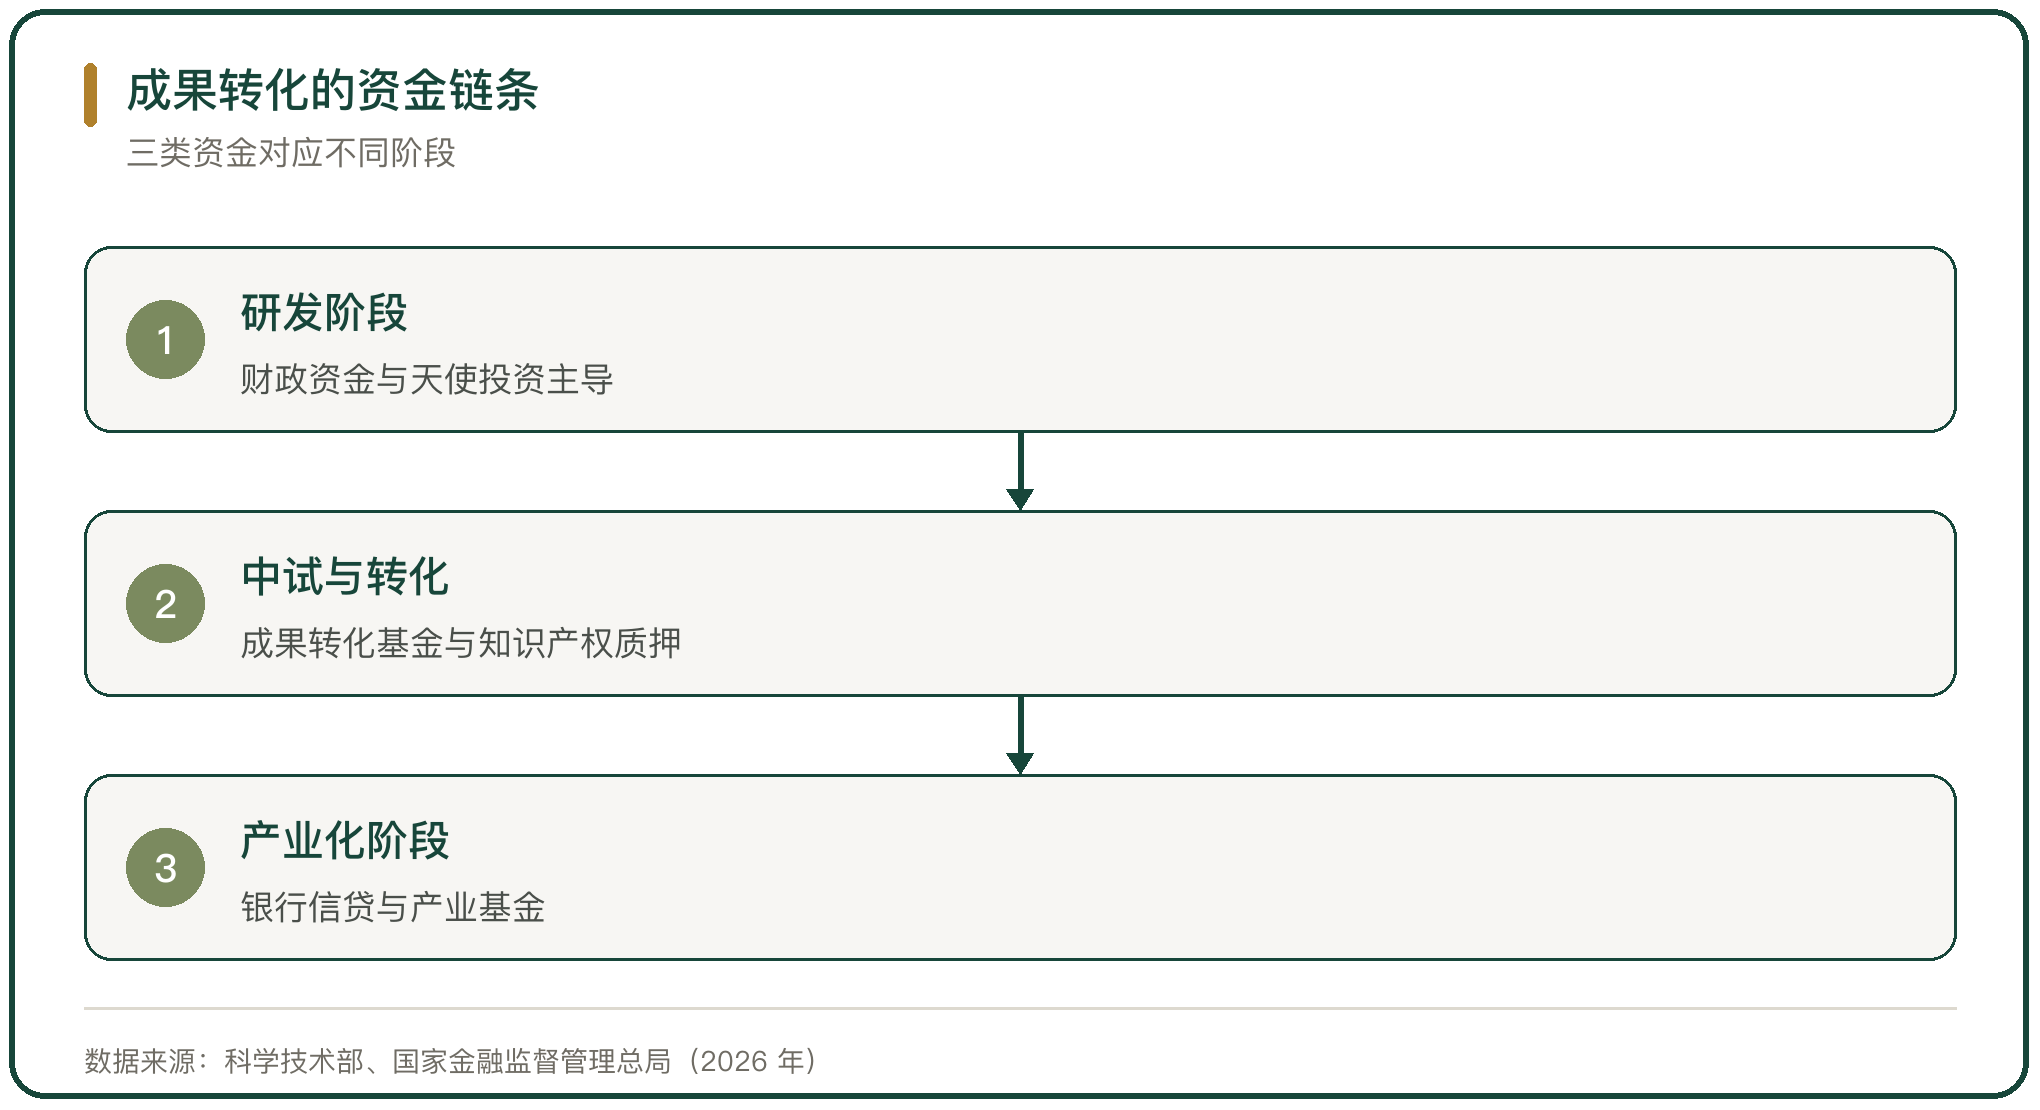
三类资金对应成果转化的不同阶段。研发阶段有公共产品属性,财政资金主导;中试和转化阶段风险高、抵押物少,靠基金和知识产权质押;产业化阶段有现金流,银行信贷能接上。资金的期限和风险偏好要和阶段对上,错配就出现钱进不来或钱待不住两种情况。
二、知识产权质押贷款的增长
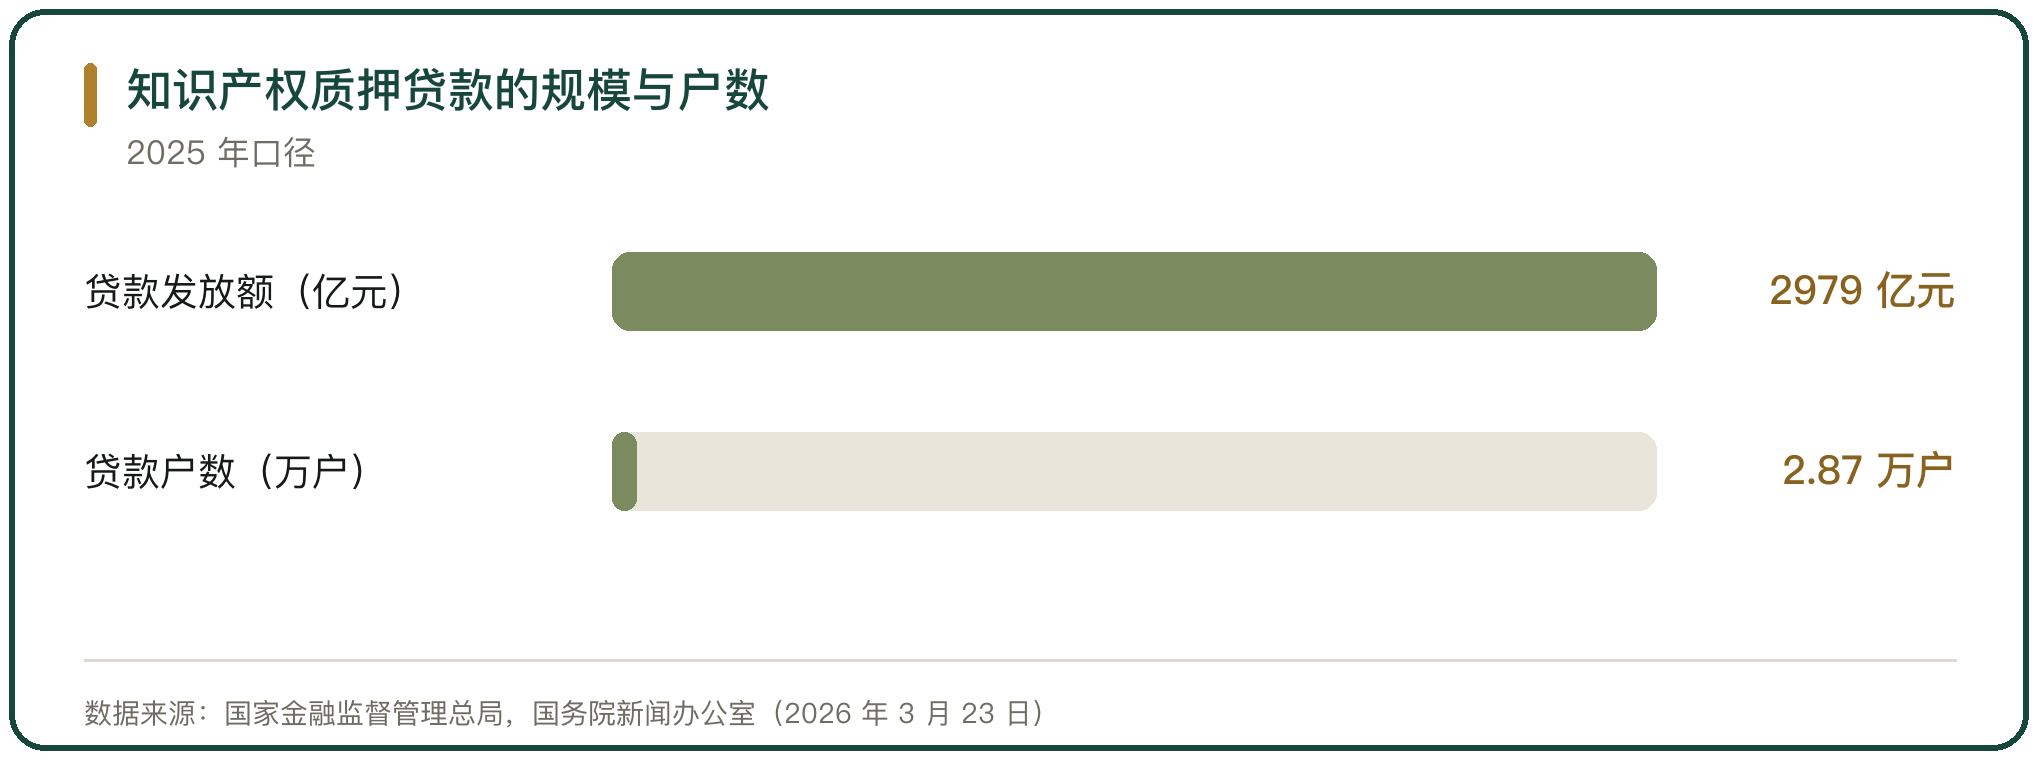
知识产权质押是把技术变成抵押物的工具。2025 年银行业金融机构累计发放知识产权质押贷款 2979 亿元,累计发放贷款户数 2.87 万户,与 2023 年相比分别增长 56% 和 33%(国家金融监督管理总局法规司负责人杜墨,国务院新闻办公室 2026 年 3 月 23 日)。专利转化运用专项行动实施以来,相关部门累计发放知识产权质押贷款约 6000 亿元,知识产权证券化产品规模超过 140 亿元(国家知识产权局副局长胡文辉,国务院新闻办公室 2026 年 3 月 23 日)。
规模扩大的背后是流程改进。国家金融监督管理总局与国家知识产权局联合推广专利权质押全流程无纸化登记,指导商业银行开展知识产权质押融资内部评估试点,用内部模型确定知识产权价值(国家金融监督管理总局,2026 年 3 月 23 日)。评估环节下放给银行,放贷的速度快一些。
三、科技信贷工具的投放
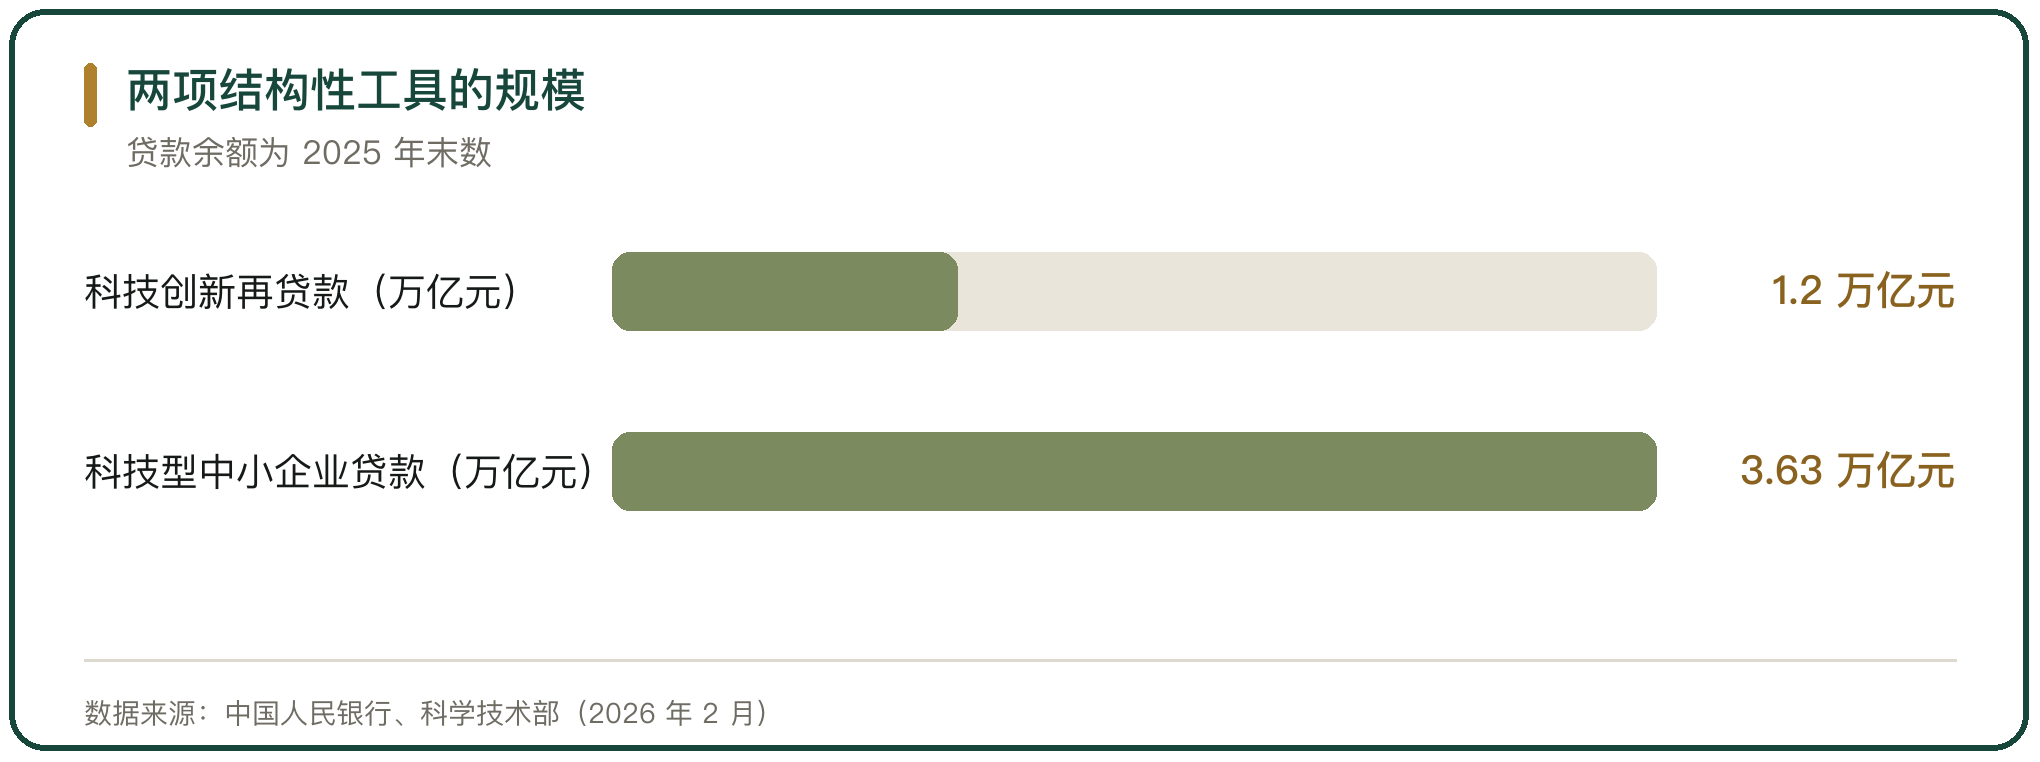
结构性货币政策工具把资金引向科技领域。科技创新和技术改造再贷款在 2024 年设立时额度 5000 亿元,2025 年 5 月增加 3000 亿元,规模增至 1.2 万亿元、利率降至 1.25%,支持范围扩大(中国人民银行、科学技术部,2026 年 2 月)。截至 2025 年底,科技型中小企业贷款余额 3.63 万亿元、同比增长 19.8%(科学技术部,2026 年 2 月 27 日)。
投放结构在往早期倾斜。2025 年 8 月末,创新型中小企业获贷率提升至 66%,其中专精特新中小企业获贷率达到 72.3%,科技贷款加权平均利率 2.8%、同比下降 0.5 个百分点(中国人民银行信贷市场司,金融时报 2025 年 10 月 16 日)。利率下来,早期项目的可负担性才上来。
四、银行科技金融的组织与产品
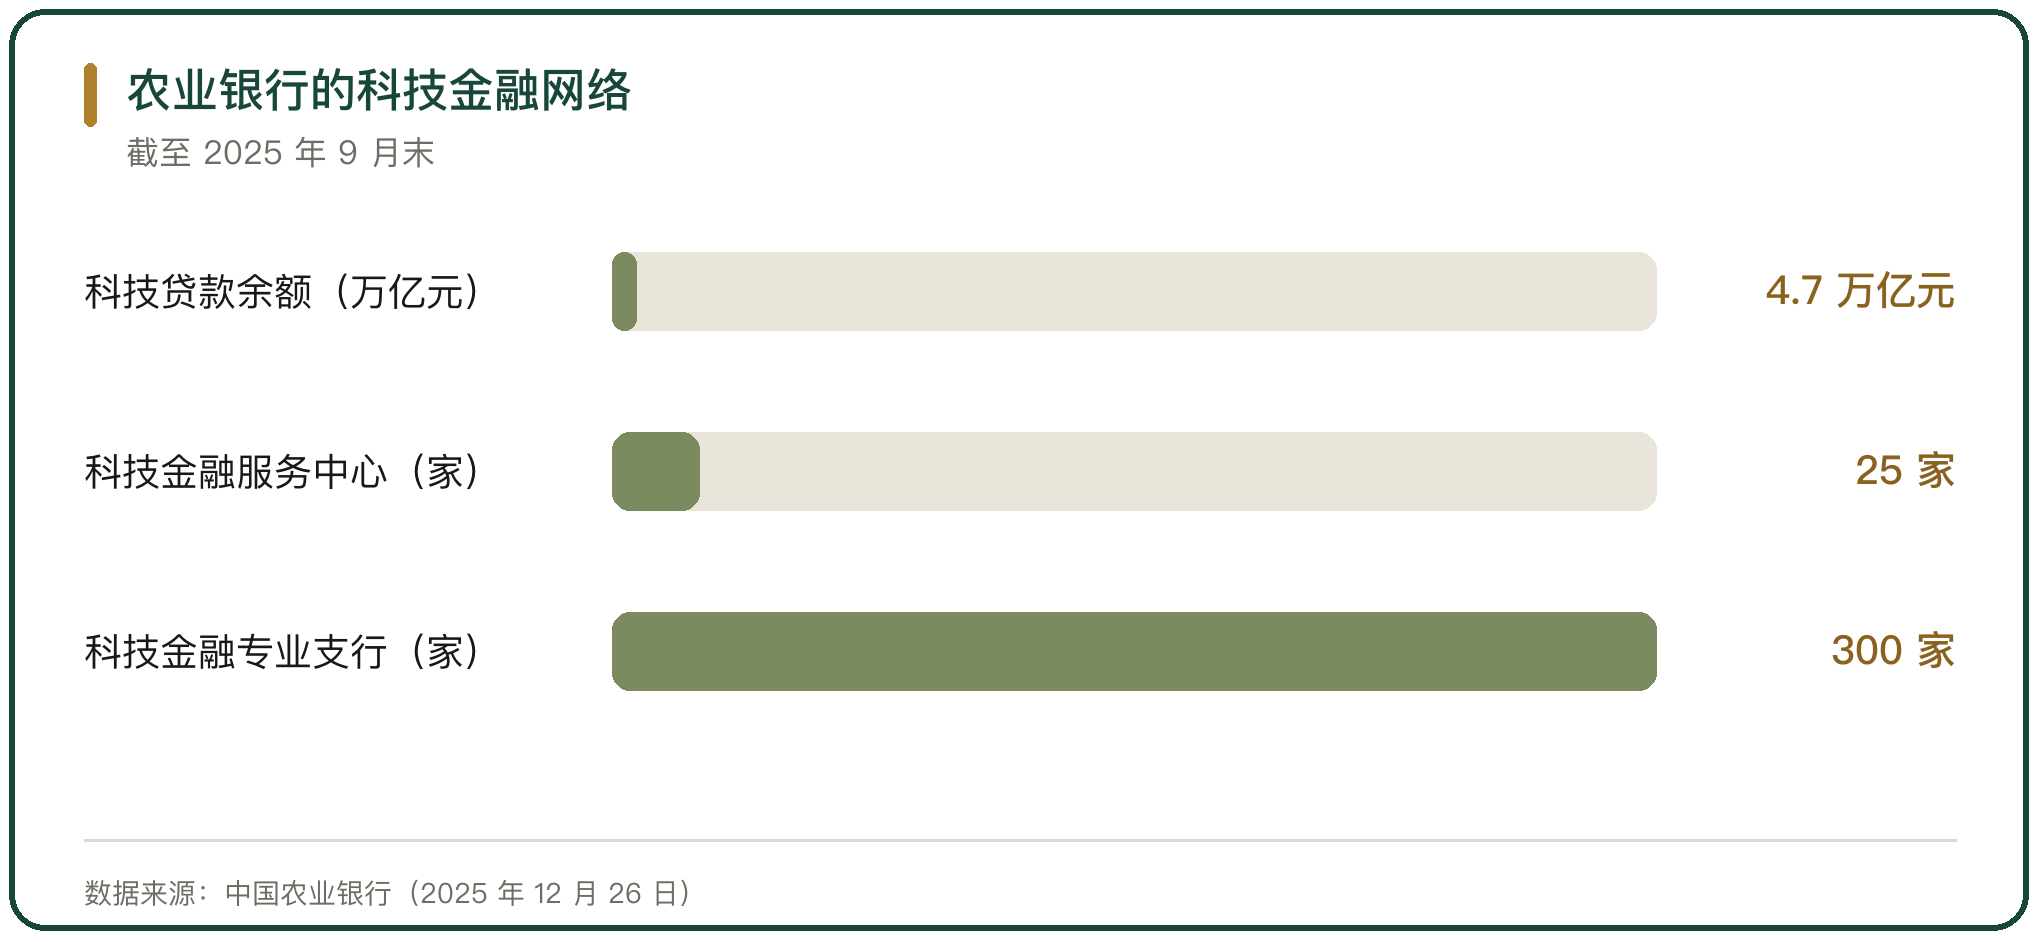
银行把科技金融做成了专门条线。截至 2025 年 9 月末,中国农业银行科技贷款余额超过 4.7 万亿元,在全国设立 25 家科技金融服务中心和 300 余家科技金融专业支行,服务科技型企业超过 30 万户(中国农业银行,2025 年 12 月 26 日)。
产品在按企业阶段设计。农业银行“科技e贷”面向科技型小微企业,最高贷款额度 3000 万元、贷款期限最长 10 年,覆盖从研发到产业化的周期资金需求(中国农业银行,人民网重庆频道 2025 年 3 月 27 日)。额度高、期限长,才接得住研发的回收周期。
五、农业专属信贷产品的落地
农业有自己的专属产品。中国农业银行 2024 年 12 月推出“农业园区科企贷”,服务国家农高区和重点农业科技企业,产品发布时已向黑龙江和山东农高区内两家企业投放 3000 万元贷款(中国农村技术开发中心,2025 年 1 月)。
新品种权也能质押。农业银行陕西省分行向陕西杨凌农业科技有限公司发放全省首笔植物新品种权质押贷款 150 万元,同年该行科技型企业贷款余额 226 亿元、服务企业 2287 户,其中杨凌科技型企业贷款余额 2.4 亿元(中国农业银行陕西省分行,中国发展网 2026 年 2 月)。农业领域的无形资产同样可以进入授信。
六、成果转化基金的设立
基金补的是信贷覆盖不到的早期段。国家科技成果转化引导基金累计设立 36 只子基金、资金总规模 624 亿元(国家统计局《中华人民共和国 2025 年国民经济和社会发展统计公报》,2026 年 2 月 28 日);该基金已投资 700 余家科技型企业,带动地方设立成果转化基金总规模超过 1400 亿元(中宏网,2025 年 12 月)。国家创业投资引导基金启动实施,总规模预计达到 1 万亿元(科学技术部,2026 年 2 月)。
引导基金的作用是撬动社会资本。政府出资做让利和风险分担,社会资本才愿意进到周期长、风险高的早期项目里。
七、地方农业科技基金的实践
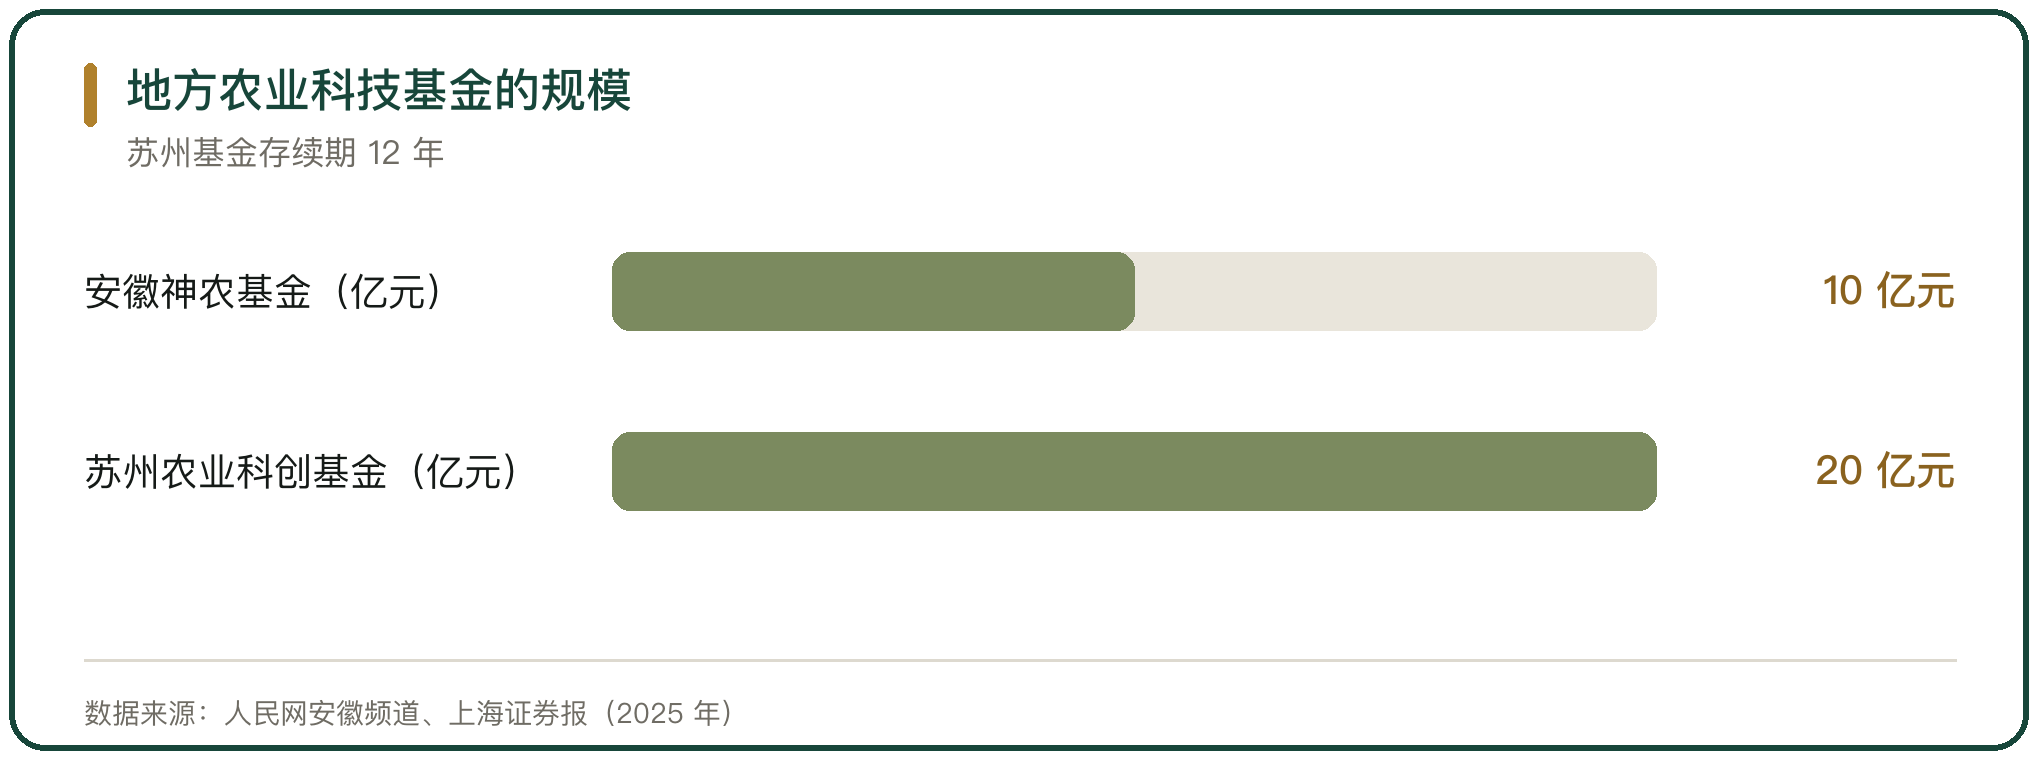
地方基金把投向定在具体产业上。安徽省农业科技成果转化基金(神农基金)2025 年 12 月 16 日在合肥启动,总规模 10 亿元、首期 1.05 亿元,由安徽农业大学与科大硅谷联合发起,是安徽省首只校企合作的农业领域基金,重点投向生物制造、生命健康、绿色食品、现代种业等领域,已遴选“1+5”农业科技创新联盟成员单位的 138 项基金备投项目(人民网安徽频道,2025 年 12 月 18 日)。
苏州的做法是拉长存续期。苏州农业产业科创投资基金总规模 20 亿元、首期 6 亿元、存续期 12 年,重点投向高端农业机械、数字农业、现代种业、农产品精深加工、生物农业和农业服务(上海证券报,2025 年 4 月 15 日)。12 年的存续期,是给农业项目留出回收时间。
八、融资的结构性障碍
障碍来自资产结构。农业科技企业多为轻资产,核心资产是专利权、土地经营权、温室大棚和活体畜禽,这些难以被认定为标准抵质押物(农民日报,2025 年 11 月 15 日)。综合融资成本可能比普通中小企业高出近 80%(中国新闻周刊,2025 年 12 月 10 日)。
障碍还有评估和处置。技术的市场价值需要专业知识,金融机构缺少既懂农业又懂技术的评估人员,技术交易市场不成熟,处置路径不清晰,银行放贷时的谨慎就有依据。要压低融资成本,先要压低压值的难度。
九、风险评估与资金流向的约束
资金投放要有约束。知识产权质押的难点在评估,评估流于形式就会把风险留给银行;基金投向要有明确的筛选标准,否则容易变成按关系分钱。
约束来自流程和披露。知识产权金融生态综合试点围绕登记、评估、处置、补偿四个环节提出举措,2025 年 3 月起在北京、上海、广东等 8 个省市开展(国家金融监督管理总局、国家知识产权局、国家版权局,2026 年 3 月 23 日);基金端要求建立备投项目库,安徽神农基金从联盟成员单位遴选 138 项备投项目,投向有清单可查。
十、判断金融支持是否到位的口径
判断金融支持成果转化是否到位,看 3 点:覆盖的阶段,资金能否从研发接到中试再到产业化;成本的下降,早期项目的融资利率和担保条件有没有实质性改善;资金的去向,钱有没有进到具体的转化项目里。
三点里覆盖阶段最关键。信贷、基金和财政工具各管一段,缺一段就有项目卡在中间。2025 年全国涉及专利的技术合同成交额 1.18 万亿元、同比增长 18.8%,高校、科研机构发明专利产业化率分别达到 10.1% 和 17.2%(国家知识产权局,国务院新闻办公室 2026 年 3 月 23 日),交易的规模在涨,转化的比例还不高,金融支持的下一步是把早期段补厚。



写点看法