

供销社体系的区域差异
一、供销社体系的规模差异
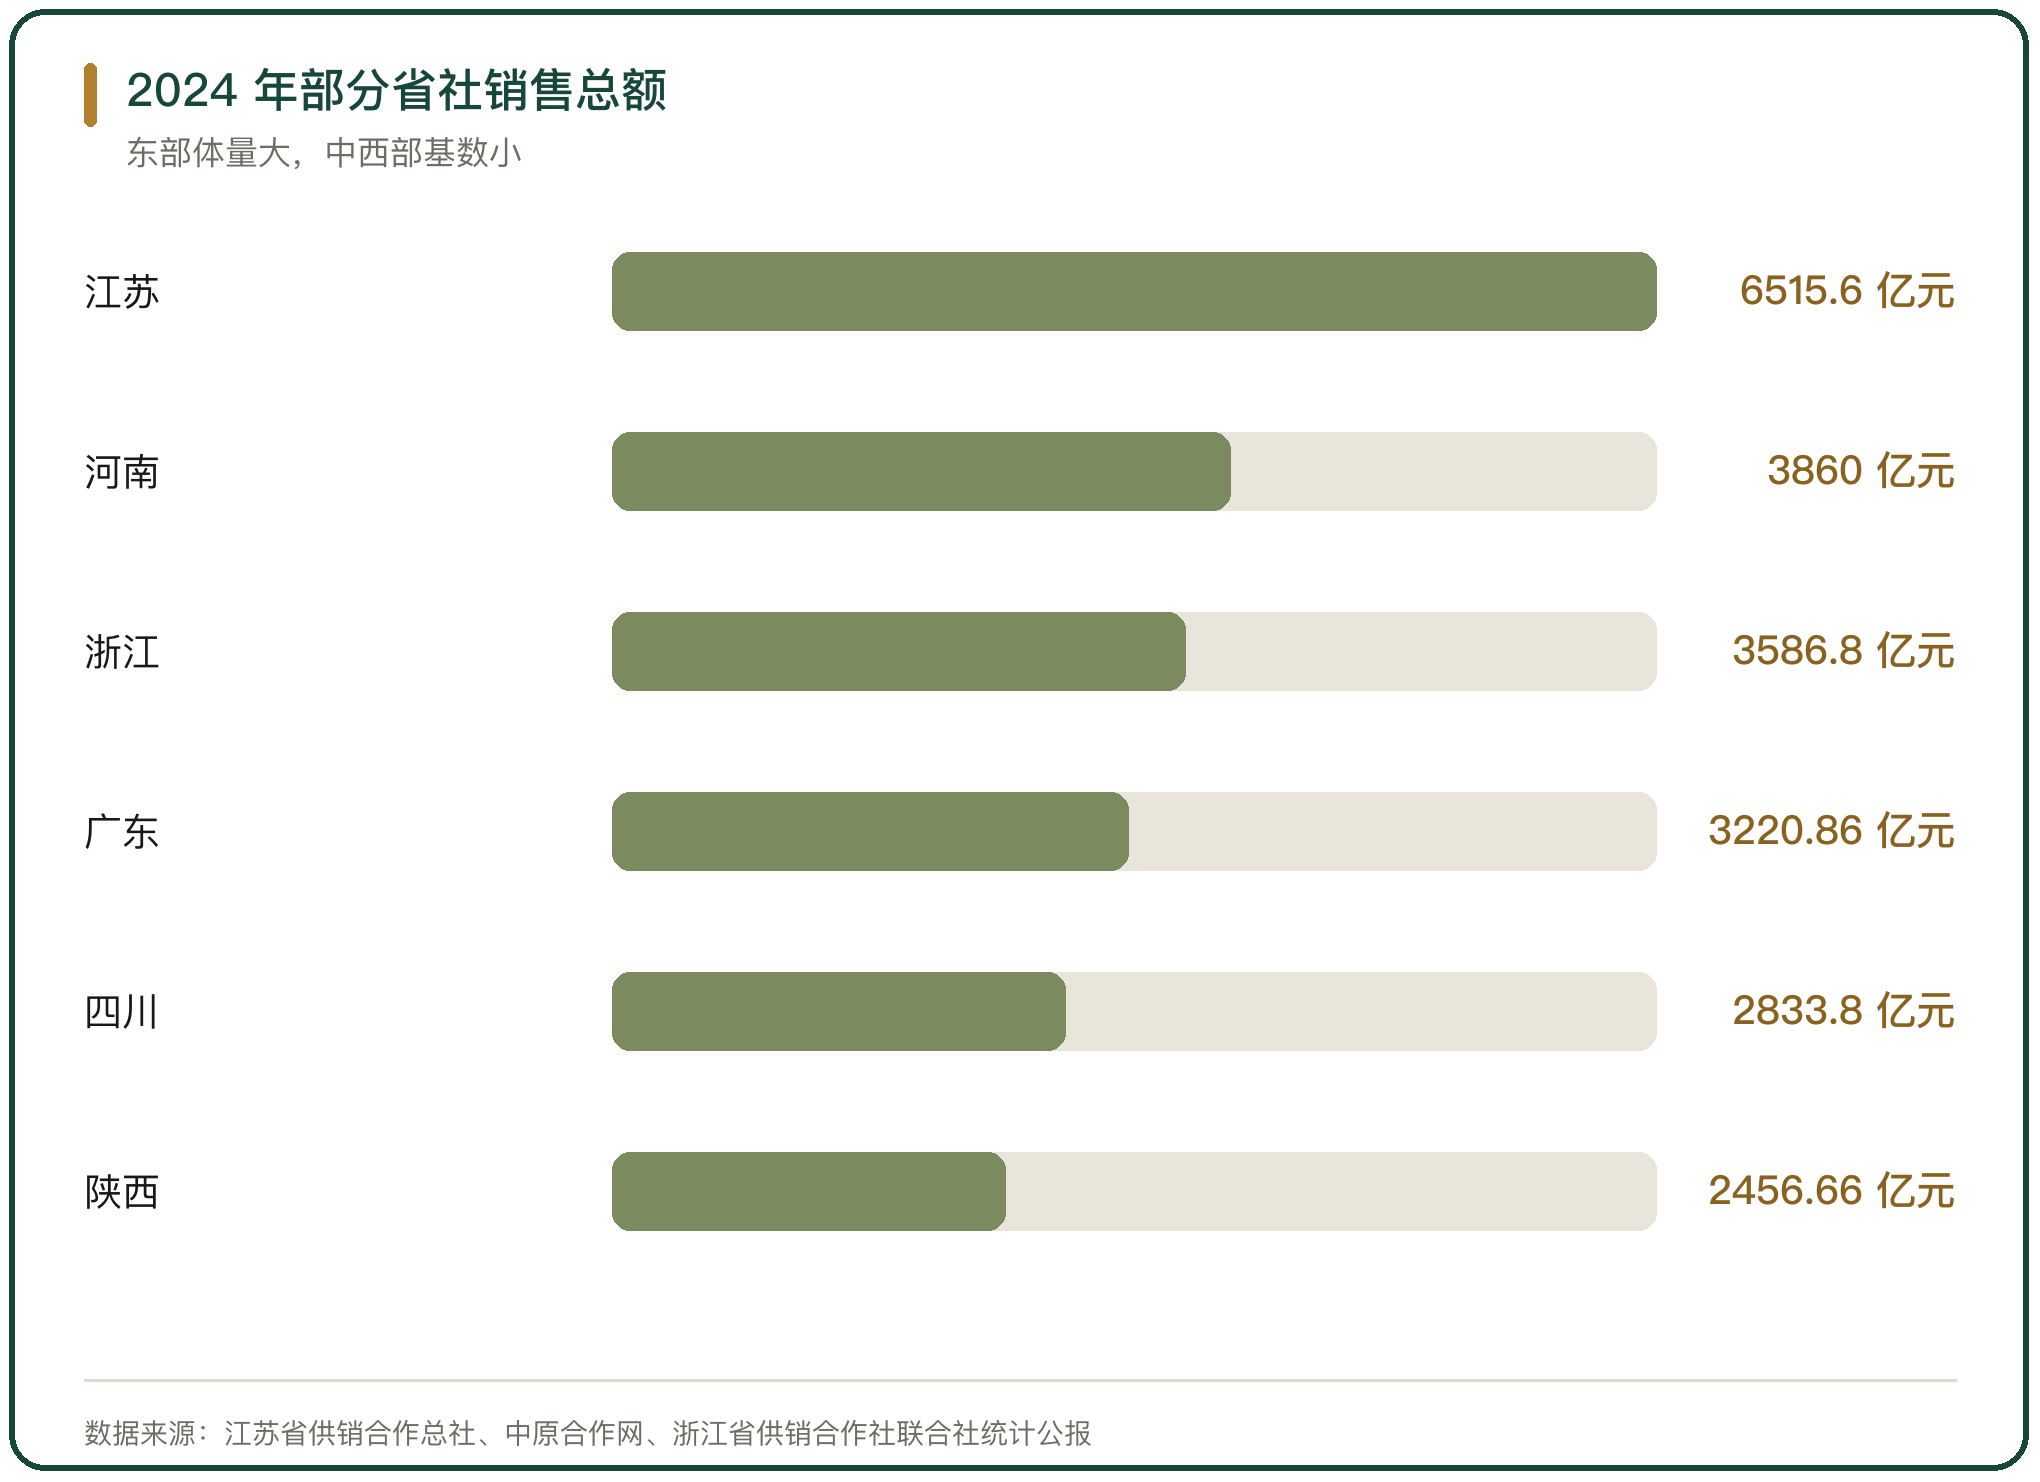
省社之间的规模落差,用销售总额就能看出来。江苏 2024 年 6515.6 亿元,浙江 3586.8 亿元,广东 3220.86 亿元;河南 3860 亿元;甘肃 1003.3 亿元。最高的江苏约是甘肃的 6.5 倍。
规模落差经过长期积累才形成。江苏的 6515.6 亿元里,农产品市场交易额与连锁经营额都居全国前列,全年供应化肥 370.7 万吨、农药 3.5 万吨,分别占全省施用量的 60% 和 50% 左右(新华日报 2025 年 2 月报道)。
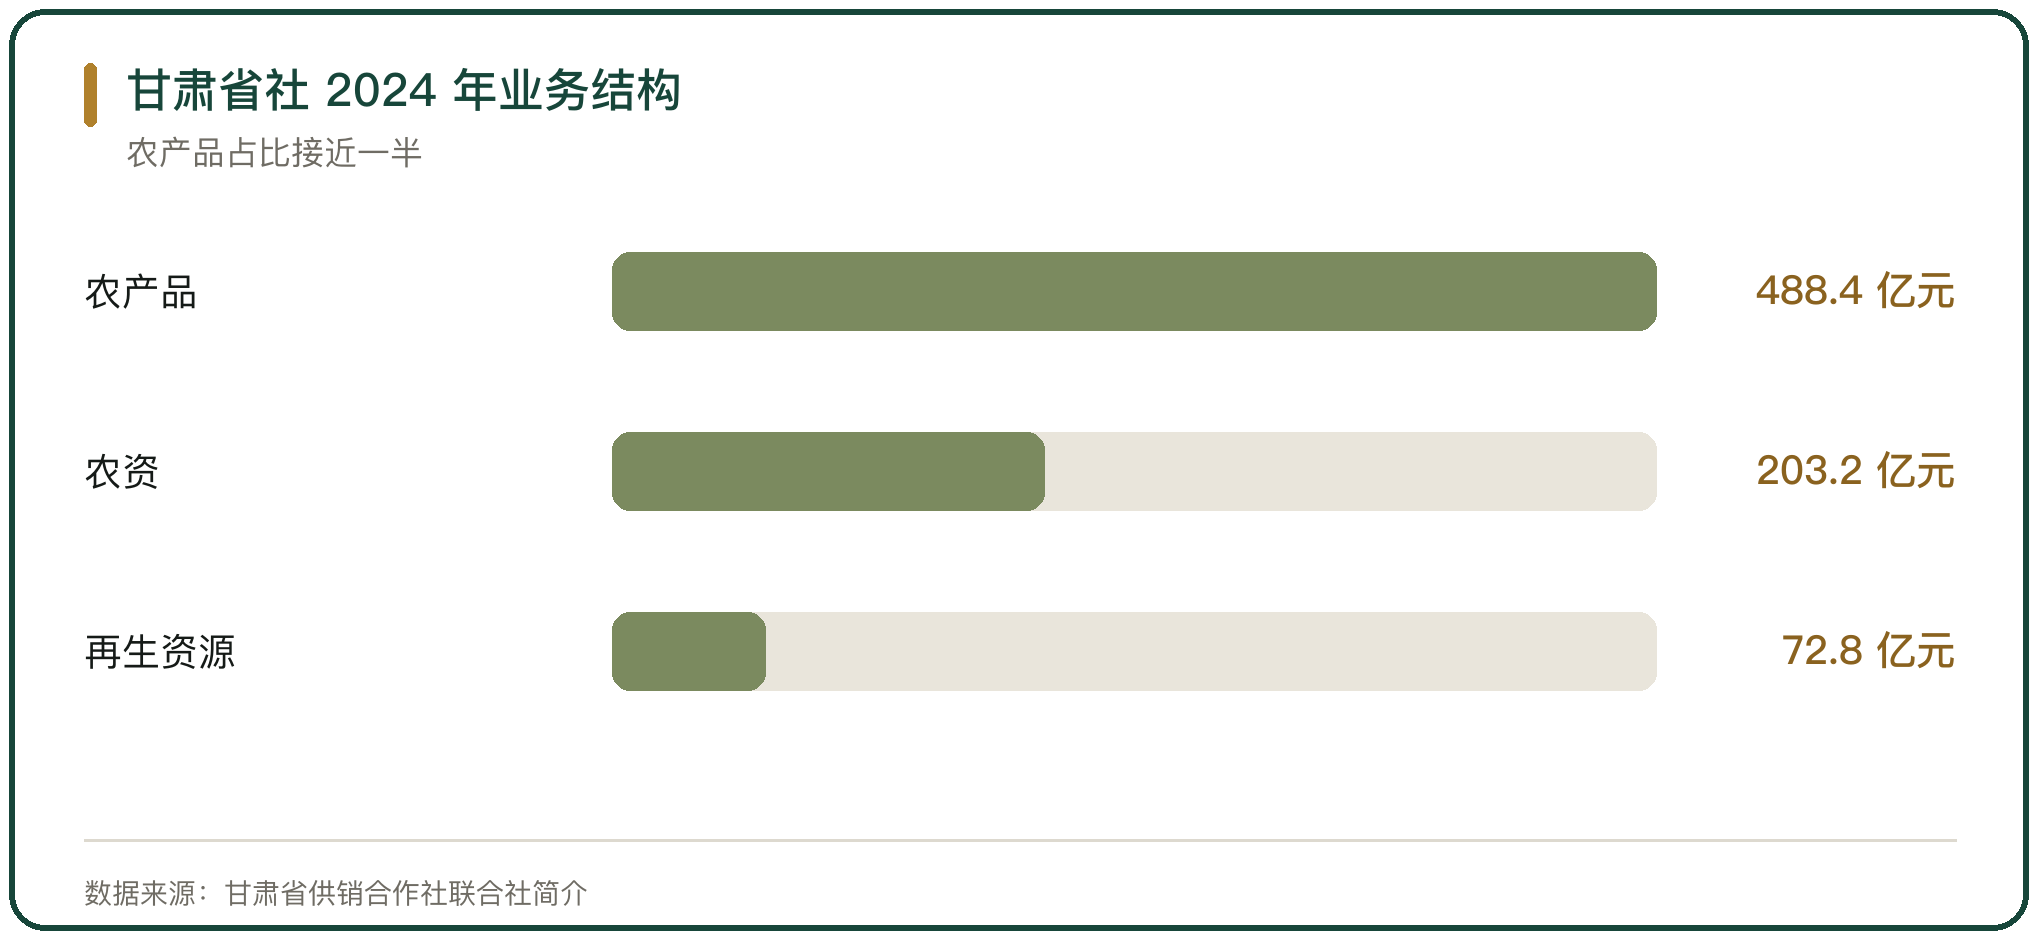
甘肃的 1003.3 亿元里,农产品销售额 488.4 亿元、农资销售额 203.2 亿元、再生资源销售额 72.8 亿元(甘肃省供销合作社联合社简介)。两省的销售额口径接近,业务构成差别很大。
二、东部省份偏向市场流通业务
东部省社的经营重心在市场与流通环节。浙江 2024 年商品交易市场交易额 1896.8 亿元,其中农产品市场交易额 1770.6 亿元;消费品零售总额 670 亿元;农业生产资料销售总额 362.8 亿元(浙江省供销合作社联合社 2024 年基本情况统计公报)。
农产品市场交易额接近农资销售额的 5 倍,浙江的系统收入主要来自市场运营与零售,农资批发占比较低。
广东的结构类似。2024 年广东全省供销合作社系统销售总额 3220.86 亿元,农资销售总额 722.98 亿元,销售化肥 1866.79 万吨、农药 36.9 万吨;公共型冷链物流骨干网初步实现县域冷链服务全覆盖(广东省人民政府地方志办公室)。农资在广东的占比同样不高。
三、中西部省社的农资与农产品结构
中西部省社的业务更集中在农资与农产品收购上。甘肃 2024 年农产品销售额 488.4 亿元,增长 13.7%;农资销售额 203.2 亿元,增长 19.4%;累计供应各类化肥 426.6 万吨(甘肃省供销合作社联合社简介)。
陕西 2024 年全省供销合作社系统农资销售额 419.75 亿元,销售总额 2456.66 亿元(人民网 2025 年 3 月报道)。农资销售额占到销售总额的 17%。
这类结构的形成与产区分工有关。甘肃、陕西承担粮食与特色农产品的外调任务,农资保供是它们的硬任务,销售规模受农资价格波动的影响也更大。
四、增速差与基数差同时存在
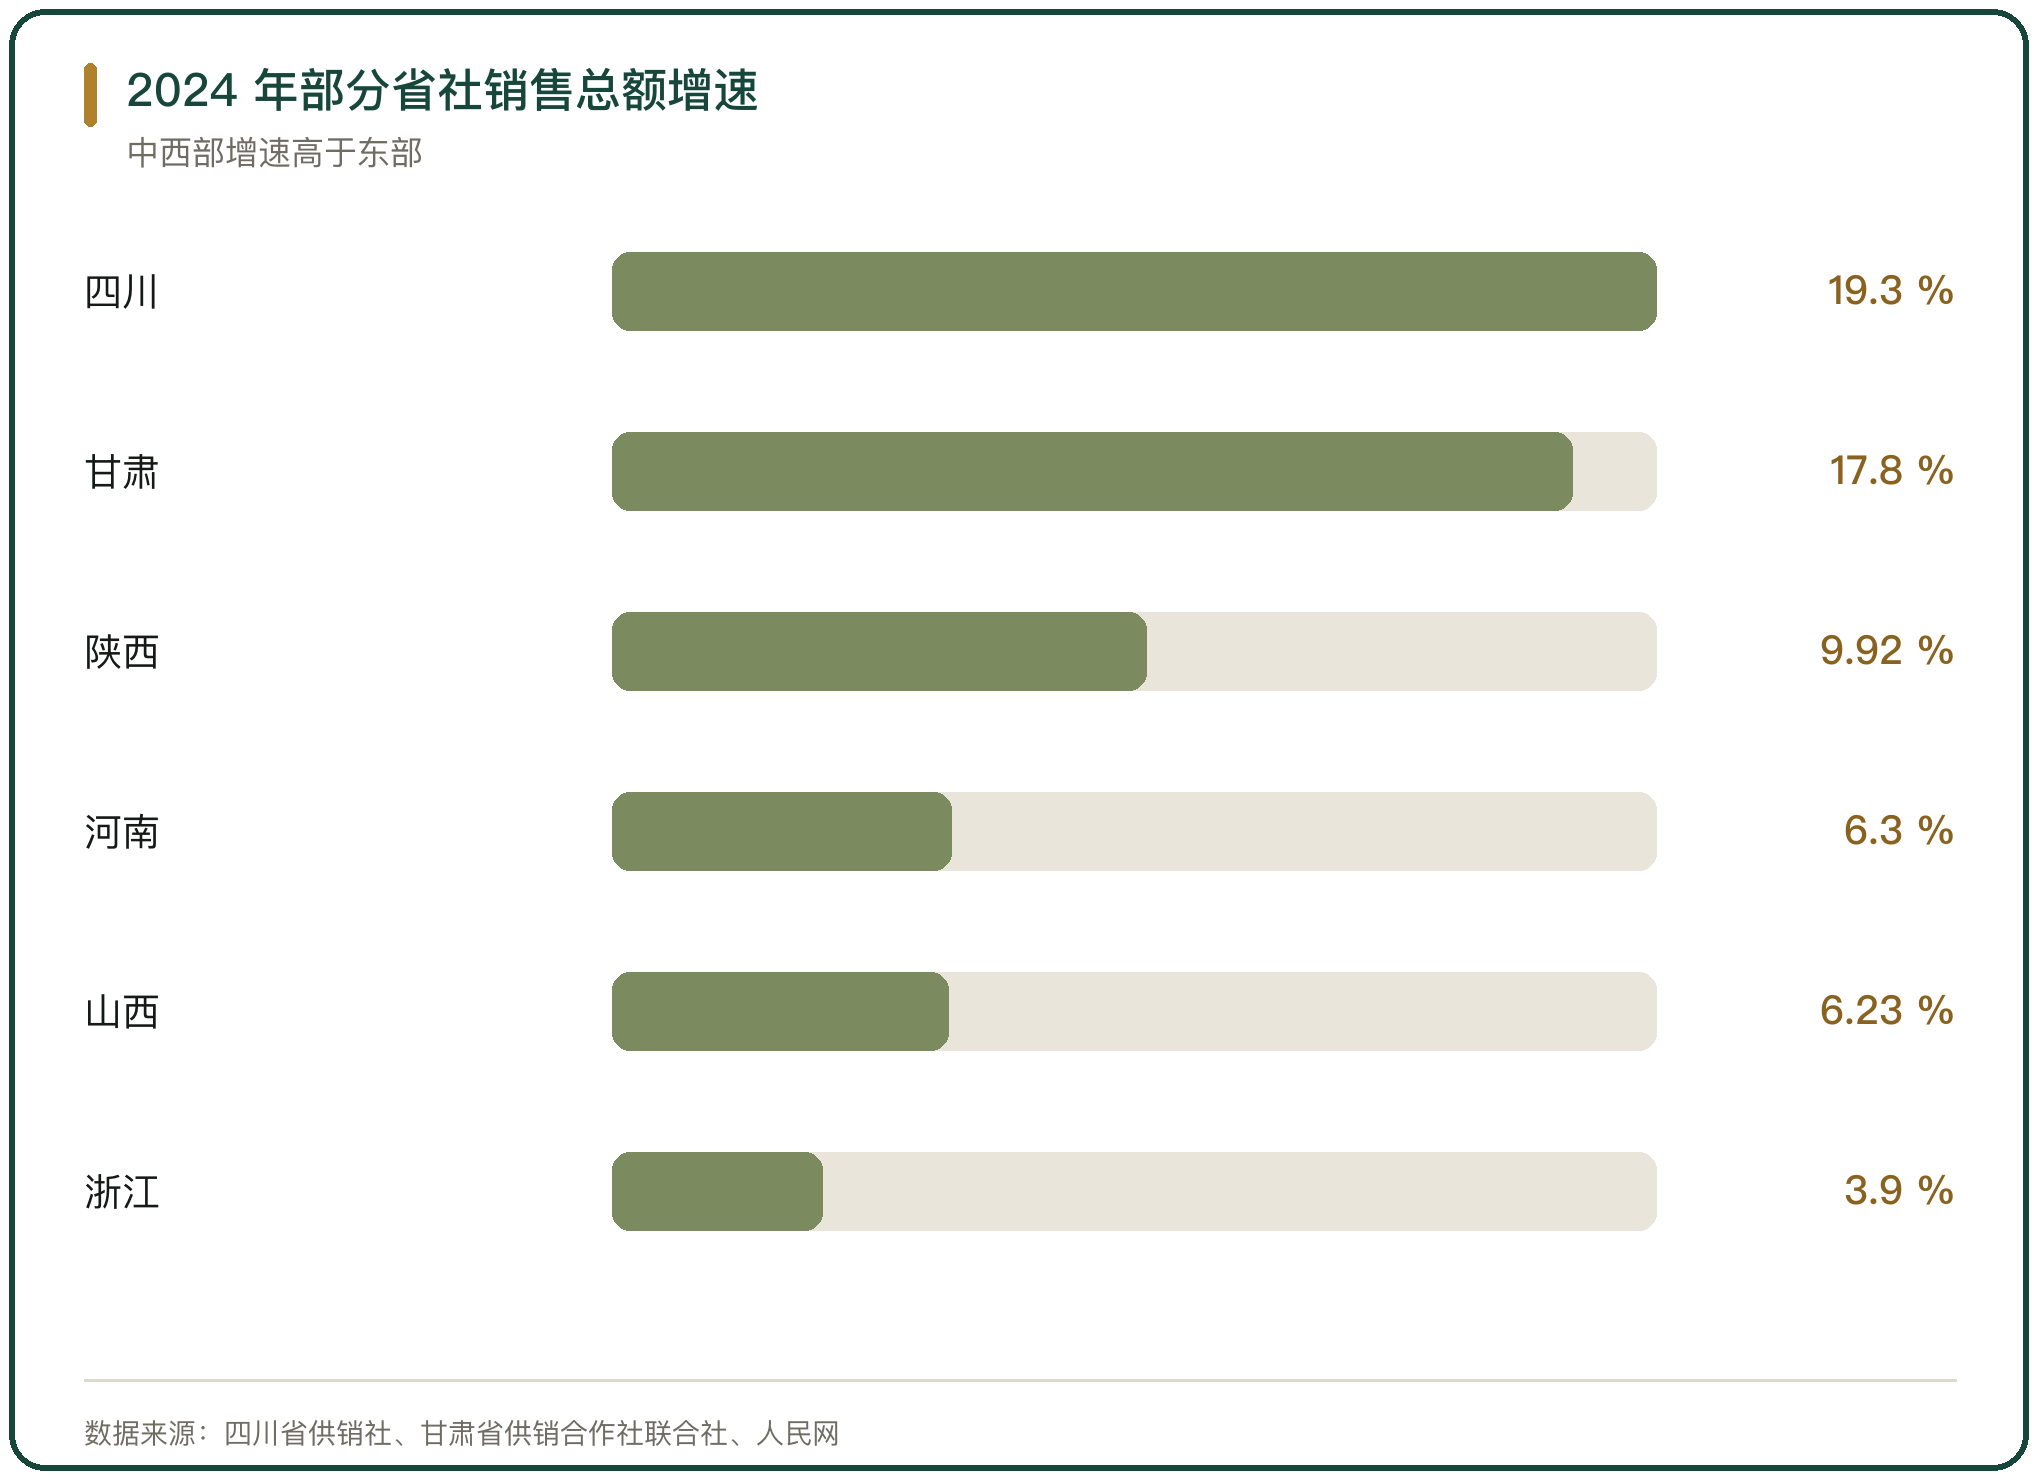
2024 年省社增速的高低与基数成反比。四川销售总额 2833.8 亿元,增长 19.3%(中国供销合作网 2025 年 2 月发布);甘肃 1003.3 亿元,增长 17.8%;陕西 2456.66 亿元,增长 9.92%;河南 3860 亿元,增长 6.3%;山西 1361.31 亿元,增长 6.23%;浙江 3586.8 亿元,增长 3.9%;广东 3220.86 亿元,增长 5.11%。
甘肃、四川的高增速建立在千亿元级基数上,浙江、广东的低增速建立在更高的基数上。同一年份里,两类省份的政策任务不同:前者要把规模做起来,后者要把经营质量提上去。
五、基层网络密度的区域落差
网点密度决定服务能不能到村。甘肃有 14 个市级社、86 个县级社、1085 个乡镇基层社,占全省乡镇总数的 88%;村级供销综合服务社 9493 个,占全省行政村总数的 59.7%(甘肃省供销合作社联合社简介)。
河南近年恢复重建基层社 136 个、改造提升 432 个,基层社总数达到 2029 个(中原合作网 2025 年 12 月发布)。
东部省份的网点密度更高,基层社的经营内容更偏向综合服务。浙江 2024 年末全省系统共有经营网点 20240 个,其中农资经营网点 4884 个、消费品经营网点 5271 个、农产品经营网点 3550 个、再生资源经营网点 5120 个(浙江省供销合作社联合社 2024 年基本情况统计公报)。
六、社有企业实力的区域落差
社有企业的规模差异比网点差异更大。山东 2024 年省社直属企业实现营业收入 67.3 亿元、净利润约 7922 万元,同比分别增长 13.3% 和 17.2%(山东省供销合作社联合社 2024 年重点工作任务书执行效果评估报告)。
内蒙古 2024 年 1 至 11 月全区系统社有企业汇总实现营业总收入 25.23 亿元,利润总额 9821.64 万元;同期社有企业资产负债率 71.49%,区直企业为 90%(内蒙古自治区供销合作社联合社 2024 年 12 月发布)。
一头是盈利,一头是高负债,企业质量的区域差别会直接影响为农服务的持续性。
七、区域差异的制度成因
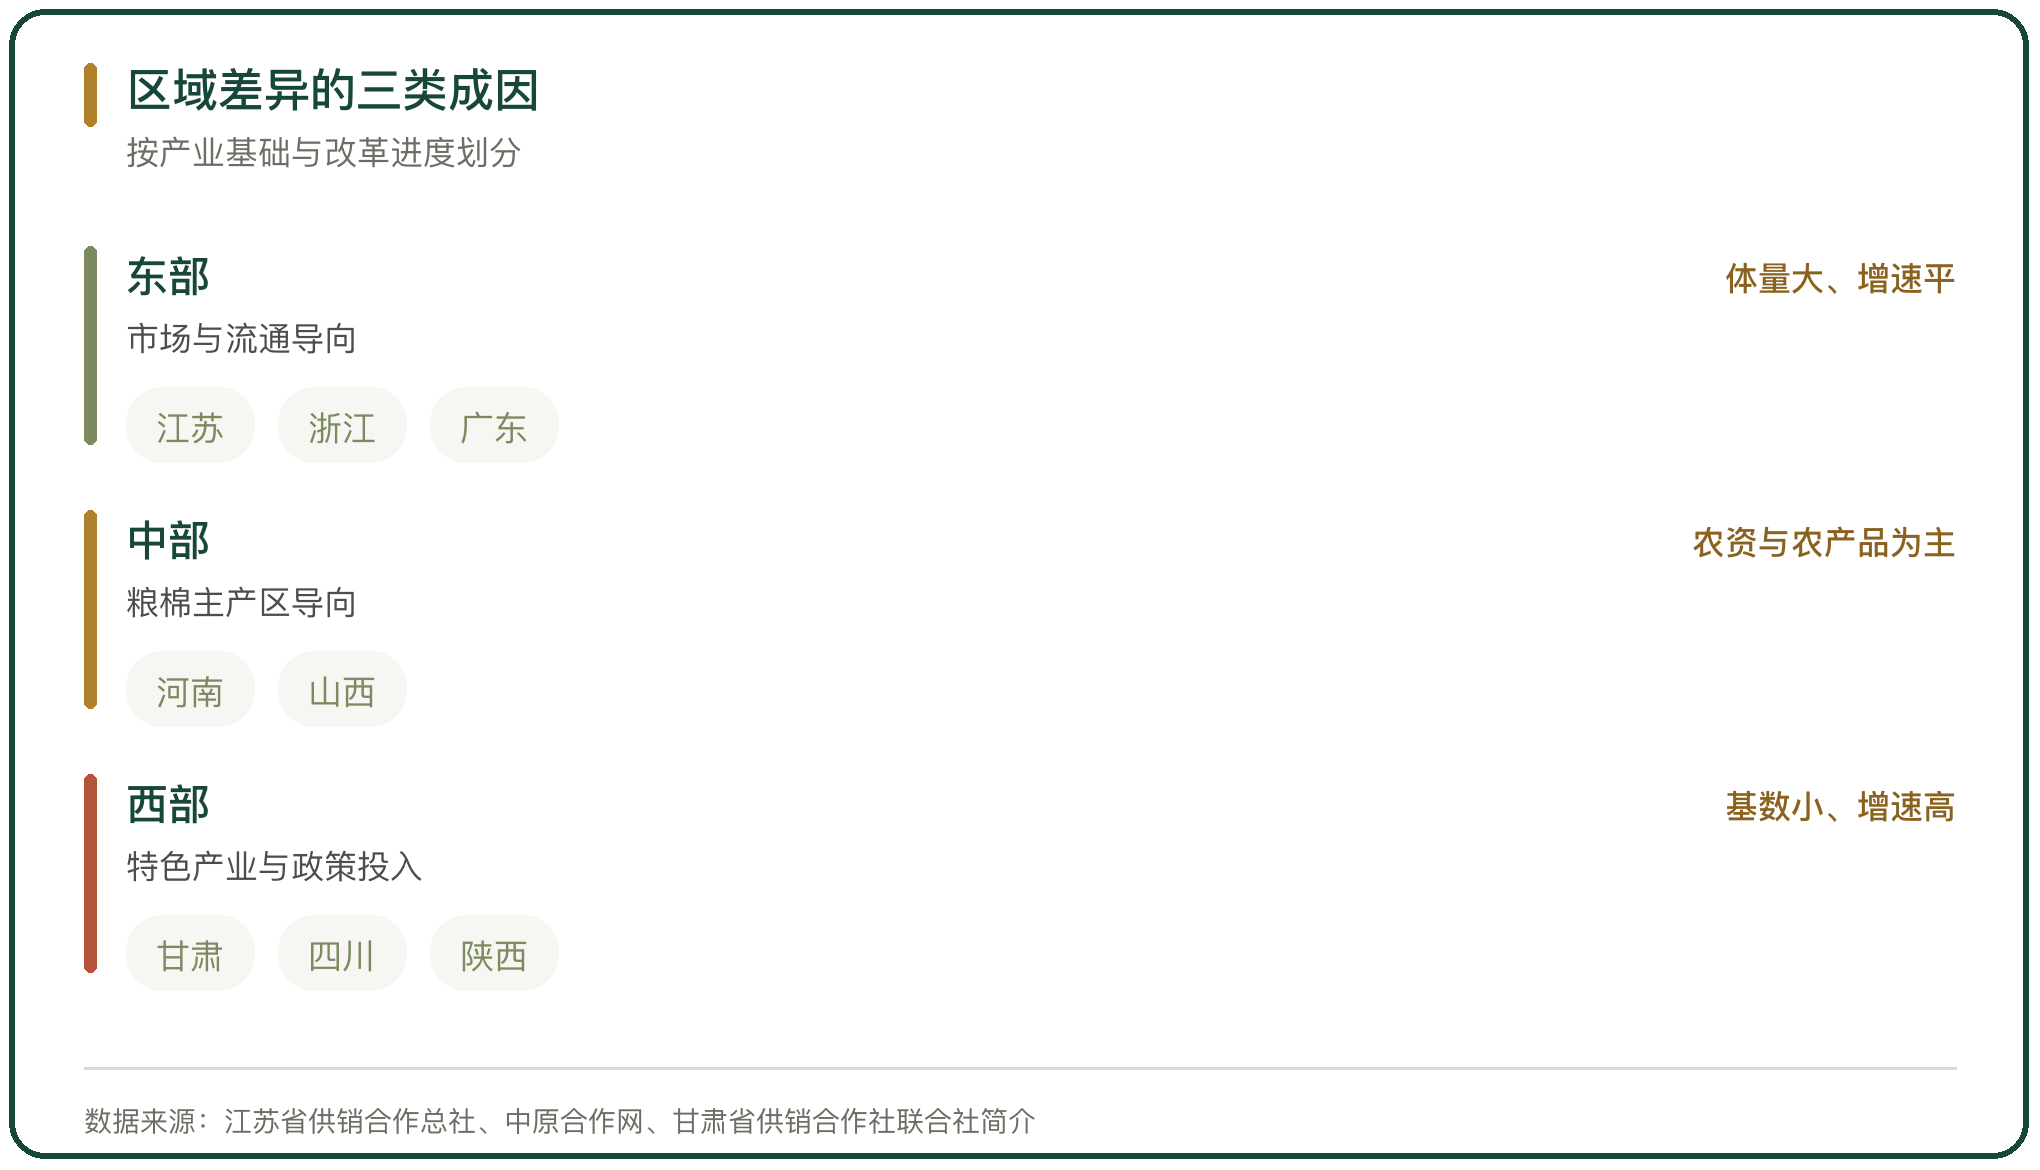
销售规模、网点密度、企业质量三者的差别,来自三组条件。
第一组是地方财政能力。供销社的合作发展基金要求各级联合社当年社有资产收益按不低于 20% 的比例注入,财力强的省份能配得更多。山东 2024 年省社、16 个市社和 75 个县社设立合作发展基金,总规模 12 亿元(山东省供销合作社联合社 2024 年重点工作任务书执行效果评估报告);邹平市社 1 家的合作发展基金累计到位资金 10.11 亿元(山东省供销合作社联合社 2024 年 9 月发布)。
第二组是产业基础。产粮大省的农资供应是刚性需求,沿海省份的市场流通需求更强。
第三组是改革进度。浙江、江苏较早推进生产、供销、信用三位一体改革,河南、甘肃近 5 年才把基层社恢复重建列为重点。
八、供销社体系的省际协作
区域差异也催生了省际协作。总社连续 5 年举办脱贫地区农副产品产销对接活动,全系统 2024 年举办产销对接活动 6800 多场次,帮助西藏、新疆销售农产品 124 亿元(中国经济网 2025 年 1 月报道)。
江苏 2024 年帮助对口支援协作合作地区销售农副产品 5.2 亿元,约占全省帮促销售总量的 1/10(新华日报 2025 年 2 月报道)。
省际协作解决的是销售渠道,解决不了服务能力。中西部省社要补的仍是基层社的经营能力与社有企业的盈利能力。
九、区域差异对政策取向的影响
同一年度的政策任务,对不同区域的重点不同。
对东部省份,重点是市场运营与冷链、应急保供等公共功能。山东 2024 年规划布局区域性重要农产品应急保障基地 6 处、县级应急保障中心 15 处;全省系统新建改造县级综合集配中心 8 个、乡镇综合服务站 56 个、村级综合服务社 107 个(山东省供销合作社联合社 2024 年重点工作任务书执行效果评估报告)。
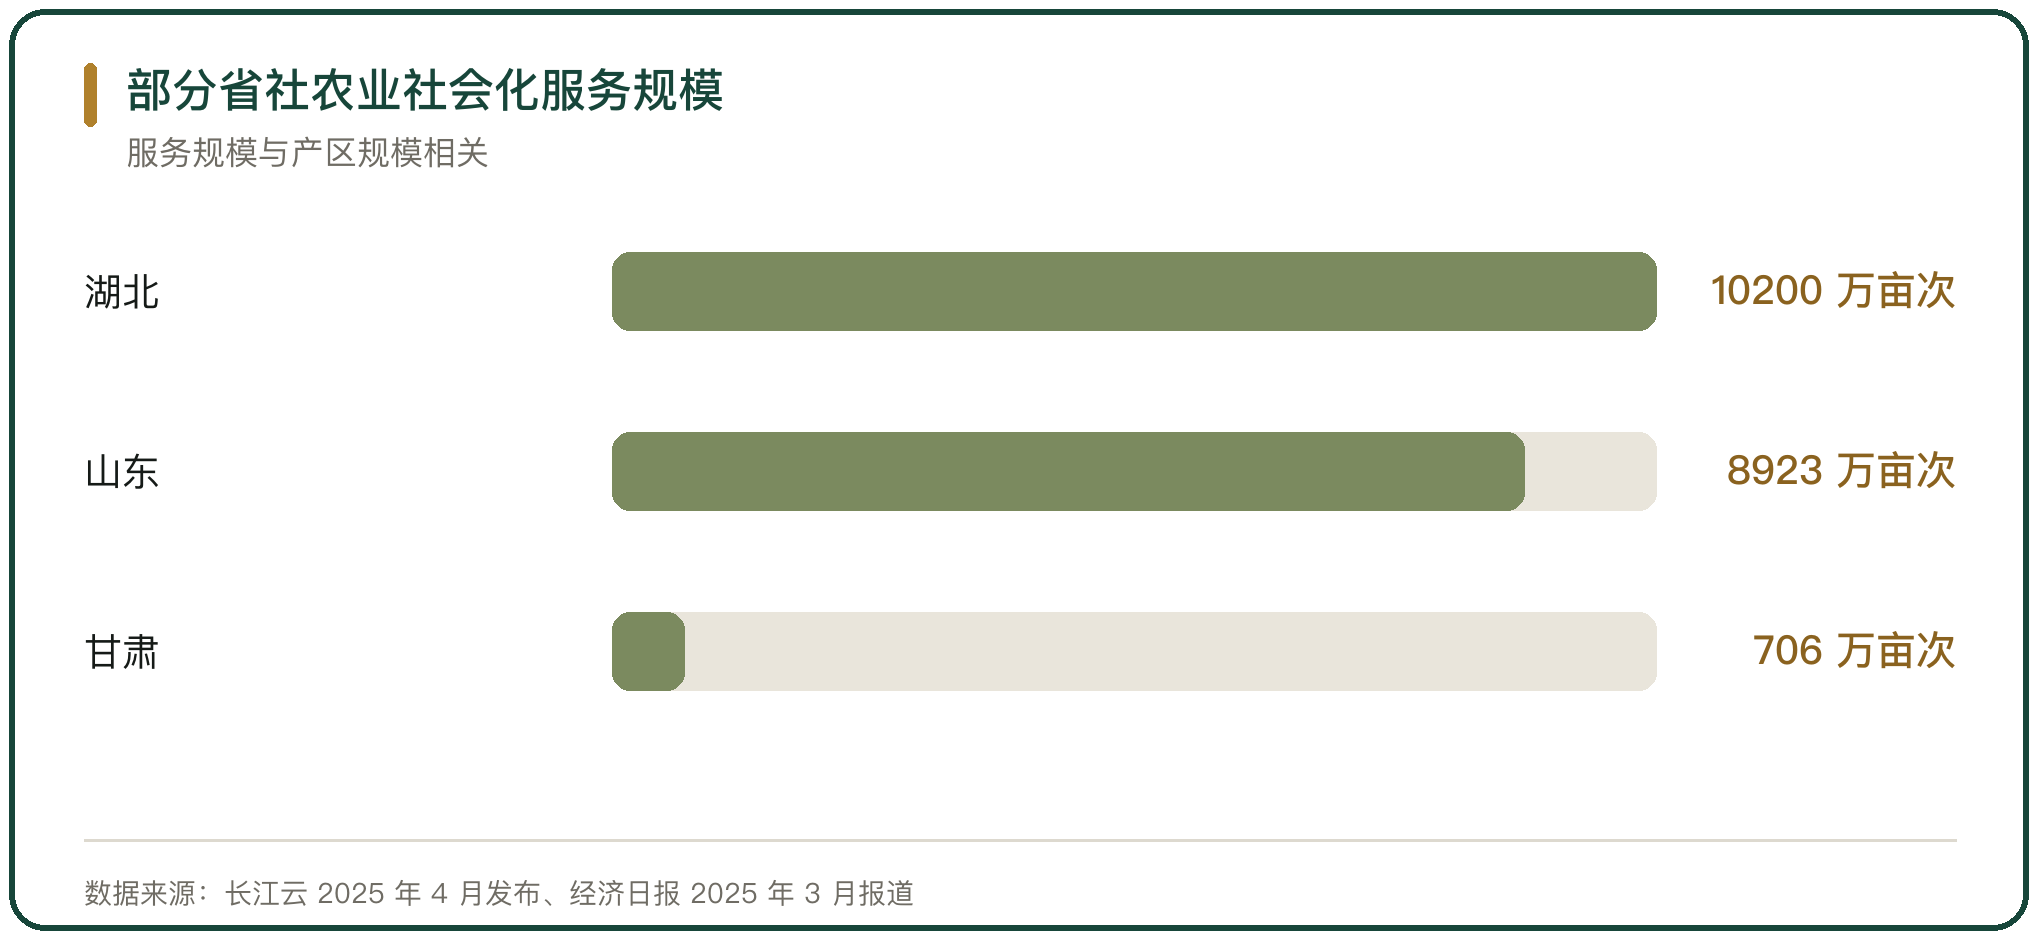
对中西部省份,重点是农资保供与基层社重建。甘肃 2024 年庄稼医院 1365 个,农业社会化服务面积 706 万亩次,土地托管服务面积 186 万亩(甘肃省供销合作社联合社简介)。
十、供销社体系的差异能否收敛
区域差异在未来 5 年难以根本收敛。
东部省份的规模优势来自几十年的市场积累,中西部省份的增速优势来自低基数与政策投入。两者在总量上的距离会缩小,在结构上的差别会保留。
判断收敛程度可以看两个指标:中西部省社的社有企业能否把资产负债率降到合理区间,基层社能否在恢复重建之后实现持续经营。这两个指标好转,区域差异才从规模差别转向质量差别。



写点看法