

生鲜电商模式演变的完整复盘
一、生鲜电商的三轮模式
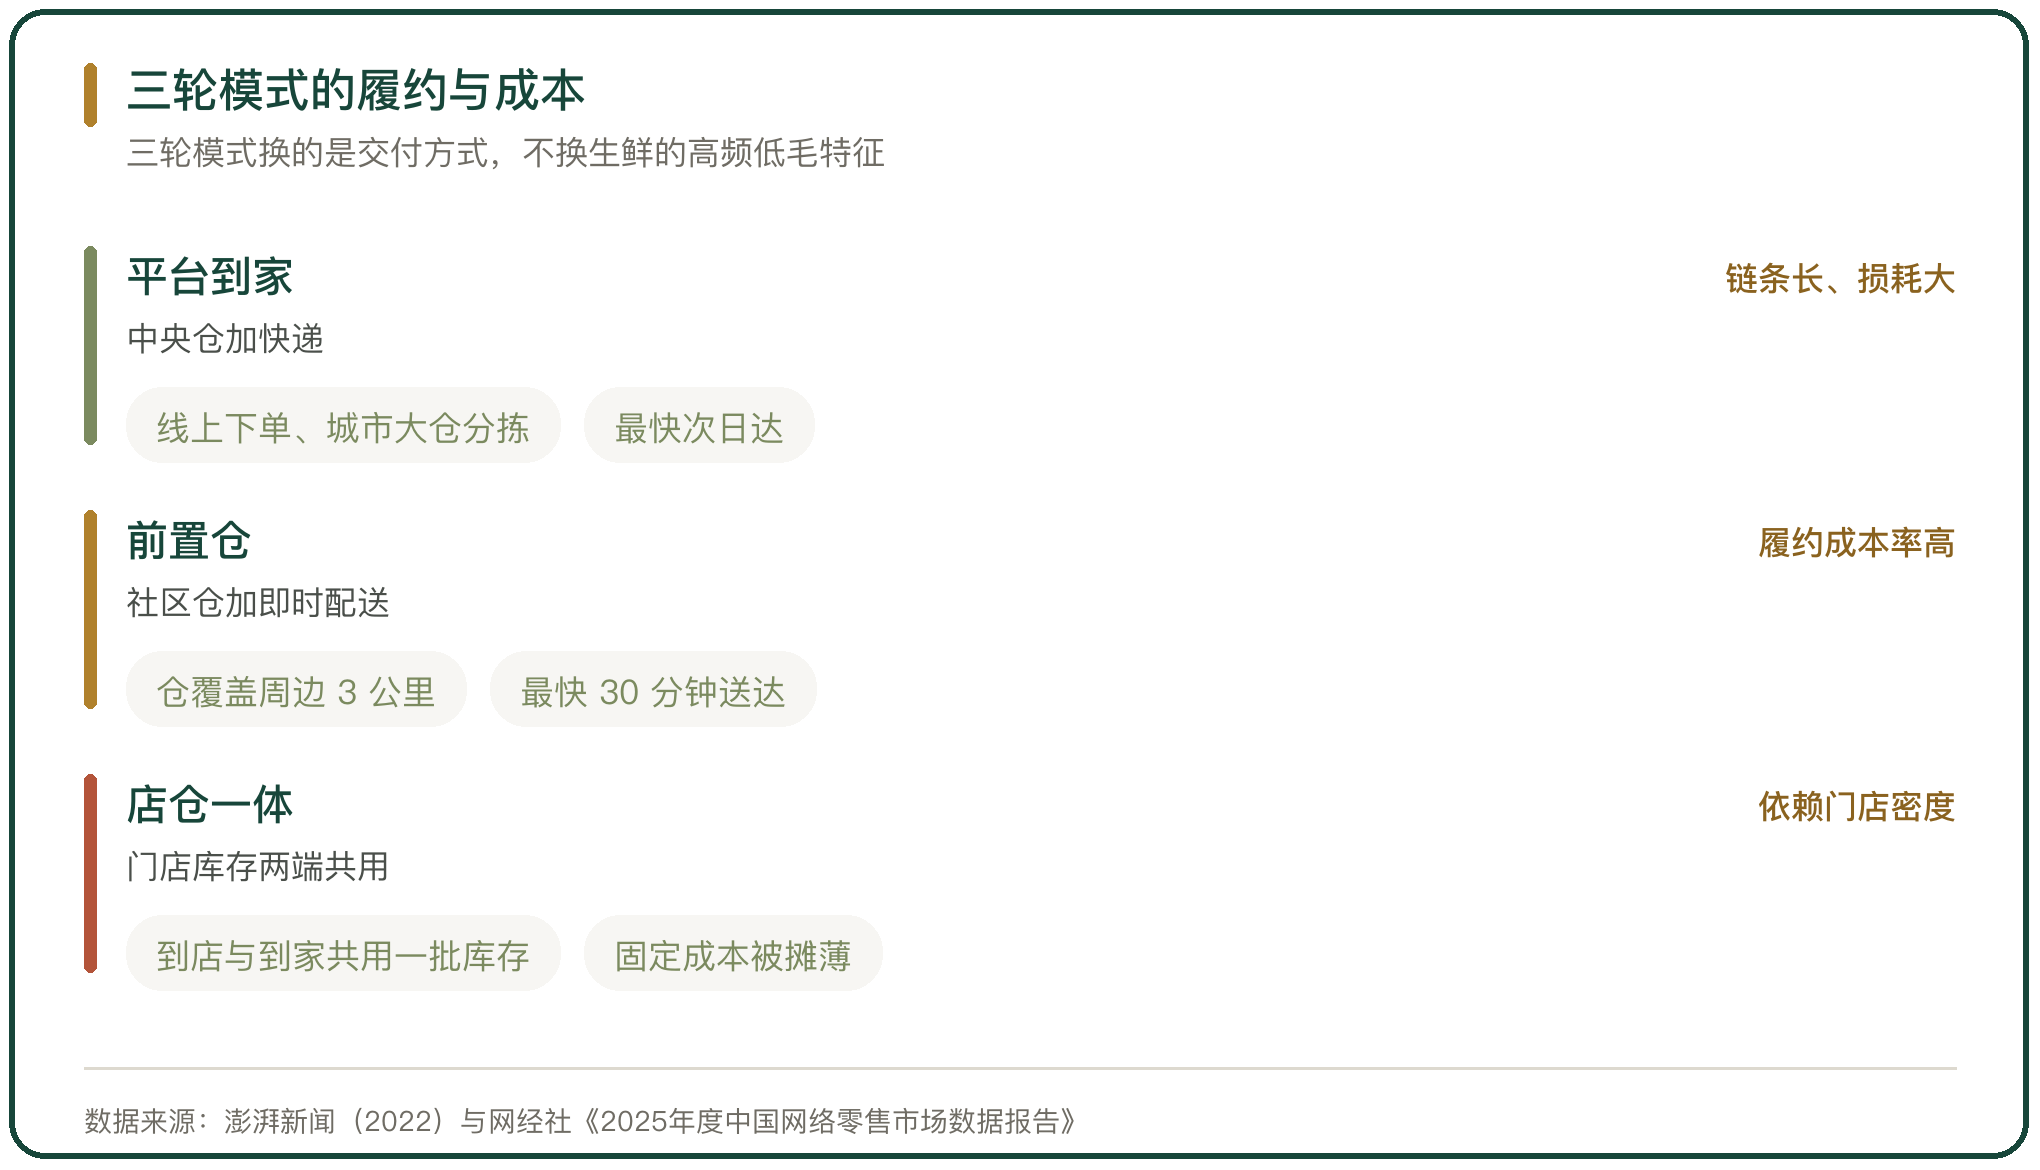
生鲜电商的模式可以按履约方式排成三轮。第一轮是平台到家与中央仓,线上下单、城市大仓集中存储、快递发出,最快次日达。第二轮是前置仓,仓建在社区附近,覆盖周边 3 公里,下单后由骑手配送,最快 30 分钟送达。第三轮是店仓一体与社区团购,门店既做零售又做发货点,团购按预售次日自提。
三轮模式回答的是同一个问题:生鲜的最后一公里由谁来承担。中央仓承担的是快递履约,前置仓承担的是即时配送,店仓一体承担的是门店库存与线上订单的合流。
每一轮模式换掉的是交付方式,不换的是生鲜本身的特征:高频、低毛、易损耗。
二、平台到家一轮的成本结构
中央仓模式的成本压在仓与快递上。货从产地进城市大仓,大仓做分拣与打包,再由快递发往消费者,履约链条长、环节多。
这一轮的成本结构里,仓储租金与快递费是两项大头,订单密度不够时分拣与包装的人力摊不下去。对生鲜而言,链条越长损耗越大,商品到用户手里时,可售期已经被消耗掉一截。
这一轮的规模不靠补贴推不动。次日达的时效只能满足计划型采购,日常买菜的即时需求仍然落在菜市场与超市,线上平台要靠价格差把人从线下拉上来。
三、前置仓一轮的成本结构
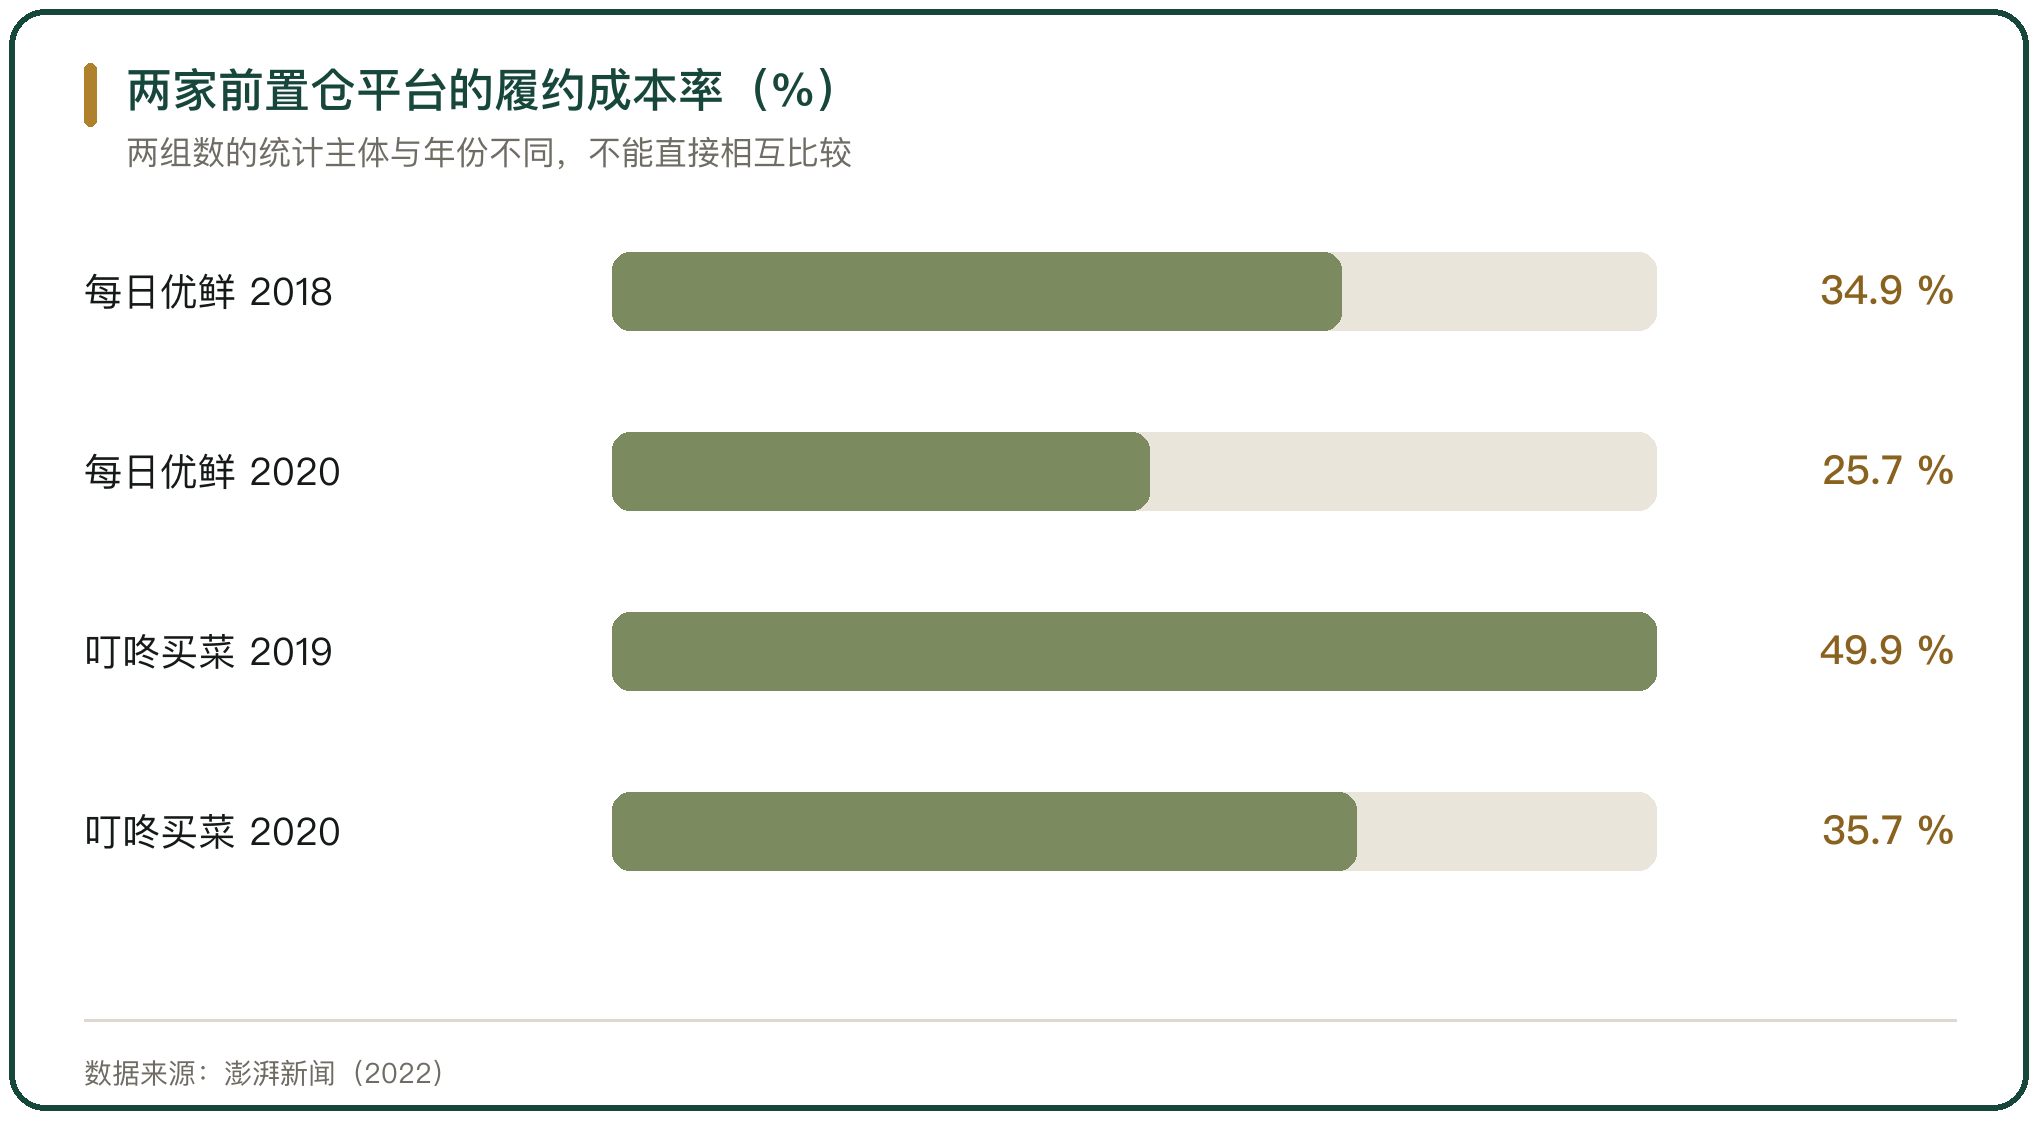
前置仓把手艺压在即时配送上。每日优鲜 2018 年至 2020 年的履约成本分别为 12.393 亿元、18.33 亿元与 15.769 亿元,占当期营业收入的比例分别为 34.9%、30.5% 与 25.7%。
叮咚买菜 2019 年至 2020 年的履约成本分别为 19.369 亿元与 40.442 亿元,占当期营业收入的比例分别为 49.9% 与 35.7%(澎湃新闻,2022)。
履约成本率往下走的两年,两家公司的毛利率都不足 20%。成本率的下降来自订单密度与骑手效率的提升,毛利的薄是品类决定的。
前置仓的固定投入按仓计。每开一座新城,仓储、配送与人力都要跟着铺一遍,边际成本随规模递减的效应来得慢。
四、店仓一体与社区团购一轮
第三轮把库存与门店并到一起。店仓一体用同一批库存同时服务到店与到家,门店的租金、人力与冷链由两条销售线共同分担,单件商品的固定成本被摊薄。
社区团购走的是另一条路,线上预售、次日自提,不需要即时配送,履约成本压到最低,代价是时效与体验。
两种做法的取舍点是一样的:把交付的即时性与履约的成本放在一起权衡。当用户愿意为即时性付费时,前置仓与店仓一体有空间;当价格是唯一变量时,预售自提更有优势。
五、烧钱期的留抵税额
烧钱期的亏损在税务上留下一笔留抵。企业购进货物与服务取得的进项税额,超过当期销项税额的部分形成期末留抵税额。生鲜电商在扩张期大量投入仓、车、设备与营销,销项却因为低毛利与促销而有限,留抵税额随之累积。
财政部、税务总局公告2025年第七号规定,自 2025 年 9 月增值税纳税申报期起,符合条件的增值税一般纳税人可以申请退还期末留抵税额。
除制造业等 4 个行业与房地产开发经营业以外的其他纳税人,需连续 6 个月期末留抵税额均大于零,且第六个月与上一年度 12 月 31 日相比新增留抵税额不低于 50 万元,新增部分不超过 1 亿元的按 60% 退还、超过 1 亿元的部分按 30% 退还。
退税有条件。纳税缴费信用级别需为 A 级或者 B 级,申请前 36 个月未发生骗取留抵退税、骗取出口退税或者虚开增值税专用发票情形。经营已经出问题的平台,多数过不了这一条。
六、亏损结转的年限规则
亏损在所得税上的处理按年限走。企业所得税法规定,企业纳税年度发生的亏损,准予向以后年度结转,用以后年度的所得弥补,结转年限最长不得超过 5 年。
两类企业有延长。自 2018 年 1 月 1 日起,当年具备高新技术企业或科技型中小企业资格的企业,具备资格年度之前 5 个年度发生的尚未弥补完的亏损,最长结转年限由 5 年延长至 10 年(国家税务总局广西壮族自治区税务局,2026-05-29)。
结转年限决定了亏损的价值。生鲜电商的亏损集中在扩张头几年,若之后 5 年不能盈利,这部分亏损就失效,前期的投入在税务上不再有抵减作用。
七、倒闭平台的预付款与供应商欠款
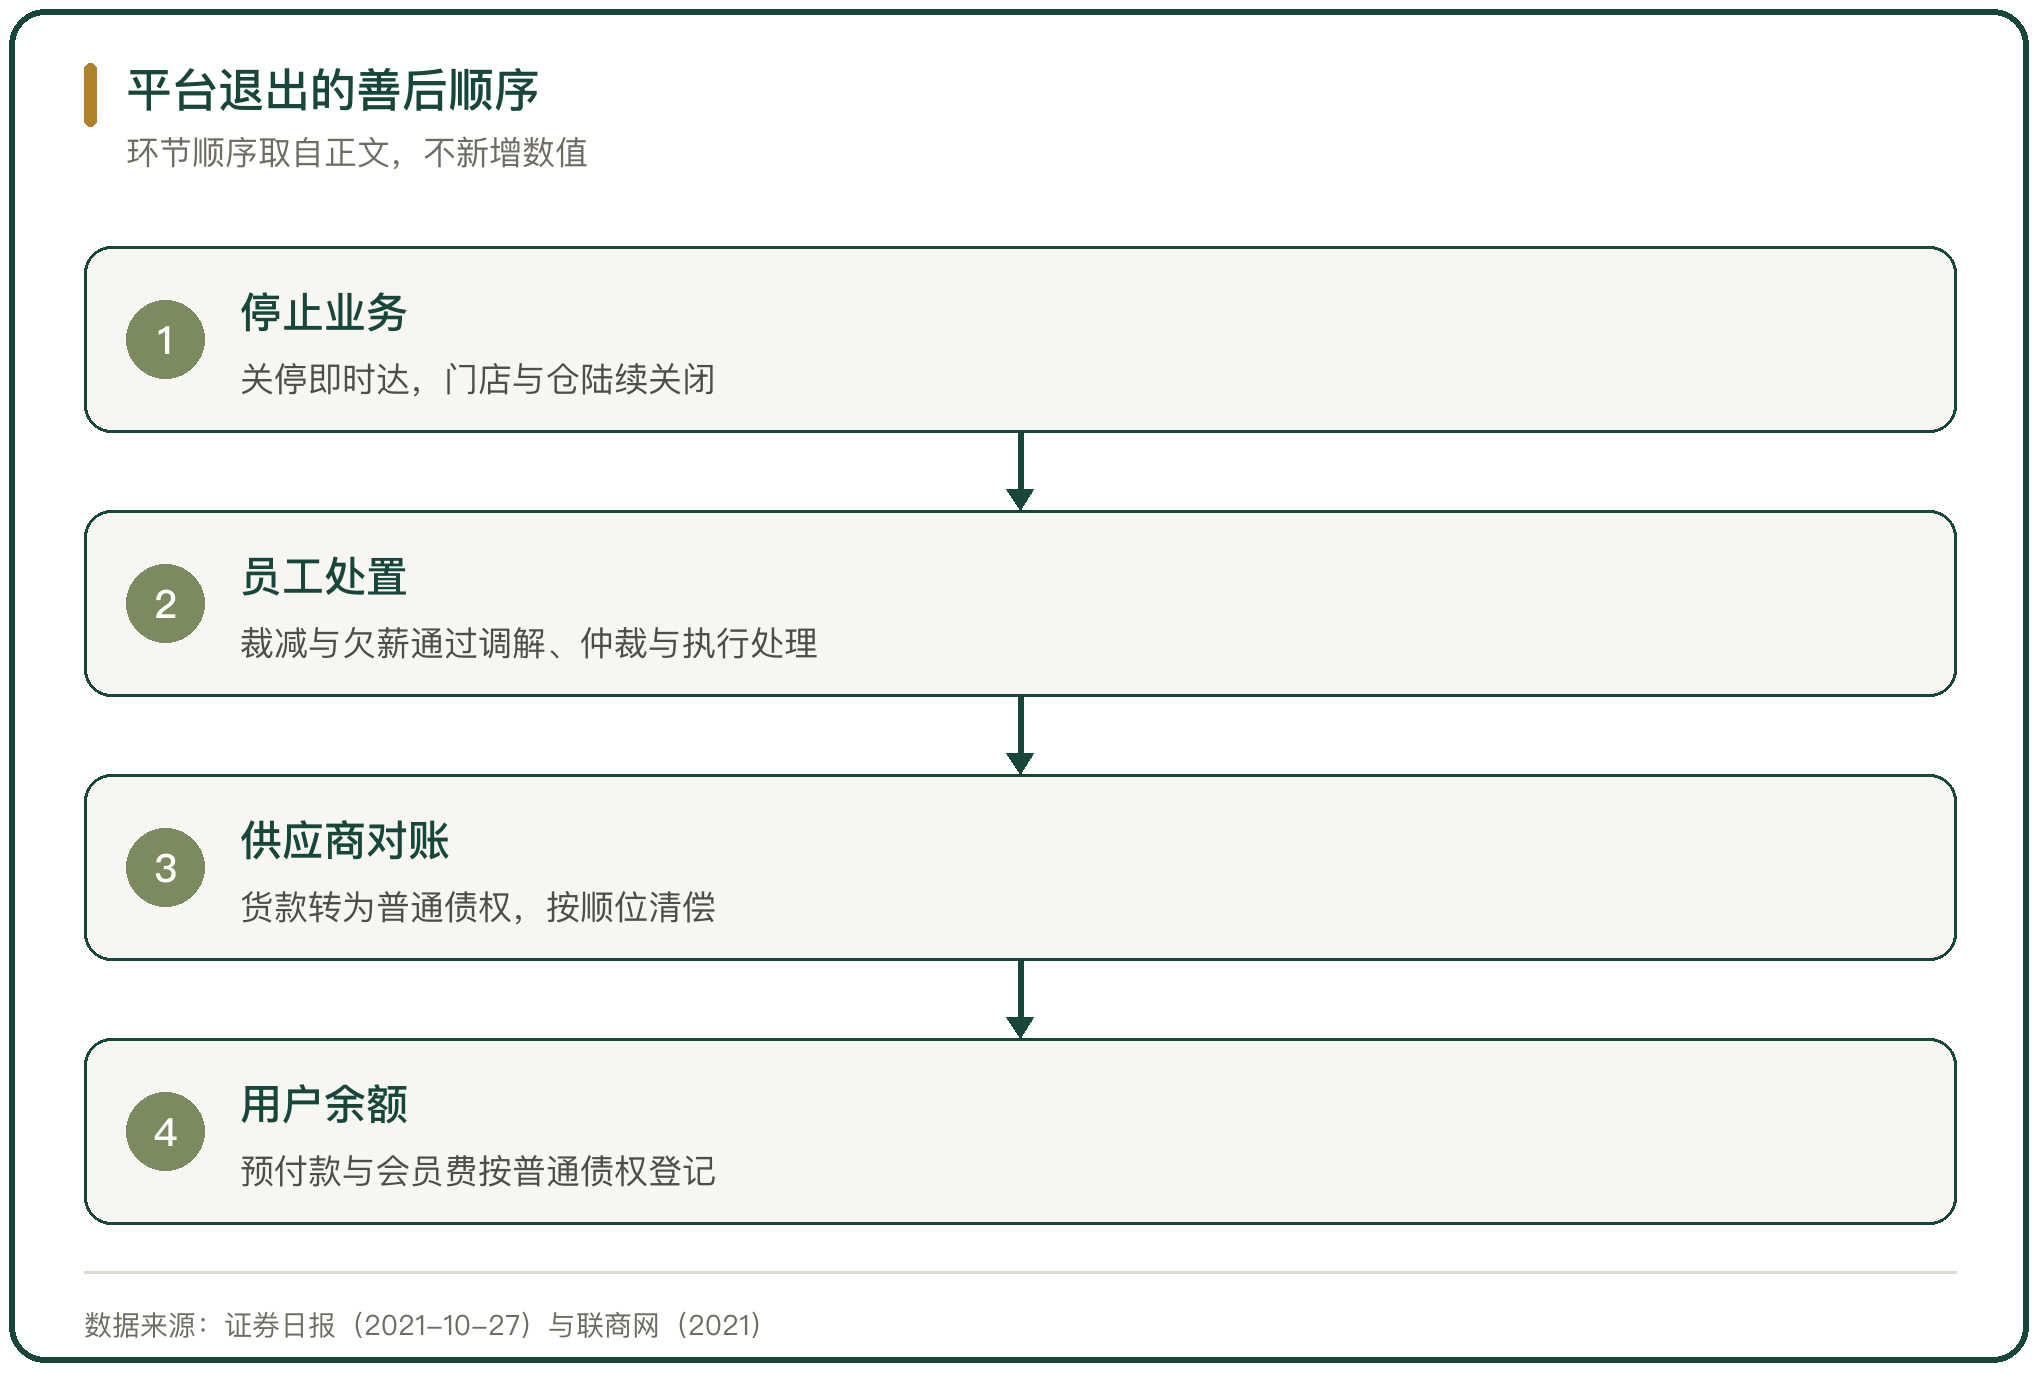
平台倒下时,两笔钱最难处理。一笔是用户的预付款与会员费,呆萝卜的破产重整案第一次债权人会议披露,截至 2020 年 1 月 31 日,其 App 上的余额高达 6326 多万元,覆盖用户 200 多万。另一笔是供应商的货款,同程生活 2021 年 7 月申请破产,仅供应商欠款就达 3.85 亿元(联商网,2021)。
两笔钱的清偿顺位不同。用户的预付款在多数情况下按普通债权处理,供应商的货款同为普通债权,排在职工工资与税款之后。
倒闭不是个别现象。联商网零售研究中心的统计口径下,2021 年主要有 137 家电商企业倒闭,呆萝卜与同程生活都在名单里。
八、每日优鲜的退市与债务处置
每日优鲜是这一轮里最完整的样本。2014 年至 2020 年间,公司累计融资 110 亿元,2021 年 6 月在纳斯达克上市,上市首日破发。
2018 年至 2020 年营业收入分别为 35.5 亿元、60 亿元与 61.3 亿元,净亏损分别为 22.32 亿元、29.09 亿元与 16.49 亿元,2021 年预计净亏损 37.37 亿元至 37.67 亿元,4 年累计亏损超过 100 亿元(中国经济网,2022-07-29)。
2022 年 7 月,公司关停极速达业务,全职员工从 2021 年末的 1925 人降至同年 11 月的 55 人;8 月,北京市消费者协会就消费者投诉约谈了每日优鲜。
债务处置拖成了长尾。公司此后多次收到纳斯达克退市相关通知,子公司持续出现被执行人与失信被执行人记录,供货商与员工的欠款通过诉讼与执行程序逐步处理,处置周期以年计。
九、模式演变留下的约束
三轮模式留下来的是三条约束。
成本结构决定模式的可持续性。即时配送的履约成本率长期在 25% 到 50% 之间,生鲜的毛利率覆盖不了这一段,模式要靠规模换效率,规模化之前必须先解决亏损。
资本周期决定企业能撑多久。2017 年后一级市场融资收紧,靠融资续命的平台先出问题;2025 年国内生鲜电商行业共发生 10 起投融资事件,融资总额约 3.1 亿元(网经社《2025年度中国网络零售市场数据报告》),资本对纯补贴模式的耐心已经用完。
需求侧决定规模的上限。2025 年生鲜电商交易规模 8426 亿元、同比增长 14.36%,用户规模 5.96 亿、同比增长 3.29%,增速从早期的 30% 以上降到十几个百分点,行业从增量扩张转入存量经营。



写点看法