

便利店生鲜的增长空间判断
关键词 便利店生鲜鲜食工厂配送半径单店来客数规范化纳税增长空间
一、便利店生鲜的门店与客群基数
便利店的门店总数还在涨。中国连锁经营协会《2026年中国便利店TOP100》的口径下,2025 年全国便利店百强企业门店总数达 20.8 万家,比上年净增约 1.1 万家,增幅 5.6%(中国新闻网,2026-01-23)。
客群这一端在收缩。2025 年过半便利店企业门店客流下降,一方面来自零食折扣店的线下分流,一方面来自购物行为持续向线上迁移。
门店基数与客群基数朝相反方向走,生鲜在这场反向运动里承担的是留客功能。门店越密,单店能分到的客流越少,生鲜要做的是把已经走进来的人留在店里。
二、鲜食工厂的配送半径
鲜食的配送半径决定门店能铺多远。一份便当的保质期通常只有几十个小时,扣掉生产与陈列的时间,可售时间更短,配送距离越远,留给销售的时间越少。
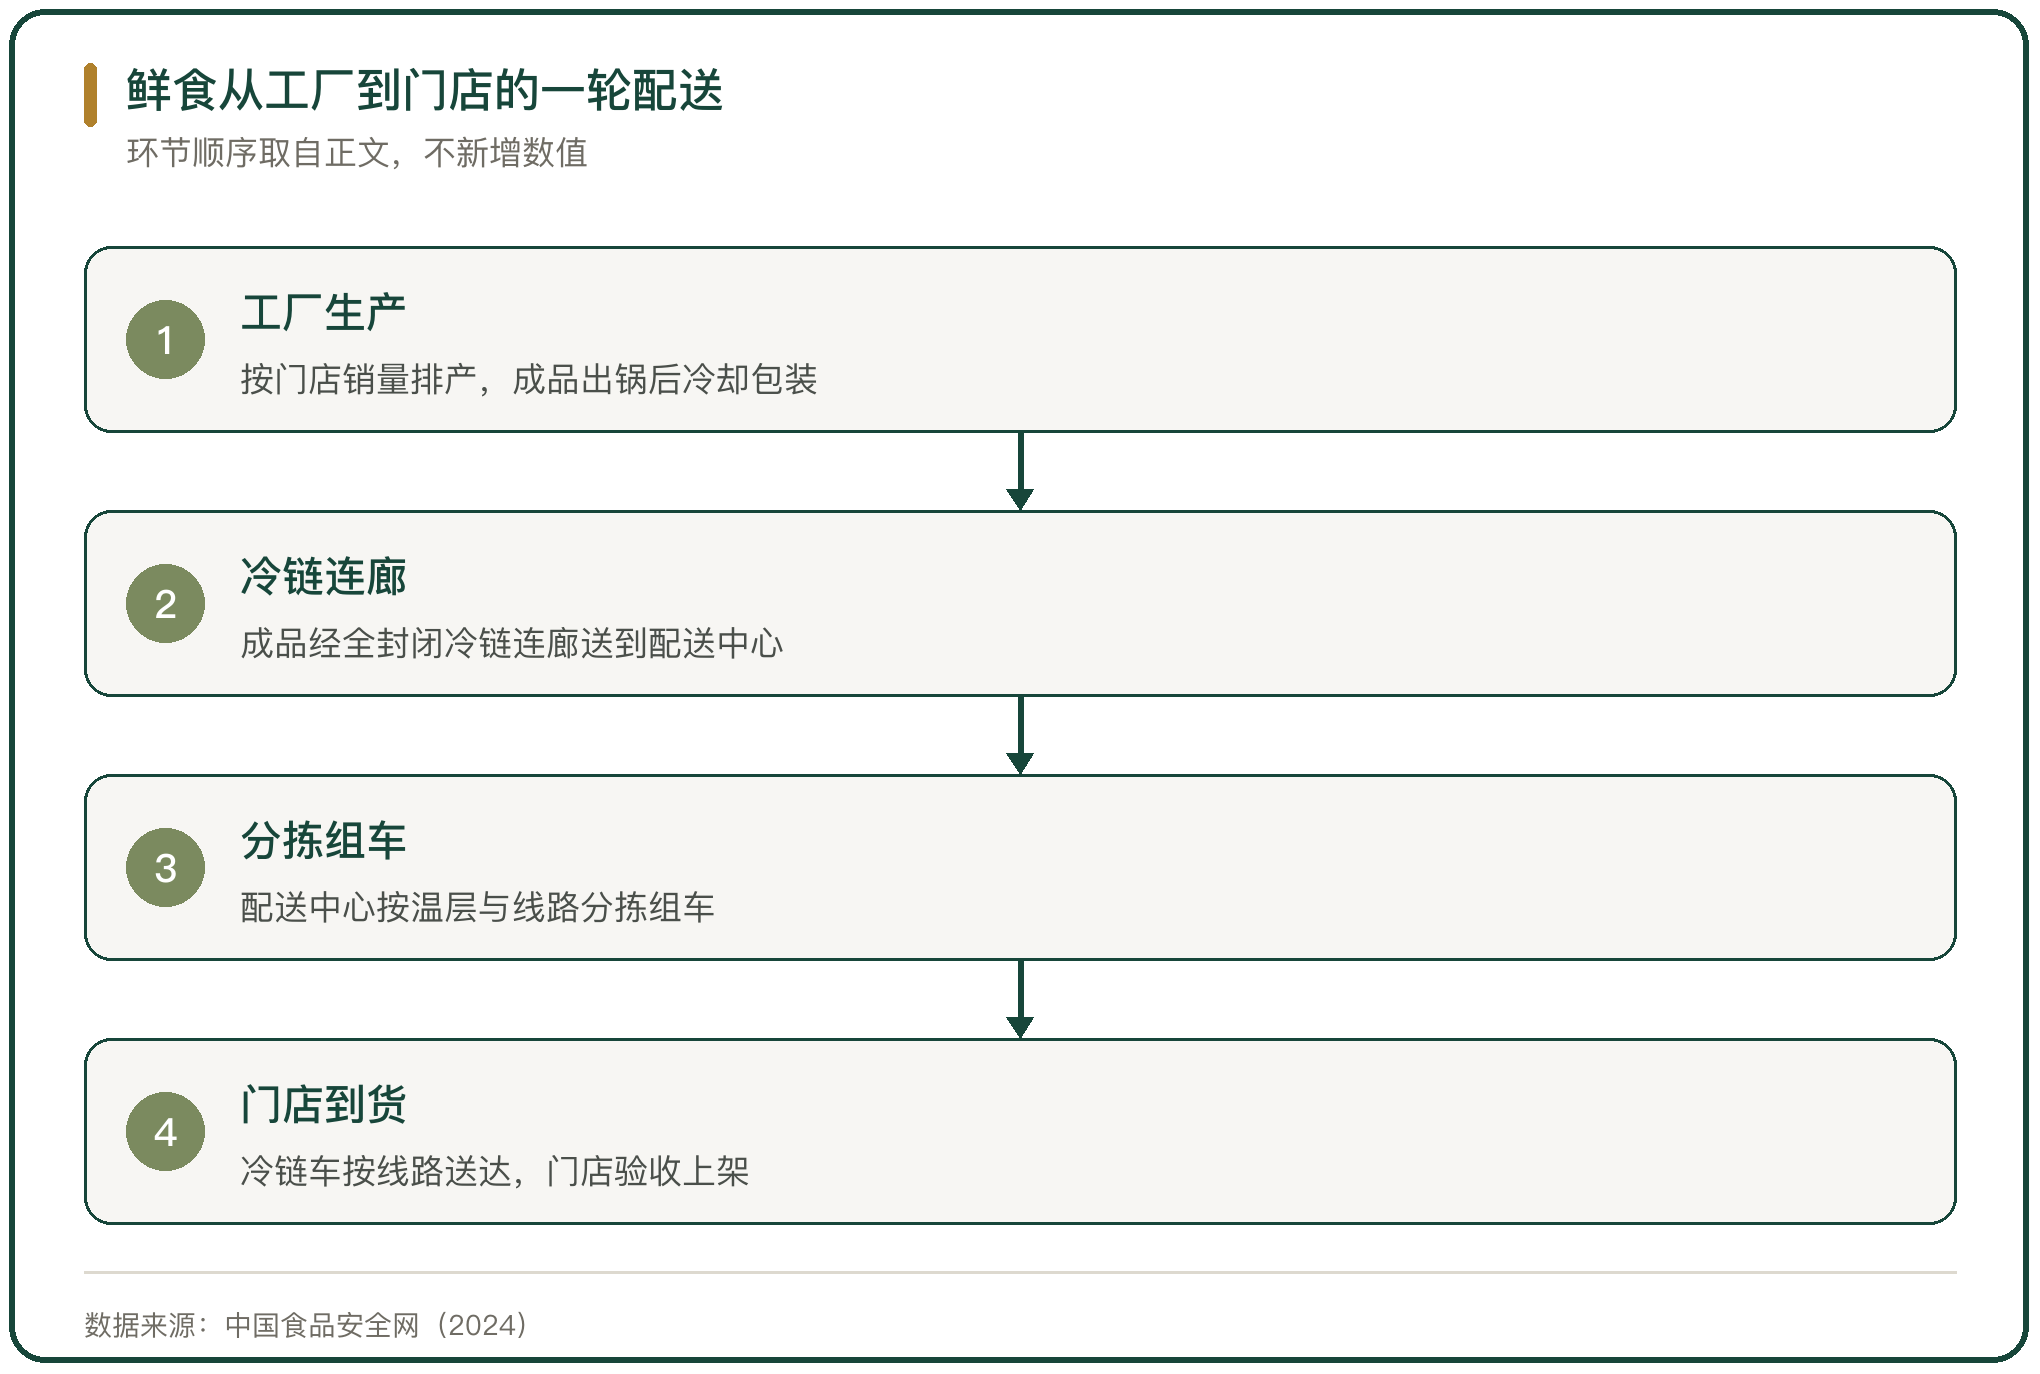
自建园区服务的是有半径的。见福依托占地 75 亩、累计投资 6 亿元的自建园区,把鲜食加工中心与冷链配送装在同一处,服务全国 3000 余家门店,成品经冷链连廊送到配送中心,再发往门店(中国食品安全网,2024)。
半径以外的门店要靠区域工厂或代工补,一座工厂覆盖一片商圈,门店密度不够的区域,鲜食的配送频次与新鲜度都上不去。
三、规范化纳税后的生鲜毛利
生鲜的毛利本来就薄,规范化纳税之后还要再让出一块。
按餐饮服务计税的门店,一般纳税人适应 6% 的销项税率;生鲜采购环节取得的农产品销售发票或者收购发票,进项抵扣受限于收购凭证与自产证明,链条短、凭据不全。
小规模纳税人这一端,月销售额越过 10 万元之后,适用 3% 征收率减按 1% 征收的口径,进项不得抵扣,采购环节的税全部进成本。
两条路径都会把生鲜的表观毛利往下压。票据链条补齐之后,能抵的进项多了,成本口径也同时变实,报表上的毛利未必升高,净额可能反而更薄。
四、食安风险对扩张速度的制约
生鲜与鲜食是食安风险集中的品类,风险通过扩张速度传导回来。
门店数量增长时,同一套品控标准要覆盖更多门店与更多批次,抽检频次、冷链温度记录、临期处置的执行都要跟上。执行跟不上,一次超范围经营或者一批超期商品就会变成行政处罚与门店停业。
处罚的执行口径还留有弹性。市场监管总局印发的首违不罚、轻微免罚清单里,未取得食品经营许可从事散装食品经营活动、散装熟食销售除外的,初次违法、及时改正且未发生食品安全事故的,可以不予处罚(国市监稽发〔2025〕10号)。
涉及热食制售与散装熟食的不在免罚范围内。踩到这一条的门店,扩张节奏会被单店处理拖住。
五、便利店与社区生鲜店的成本结构差
同样的生鲜,两种门店的成本结构不同。
便利店是高成本模型,面积小、坪效要求高,人工密集、人效要求高,单品少、每个品类都要能赚钱。社区生鲜店用更大的面积与更多的人力换品类宽度与生鲜的专业度。
罗森在东京都小平市开出的 L MiniMart,面积 250 平方米、单品约 2800 个,生鲜区扩大 1.3 倍,门店直接对标社区超市,前端是超市、后端是便利店的供应链(第一财经商业数据中心,2026)。
两套模型的差异落在人效上。一家 80 平方米的便利店 3 个人可以维持运营,加上生鲜可能要 5 至 6 人,人工接近翻倍,生鲜的毛利却只有鲜食的一半。
六、单店营收与来客数的赛跑
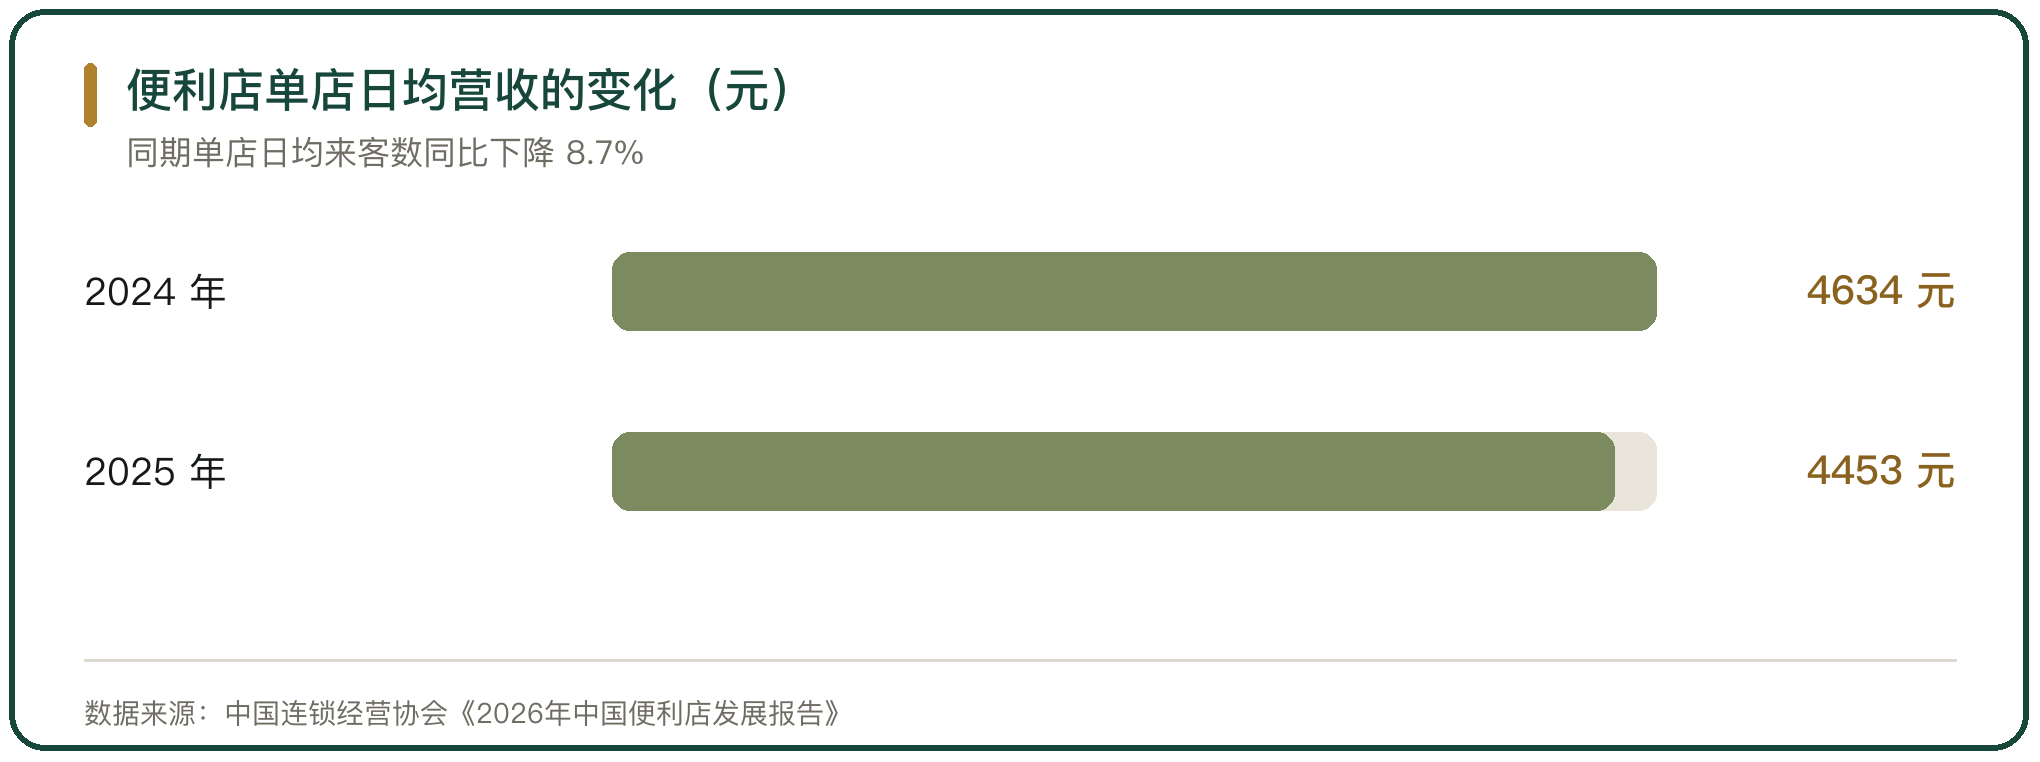
2025 年的单店数据两头都在往下走。中国连锁经营协会的调研口径下,样本企业单店日均营收从 2024 年的 4634 元降到 2025 年的 4453 元,降幅 3.9%,单店日均来客数同比下降 8.7%(中国连锁经营协会《2026年中国便利店发展报告》)。
营收的降幅小于来客数的降幅,说明客单价在往上补。生鲜与鲜食在这个补位里分工不同:生鲜拉频次,鲜食拉客单价。
来客数下跌的速度一旦超过客单价上涨的速度,单店营收就会被拉下来。生鲜在这里是防守动作,用来减慢来客数下滑的斜率,不是拿来提客单价的品类。
七、即时零售对门店生鲜的分流
即时零售把便利的定义换了一次。过去门店卖的是距离,下楼就能买;即时零售卖的是时间,手机上点一下十几分钟送到家。
对生鲜而言,即时零售的分流更直接。生鲜的即时性需求与即时零售的履约场景高度重合,一部分原本要走下楼买菜的场景被改到了线上。
社区便利店在这个变化里也有位置。门店就是天然的即时零售前置点,线上订单可以由门店发货,把到店与到家并到同一套库存上,缺的是一套能同时管两端的库存与临期规则。
八、生鲜在便利店里的位置
生鲜在便利店里的角色是补充品类,不是主力品类。
能进门店的是包装菜、蛋品与耐放水果,活鲜与低温肉进不来,门店的生鲜结构就停在这个范围里。
商务部的一刻钟便民生活圈口径下,截至 2025 年 12 月底,试点地区已建成 8132 个便民生活圈,涉及商业网点 195.4 万个,服务社区居民 1.68 亿人(中国政府网,2026-01-20),这些网点里的生鲜需求由菜市场、社区生鲜店与便利店共同承接。
生鲜的位置定在补足到店频次上。门店的主业仍是饮用水、饮料、烟酒与零食,生鲜做的是把傍晚那一段需求留在店里。
九、增长空间的判断
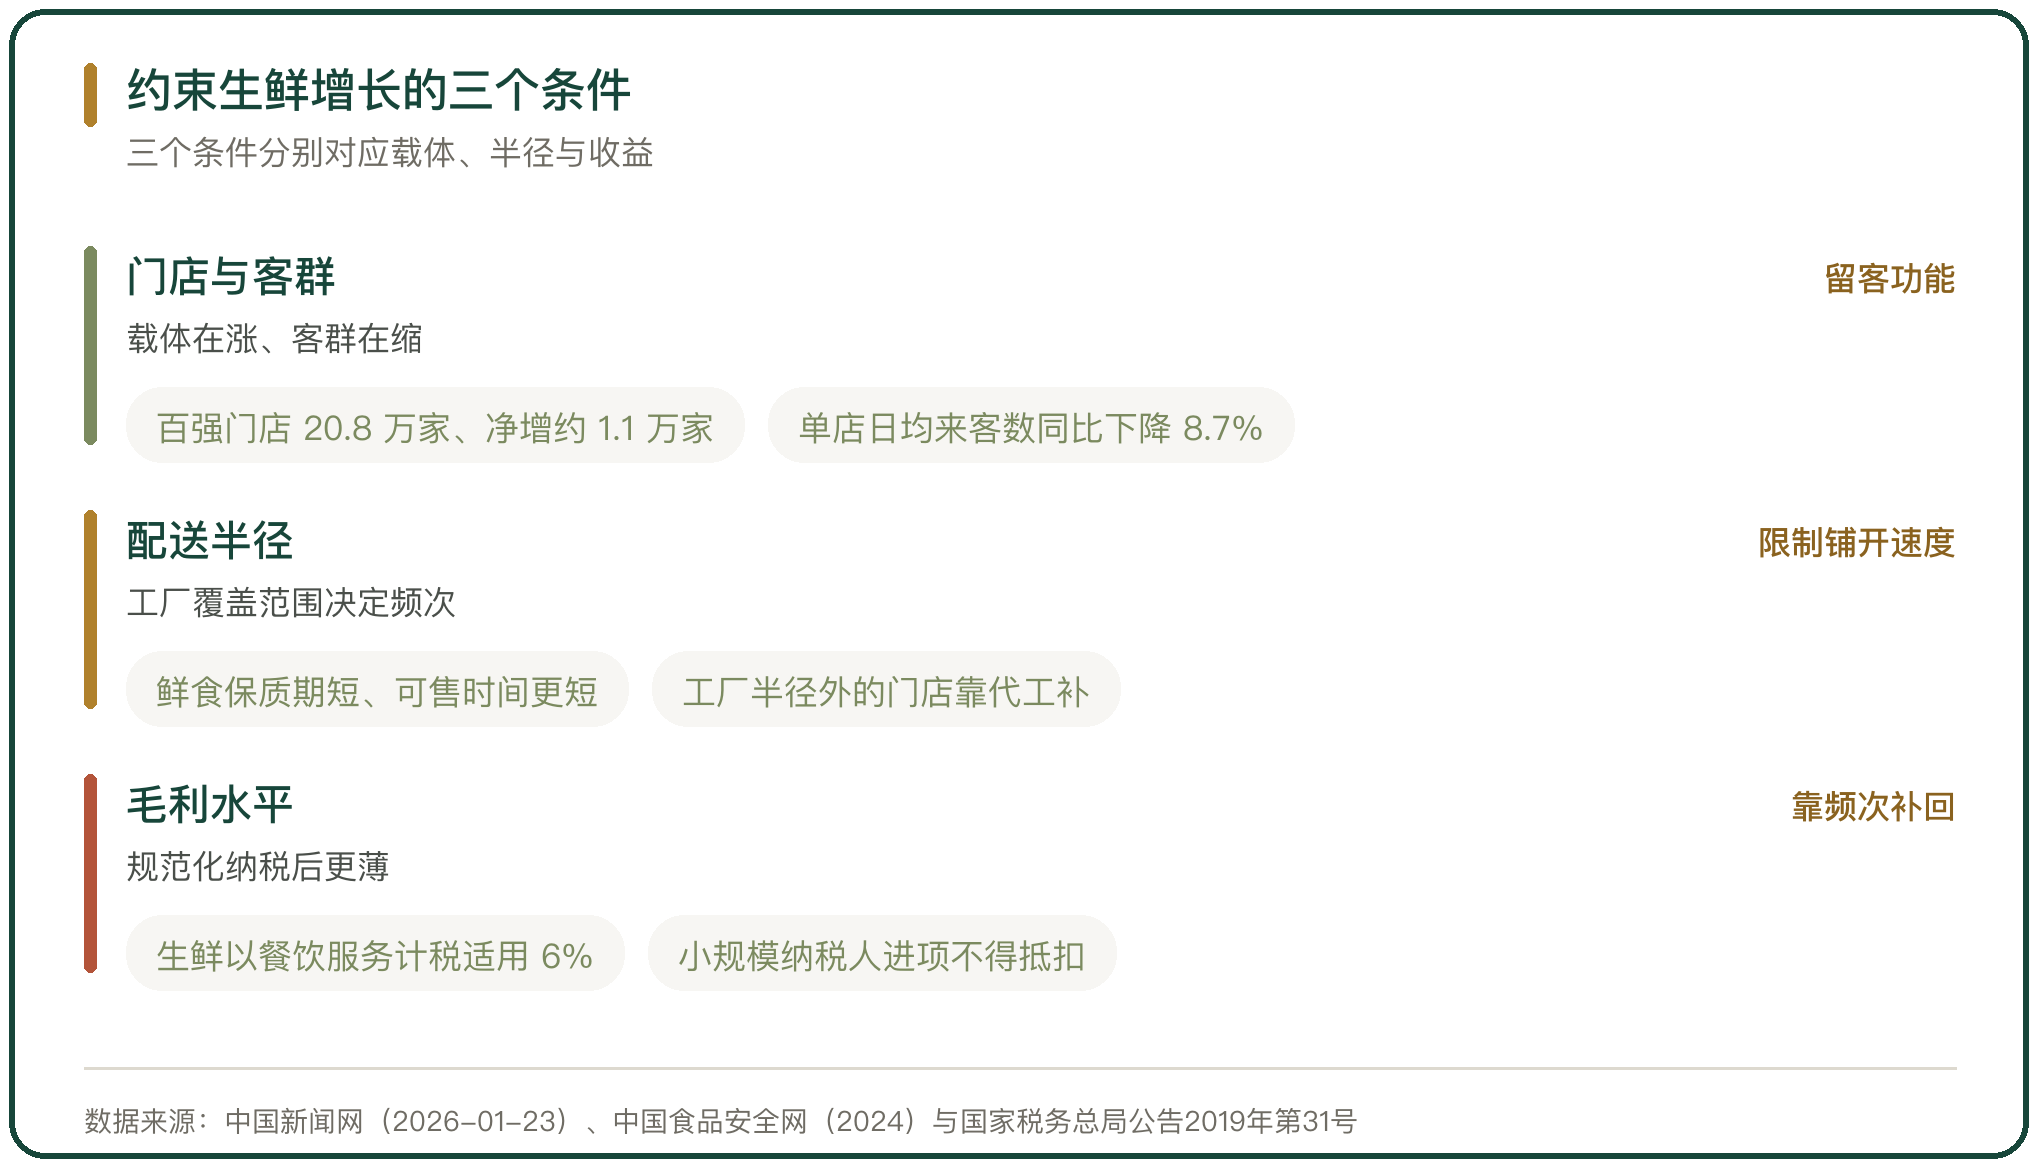
便利店生鲜的增长空间,由门店基数、配送半径与毛利水平共同决定。
门店基数在涨,2025 年便利店百强门店总数 20.8 万家、净增约 1.1 万家,为生鲜提供了铺设的载体;客群基数在缩,单店日均来客数同比下降 8.7%,生鲜能拿到的是被分流之后剩下的需求。
配送半径给生鲜划了范围。鲜食工厂与冷链配送中心服务半径内的门店密度够,鲜食与生鲜的配送频次就上得去;半径以外的门店只能靠区域工厂或代工补。
毛利水平决定了生鲜能铺多快。生鲜的表观毛利低于鲜食,规范化纳税之后采购环节的税进入成本,门店要靠频次与客单价把这一段补回来。三条线一起,便利店生鲜的规模会跟着门店密度走,涨得快的是有工厂覆盖的城市,慢的是半径以外的门店。



写点看法