

粮食进口的结构与来源国
一、粮食进口的总量与结构
2025 年中国累计进口粮食 14056.3 万吨,同比减少 10.8%,进口金额 4272 亿元人民币,同比减少 12.9%(中华人民共和国海关总署)。
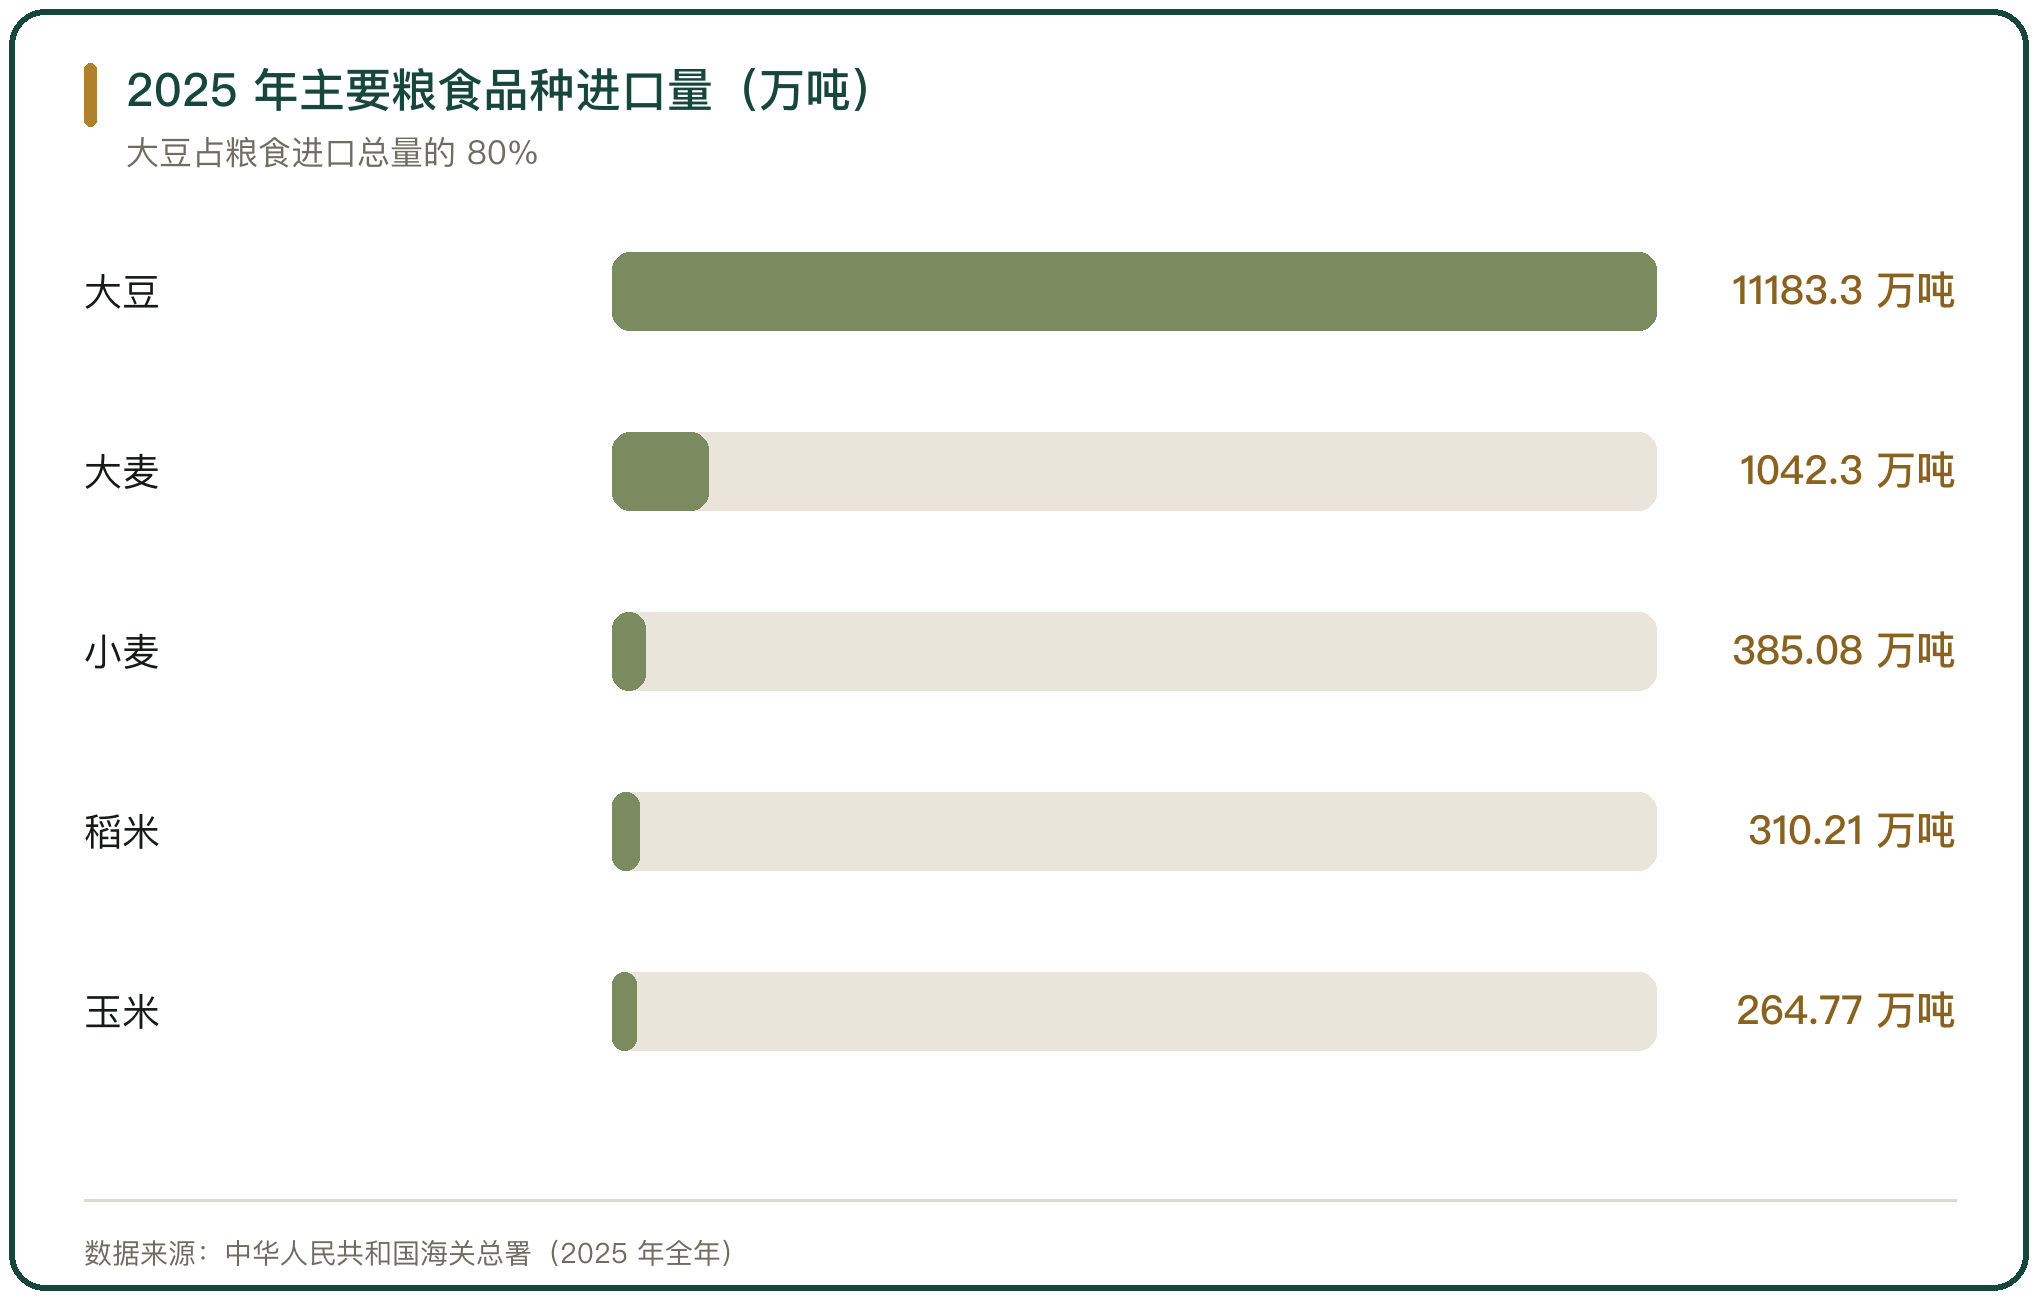
结构上大豆占主要比重,进口量 11183.3 万吨,占粮食进口总量的 80%。谷物进口回落,小麦 385.08 万吨、玉米 264.77 万吨、稻米 310.21 万吨。
与 2024 年相比,2025 年粮食进口量减少 1696.2 万吨。2024 年中国粮食进口量为 15752.5 万吨(中华人民共和国海关总署)。
二、大豆在进口结构中的位置
大豆是进口量最大的农产品,2025 年进口 11183.3 万吨,同比增长 6.5%,进口金额 504.09 亿美元,同比下降 4.6%,呈现量增价减(中国植物油行业协会)。
大豆的进口需求来自压榨。国内压榨产能对豆粕与豆油的需求稳定,采购来源随压榨利润与产地价格调整。2025 年 5 至 9 月连续 5 个月进口量超过 1000 万吨。
进口单价随国际市场价格变化。2025 年大豆进口量同比增长 6.5%,进口金额同比下降 4.6%,量增价减的差额来自单价下行(中华人民共和国海关总署)。
三、大豆来源从美国向巴西转移
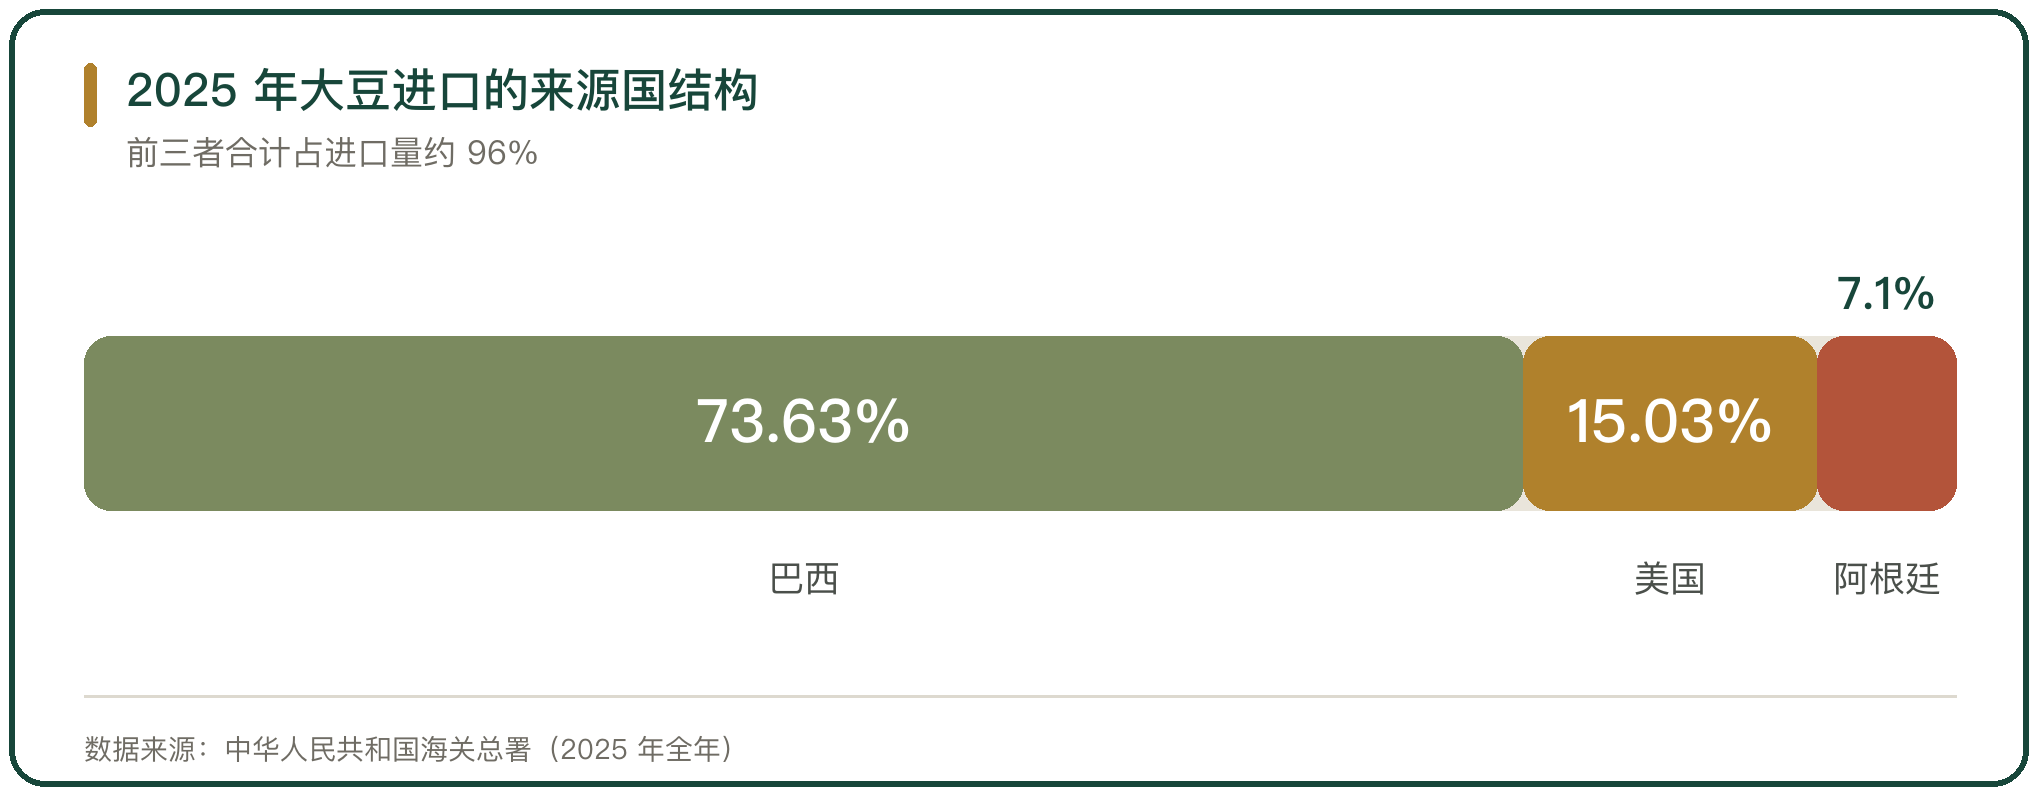
大豆进口来源的份额在 2025 年发生明显变化。自巴西进口 8232.82 万吨,占进口量的 73.63%,同比增长 10.3%;自美国进口 1680.1 万吨,占 15.03%,同比下降 24%;自阿根廷进口 789 万吨,同比增长 92.4%(中华人民共和国海关总署)。
巴西全年出口大豆接近 1.1 亿吨,其中 80% 出口至中国(中国植物油行业协会)。美国对华供应受价格、关税与贸易政策影响,2025 年 5 月之后中国一度停止采购美豆,10 月底重启采购。
四、谷物进口的回落
谷物进口在 2025 年整体回落。小麦进口 385.08 万吨,同比减少 65.02%;玉米进口 264.77 万吨,同比减少 80.76%;大麦进口 1042.3 万吨,同比减少 26.8%;高粱进口 454.43 万吨,同比减少 47.51%(中华人民共和国海关总署)。
回落的原因在国内供应的恢复与国际价差的变化。当国内玉米价格低于进口到岸价时,进口需求下降。稻米是例外,2025 年进口 310.21 万吨,同比增长 90.89%。
进口需求的开关是价差。国内玉米价格低于进口到岸价时,饲料企业与加工企业转向国内采购,进口询盘减少;价差反向时,进口量回升。
五、玉米进口的来源变化
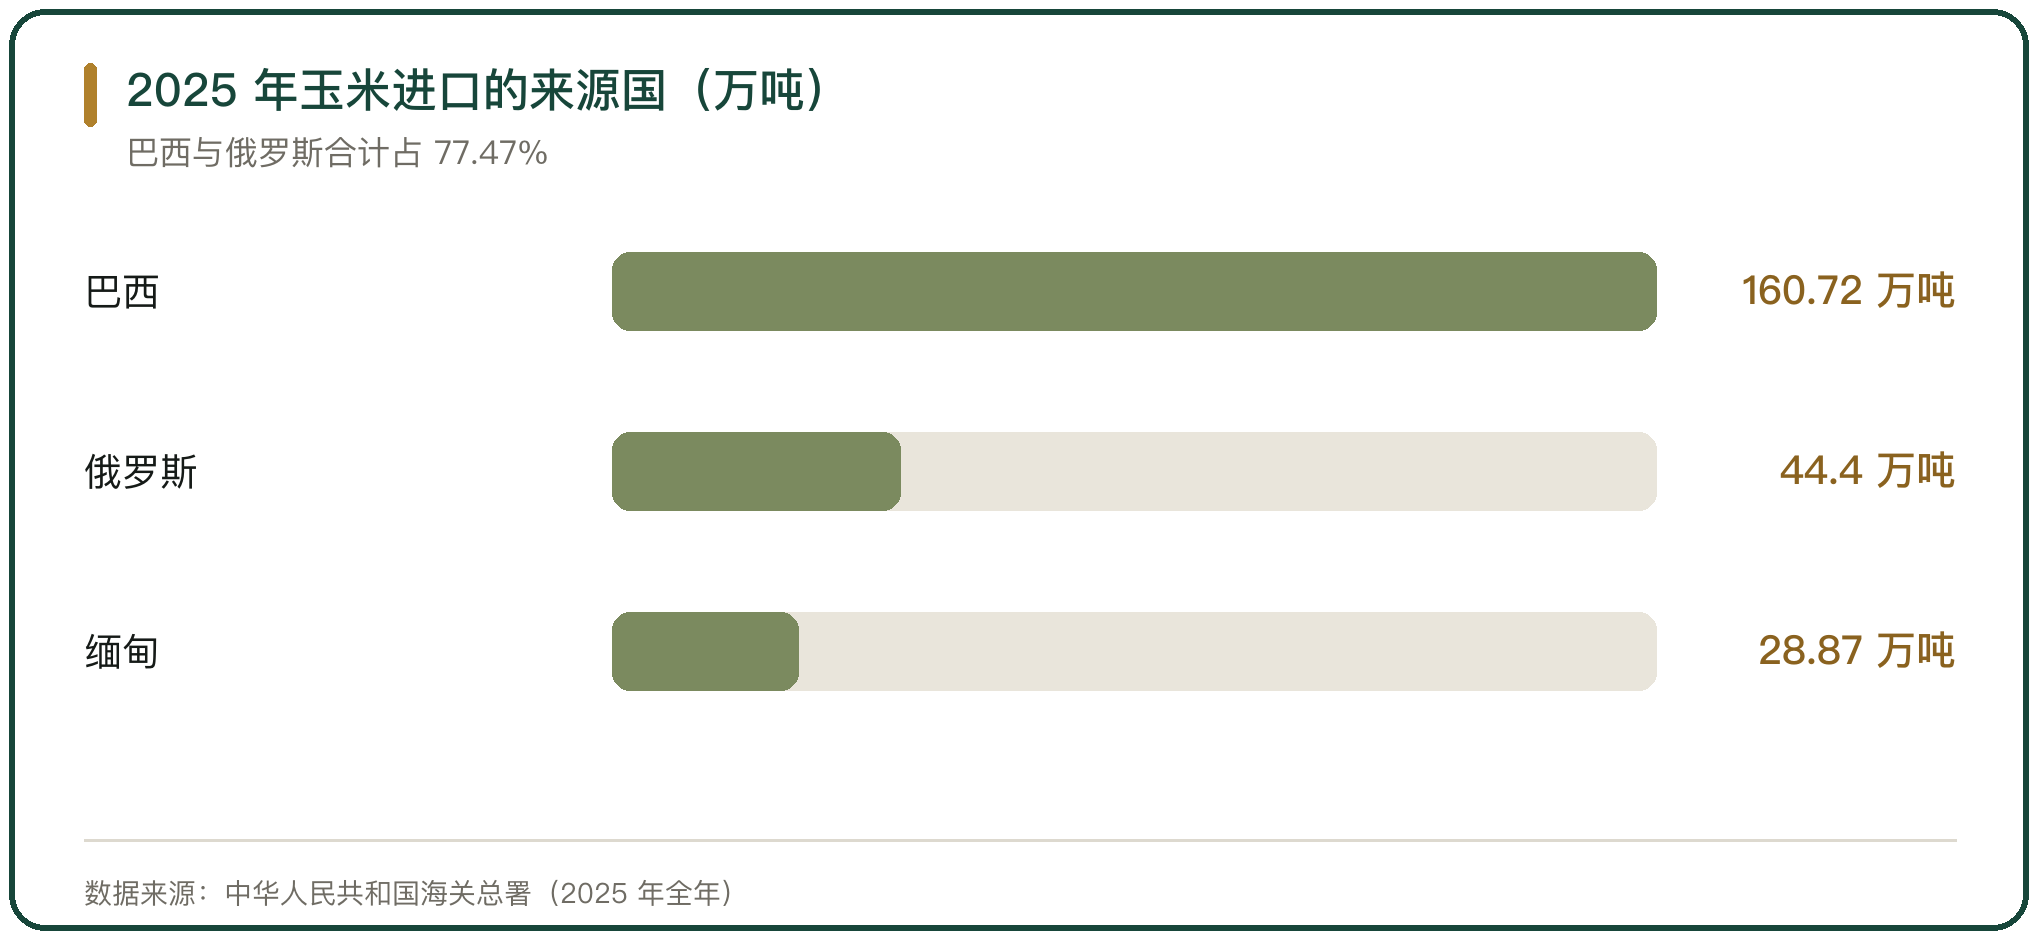
玉米进口的来源集中在南美与周边地区。2025 年自巴西进口 160.72 万吨,占 60.7%;自俄罗斯进口 44.4 万吨,占 16.77%;自缅甸进口 28.87 万吨,占 10.9%(中华人民共和国海关总署)。
玉米进口的总量在 2025 年收缩到 264.77 万吨,来源向到岸成本更低的产地集中,巴西与俄罗斯两国合计占 77.47%。
六、小麦与稻米的来源国
小麦进口的来源集中在加拿大与澳大利亚。2025 年自加拿大进口 271.26 万吨,占 70.44%;自澳大利亚进口 102.06 万吨,占 26.5%(中华人民共和国海关总署)。
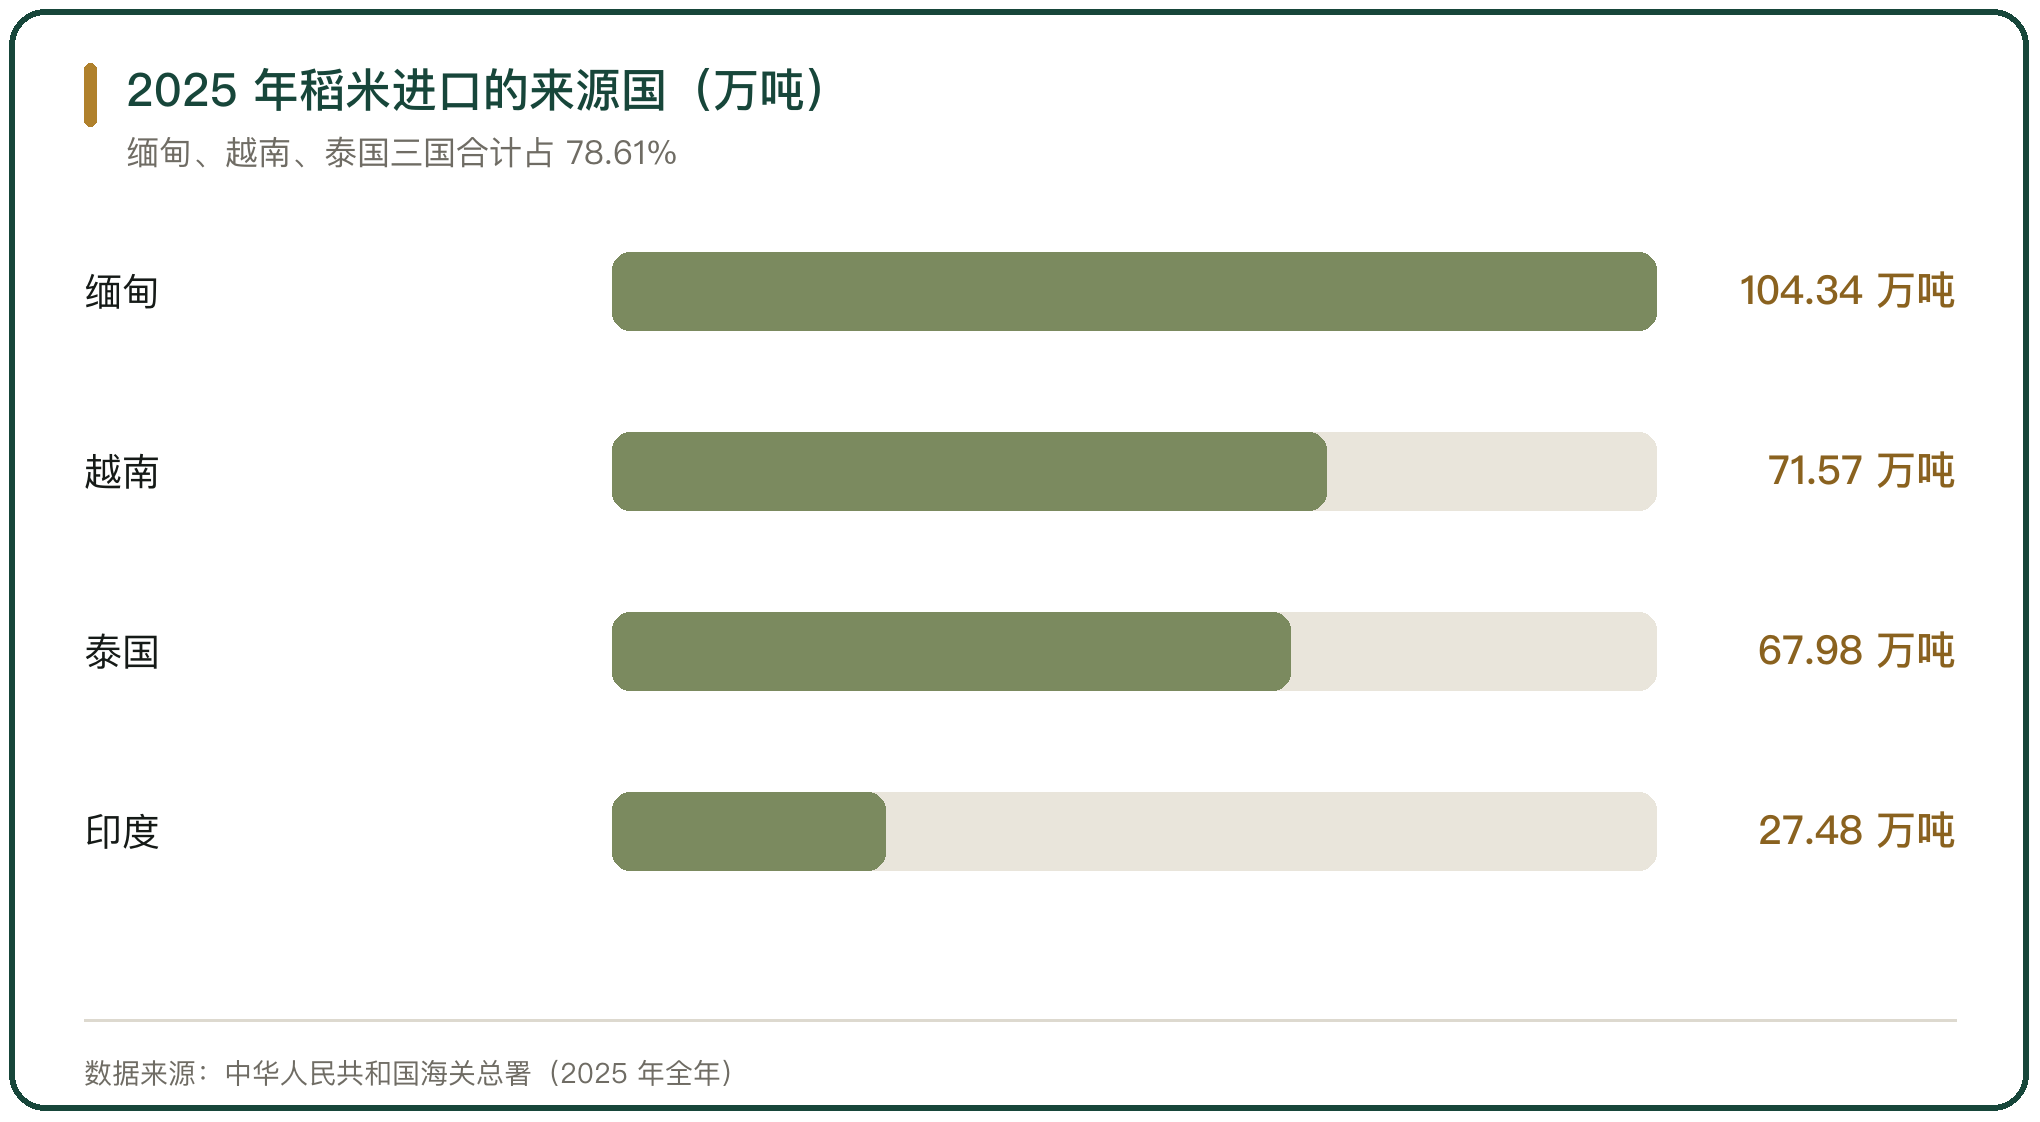
稻米的来源分散在东南亚与南亚。2025 年自缅甸进口 104.34 万吨,占 33.63%;自越南进口 71.57 万吨,占 23.07%;自泰国进口 67.98 万吨,占 21.91%;自印度进口 27.48 万吨,占 8.86%。
七、大麦与高粱的进口
大麦与高粱是饲料与酿造的原料,来源高度集中。2025 年大麦进口 1042.3 万吨,自澳大利亚进口 592.31 万吨,占 56.83%;自加拿大进口 154.21 万吨,占 14.79%;自法国进口 88.3 万吨,占 8.47%。
高粱进口 454.43 万吨,自澳大利亚进口 220.81 万吨,占 48.59%;自阿根廷进口 152.59 万吨,占 33.58%。两国合计占 82.17%。
菜籽的进口结构在 2025 年变化更大。全年进口菜籽 250 万吨,同比减少 60.88%,其中加拿大菜籽 238.2 万吨、同比减少 61.09%;2025 年 11 月起恢复澳大利亚菜籽进口(中国植物油行业协会)。
八、关税配额的分配机制
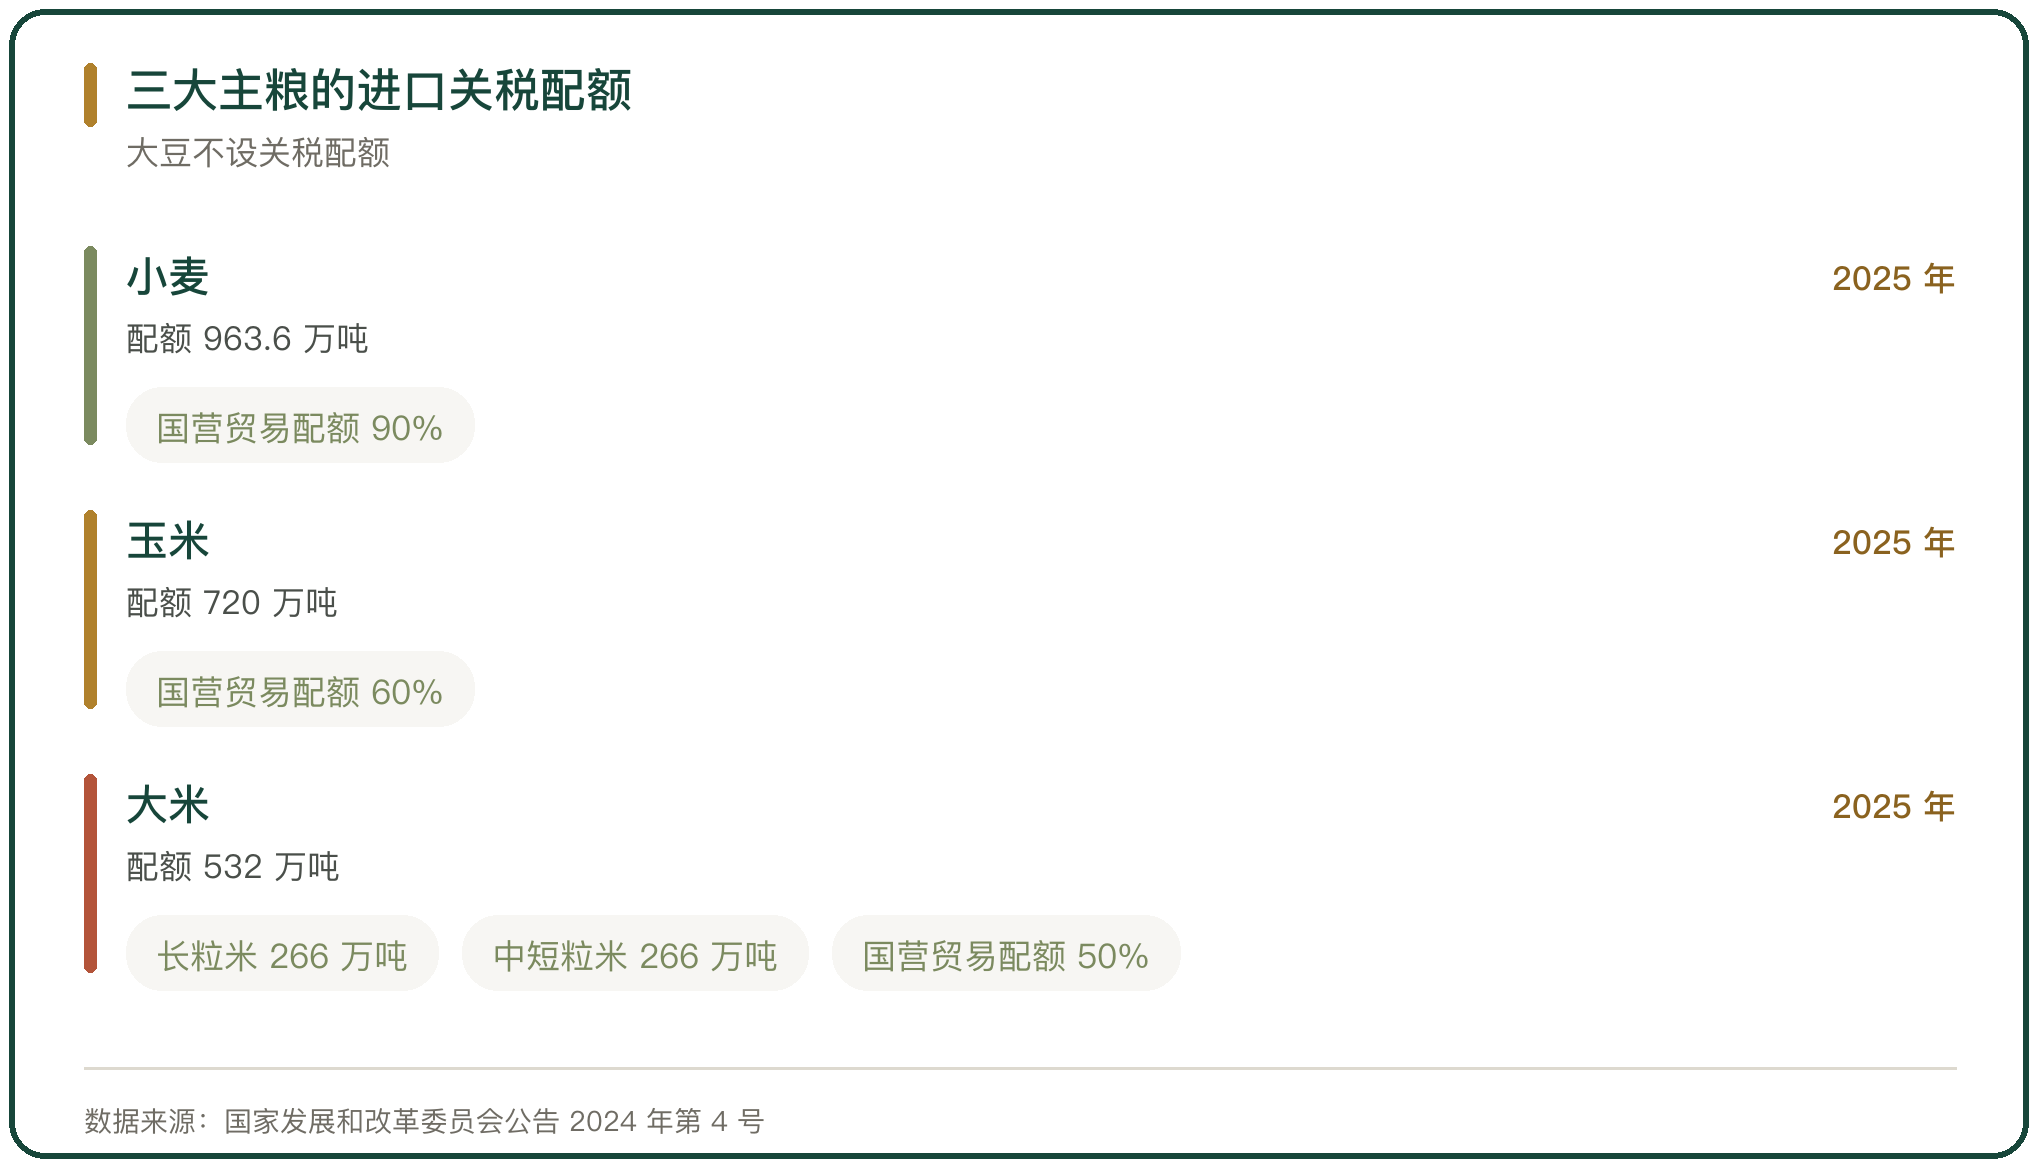
小麦、玉米、大米实行进口关税配额管理。2025 年粮食进口关税配额总量为小麦 963.6 万吨(其中 90% 为国营贸易配额)、玉米 720 万吨(60% 为国营贸易配额)、大米 532 万吨(长粒米 266 万吨、中短粒米 266 万吨,50% 为国营贸易配额)(国家发展和改革委员会公告 2024 年第 4 号)。
配额依据《农产品进口关税配额管理暂行办法》分配,申请企业须有加工能力或上一年度进口实绩。大豆不设关税配额,实行单一关税。
分配先照顾有进口实绩的企业,剩余部分再给无进口实绩但具备加工能力的企业。分到国营贸易配额的企业须通过国营贸易企业代理进口,当年 8 月 15 日前未签订进口合同的可以委托有贸易权的企业进口(国家发展和改革委员会公告 2024 年第 4 号)。
九、来源集中带来的供应与价格影响
进口来源的份额集中在少数国家,供应风险也随之集中。2025 年 1 至 11 月,巴西在中国农产品进口市场占 25%,居首位;美国占 8.2%,同比下降 36.4%(中国经济网)。
巴西大豆减产会先抬升当地出口升贴水,再推高中国进口到岸成本。阿根廷是全球第三大大豆生产国,但大豆更多用于国内压榨,增产不能等量转化为原豆出口(中国金融信息网)。
产地的季节差异限制了替代速度。巴西新豆在每年第 1 季度集中上市,美国大豆在北半球秋季收获后获得季节性优势。如果巴西的出口余量下降,中国需要延长美国大豆的采购窗口或增加阿根廷采购,南北美之间的贸易流随之调整(中国金融信息网)。
十、粮食进口结构的判断
粮食进口的结构在 2025 年呈现两个方向。大豆进口量创下新高,来源向巴西集中;谷物进口整体回落,玉米与小麦降幅超过 60%。
采购来源的调整空间取决于替代国的可出口增量。美国是巴西以外的主要大豆来源,但供应受价格与贸易政策影响;阿根廷的增产更多进入国内压榨。小麦与大麦的来源集中在加拿大与澳大利亚,稻米的来源分散在缅甸、越南、泰国与印度。关税配额把小麦、玉米、大米的进口规模限定在配额数量以内,配额外的税率明显抬高。
进口规模的调节同时依靠配额与贸易救济。配额决定配额内税率适用的数量,贸易救济措施针对特定品种与来源国。两个工具叠加,进口的品种结构与来源结构会被同时影响。



写点看法