

农批市场的规划建设与选址要点
关键词 农批市场选址建设用地指标容积率控制商服用地市场规划过剩辐射半径
一、用地性质是商服用地,地价参照工业
农批市场的用地性质,规划口径上属于商业服务业设施用地。
上海市规划和自然资源局 2022 年在对市人大代表建议的答复中明确,以批发为主的市场用地属于商业服务业设施用地,依据是城市用地分类与规划建设用地标准。
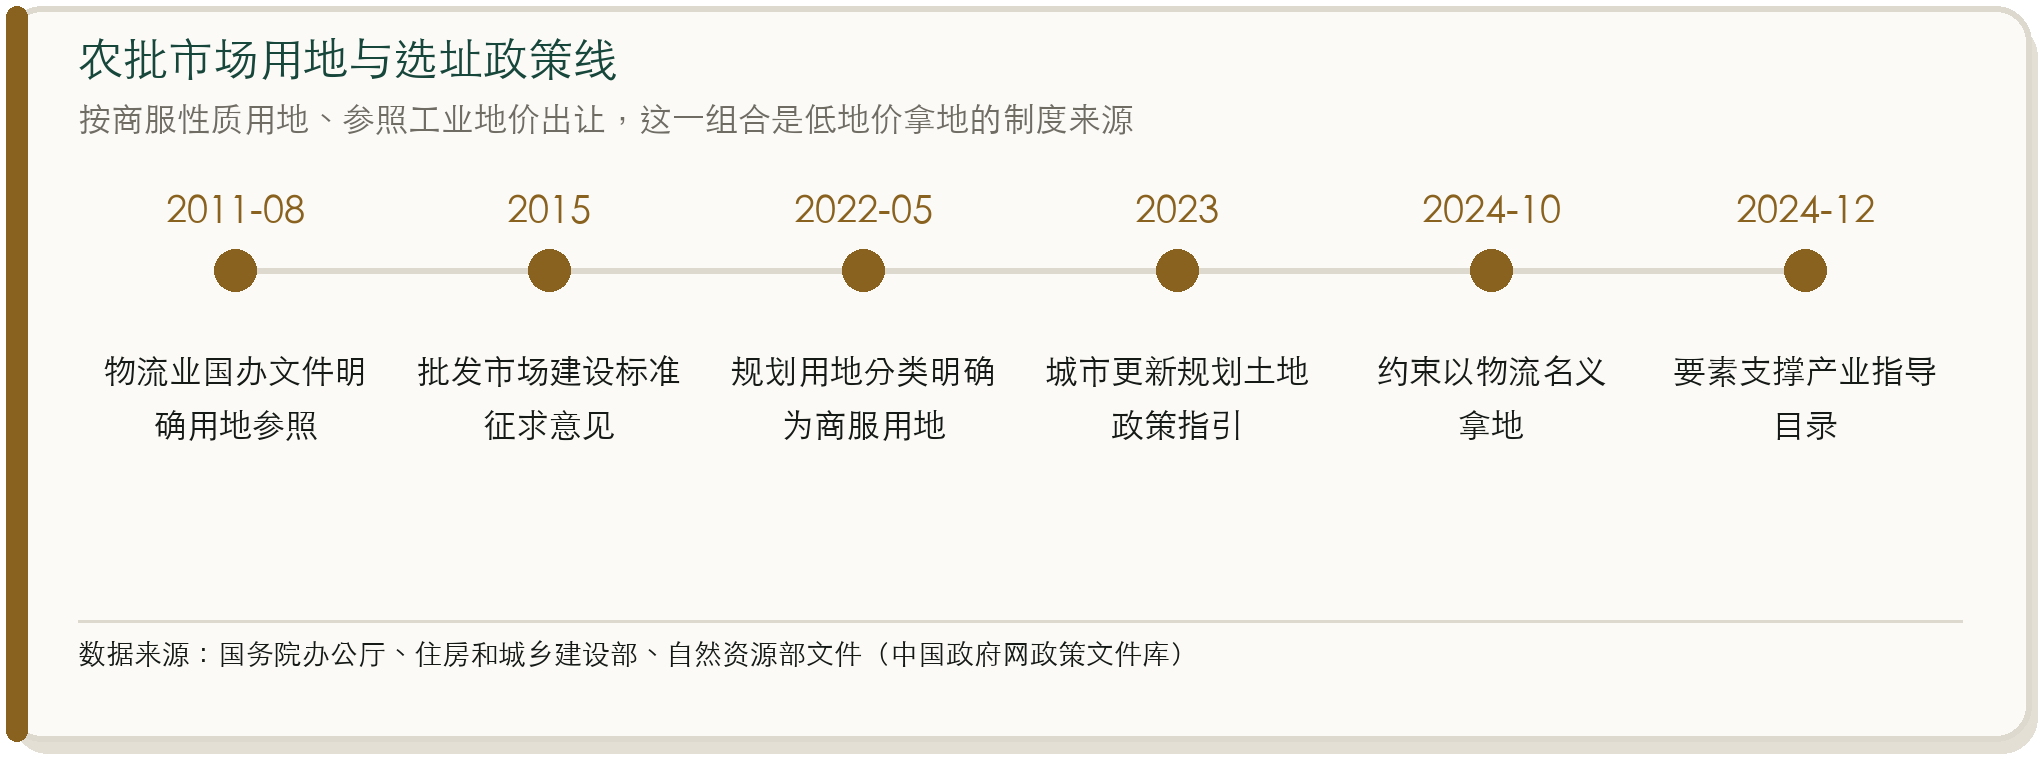
地价的算法却是另一套。《国务院办公厅关于促进物流业健康发展政策措施的意见》和自然资源部 2024 年 10 月的通知都写明,农产品批发市场含交易设施和必要的附属设施,作为经营性商业用地,出让底价可以参考所在区域工业用地地价水平、基准地价等确定。
商服性质加工业地价,这个组合是低地价拿地的制度来源。用地性质决定了建成之后能做商业,地价水平决定了拿地成本低。
同一份自然资源部文件里还有一句约束,要严格控制商贸园区、批发交易市场、商场等被冠以物流园区,或者以物流项目名义拿地建设,防止土地闲置浪费。约束正是冲着这个组合来的。
对投资方的实际含义是,拿地逻辑和建筑逻辑要分开看。低地价决定了项目算得过来,但用地性质决定了建成后存在变更为商业的可能,这个可能性本身就是风险。
二、建多大有控制指标
农批市场的规模不是拍脑袋定的,建设标准给了控制指标。
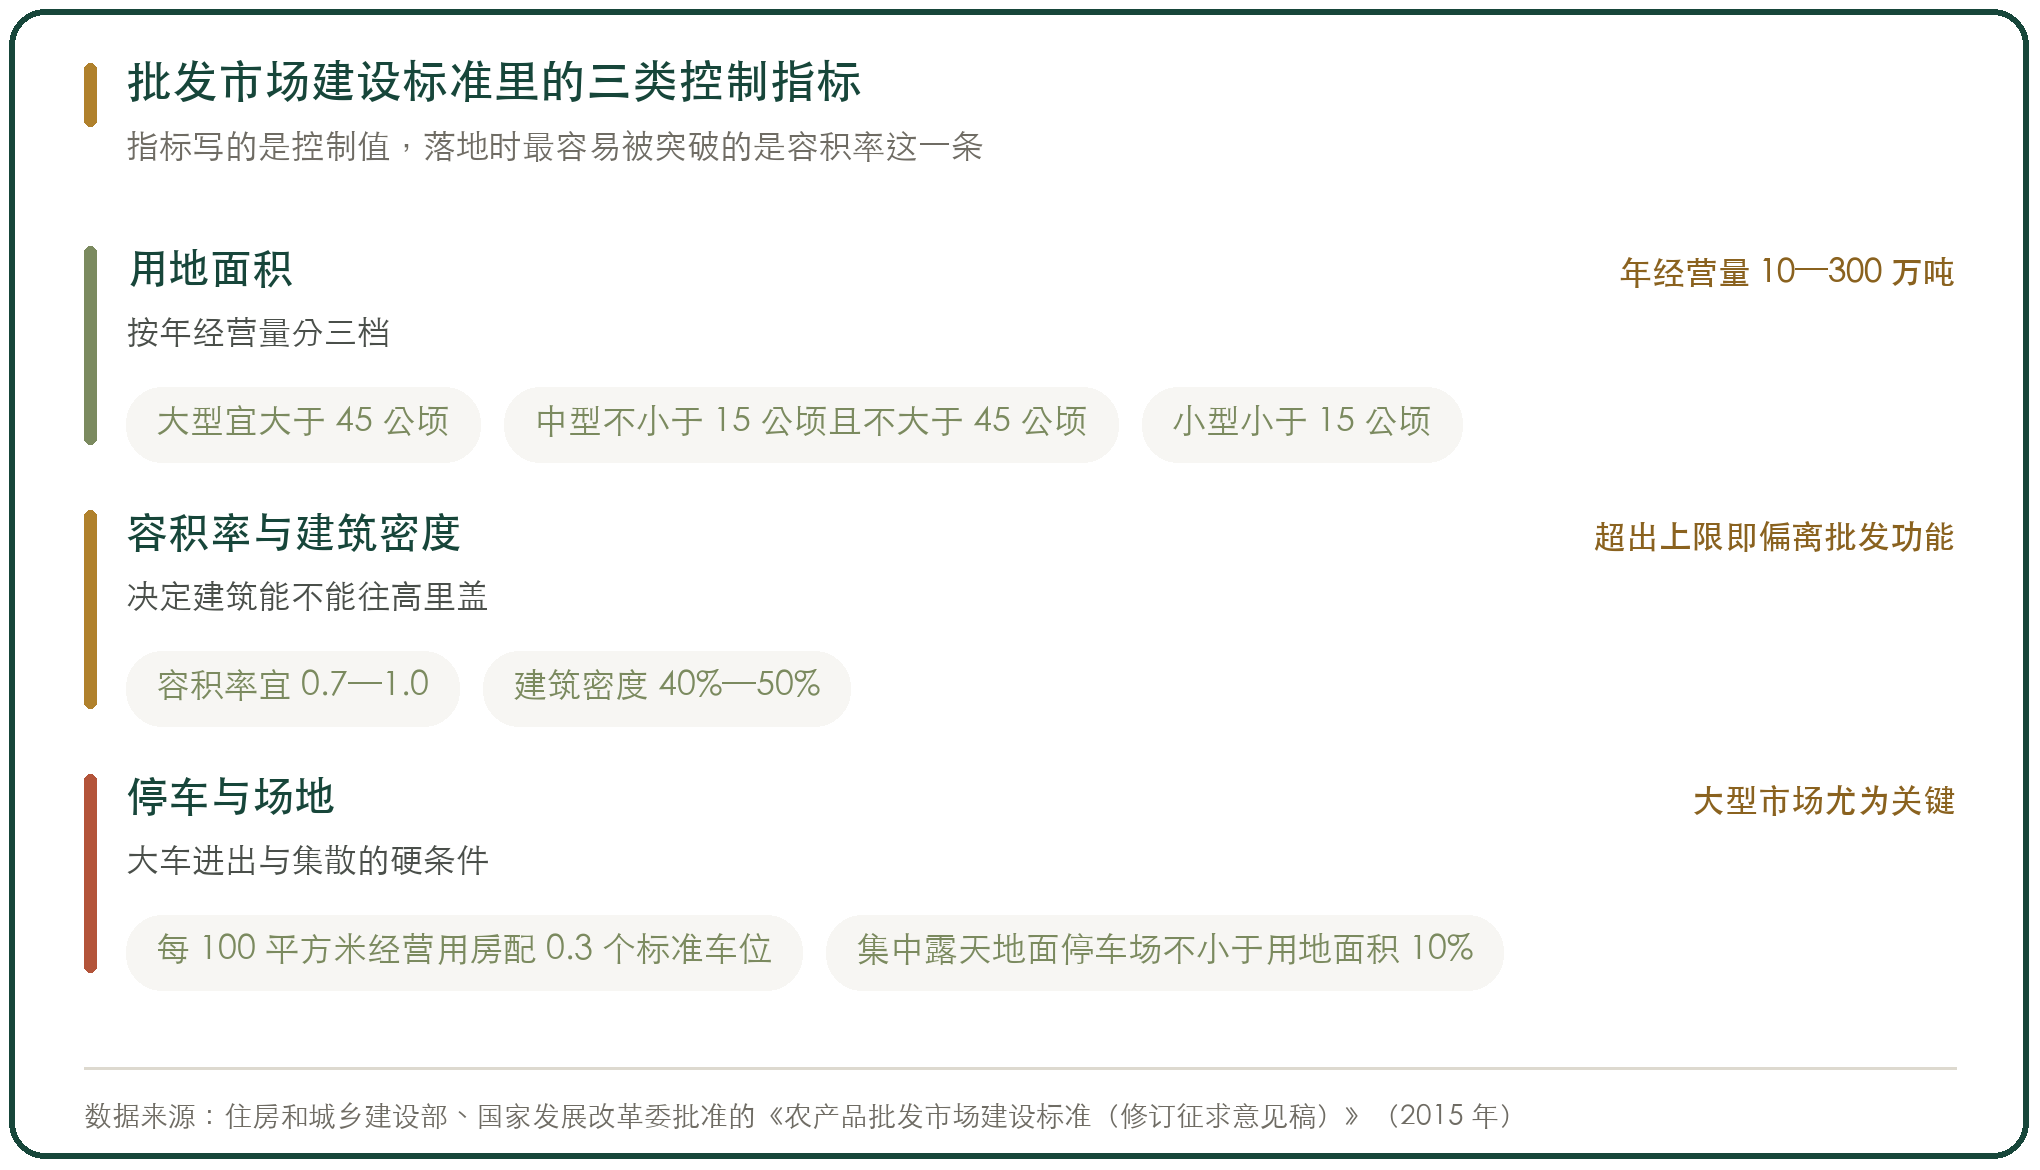
《农产品批发市场建设标准(修订征求意见稿)》按年经营量把市场分成三档,大型市场年经营量一百万吨到三百万吨,以蔬菜交易为主的对应总建筑面积十五万到四十五万平方米,以果品交易为主的对应十六万到四十七万平方米。中型市场年经营量三十万吨到一百万吨,小型市场十万吨到三十万吨。
用地面积的控制更直接。大型市场总用地面积宜大于四十五公顷,中型市场不小于十五公顷且不大于四十五公顷,小型市场小于十五公顷。容积率宜控制在零点七到一之间,建筑密度百分之四十到五十。
配套指标也写了。经营用房停车位宜按每一百平方米配零点三个标准车位,集中露天地面停车场占地不小于用地面积的百分之十。
这几组数字的用途是校验。一个项目报上来的规模和用地面积对不上标准,就要问清楚多出来的面积打算做什么。容积率和建筑密度这两项最容易破,因为它们直接决定了能不能盖更多的房子。
省级规划也有自己的测算方法。海南省商务厅的规划用的是吞吐量强度法,城市综合批发市场和农产品专业批发市场按每年每平方米三十吨测算,产地市场按每年每平方米二十吨,交易场地面积与总建筑面积按一比五匹配,容积率按二点五计算。
三、选址有几条硬条件
选址这件事,硬条件比软条件重要。
距离和时间的约束是第一条。大型农批市场要接跨省车,选址通常要求靠近高速出入口,与主城区的车行时间控制在一小时以内。山东招远市 2024 到 2035 年的专项规划直接写明,选址要设置在城市边缘交通便利地区,降低对城市的影响。
与居住区的距离是第二条。湖南娄底市在规划中把中心农产品批发市场设在城区西南部的产业园,同时排除了城南新区和江龙滩片区,理由是这些片区定位为高品质居住区,不宜布置较大影响城市交通、市容市貌、生活环境的大型农产品批发市场。
可扩延用地是第三条。批发市场的车流和货量会随城市消费增长,选址时留出的扩建空间决定了十年后要不要再搬一次。重庆的分类口径里,一级市场用地要一千亩以上,二级市场在一百亩以下,差的是一个量级。
邻避设施的距离是第四条。市场要处理垃圾、污水,还要做活禽和肉类加工,与污水处理厂、热电厂这类设施要保持距离,否则会在环评环节卡住。
四条条件里,前两条是硬约束,后两条常被写进报告却在实际落地时让位。让位的结果就是几年后重新搬迁。
四、规划要和国土空间规划接上
农批市场的规划过去是单独编的,现在要接进国土空间规划这一张图里。
云南 2023 年的农村流通高质量发展实施方案给出了具体写法,引导需要县级和乡镇级统筹安排的农产品批发市场、农贸市场、农产品冷链仓储、县级公共配送中心等建设项目用地向城镇和开发区内集中,并纳入城镇开发边界。
山东烟台的做法是两层规划叠起来用。依据国土空间总体规划组织修编城区商业网点发展规划,再把芝罘区的珠玑粮油综合批发市场、幸福蔬菜批发市场、烟台市果品批发市场等引导搬迁到港城西大街市场集群,规划可建设用地面积约二十六点五公顷。
山西太原把这件事写成了体系。依据国土空间总体规划,构建一套农产品流通体系,重点支持三家农批市场改扩建。
接进一张图的用处是解决了两个老问题。一个是市场搬迁后新址没有规划依据,用地办不下来。另一个是同一片区域里重复布点,几家市场互相抢商户。
接图的代价是灵活性下降。进了国土空间规划的市场,选址和规模都要按规划走,临时调整的空间很小。这也是为什么规划编制阶段反而是各方角力最集中的阶段。
五、容积率把住宅化改造和市场区分开
容积率这个技术指标,在这件事上承担的是识别的功能。
正常农批市场的容积率在零点八到一之间。这个区间由市场本身的形态决定,批发市场需要大面积的交易棚和露天场地,建筑只能往平面铺开,层数上去就做不了重车通道和装卸位。
容积率明显偏高的项目,通常在往别的方向走。中华全国供销合作总社 2018 年的调研提到,皖北某县农产品市场的容积率已经做到一点三到一点四,规划内街两三层街铺、外街五层商业楼,没有严格划分功能区,也没有设交易大棚,占地两百多亩的市场当时只有约五十家商户入驻,大量商铺空置。
容积率偏高带来三个后果。交易功能被压缩到边角,大车进不来。建筑形态偏向可售商铺,产权分割出售成为可能,而产权分割之后统一运营就很难做。重庆全市五十七家农批市场里,产权分割出售的有十八家,占三成以上。
产权分割是运营的硬伤。摊位卖出去之后,市场方对业态、租金、改造都失去控制权,摊位转让费在民间被炒高,最后谁也没法统一调价和统一改造。
所以看一个农批项目的规划,容积率是最省事的判断入口。指标超了上限,后面大概率不是做市场的思路。
六、规划过剩的形成机制
市场空置的原因,一层在招商,一层在规划。
重庆的行业统计把规模说清楚了。全市农批市场现有经营面积三百三十万平方米,加上在建拟建项目将突破五百万平方米。全市三十九家农批市场存在面积和设施空置,占比六成八,比上年增加五家,空置面积六十五万平方米,空置率两成八,空置率超过一半的有十家。
重庆市商品交易市场协会在行业刊物里给出的定性是规划管控乏力,十二五和十四五规划对规模扩张本有限制,部分区县仍然强行兴建市场。
规划外兴建的动力来自三处。一处是土地。农批市场能按工业地价拿地,建成后按商业用途增值,中间的差价足以覆盖建设成本。一处是政绩。市场是容易看见的项目,投资额和建筑规模都能写进总结。一处是招商竞争,周边县建了市场,本地不建就会担心商户外流。
三处动力叠加,结果就是同一片区域里出现几家业态雷同的市场。河北首衡在曹妃甸、饶阳、高碑店的项目都属这一类,曹妃甸项目占地一百一十六亩、建筑面积五万平方米、总投资三点三亿元,2021 年开业后商户陆续搬离,2025 年 5 月现场三个大门被围挡封住。
控制规划过剩的办法写在文件里,把市场建设纳入商业网点规划,从数量上限定。难点在编制的层级,县级规划很难约束县级自己的项目。
七、一个城市该建几个市场
一个城市需要几处批发市场,有过现成的答案。
山东招远市的专项规划给了明确的结论,城区只需建设一处农副产品批发市场,现有的果蔬批发市场要合并搬迁整合进这一处。测算的依据是预计年交易量一百到一百五十万吨,对应建设标准里的大型批发市场档位。
这个结论的逻辑是用一个够大的市场替代几个不够大的。规模集中之后,交易棚、冷库、结算、检测这些设施的单位成本下降,跨省车愿意停,采购商愿意跑一趟。
反面的情形是分散布点。每个市场都招不满,都配不齐设施,跨省货车在两个市场之间来回跑,商户和采购商的成本都上升。重庆三十九家市场同时存在空置,就是这个结构的直接后果。
一处还是几处,判断依据是城市的消费规模和辐射范围。销地型市场服务本地消费,按常住人口和消费量测算就够了。产地型和集散地型市场服务的是跨区域流通,规模要按辐射范围和产区产量算。
把两类市场混在一起规划,会出现产地型城市按本地消费建市场、销地型城市按产区产量建市场的错配,两种情况都会造成空置。
八、规划落地的条件是三件
规划能不能落地,取决于三件事有没有同时成立。
第一件是承接地先定。搬迁类项目的成败集中在这一点上,承接地定得早,商户跟着走,定得晚,商户自己找地方。北京八里桥市场 2024 年 4 月闭市当天商户全部搬离,黑庄户的承接市场到 4 月 29 日已入驻九百多户老商户,两边几乎同时开闭,果蔬和鲜肉的日均上市量保持住了原有水平。
第二件是地价和税收政策要对得上。农批市场按工业地价拿地、按商业用途使用,这个制度安排需要在出让环节就写清楚,否则后面会因为土地用途变更产生争议。
第三件是运营方要有招商能力。规划解决的是建在哪里、建多大,解决不了谁来把商户招满。重庆垫江三处新建农贸市场建成后大面积闲置,运营方给出的免租和低价条件也难改观,问题出在交通、位置和周边临时摊点分流的组合上,这些都不是规划文件能解决的。
三件事里,前两件是政府和规划部门的责任,第三件是运营方的责任。规划编制时常把第三件当成理所当然,落地时才发现它才是决定成败的那一件。



写点看法