

大豆进口与压榨产业链
一、不设配额的大宗油料
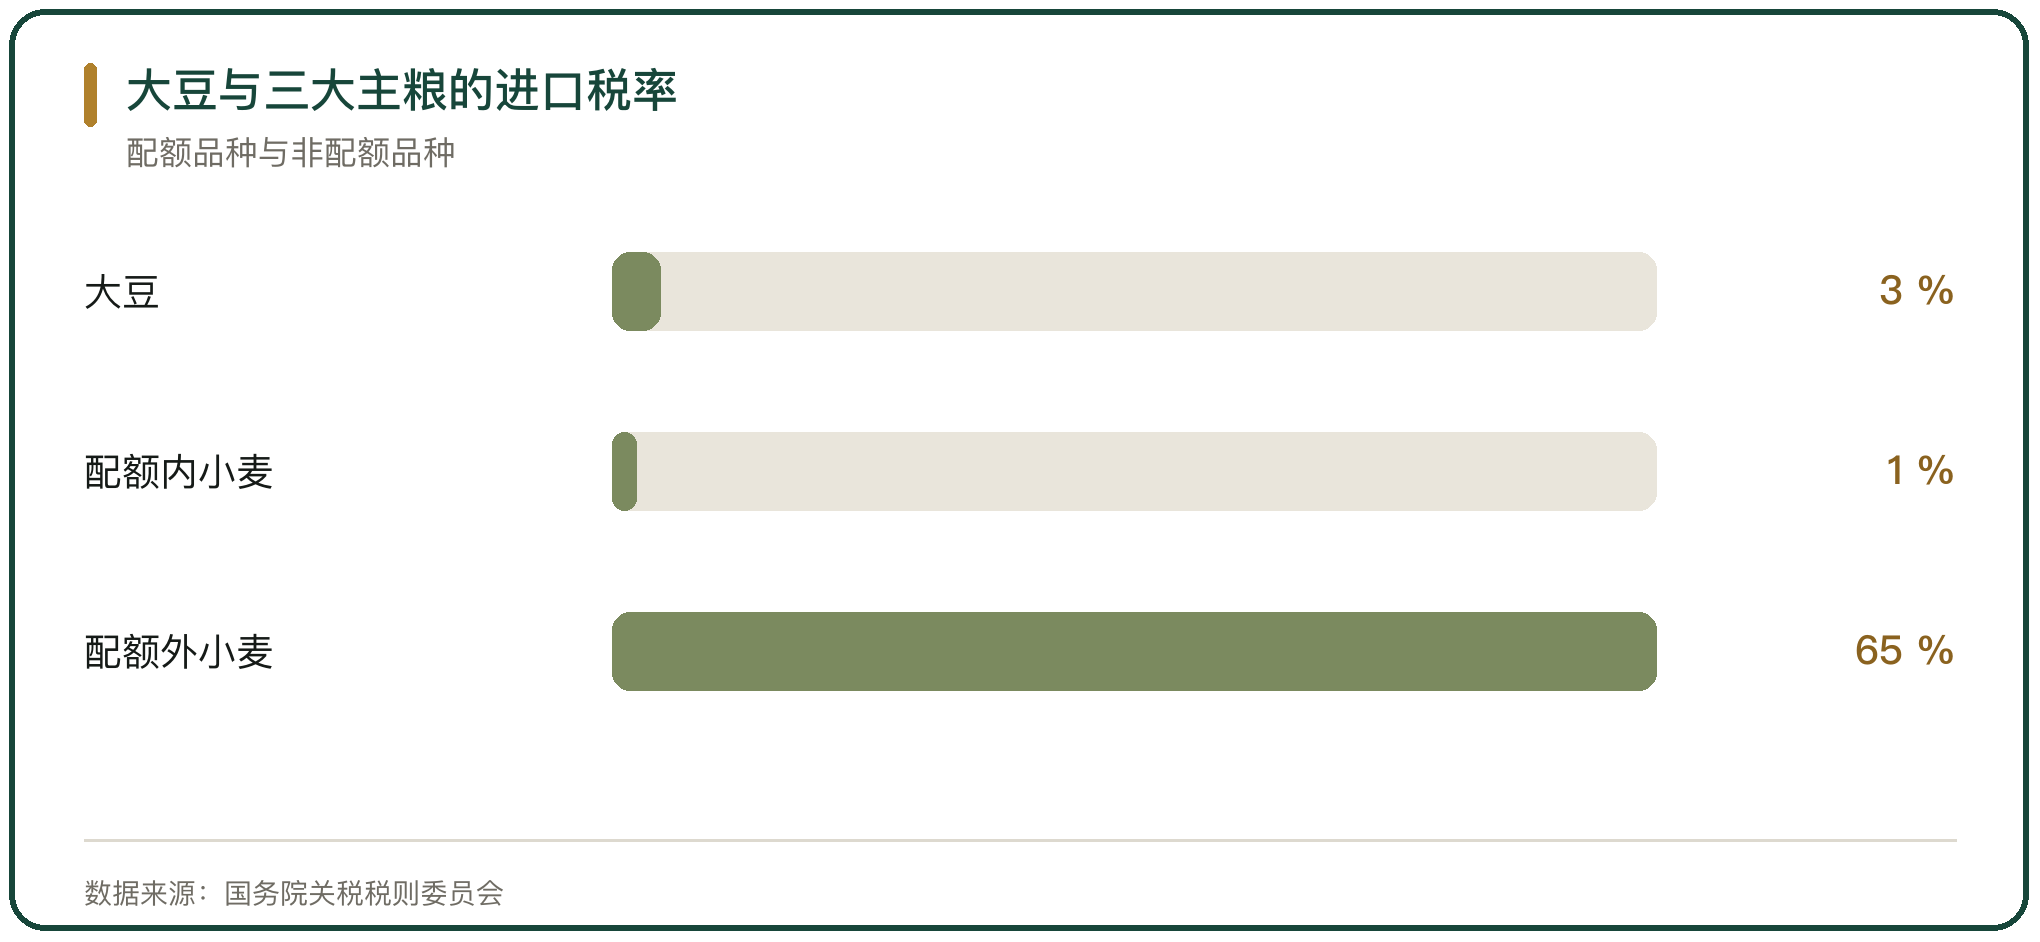
大豆按固定税率进口。大豆不设关税配额,最惠国关税长期在 3% 左右(国务院关税税则委员会)。
没有配额意味着没有量的上限。进口量由压榨需求与到港成本决定,外盘一波动,国内豆粕与豆油随之调整。
对照的是口粮品种。小麦、玉米、大米配额内 1%、配额外 65%,进口量被压在配额总量以内;大豆走的是另一套规则,进口量由市场决定。
二、2025 年的进口规模与来源
2025 年大豆进口创下新高。海关总署数据显示,2025 年中国大豆进口量 11183 万吨、同比增加 6.47%,首次突破 1.1 亿吨(海关总署)。
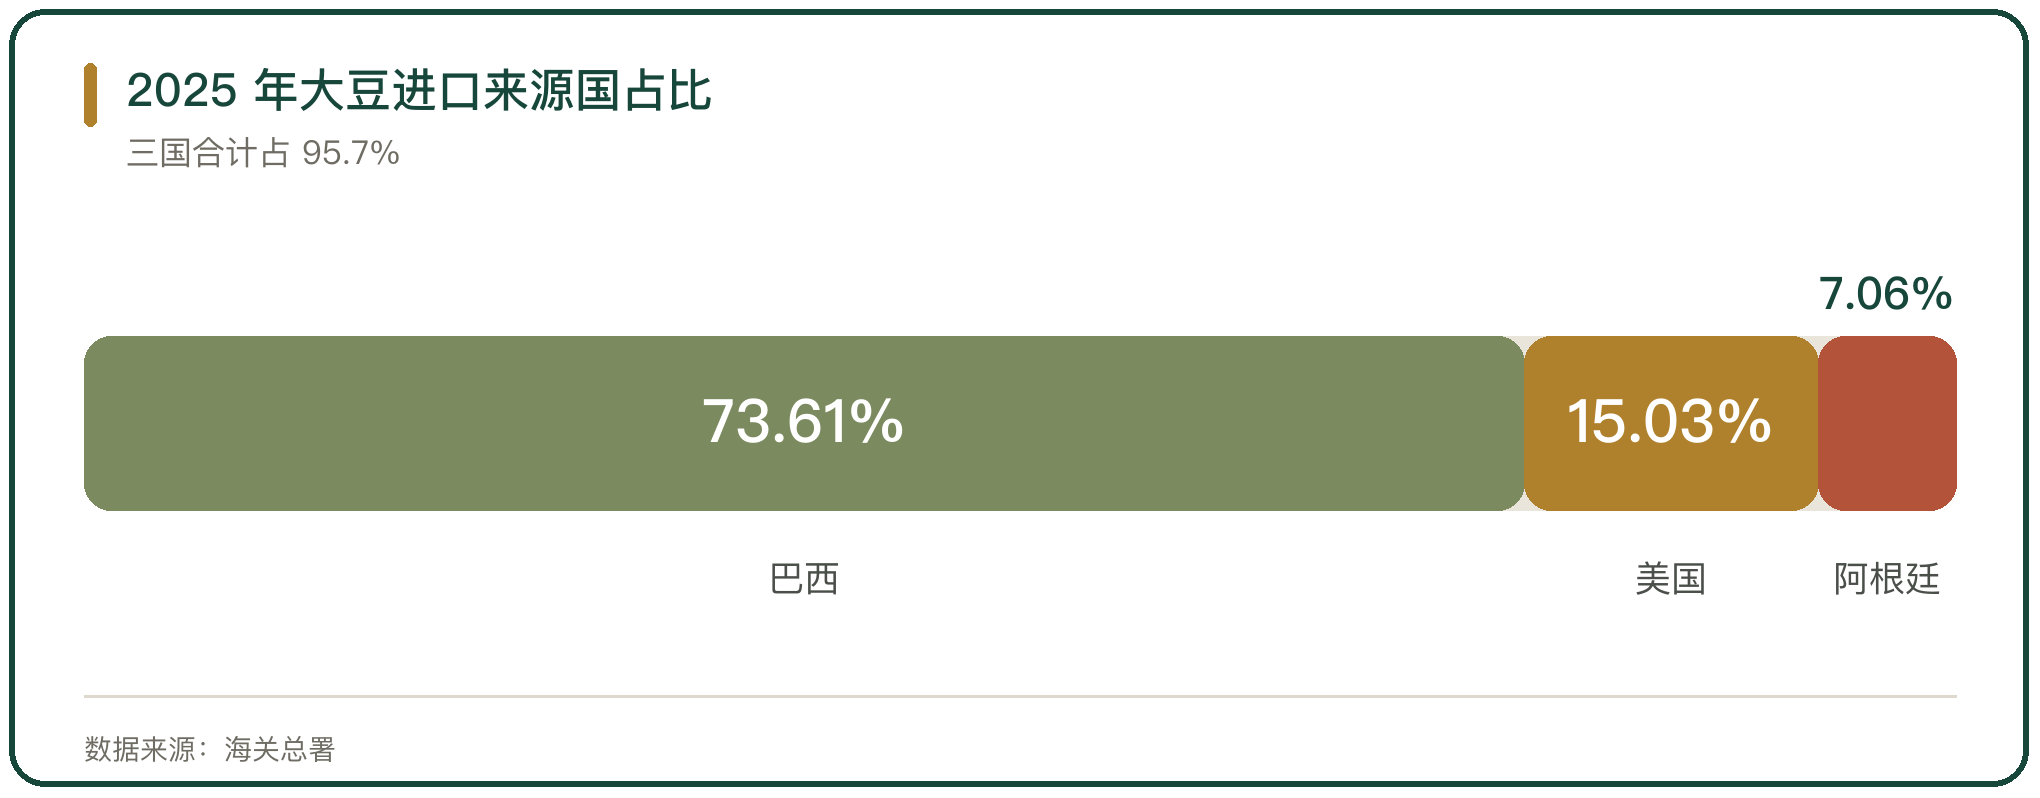
来源高度集中。2025 年自巴西进口 8232.82 万吨、占 73.61%,同比增长 10.3%;自美国进口 1680.1 万吨、占 15.03%,同比下降 24%;自阿根廷进口 789 万吨、占 7.06%,同比增长 92.4%(海关总署)。
南美占比上升有政策因素。2025 年 5 月至 10 月,中美关税摩擦让买家抢购南美大豆,进口量连续创下历史同期最高纪录(中国植物油行业协会)。
三、中美关税与采购节奏
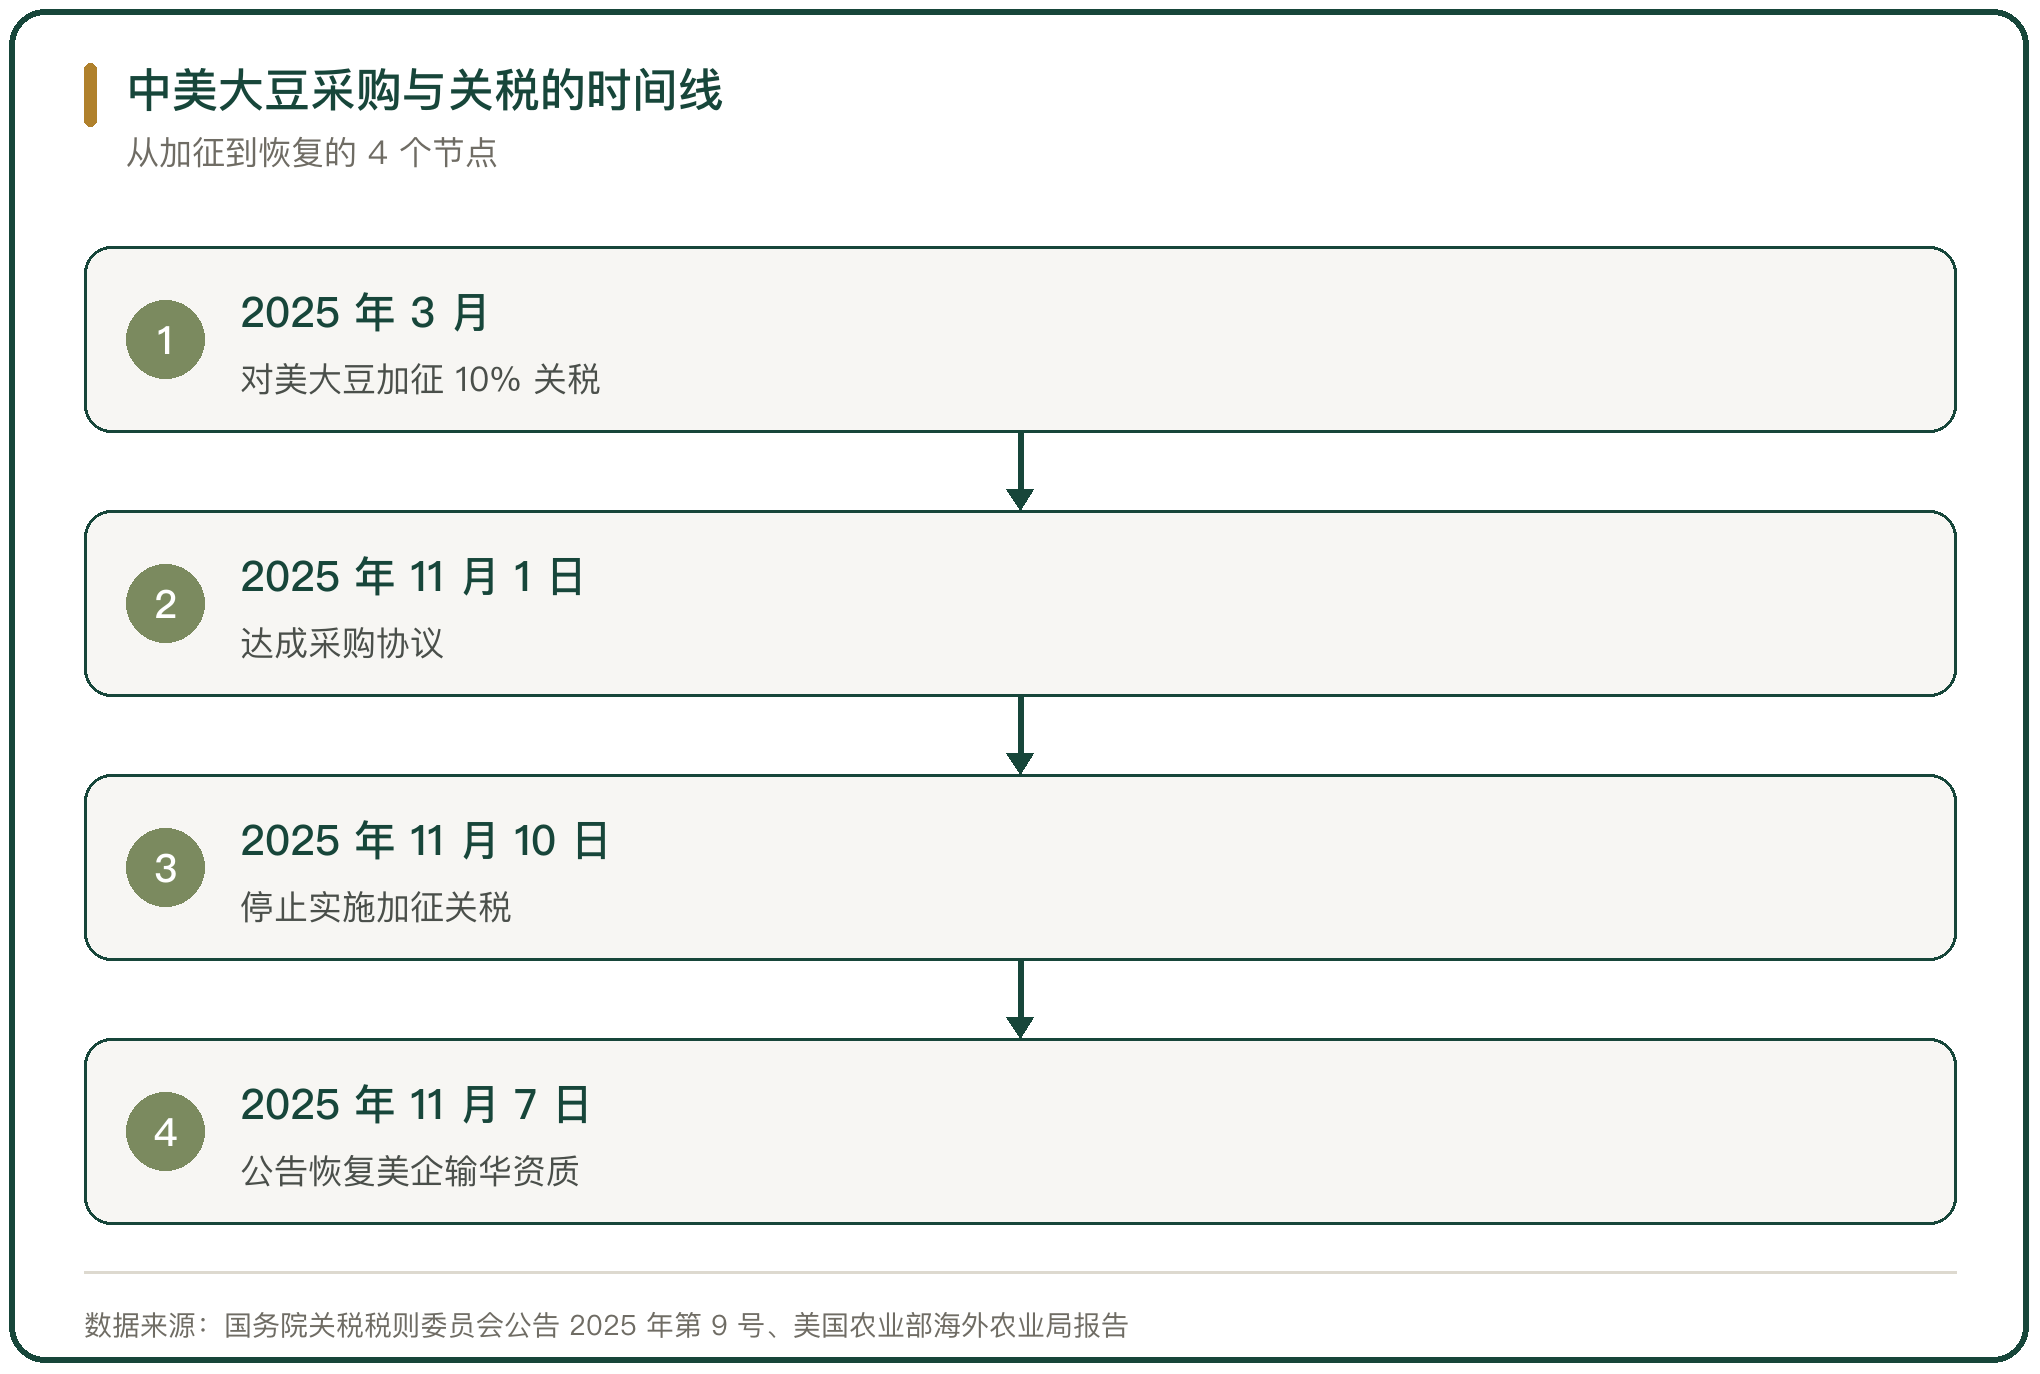
3 月加征关税影响了美豆。2025 年 3 月 4 日,国务院关税税则委员会公告对原产于美国的大豆加征 10% 关税(国务院关税税则委员会公告 2025 年第 2 号)。
美豆成本高于巴西豆。加征后中国对美国大豆征收 13% 的关税,对巴西大豆征收 3% 的关税,美豆价格竞争力低于巴西豆(美国农业部海外农业局报告)。
11 月的协议改变了节奏。2025 年 11 月 1 日,白宫宣布与中国达成的协议,中国将在 2025 年最后两个月购买至少 1200 万吨美国大豆,并在 2026、2027、2028 年每年购买至少 2500 万吨(美国农业部海外农业局报告)。
四、关税调整与口岸恢复
加征关税被停止实施。2025 年 11 月 5 日,国务院关税税则委员会发布公告 2025 年第 9 号,自 2025 年 11 月 10 日 13 时 01 分起,停止实施对原产于美国的部分进口商品加征关税的措施(国务院关税税则委员会)。
第 10 号公告延长了暂停期。公告 2025 年第 10 号把对美国商品 24% 的对等关税暂停延长 1 年,期间保留 10% 的关税(国务院关税税则委员会)。
口岸恢复三家美国企业资质。2025 年 11 月 7 日,海关总署公告自 11 月 10 日起恢复 3 家美国大豆企业的输华资质(美国农业部海外农业局报告)。
五、压榨的产出结构
压榨产出豆油与豆粕。1 吨大豆经初级加工大约产出 0.18 吨豆油和 0.78 吨豆粕(三个皮匠报告)。
豆粕是主要去向。压榨消费占大豆总消费的 80% 以上,2025/26 年度国内大豆压榨消费约 1.01 亿吨,豆粕的 98% 用于饲料添加(三个皮匠报告、发现报告)。
豆油走食用与工业两条路。食用消费约占 90%,工业消费约占 10%(发现报告)。
六、压榨产能的规模与布局
产能已建到 1.89 亿吨。卓创资讯数据显示,2025 年中国大豆压榨产能达到 18963 万吨,2026 年或增至 19833 万吨(卓创资讯行业报告)。
工厂数量与布局集中。全国已建成 135 家大豆压榨工厂,年压榨能力 1.88559 亿吨,在建工厂 9 家、年压榨能力 1314 万吨(发现报告)。
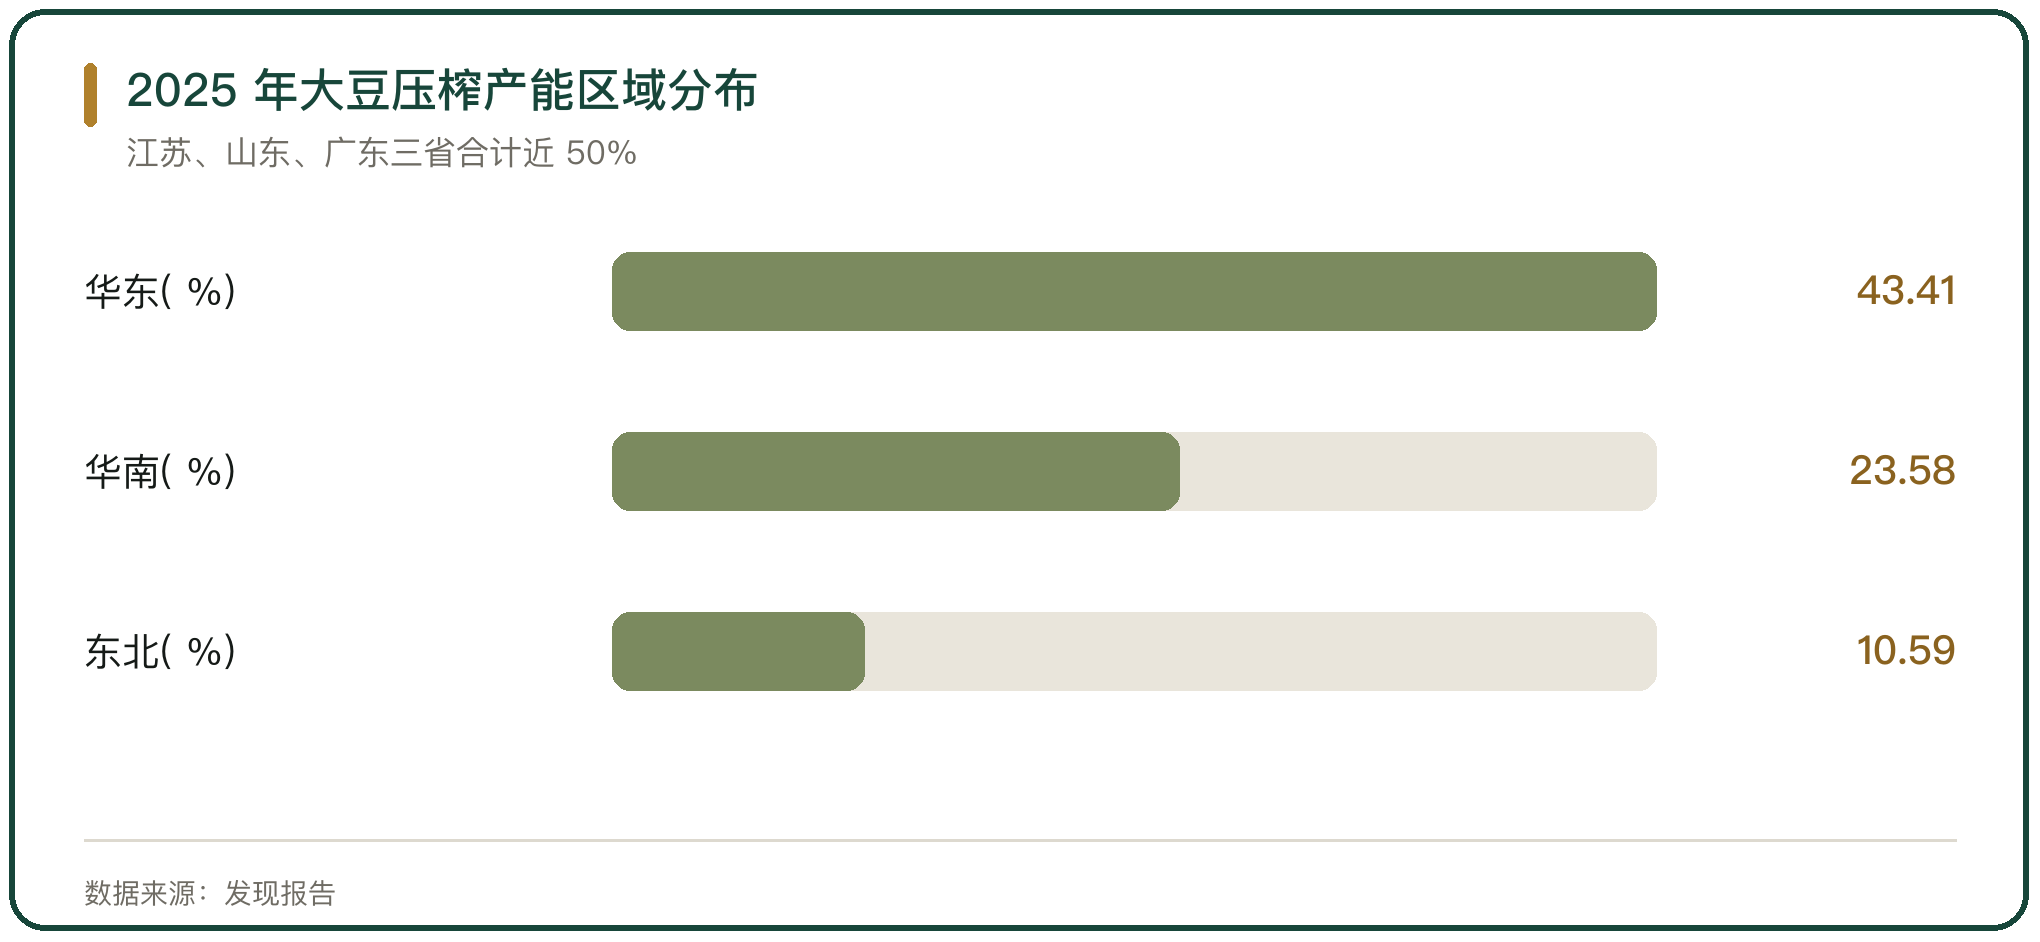
产能集中在沿海。产能高度集中于华东 43.41%、华南 23.58% 与东北 10.59%,江苏、山东、广东三省合计占比近 50%(发现报告)。
七、产能利用率与压榨利润
产能利用率长期偏低。2025 年豆粕产能利用率 57.14%,同比提高 1.95 个百分点,仍意味着超过 40% 的产能闲置(三个皮匠报告)。
过去 3 年的平均水平更低。过去 3 年平均产能利用率仅 50.45%,远低于美国、巴西等国超过 85% 的水平(发现报告)。
开工率随利润波动。2025 年压榨企业日度开工负荷率最高值出现在 6 月下旬,达 74.43%,最低值出现在 1 月下旬,仅 0.42%(三个皮匠报告)。
八、压榨主体的三个阵营
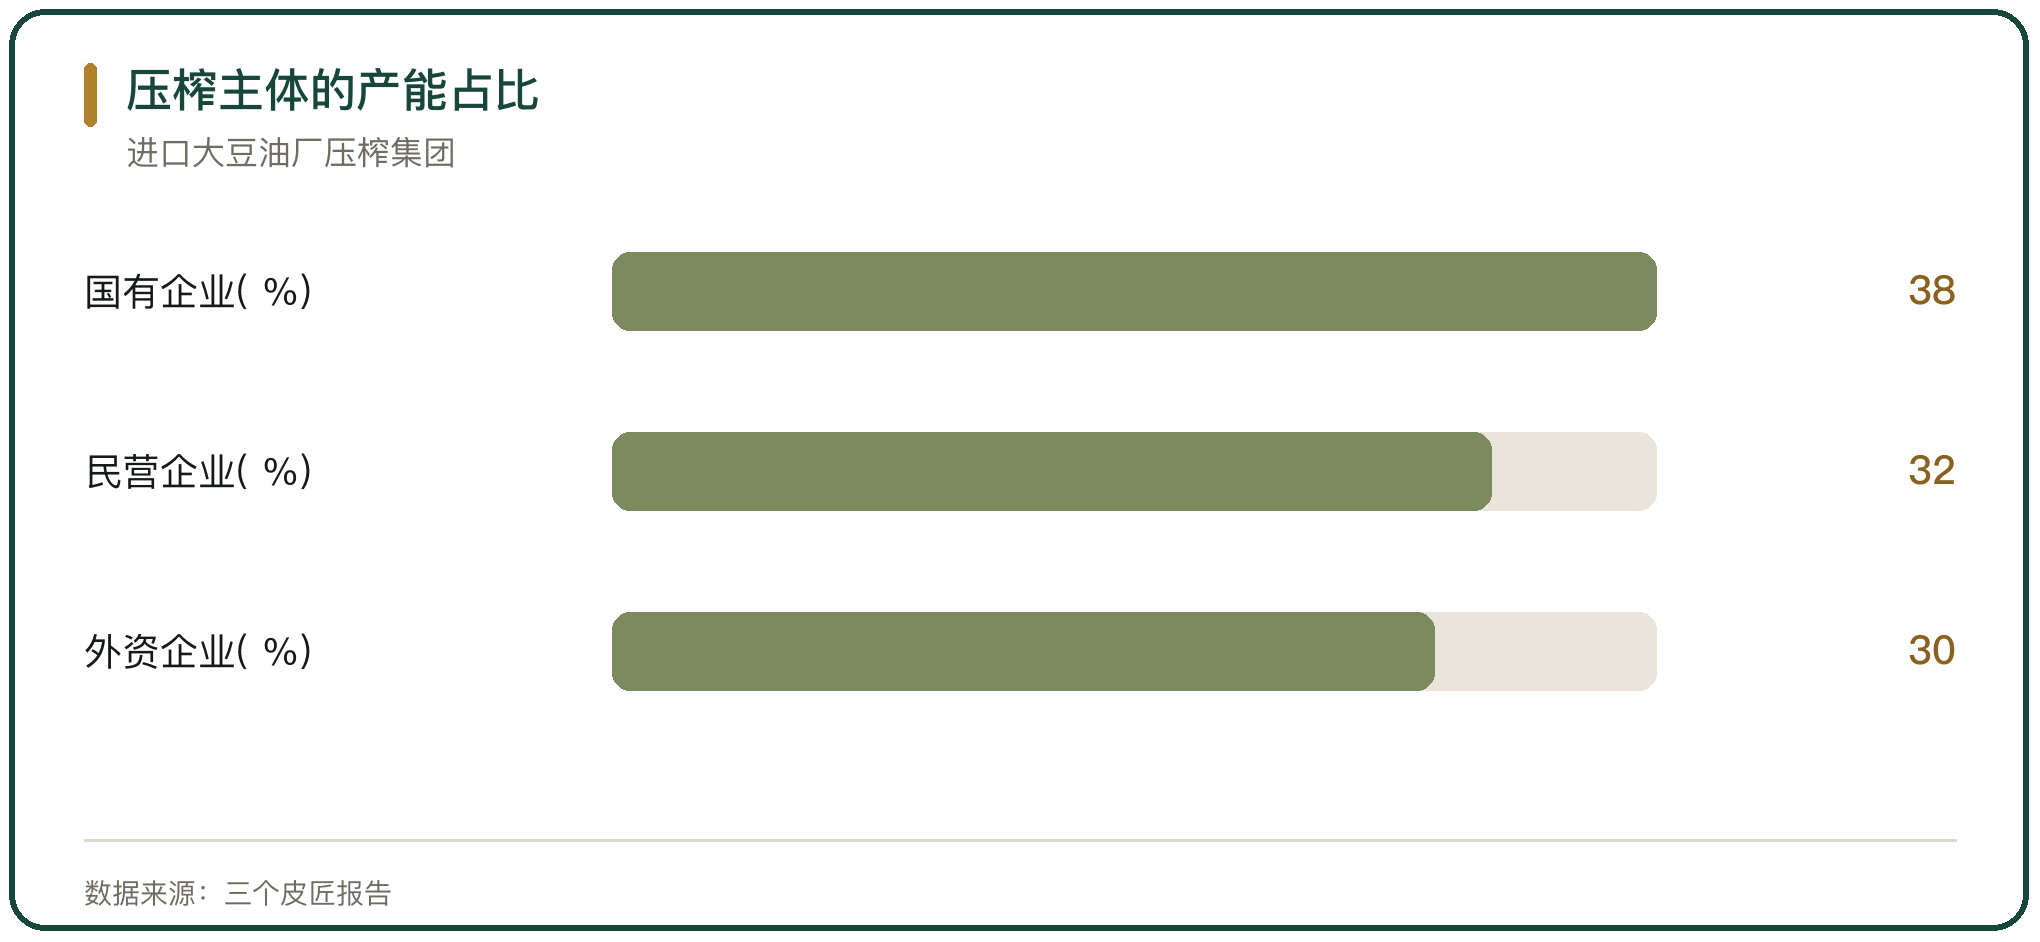
国有、民营、外资三分。进口大豆油厂的压榨集团中,国有企业产能占比约 38%,民营企业约 32%,外资企业约 30%(三个皮匠报告)。
头部企业占主导。主要压榨集团包括中粮集团、益海嘉里金龙鱼、九三粮油工业集团、山东渤海实业集团、汇福粮油集团等(三个皮匠报告)。
外资粮商在沿海设厂。嘉吉粮油南通迁建项目 2025 年 9 月 12 日开工,总投资 5 亿美元,新厂含年加工能力 198 万吨的大豆压榨厂(嘉吉粮油(南通)有限公司(企业官网发布));路易达孚广州南沙富凌食品科技产业园一期已投产,拥有年加工能力 180 万吨的大豆压榨线(新华网)。
九、进口与压榨的衔接
压榨利润是进口决策的核心。企业在国际大豆价格、运费、汇率与国内豆粕豆油价格之间算账,利润为正才进口(发现报告)。
到港节奏影响开工。2025 年 1 至 4 月因原料衔接不畅,豆粕产量逐月下滑,4 月产量仅 431.80 万吨;5 月起南美大豆集中到港,产量回升,8 月达到年内最高的 809.94 万吨(三个皮匠报告)。
第四季度的到港推高了开工。2025 年第四季度大豆到港量激增至 920 万吨,压榨利润转正,开工率突破 75%(三个皮匠报告)。
十、豆粕减量替代的长期压力
减量替代抑制豆粕需求。饲用豆粕减量替代政策持续推进,2028 年目标把豆粕占比降至 12% 以下(三个皮匠报告)。
需求增速受到压制。2025 年豆粕产量 8147.58 万吨、同比增长 4.32%,产能利用率偏低说明扩张速度快于需求(三个皮匠报告)。
进口量与产能的关系正在变化。农业农村部估计 2025/26 年度大豆进口量为 1.03 亿吨,机构预计 2026 年进口量继续维持在 1.1 亿吨以上(三个皮匠报告)。
11、大豆产业链的落点
大豆这条线上没有配额,只有成本与利润。进口量由压榨利润决定,压榨产能决定能消化多少进口,豆粕走饲料、豆油走食用,链条的每一环都由价差驱动。
2025 年的图景是进口创高与产能闲置并存。进口 11183 万吨、同比增长 6.47%,压榨产能 18963 万吨、产能利用率 57.14%,两个数字放在一起说明扩张速度快于需求增长(海关总署、卓创资讯行业报告、三个皮匠报告)。
行业的出路在效率。把产能利用率提上去,靠的是原料衔接、套期保值与产品结构的优化,而不是继续铺产能。



写点看法