

生鲜电商盈利难的结构性根因
关键词 生鲜电商盈利成本结构履约成本率获客成本税费口径产地直采
一、盈利面的整体情况
生鲜电商的盈利面一直不宽。行业里能实现盈利的头部企业约占 20%,其余要么在盈亏平衡线附近,要么靠其他业务补。这一格局持续了几年,没有随规模扩大而改变。
规模增长还在继续,利润没有同步跟上。京东集团 2025 年收入同比增长双位数,归母净利润却比上年几乎腰斩,集团层面的经营利润率降到 0.2%。
利润承压的原因分两类。一类是主动投入,比如新业务推广与研发,短期压利润;另一类是结构性的,比如履约与获客的成本随规模同向上升,规模本身不带来摊薄。
二、成本结构里的四项支出
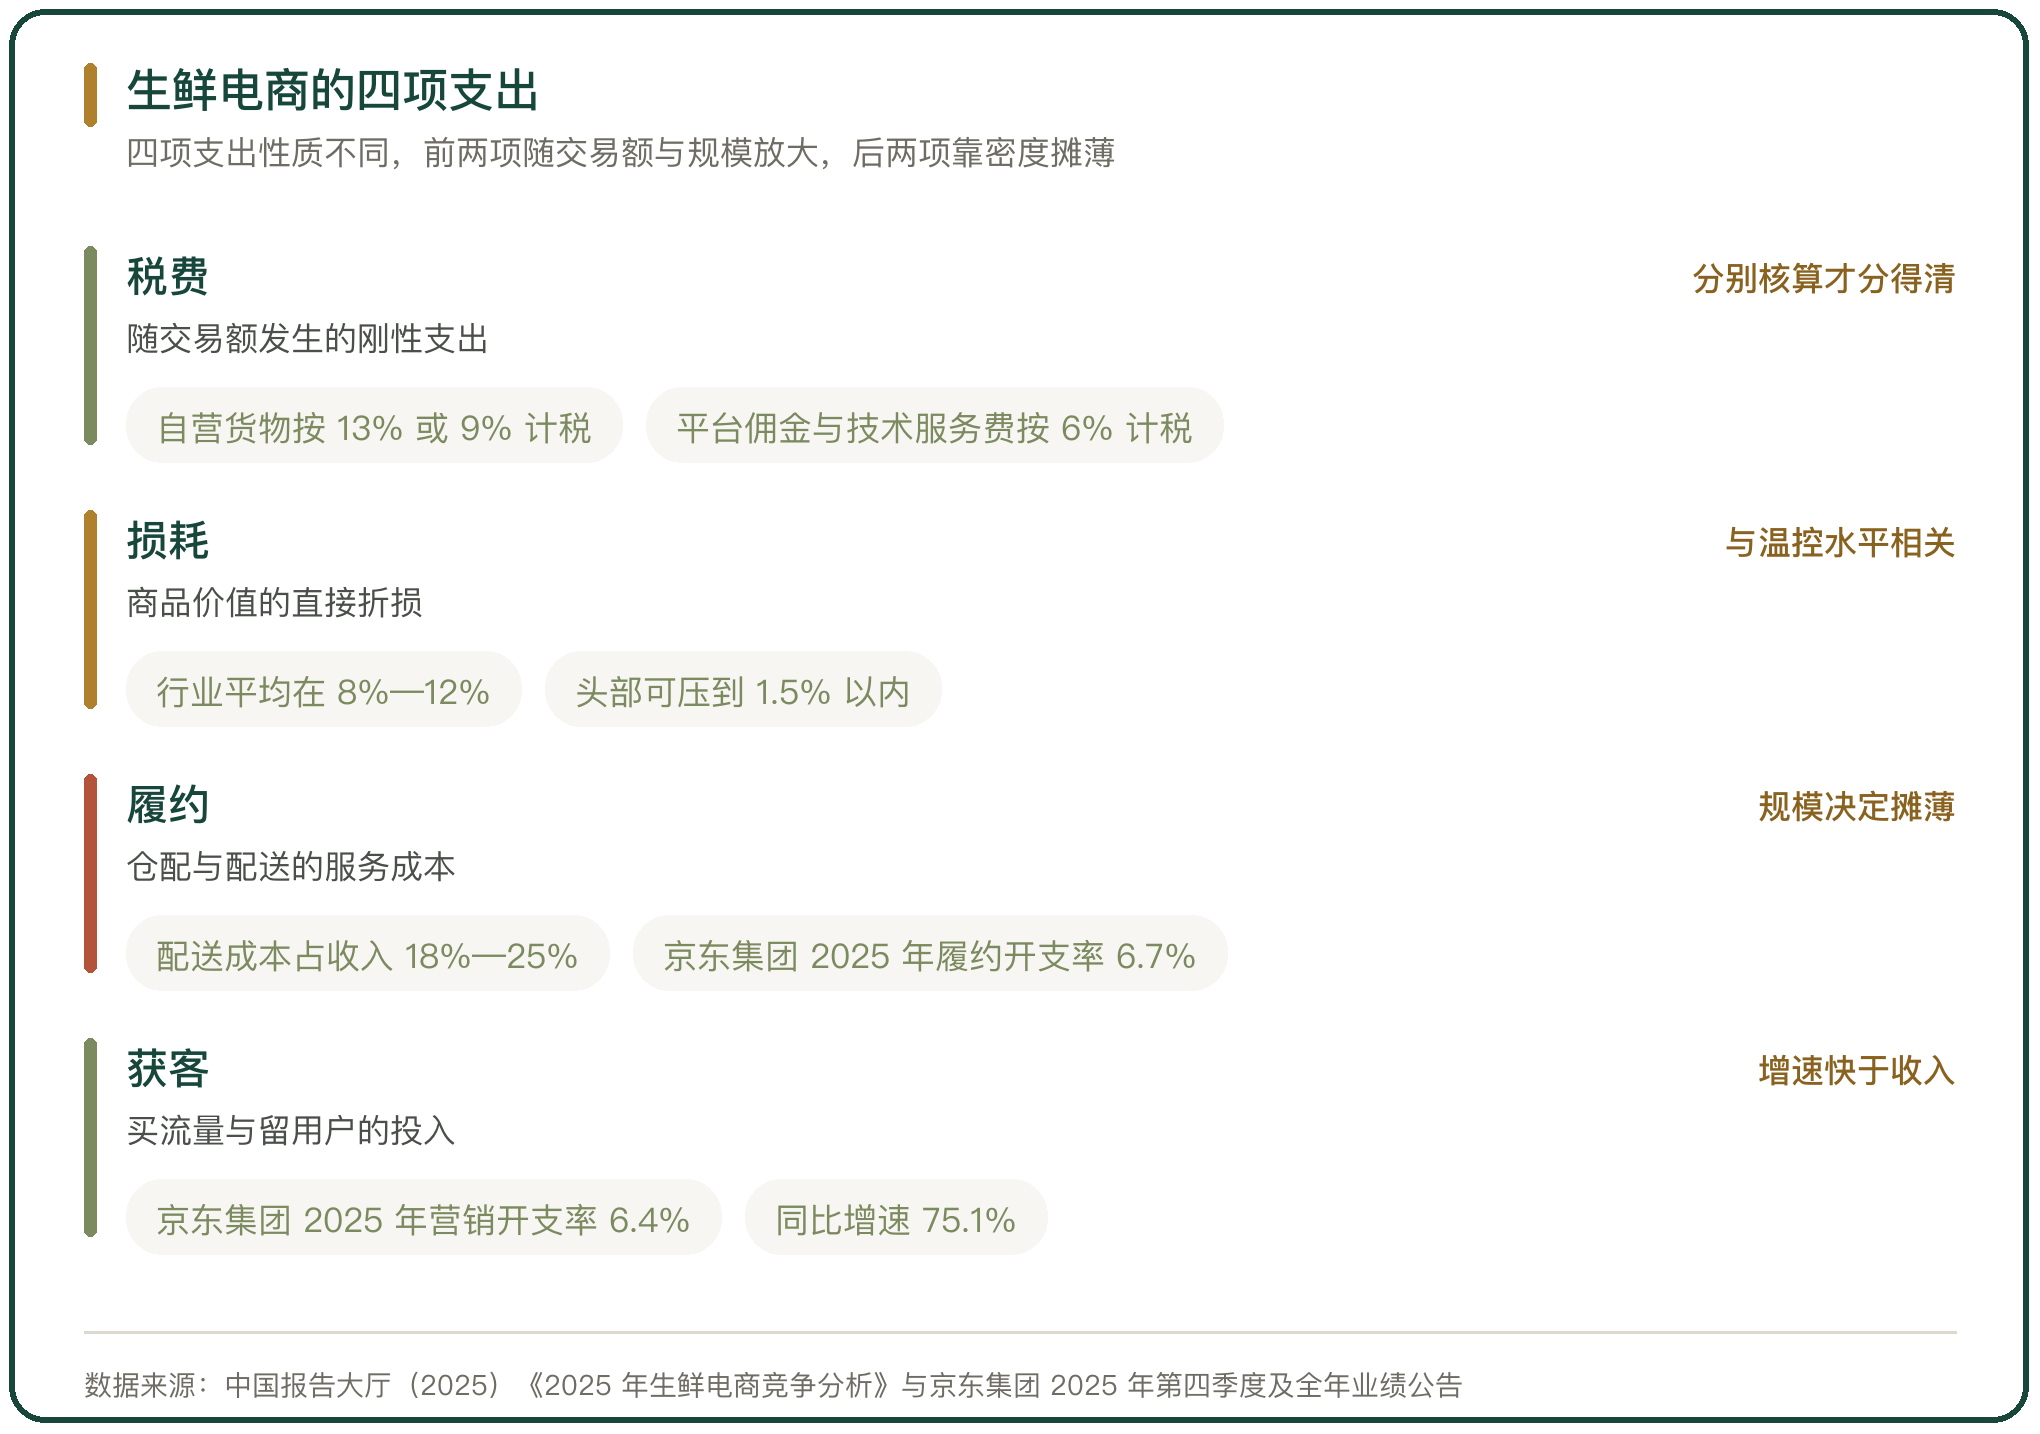
把生鲜电商的成本摊开,能归到四项。税费随交易额发生,自营货物按货物销售计税,平台佣金与技术服务费按现代服务计税,两项税率不同。
损耗是商品价值的直接折损,行业平均在 8% 到 12% 之间,头部企业能压到 1.5% 以内。这一项与温控投入直接相关,压得下来就是毛利。
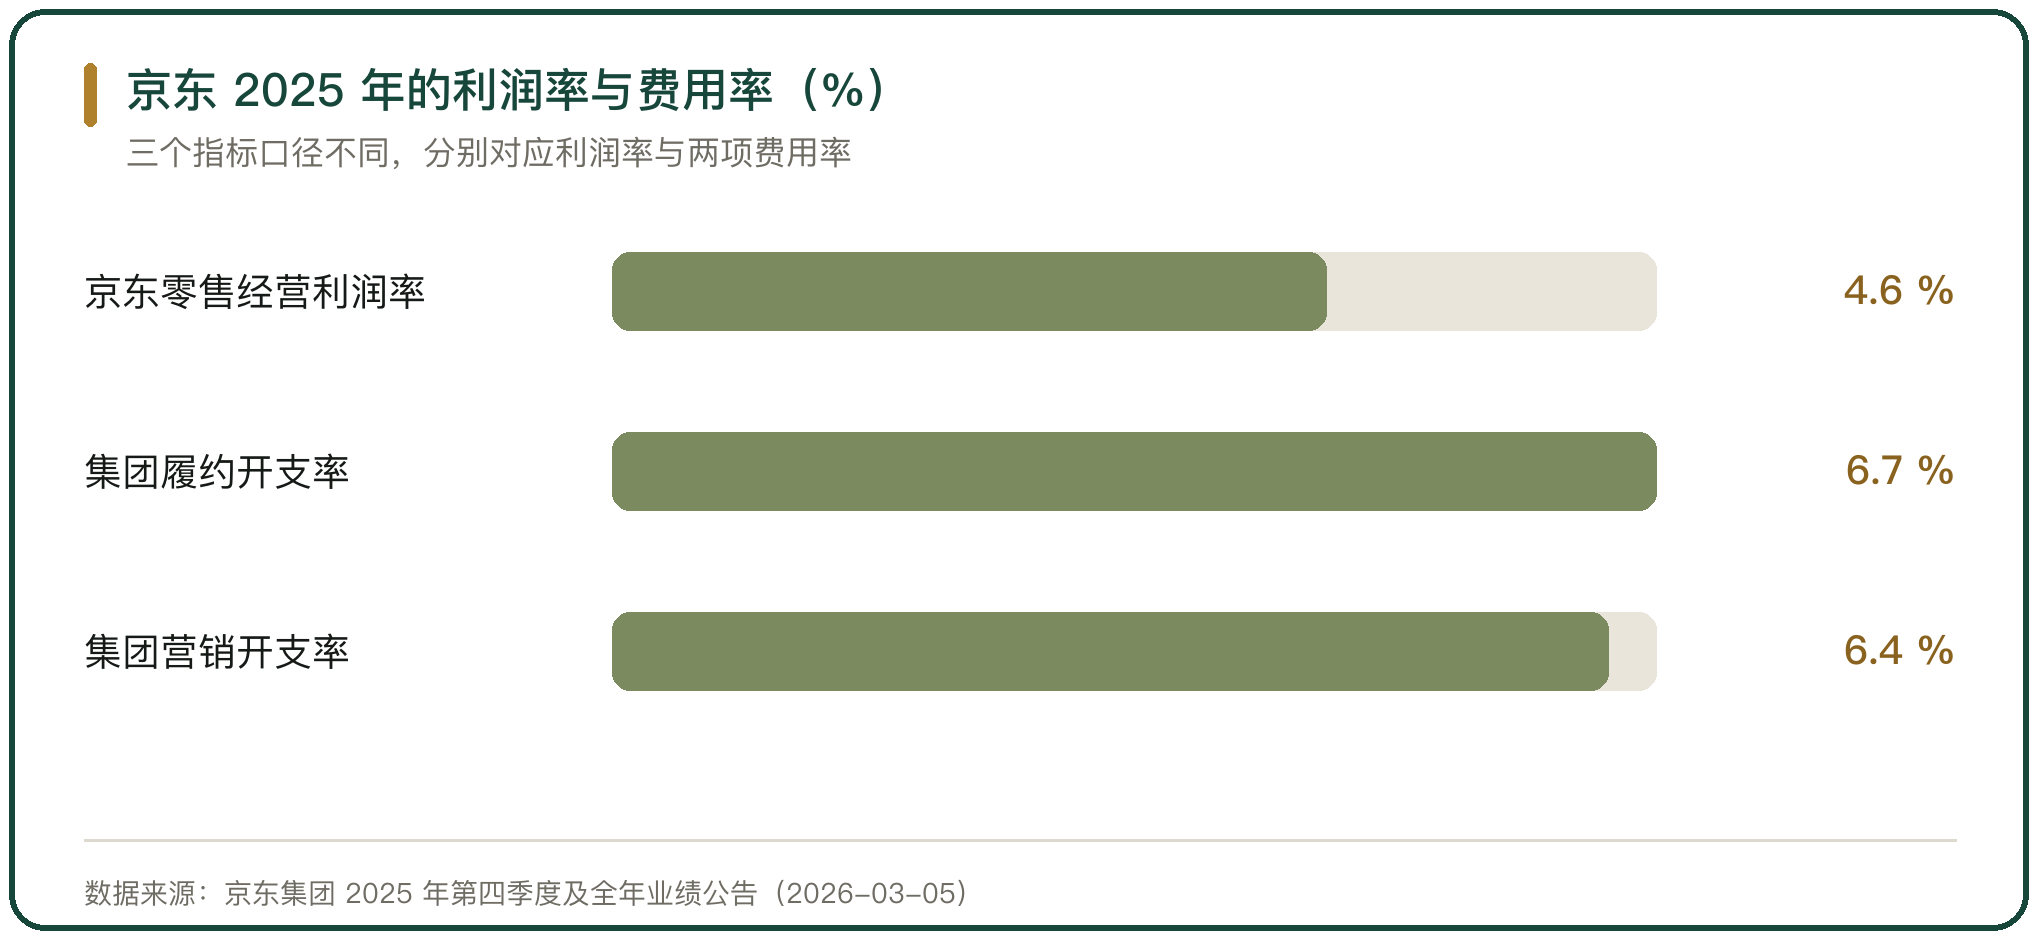
履约与获客是另外两项。履约是仓配与配送的服务成本,获客是买流量与留住用户的投入。京东集团 2025 年履约开支同比增长 25.2%、营销开支同比增长 75.1%,两项增速都高于收入增速。
三、税费这一项怎么算
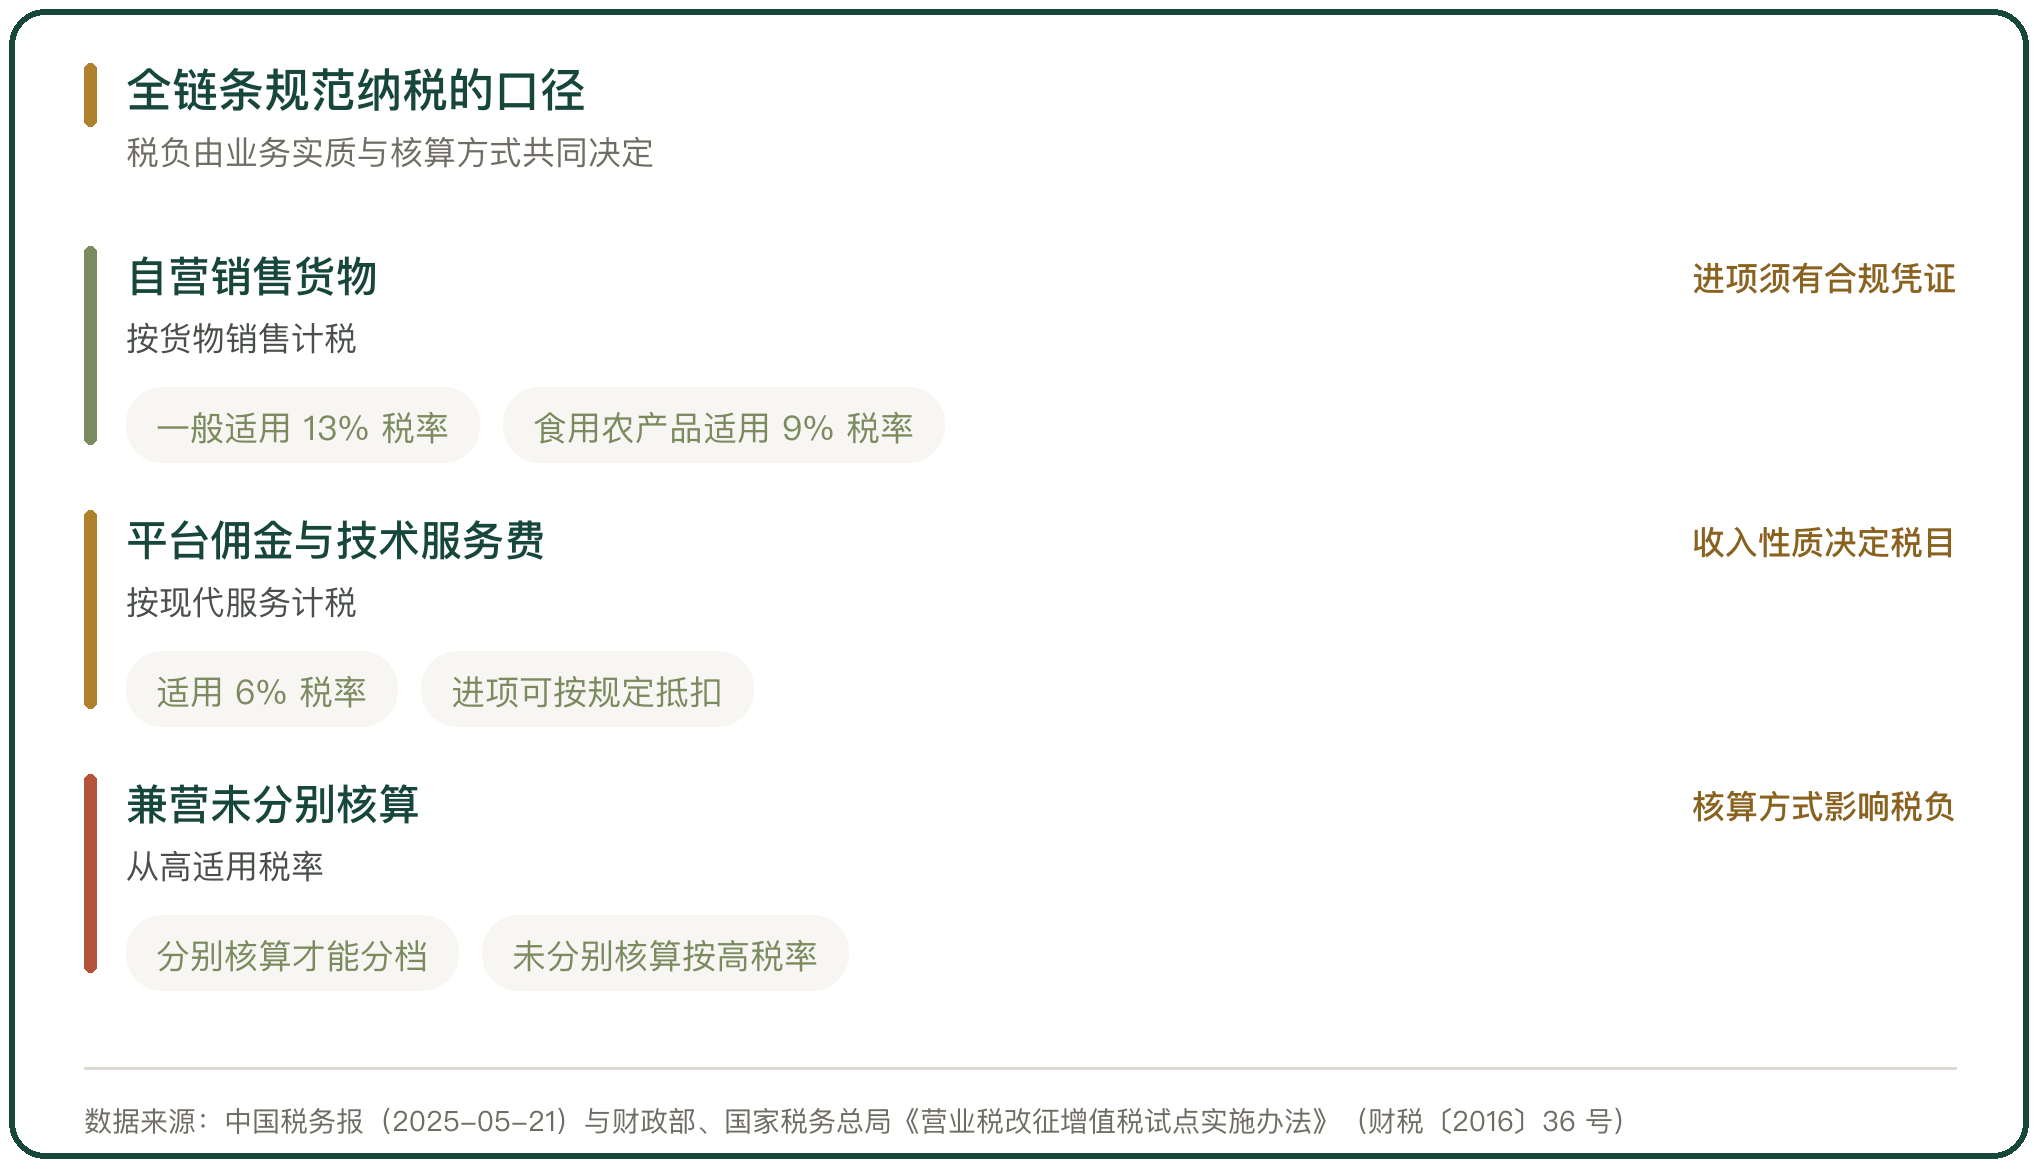
税费不是单一税率,是一组口径叠加的结果。自营销售货物按 13% 税率计税,销售食用农产品适用 9% 税率,享受优惠的还要看具体品类与政策规定。
进项决定实际税负。采购生鲜、运费与仓储服务的合规发票形成进项,进项不足的,销项税几乎全额承担。上游是农户或合作社时,取得进项的方式更复杂。
兼营的核算方式也影响税负。兼营不同税率或征收率的业务要分别核算,未分别核算的从高适用税率,同一笔收入按哪一档计税,取决于账怎么分。
四、损耗与履约两项
损耗与履约是生鲜特有的两项固定支出。损耗随品类与季节波动,绿叶菜与浆果在高温季节的损耗明显高于冬季,这部分靠温控与周转速度压。
履约成本与订单密度反向相关。同一片区域单量越高,一趟车覆盖的订单越多,单均配送成本越低;密度不足的区域,履约成本会一直挂在收入的高位。
两项都与基础设施相关。冷链仓、前置仓与分拣设备的投入决定损耗与履约的下限,投入不足时,成本只能靠压缩服务来降。基础设施的折旧要长期摊,短期压不下去。
五、获客成本的变化
获客成本的抬升是近几年最明显的变化。流量价格上行,单纯靠补贴拉新的边际效果在下降,企业把预算从拉新转向留存与复购。预算结构的变化,反映的是单客获取难度的上升。
京东集团 2025 年的营销开支同比增长 75.1%,主要投在新业务推广上,营销开支占收入的比重从 4.1% 升到 6.4%。这一项的增速远超收入增速。
复购率高的品类能摊薄获客成本。高频刚需商品带来稳定的订单密度,单客贡献上升,获客投入才能被摊薄,低频高价品类做不到这一点。
六、与线下业态的成本结构对比
线下业态的成本结构与线上不同。门店的租金与人力是固定支出,靠坪效摊薄;线上没有门店租金,却多出仓配、拣货与末端配送三段成本。
两边的损耗口径也不一样。门店的损耗能通过现场折价即时出清,收回部分货值;线上的订单在消费者手里才发现问题,处置要经过退回与赔付,成本更高。
线上多出来的支出要由毛利覆盖。线下生鲜的综合毛利率在十多个百分点,线上在这之上还要扣掉履约与获客,留给净利的空间被压得更薄。
七、低价竞争对品质的挤压
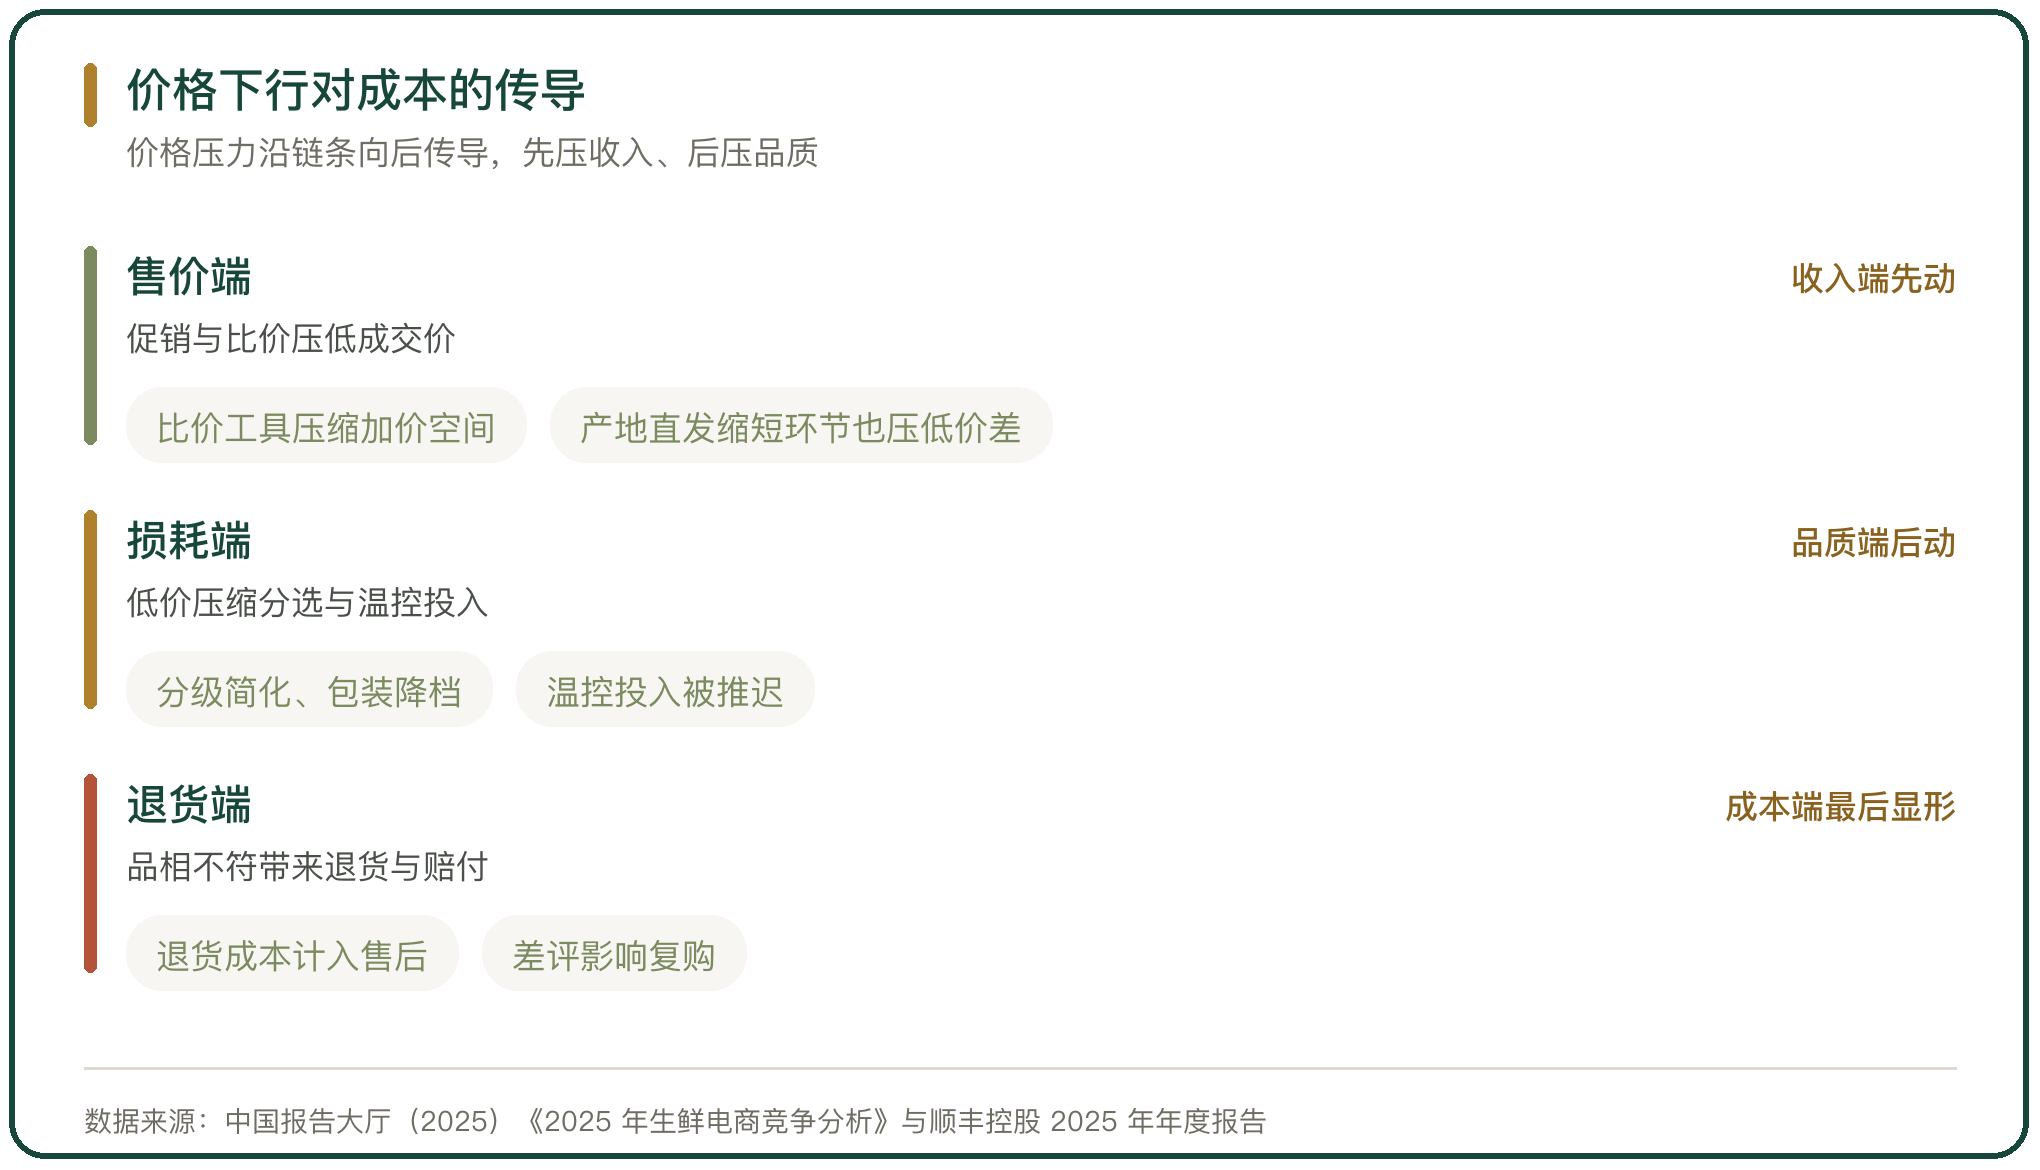
价格压力沿链条向后传。比价工具压缩了加价空间,产地直发缩短链路的同时也压低了价差,收入端先动。压力会顺着采购、分选与履约往下走。
售价下来的成本要有出处。分选环节简化、包装降档、温控投入推迟,都是常见的压缩方式,这些动作不体现在当期费用里,却会推高后续的损耗与退货。
品质下滑的代价滞后显形。品相不符带来退货与赔付,差评影响复购,等到售后成本与复购率同时走坏,前期的价格优势已经被成本抵消。
八、规模与毛利的关系
规模不自动带来毛利。生鲜的毛利被损耗与履约侵蚀一部分,规模扩大时,如果两者的成本率没降,毛利额增长而毛利率不动。毛利额与毛利率的差别,就落在成本率这一栏上。
规模要转化成毛利,靠的是两件事。一是采购规模带来的议价能力与产地直采比例提升,二是仓配密度提升带来的单位履约成本下降。
订单农业与产地直采的比例是观察指标。行业里订单农业占比约 35%、产地直采约 40%,这两个比例上行时,采购成本才有实质下降。
九、盈利拐点出现的条件
盈利拐点出现在成本率下行的时候。收入增速回升而履约与获客的成本率同步上升,利润不会改善。判断拐点看成本率这一栏,不看收入增速。
拐点的先决条件是密度。履约成本率随订单密度下降,密度不足的区域持续亏损,只有把资源集中在高密度区域,成本率才降得下来。
税费与损耗是两个变量。规范核算后税负显性化,损耗则取决于温控投入,两者都进入成本率的分母里,缺一个都算不出真实水平。
十、盈利难的结构性判断
生鲜电商盈利难,根子在四项支出的结构。税费、损耗、履约与获客里,税费随交易额刚性发生,损耗与履约随规模放大,获客随流量价格上行,四项里没有一项能靠收入增长自动摊薄。
与线下业态相比,线上多出仓配与末端配送的成本,又少了现场即时出清损耗的机会,结构上就先输一段。要补回来,只能靠更高的毛利或更低的成本率。
这一行的盈利拐点不会由规模单独触发。密度、直采比例与温控投入三件事同时到位,成本率才会下行,盈利才站得住。三者缺一,成本率就会被另一项顶上去。



写点看法