

食糖进口与替代关系
一、配额与许可的双重门槛
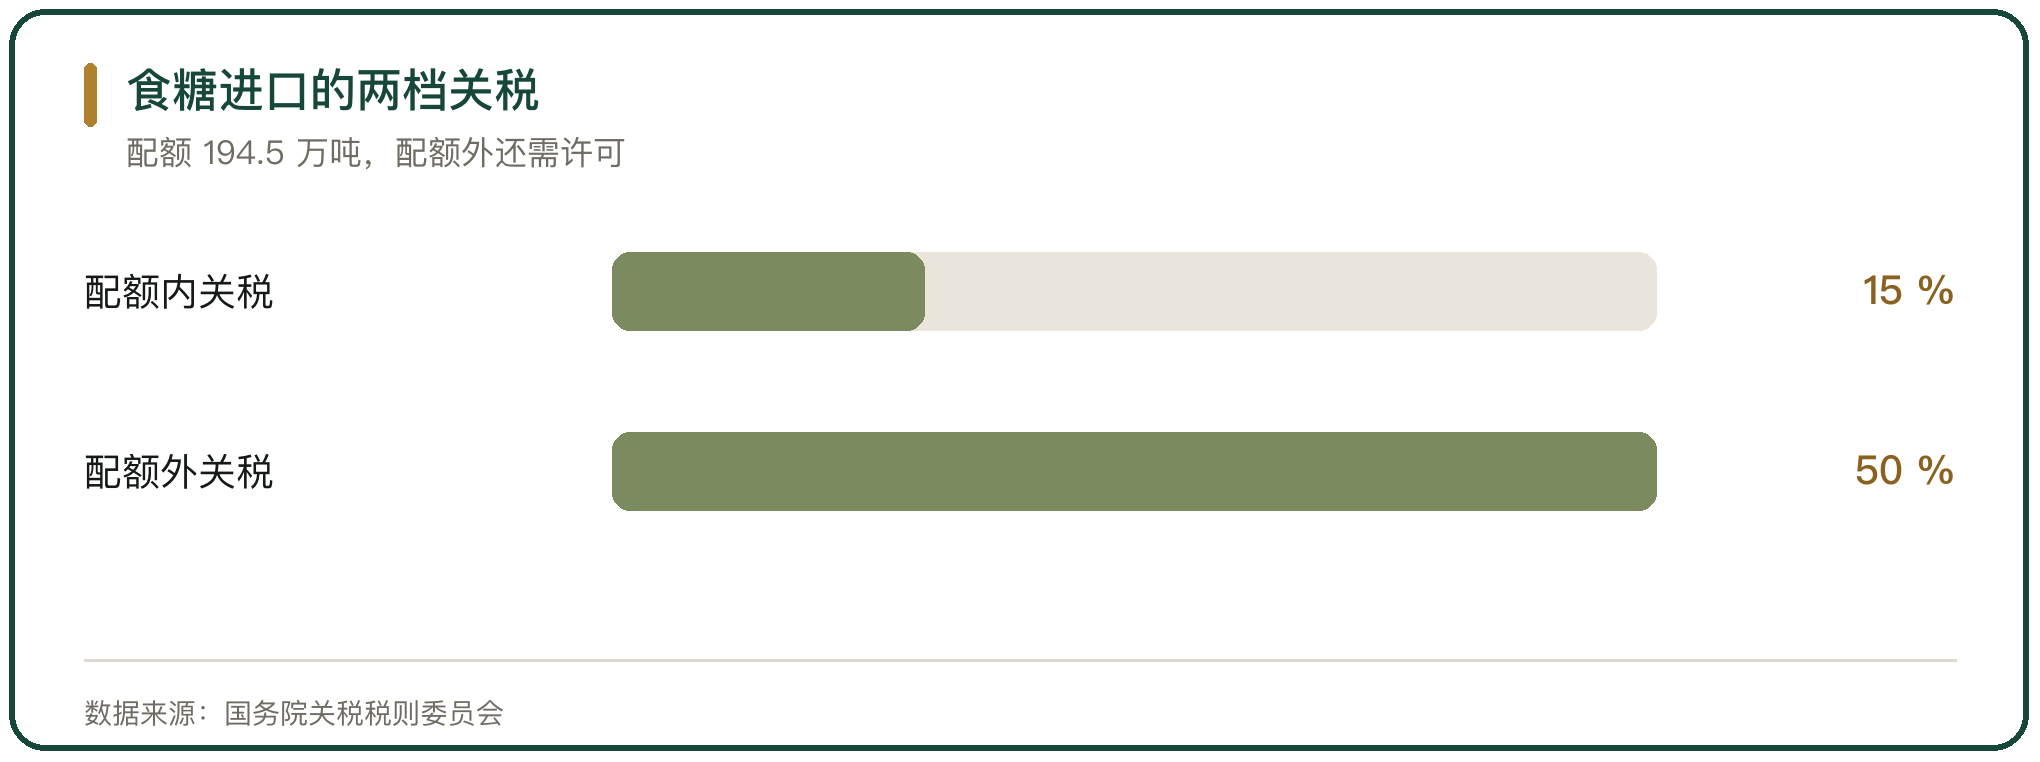
食糖实行关税配额管理。配额内关税 15%,配额外关税 50%,关税配额数量 194.5 万吨(国务院关税税则委员会)。
配额以外还要看进口许可。配额外食糖需另行取得许可,管理比不设配额的大豆严格得多(泛糖科技)。
配额以内也不便宜。配额内 15% 关税的巴西食糖到岸税后价每吨 4423 元,仍低于国内糖价(中商产业研究院)。
二、2025 年的进口规模
进口量创下近年高位。2025 年中国进口食糖 491.8 万吨,同比增加 13.1%,进口额 21.8 亿美元,同比减少 8.9%(海关总署)。
量增额减说明价格在下行。2025 年进口食糖均价每吨 3161 元,比上年下降 747 元(泛糖科技)。
原糖是绝对主力。2025 年进口原糖 457.15 万吨,白糖仅 34.41 万吨(泛糖科技)。
三、进口来源的高度集中
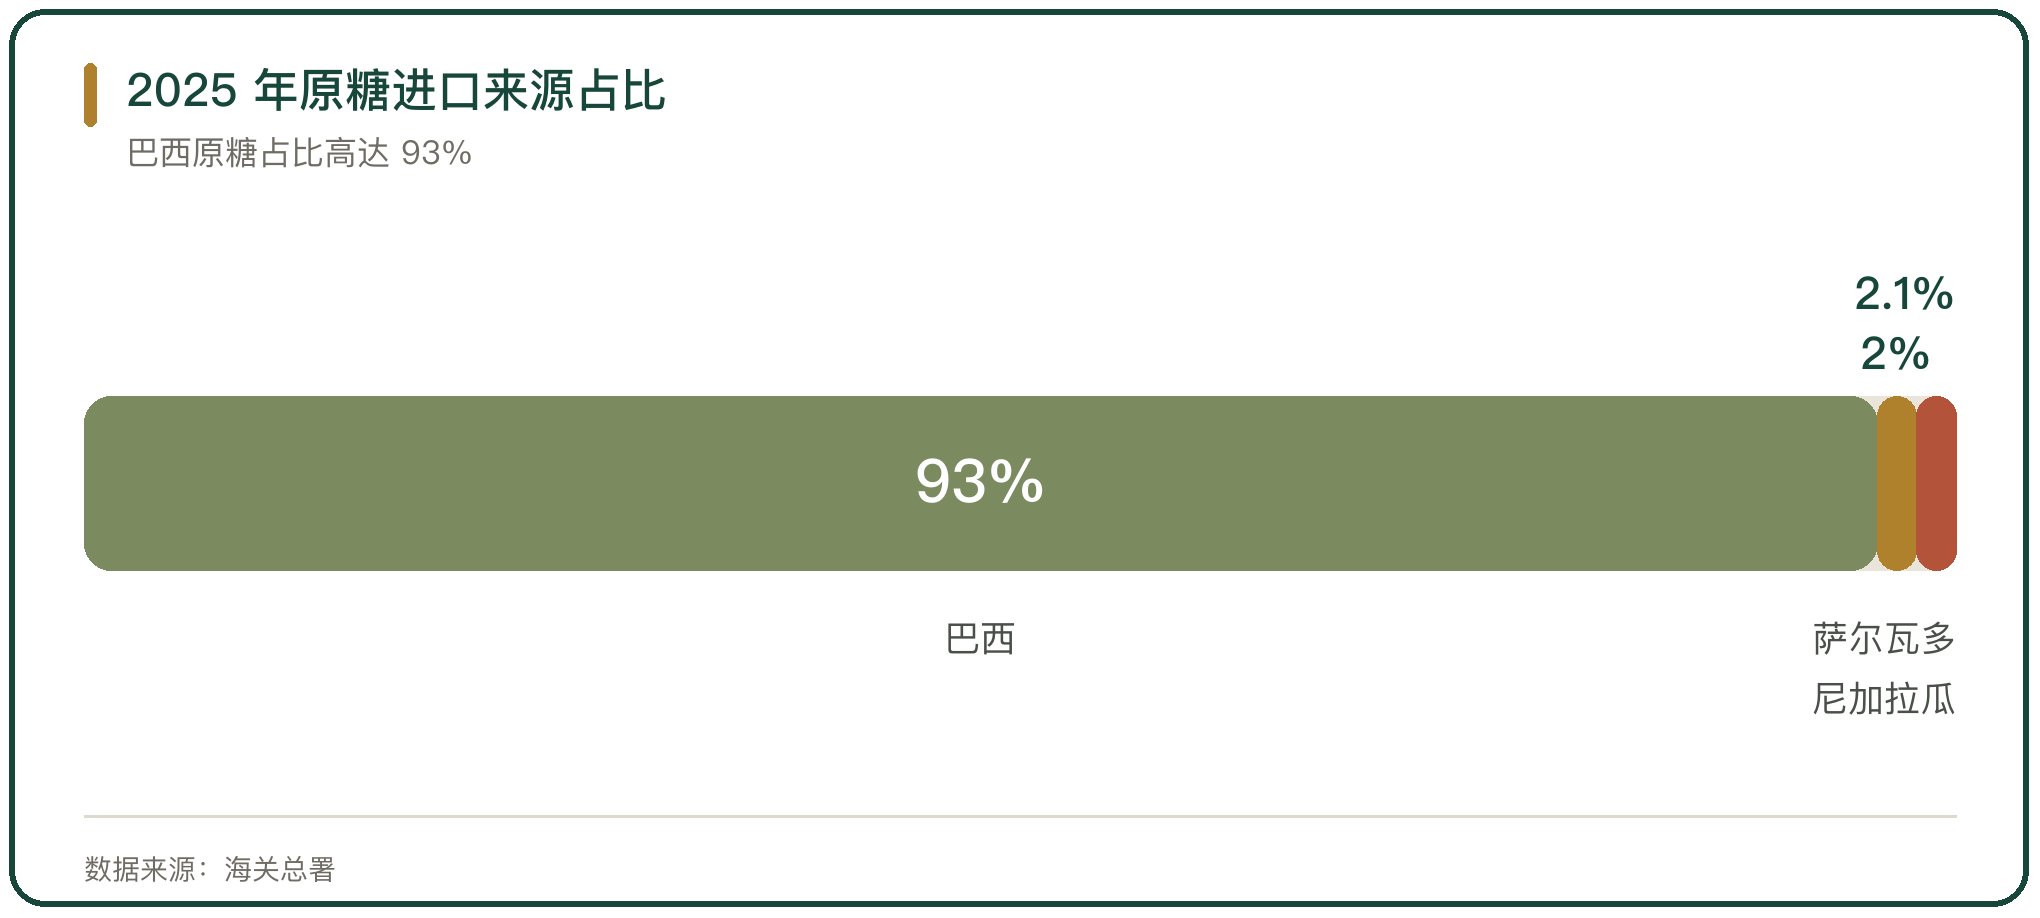
巴西是主要来源。2025 年自巴西进口原糖 428.04 万吨,占原糖进口量的 93%(泛糖科技)。
白糖来源更散。进口白糖以泰国 14.56 万吨、韩国 11.83 万吨为主(泛糖科技)。
来源集中会放大风险。原糖几乎全部来自巴西,一旦巴西减产或运费抬升,国内加工糖的原料就紧张(中国食品土畜进出口商会)。
四、内外价差决定进口节奏
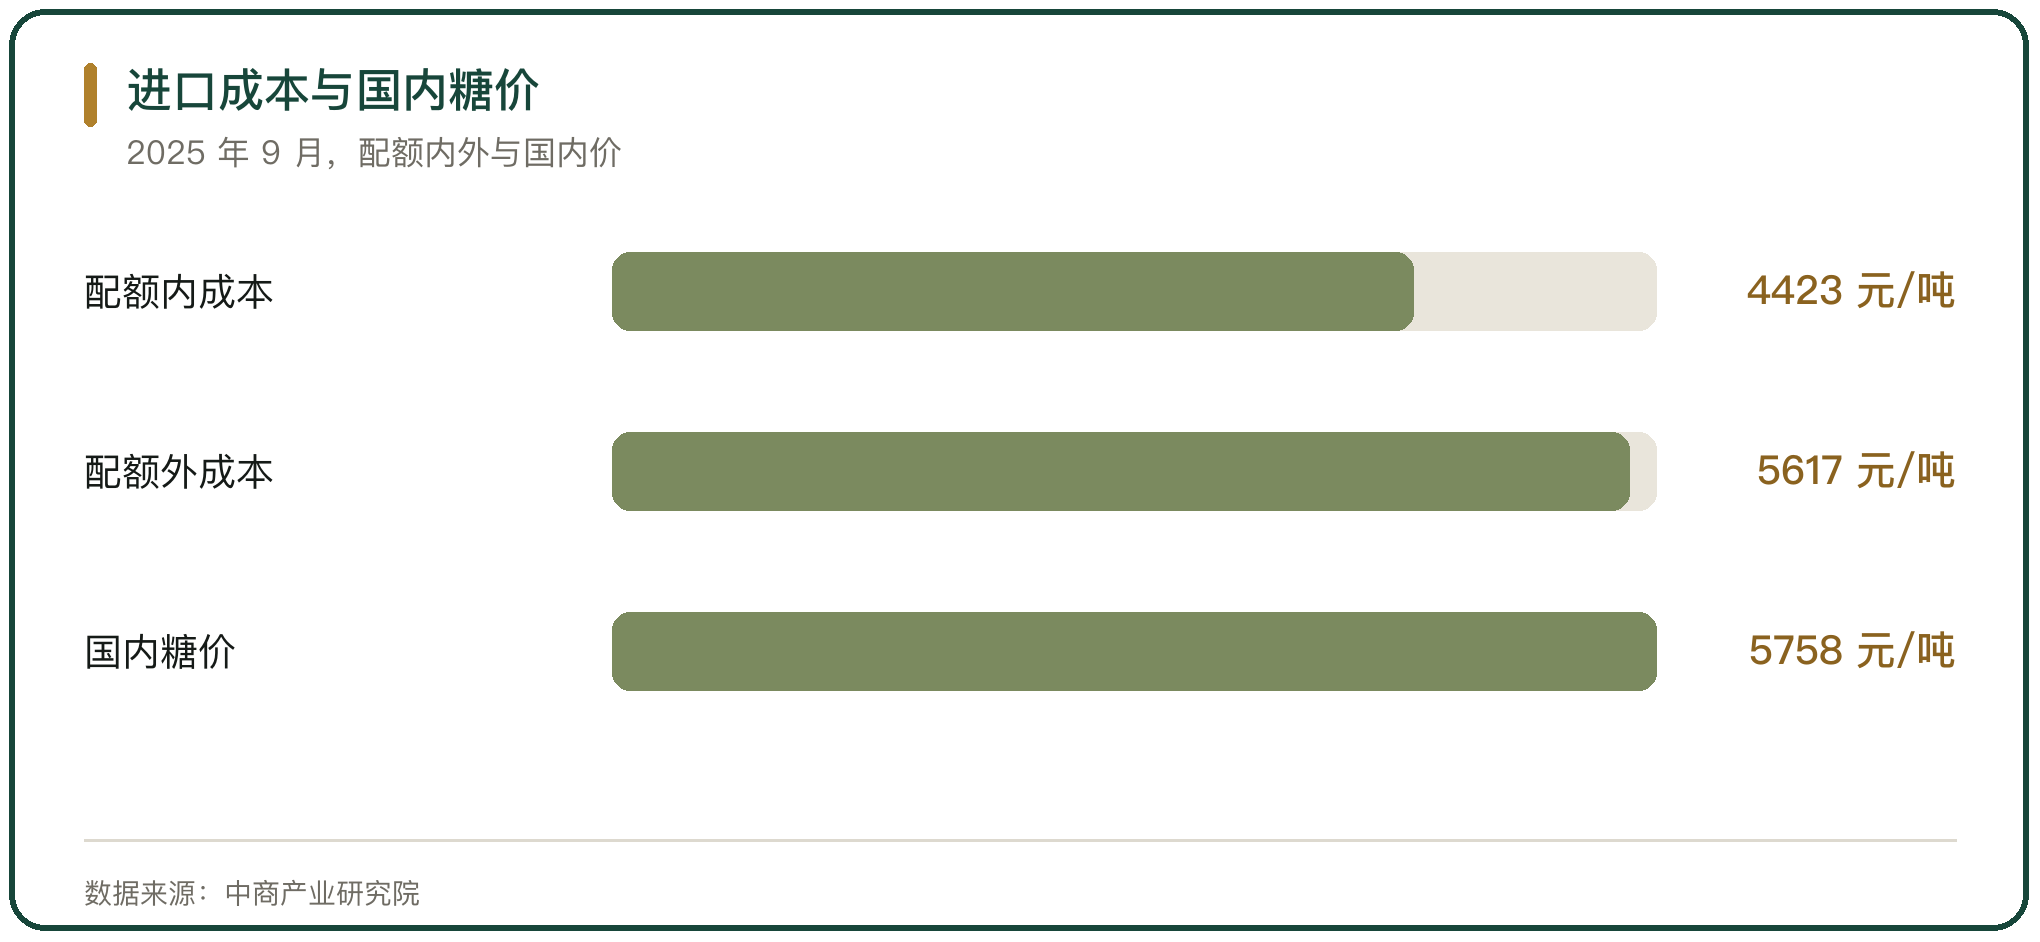
进口与否看价差。2025 年 9 月,配额内 15% 关税的巴西食糖到岸税后价每吨 4423 元,比国内糖价低 1335 元(中商产业研究院)。
配额外仍有利润。同期配额外 50% 关税的进口成本每吨 5617 元,比国内糖价低 141 元(中商产业研究院)。
价差一大进口就放量。2025 年 10 月进口糖 75 万吨,同比增长 39.0%(同花顺财经)。
五、国产糖的底盘
国产糖在缓慢增产。2024/25 榨季全国食糖产量 1116.21 万吨,同比增加 119.89 万吨(中国糖业协会)。
2025/26 榨季继续增产。农业农村部市场预警专家委员会预计产量 1170 万吨,其中甘蔗糖 1009 万吨(农业农村部市场预警专家委员会)。
主产区在广西和云南。广西 2025/26 榨季甘蔗种植面积达到近 10 年峰值,估算产糖 670 至 680 万吨(泛糖科技)。
六、糖浆与预混粉的绕行
糖浆和预混粉从税则另一侧进入。糖浆、白砂糖预混粉长期以零关税和低税率进入,绕开了配额与关税(泛糖科技)。
2024 年冲到历史高位。当年糖浆、预混粉进口 237 万吨(泛糖科技)。
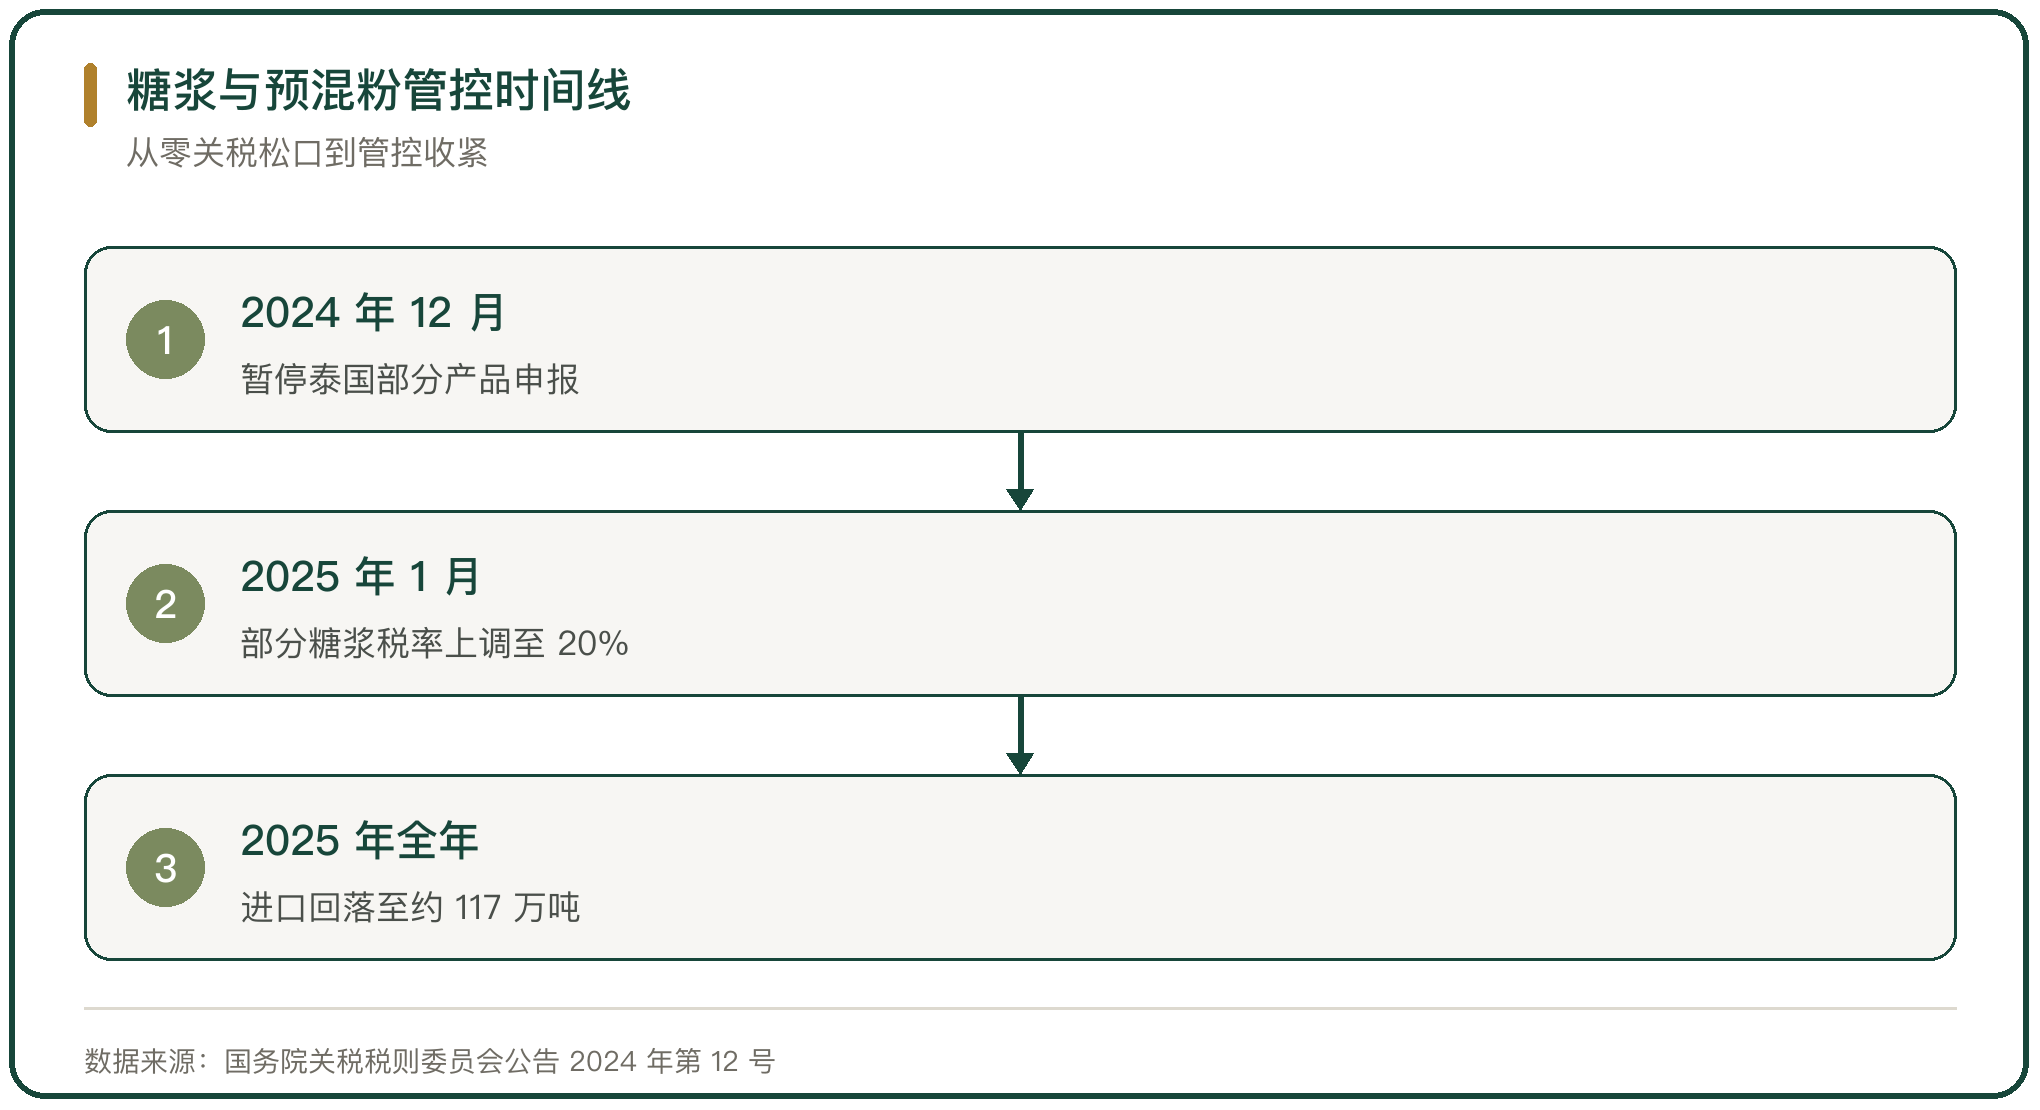
管控在收紧。2024 年 12 月 10 日起,中方暂停接受泰国部分糖浆、预混粉的进口申报(招商期货)。
2025 年进口回落。全年糖浆、预混粉进口约 117 万吨,比 2024 年大幅下降(沐甜科技)。
七、淀粉糖的另一套供给
淀粉糖在甜味市场上分流。2025 年中国果葡糖浆产能约 800 万吨,实际产量约 528 万吨(中粮科技 2025 年年度报告)。
这些糖不进关税配额。果葡糖浆、葡萄糖浆由玉米等淀粉加工而来,不涉及食糖进口配额(中国淀粉工业协会)。
折算成糖当量已经不小。按干物质折糖,果葡糖浆对应约 373 万吨,超过云南一省的产糖量(云南糖网)。
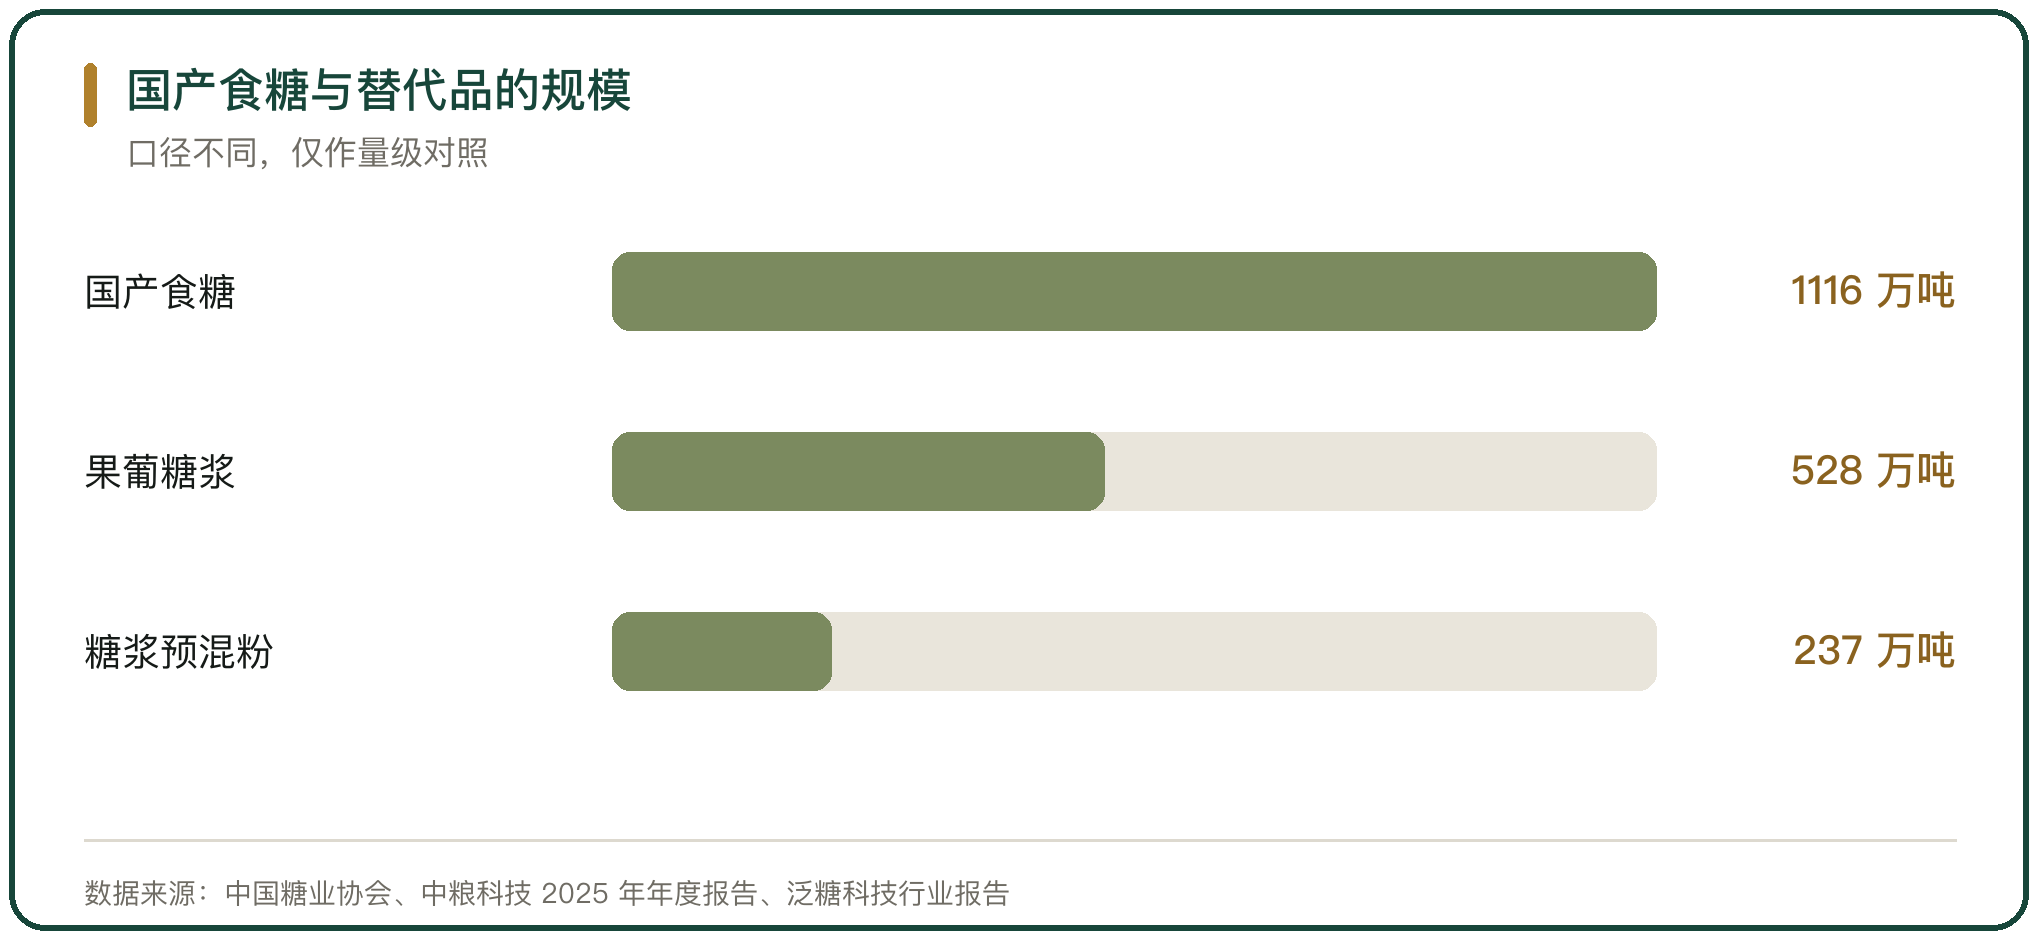
八、食糖与替代品的替代关系
替代发生在两个层面。一是糖浆、预混粉直接顶替白砂糖,二是淀粉糖在饮料、乳制品里顶替蔗糖(中国淀粉工业协会)。
价格是牵引。果葡糖浆价格随玉米波动,与白糖价差拉大时替代加快(中国淀粉工业协会)。
国内食糖消费增长承压。2025/26 年度中国食糖消费量预计 1570 万吨,同比增长约 1.4%(农业农村部市场预警专家委员会)。
九、供需缺口与进口的长期面
缺口长期存在。2024/25 榨季产需缺口在 420 至 480 万吨之间,靠进口食糖、糖浆和甜味剂共同弥补(新疆冠农股份有限公司 2025 年年度报告)。
进口量将维持在高位。配额 194.5 万吨远小于实际进口需求,配额以外的部分由价差调节(国务院关税税则委员会)。
走私与配额转让仍需警惕。白糖长期是边境走私的重要商品,配额内外的价差也催生了配额转让的运作(同花顺财经)。
十、食糖进口的落点
食糖进口的节奏由价差决定,规模由缺口决定。配额只是门槛,放量的是配额以外的价差窗口(中商产业研究院)。
替代品改变了缺口的结构。糖浆、预混粉和淀粉糖把一部分需求从食糖统计里分走,2025 年糖浆、预混粉进口回落到约 117 万吨就是管控的结果(沐甜科技)。
对加工企业来说,拿到低价糖源比争配额更实际(泛糖科技)。



写点看法