

配额与国内价格的联动机制
关键词 配额价格带内外价差最低收购价储备收抛内外联动大豆对照
一、配额内外税率差形成价格带
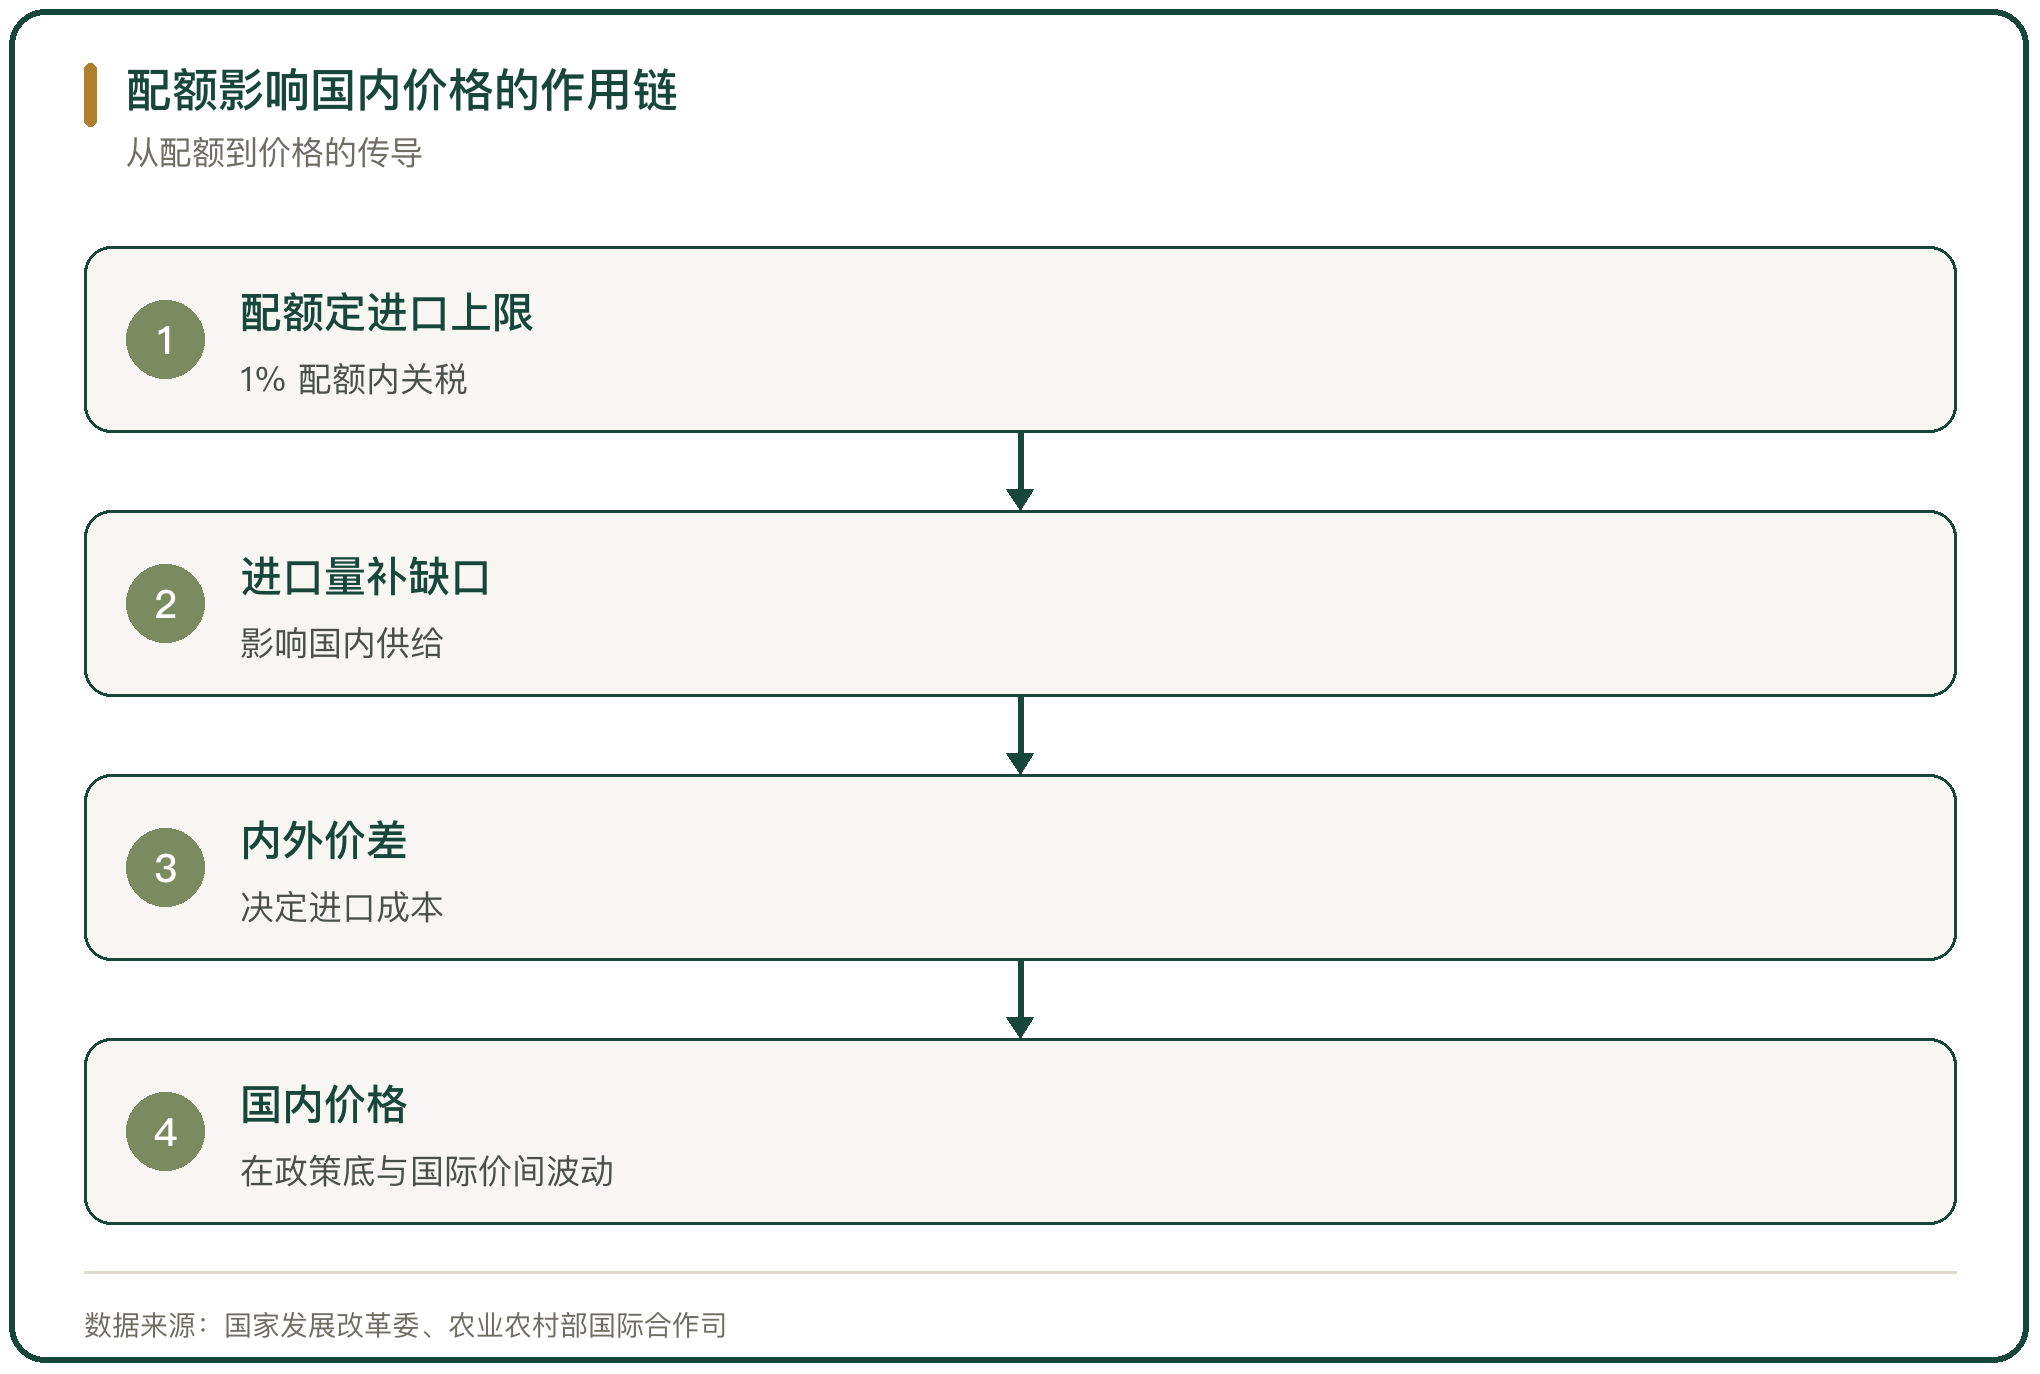
配额把进口分成两段。配额内进口按 1% 计征,配额外进口按 65% 计征,配额的总量就是低价进口的上限(国务院关税税则委员会《关税配额商品税目税率表》)。
价格带由此生成。国内价格可以在「国际价格加 1% 关税」与「国际价格加 65% 关税」之间波动,不必完全跟随国际市场;进口量填满配额后,配额外的高税率把新增进口的成本抬高。
海外研究把这套结构概括为价格带。中国的实证显示,价格带对小麦的隔离最强、对玉米居中、对不设配额的大豆几乎没有隔离(《Frontiers in Nutrition》2026 年刊载的中国粮食市场研究)。
二、进口量决定国内供给的松紧
配额管上限,进口量由供需决定。国内产量充足时进口量自然下降,国内出现缺口时进口量上升,配额只是在这条线上划了一条参考线。
2024 年的情况是反向的。当年我国粮食进口 15753 万吨,比上年减少 2.3%,其中谷物进口 5019 万吨、减少 15%(海关总署);下半年谷物及谷物粉进口同比降幅扩大,10 月至 12 月月度进口同比分别下降 50.4%、66.9% 和 73%(农民日报客户端)。
进口下降与国内产量创高同步。2024 年我国粮食总产量 70649.9 万吨,比上年增长 1.6%(国家统计局),国产供给把进口需求压下来,国内价格因此获得支撑。
三、内外价差的年度变化
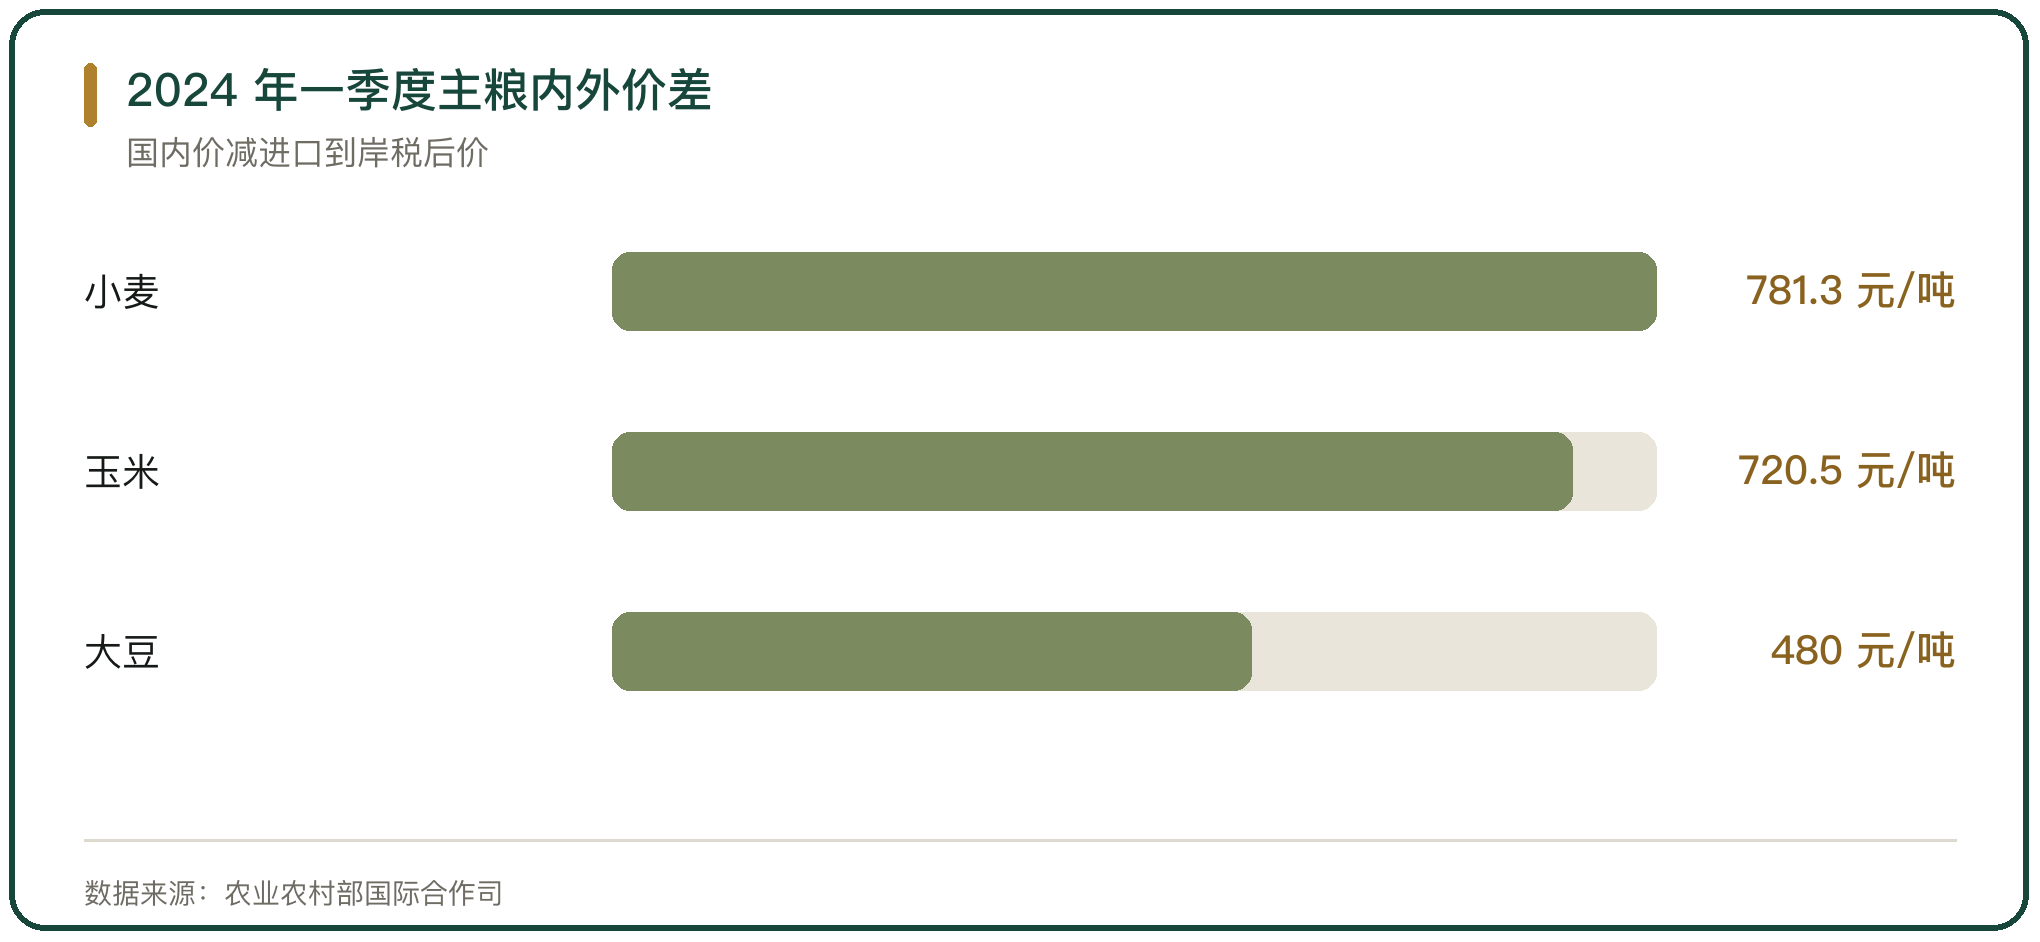
价差是联动的传导变量。进口到岸税后价低于国内价时,进口有动力;价差收窄或反转时,进口需求下降。
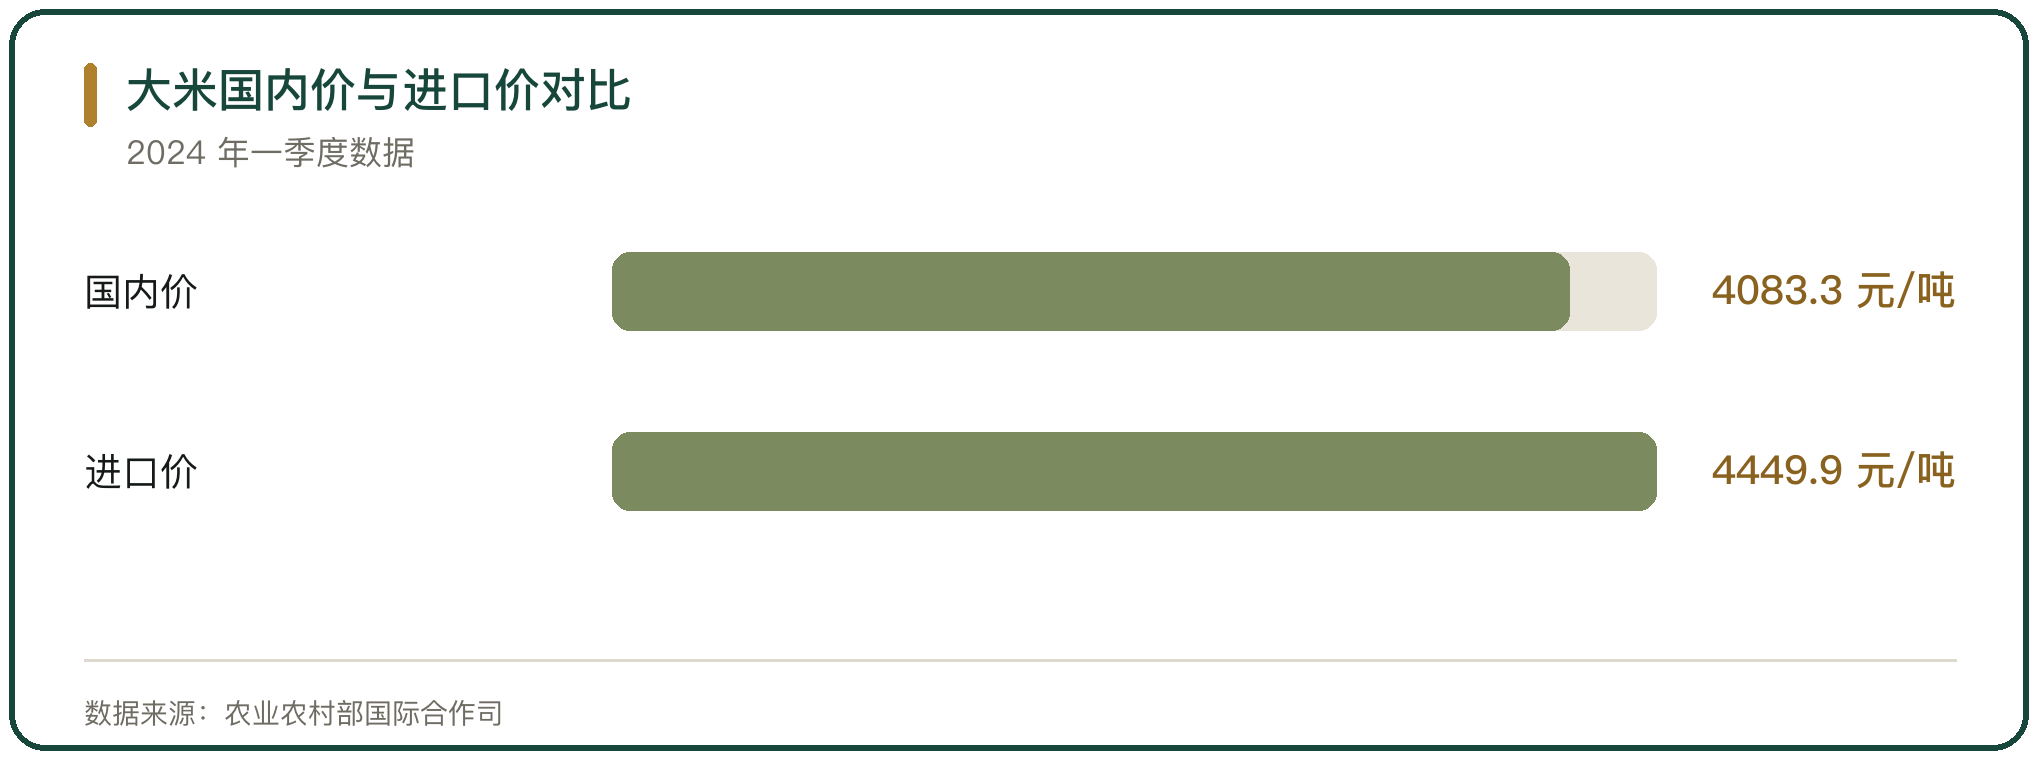
2024 年一季度价差处于高位。大米国内价 4083.3 元/吨、进口价 4449.9 元/吨,价差为负 366.6 元/吨,进口价高于国内价;小麦国内价 2892.8 元/吨、进口价 2111.5 元/吨,价差 781.3 元/吨(农业农村部国际合作司)。
2025 年一季度的对比更清楚。大米国内价 3956.3 元/吨、进口价 3015.9 元/吨,价差转为 940.4 元/吨(农业农村部国际合作司),进口价回落让国内价格承受的压力上升。
四、最低收购价构成了政策底
国内的底部由最低收购价托住。2025 年与 2026 年生产的小麦(三等)最低收购价为每 50 公斤 119 元,比 2024 年提高 1 元;定价周期由每年一定调整为两年一定(国家发展改革委等四部门)。
稻谷的最低收购价同向提高。2025 年早籼稻、中晚籼稻和粳稻最低收购价分别为每 50 公斤 128 元、129 元和 131 元,早籼稻连续 6 年上调(国家发展改革委)。
政策底改变了联动的方向。国际价格下跌时,最低收购价挡住国内价格的下跌空间;国际价格上涨时,配额内进口的成本上升,国内价格更容易跟着上移,价格传导因此呈现不对称的特征。
五、储备收购与拍卖的调节
储备在底部与顶部两端调节。2024 年,国家采取央地政府储备粮联合轮换收购、中央调节储备粮增储收购与最低收购价收购等措施稳定粮价;中央调节储备和央地政府储备小麦三等及以上收购价格 1.245 元至 1.255 元/斤,高于市场价格 3 分钱左右(安徽省粮食和物资储备局)。
拍卖在顶部投放。最低收购价小麦拍卖常态化投放,首轮投放 20 万吨,粗算最低收购价小麦库存总量接近 5000 万吨(河北省粮食和物资储备局)。
拍卖的成交呈现年份分化。2025 年 1 月 7 日的一场最低收购价小麦交易中,2017 年产小麦全部成交、2019 年与 2020 年产小麦大量流拍,成交率分别为 30.48% 与 36.11%(国家粮食交易中心)。
六、有配额与无配额品种的差别
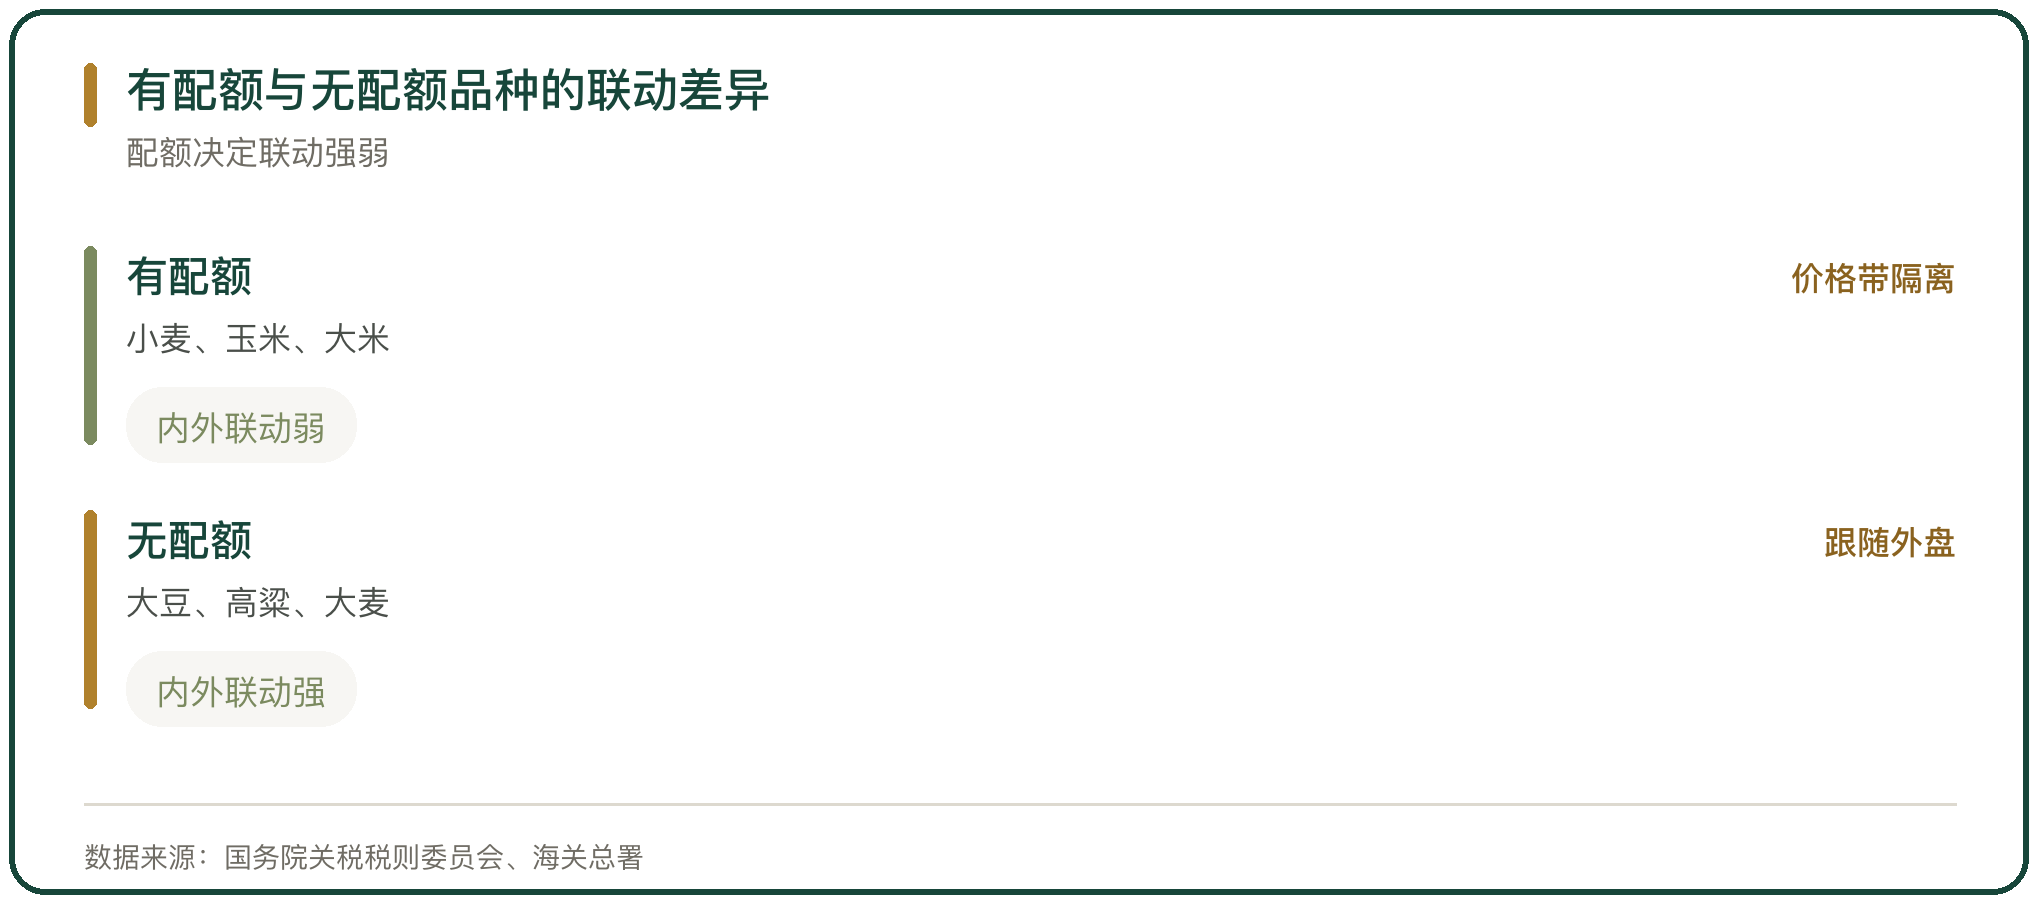
配额的有无决定了内外联动的强弱。小麦、玉米、大米有配额,进口量被配额约束,国内价格与国际价格之间隔着 1% 到 65% 的关税带。
大豆是另一套规则。大豆不设关税配额,按自动进口许可管理,最惠国关税长期在 3% 左右(国务院关税税则委员会),国内豆价与国际市场的联动明显紧于口粮。
价差数据印证了差别。2024 年一季度大豆国内价 4754.6 元/吨、进口价 4274.5 元/吨,价差 480.0 元/吨,小于小麦的 781.3 元/吨(农业农村部国际合作司)。
七、大豆是联动最强的对照
大豆的价格跟着外盘走。大豆没有配额这道墙,进口量由压榨需求与到港成本决定,外盘一波动,国内豆粕与豆油随之调整。
2025 年的进口结构也在变。2024 年我国进口大豆 1.05 亿吨、同比增长 6.5%(海关总署);2025 年 3 月 10 日起对原产于美国的大豆加征 10% 关税,采购持续向巴西集中。
对照的意义在于说明配额的边界。同样是大宗农产品,有配额的小麦与无配额的大豆,国内价格对国际价格的响应速度不同,配额的松紧与品种在粮食安全中的位置相关。
八、进口收紧后的价格回稳
进口收紧直接把国内价格托起来。2024 年下半年起粮食进口逐月回落,国内粮食供需格局趋于平衡,粮价逐步筑底企稳;2025 年春节后,玉米、大豆加工利润转好,企业提价收购,价格每吨较节前普遍上涨 100 元至 200 元(农民日报客户端)。
价格回暖也与进口成本上升同步。进口到岸价与国内价的价差收窄,进口粮的价格优势减弱,国产粮在销区的竞争力恢复。
联动的结果是双向的。进口量下降支撑国内价格,国内价格回升又会削弱进口的性价比,两个方向互相约束,配额的区间与价差的高低共同决定平衡点。
九、配额调节的作用边界
配额能控量,控不了价格的全部。配额确定低价进口的上限,国内价格还要由产量、储备与消费共同决定。
配额的作用在价差打开时最明显。价差大时,配额内 1% 的低税率通道成为企业争夺的资源,配额用满后,配额外的高税率就会限制进口量。
配额作用的边界在需求端。国内消费疲弱时,即使价差存在,进口量也上不去;配额调节的是进口的通道成本,调节不了国内的实际需求。
十、价格联动的落点
这套机制的目标是让国内价格稳住。配额内 1% 的税率保基础供应,配额外 65% 的税率挡住超出部分,最低收购价与储备收抛在底部与顶部两端调节。
联动的强弱由制度决定。有配额的品种内外联动弱,无配额的品种内外联动强,价格传导的差异来自制度设计而不是市场本身。
制度的落点是在开放与稳定之间取平衡。2025 年小麦、玉米、大米配额维持在 963.6 万吨、720 万吨与 532 万吨(国家发展改革委公告 2024 年第 4 号),国内价格在这条边界内运行。



写点看法