

坚果与干果进口经营
一、坚果是高度依赖进口的品类
坚果的国内自给程度差别很大。中国是全球最大的核桃生产国,核桃自给率约 99%、年产 155 万吨;榛子自给率约 80%、年产 15.2 万吨;巴旦木自给率只有 13%、年产约 3 万吨;开心果和腰果完全依赖进口(三个皮匠报告)。
云南是种植端的核心。2025 年云南核桃产值 650 亿元,澳洲坚果产值 113 亿元,临沧坚果种植面积 262.77 万亩(三个皮匠报告)。
进口的是补不上的那几个品种。巴旦木、开心果、腰果、碧根果和夏威夷果的国内产量远低于消费量,靠进口满足(三个皮匠报告)。
二、2025 年坚果进口的量价
坚果进口在 2025 年同比回落。中国食品土畜进出口商会数据显示,2025 年中国坚果及制品进口额 25.5 亿美元、同比下降 21.5%,进口量 41.45 万吨、同比下降 32.0%(中国食品土畜进出口商会)。
宽口径的干鲜瓜果及坚果在增长。2025 年干鲜瓜果及坚果进口量 908 万吨、同比增长 13.4%,进口额 194.4 亿美元、同比增长 1.2%(海关总署)。
最大来源国是越南。2025 年中国自越南进口坚果及制品 6.3 亿美元、同比增长 26.5%(中国食品土畜进出口商会)。
三、巴旦木的来源切换
巴旦木的进口在 2025 年创了新高,来源却换了地方。2025 年中国进口去壳巴旦木 10.37 万吨、价值 5.86 亿美元,均价 5.65 美元/公斤(美国农业部《2026 中国巴旦木市场报告》)。
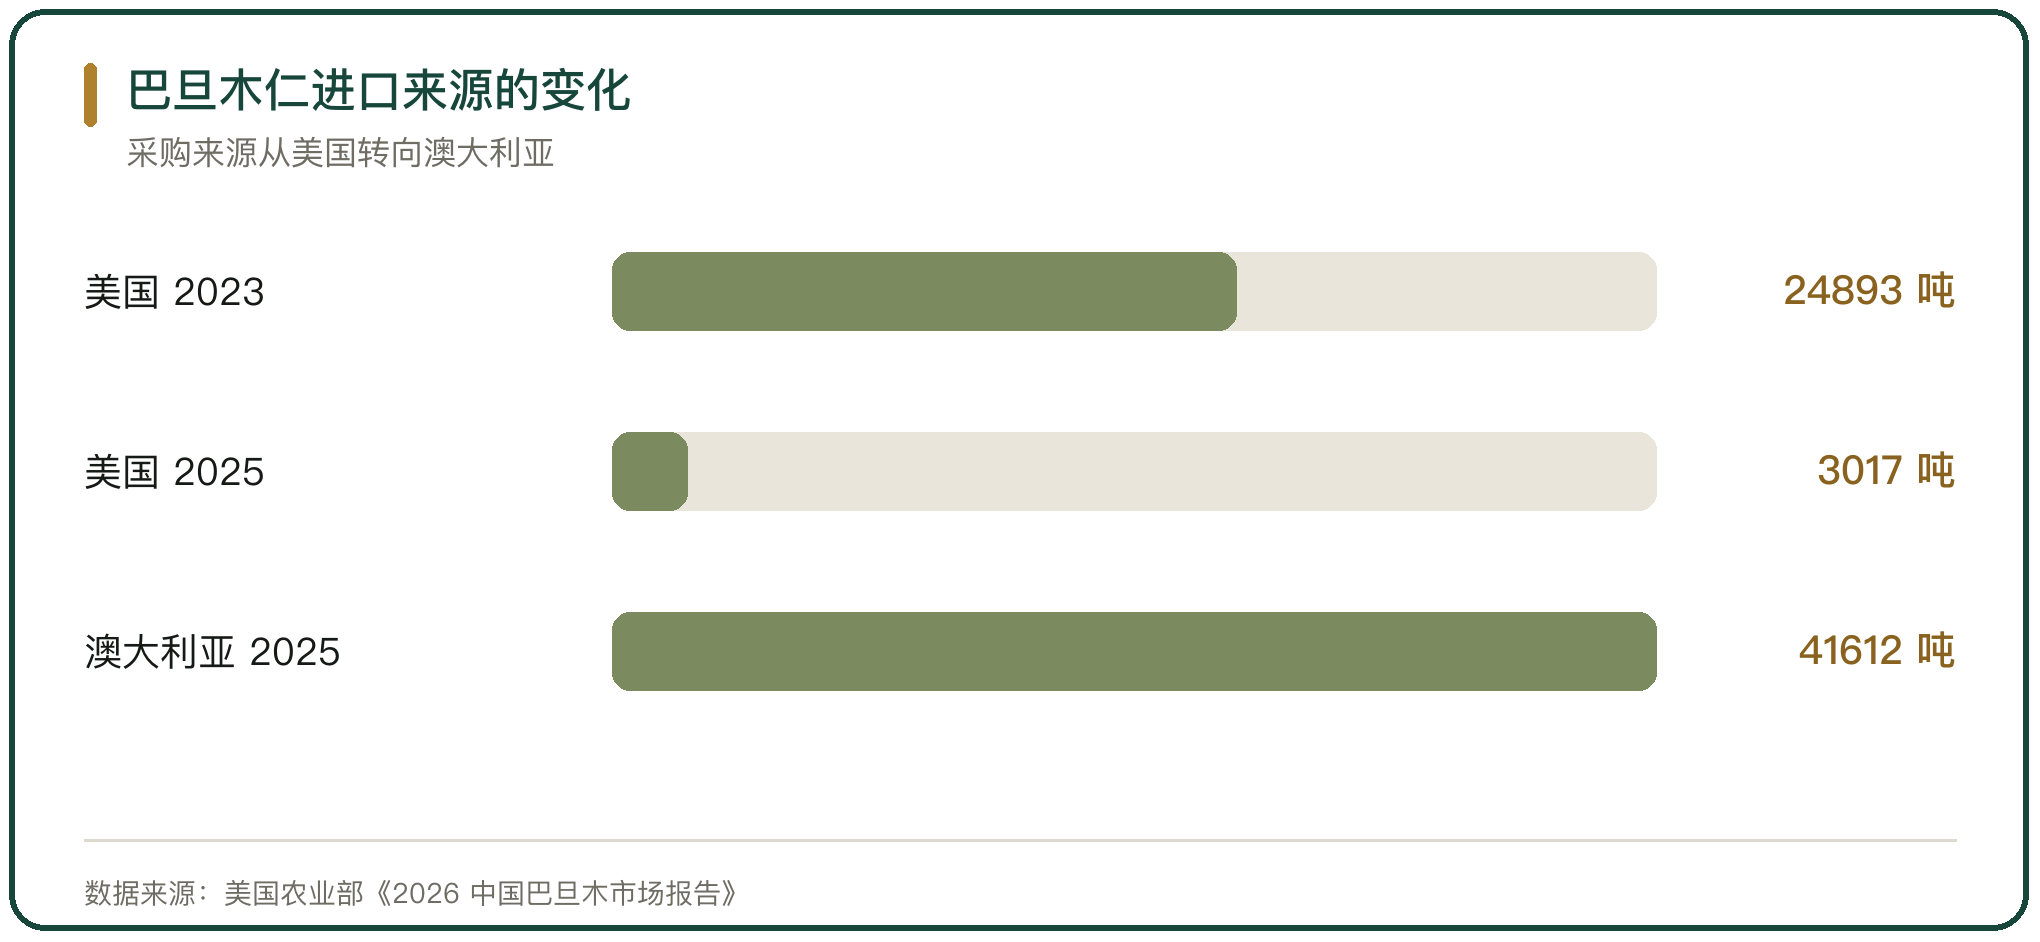
美国掉得很快。美国对华巴旦木仁出口量从 2023 年的 24893 吨降至 2025 年的 3017 吨,出口额从 1.07 亿美元降至 1900 万美元(美国农业部)。
澳大利亚补了上来。澳大利亚对华巴旦木仁出口量从 2023 年的 19799 吨增至 2025 年的 41612 吨,出口额从 9600 万美元升至 2.95 亿美元;2025 年澳大利亚占中国带壳巴旦木进口量的近 90%(美国农业部)。
四、关税改写了采购地图
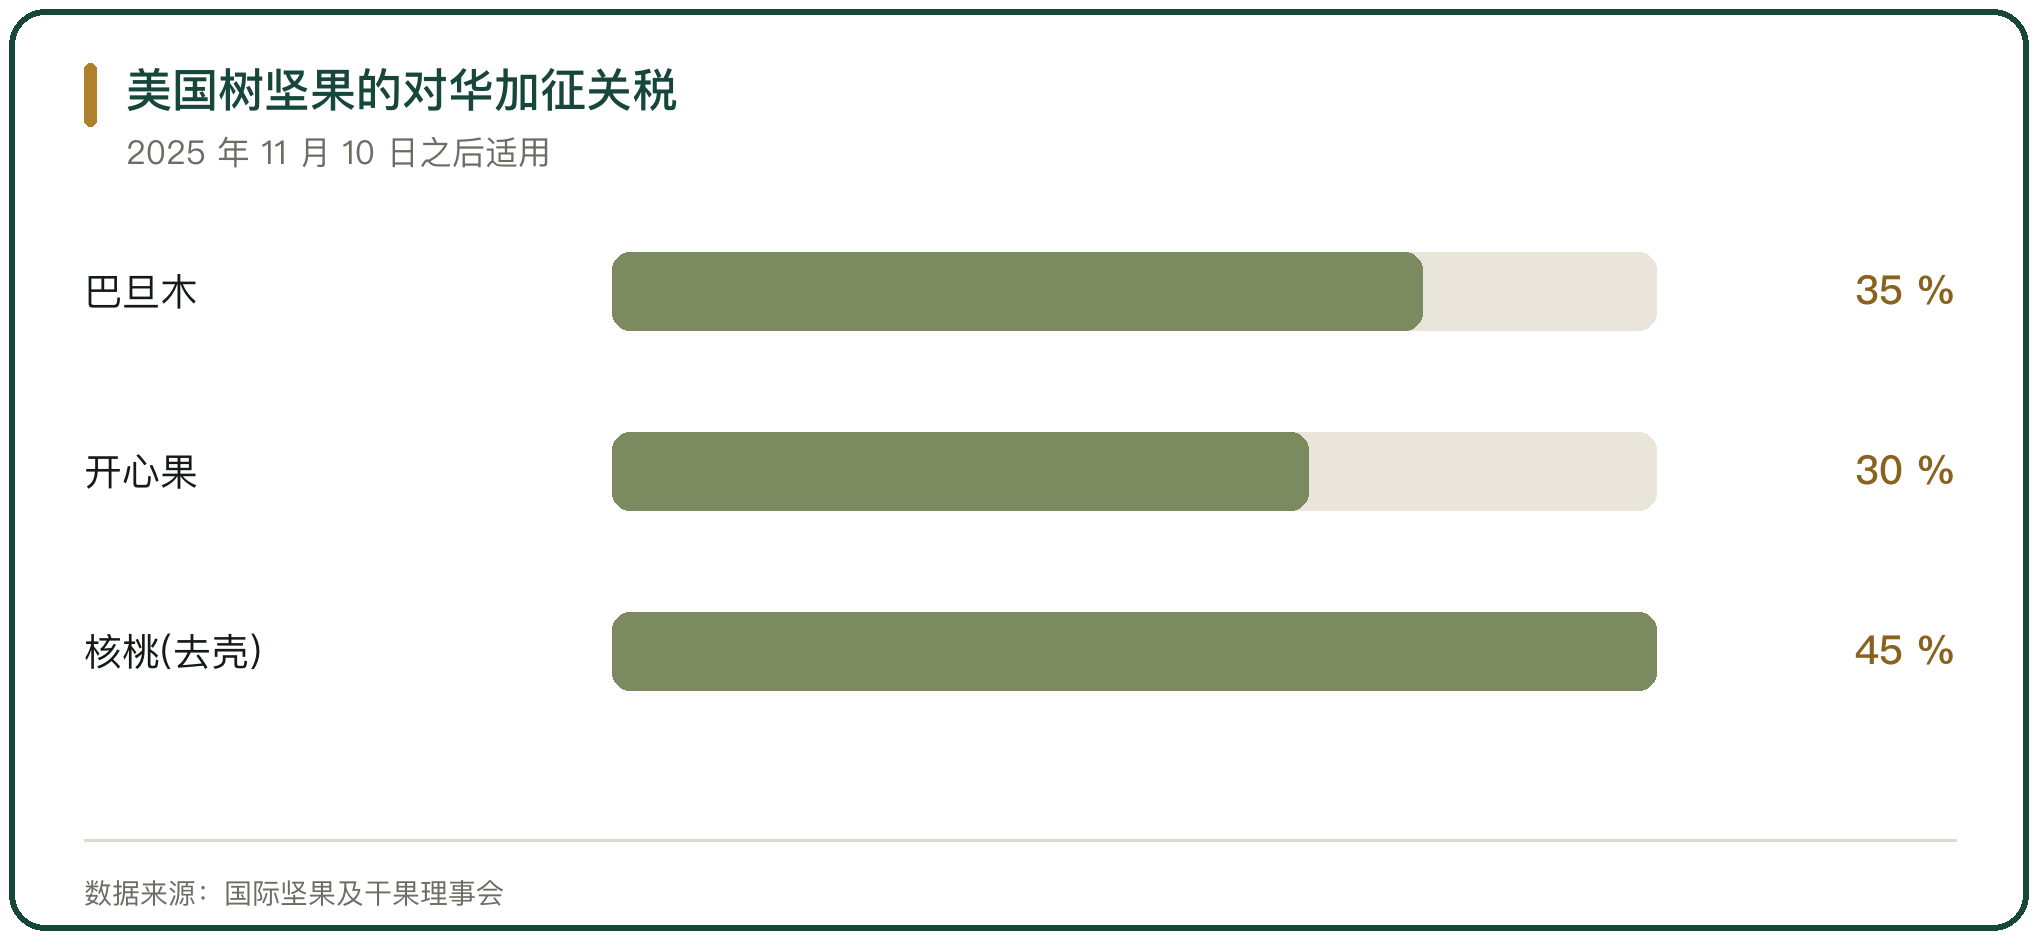
加征关税直接改变了到岸成本。2025 年中国对美国树坚果多轮加征关税,2025 年 11 月 10 日之后,带壳与去壳巴旦木的合计税率升至 35%,带壳与去壳开心果为 30%,去壳核桃为 45%(国际坚果及干果理事会援引中国食品土畜进出口商会数据)。
这不是个别品类的事。加州大学的研究显示,加州对华 13 种主要农产品的出口额从 2020 到 2024 年的年均 15.5 亿美元降至 2025 年的 5.54 亿美元、下降 64%,其中开心果对华出口额减少约 4.78 亿美元、巴旦木减少约 2.28 亿美元(加州大学戴维斯分校研究)。
份额的变化是长期的。2018 到 2019 年贸易战之前,美国占中国树坚果进口市场超过 90% 的份额,2025 年已降至略高于 30%(加州大学戴维斯分校研究)。
五、开心果与腰果
开心果的进口来源同样在分散。2025 年中国进口未去壳开心果 12.58 万吨,其中自伊朗进口 1.94 万吨、自美国进口 1.89 万吨(海关总署)。
伊朗和美国的量接近。这两个来源各占一头的格局,让采购方在报价和船期上有腾挪空间(三个皮匠报告)。
腰果的主产地看越南。越南是全球最大的腰果加工出口国,2025 年越南腰果出口近 76.66 万吨、出口额 52.3 亿美元,创历史新高,中国是其最大出口市场之一(越南腰果协会)。
越南的原料也在往柬埔寨集中。2025 年柬埔寨成为越南最大的生腰果供应国,占越南生腰果进口总额的 33%(越南腰果协会)。
六、夏威夷果与碧根果
碧根果的增量来自南非。2025 年南非对华出口碧根果 4.76 万吨,占其出口总量的 99.3%(海关总署)。
宁波口岸的碧根果进口在 2025 年放量。2025 年宁波口岸进口碧根果 2.9 亿元、同比增长 6.1 倍,进口榛子 3.2 亿元、同比增长 37.2%(浙江在线)。
夏威夷果的进口来源分散在几个产地。2025 年 10 月中国进口的未去壳夏威夷果中,来自南非的批次最多,其次为澳大利亚和肯尼亚(中国报告大厅海关明细)。
七、干果进口的小盘子
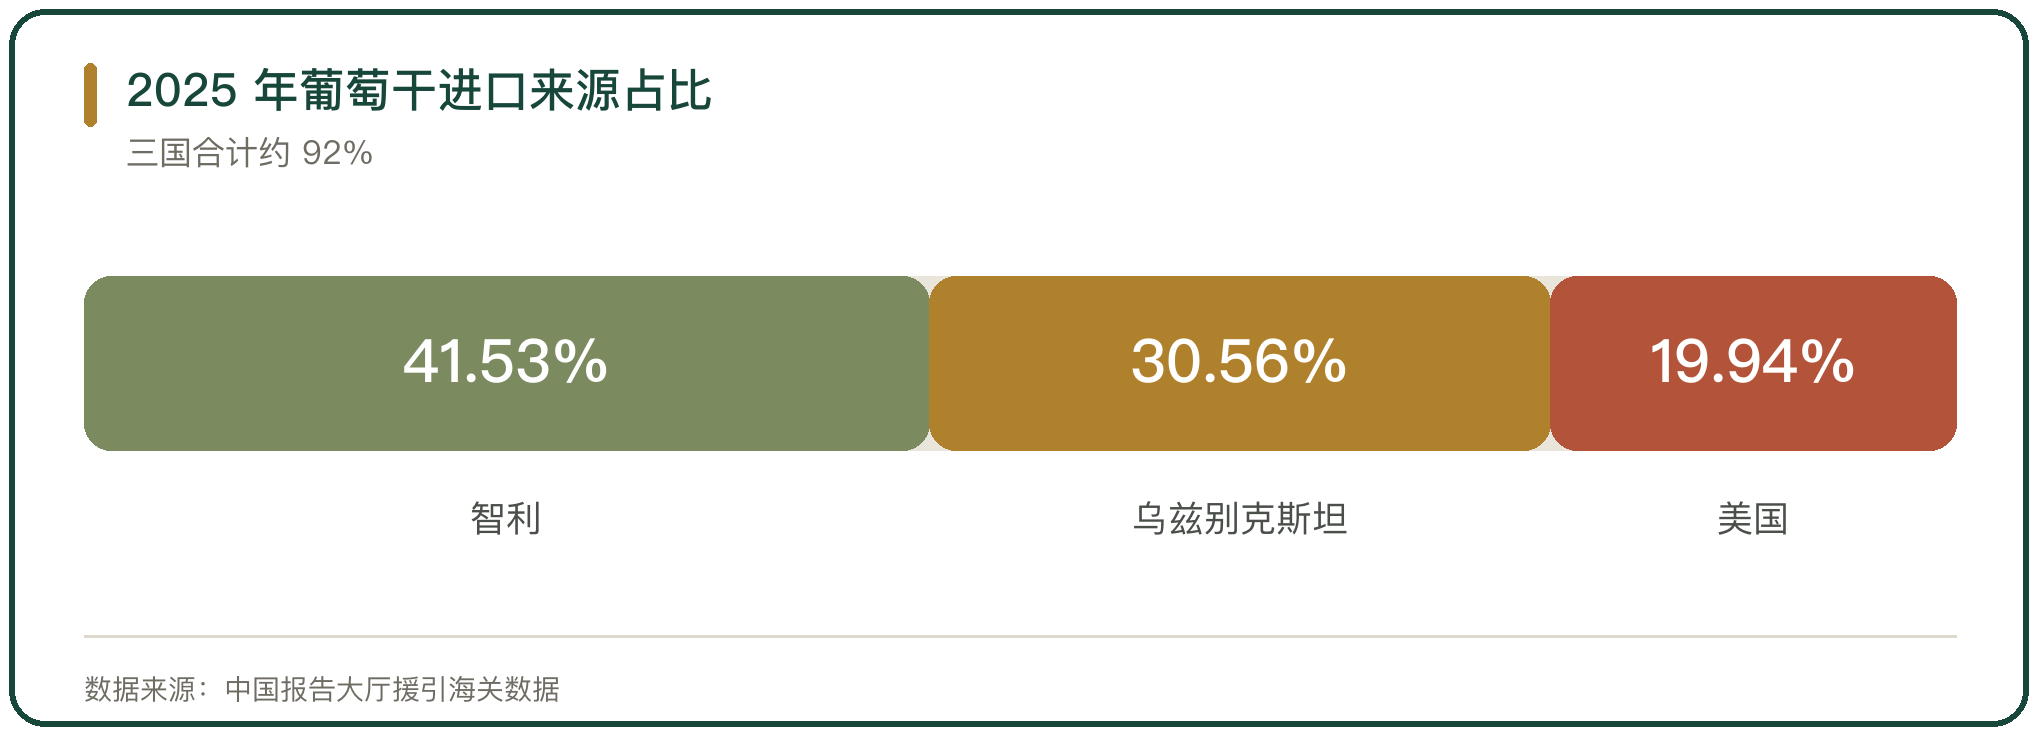
干果的进口规模和树坚果不在一个量级。以葡萄干为例,2025 年中国进口葡萄干金额 2702 万美元,其中自智利进口 1122 万美元、占 41.53%,自乌兹别克斯坦进口 826 万美元、占 30.56%,自美国进口 539 万美元、占 19.94%(中国报告大厅援引海关数据)。
来源结构在变。2025 年自乌兹别克斯坦进口葡萄干同比增加 118.03%,自智利增加 21.89%,自美国减少 10.84%(中国报告大厅)。
干果是高货值低体量的品类。它占的库容不大,但品牌溢价和季节性强,礼盒渠道的占比高于坚果的散货渠道。
八、义乌的集散角色
义乌把坚果做成了集散生意。2025 年义乌市进口干鲜瓜果及坚果 131.8 亿元、同比增长 14.5%,主要进口榴莲和樱桃(义乌海关)。
坚果是这个进口盘子里增速最快的一类。2025 年上半年义乌坚果进口额 31 亿元、同比增长约 50%(浙江省商务厅)。
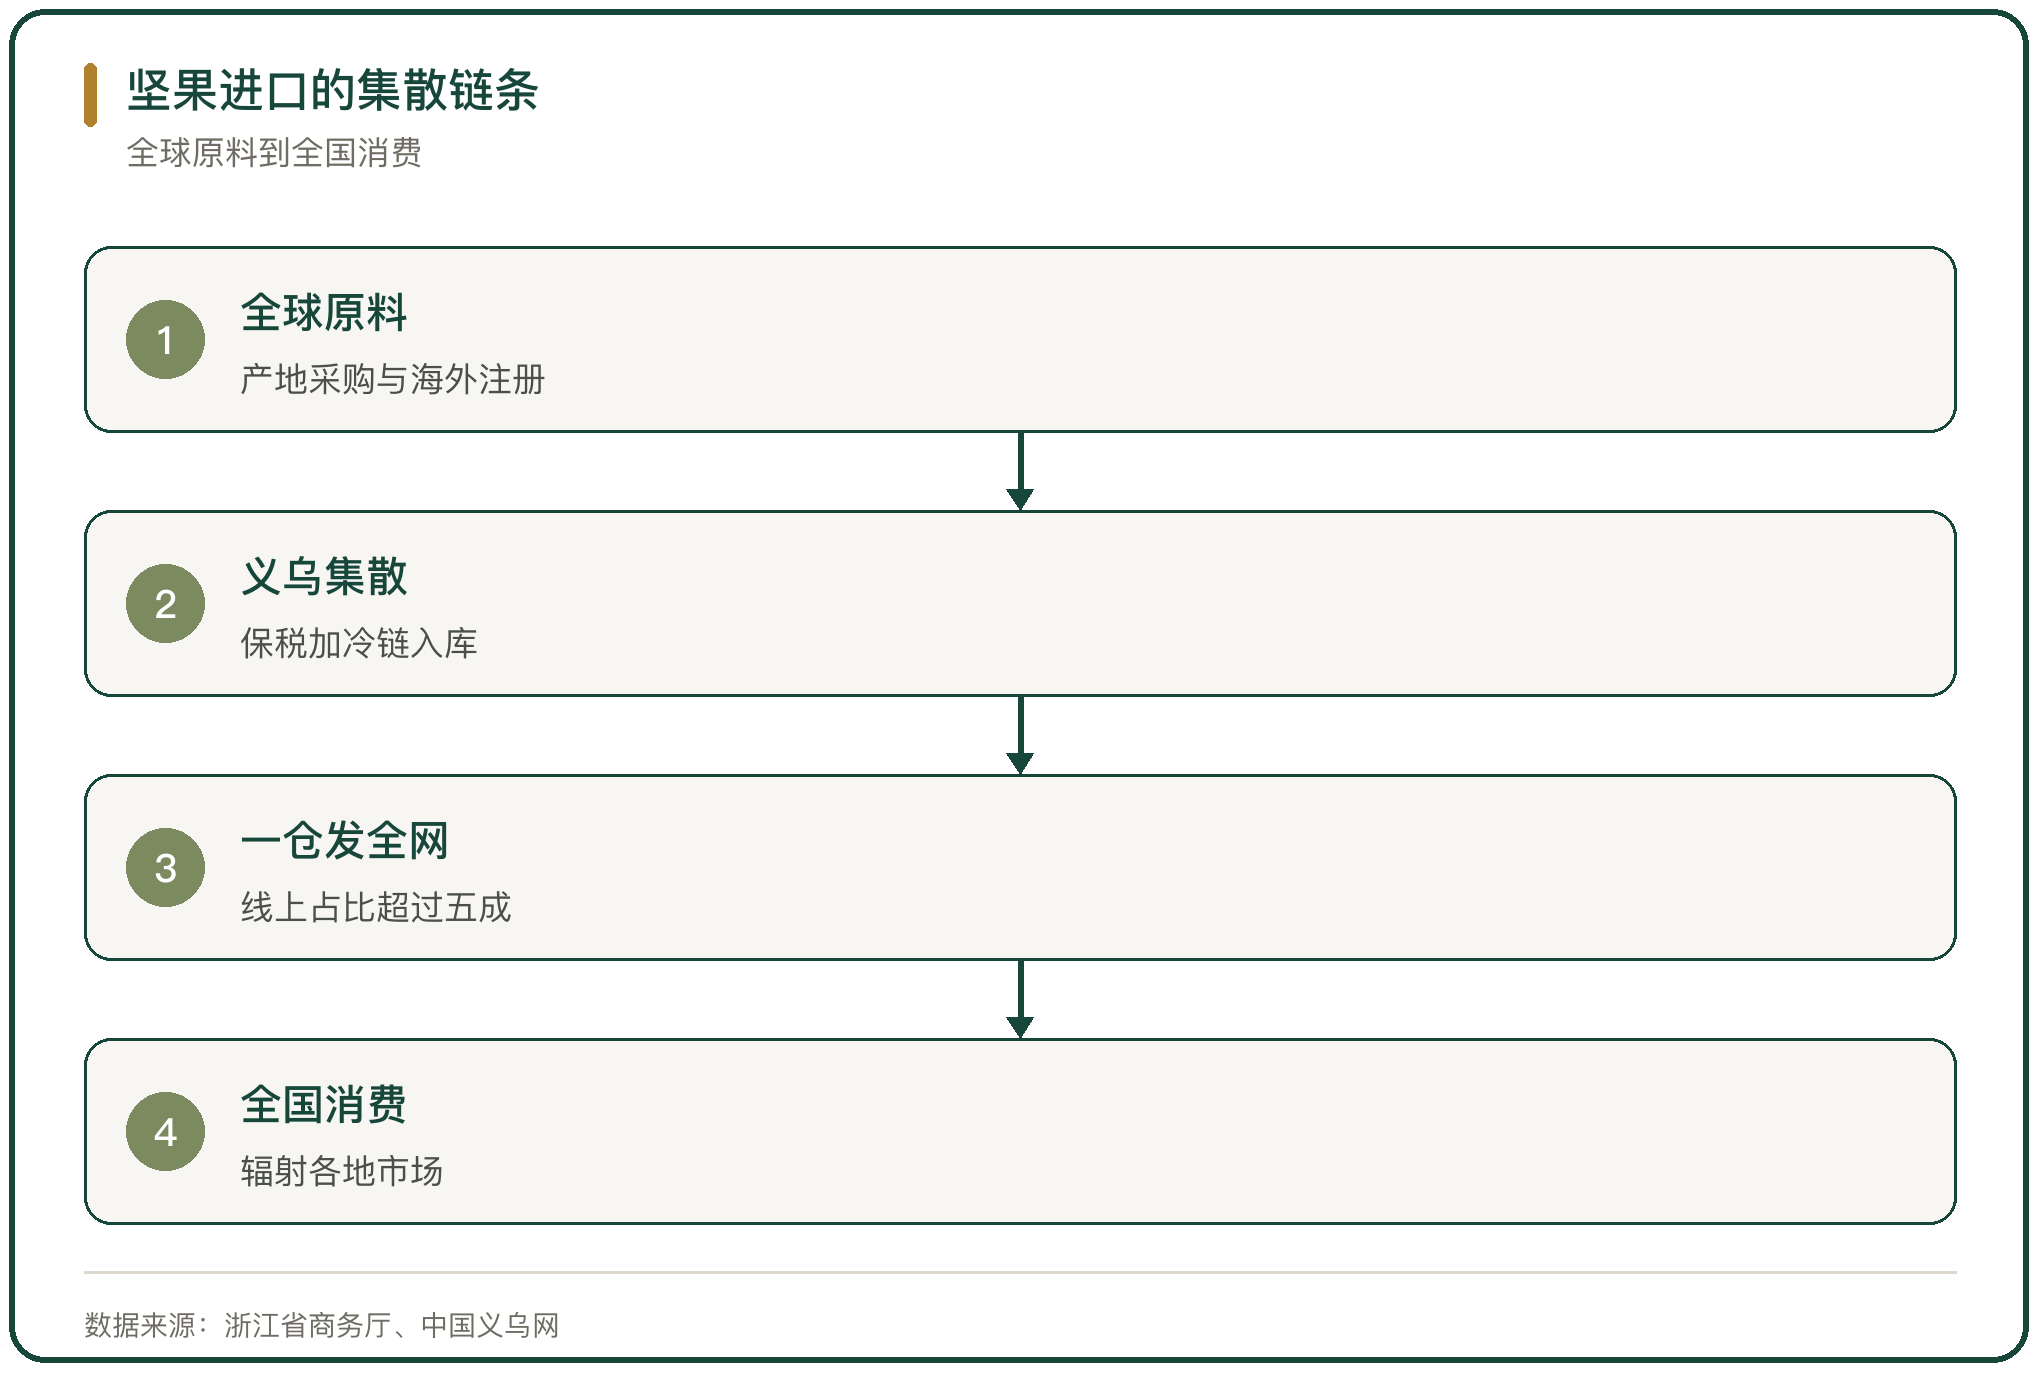
集散靠的是通关和仓储。浙江通过保税加冷链模式使进口坚果通关后快速进入高标准冷库;义乌国际冷鲜城 2025 年完成进口额超过 12 亿元,涵盖干坚果、冻肉、冷冻速食、乳制品等品类,库区库容率稳定在 65%(中国义乌网)。
九、坚果炒货的市场盘子
下游的市场规模在扩大。2025 年中国坚果炒货市场规模突破 3200 亿元,预计 2029 年达到 4300 亿元(中国食品土畜进出口商会)。
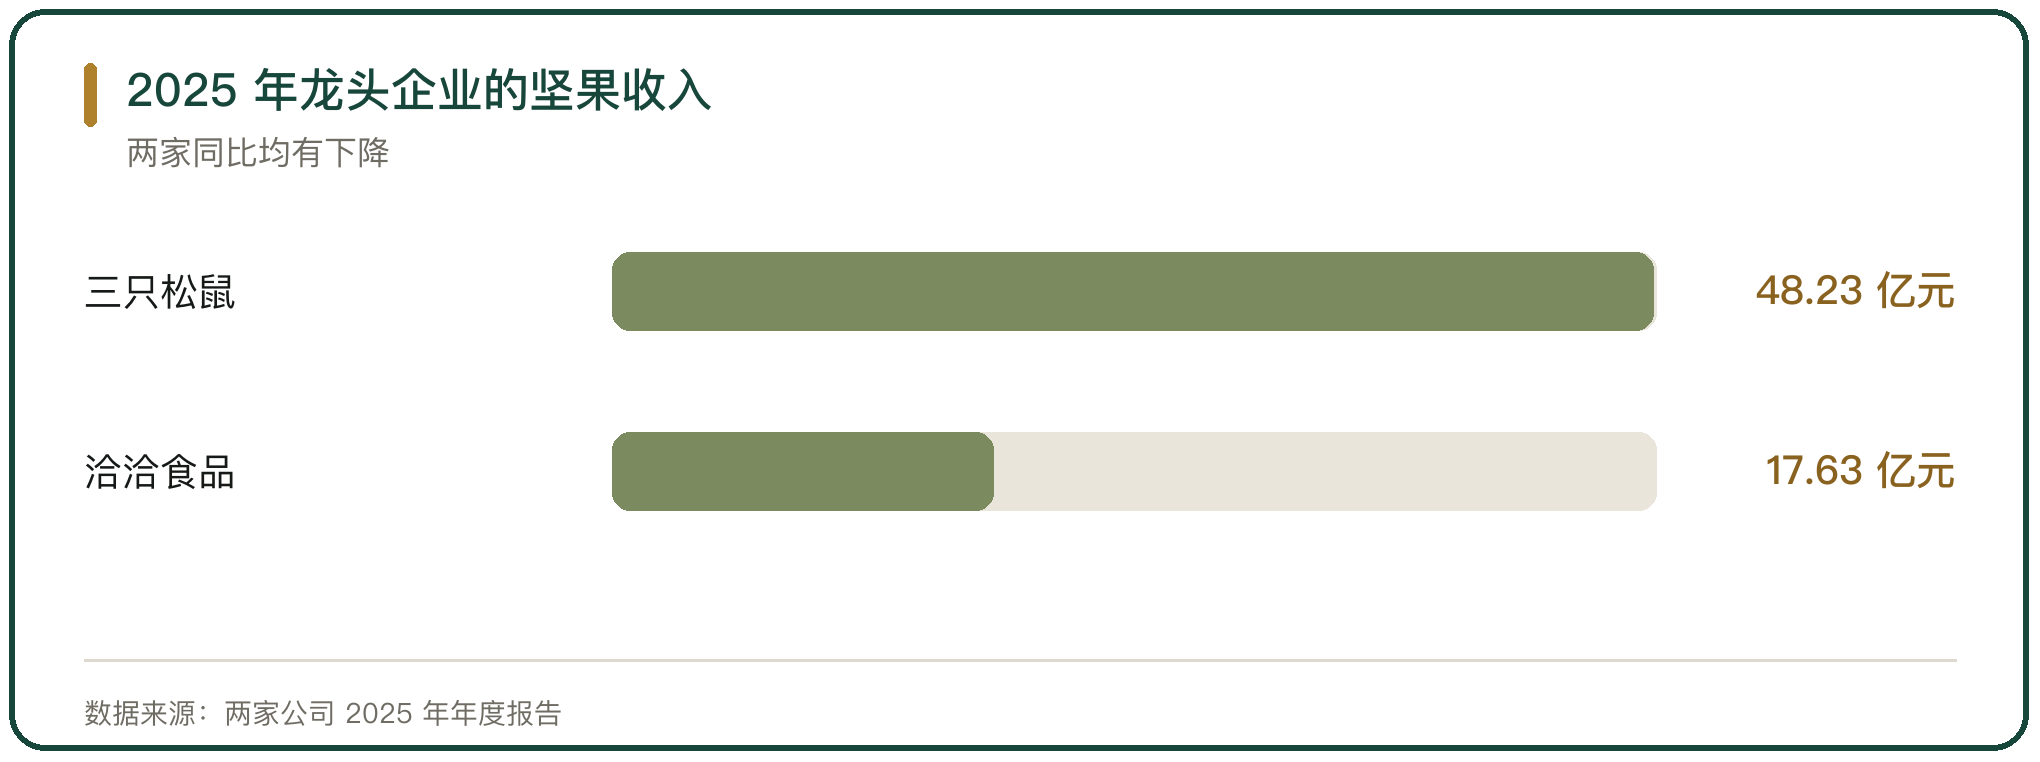
原料端却在下行。2025 年洽洽食品坚果业务销售额 17.63 亿元、占营业收入的 26.81%,同比下降 8.37%;三只松鼠核心坚果品类实现营收 48.23 亿元、同比下降 10.12%(两家公司 2025 年年度报告)。
线上渠道在改写格局。2026 年上半年坚果线上销售占比超过 55%,直播电商贡献了近 30% 的增量(义乌坚果大会)。
十、原料涨价挤压毛利
成本压力直接进了毛利率。2025 年洽洽食品坚果类毛利率 19.63%、同比减少 7.6 个百分点;三只松鼠坚果毛利率 21.85%、同比下降 2.13 个百分点(两家公司 2025 年年度报告)。
企业在解释这一差距。洽洽食品在业绩说明会上回应称,坚果品类价格竞争较激烈,公司采购的原料为高品质新鲜原料(洽洽食品股份有限公司 2025 年年度报告)。
头部份额仍在集中。艾媒咨询数据显示,坚果炒货行业洽洽食品市占率 17.2%、三只松鼠 15.8%、百草味 6.5%、良品铺子 5.1%、沃隆食品 4.0%,前五家企业合计 48.6%(艾媒咨询)。
11、坚果干果进口经营的落点
这门生意的核心是原料的可得性和价格的稳定性。坚果的国内产量补不上缺口,进口来源一旦被关税或产地天气改变,采购地图就得重画一遍。
2025 年的图景是量价双降、来源重构。坚果及制品进口 41.45 万吨、25.5 亿美元,同比分别下降 32.0% 和 21.5%;巴旦木的采购从美国转向澳大利亚(中国食品土畜进出口商会、美国农业部)。
经营的落点在原料与渠道两端。原料端靠多元来源与锁价,渠道端靠品牌溢价,两端都抓得住的企业,才能在原料涨价时把毛利率守住。



写点看法