

跨境电商进口生鲜的监管合规框架
关键词 跨境电商进口生鲜监管合规框架三单比对二次销售检疫准入海关监管方式代码
一、跨境电商零售进口生鲜的监管框架
监管依据有两条,一条是商务部、发展改革委、财政部、海关总署、税务总局、市场监管总局《关于完善跨境电子商务零售进口监管有关工作的通知》(商财发〔2018〕486 号),一条是海关总署公告 2018 年第 194 号。486 号通知定主体与责任,194 号公告定通关、场所、检疫与退货。
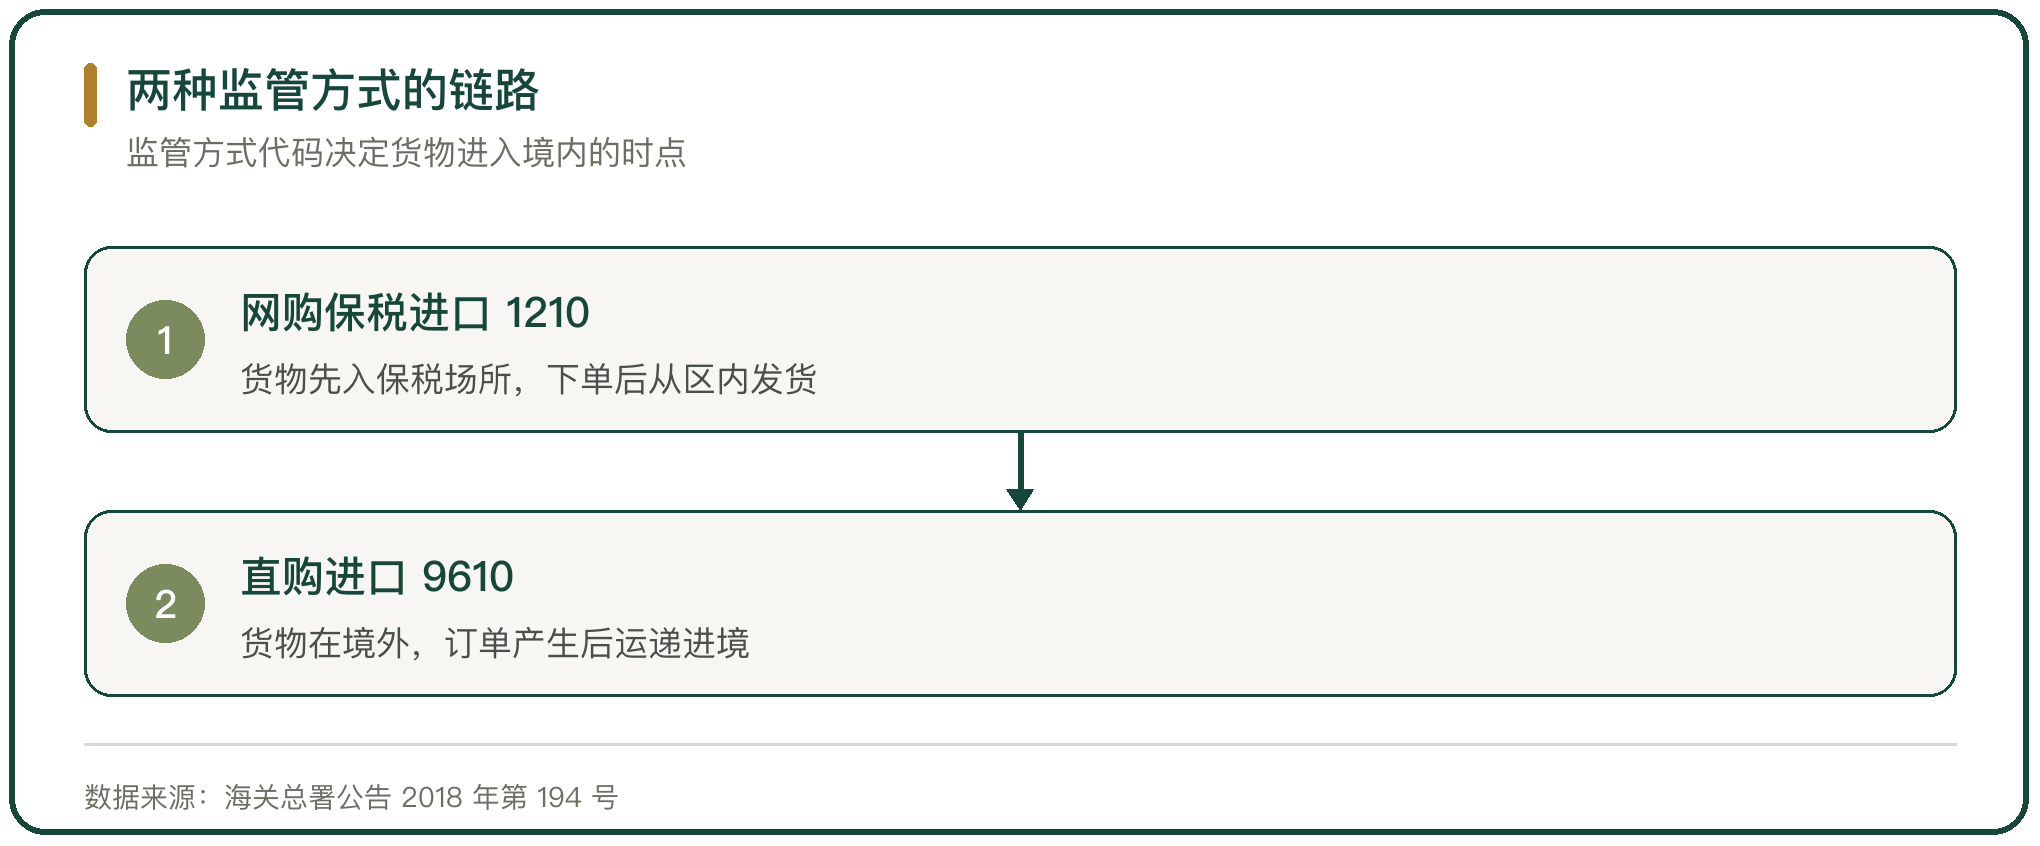
这套框架把进口渠道收在 2 个海关监管方式代码上,网购保税进口(1210)与直购进口(9610)。生鲜走哪一条,决定货物在境内何时纳税、在哪个场所存放。
规模在扩大。2024 年我国跨境电商进出口约 2.71 万亿元,进口约 5552.5 亿元,同比增长 4.1%(海关总署,2025 年 6 月)。
二、进口生鲜的监管方式与监管代码
网购保税进口对应 1210,货物先批量进入海关特殊监管区域或保税物流中心(B 型),消费者下单后从区内发货;直购进口对应 9610,货物在境外,订单产生后再运递进境。两条代码都按个人自用进境物品监管,不执行商品首次进口许可批件、注册或备案要求。
生鲜受时效约束。冷链品类经不起长时间等待,走 9610 意味着国际运输与入境清关串行,走 1210 意味着国际段提前完成、只留国内段。
跨境电商网购保税进口业务必须在海关特殊监管区域或保税物流中心(B 型)内开展(海关总署公告 2018 年第 194 号)。场所不是可选条件,是准入条件。
三、跨境电商零售进口的参与主体与责任
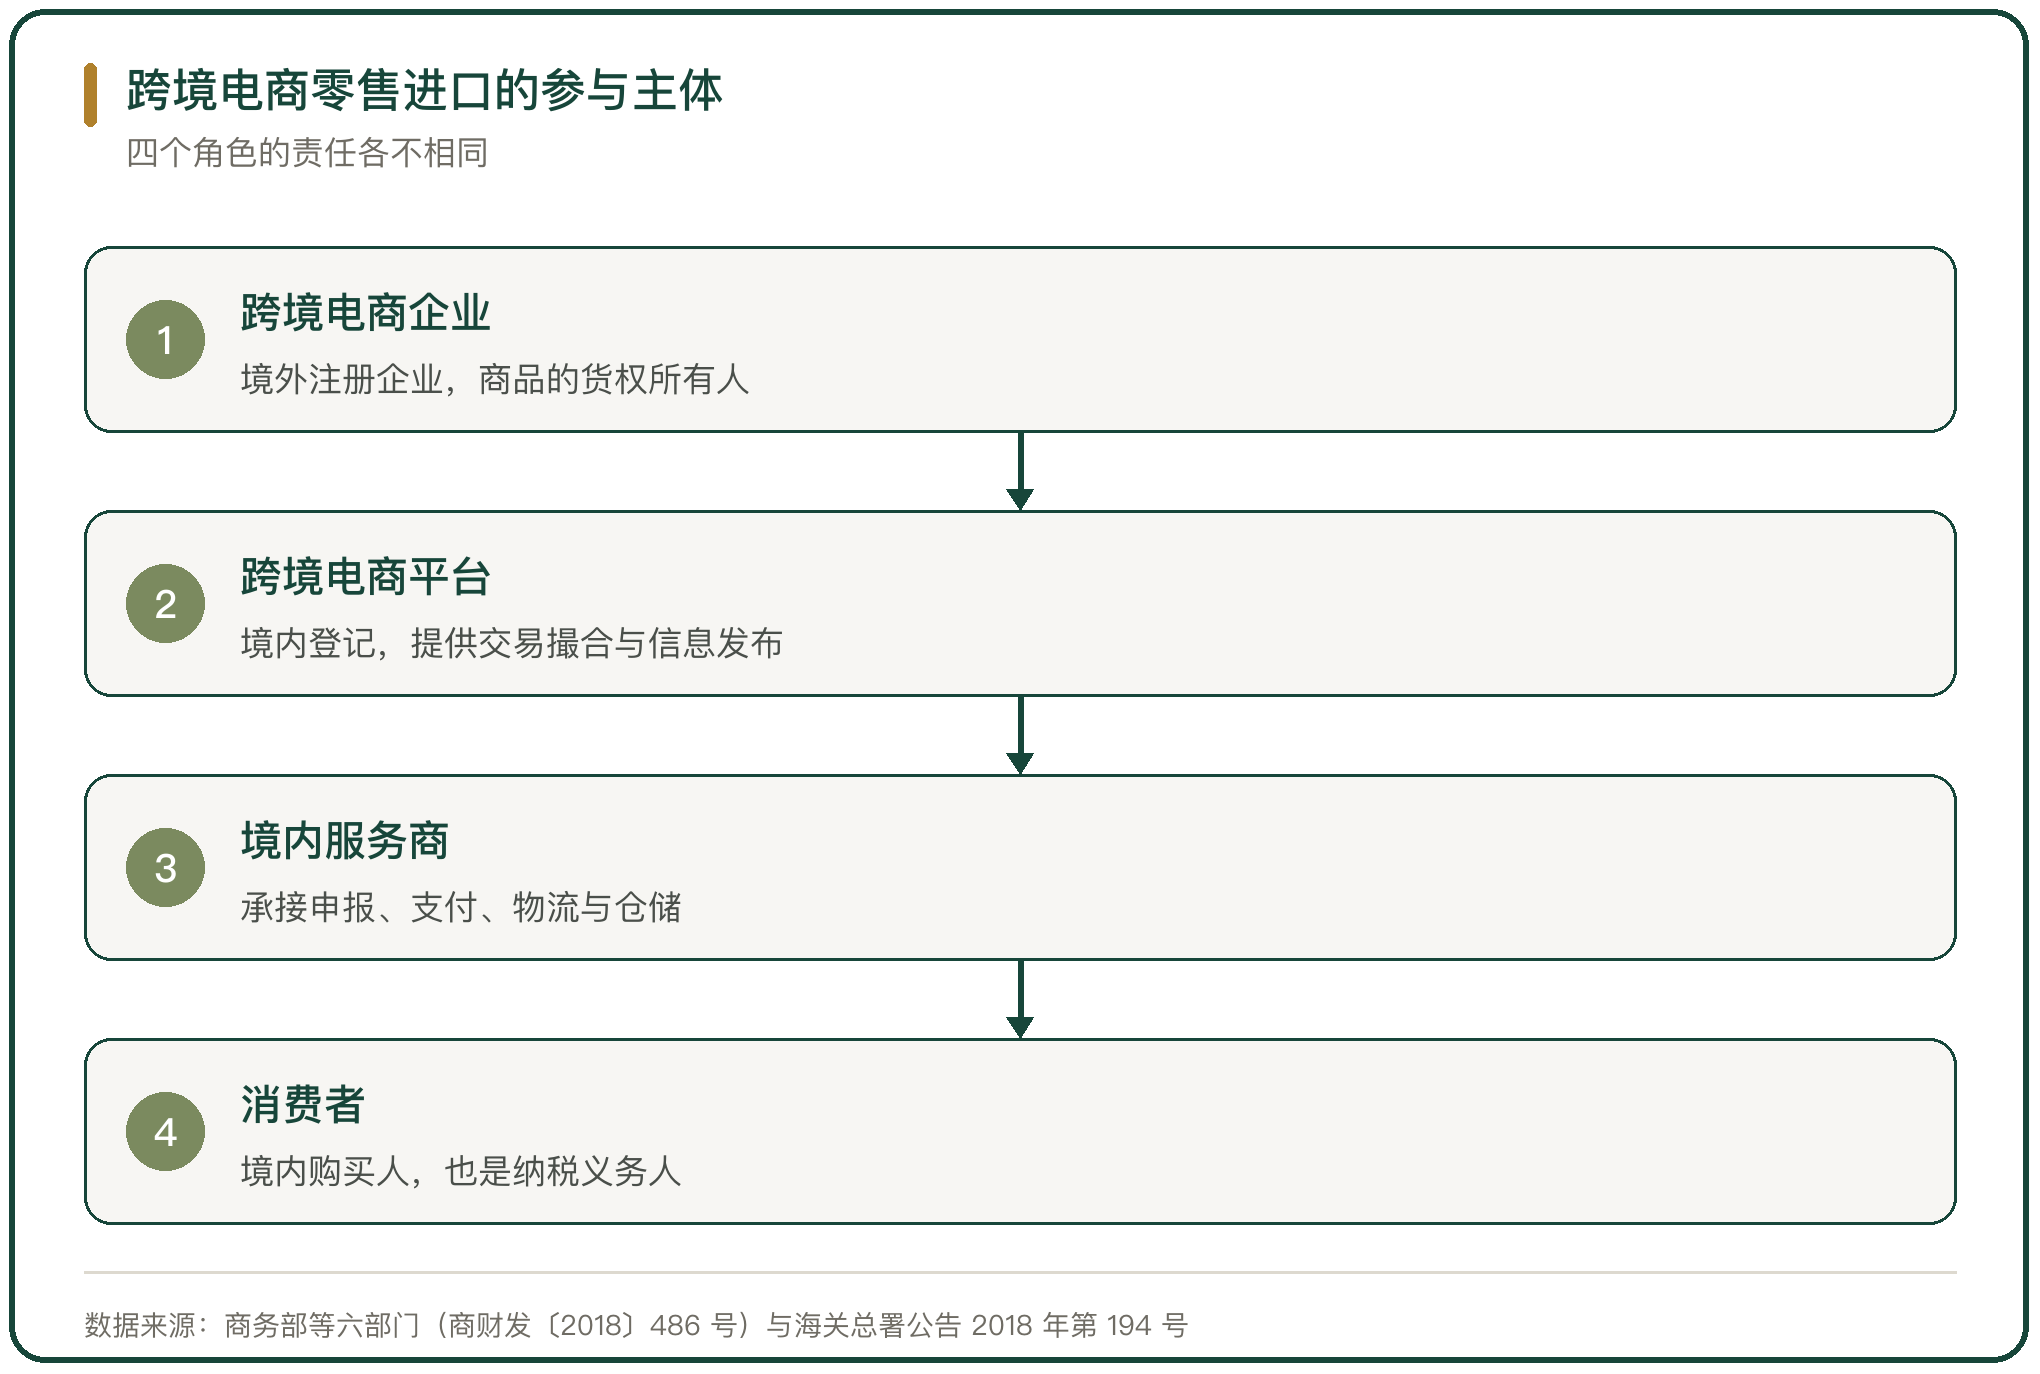
486 号通知把参与主体分成 4 类,跨境电商企业、跨境电商平台、境内服务商、消费者。跨境电商企业是自境外向境内消费者销售商品的境外注册企业,也是商品的货权所有人,承担商品质量安全的主体责任。
境外企业不能直接向海关申报,必须委托一家在境内办理工商登记的企业,由其在海关办理注册登记,承担如实申报责任,并承担民事连带责任(商财发〔2018〕486 号)。
平台在境内登记,负责交易撮合与信息发布,并建立防止虚假交易与二次销售的风险控制体系。境内服务商承接申报、支付、物流、仓储,直接向海关提供数据。消费者是境内购买人,也是税款的纳税义务人。
四、三单比对与申报清单
申报前,平台或跨境电商企业境内代理人、支付企业、物流企业要分别通过国际贸易单一窗口或跨境电子商务通关服务平台,向海关传输交易、支付、物流电子信息,并对数据真实性承担责任(海关总署公告 2018 年第 194 号)。这三条数据就是三单。
三单比对解决的是同一笔交易在三个主体处是否一致。短时间内同一购买人、同一支付账户、同一收货地址、同一收件电话反复大量订购,属于非正常交易行为,平台要监控并采取控制措施。
正式申报走《中华人民共和国海关跨境电子商务零售进口申报清单》,采取清单核放方式,申报清单与进(出)口货物报关单具有同等法律效力。
五、按个人自用物品监管的边界
按个人自用进境物品监管,是这套框架给生鲜的最大便利,也是最大的限制。便利在于免于提交首次进口许可批件、注册或备案要求;限制在于货物只能自用,不能进入流通。
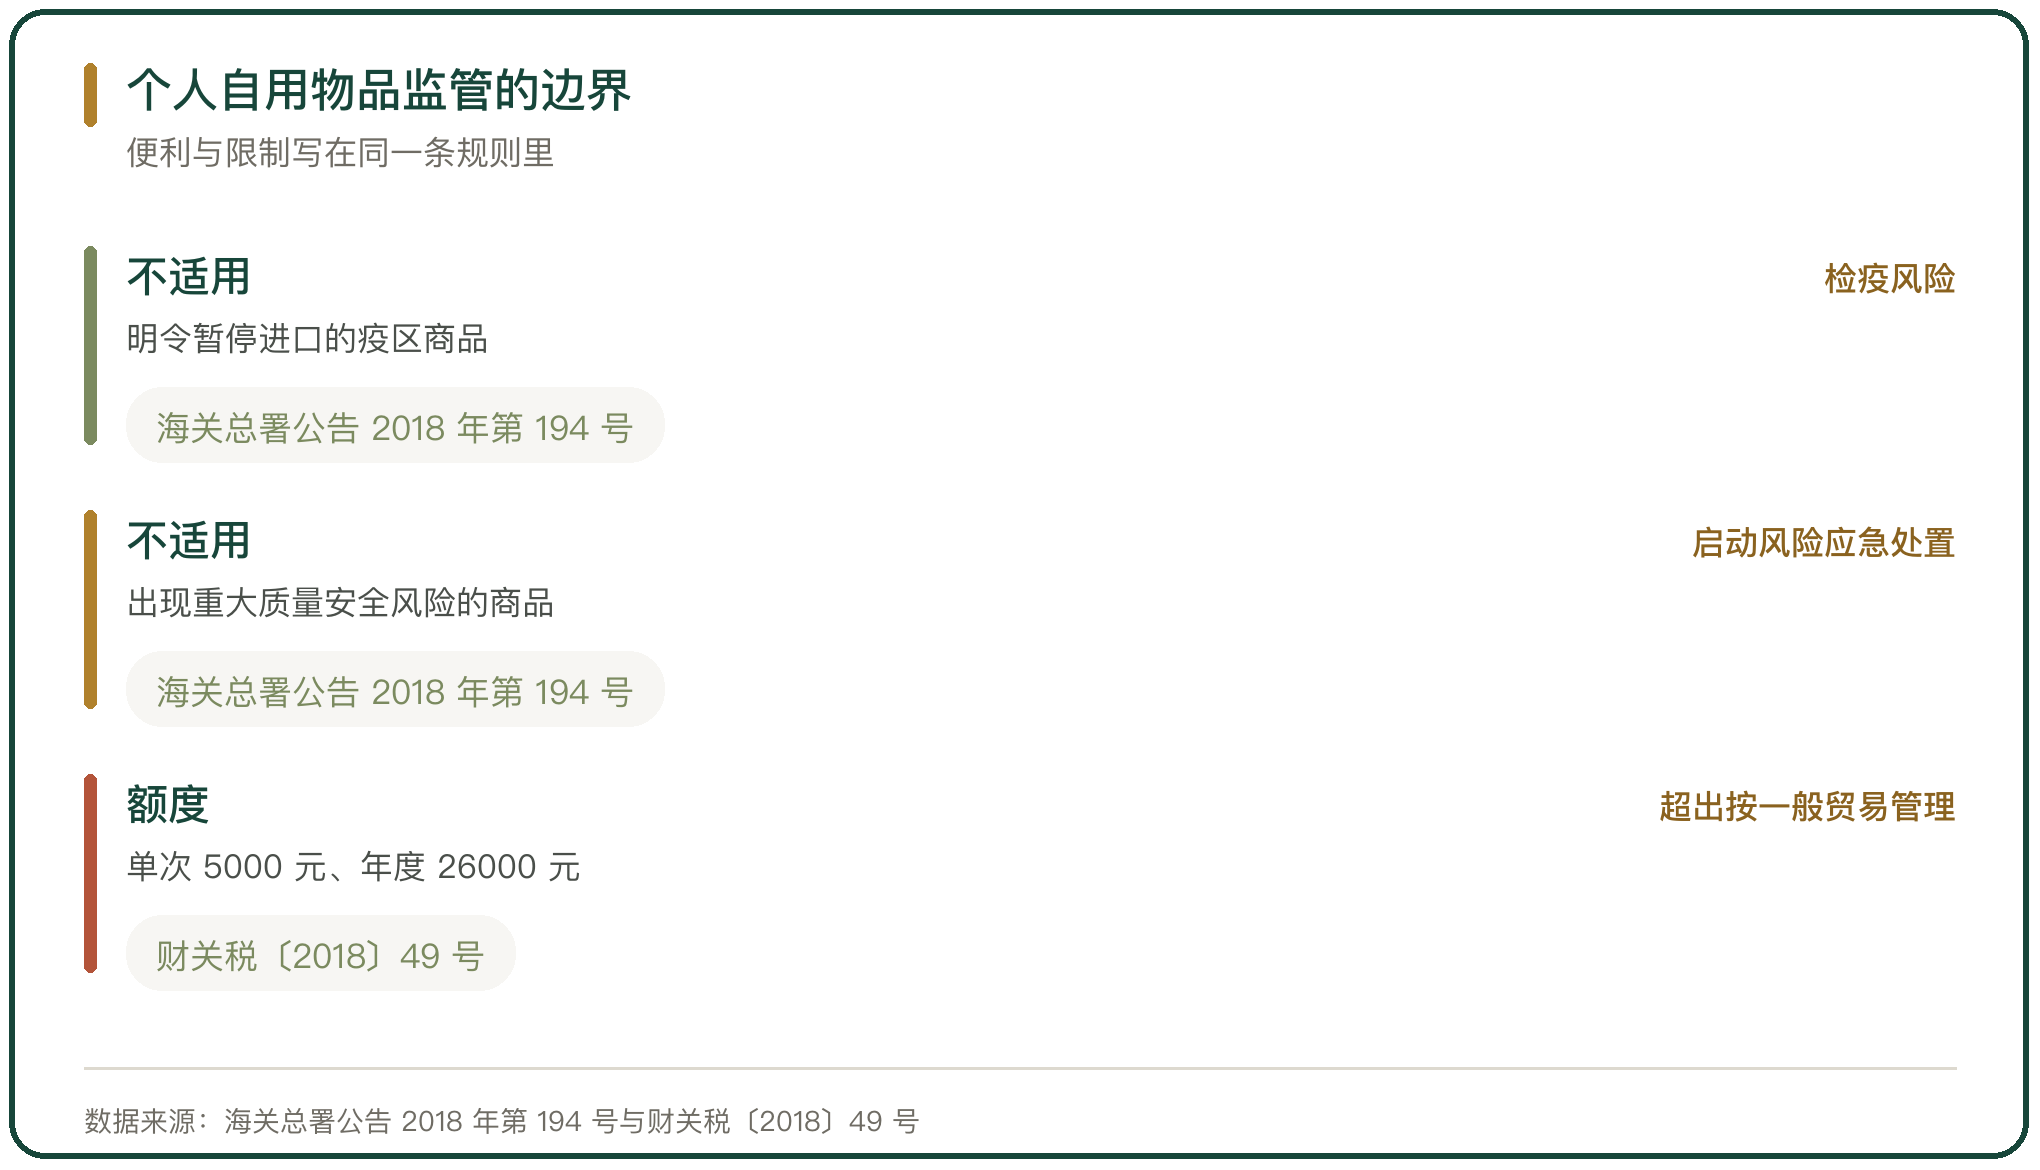
边界上有两处例外。相关部门明令暂停进口的疫区商品不适用,出现重大质量安全风险的商品启动风险应急处置时不适用(海关总署公告 2018 年第 194 号)。
个人额度是另一条边界。单次交易限值 5000 元、年度交易限值 26000 元(财政部、海关总署、税务总局,财关税〔2018〕49 号)。额度以内适用跨境电商零售进口税收政策,超出部分按一般贸易管理。
六、生鲜进口的口岸检疫与场所管理
生鲜进口受检疫约束。海关对跨境电商零售进出口商品及其装载容器、包装物按相关法律法规实施检疫(海关总署公告 2018 年第 194 号)。进口肉类、水产品、水果属于高风险品类,须从具有海关总署公布的指定监管场地的口岸进境。
场所还要满足系统条件。开展直购进口的监管作业场所按快递类或邮递类海关监管作业场所规范设置;监管作业场所经营人与仓储企业要建立符合海关监管要求的计算机管理系统,并按海关要求交换电子数据。
生鲜的温度条件与海关监管条件同时成立才算合规。冷链设施不达标,检疫环节本身就过不去。
七、二次销售与刷单的合规红线
消费者购买的商品仅限个人自用,不得再次销售(商财发〔2018〕486 号)。这条禁令既约束消费者,也约束组织刷单的经营者。
金华海关 2026 年的一份行政处罚决定书披露,金华市常升贸易有限公司在 2023 年 10 月至 2024 年 1 月期间以跨境电商刷单模式进口保税商品后在国内二次销售,数量 17820 瓶,货值 564834.48 元,经计核偷逃税款 30192.78 元,被没收走私货物(杭金关缉查字〔2026〕11 号)。
刷单的机制是把本应以一般贸易方式进口的货物伪报成个人自用,用他人身份信息与额度拆分订单。平台与境内代理人对交易真实性、订购人身份信息真实性负责,身份信息未经国家主管部门认证的,订购人与支付人应当为同一人。
八、违规的法律后果
处罚分两层。行政层面,参与制造或传输虚假三单信息、为二次销售提供便利、未尽责审核身份信息真实性的企业,海关依法处罚;涉嫌走私或违规的由海关依法处理,涉嫌犯罪的追究刑事责任(商财发〔2018〕486 号)。刑事层面,偷逃税款达到入罪标准的按走私普通货物罪论处。
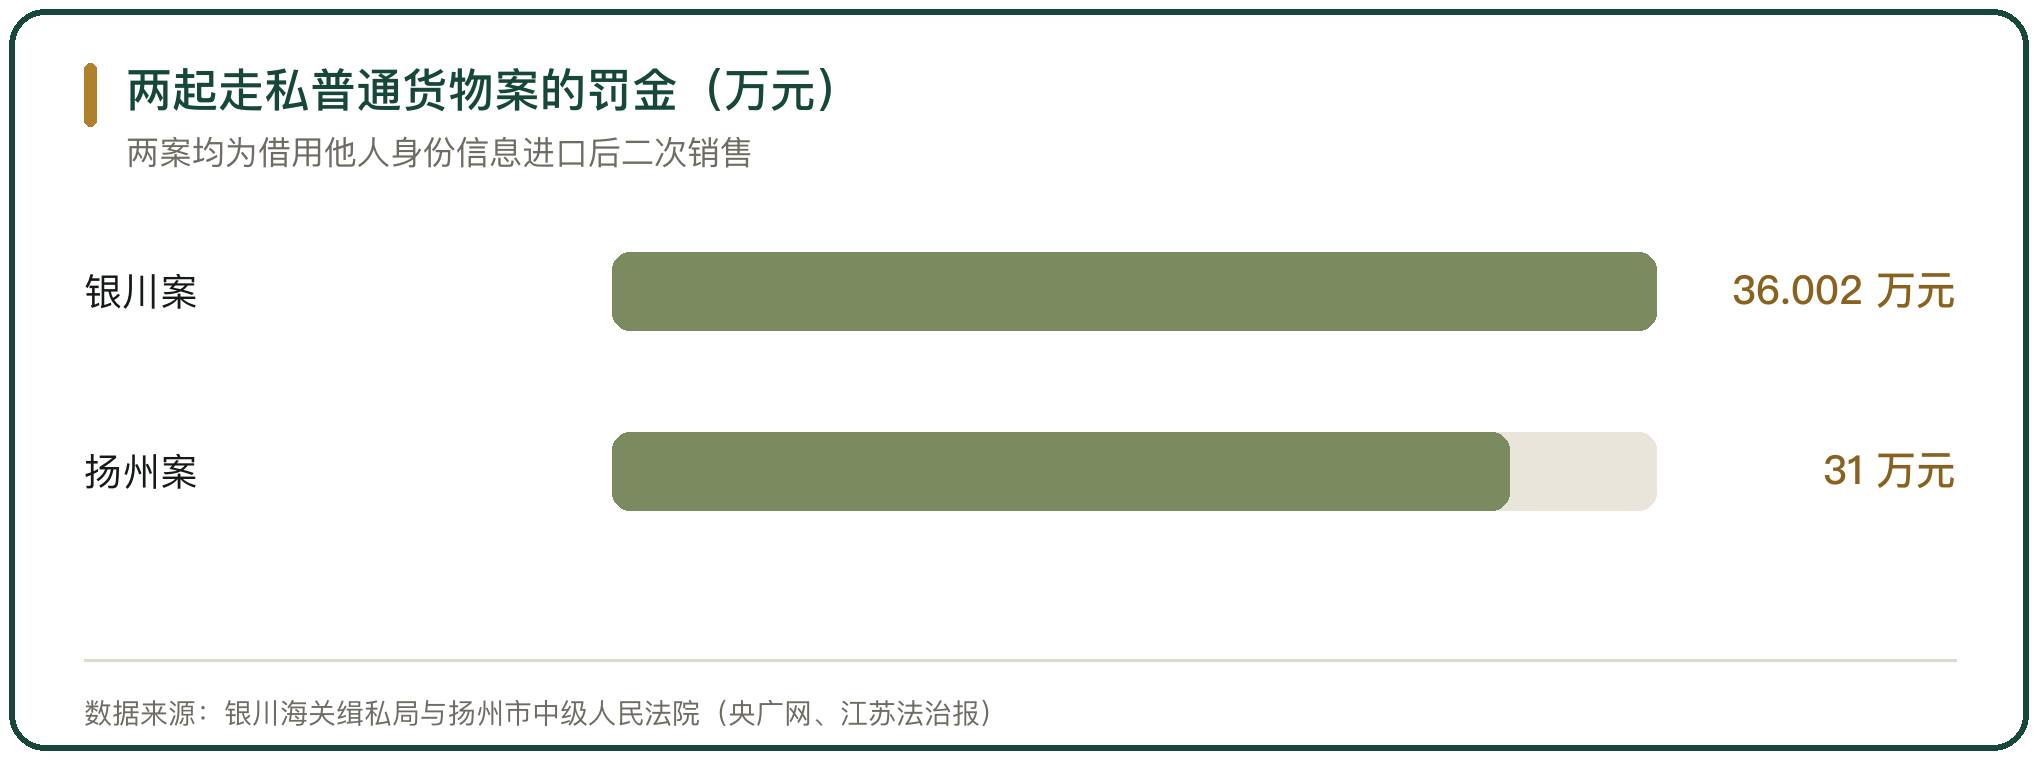
扬州市中级人民法院审结的一起案件里,被告人自 2019 年至 2024 年借用他人身份信息在亚马逊海外购注册多个账号,累计购进某品牌鞋类产品 3400 双,涉案货物完税价格 208 万余元,偷逃税款 30 余万元,被判处有期徒刑 1 年、缓刑 1 年,并处罚金 31 万元(江苏法治报,2025 年 6 月)。
银川海关缉私局 2025 年 1 月破获的一起同类案件中,被告人自 2017 年起以蚂蚁搬家方式进口鞋类并二次销售,被判处有期徒刑 1 年 3 个月、缓刑 1 年 6 个月,并处罚金 360020 元(银川海关、央广网,2026 年 8 月)。
九、退货与售后服务的监管要求
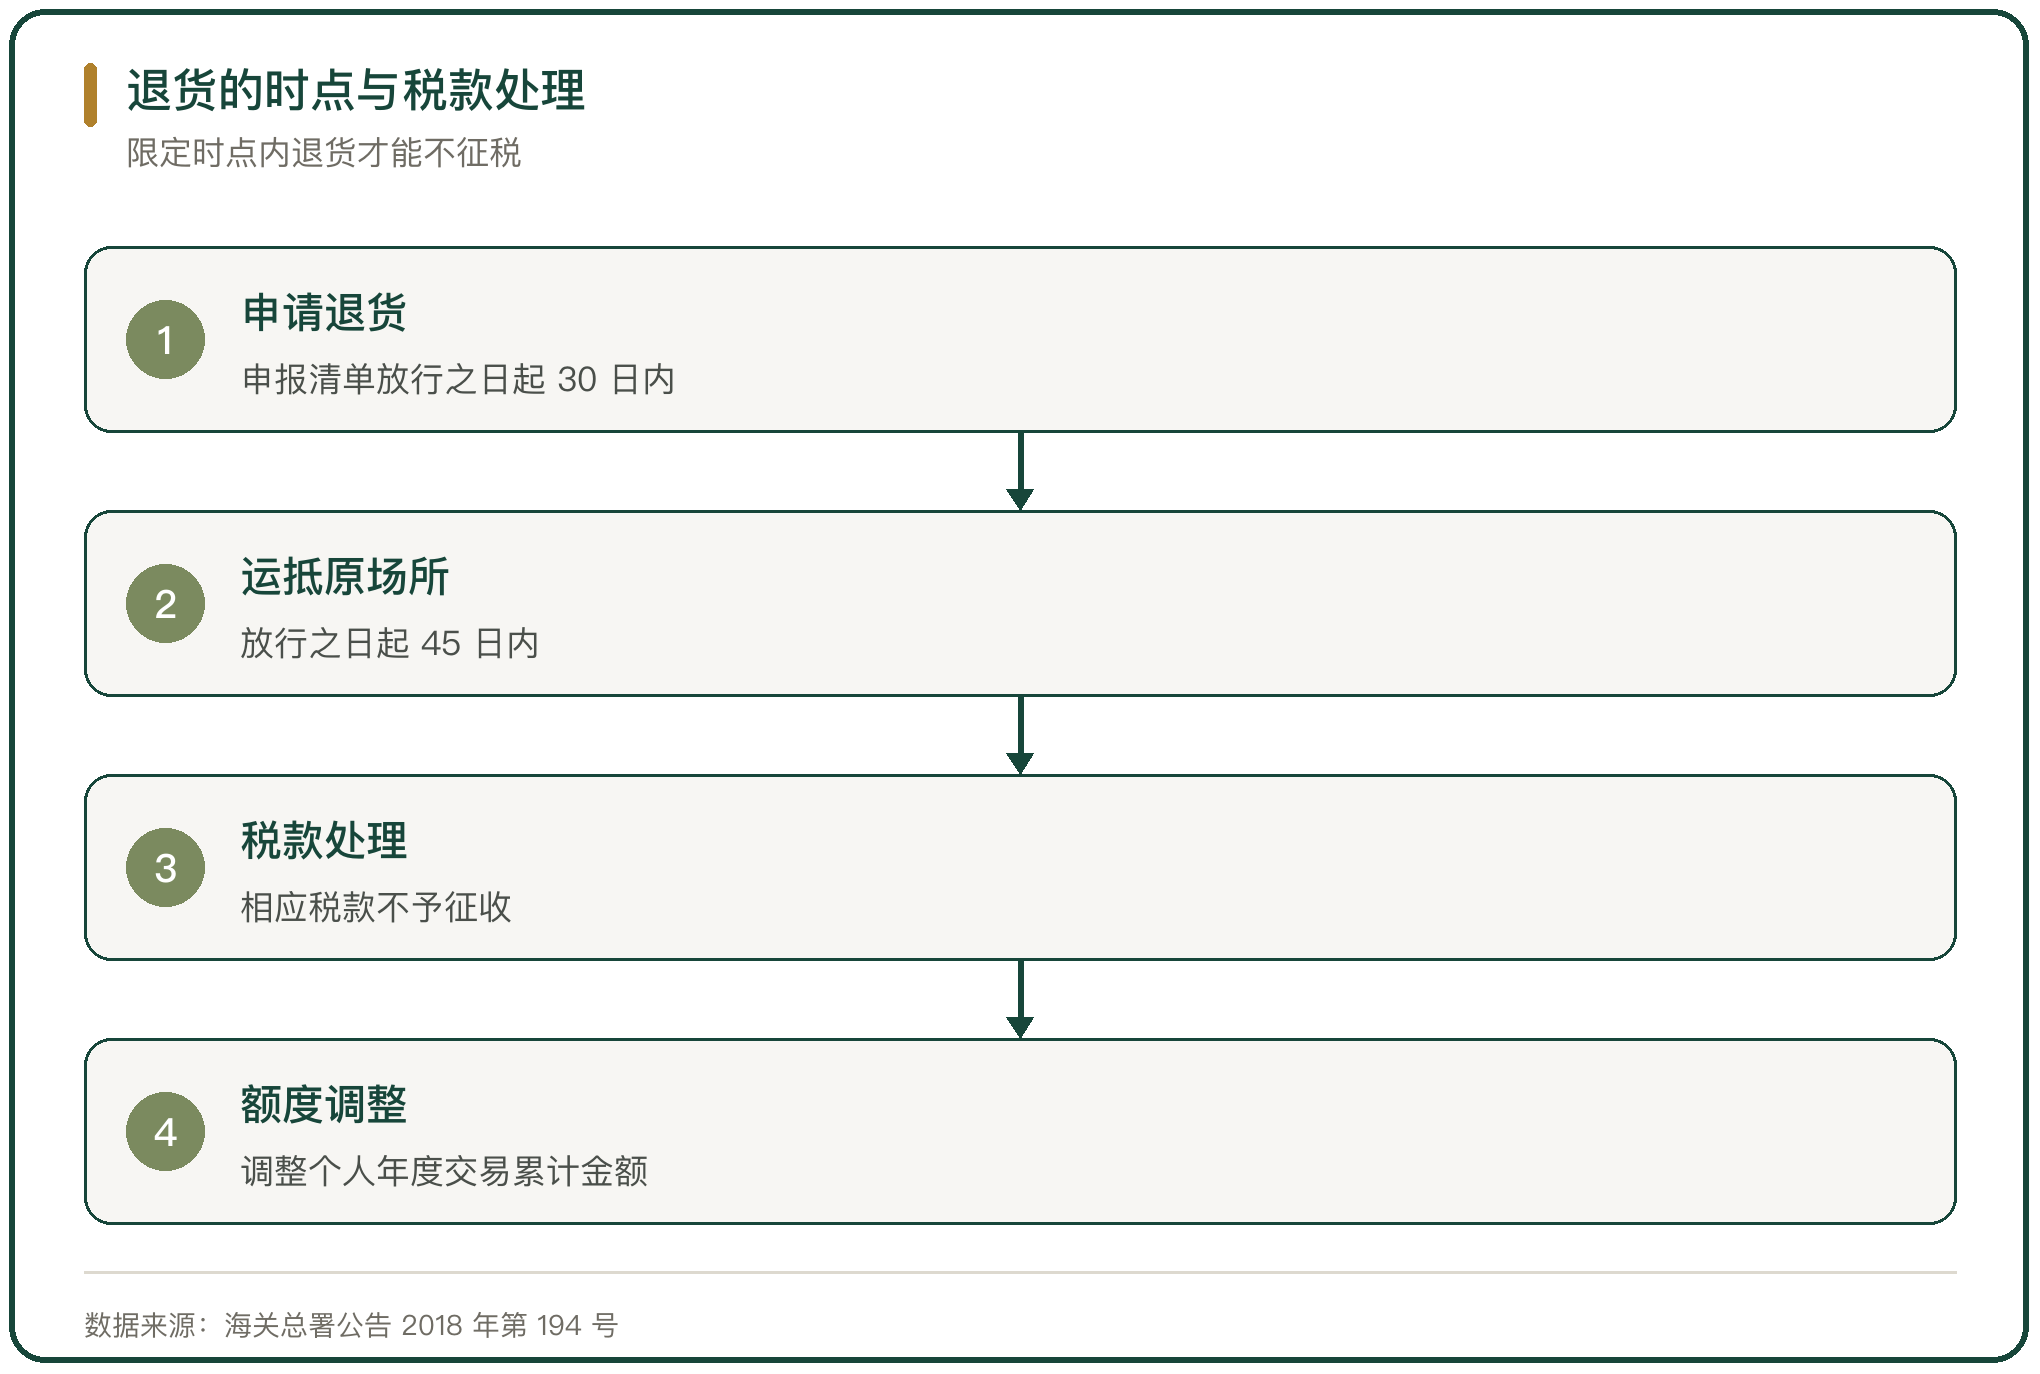
退货在监管里留有通道。退货企业可就申报清单内全部或部分商品申请退货,在申报清单放行之日起 30 日内申请、放行之日起 45 日内将退货商品运抵原海关监管作业场所、原海关特殊监管区域或保税物流中心(B 型)的,相应税款不予征收,并调整消费者个人年度交易累计金额(海关总署公告 2018 年第 194 号)。
生鲜的退货窗口比一般商品窄。冷冻与冰鲜品类一经签收,原状退回的条件很难满足,多数情形下消费者拿不到退货,企业也拿不回税款。
海关还推广退货中心仓模式,企业在已有的电商仓库内划出专用区域,对退货包裹一次接收、一次分拣、一次申报。天津东疆综合保税区内,菜鸟集团的一处退货中心仓 2024 年处理 700 余票退货商品,预计 1 年节省 100 万元运营成本(海关总署,2024 年 8 月 2 日)。
十、监管合规框架的判断
跨境电商进口生鲜的合规不是单点动作,是一条链上的四项条件同时成立。清单决定商品能不能以这个方式进,三单比对决定交易真不真实,检疫准入与指定监管场地决定货能不能落地,自用边界决定货能不能卖第二次。
生鲜在这条链上最受时效约束,2024 年上半年食品生鲜占跨境电商进口的 25.2%,这个比例高于多数消费品类。品类越鲜,越依赖保税备货与预售,也越靠近二次销售与刷单的风险区。
处罚的落点在身份信息与交易真实性。金华海关的刷单案偷逃税款 30192.78 元,扬州与银川两起案件的偷逃税款都在 30 万元以上。金额跨过入罪线之后,处理方式从行政处罚转为刑事追责。



写点看法