

飞鸿品农 飞鸿品农

生鲜电商的竞争终局推演

2026-10-01 慕飞鸿 生鲜电商与产地直发 阅读 32 评论 0
农产品流通研究|一、渠道与业态 | 3、线上与新渠道| 9 生鲜电商与产地直发 |
生鲜电商的竞争进入成本率的比较阶段。几种模式的税负口径不同,规范纳税把过去隐性的成本显性化,收敛的方向由成本率而不是规模决定。

关键词 生鲜电商成本结构增值税规范纳税涉税信息报送订单密度损耗率

关键数据
2025 年三季度三平台多花的销售与市场费用
614亿元
美团、阿里、京东当季销售和市场费用分别增加 163 亿元、111 亿元与 340 亿元,增加原因多与外卖及即时零售业务有关。证券时报(2025-12)
美团核心本地商业的单季经营亏损
141亿元(2025 年三季度)
该业务当季由盈转亏;同期阿里经营利润同比下降 85%、销售和市场费用 664.96 亿元,京东新业务经营亏损 157.36 亿元。证券时报与中国经济网(2025-12)
叮咚买菜的履约费用率
22.9%(2025 年一季度)
当季履约费用 12.56 亿元;前置仓自营的履约费用是主要支出项,费用率随订单密度变化。科创板日报(2025)
平台佣金与技术服务费的增值税税率
6%(一般纳税人)
属现代服务;平台直接参与商品销售、承担销售者角色的部分按销售货物计税,适用 13% 或 9%。中国税务报(2025)
集贤县康泰米业未申报的收入
624.57万元
当事人把平台账户当作资金池分批提现,仅就提取部分申报,2020 年 12 月至 2025 年 6 月未申报收入 624.57 万元。双鸭山市税务局第二稽查局(2025-11)
哈尔滨红博商贸城女人世界网络店铺隐匿的收入
7438万元
2022 年至 2024 年实际销售收入 7621 万元、仅申报 183 万元,人为制造符合小规模纳税人标准的假象。哈尔滨市税务局稽查局(2025-07)

一、补贴大战之后的市场盘子

2025 年的即时零售补贴大战把生鲜电商的成本结构摊到了报表上。三季度美团、阿里、京东三家的销售和市场费用分别增加 163 亿元、111 亿元与 340 亿元,合计多花 614 亿元,增加的原因多与外卖和即时零售业务有关(证券时报 2025-12)。

三家的利润同步走低。美团核心本地商业当季由盈转亏,经营亏损 141 亿元;阿里当季经营利润同比下降 85%,销售和市场费用 664.96 亿元;京东新业务当季经营亏损 157.36 亿元。

补贴买来的单量没有同步带来利润。这一轮之后,行业的比较落在成本率上,规模继续放大的作用有限。
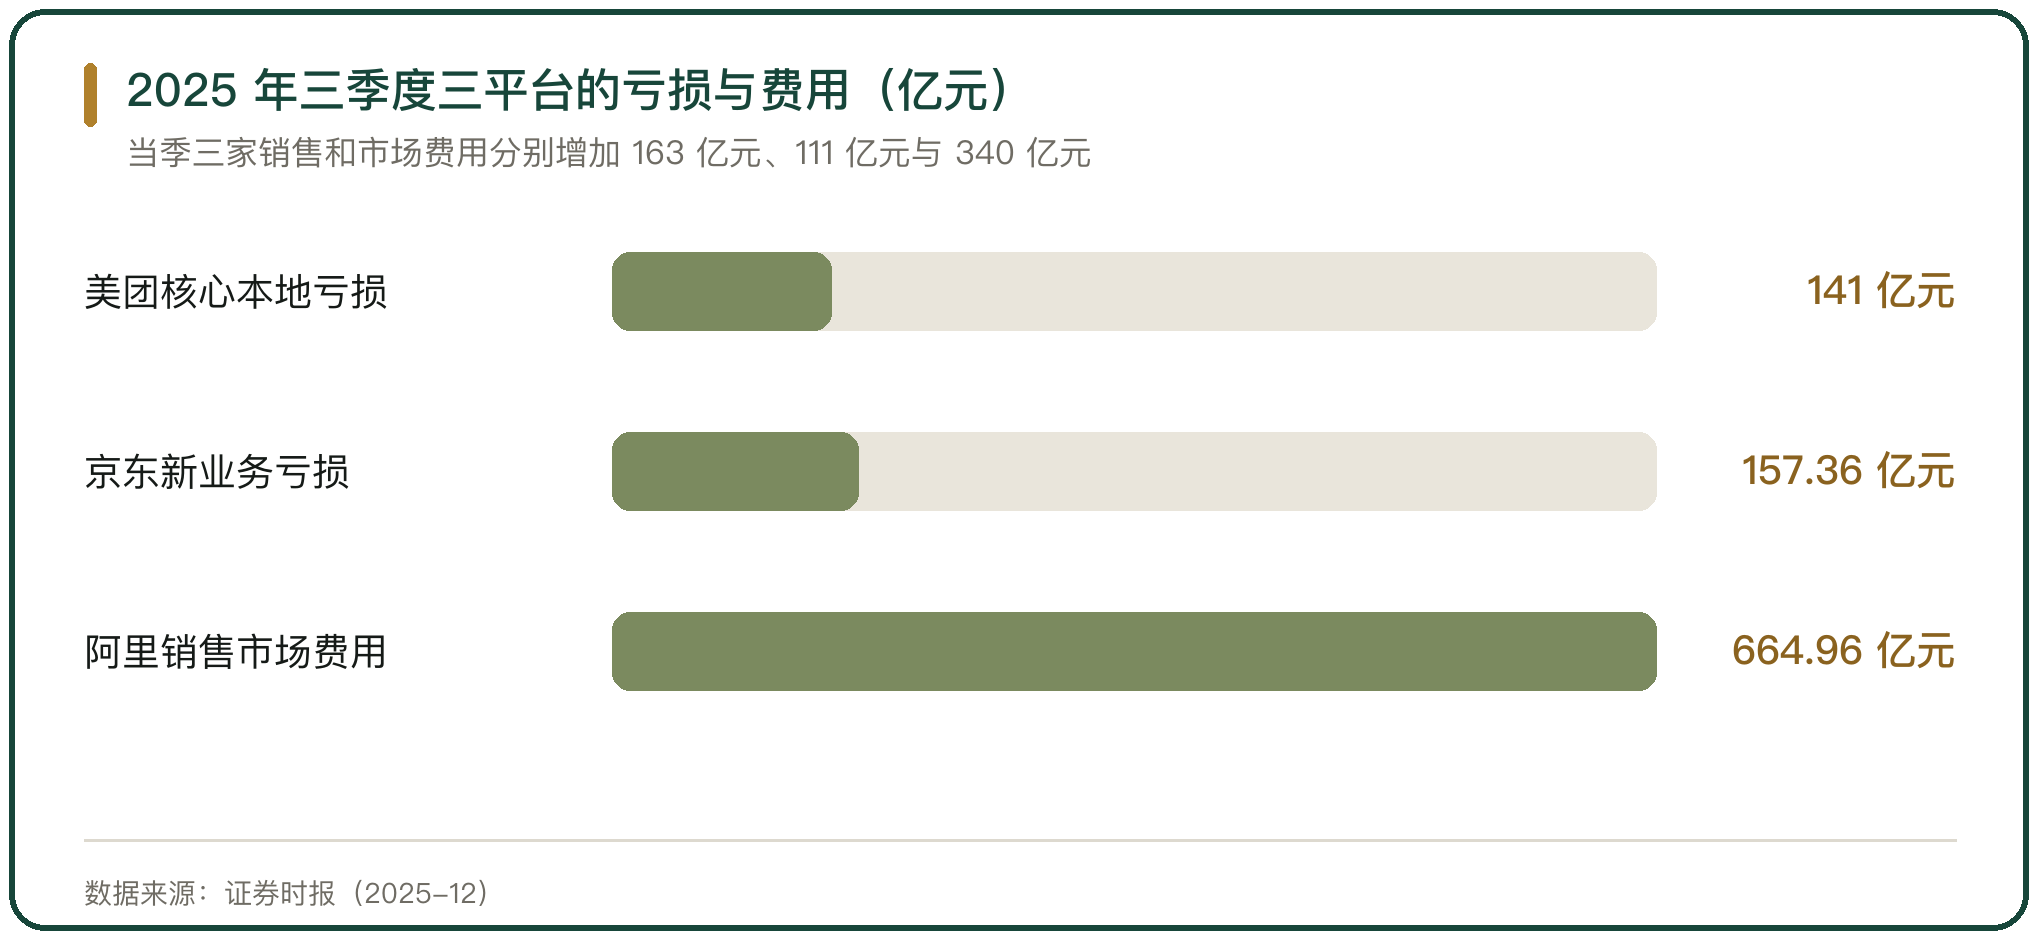
2025 年三季度三平台的亏损与费用(亿元)

图 1 2025 年三季度三平台的亏损与费用(亿元)

二、三种模式的成本结构

生鲜即时零售有几种做法,成本结构差别很大。前置仓自营把仓配和配送都自己做,履约费用是主要支出。叮咚买菜 2025 年第一季度履约费用 12.56 亿元,履约费用率 22.9%,占营收的比重超过 20%(科创板日报 2025)。

店仓一体的做法靠门店兼做仓,租金与人力由门店承担,履约费率低于纯前置仓,代价是覆盖半径受门店位置限制,客单价要足够高才能摊平。

平台聚合的做法最轻,平台提供流量与履约调度,商品由商家或供应商出,履约成本落在配送网络与仓配的调度效率上。三种做法对订单密度的依赖程度不同,前置仓最重,平台聚合最轻。
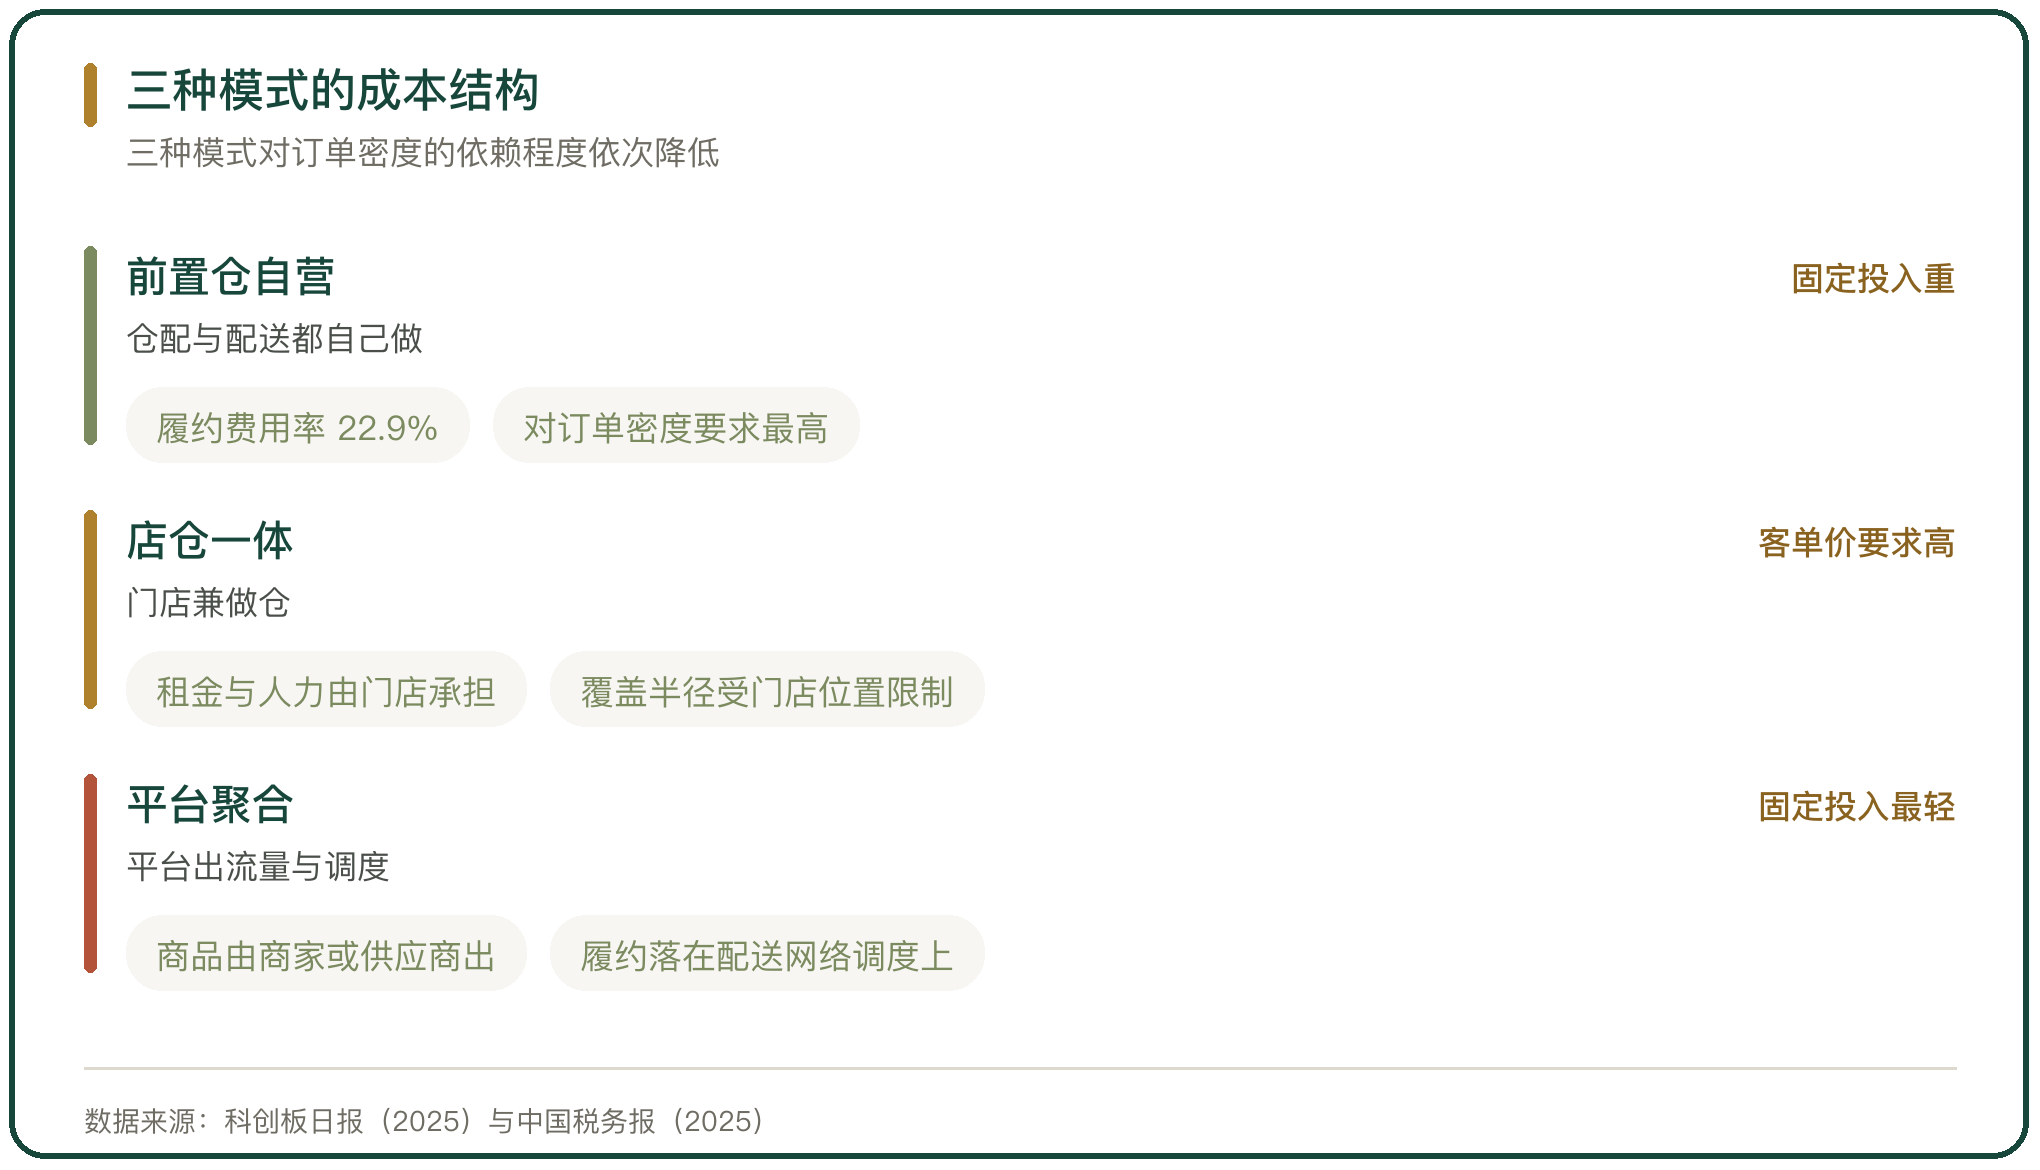
三种模式的成本结构

图 2 三种模式的成本结构

三、税负在三种模式里的落点

三种做法适用的增值税口径不同。自营销售货物按销售货物计税,一般纳税人适用 13% 税率,销售食用农产品适用 9% 税率,蔬菜与部分鲜活肉蛋产品在流通环节免征增值税。

平台收佣金与技术服务的部分按现代服务计税,一般纳税人适用 6% 税率(中国税务报 2025)。平台直接参与商品销售、承担销售者角色时,这部分收入按销售货物计税。

兼营不同税率业务要分别核算,未分别核算的从高适用税率。同一笔收入按哪一档计税,取决于账怎么分。免税与低税率的口径越多,账要分得越细。
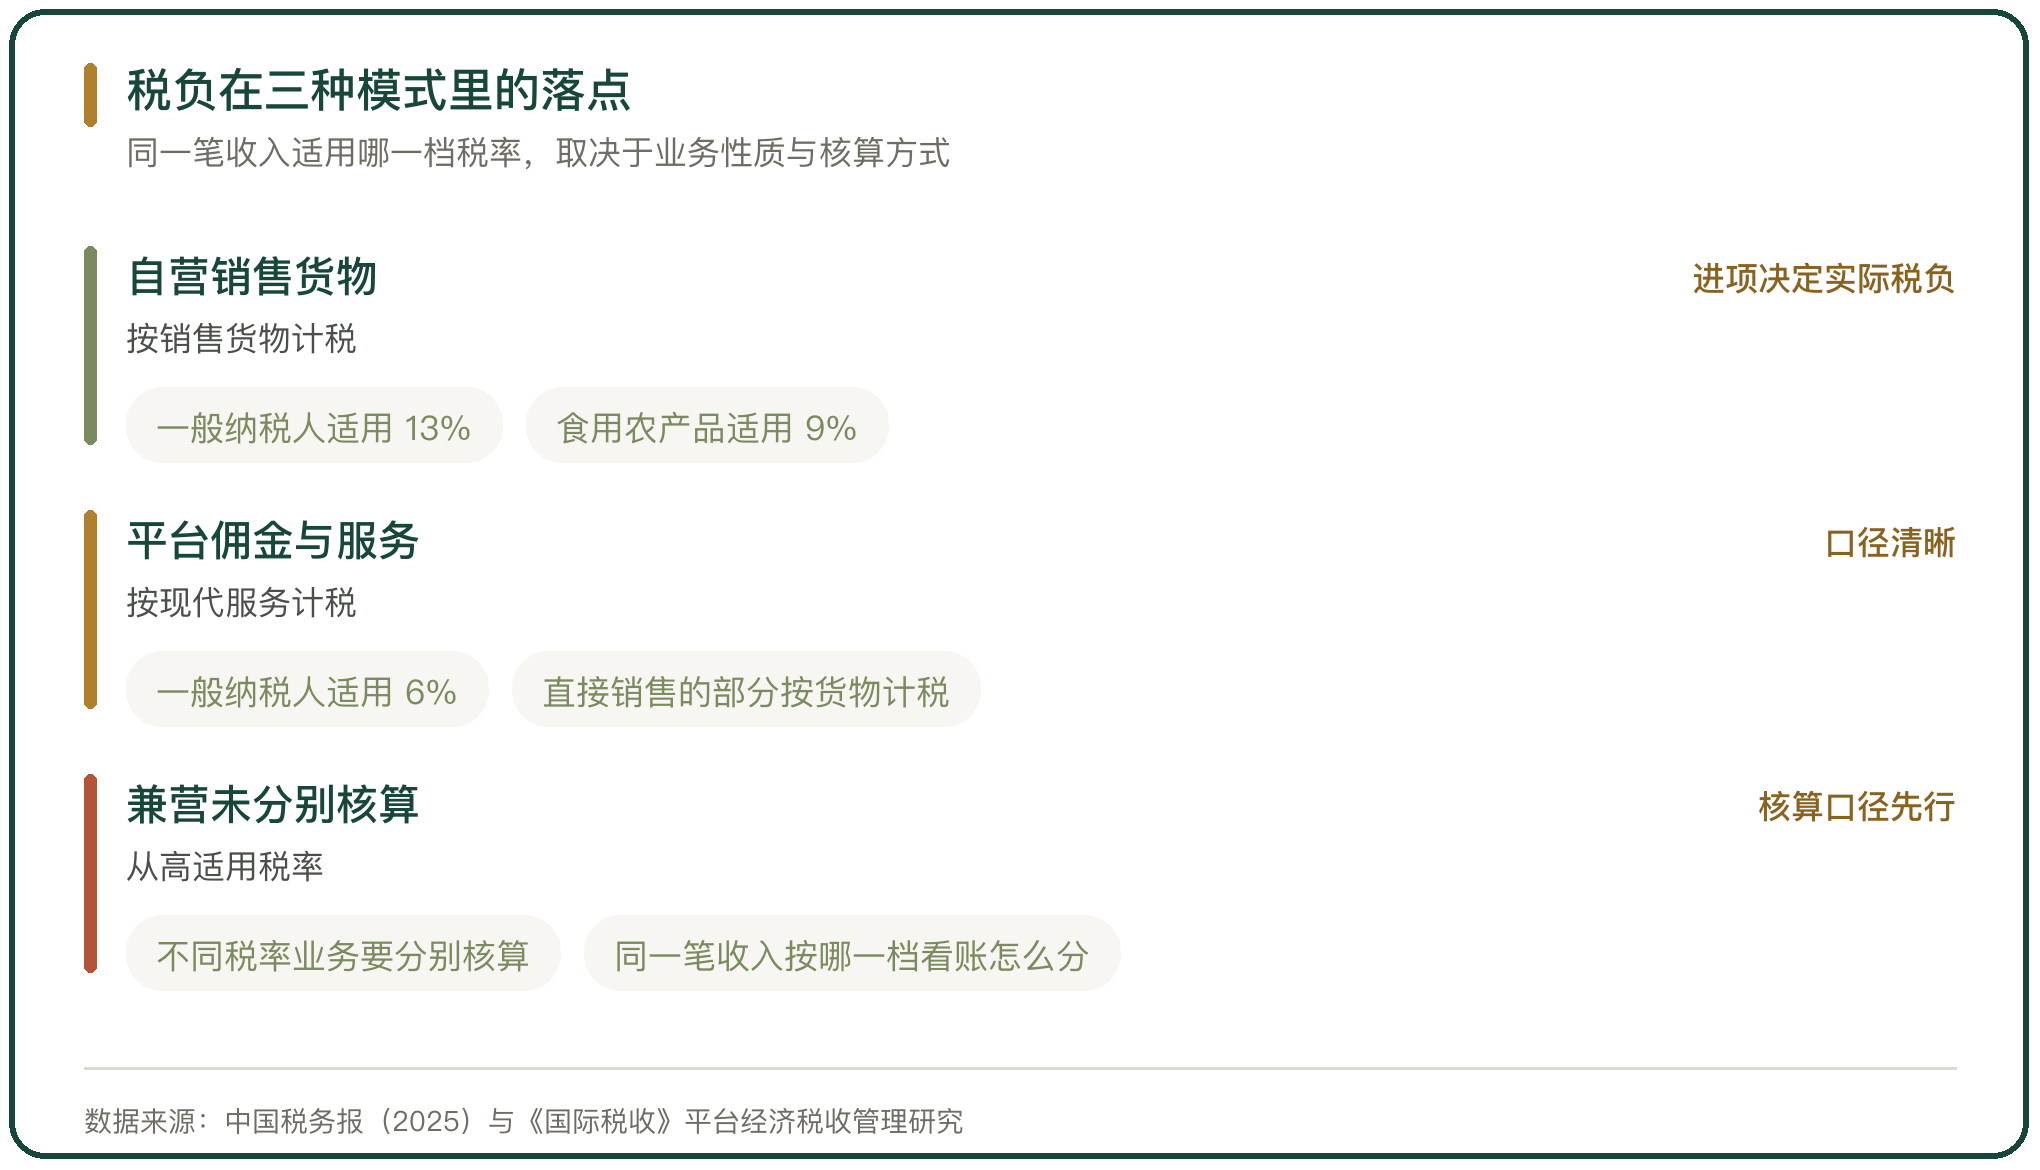
税负在三种模式里的落点

图 3 税负在三种模式里的落点

四、规范纳税带来的成本变化

规范纳税把过去隐性的成本显性化。2025 年 6 月 20 日公布的《互联网平台企业涉税信息报送规定》(国务院令第 810 号)要求平台企业于季度终了的次月内,向主管税务机关报送平台内经营者和从业人员的身份信息与上季度收入信息。

报送把收入的口径固定下来。平台内经营者在平台的销售额、佣金与劳务报酬都进入税务系统的视野,靠分拆收入、账外经营压低申报的空间收窄。

对合规经营的主体,这一步不增加税负;对过去靠隐匿收入获得价格优势的主体,这是一次成本结构的重估。

五、隐匿收入被查的两种情形

税务部门 2025 年集中曝光的案子给出了两种情形。一种是收入滞留在平台账户,只对提现部分申报。黑龙江集贤县康泰米业有限公司在网络平台销售农副产品,将平台账户当作资金池分批提现,仅就提取部分申报,2020 年 12 月至 2025 年 6 月未申报收入 624.57 万元(双鸭山市税务局第二稽查局 2025-11)。

另一种是拆小主体规避一般纳税人认定。哈尔滨红博商贸城女人世界网络店铺 2022 年至 2024 年实际销售收入 7621 万元,仅申报 183 万元,人为制造符合小规模纳税人标准的假象(哈尔滨市税务局稽查局 2025-07)。

查处的入口都是平台数据。交易流水与申报数据的比对,比账本更早暴露差异。
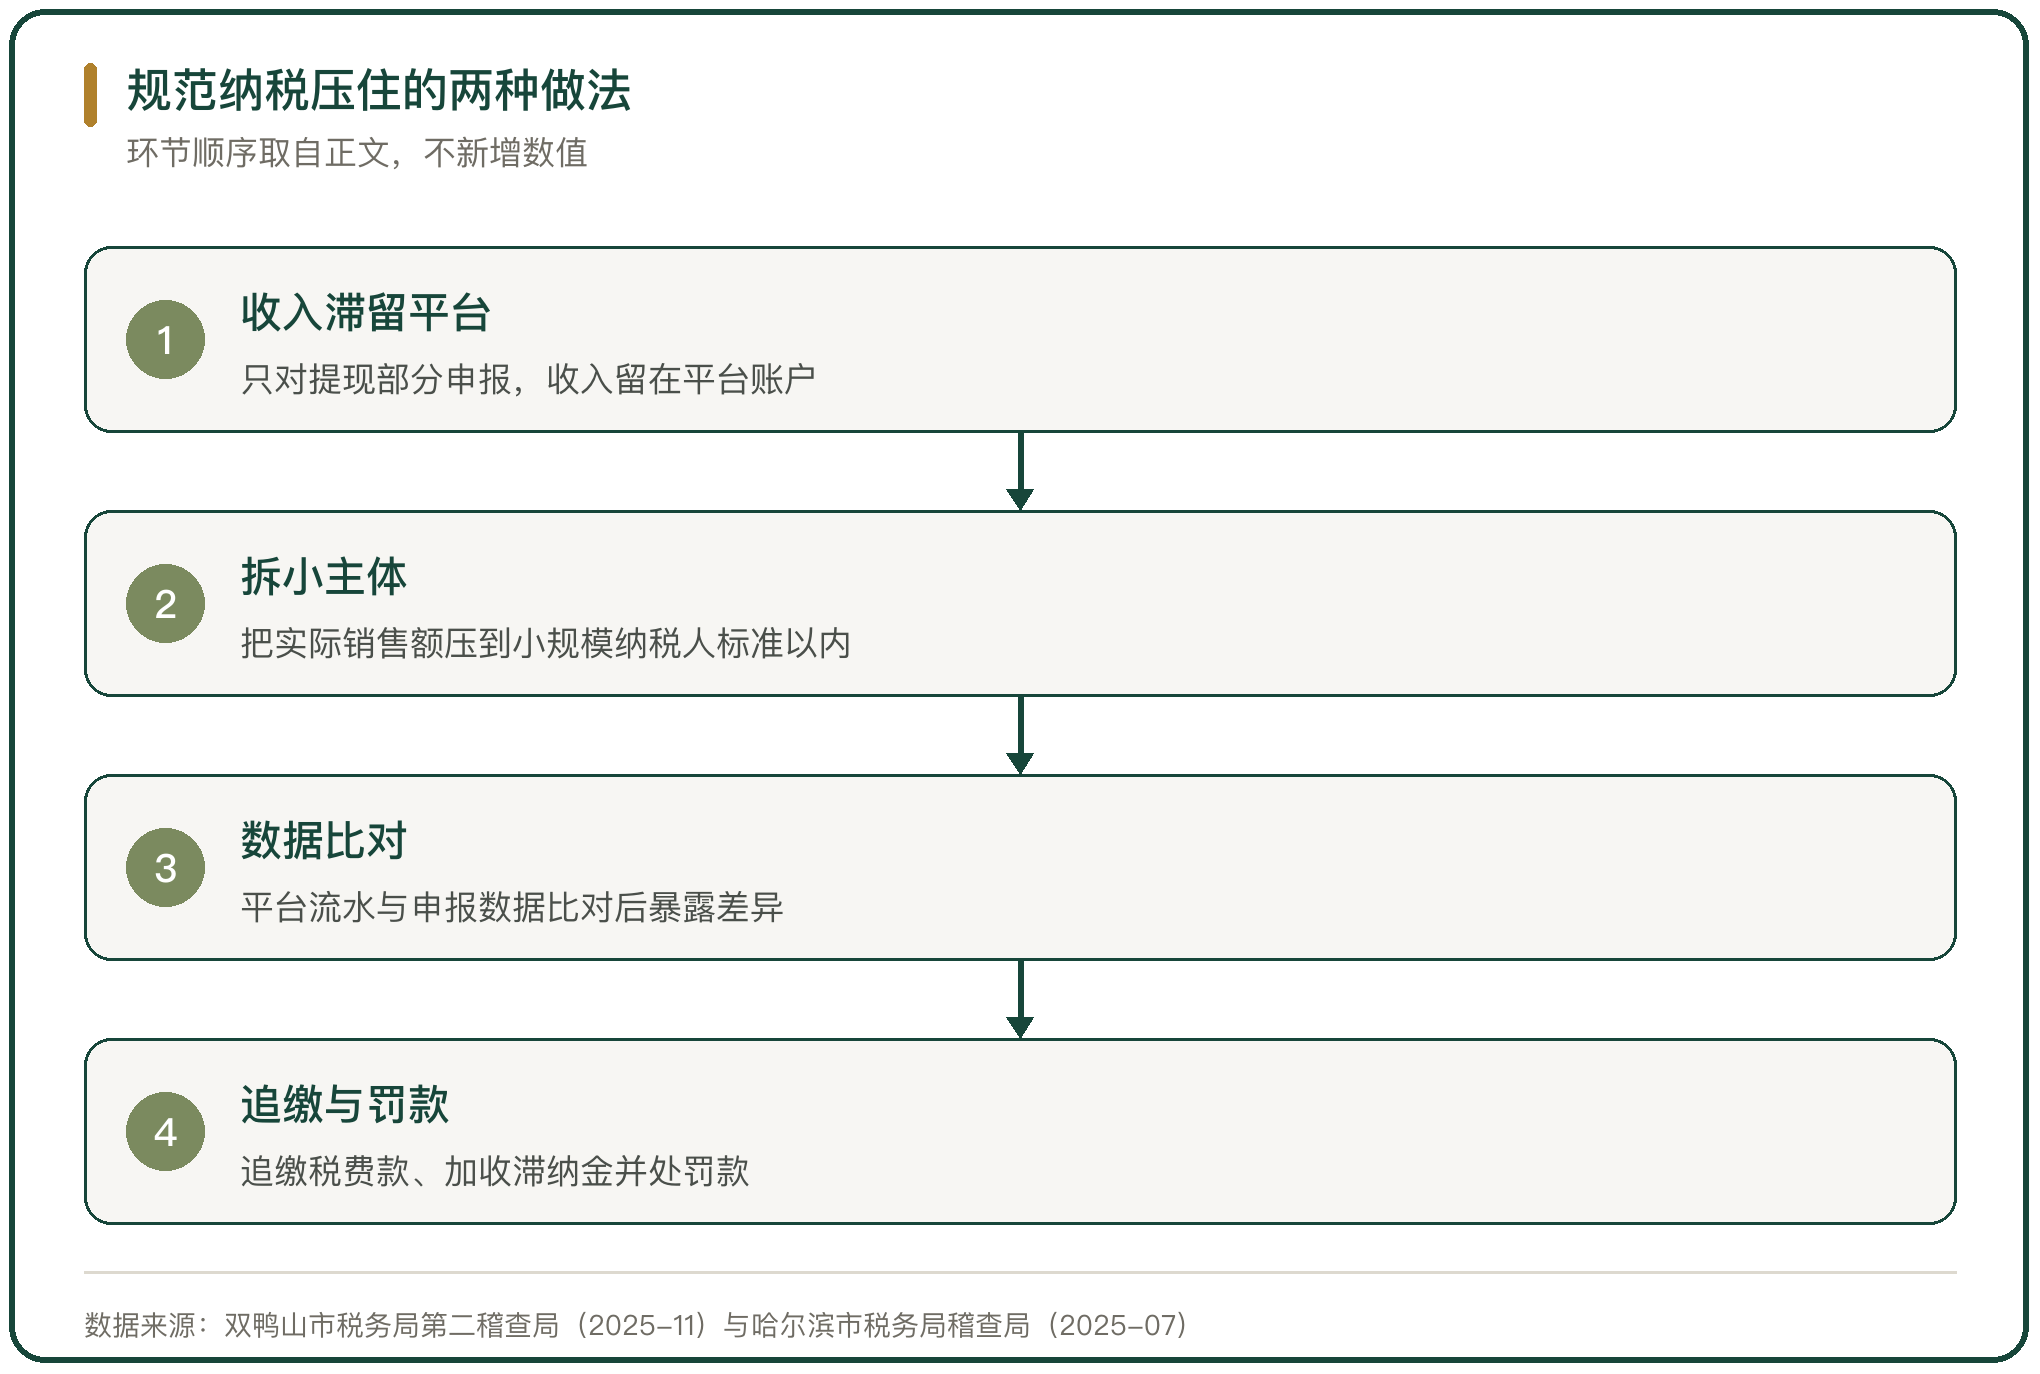
规范纳税压住的两种做法

图 4 规范纳税压住的两种做法

六、合规成本的两块

合规成本分两块。一块是税负本身,进项不足的主体在规范后税负上升,进项充足的主体变化不大,差别在采购环节能不能取得合规发票。

另一块是管理与系统。收入信息按季度报送,要求平台与商家都建立对得上的数据口径,对账、开票与申报三者的时间差要压到可控范围。

两块成本的分布不均匀。自营模式的采购链条长、进项多,平台模式的佣金收入口径清晰,受影响最大的是过去依赖个人账户收款与不开票采购的中间环节。

七、补贴在成本结构里的位置

补贴在会计上落在销售费用,不在商品成本里。补贴期的低价把订单量做上去,销售费用同时放大,两笔账的净效果取决于补贴拉来的订单有没有留下复购。

平台与商家分担补贴的比例,决定这笔支出的落点。平台承担的部分进入平台的营销费用,商家承担的部分冲减商家的销售毛利,同一笔促销在两个主体的报表上落在不同位置。

补贴退潮后,费用降下来,收入也降下来。成本率能否回落,取决于留存下来的订单密度与客单价对履约网络的覆盖程度。

八、几种模式的成本率比较

把三种模式放在一起比,成本率的差别集中在四处分母上。订单密度决定履约成本的摊薄程度,客单价决定每单能覆盖多少固定支出,采购规模决定进项与议价能力,损耗率决定毛利被侵蚀的程度。

前置仓模式在密度上要求最高,单仓日均订单跨过盈亏平衡线,履约费用率才会随规模下行。店仓一体模式靠门店的既有客流降低获客支出,密度要求低于前置仓,客单价要求更高。平台聚合模式把仓配交给社会运力,固定投入最轻,对供给端的掌控也最弱。

四种分母里,密度是可变的,客单价与采购规模由品类和定位决定,损耗率取决于温控投入。规范纳税之后,四项都没有因为合规本身变好,成本率的分化由此延续。

九、竞争终局的推演方向

行业收敛的方向由成本率决定。规模继续扩大而成本率不动的主体,会在下一轮价格竞争里先出问题;把成本率降到可持续区间的主体,才有能力等到竞争缓和。

规范纳税强化了这个方向。同一套税率下,过去靠少计收入获得的价格优势消失,竞争回到采购、履约与损耗三项能力上。

可推导的收敛是三件事。品类结构向高客单与高毛利集中,履约网络向高密度区域集中,参与主体向能自己承担合规成本的一侧集中。三件事指向同一个结果,参与者变少,单个参与者的成本率变低。

生鲜电商的竞争终局,落点在成本率。2025 年三季度美团、阿里、京东三家的销售和市场费用合计多花 614 亿元,美团核心本地商业亏损 141 亿元,阿里经营利润同比下降 85%,京东新业务亏损 157.36 亿元,补贴没有换来利润。三种模式的税负口径不同,自营销售货物按 13% 或 9% 计税、蔬菜与部分鲜活肉蛋在流通环节免征,平台佣金与技术服务按现代服务适用 6% 税率。规范纳税把隐性成本显性化,《互联网平台企业涉税信息报送规定》(国务院令第 810 号)要求平台按季报送上季度收入信息,黑龙江集贤县康泰米业有限公司未申报收入 624.57 万元、哈尔滨红博商贸城女人世界网络店铺隐匿收入 7438 万元,都是被平台数据比对出来的。成本率的分母是订单密度、客单价、采购规模与损耗率四项,规范纳税改变不了这四项本身。可推导的收敛是品类向高毛利集中、履约向高密度集中、参与主体向能承担合规成本的一侧集中。

行内实情

平台自营的货物销售与平台佣金适用两档税率,兼营不分账就从高
收入滞留在平台账户、只对提现部分申报,被查出来的入口是平台流水
合规成本在自营与平台两种模式上的分布并不均匀

相关问题

规范纳税为什么会让一部分主体的成本上升。
因为过去的价格优势有一部分来自收入口径。进项不足的主体在规范后税负上升,差别在采购环节能不能取得合规发票;靠分拆收入、账外经营压低申报的主体,在《互联网平台企业涉税信息报送规定》(国务院令第 810 号)落地后空间收窄。黑龙江集贤县康泰米业有限公司 2020 年 12 月至 2025 年 6 月未申报收入 624.57 万元,哈尔滨红博商贸城女人世界网络店铺 2022 年至 2024 年隐匿收入 7438 万元,都是平台流水与申报数据比对出来的。
三种模式的税负口径差在哪里。
差在收入的性质。自营销售货物按销售货物计税,一般纳税人适用 13% 税率,销售食用农产品适用 9% 税率,蔬菜与部分鲜活肉蛋产品在流通环节免征增值税;平台收佣金与技术服务按现代服务计税,一般纳税人适用 6% 税率(中国税务报 2025)。平台直接参与商品销售、承担销售者角色的部分,按销售货物计税。兼营不同税率业务要分别核算,未分别核算的从高适用税率。
成本率的分母有哪几项。
四项。订单密度决定履约成本的摊薄程度,客单价决定每单能覆盖多少固定支出,采购规模决定进项与议价能力,损耗率决定毛利被侵蚀的程度。叮咚买菜 2025 年第一季度履约费用率 22.9%(科创板日报 2025),前置仓模式的密度要求最高。规范纳税之后这四项都没有因为合规本身变好,成本率的分化由此延续。
名词解释

损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
温控:对储运环境温度的监测与控制,是冷链质量的核心。
履约成本:完成一笔订单所发生的仓储、分拣、配送等全部成本。
前置仓:靠近消费者、用于快速履约的小型仓储节点。
佣金收入:批发市场按成交额向买卖双方计收的费用,随交易量走,与固定租金相对。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。
生鲜电商:以互联网销售生鲜产品为主的电商模式。
总第0207篇 | 一、渠道与业态|09-生鲜电商与产地直发-018

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

