农产品流通研究|一、渠道与业态 | 3、线上与新渠道| 10 社区团购与即时零售 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·全品类·平台企业
即时零售的冲击落在品类重合度上,重合度越高、履约成本越低的业态,被分流得越直接。规模增长的代价写在平台的亏损里,价格行为的边界写在法律里。
关键词 即时零售传统零售品类重合度平台补贴低于成本销售品牌停供
关键数据
即时零售市场的规模
9714亿元(2025 年预计)
同比增长 24.4%,预计 2026 年突破 1 万亿元;前置仓贡献一半以上的交易额。商务部研究院《即时零售行业发展报告(2025)》
三大平台在即时零售上的季度投入
600亿元(近)
2025 年第三季度阿里、京东与美团为即时零售业务投入近 600 亿元;同期美团经调整净亏损 160 亿元。中国基金报(2025)
接入即时零售的天猫品牌数
3500个(约)
截至 2025 年 10 月 31 日,约 3500 个天猫品牌把线下门店接入即时零售,门店同时充当周边社区的云仓。上海证券报(2025-12-25)
美团核心本地商业的季度经营亏损
141亿元(2025 年第三季度)
同期美团经调整净亏损 160 亿元,核心本地商业经营利润转负;阿里净利润 206.12 亿元、同比下降 53%,京东新业务亏损 157.36 亿元。上海证券报(2025-12-25)
反不正当竞争法的条文数变化
41条(修订后)
条文从 33 条增加到 41 条,新修订的反不正当竞争法自 2025 年 10 月 15 日起施行;第十四条禁止平台强制或者变相强制平台内经营者以低于成本的价格销售商品。中国人大网(2025-10-21)
一、即时零售的规模与增速
即时零售是近场零售里增速最快的一块。商务部研究院《即时零售行业发展报告(2025)》测算,2025 年我国即时零售市场规模预计达到 9714 亿元,同比增长 24.4%,2026 年将突破 1 万亿元。
支撑这个规模的供给由三部分组成:平台自建的前置仓、线下商超的门店库存、品牌商的区域仓。报告测算,前置仓贡献了一半以上的即时零售交易额。
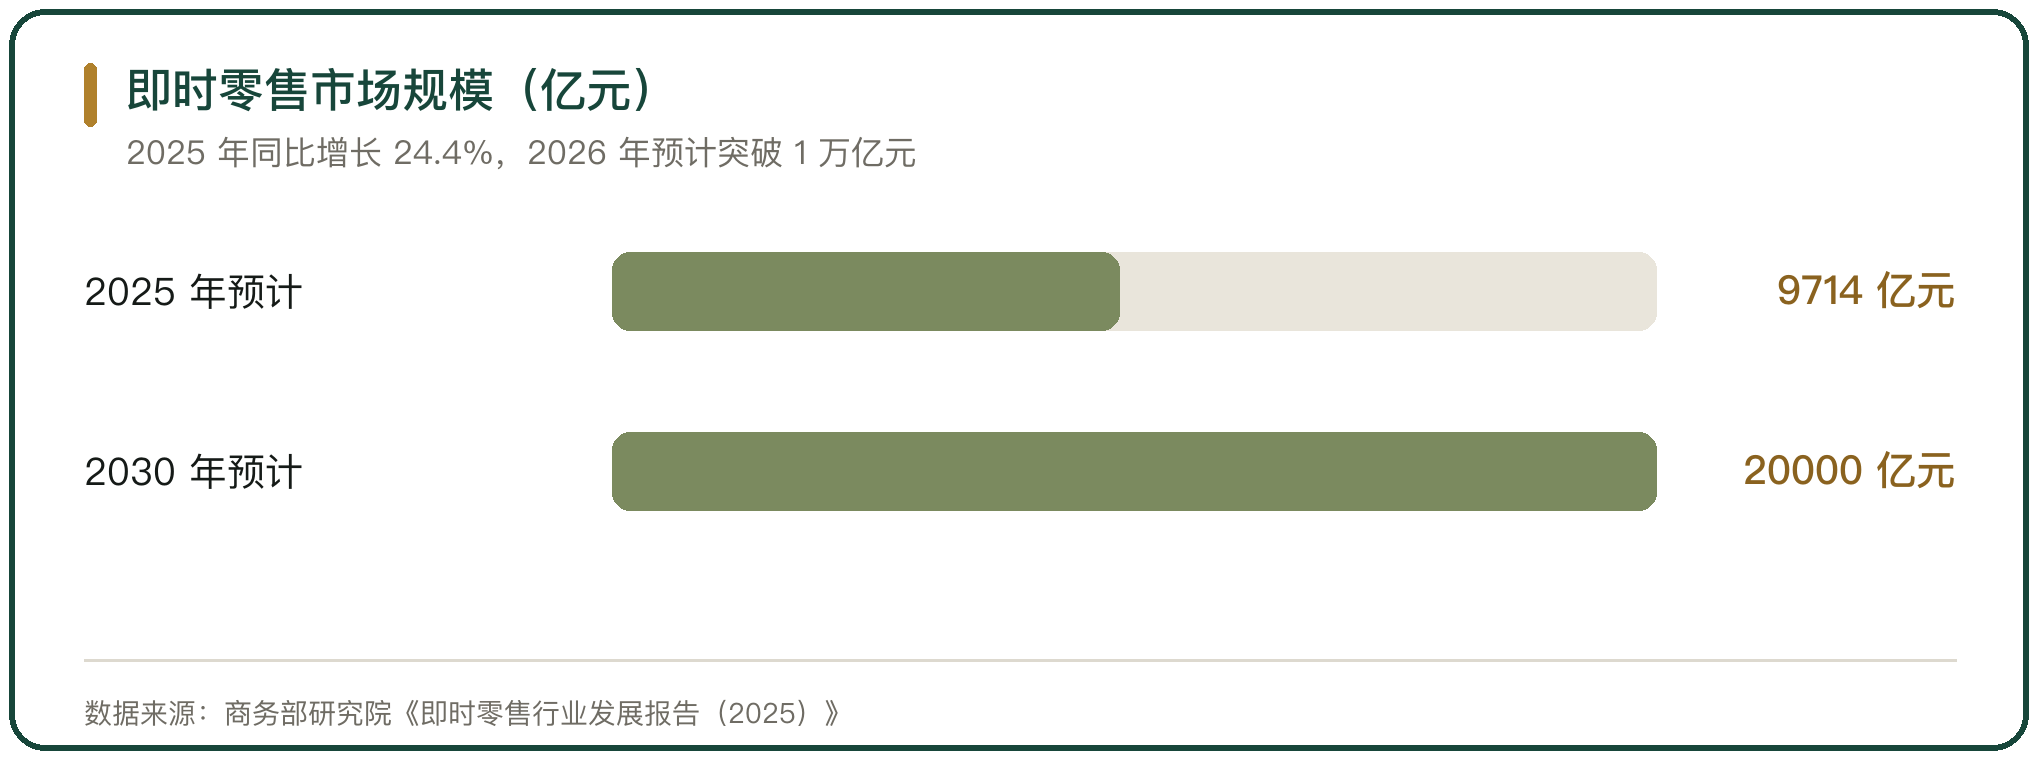
图 1 即时零售市场规模(亿元)
二、冲击落在哪些业态
冲击首先落在与即时零售品类重合的线下业态上。
便利店、社区超市与零食店是重合度最高的三类。它们的商品结构与即时零售的接单品类高度一致,覆盖半径也重叠,都在社区 1 到 3 公里范围内。
线下门店的应对是接入平台。上海证券报(2025-12-25)报道,截至 2025 年 10 月 31 日,约 3500 个天猫品牌把线下门店接入即时零售,门店同时充当周边社区的云仓。
三、冲击落在哪些品类
受冲击的品类有一个共同点:单价不高、体积不大、需求有即时性。
生鲜、酒水饮料、休闲食品、日用百货属于这一类。它们的购买频次高,消费者对到货时间有要求,即时零售正好覆盖这段需求。
冲击相对小的品类也有一致的特征。大件耐用消费品、需要现场挑选与体验的品类、单价高且决策周期长的品类,即时零售的履约成本摊不下来,线下门店仍然是主要渠道。
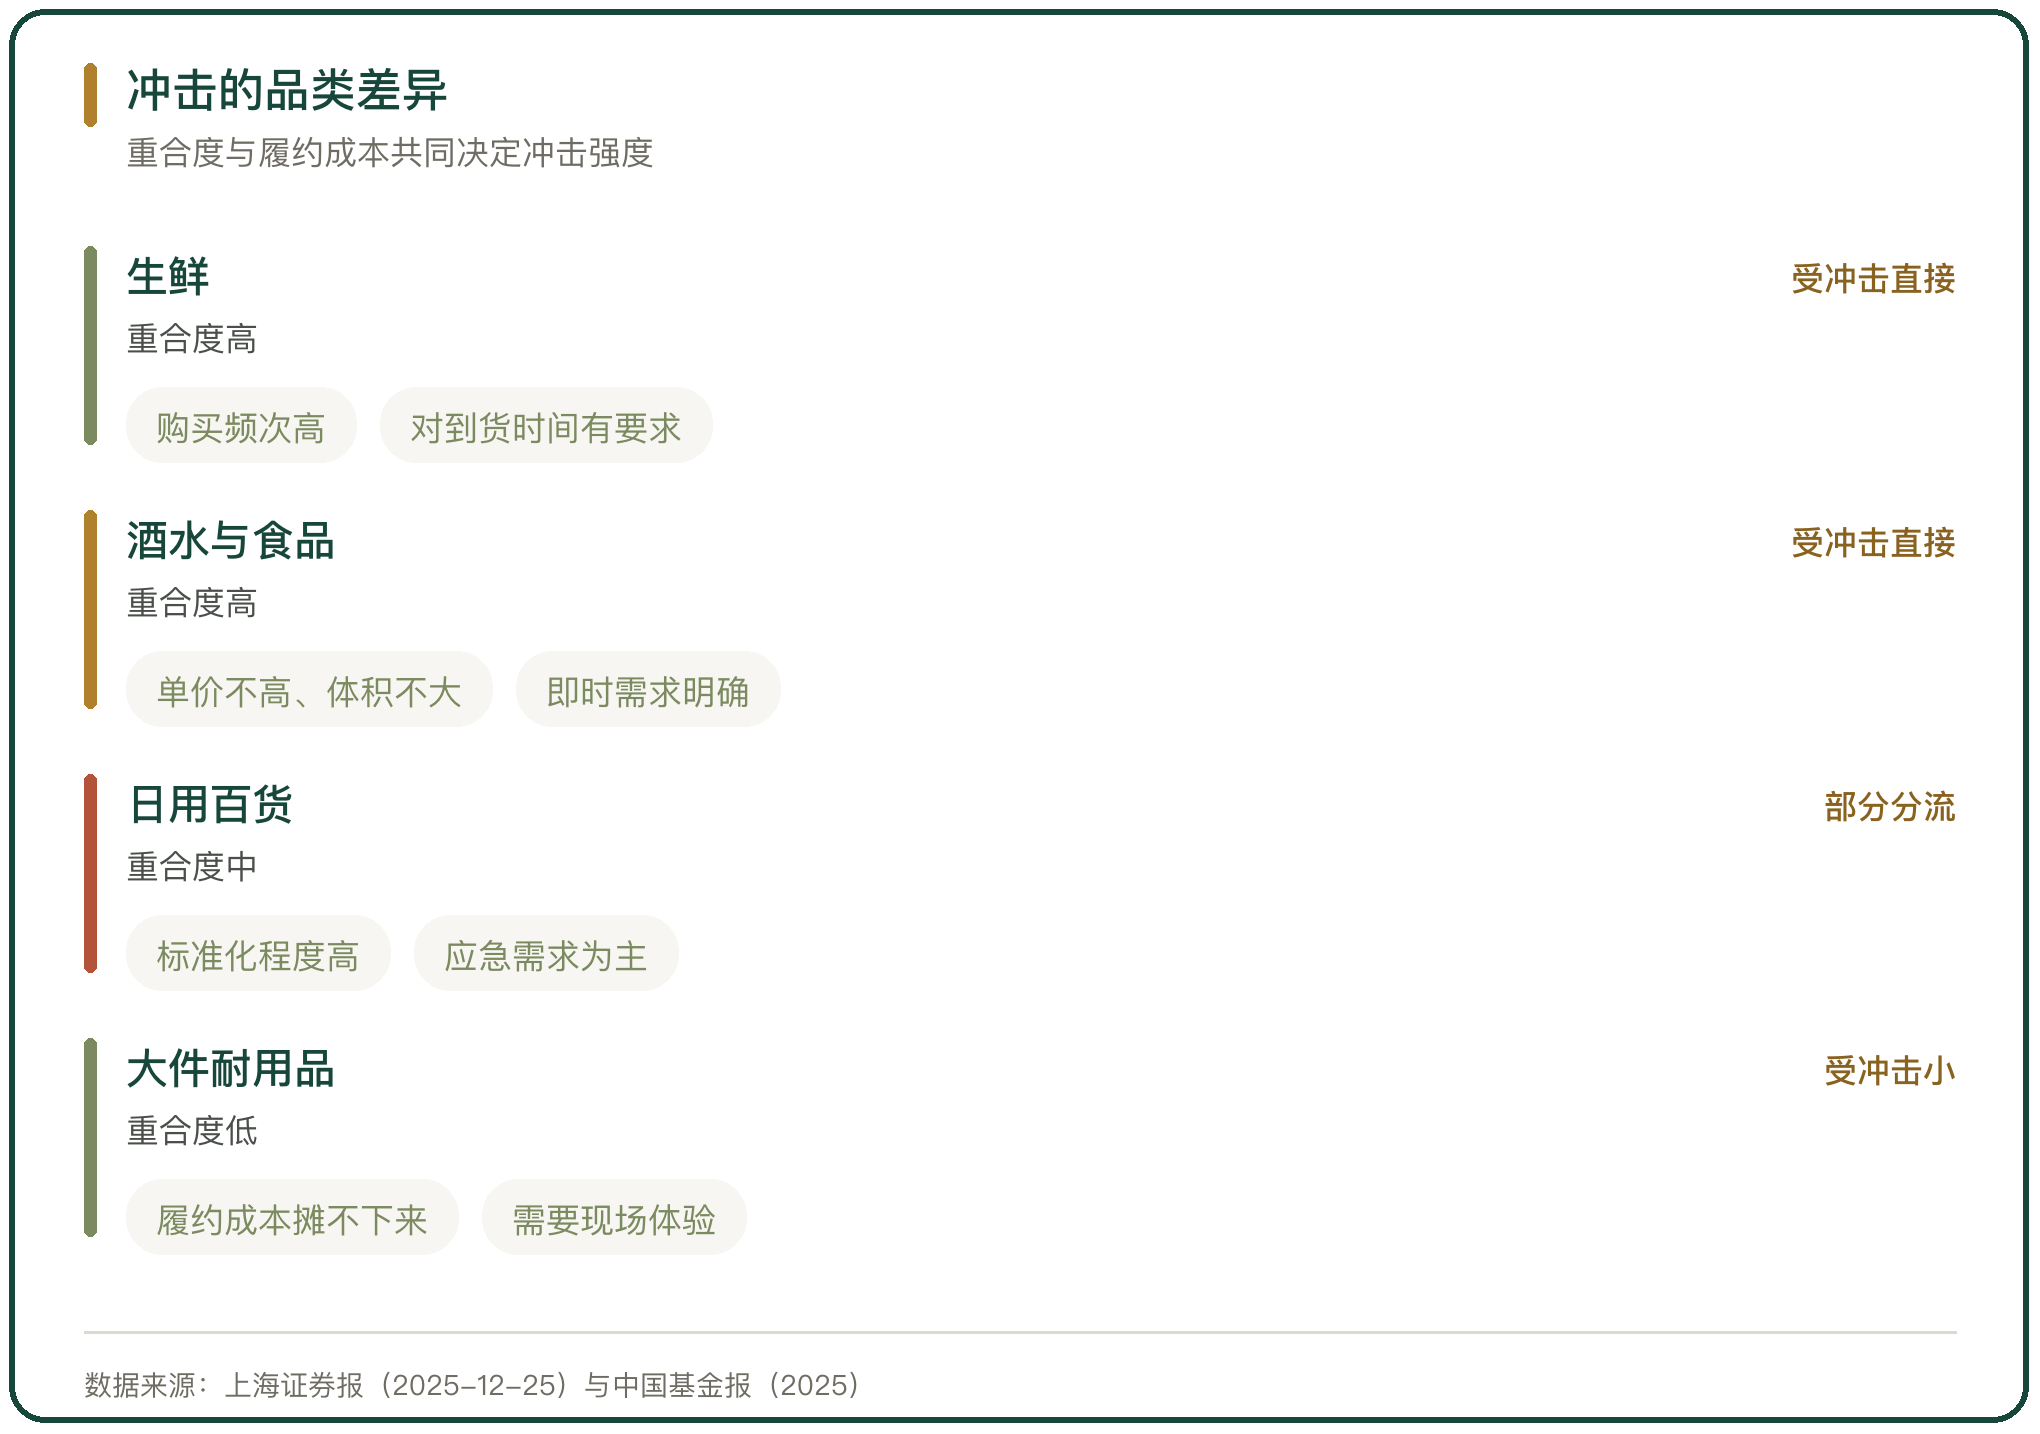
图 2 冲击的品类差异
四、线下门店的应对
线下门店的应对分两条路。一条是接入平台,把门店变成履约节点;另一条是强化平台覆盖不了的部分。
接入平台这条路上,门店获得的是服务半径的扩大,代价是商品定价权的部分让渡。平台的价格体系与门店的线下价签不一致时,渠道冲突随之出现。
强化线下这条路上,门店靠的是现场体验、即时挑选与面对面服务,这些是即时零售的履约链条覆盖不到的部分。
五、平台的补贴与亏损
即时零售的规模增长,有一部分来自平台的投入。
上海证券报(2025-12-25)的统计是,2025 年第三季度阿里净利润 206.12 亿元、同比下降 53%,销售和市场费用 665 亿元、同比增长 104.8%。
美团同期经调整净亏损 160 亿元,核心本地商业经营利润转负,亏损 141 亿元;京东归属净利润 53 亿元、同比下跌 54.7%,包括外卖在内的新业务亏损 157.36 亿元。
中国基金报(2025)的估算口径是,阿里、京东与美团三大平台在 2025 年第三季度为即时零售业务投入近 600 亿元。
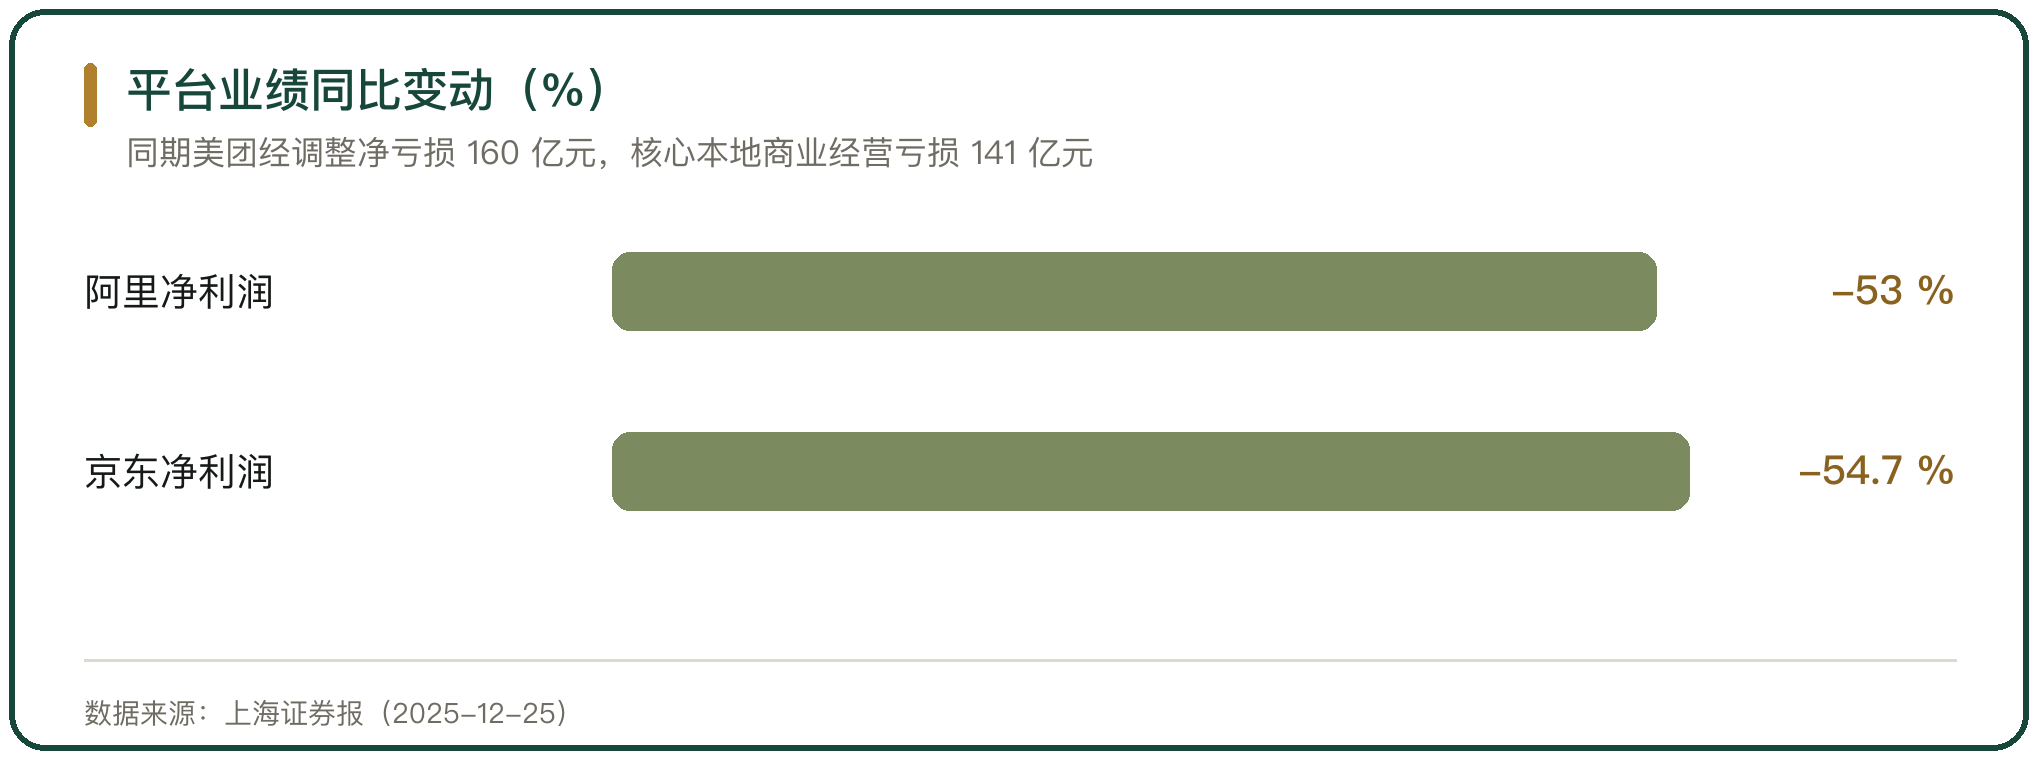
图 3 平台业绩同比变动(%)
六、价格行为的边界
低价竞争触到行政红线,是从规则层面开始的。
新修订的《中华人民共和国反不正当竞争法》自 2025 年 10 月 15 日起施行,条文从 33 条增加到 41 条。第十四条规定,平台经营者不得强制或者变相强制平台内经营者按照其定价规则,以低于成本的价格销售商品,扰乱市场竞争秩序。
同一部法律还规定,大型企业等经营者不得滥用资金、技术、交易渠道与行业影响力等优势地位,要求中小企业接受明显不合理的付款期限、方式、条件与违约责任,拖欠中小企业的货款。
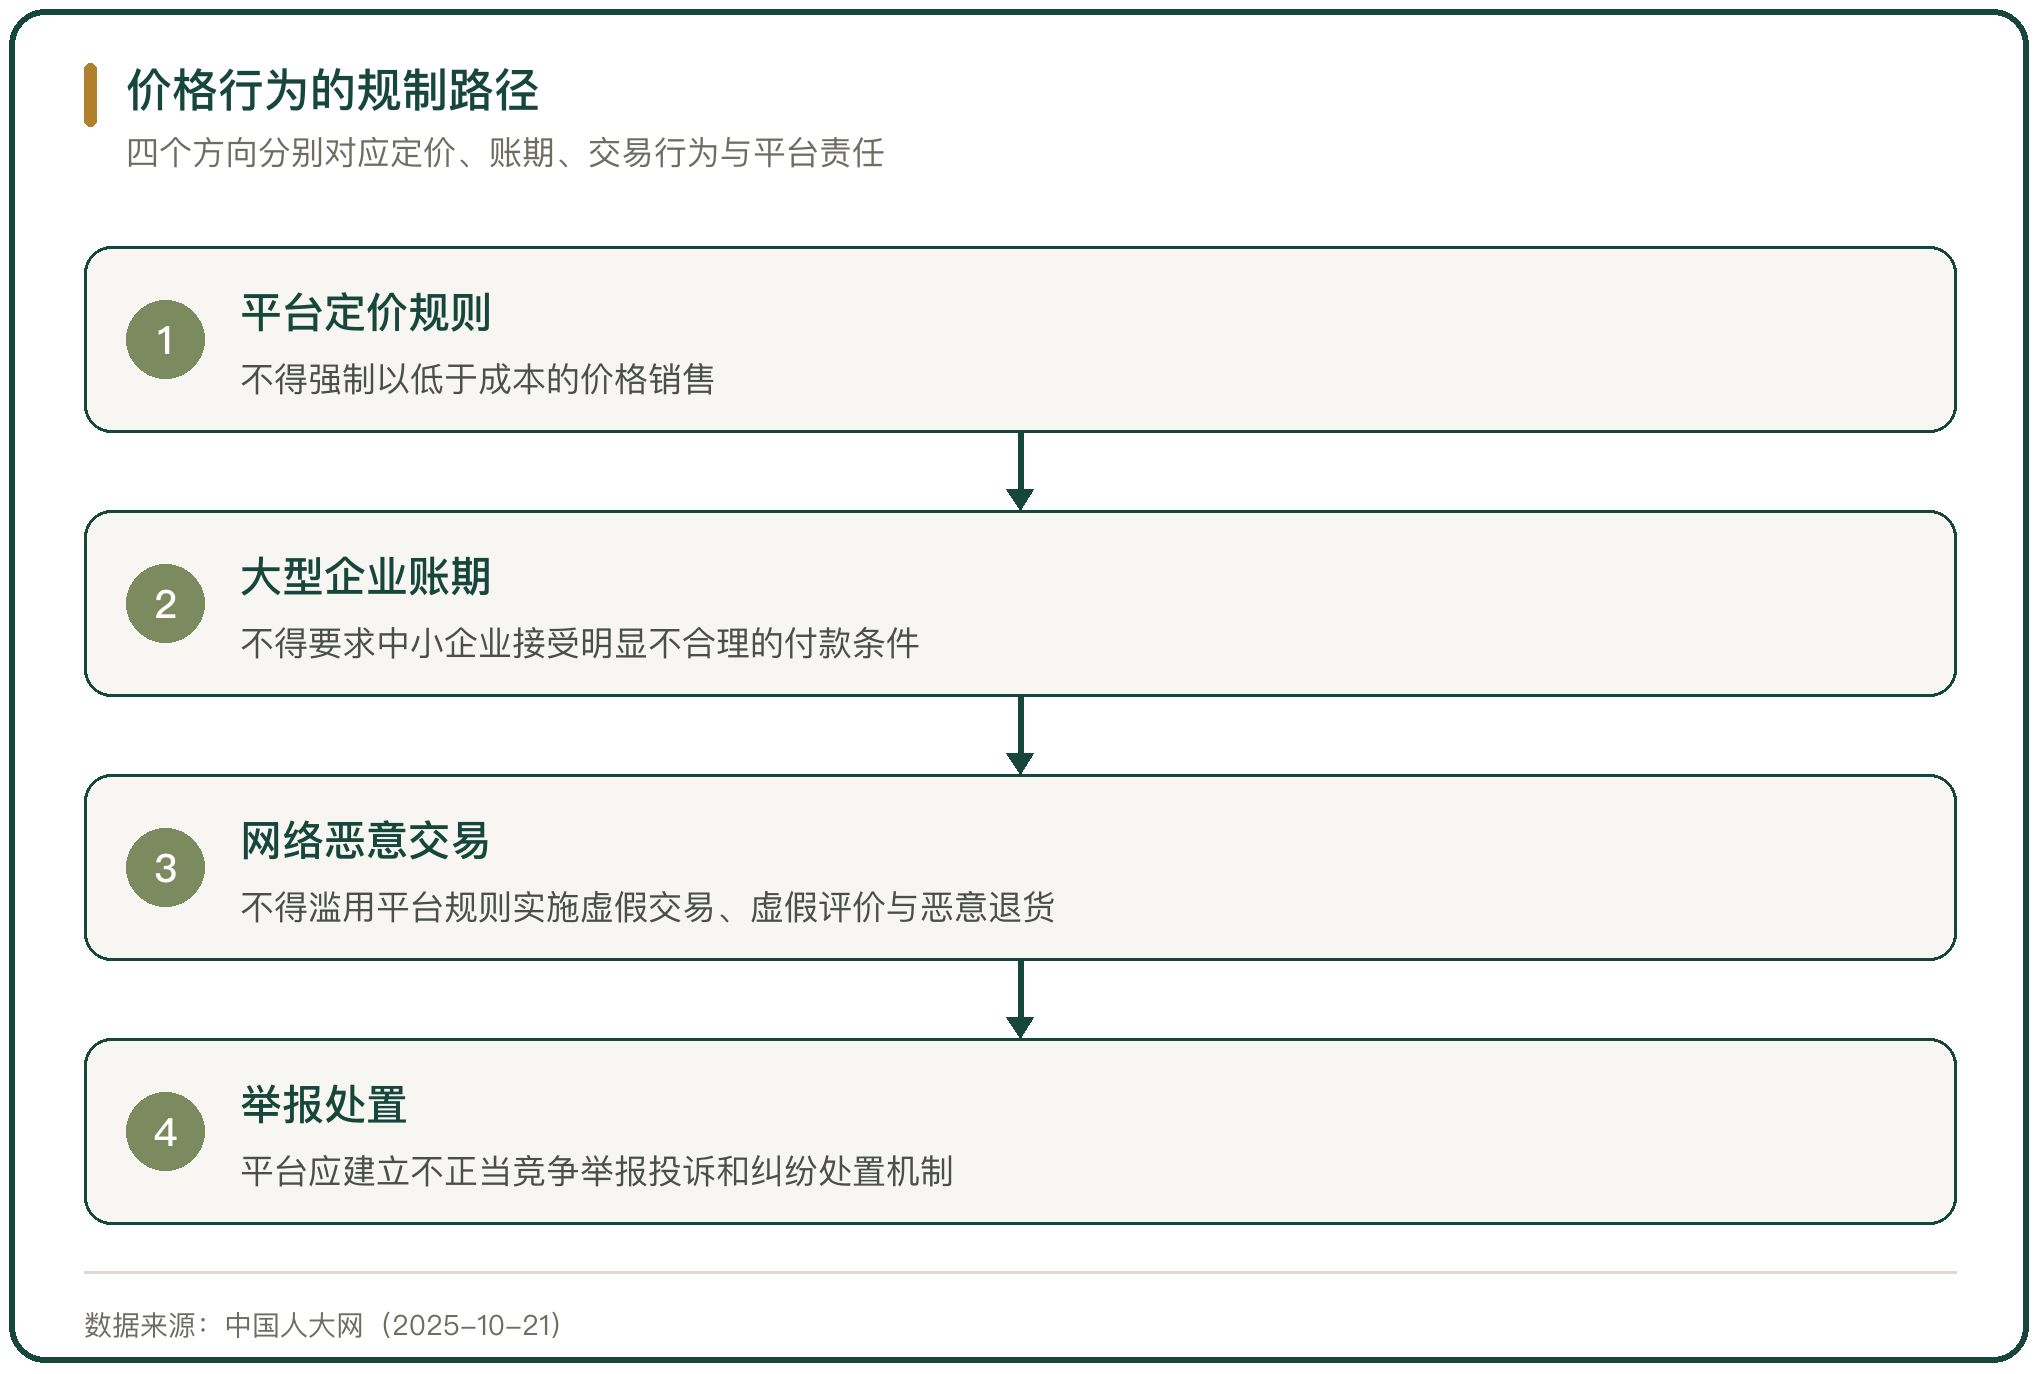
图 4 价格行为的规制路径
七、品牌方的反制
品牌方在平台价格体系面前,有一个直接的应对动作:停供。
中国基金报(2025)报道,华润啤酒曾因即时零售平台价格过低停售相关产品。品牌的线下经销体系按区域与价格带设计,平台的低价会击穿这个体系,经销商与终端门店的利益随之受损。
停供是一种成本很高的动作,它减掉的是即时零售渠道的销量,换取的是线下价格体系的稳定。选择停供还是维持供货,取决于品牌在线下与线上的销量分布。
八、线上线下成本的差异
线上与线下的经营成本结构不同,税收与监管口径却在同一套规则下。
线下门店承担房租、人力、水电与损耗,这些成本是固定的,客流下降时不会同步下降;即时零售的履约成本随单量变动,单量下降时骑手与仓内的成本同步减少。
成本结构的差别带来一个结果:在同一件商品上,线下的成本下限高于线上。线下门店按成本定价,价格很难压到线上补贴后的水平。
九、冲击的实际水平
即时零售对传统零售的冲击,落在品类重合度与履约成本的比较上。
品类重合度越高、履约成本越低,冲击越直接。便利店、社区超市与零食店处在这个区间里;大件耐用品与体验型品类的重合度低,冲击被履约成本挡住。
价格行为的边界由法律划定,低于成本销售与强制低价是两条明确的红线。规模增长的另一面是平台的持续亏损,2025 年第三季度三大平台在即时零售上的投入接近 600 亿元,这部分投入能否转化为可持续的盈利,取决于补贴退坡之后的需求是否留得住。
即时零售对传统零售的冲击,从规模与品类两端都能看到。商务部研究院《即时零售行业发展报告(2025)》测算,2025 年我国即时零售市场规模预计达到 9714 亿元,同比增长 24.4%,其中前置仓贡献一半以上的交易额。冲击落在与即时零售品类重合度最高的业态上,便利店、社区超市与零食店的服务半径都在社区 1 到 3 公里范围内,线下门店的应对是接入平台,截至 2025 年 10 月 31 日约 3500 个天猫品牌把线下门店接入即时零售。增长的投入是可查的:2025 年第三季度阿里净利润 206.12 亿元、同比下降 53%,销售和市场费用 665 亿元、同比增长 104.8%;美团经调整净亏损 160 亿元;京东包括外卖在内的新业务亏损 157.36 亿元;三大平台当季为即时零售投入近 600 亿元。价格行为的边界由法律划定,新修订的《中华人民共和国反不正当竞争法》自 2025 年 10 月 15 日起施行,第十四条禁止平台强制或者变相强制平台内经营者以低于成本的价格销售商品;品牌方的反制是停供,华润啤酒曾因即时零售平台价格过低停售相关产品。品类重合度越高、履约成本越低,冲击越直接;补贴退坡之后的需求能否留住,决定这一轮投入的最终回报。
行内实情
冲击强度由品类重合度与履约成本共同决定
接入平台扩大了服务半径,也让渡了一部分定价权
停供是品牌方手里成本最高、也最直接的一个动作
相关问题
即时零售的分流主要落在哪些门店。
落在与它品类重合度最高的社区业态上。便利店、社区超市与零食店的商品结构与即时零售的接单品类高度一致,覆盖半径都在社区 1 到 3 公里范围内,两者的客群直接重叠。大件耐用消费品与需要现场体验的品类重合度低,即时零售的履约成本摊不下来,冲击被成本挡住。线下门店的应对之一是接入平台,上海证券报(2025-12-25)报道,截至 2025 年 10 月 31 日约 3500 个天猫品牌把线下门店接入即时零售,门店同时充当周边社区的云仓。
平台的补贴大战打到什么程度。
打到平台自己亏钱的程度。上海证券报(2025-12-25)的统计是,2025 年第三季度阿里净利润 206.12 亿元、同比下降 53%,销售和市场费用 665 亿元、同比增长 104.8%;美团经调整净亏损 160 亿元,核心本地商业经营利润转负,亏损 141 亿元;京东归属净利润 53 亿元、同比下跌 54.7%,包括外卖在内的新业务亏损 157.36 亿元。中国基金报(2025)的估算口径是,三大平台当季为即时零售业务投入近 600 亿元。
低于成本卖货违不违法。
平台强制商家低于成本销售是违法。新修订的《中华人民共和国反不正当竞争法》自 2025 年 10 月 15 日起施行,条文从 33 条增加到 41 条。第十四条规定,平台经营者不得强制或者变相强制平台内经营者按照其定价规则,以低于成本的价格销售商品,扰乱市场竞争秩序。同一部法律还规定,大型企业等经营者不得滥用优势地位,要求中小企业接受明显不合理的付款期限、方式、条件与违约责任,拖欠中小企业的货款。商家自主定价并自行承担亏损,与平台强制低价是两种情形。
名词解释
履约成本:完成一笔订单所发生的仓储、分拣、配送等全部成本。
前置仓:靠近消费者、用于快速履约的小型仓储节点。
社区团购:以社区为单位集中下单、次日自提的零售模式。
即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。





写点看法