

即时零售的配送成本结构
一、即时零售的规模与成本位置
即时零售通过线上下单、线下即时履约,依托本地零售供给满足本地即时需求。商务部研究院《即时零售行业发展报告(2025)》测算,2024 年我国即时零售规模 7810 亿元、同比增长 20.15%,比同期全国网络零售增速高 12.95 个百分点;2026 年将突破 1 万亿元。
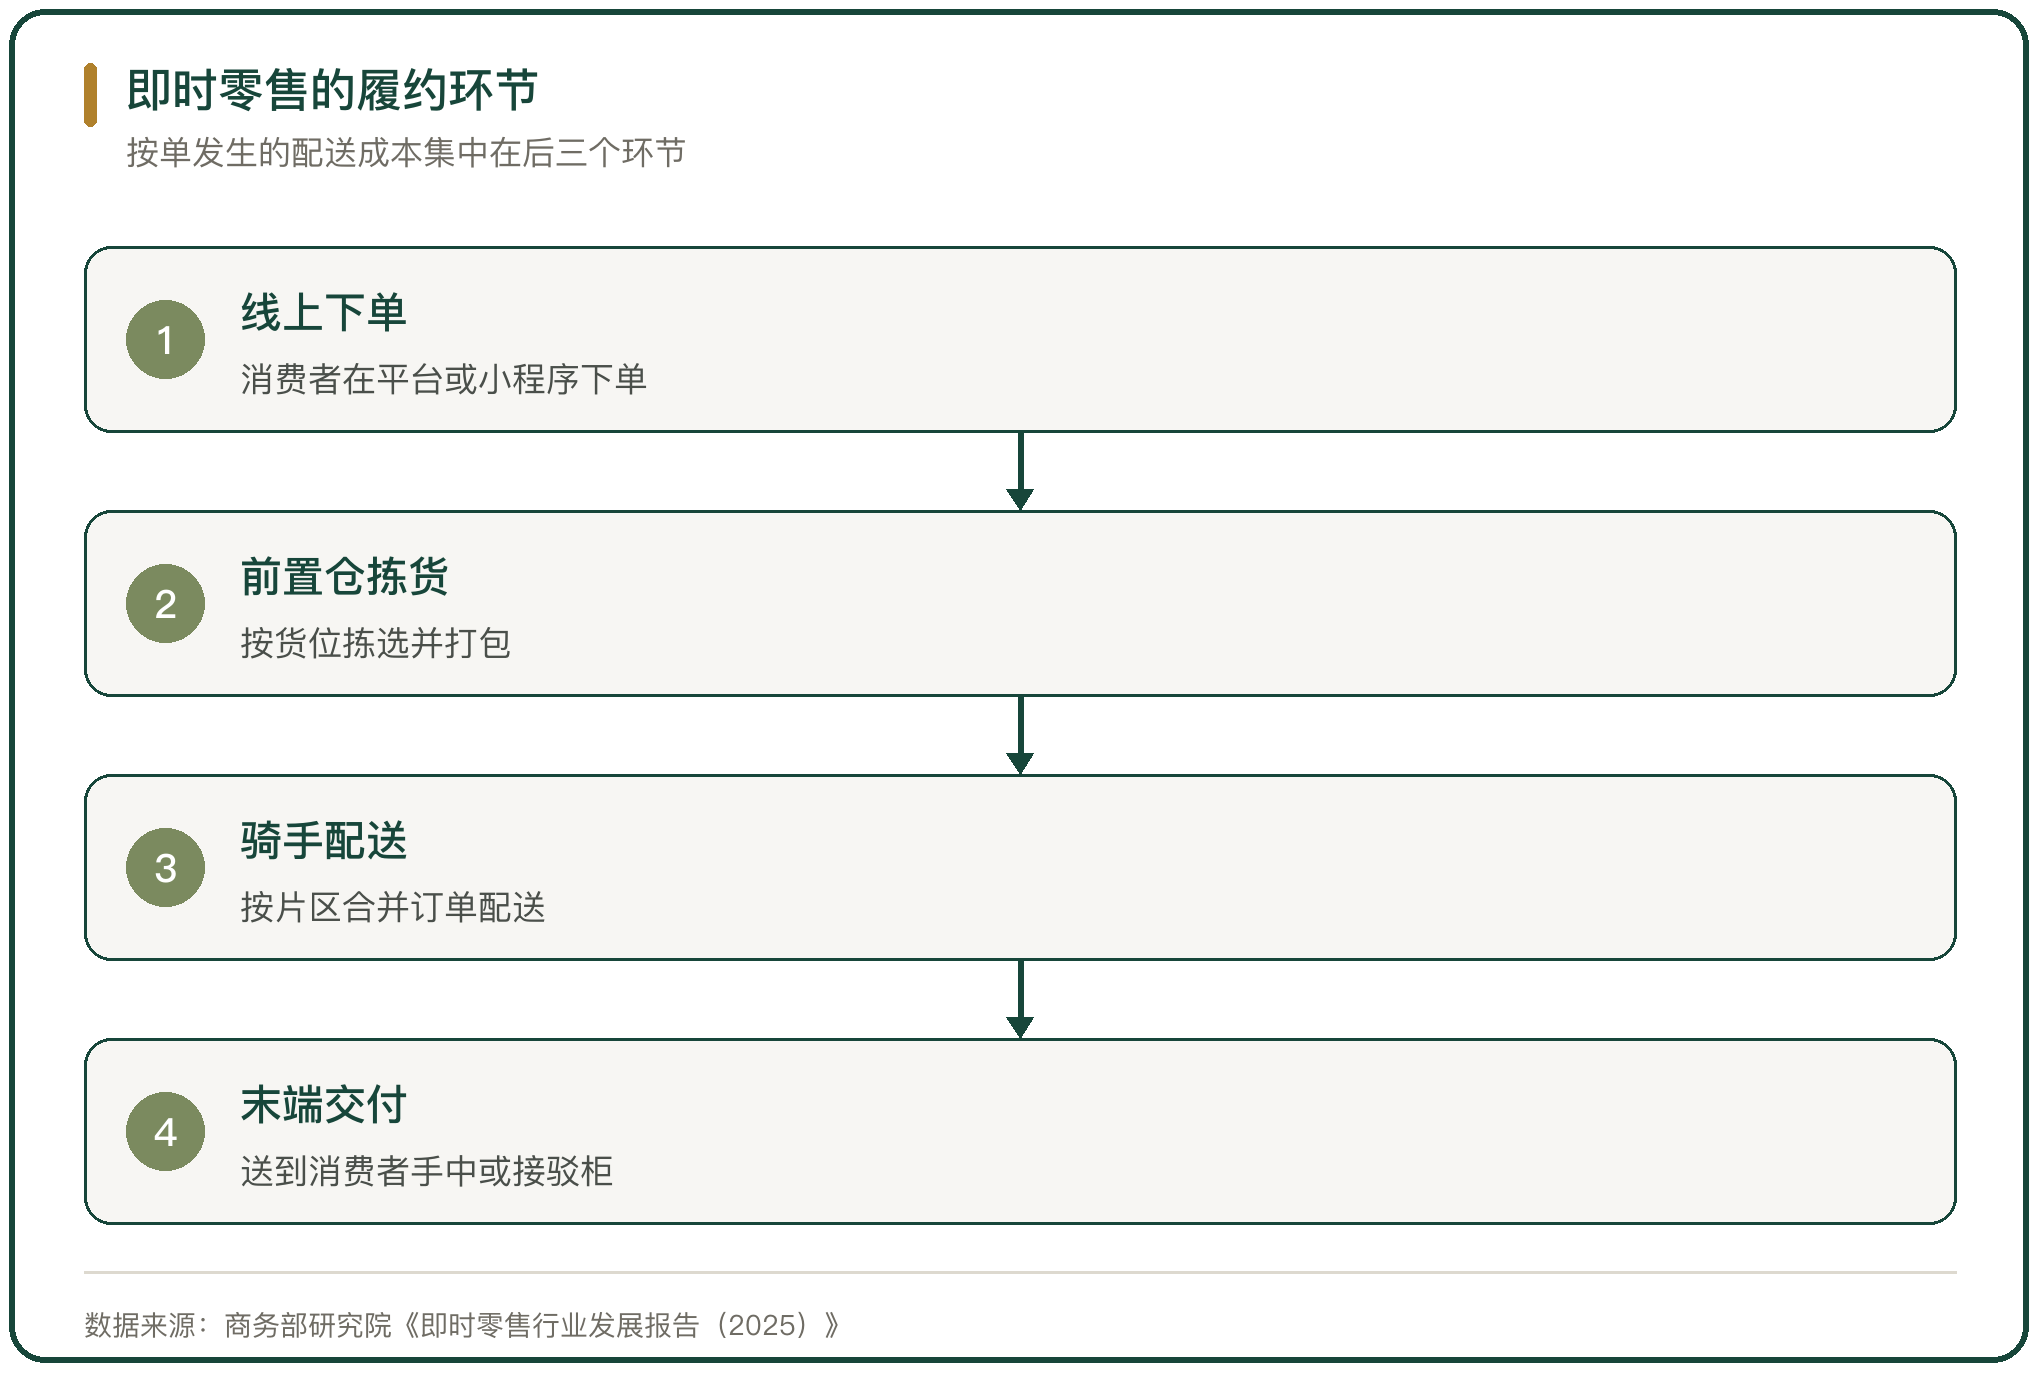
规模扩张的同时,履约成本是这类业态最大的一项支出。前置仓的规模化与数字化提升了履约效率,贡献了全渠道一半以上的交易额,配送这一环仍是按单发生、难以摊薄的固定支出。
二、履约成本的构成与占比
履约成本包含仓内拣货、打包、骑手配送、仓租、水电与耗材。浙商证券 2025 年 6 月的即时零售专家交流给出的口径是,部分成熟大仓的履约成本降到约 7 元/单,客单价 60 元到 70 元,履约成本占客单价的约 10%。
华西证券研报给出的行业口径是,前置仓单均配送成本在 5 元到 10 元之间,占营收的 10% 到 15%。两项口径的差别在分母,前者按客单价,后者按营收。
三、骑手成本在成本表里的位置
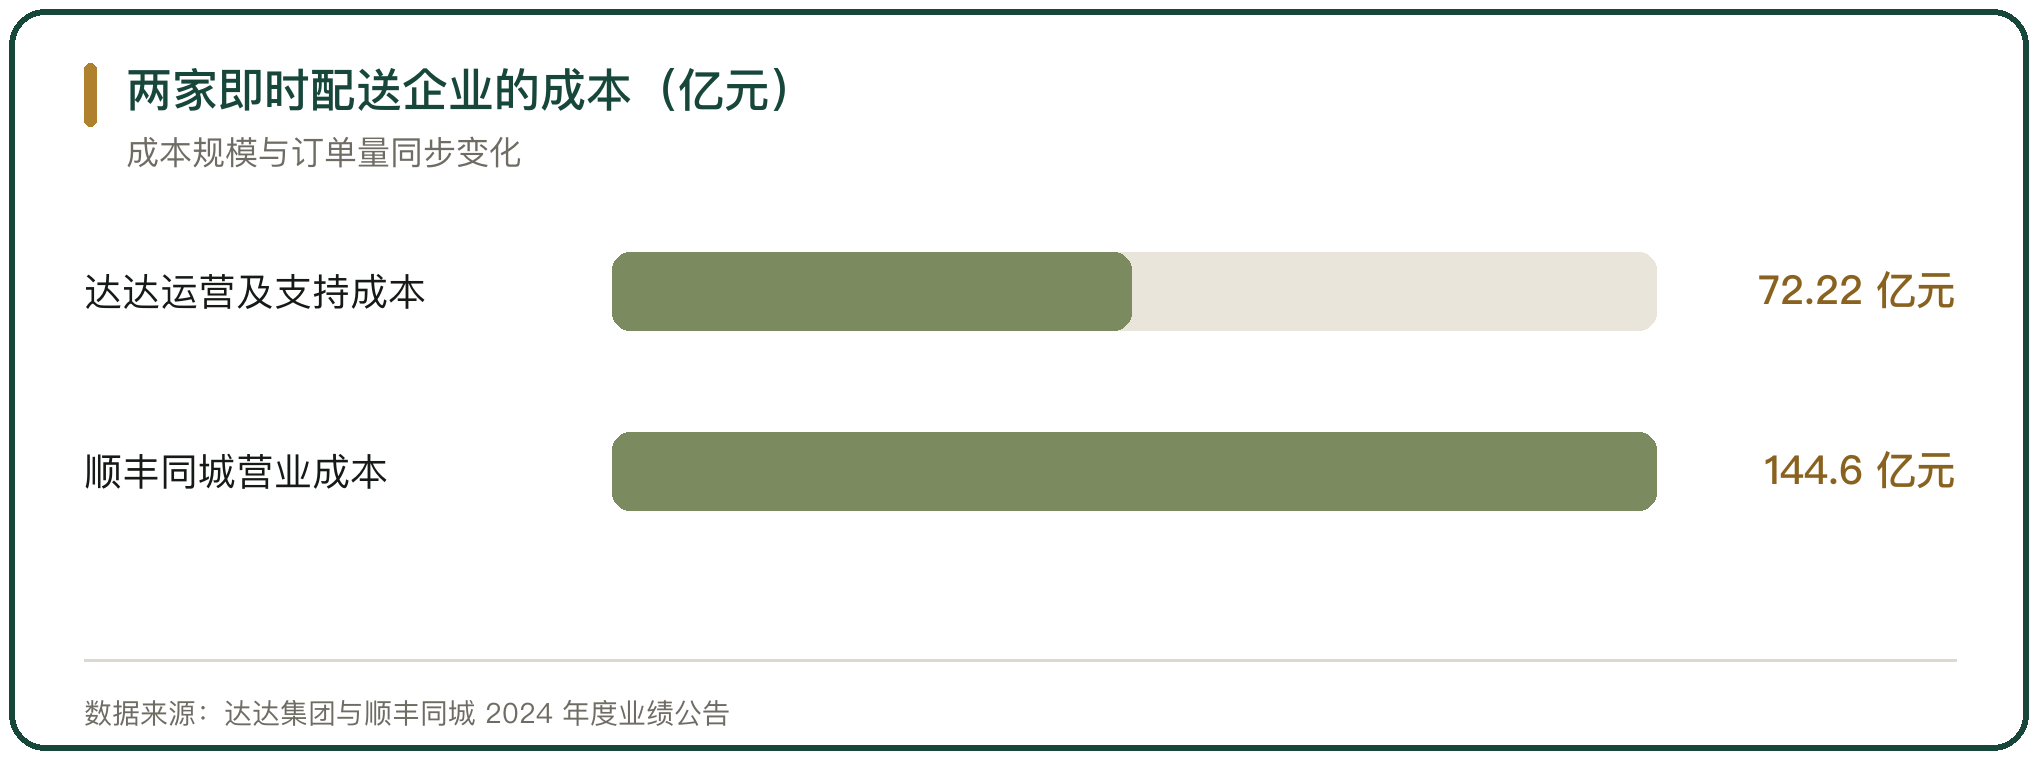
配送这一环的成本主要是骑手。达达集团 2024 年运营和支持成本 72.215 亿元,较 2023 年的 65.303 亿元增加,公司说明增加的主要原因是城市内配送订单量增加带动骑手成本上升。
顺丰同城 2024 年营业成本 144.6 亿元,其中员工薪酬福利及外包成本占营业成本的 92.1%。当年公司收入 157.46 亿元、同比增长 27.1%,毛利率 6.8%,净利润 1.32 亿元。骑手成本占比重、毛利薄,单均成本每下降一点,对利润的影响都不小。
四、仓内成本的摊薄方式
仓内成本靠订单密度摊薄。小象超市的仓型从 300 平方米到 500 平方米的小仓,升级为 600 平方米到 1000 平方米的大仓,小仓日均订单量约 1200 单,大仓可达 2000 单以上,北京与上海的部分大仓日订单量在 5000 单到 6000 单。
密度上去之后,拣货与打包的人效提高,仓租与设备折旧按单摊得更薄。仓内人效方面,自营前置仓约 130 单每人每天,高于闪电仓的约 100 单每人每天。
五、平台模式与自营模式的成本差
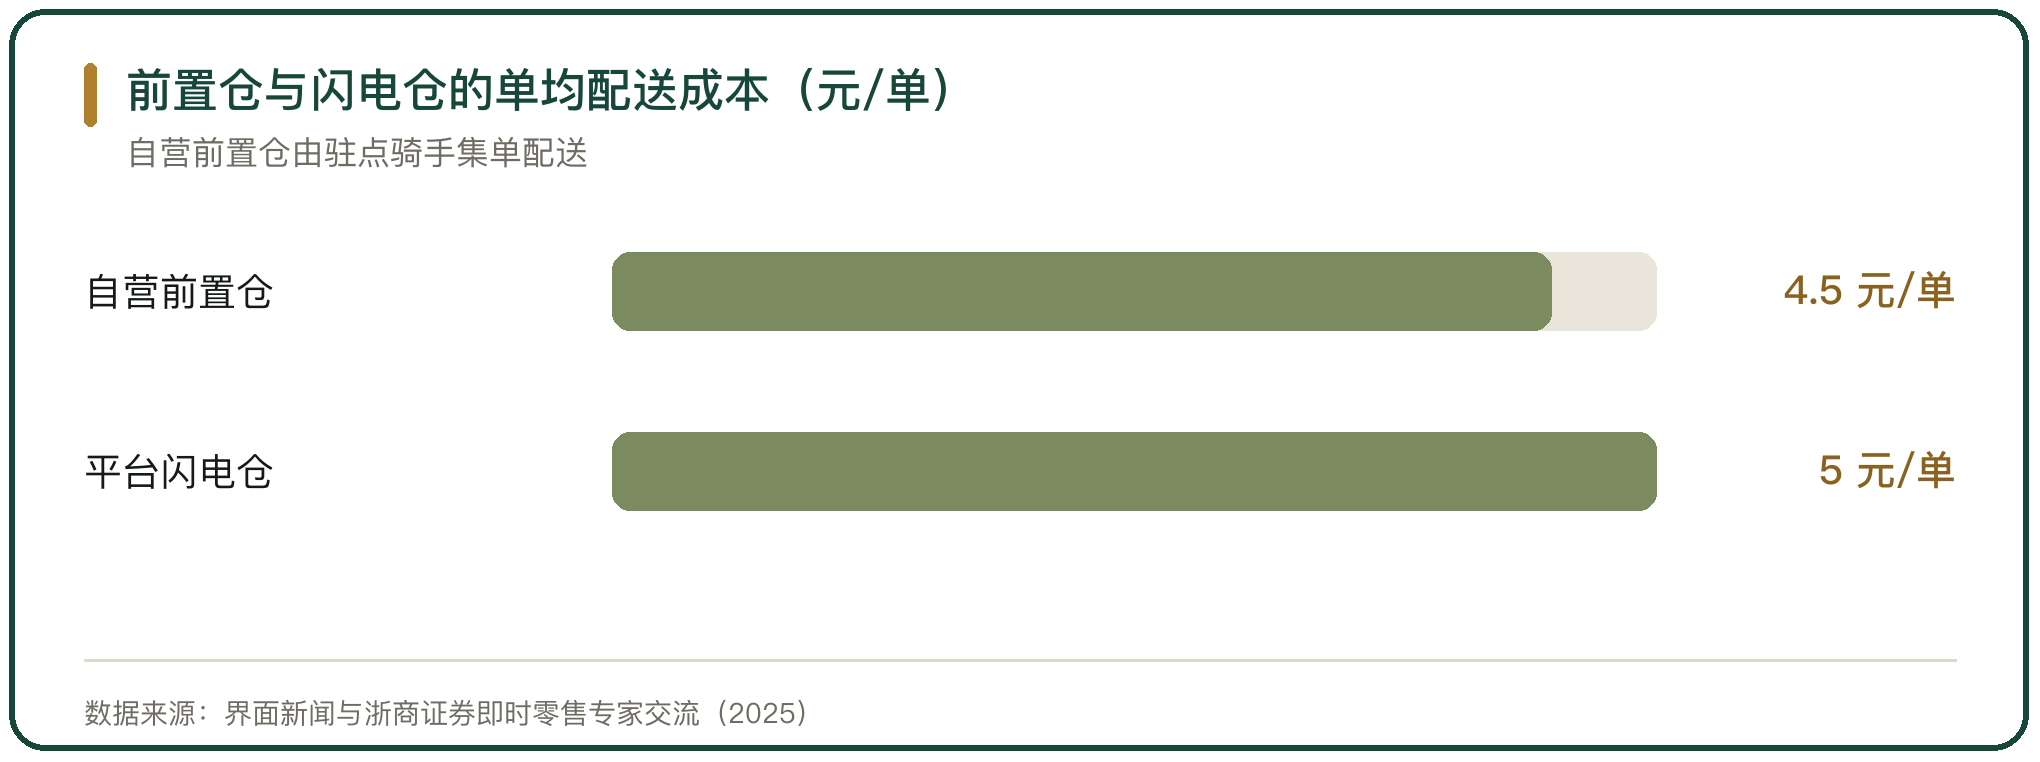
两种模式的配送成本不同。自营前置仓由驻点骑手集单配送,单均配送成本在 4 元到 5 元;平台模式的闪电仓由众包运力配送,单均配送成本在 5 元到 9 元。
平台模式的优势在流量成本低,商家接入平台就能获得订单;自营模式的流量成本高,但仓内周转与配送组织更紧。商务部研究院的报告显示,美团闪购在全国已布局超过 5 万个闪电仓,以“小仓加密集履约”的组织方式带动本地仓配岗位。
六、县域下沉市场的配送成本
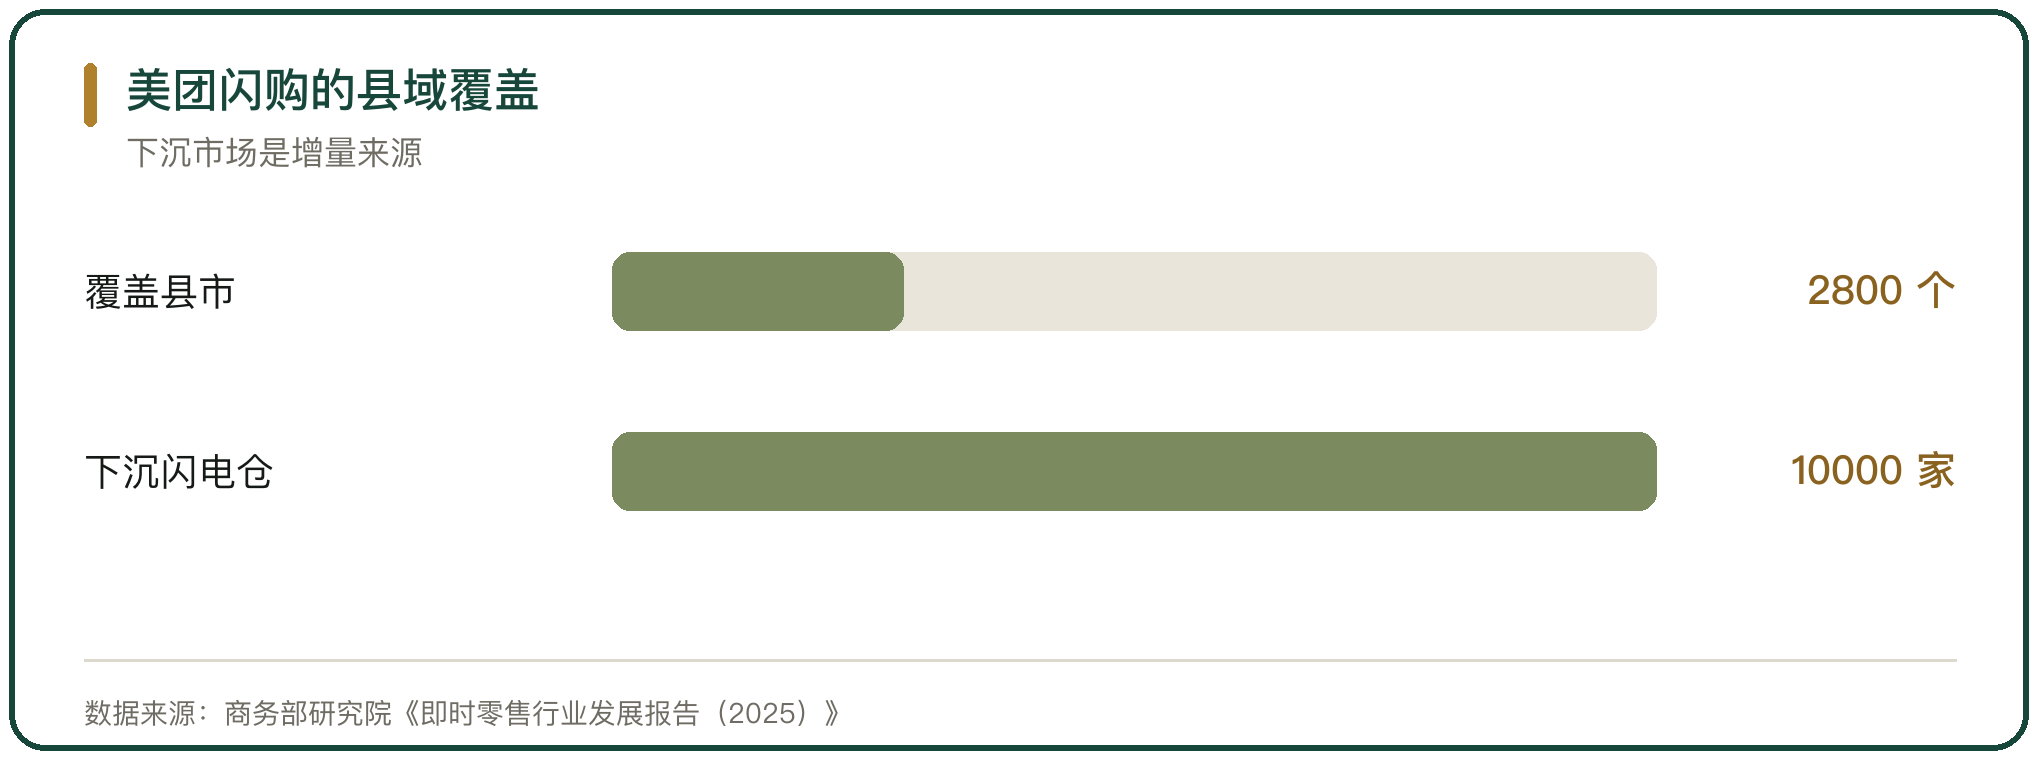
即时零售的增量在下沉市场。商务部研究院的报告显示,美团闪购已覆盖全国 2800 个县市,截至 2025 年 9 月在下沉市场布局的闪电仓超过 1 万家;下沉市场的用户数、订单量与交易额增长率均超过高线城市,其中小镇青年用户占比接近 1/4、增速接近 30%。
县域的订单密度低于城市,单均配送成本高于城市。平台把下沉市场的重心放在县城的闪电仓与乡镇的即时零售覆盖上,靠县城这一级的密度先把仓配成本压下来。
七、客单价与配送成本的匹配
客单价决定配送成本能否覆盖。小象超市的免运费门槛低至 39.9 元,客单价在 60 元到 80 元之间;山姆线上订单的客单价约 230 元,两者的配送成本占客单价的比重差别很大。
低客单价的订单要靠在同一趟配送里合并更多单来摊薄成本。前置仓的利润可以拆成客单价乘以下单用户数与复购频次、再乘以毛利率,减去履约成本与固定成本,客单价与复购频次是提高利润的两条路径。
八、品类结构对配送成本的影响
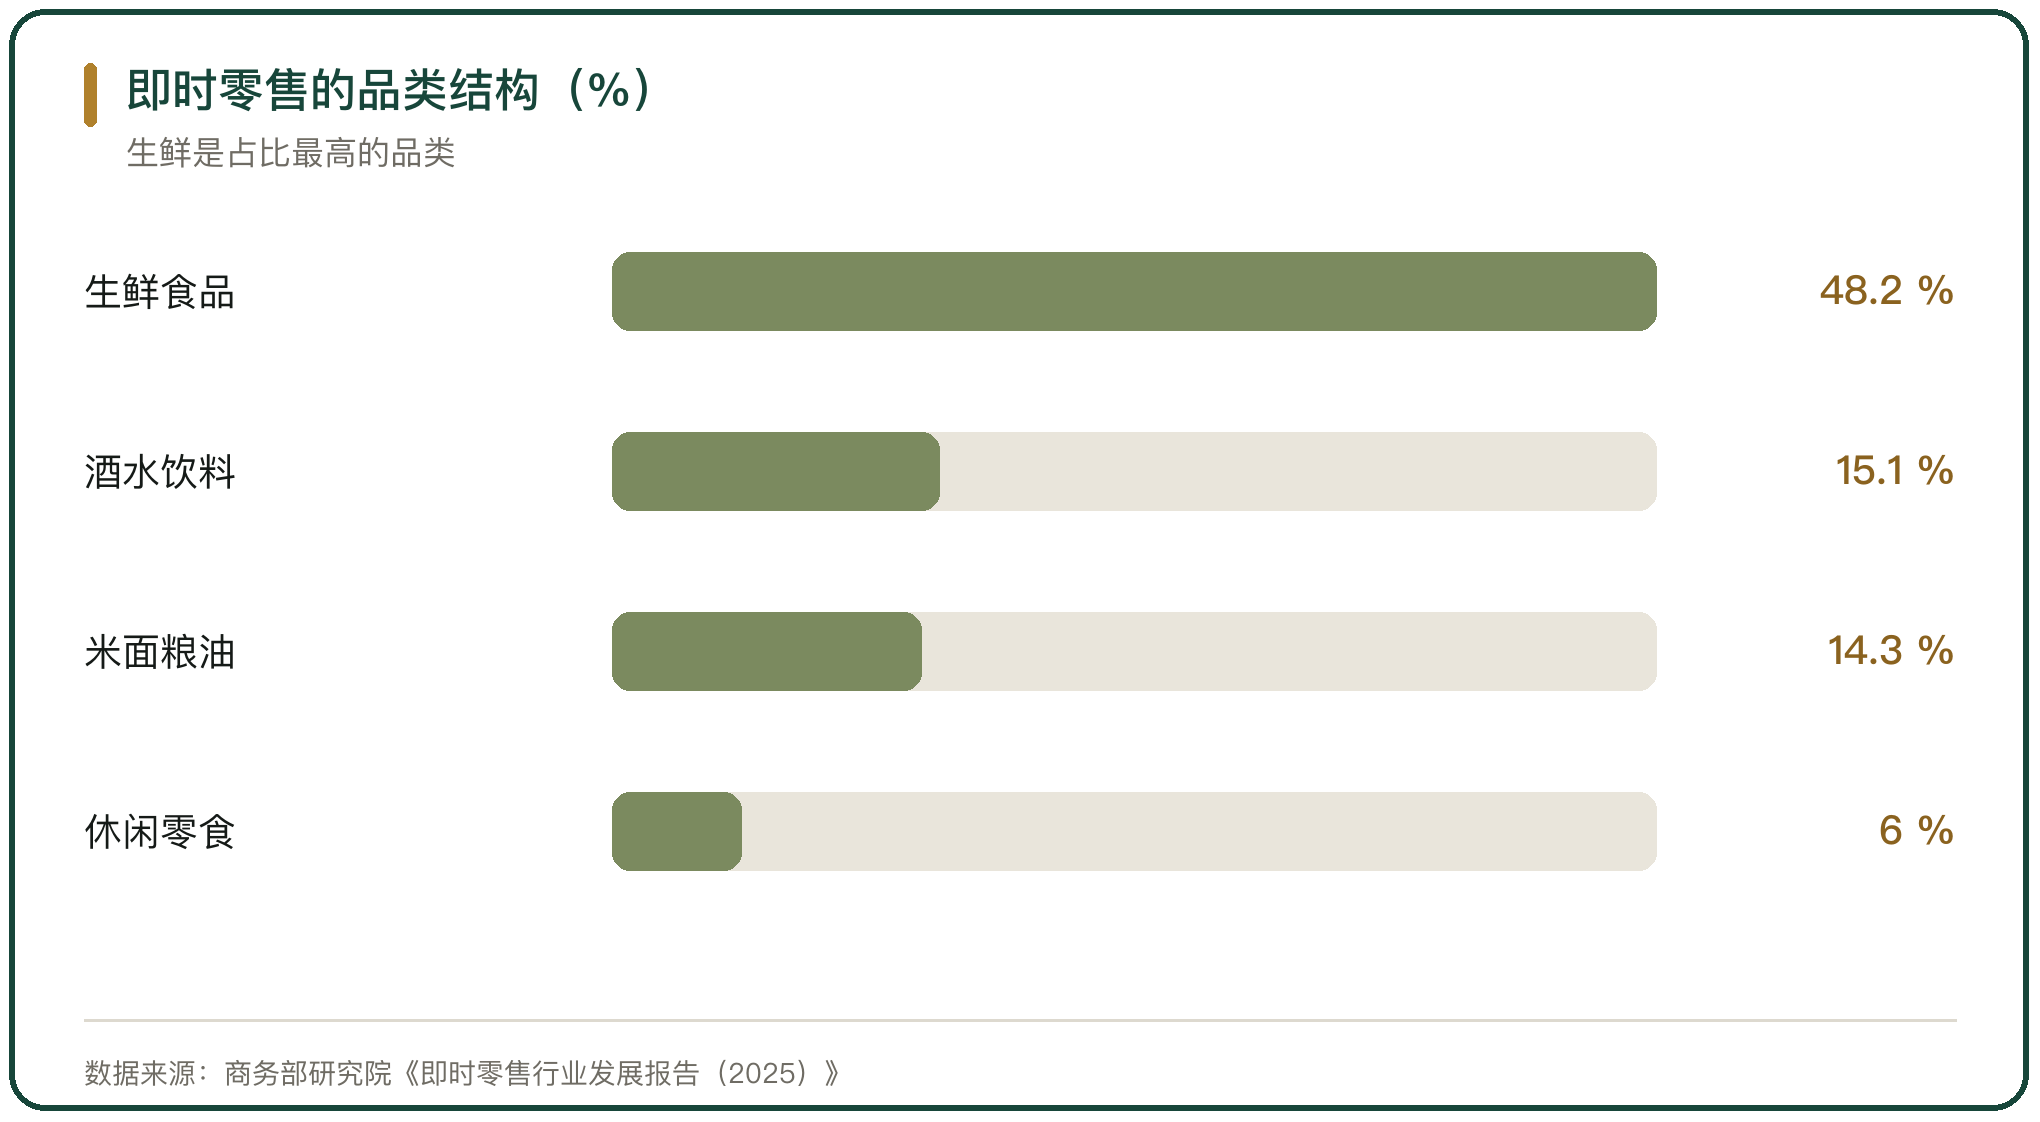
品类结构影响温控与包装成本。商务部研究院报告课题组估算,2024 年即时零售中生鲜食品占比 48.2%,酒水饮料占 15.1%,米面粮油占 14.3%,休闲零食占 6%。
生鲜食品需要冷藏或冷冻,配送环节要用保温箱与冰袋,单均包装成本高于常温品。前置仓的 SKU 数量与仓型相关,百货类前置仓的 SKU 约 6000 个到 8000 个,宠物、美妆等垂直品类前置仓的 SKU 约 3000 个到 5000 个,品类越集中在生鲜上,单量的波动越大。
九、补贴与成本分担的变化
2025 年平台竞争把补贴推高。京东以百亿补贴切入即时零售,淘宝把小时达升级为淘宝闪购并匹配 500 亿元补贴,美团把闪购升级为独立品牌。补贴计入获客成本,平台在一段时间里承担了较高的营销支出。
达达集团 2024 年销售和营销费用 29.271 亿元,较 2023 年的 44.741 亿元下降,公司说明是京东秒送平台的促销活动减少。补贴退坡之后,配送成本回到常态,商家与骑手的分担比例随之调整。
十、配送成本的判断
配送成本的高低由订单密度决定,平台规模并不改变单均成本。同一套仓配资产,订单密度高的城市单均成本低,密度不足的城市单均成本高。
成本下降靠两条路径,一条是提高前置仓与门店的覆盖密度,让同一片区内的订单合并到同一趟配送里;另一条是提高仓内自动化与路径规划的效率。两条路径都有边界,密度要到一定水平才开始摊薄固定成本,技术替代又要看设备投入能否在订单量上收回。



写点看法