

平台流量规则与投放成本
一、流量分发的机制
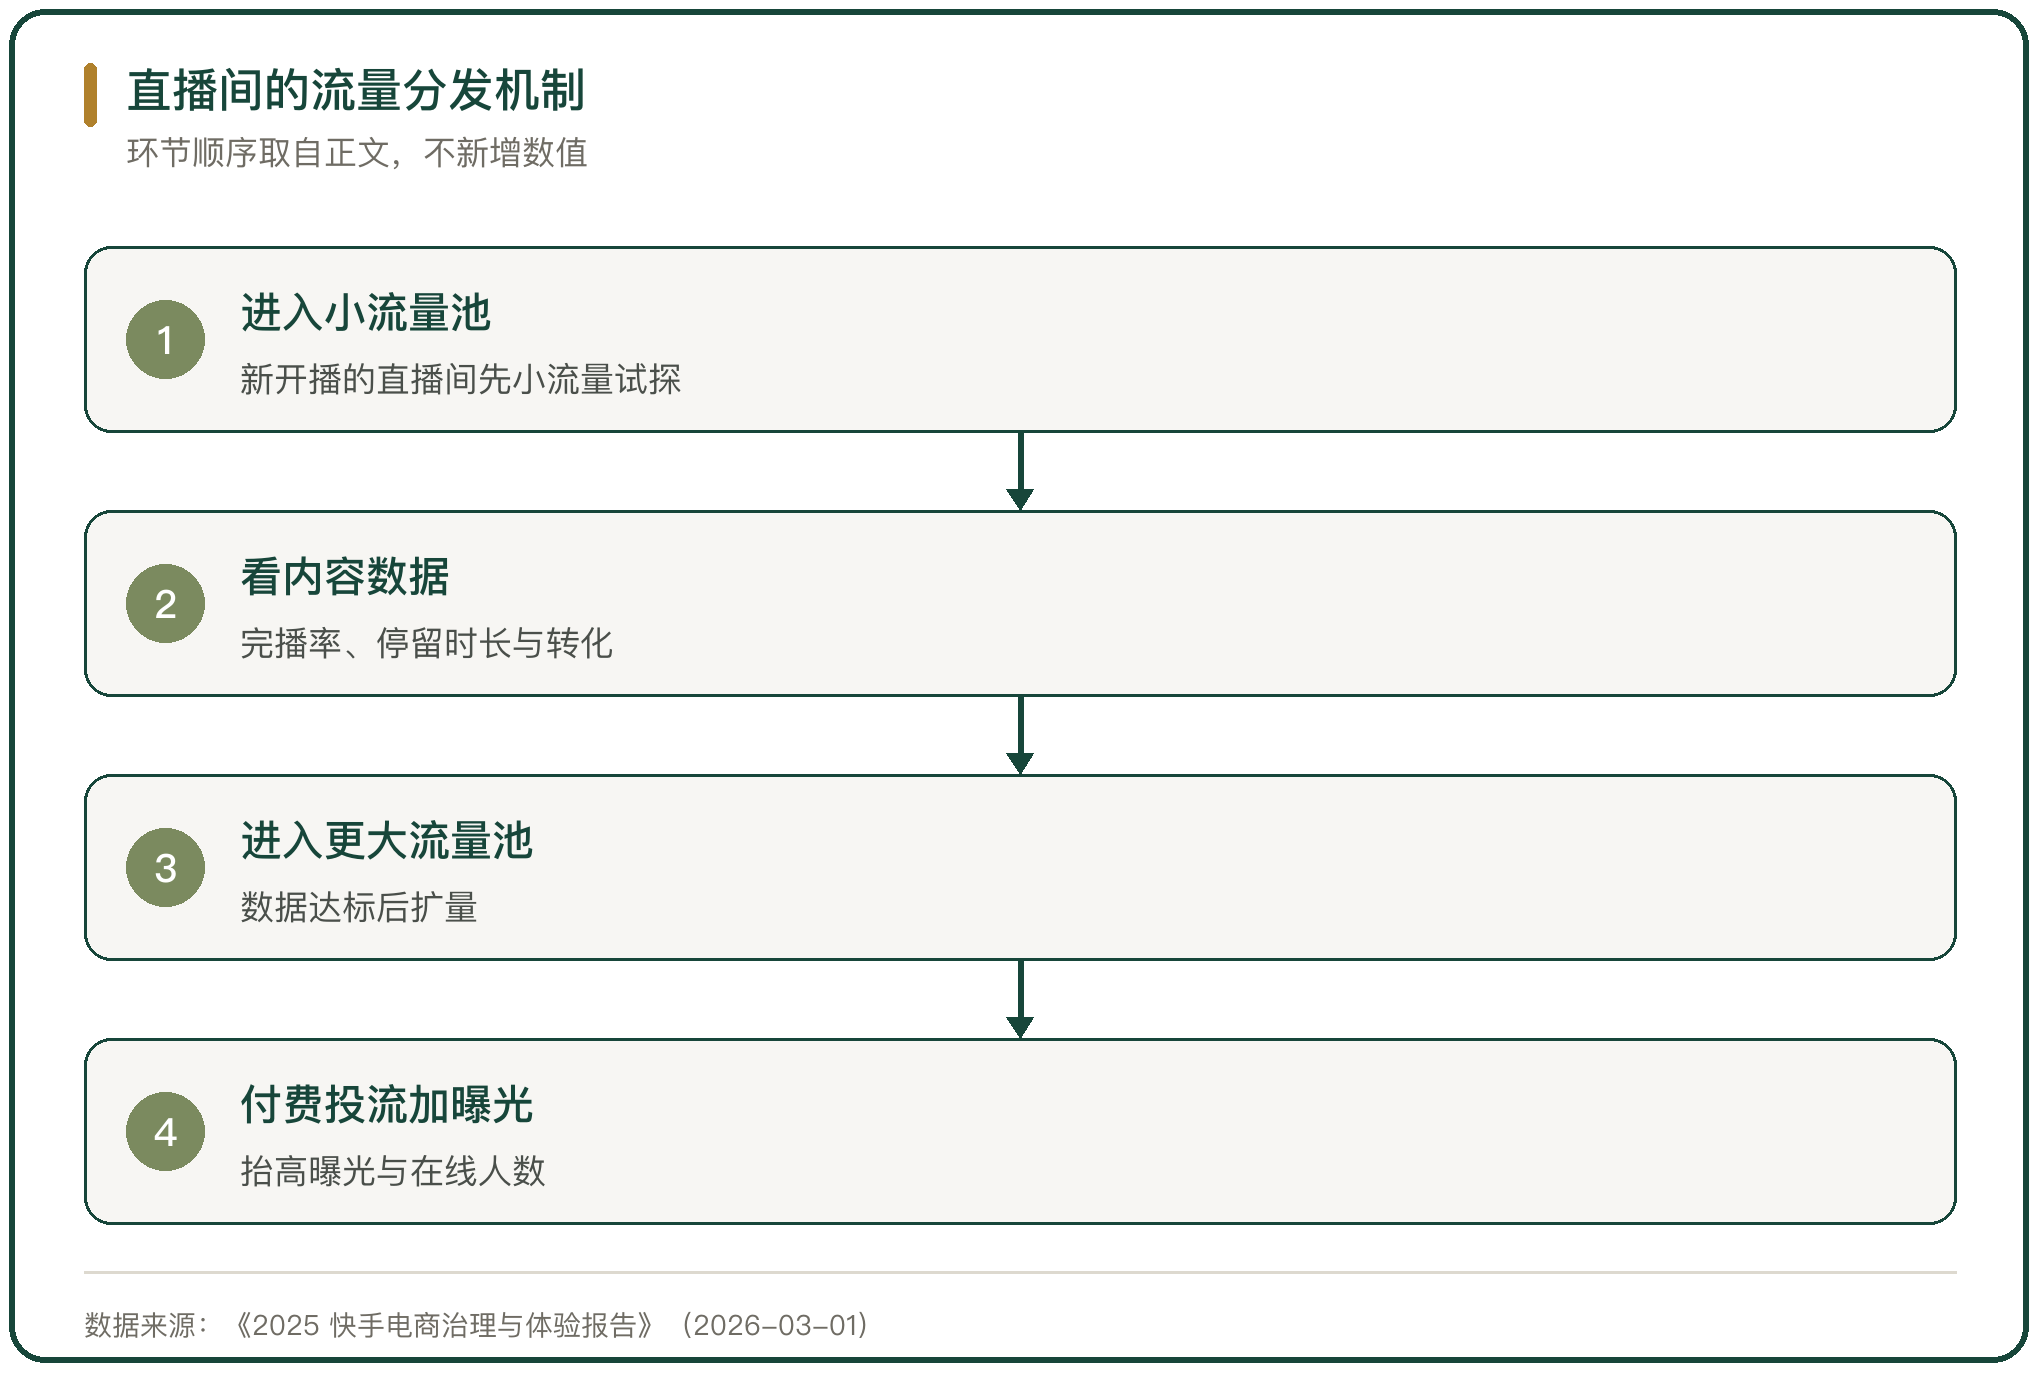
直播间的流量由平台算法分配。新开播的直播间先进入一个小流量池,平台看完播率、停留时长与转化数据,数据达标的进入更大的流量池。
这套机制对内容的反馈很快,也把流量的入口交到了转化数据手里。
付费投流可以快速抬高曝光与在线人数,进而改善数据表现,反过来争取更多免费流量推荐。投流于是从可选项变成了常规动作。
二、自然流量与付费流量的关系
平台把自然流量与付费流量放在同一套算法里算。
一场直播的数据越好,分配到的自然流量越多;数据不够,只能靠出价把曝光买上来。多数商家都采取同一策略时,单位流量的获取成本被推高。
流量结构一旦偏向付费,开播的固定成本就跟着上移。停投之后直播间的人数回落,这是投放驱动型直播间的常态。
三、投放成本的科目构成
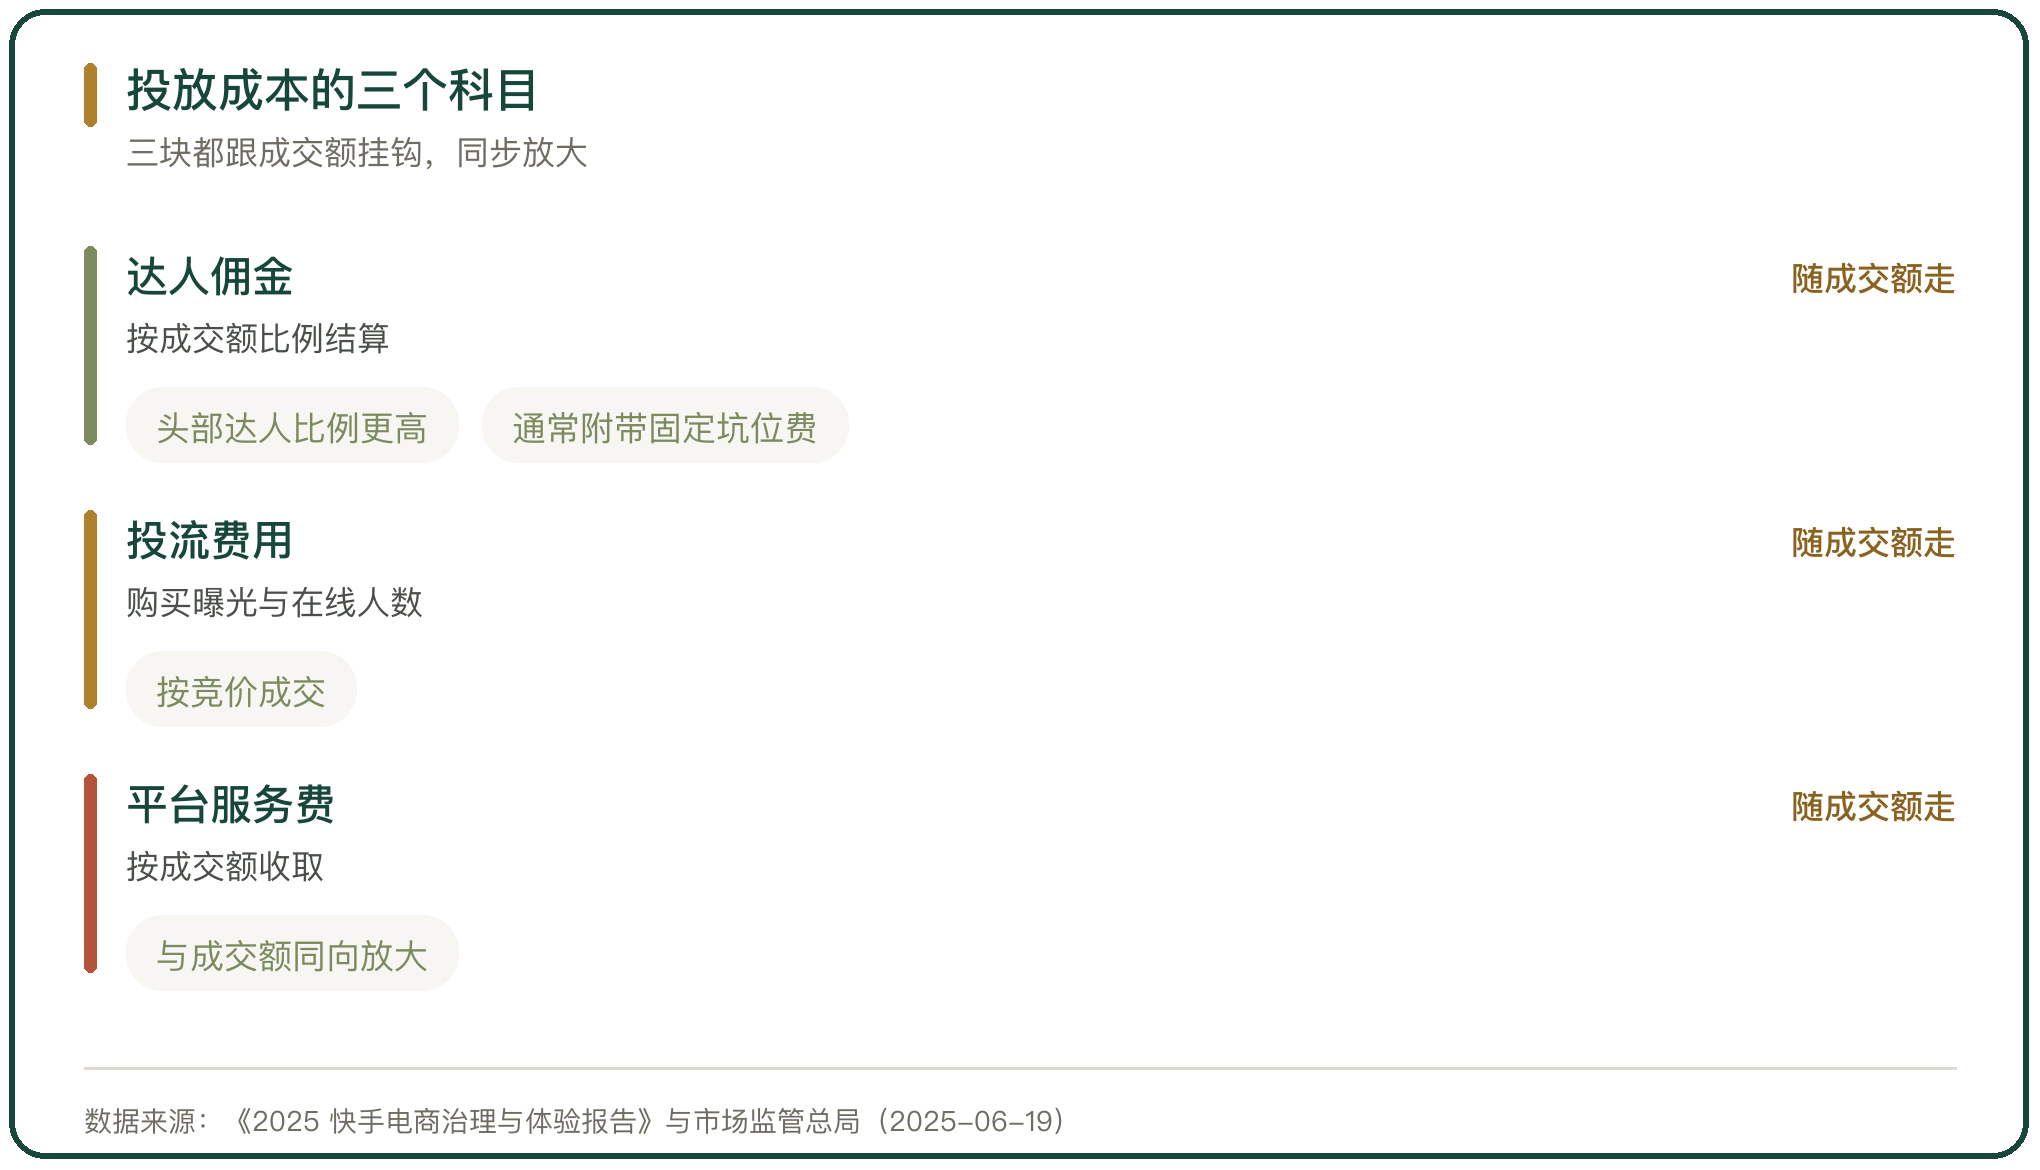
直播间的费用科目有三块,达人佣金、投流费用与平台服务费。
达人佣金按成交额比例结算,头部达人的比例更高,通常还附带固定的坑位费;投流费用是购买曝光与在线人数的支出;平台服务费按成交额收取。
三块的共同点是都跟成交额挂钩。成交额放大,这三项同步放大,利润空间能不能留住,要看毛利额是否比费用涨得更快。
四、投流费用的性质认定
投流费在税务上算什么,直接决定它能扣多少。
市场监管总局 2025 年 6 月印发《〈中华人民共和国广告法〉适用问题执法指南(一)》,第六条明确运用人工干预的算法推荐等精准投放方式、直接或者间接推销商品或者服务的,受众具有不特定性,适用广告法。
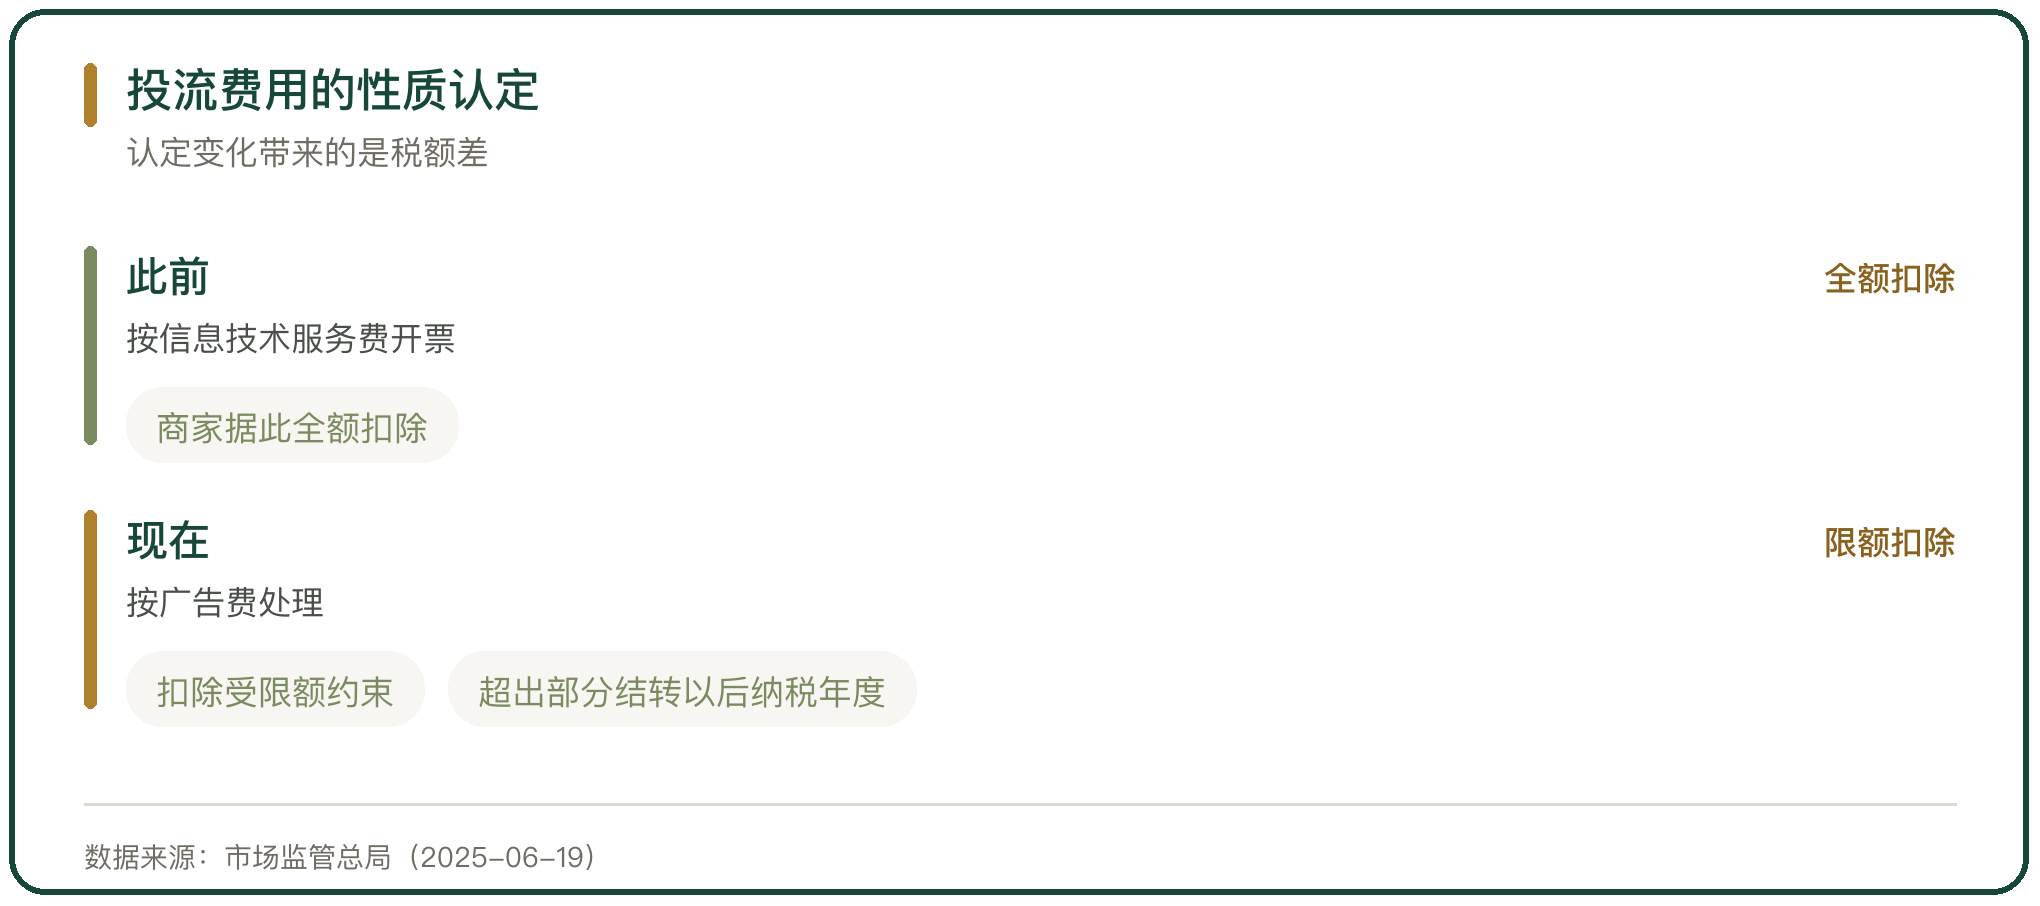
这条口径把投流费用推到了广告费这一边。此前实务中,平台常按信息技术服务费开票,商家据此全额扣除;按广告费处理后,扣除要受限额约束。
认定变化带来的是税额差,商家在预算阶段就要把这一层算进去。
五、扣除限额与凭证要求
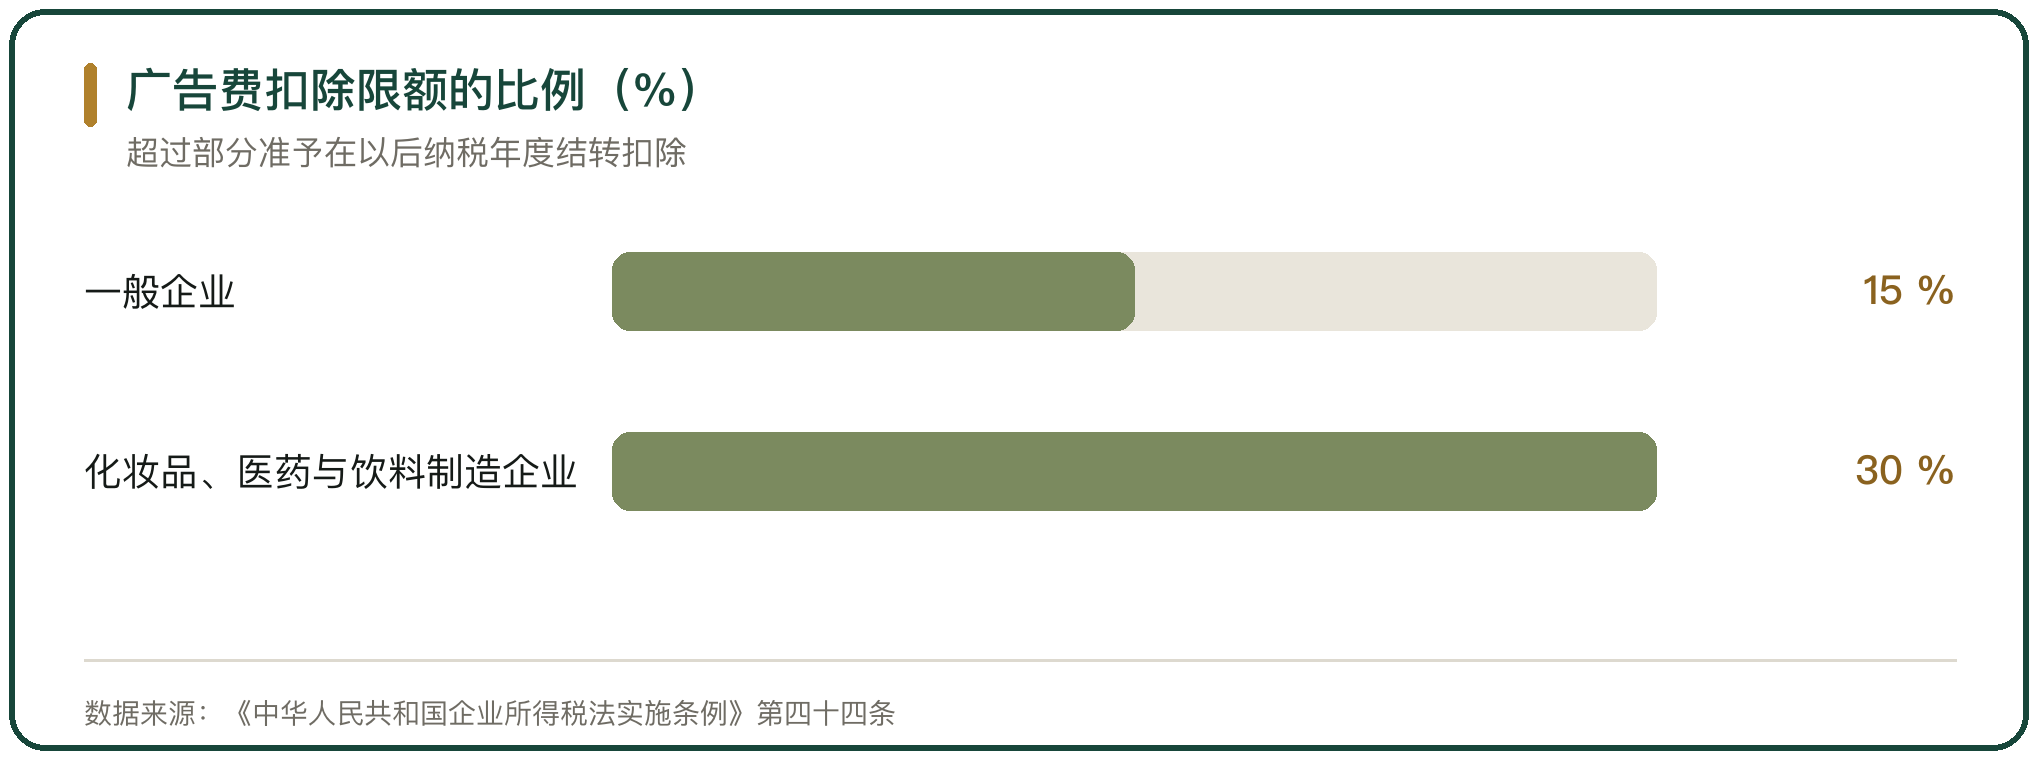
《中华人民共和国企业所得税法实施条例》第四十四条规定,广告费和业务宣传费不超过当年销售营业收入一定比例的部分准予扣除,超过部分准予在以后纳税年度结转扣除;化妆品制造或销售、医药制造和饮料制造企业适用更高的比例。
扣除的前提是凭证齐全。合同、发票、付款回单与投放报表要能相互印证,投放报表要能对上消耗明细、曝光量、点击量、转化数据与关联订单。
凭证不全的支出,即使业务真实,也可能不能在当期扣除,进项抵扣同样受限。
六、广告费与服务费的税目差别
服务费与广告费在增值税上适用不同税目。广告服务属于现代服务,技术服务类支出另按相应税目处理,两者的开票品名与税率都有区分。
发票品名与实际业务要对得上。有的商家与机构签订技术服务协议、实际支付的却是推广费,这种不一致在做账与检查时都会被拿出来核对。
合同约定的服务内容写清楚是广告发布还是宣传推广,是这一类支出的头一道凭证。
七、虚假流量的三种手法
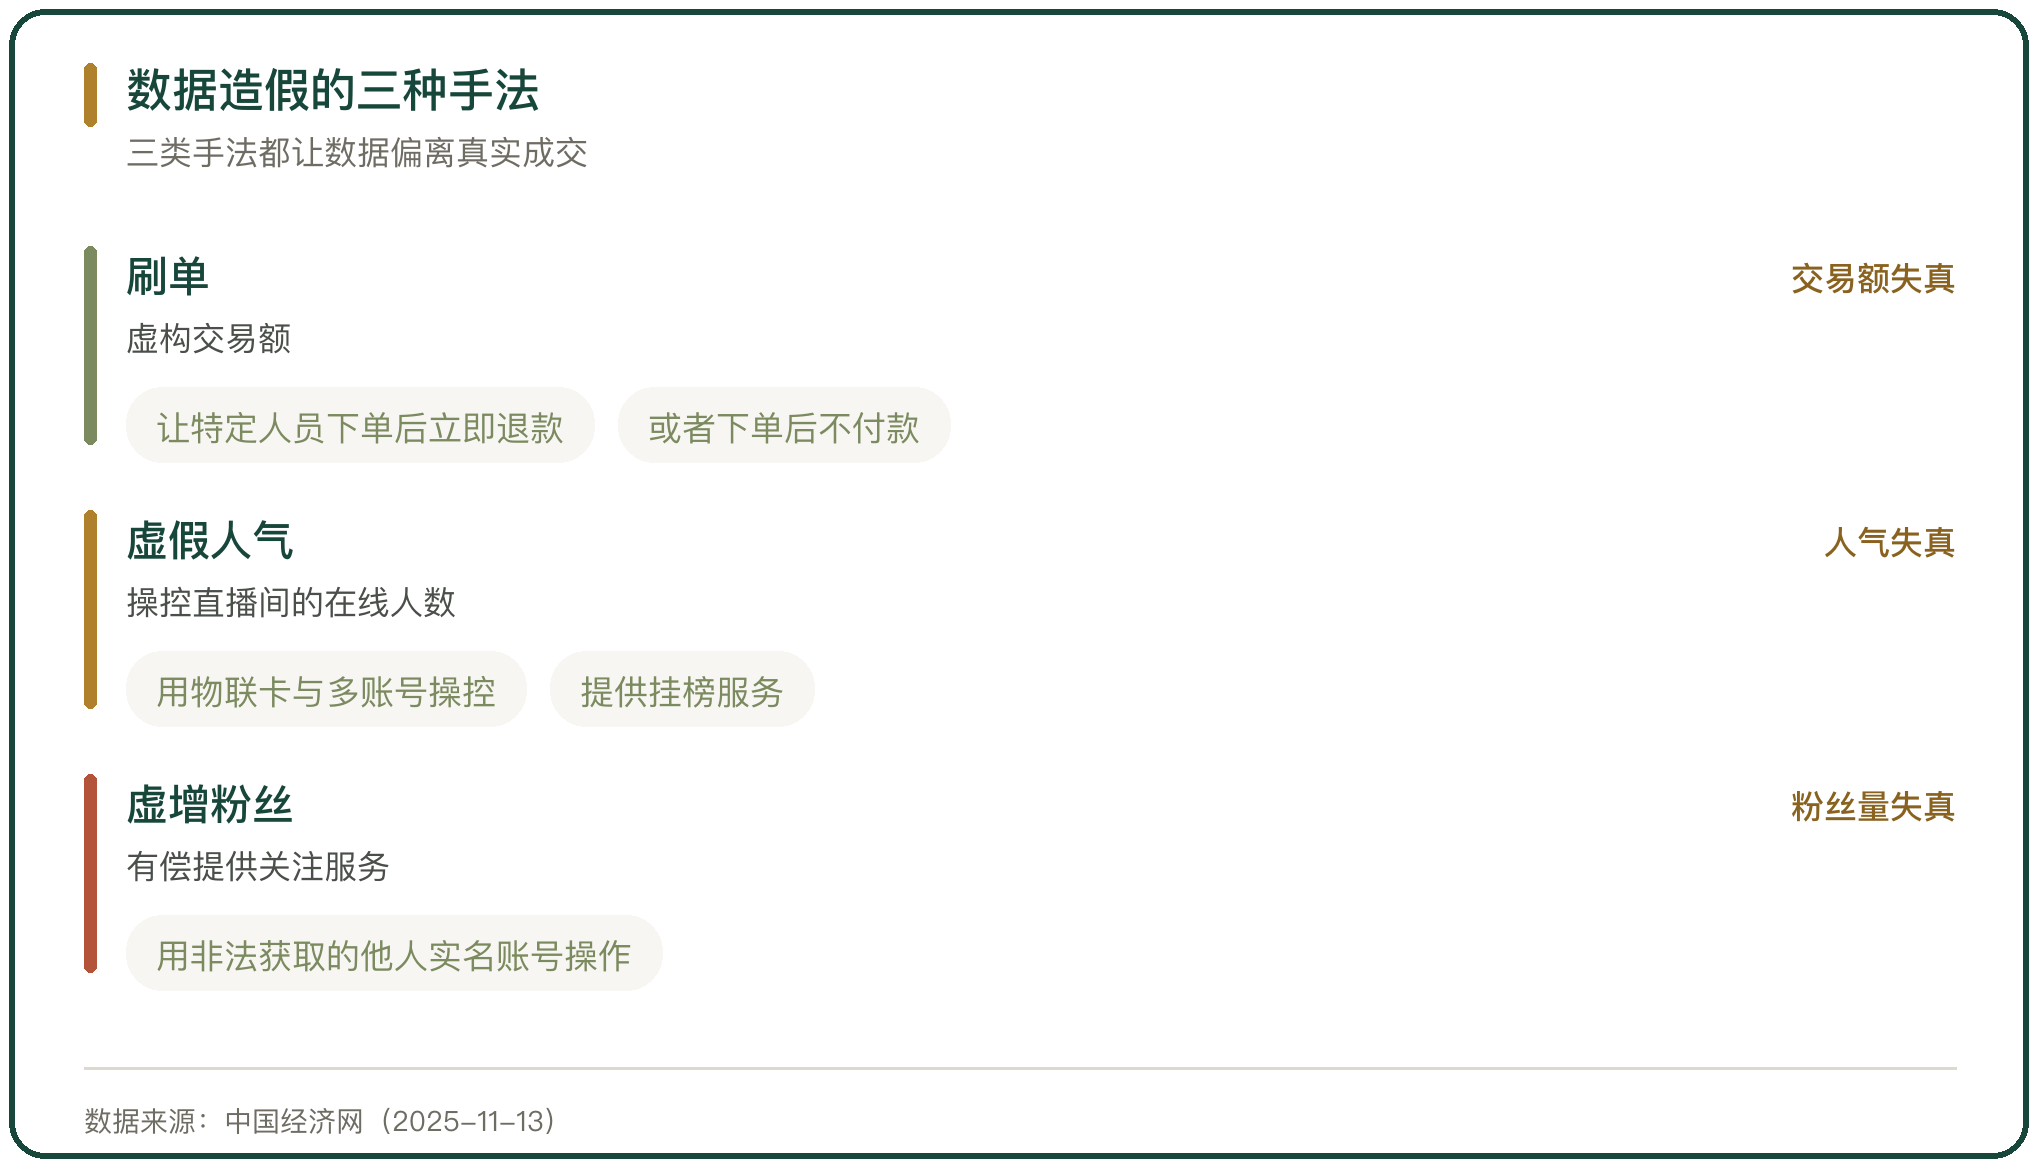
数据造假的手法集中在三类,刷单、虚假人气与虚增粉丝。
刷单是虚构交易额,做法是让特定人员下单后立即退款,或者下单后不付款;虚假人气是通过物联卡与多账号操控,为直播间提供挂榜与在线人数;虚增粉丝是有偿提供关注服务,用非法获取的他人实名账号操作。
三类手法都会让直播间的数据偏离真实成交,进而影响平台的分发与消费者的判断。平台一侧的处置是剔除交易数据、限制下单,直到清退店铺。
八、虚假人气的组织形式
虚假人气已经有固定的组织形式。
河南商丘虞城一起案件里,当事人在村里租用民房铺设机房,用本人及他人的身份信息购买物联卡,申请多个可正常登录的直播平台账号,按需求操控机房内的手机登录指定直播间,提供挂榜与增加虚假人气的服务,完成后收取约定的服务费。
四川南充西充一起案件里,当事人用非法购得的他人实名账号有偿提供虚增粉丝服务,接单量与虚增的关注量都在百万量级。
这类服务的需求方是商家与主播,链条的两端都进入监管视野。
九、数据造假的识别与处置
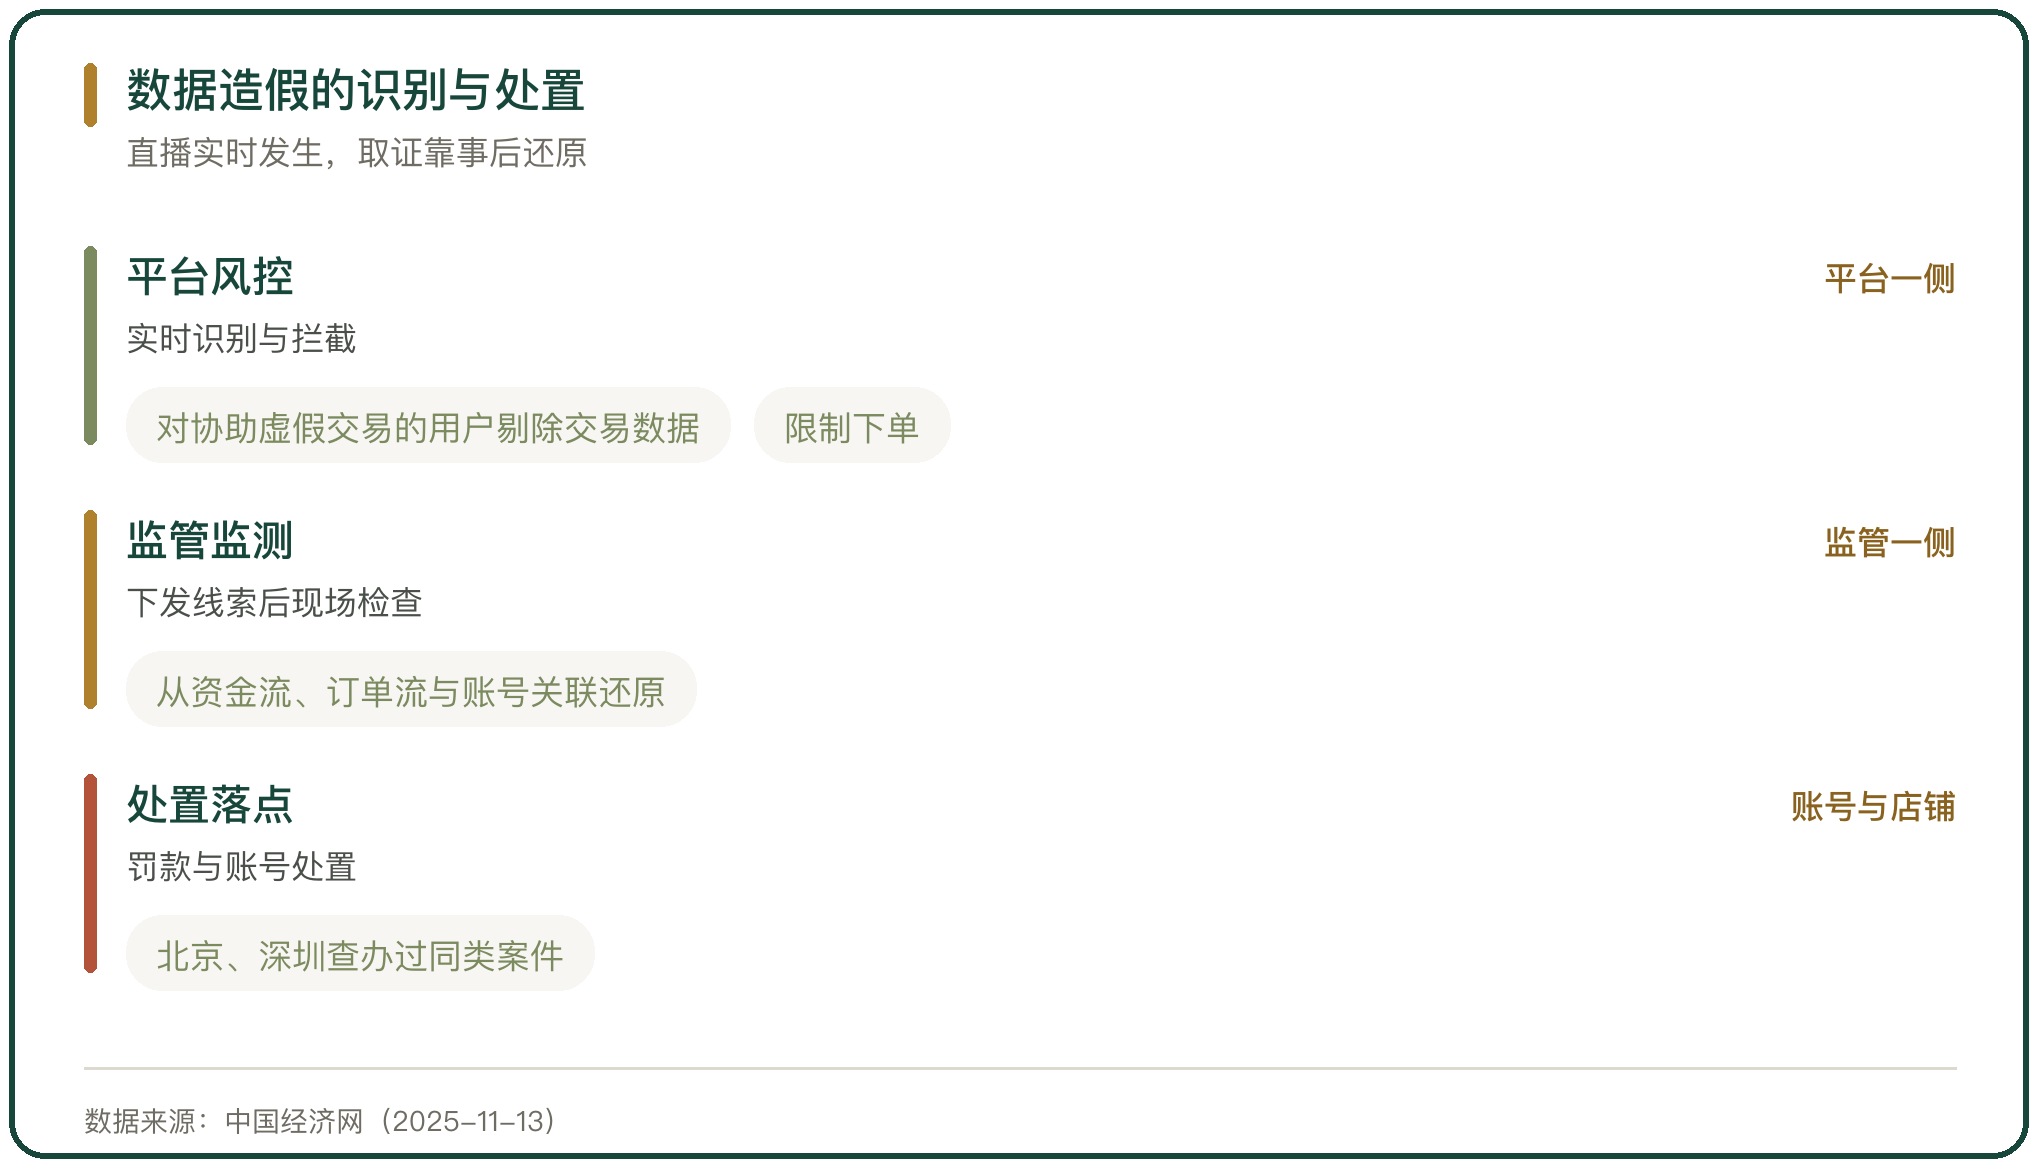
识别数据造假靠两条线。平台一侧用风控体系实时识别与拦截,对协助虚假交易的用户剔除交易数据、限制下单;监管一侧通过监测平台下发线索,再落到现场检查。
处置的落点是罚款与账号处置。北京查办过直播电商职业弹幕人案件,深圳查办过直播加刷单的流量造假案件;中央网信办的数据显示,网信部门协调关闭、下架网站平台数百家,处置账号与商家店铺以百万计。
数据造假的取证难在即时性。直播是实时发生的,事后要从资金流、订单流与账号关联上还原,证据链的每一环都要能对得上。
十、投放成本与合规成本的叠加
投放成本与合规成本同时压在商家账上。
投流费用按广告费处理后,扣除受到限额约束,超出部分只能结转以后年度;凭证不全的支出连当期扣除都拿不到。同一笔投放,性质认定与凭证完整度都会改变税负。
流量端的成本偏刚性,合规端的成本跟着业务量走。两边的空间都不大时,决定利润的是商品毛利与复购,不是投放的规模。



写点看法