农产品流通研究|一、渠道与业态 | 4、餐饮与团餐| 12 餐饮供应链与集采 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·全品类·平台企业
火锅门店的食材成本由品牌自身的供应链结构决定,自建加工与集中采购把原材料占收入的比例压在 20% 到 40% 之间,底料与丸滑这类标准品集中在少数上游企业手里。
关键词 火锅食材供应链火锅底料鲜切食材中央厨房锅圈颐海国际
关键数据
全国火锅门店数
44.8万家
截至 2025 年 12 月,同比下降 15.4%;2025 年全国火锅市场规模 6390 亿元、同比增长 3.5%。红餐产业研究院《区域火锅观察报告2026》(新华网 2026-03-20 报道)
海底捞 2025 年门店总数
1383家
其中自营 1304 家、加盟 79 家;当年收入 432.25 亿元、餐厅经营收入占 86.9%。海底捞国际控股有限公司 2025 年年度业绩公告(2026-03-24 披露)
颐海国际火锅底料收入
40.38亿元
2025 年同比增长 1.2%;当年公司毛利率 32.8%,第三方收入占 70%。颐海国际控股有限公司 2025 年年度业绩公告
锅圈食材生产厂数量
7个
截至 2025 年底,另在海南儋州新建食品生产基地;当年收入 78.1 亿元、毛利率 21.6%。锅圈食品(上海)股份有限公司 2025 年年度业绩公告
呷哺呷哺 2025 年门店总数
763家
2025 年 6 月末口径,其中凑凑品牌 174 家;同期原材料成本收入比 33.02%。呷哺呷哺餐饮管理(中国)控股有限公司 2025 年中期业绩公告
惠发食品 2025 年营业收入
14.10亿元
同比下降 26.78%,综合毛利率 17.98%。山东惠发食品股份有限公司 2025 年年度报告(2026-04-16 披露)
一、火锅的门店规模与价格带
红餐产业研究院《区域火锅观察报告2026》给出的口径是,2025 年全国火锅市场规模 6390 亿元,同比增长 3.5%;截至 2025 年 12 月,全国火锅门店约 44.8 万家,同比下降 15.4%,连锁化率约 25%。
门店数量回落而市场规模上行,单店承受的价格压力在上升。同期监测显示,火锅样本品牌 2025 年共推出 976 款新品,平均每个品牌每月上新 1.9 款,上新成为门店维持客流的主要动作。
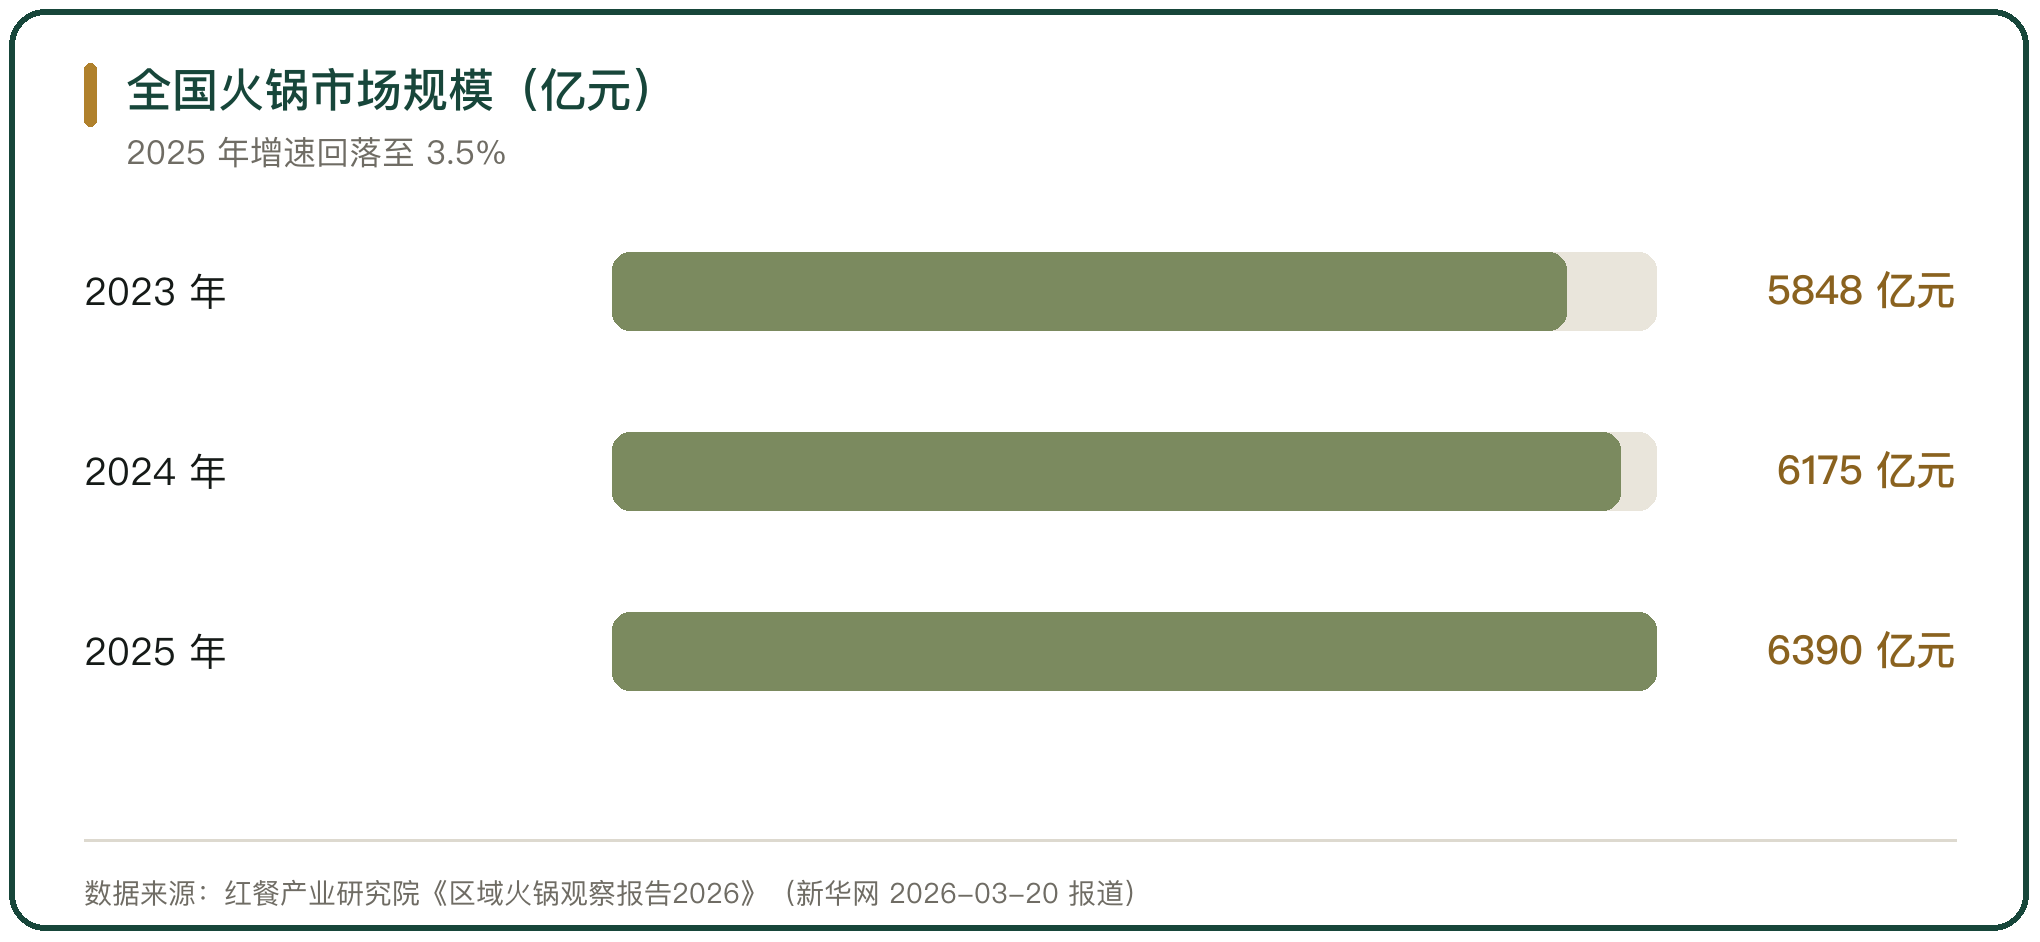
图 1 全国火锅市场规模(亿元)
二、底料与调味料的集中供给
底料是火锅供应链里标准化程度最高的一段。颐海国际 2025 年火锅底料收入 40.38 亿元,同比增长 1.2%,占公司收入约 60%;中式复合调味料收入 9.16 亿元,同比增长 16.4%。
这一段的客户结构在变化。颐海国际当年关联方收入 18.31 亿元,第三方收入 47.81 亿元,第三方占比升到 70%;其中餐饮及食品公司渠道收入同比增长 73.3%,底料从品牌自用转向对外供货。
三、门店端的食材成本
门店端的食材成本率由加工深度与客单价共同决定。海底捞 2025 年原材料及易耗品成本 175.26 亿元,占收入 40.5%;呷哺呷哺同期原材料及耗材成本占收入 35.0%。
两家企业差约 5 个百分点。海底捞的锅底、蘸料与部分净菜由关联公司供应,加工环节计入食材一栏;呷哺呷哺的门店模型更接近快餐,菜品结构与份量控制更紧。
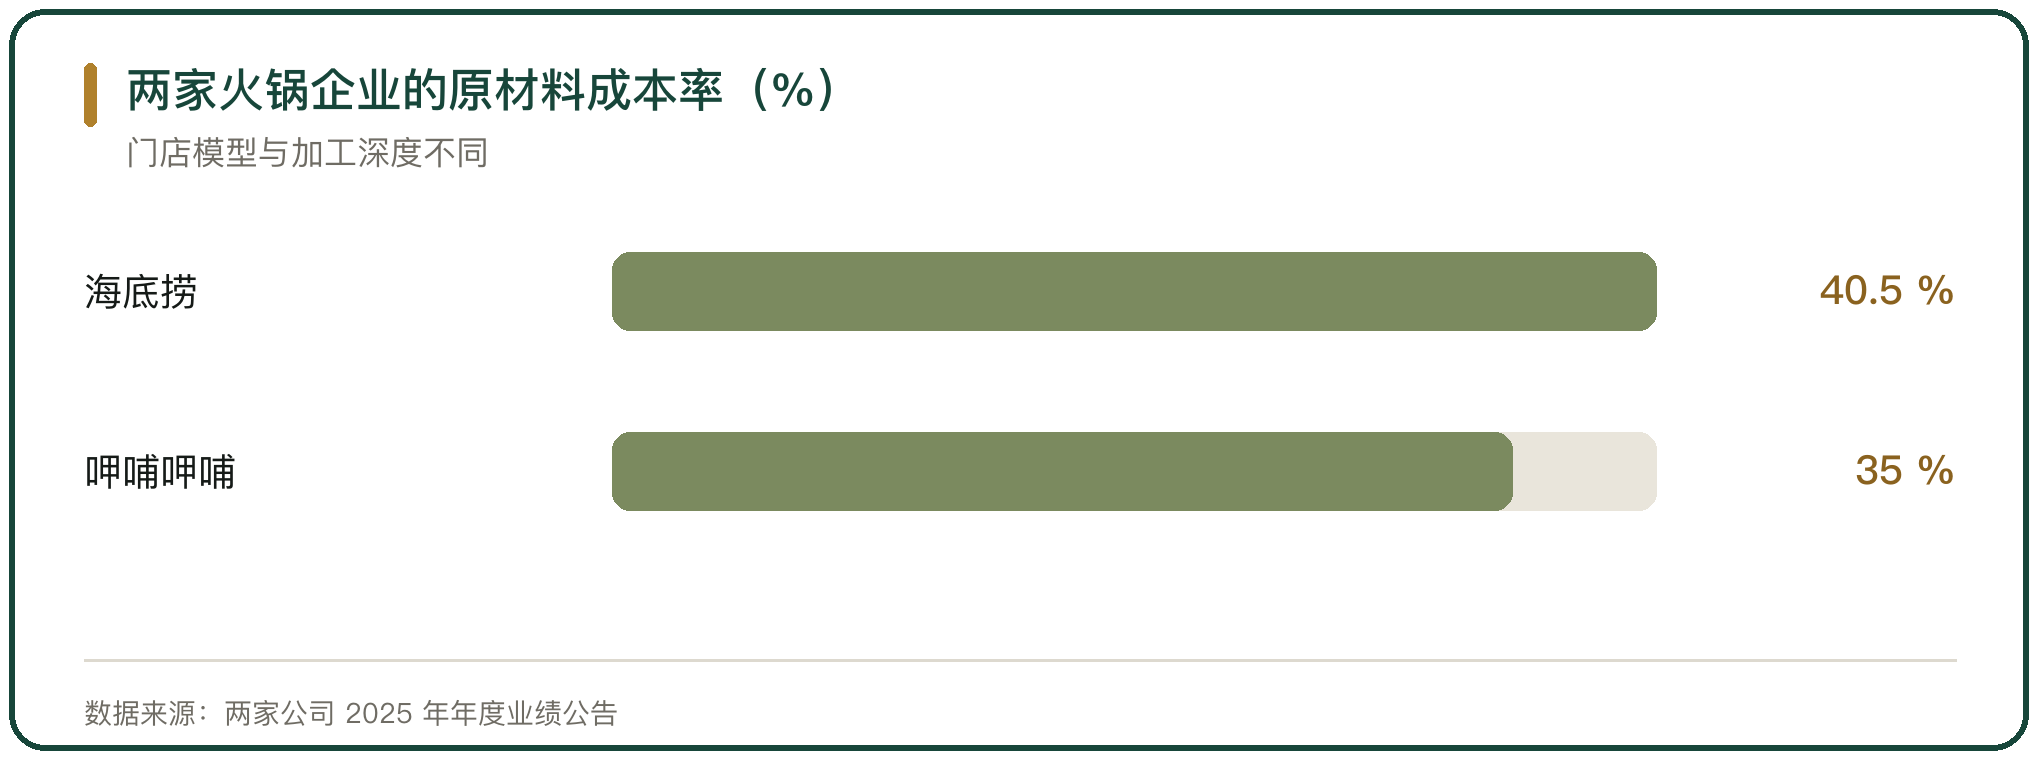
图 2 两家火锅企业的原材料成本率(%)
四、火锅品牌的供应链自建
头部火锅品牌把采购、加工与配送收回自营。海底捞 2025 年收入 432.25 亿元,其中餐厅经营收入 375.43 亿元、占 86.9%;截至年底经营 1383 家餐厅,自营 1304 家、加盟 79 家;自营餐厅平均翻台率 3.9 次/天。
门店规模决定采购规模。集中采购把牛羊肉与丸滑的价格锁定一定周期,加工中心把净菜与半成品送到门店,门店只保留切配与出餐,采购与制作两件事被拆开。
五、零售化与在家吃火锅
火锅食材从门店走向家庭,形成一条独立的零售链路。锅圈 2025 年收入 78.1 亿元,同比增长 20.7%,毛利率 21.6%;截至年底门店 11566 家,其中加盟店 11554 家。
这条链路的组织方式是单品单厂。锅圈旗下 7 个食材生产厂分别负责调味料、丸滑水产与牛肉,产品从工厂进入 20 个数字化中央仓,多数订单由中央仓发往门店并在次日到达。
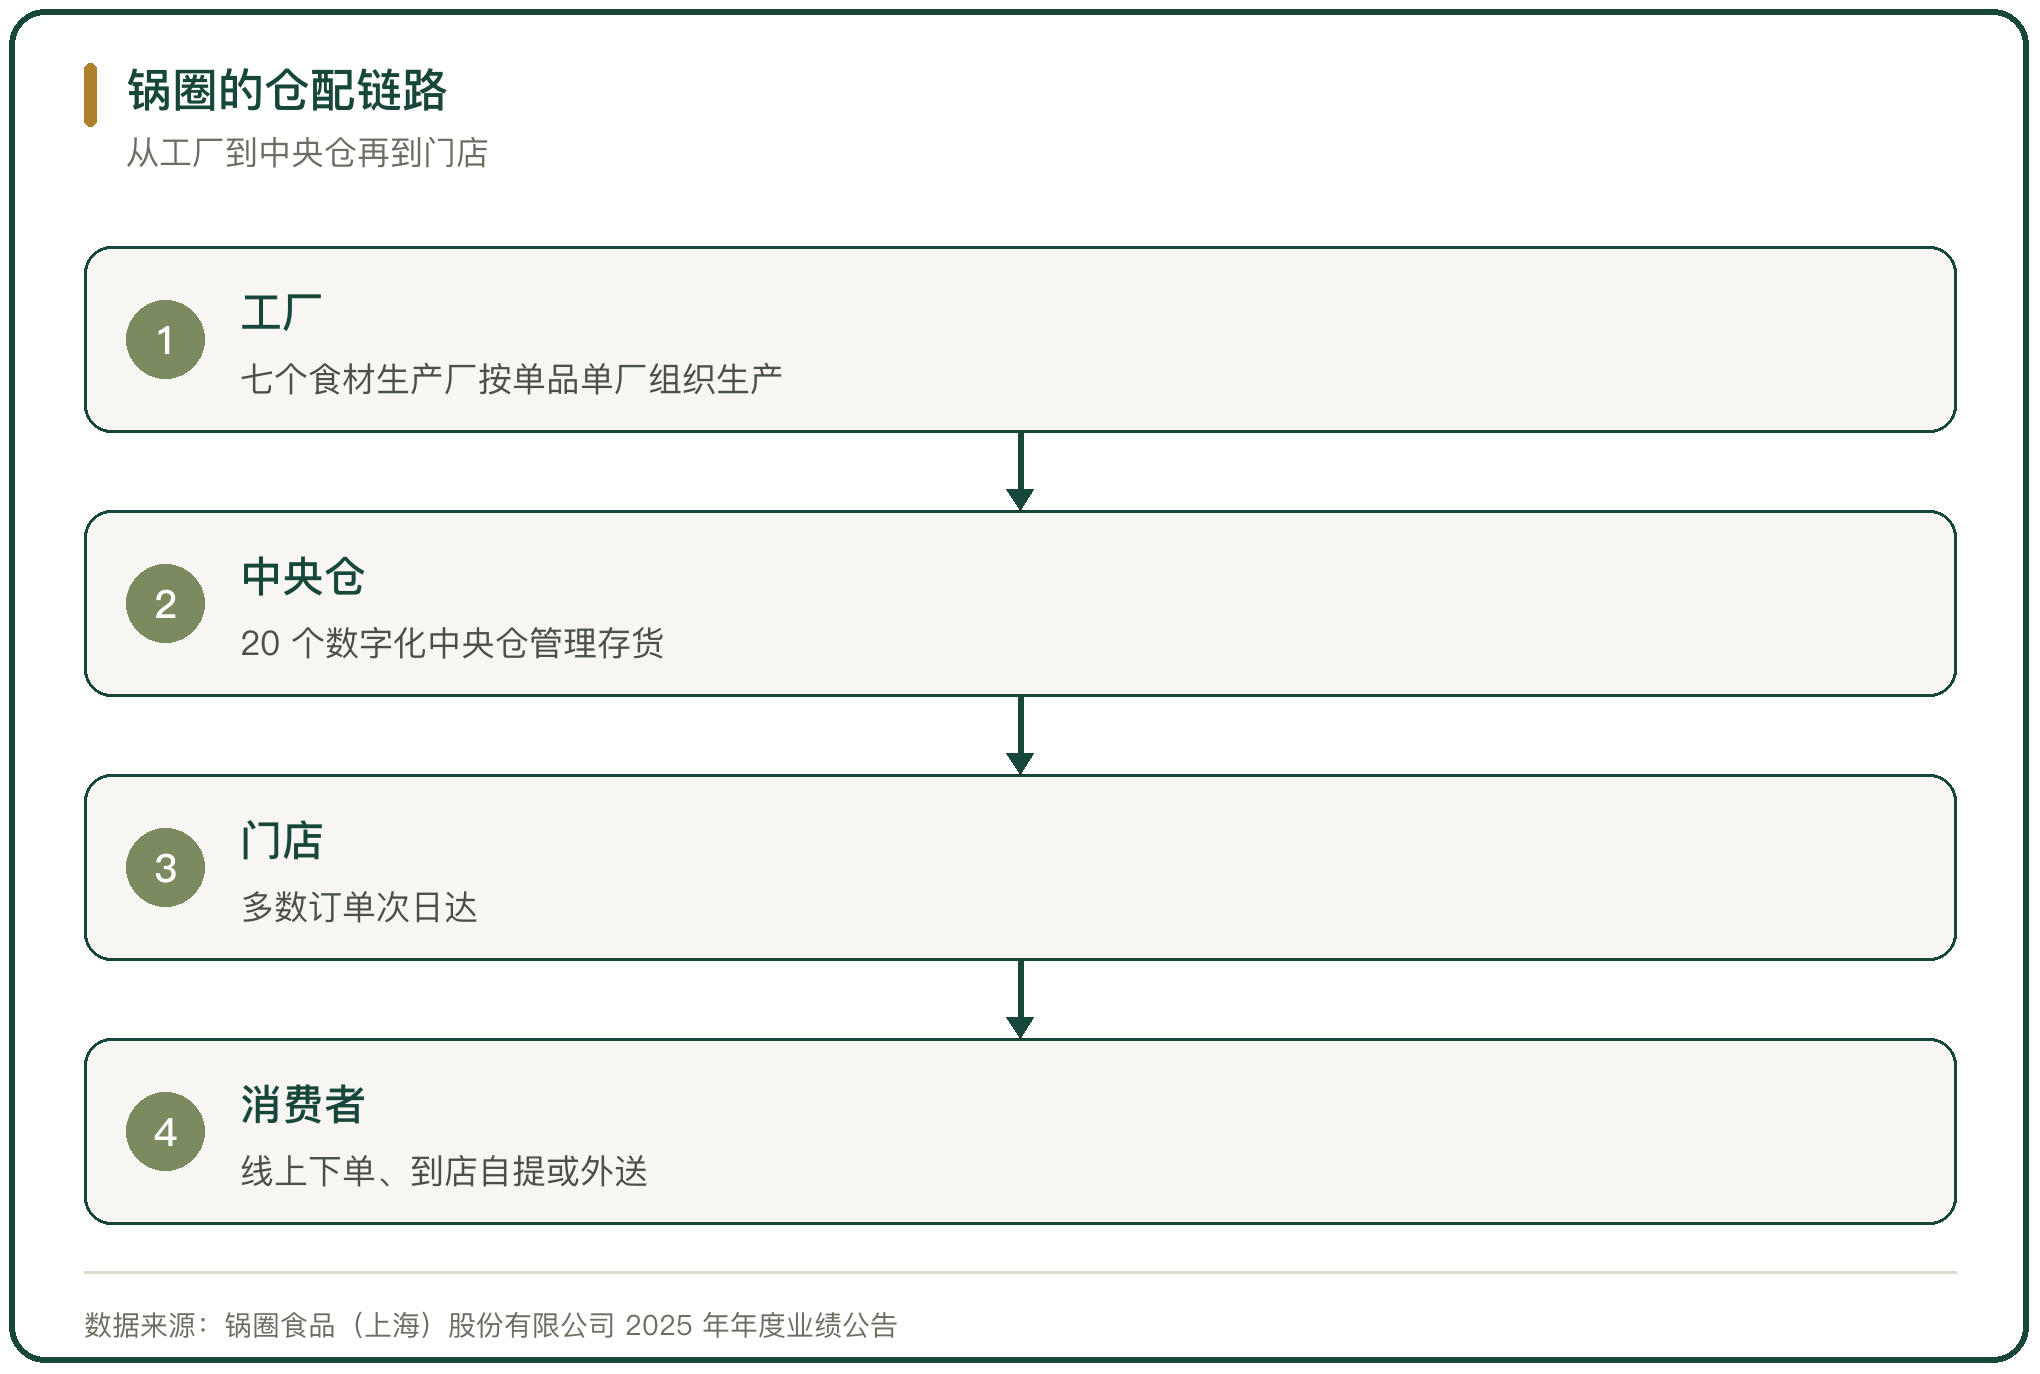
图 3 锅圈的仓配链路
六、上游丸滑冻品企业
服务于火锅门店的上游企业集中在速冻调理食品行业,行业分布呈南方以鱼糜制品为主、北方以畜禽类制品为主的格局。惠发食品 2025 年营业收入 14.10 亿元,同比下降 26.78%,综合毛利率 17.98%。
渠道结构在这一年收缩。惠发食品经销商渠道收入 8.97 亿元,同比下降 18.98%;供应链业务收入 3.51 亿元,同比下降 27.01%;终端直销收入降幅更大。冻品市场的价格竞争直接压缩了加工的加价空间。
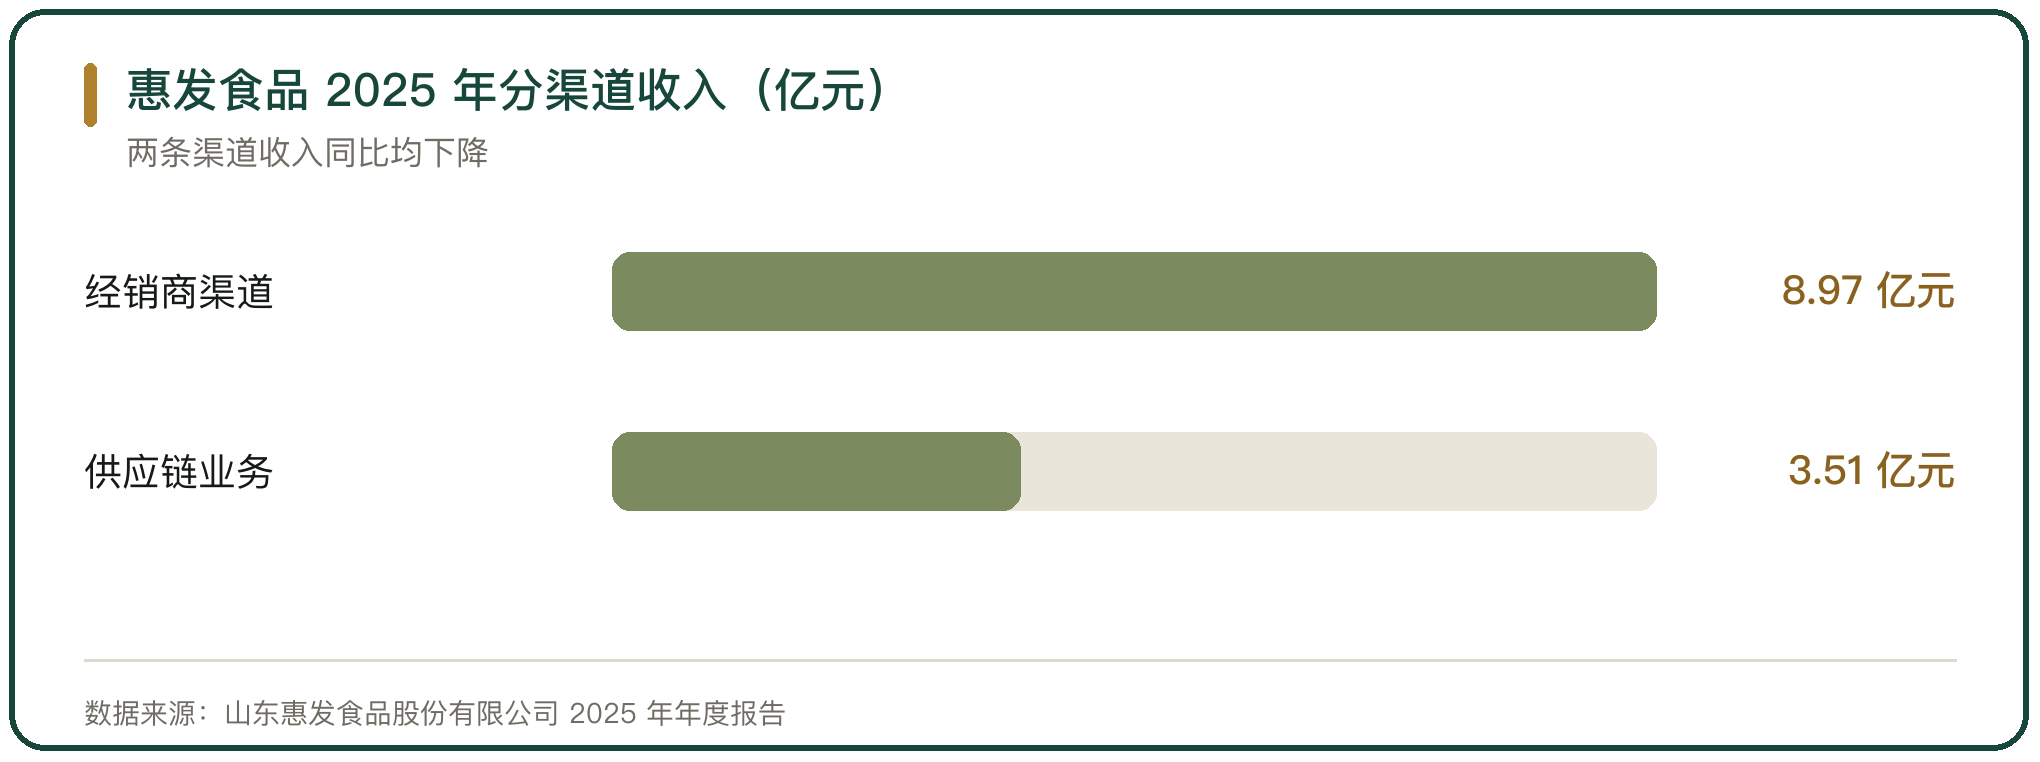
图 4 惠发食品 2025 年分渠道收入(亿元)
七、鲜切食材与地域食材
门店竞争把采购推向更细的品类。红餐产业研究院的监测显示,2025 年火锅新品中火锅配菜类占 45.2%,锅底类占 11.1%;鲜切牛肉、山野食材与地域食材成为上新方向。
这些品类的采购半径比冻品更长。鲜切牛肉要求当日配送,山野菌类受季节限制,地域食材依赖产地供应能力,门店的订货频次与损耗随之上升。
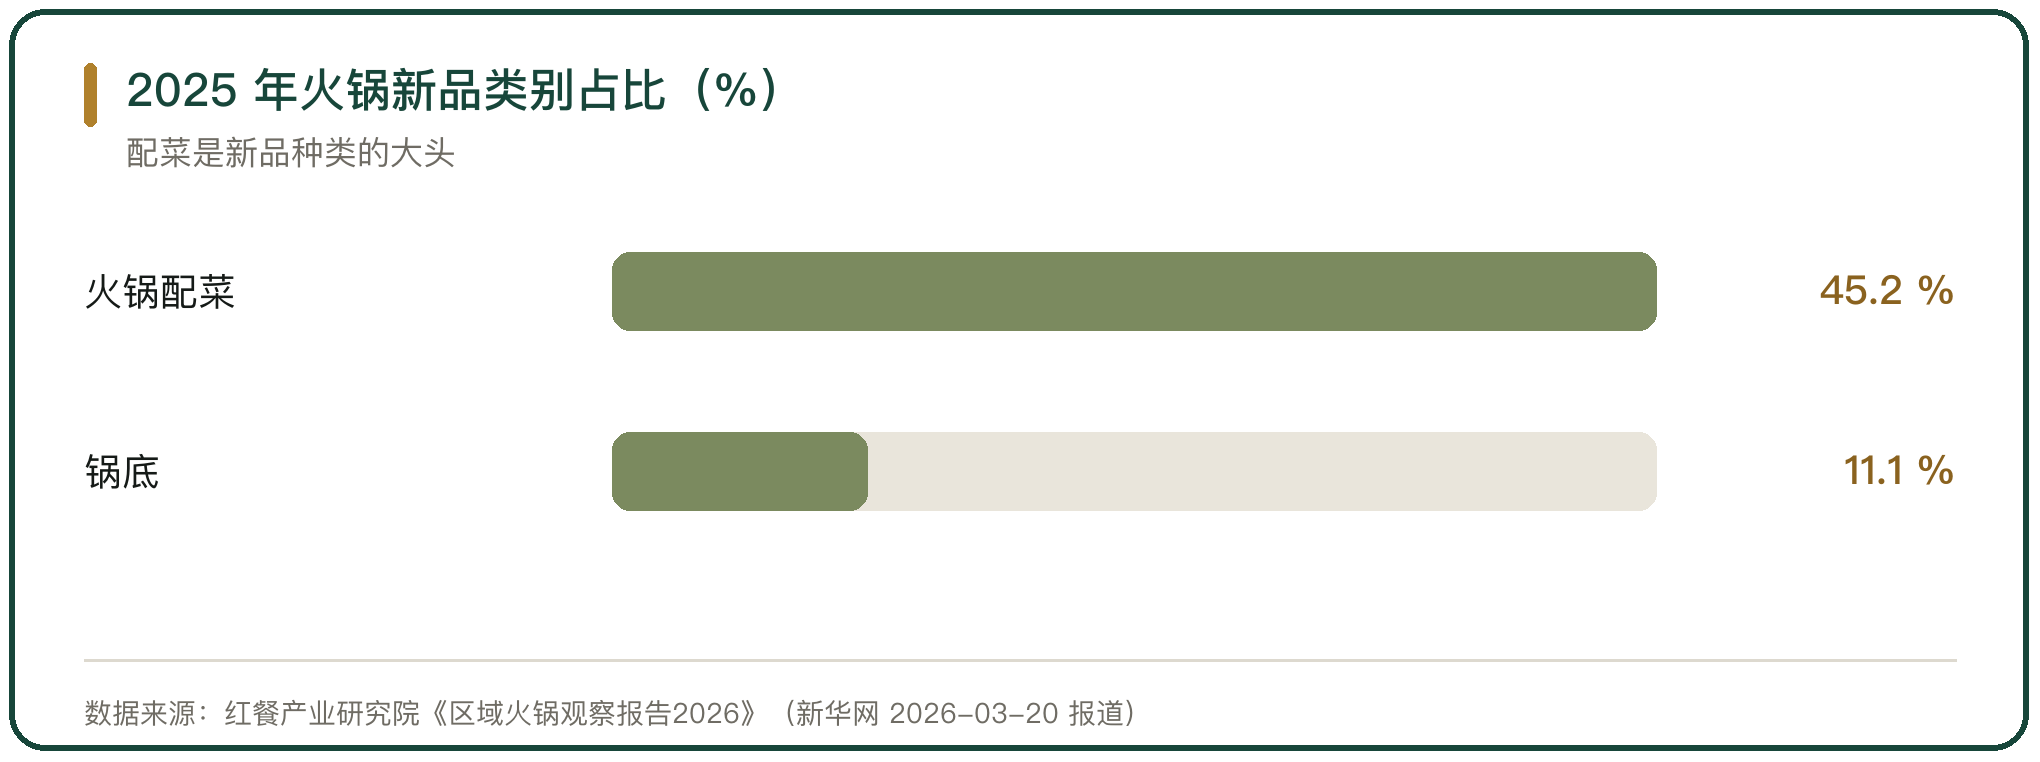
图 5 2025 年火锅新品类别占比(%)
八、中央厨房与配送半径
火锅品牌在门店密集的区域设加工点,把长距离配送改成短距离配送。加工点完成净菜、丸滑与调味包的生产,按门店订单与班次发货,门店只做复热与出餐。
配送半径决定成本。门店集中在同一城市时,一个加工点可以覆盖全部门店;门店分散在多个省份时,品牌按区域建多个加工点,配送时间与损耗随之被分开计算。
九、火锅食材供应链的判断
火锅食材的供应链由两段构成。底料、调味料与丸滑这类标准品由少数上游企业供货,头部企业的第三方供货占比在上升;鲜切与地域食材仍依赖产地,采购半径长、损耗高。
门店端的食材成本率由加工深度与合并范围决定。海底捞把加工环节计入原材料一栏,成本率 40.5%;呷哺呷哺的门店模型更轻,成本率 35.0%。零售化把火锅食材的需求从堂食分出一部分,锅圈以 7 个生产厂与 20 个中央仓组织家庭场景的供应。标准品的供给格局已经稳定,鲜切与地域食材的采购效率取决于产地与门店之间的距离。
火锅赛道的食材供应链分成标准品与鲜品两段。标准品这一段由少数企业供货,颐海国际 2025 年火锅底料收入 40.38 亿元,第三方收入占比 70%,餐饮及食品公司渠道收入同比增长 73.3%;锅圈以 7 个食材生产厂对应调味料、丸滑水产与牛肉,通过 20 个数字化中央仓向 11566 家门店发货,当年收入 78.1 亿元、毛利率 21.6%。鲜品这一段分散,红餐产业研究院的监测显示,2025 年火锅新品中火锅配菜类占 45.2%,鲜切牛肉与山野食材要求当日配送,损耗与订货频次随之上升。门店端的食材成本率由加工深度与合并范围决定,海底捞 2025 年原材料及易耗品成本 175.26 亿元、占收入 40.5%,呷哺呷哺原材料及耗材成本占收入 35.0%,两家相差约 5 个百分点。上游加工的加价空间被冻品价格竞争压缩,惠发食品 2025 年营业收入 14.10 亿元、同比下降 26.78%。全国火锅门店 2025 年约 44.8 万家、同比下降 15.4%,供应链的竞争从扩张转向单店的采购与损耗效率。
行内实情
标准品由少数上游企业供货,鲜切与地域食材仍分散在各产区,两段的采购半径与损耗水平不同
门店端的食材成本率由加工深度与合并范围决定,海底捞把加工环节计入原材料一栏,呷哺呷哺的门店模型更轻
零售化把火锅食材的需求从堂食分出一部分,工厂与中央仓成为家庭场景的供货来源
相关问题
火锅门店的食材成本率为什么相差较大。
差异来自加工深度与合并范围。海底捞 2025 年原材料及易耗品成本 175.26 亿元、占收入 40.5%,锅底、蘸料与部分净菜由关联公司供应,加工环节计入食材一栏;呷哺呷哺同期原材料及耗材成本占收入 35.0%,门店模型更接近快餐,菜品与份量控制更紧。两家相差约 5 个百分点,比较之前要看清各自把哪些环节算进了原材料。
火锅底料为什么集中在少数企业手里。
底料的标准化程度高,可跨门店复制。颐海国际 2025 年火锅底料收入 40.38 亿元,占公司收入约 60%,当年关联方收入 18.31 亿元、第三方收入 47.81 亿元,第三方占比升到 70%,餐饮及食品公司渠道收入同比增长 73.3%。底料从品牌自用转向对外供货,中小火锅门店与零售渠道成为新的购买方。
火锅食材的零售化如何组织。
零售化链条由工厂、中央仓与门店三端组成。锅圈 2025 年收入 78.1 亿元、同比增长 20.7%,毛利率 21.6%,截至年底门店 11566 家;旗下 7 个食材生产厂分别负责调味料、丸滑水产与牛肉,产品从工厂进入 20 个数字化中央仓,多数订单由中央仓发往门店并在次日到达。
名词解释
加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
集采:多个采购主体联合采购,合并订单以提升议价能力。
速冻:在短时间内使中心温度快速通过最大冰晶生成带,减少细胞损伤。





写点看法