

农批市场做品牌孵化的实际收成
关键词 品牌孵化区域公用品牌地理标志专区产地专销点自营品牌直播品牌溢价
一、品牌专区和展馆是最常见的动作
各地农批市场做品牌的第一步,都是划一块地方出来。湖北地理标志运营(孝感)中心2025年9月25日建成运行,位于孝感市孝南区首衡城,建成面积1620平方米、总投资1000万元,设地标产品展示区、地标文化展厅、楚菜研究院与楚天好茶展区四部分,展示湖北17个市州的600余项地理标志。
国家地理标志农产品展示体验馆2023年9月22日开馆,建筑面积5000多平方米,分综合展示区、省区市展示体验区与直播推介区;试运营以来有15个省区市、239家企业、550余个产品入驻。
单品的做法也有。北京新发地的国际榴莲馆面积3000余平方米,2023年9月开业,由原来的海南木瓜厅改造而成。
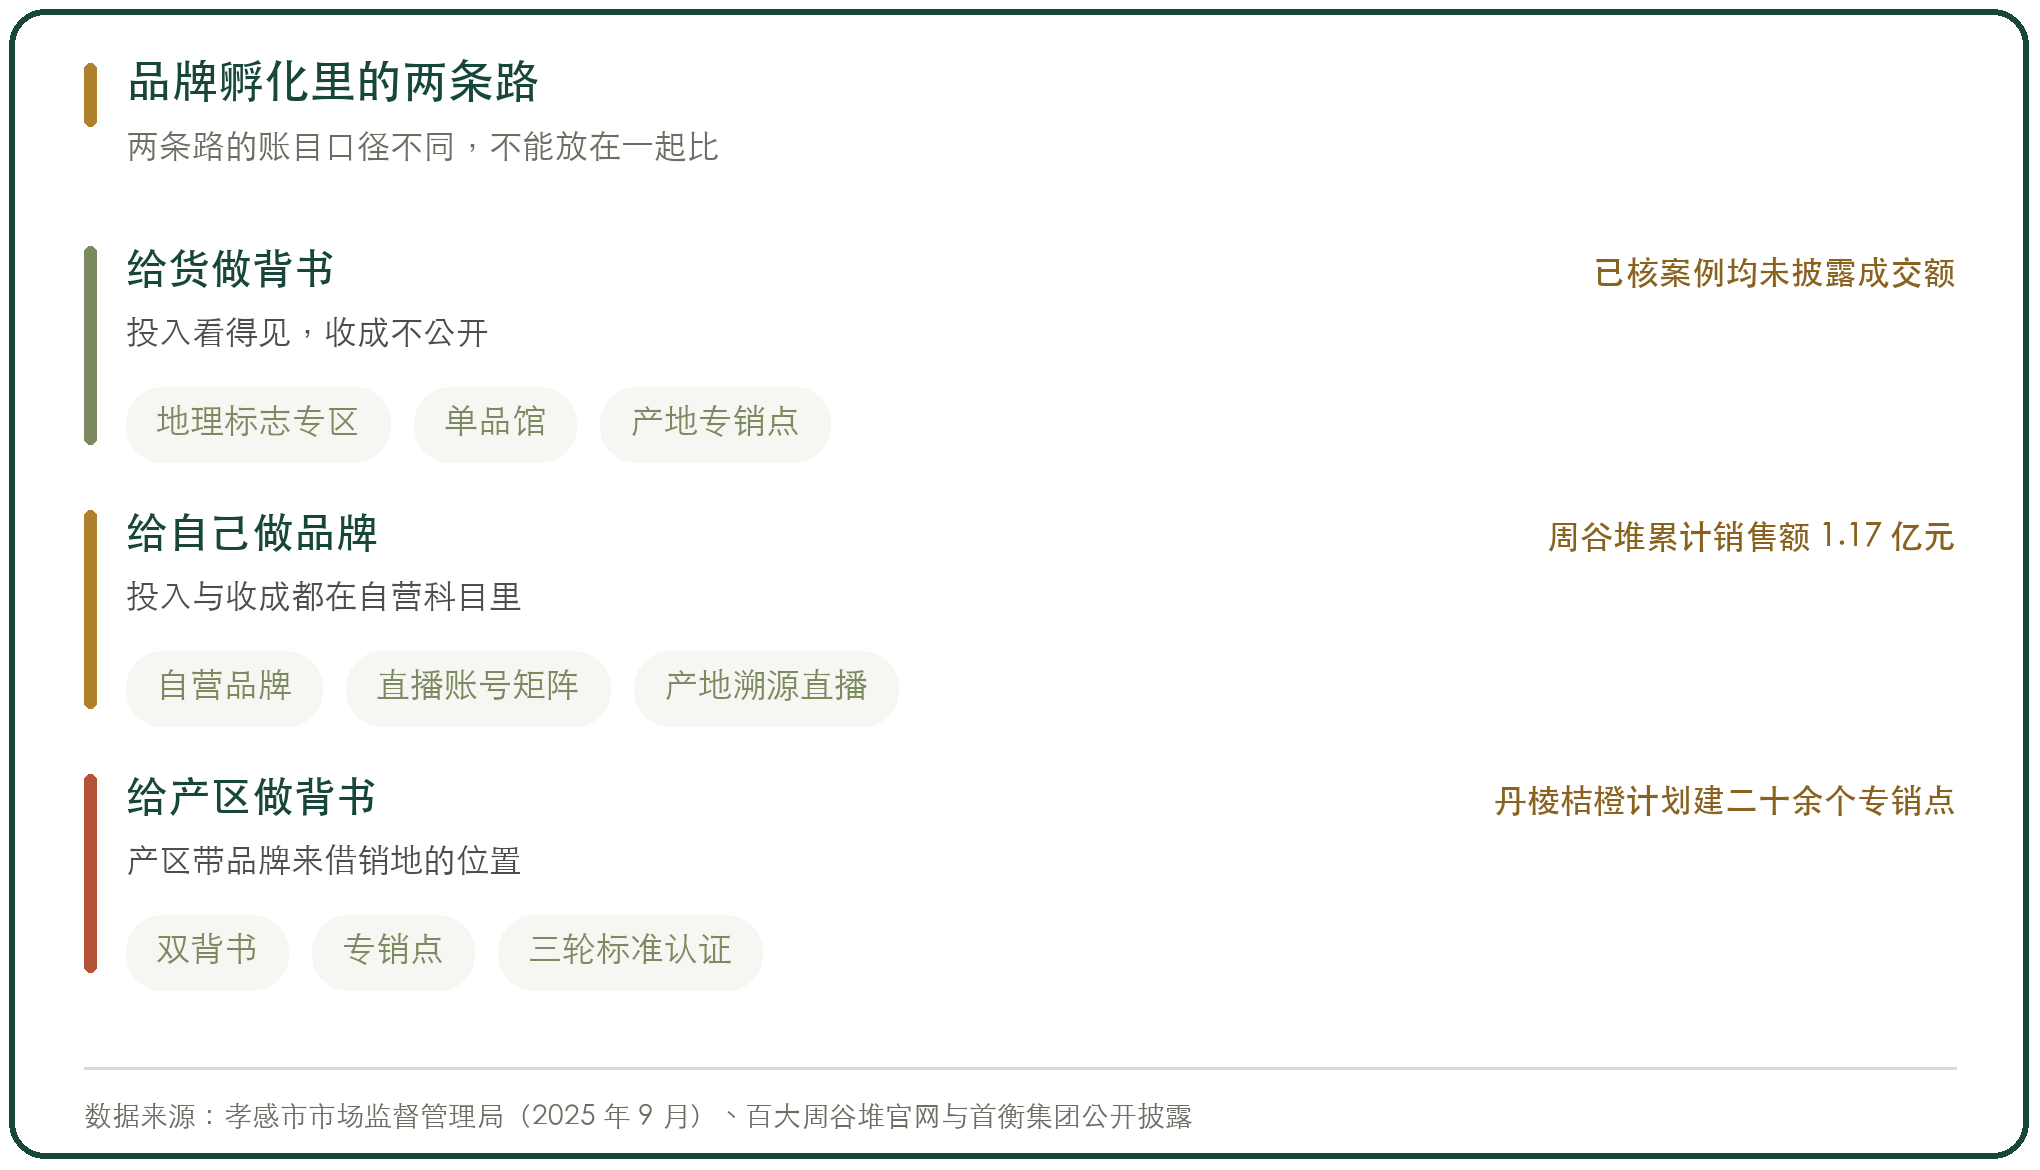
这些场馆的面积和投资都能查到,成交额查不到。已核到的公开信息里,没有一处披露专区的成交额;河南淅川县区域公用品牌淅有山川2021年8月在新发地五号厅设展馆,连面积都没有公开。
二、产区拿品牌来借销地的位置
有一条链条是反过来的:不是市场去找品牌,是产区带着品牌来借销地的柜台。
四川丹棱县2024年3月与首衡集团签战略协议,在河北高碑店首衡市场设全国首个丹棱桔橙专销点,采用国企加民企加种植户的运营模式;首批6.5万斤爱媛三十八号于当年11月18日抵达专销点,计划在全国各省的农产品批发市场建20余个专销点;丹棱桔橙的品牌价值为53.50亿元。
市场这一侧也在找差异化货源。南昌海吉星2025年推出福市集品牌,用食品安全、营养品质、口感风味三轮标准对农产品做认证,并组织团队到全省23个主要农产品产区做实地筛选与产销对接。
一端要销地的位置,一端要独家的货,两边对得上,专销点才建得起来。
三、溢价发生在产地和终端两头
区域公用品牌的溢价,可核的数据集中在两头。
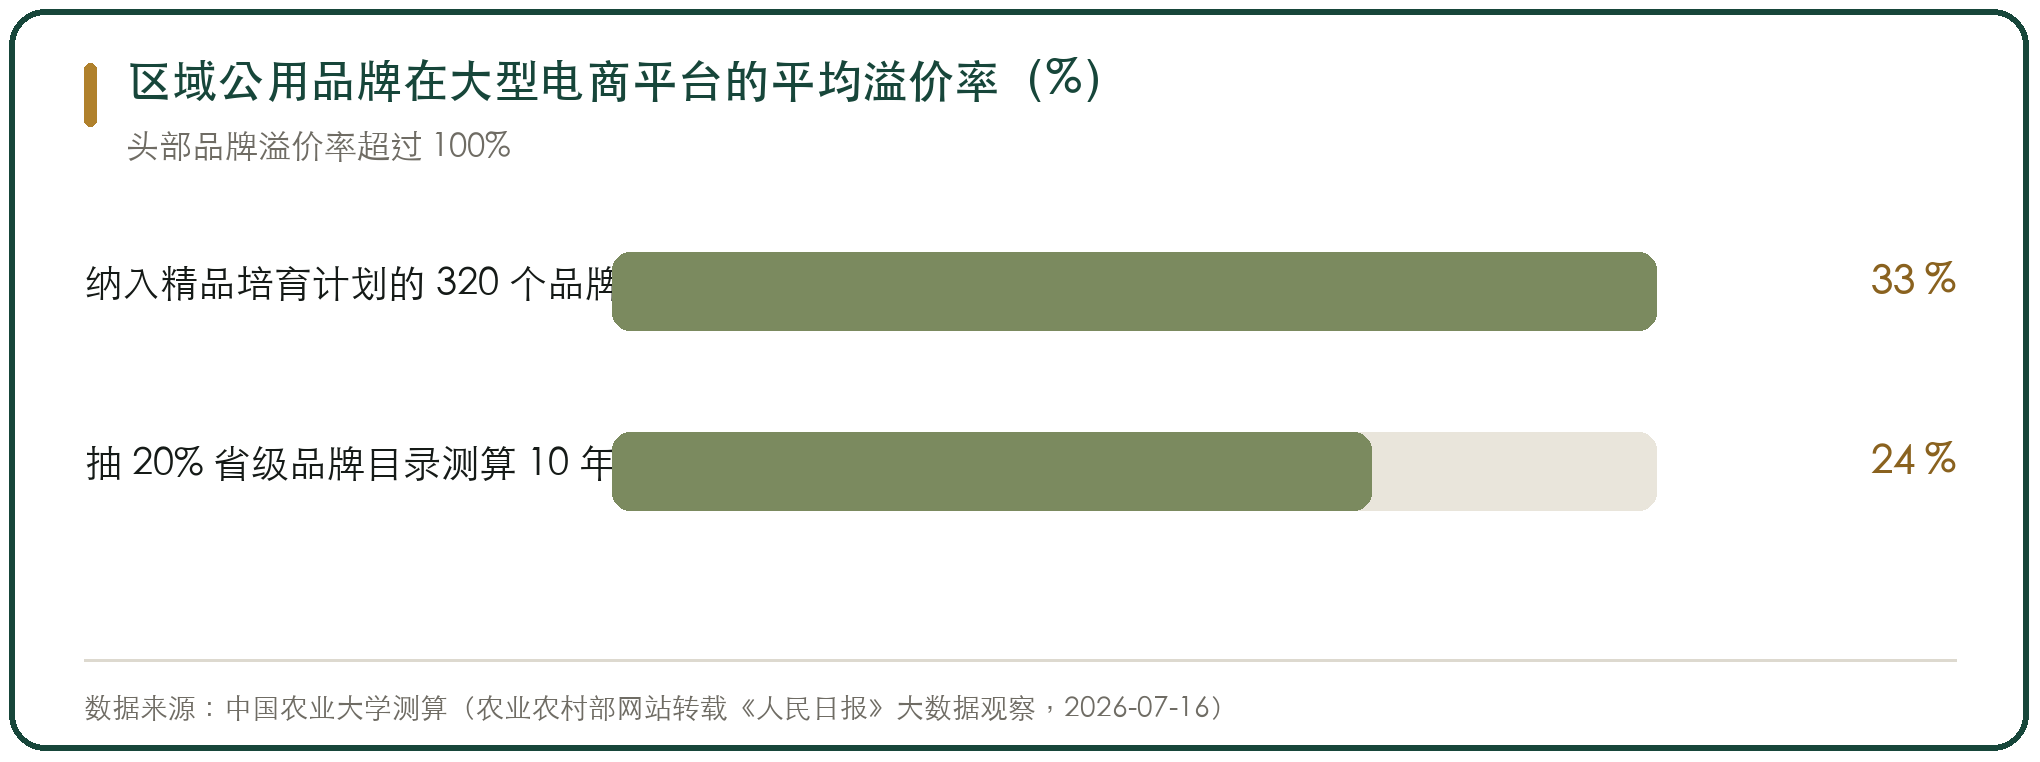
中国农业大学的测算口径里,纳入农业品牌精品培育计划的320个区域公用品牌在大型电商平台的平均溢价率为33%;抽取省级品牌目录20%的区域公用品牌测算,10年平均溢价率超过24%;五常大米、盐池滩羊肉等头部品牌的溢价率超过100%。
产地这一侧,池州的池出好味品牌授权优质农业企业近40家,带动农特产品平均溢价15%到20%,2025年首批22个品类的抽检合格率为99%。食用豆的抽样显示,有品牌价值的初级农产品终端售价可高于无品牌同类产品12%以上,绿豆类的洮南、明光、通榆三个产区分别为410.98%、318.15%和298.50%。
终端的案例是阳山水蜜桃:国内高端商超单果30到50元,中国香港地区单果超过100元,迪拜市场单果突破500元;全产业链产值从10年前不足10亿元增至2025年接近20亿元,亩均产出3.5万元。
流通环节能分到多少,只有一个建议值。格非研究院建议产地收购环节分享品牌价值的30%到四十、批发流通环节20%到三十、终端销售环节30%到四十。这是建议值,不是实测数据。
四、市场的自营品牌是唯一算得清账的一块
百大周谷堆自营业务部做的是自营品牌这条路,做出周谷堆甄选与周谷堆生鲜到家两个牌子,配了四个抖音账号。
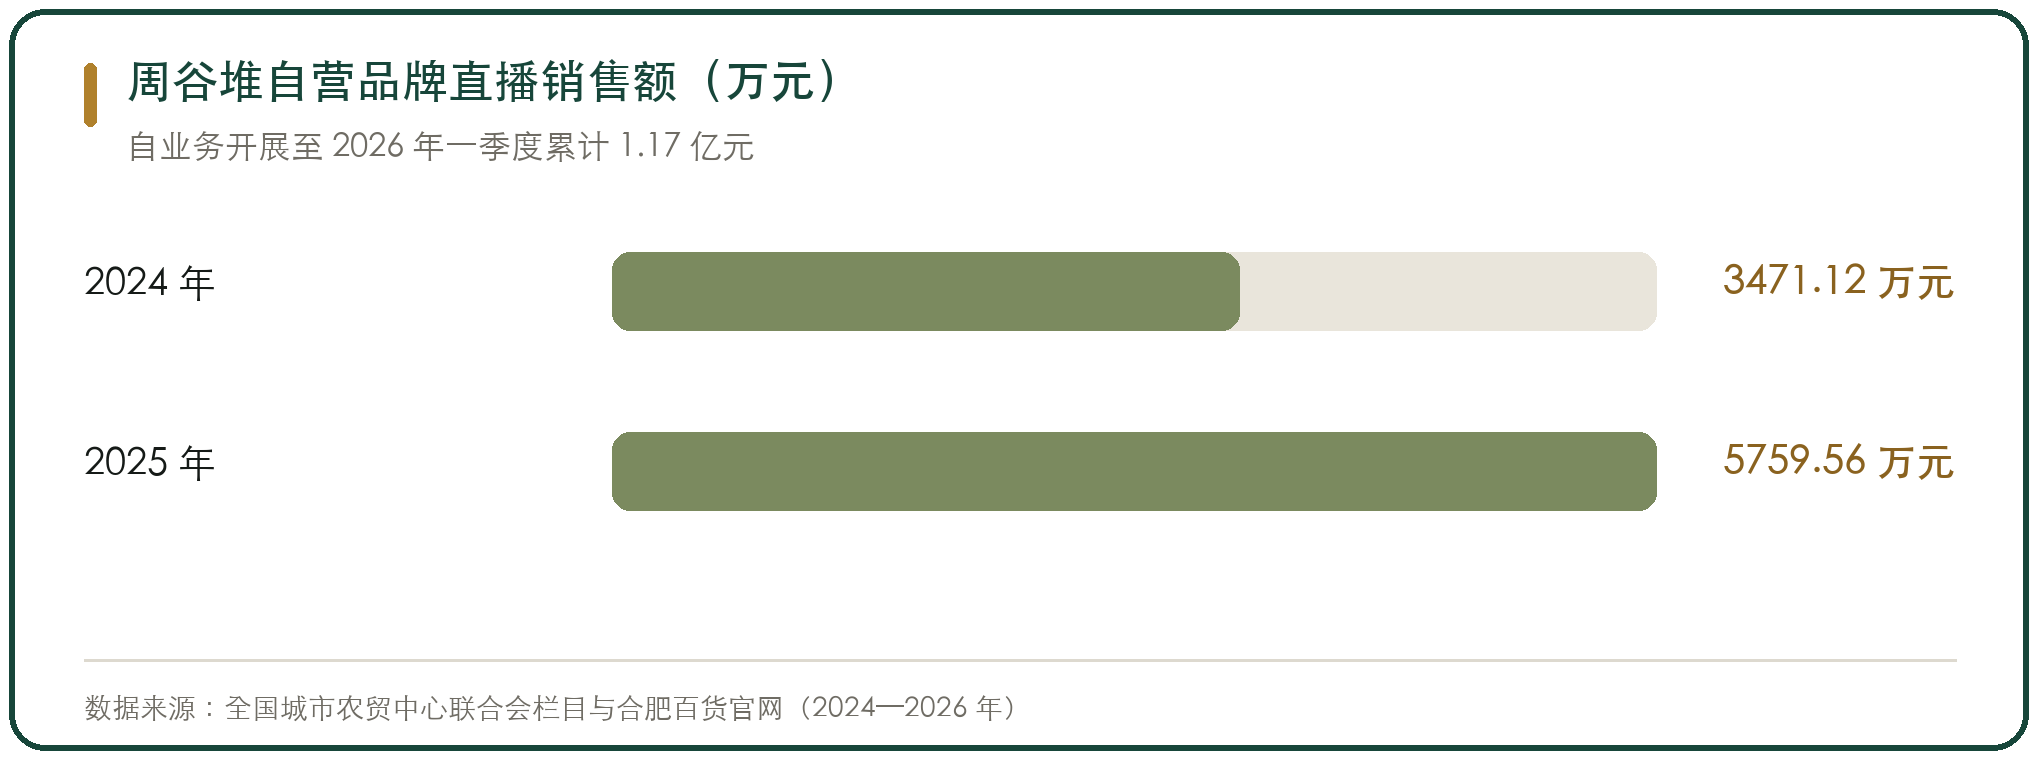
2024年做了九百五十场直播、售出商品61万件、销售额3471.12万元;2025年直播销售额5759.56万元;自业务开展到2026年一季度累计直播二千六百五十二场、售出商品200.45万件、销售额1.17亿元。单场产地溯源直播最高在线1089人、售出4151件。
这块的钱落在自营业务收入里,不靠专区成交额,也不靠授权费。
直播之所以能收得到钱,是因为它直接对消费者结算。专区做品牌背书,收的是租金与交易费,与品牌有没有做成不挂钩。
五、品牌服务的方向是免,不是收
市场方向商户提供品牌相关服务,已核到的公开案例都是免费。中国农批的星农工程在青岛西海岸新区为新区品牌产品免费提供检验检测服务;宜昌枝江市为100余家企业免费代办商标业务;福鼎市设商标品牌指导站做综合指导。
地方的管理办法也把免费写成常态。陕西省的农产品区域公用品牌管理办法第十五条明确,对符合使用农产品区域公用品牌的主体不收取任何费用;楚雄市的同名办法第十四条也是这一条,第十五条另加包装箱奖补。
免费的另一面是没人负责品牌的落地效果。临海市的好食来临品牌把授权分成强链接与弱链接两类:强链接用临海市农产品营销行业协会统一监制的包装和版面设计;弱链接在自有包装上按公用品牌标识在授权企业品牌标识左侧或者上方的原则设计制作。授权不得对外转让、出售、馈赠。
溯源与追责的落点就写在这个标识规则里。标识用在哪、怎么用、能不能转手,都在授权文本里定,出了事才有依据。
六、门槛在检测和标准,不在展馆面积
要把商户的货挂上自己的牌子,前提是每一批都验得出来。检测能力决定市场的牌子能对外背多重的书。
南昌海吉星那套三轮标准就是按这个逻辑搭的:食品安全轮管底线,营养品质轮与口感风味轮管差异。安全指标有国家标准可依,营养与风味指标只能靠企业标准,企业标准要备案。
展馆面积和投资是能写进立项材料的数字,检测能力是1天1天做出来的。两者的投入方式不同,能撑住的品牌分量也不同。
一个实操中的取舍:市场方给商户的货背书,风险跟着货走。检测批次、留样期限、责任划分这三样没有写进合同的,不建议给货打市场的牌子。
七、失败案例多数落在整座市场这一层
农批市场做品牌孵化失败,能核到的案例几乎都在整座市场这一层。中国白沟绿色食品城2011年11月停工,涉及550户业主;滁州大雄华东农贸食品城2009年开工,后来停工闲置;浙江临海河马集市2020年8月被叫停。
品牌馆空置、地标专区停办这类中间状态,没有公开证据。这种信息通常不会对外发布,判断只能靠现场走访。
一个相关的侧面证据是招商数据。经济参考报2025年的报道里,湖北孝感首衡国际农产品批发中心占地1700亩,进口水果区从高碑店、嘉兴等地招来的商户大多亏损严重、基本撤走,二层商铺完全闲置。同一集团的高碑店本部2024年果蔬交易量1910万吨、交易额1410亿元。
新设的专区与新区招不满,是这个行业里比品牌失败更常见的状态。
八、品牌孵化能算出来的三笔账
投入这一侧有四个科目:展馆与专区的位置、检测设备与人员、认证与包装设计、运营团队。孝感那个地标运营中心是1620平方米、1000万元;周谷堆的直播团队做出累计1.17亿元销售额。
收成这一侧有三个口子:专区成交额,公开信息里没有;授权企业的溢价,池州口径是15%到20%,头部品牌能超过100%;自营品牌销售额,周谷堆累计1.17亿元。
三笔账能对上账的只有自营品牌那一笔。专区的账要靠市场方自己统计,溢价的账要靠产区自己统计,两边都不在市场的报表里。
品牌要立住,位置在市场这一侧,定价权在产地和终端那两侧。市场方能做的是把标准、检测与标识规则做实,做不了的是替产区定价格。



写点看法