农产品流通研究|二、品类流通 | 1、生鲜主品类| 17 猪肉流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
进口冻品的库存周期由进口量与国产鲜品的价差共同决定。2025 年进口量降到 5 年低点,国产冻品的库容率却在下半年抬升,进口商与屠宰企业在同一时间对后市给出了相反的判断。
关键词 进口冻品猪肉进口猪副产品冻品库容率鲜冻价差库存周期
关键数据
2025 年中国猪肉进口量
97.58万吨
同比减少 9.01%,创 5 年来新低;进口量最多的 1 月为 10.05 万吨,最少的 12 月为 5.64 万吨。中华人民共和国海关总署
2025 年中国猪副产品进口量
118.75万吨
同比减少 2.56%,比猪肉进口量多 21.17 万吨,差距较 2024 年扩大。中华人民共和国海关总署
2026 年重点屠宰企业冻品库容率预计均值
19.68%
2025 年上半年在 16.50% 至 17.50% 低位震荡,11 月升至 18.30%;6 月底重点样本企业为 19.41%,近 5 年均值 26.22%。上海钢联电子商务股份有限公司(Mysteel 农产品 2025-12-10)
2025 年 10 月国产冻品猪头月均价
11618.40元/吨
环比下滑 12.25%、同比下滑 23.02%;进口冻品猪头 10702.78 元/吨,价差由 9 月的 1964.86 元/吨收窄至 915.63 元/吨。上海钢联电子商务股份有限公司(Mysteel 农产品)
双汇发展 2026 年关联进口交易预计金额
52亿元
2025 年前 10 个月实际 43.6 亿元,只完成原定计划 73.5 亿元的 59.32%;关联方负责进口分割肉、骨类与副产品。河南双汇投资发展股份有限公司《关于 2026 年度日常关联交易预计的公告》(2025-11-27)
一、进口冻品的盘子与口径
猪肉进口分两块,鲜冷冻猪肉与猪副产品,海关总署的月度数据把它们分列。两者的走势并不一致,猪副产品的进口量已经超过猪肉本身。
进口冻品的用途集中在加工与餐饮,比鲜品更耐储存,价格与国产鲜品之间存在替代关系。口径上要把猪肉与猪副产品分开看,两者的进口逻辑并不相同。
二、进口量的持续下行
2021 年以来国内猪肉进口量逐年下降,2025 年降到 5 年来最低。海关总署的数据显示,猪肉进口量的同比降幅接近 9%,进口量最多的月份出现在年初,年末逐月走低。
进口量的下行来自两端的压力。国产猪源充裕压低看涨预期,主要来源国的关税调整抬高进口成本,进口商的拿货节奏因此放缓,年内进口量呈先高后低。
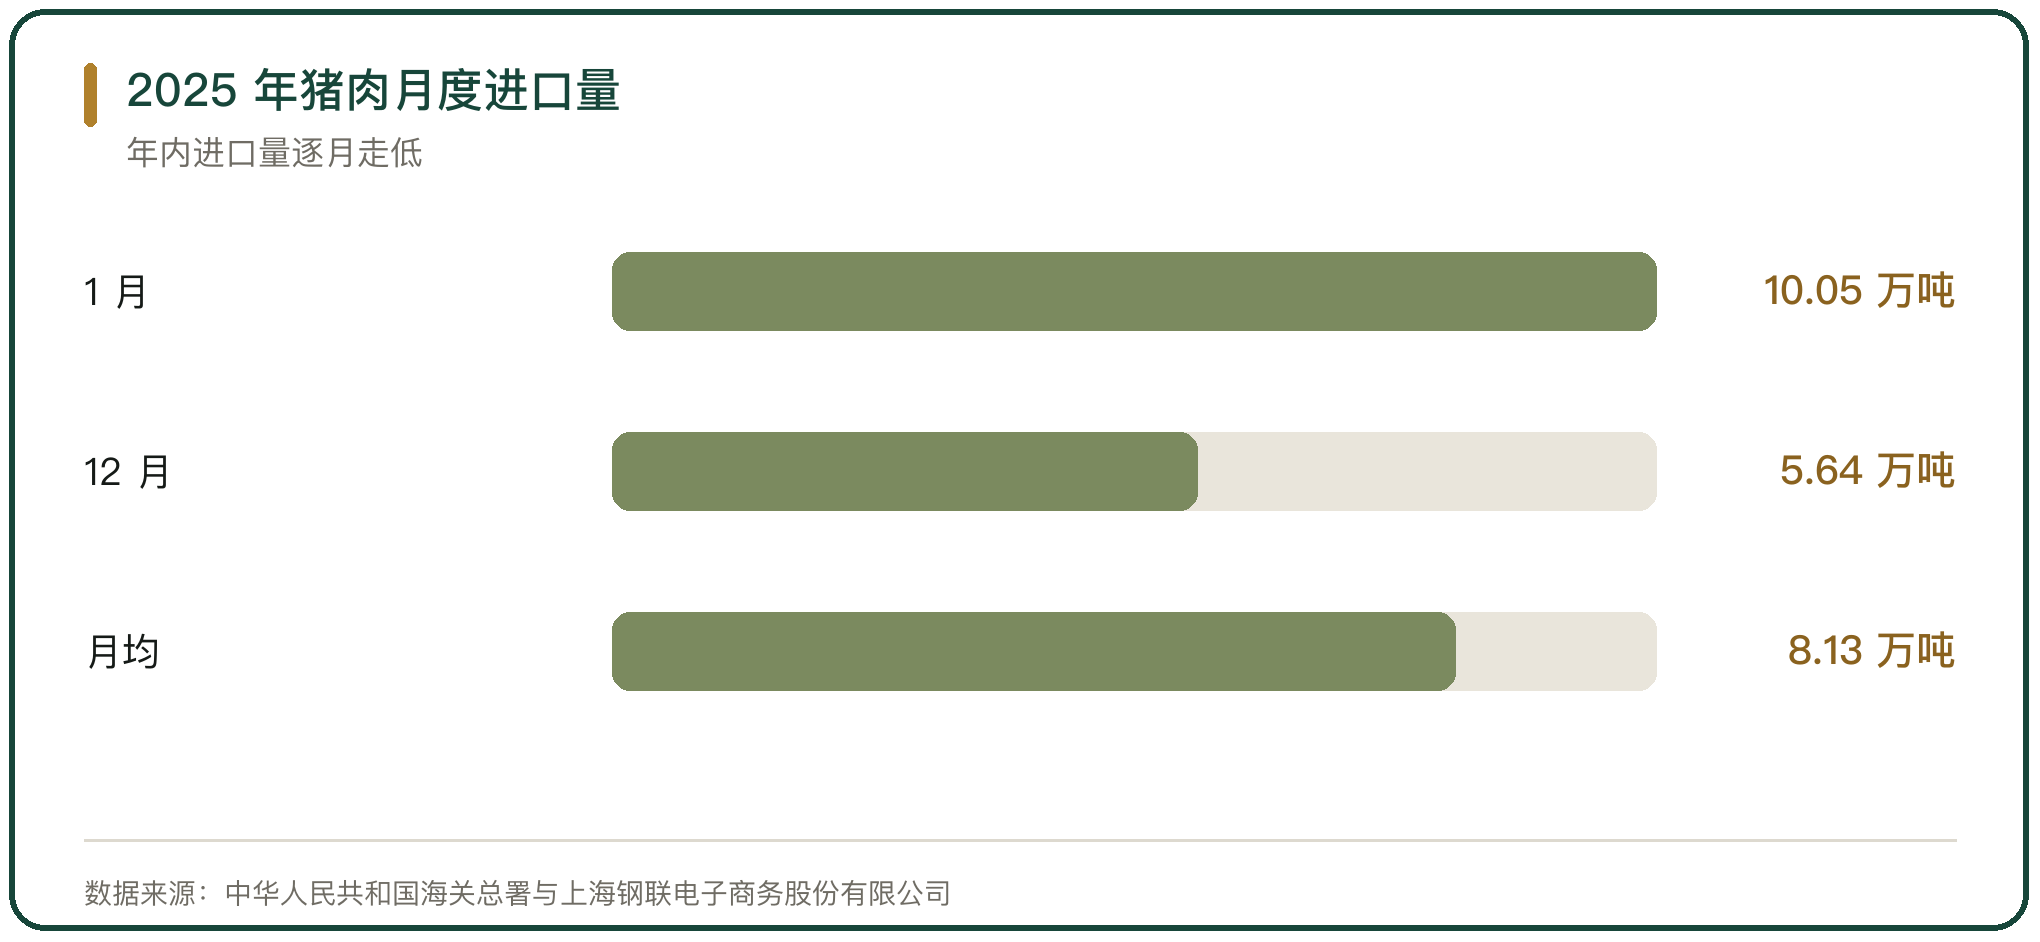
图 1 2025 年猪肉月度进口量
三、猪副产品与猪肉的分化
猪副产品的进口走势比猪肉平稳。国内不食用或食用量小的部位,在欧美市场的处理成本较高,出口的让利空间反而更大,2025 年猪副产品进口量的降幅明显小于猪肉。
两块产品的进口量出现持续分化,猪副产品已经高于猪肉,且差距在扩大。这个分化由中西方饮食习惯的差别决定,与国内猪价的关联弱于猪肉本身。
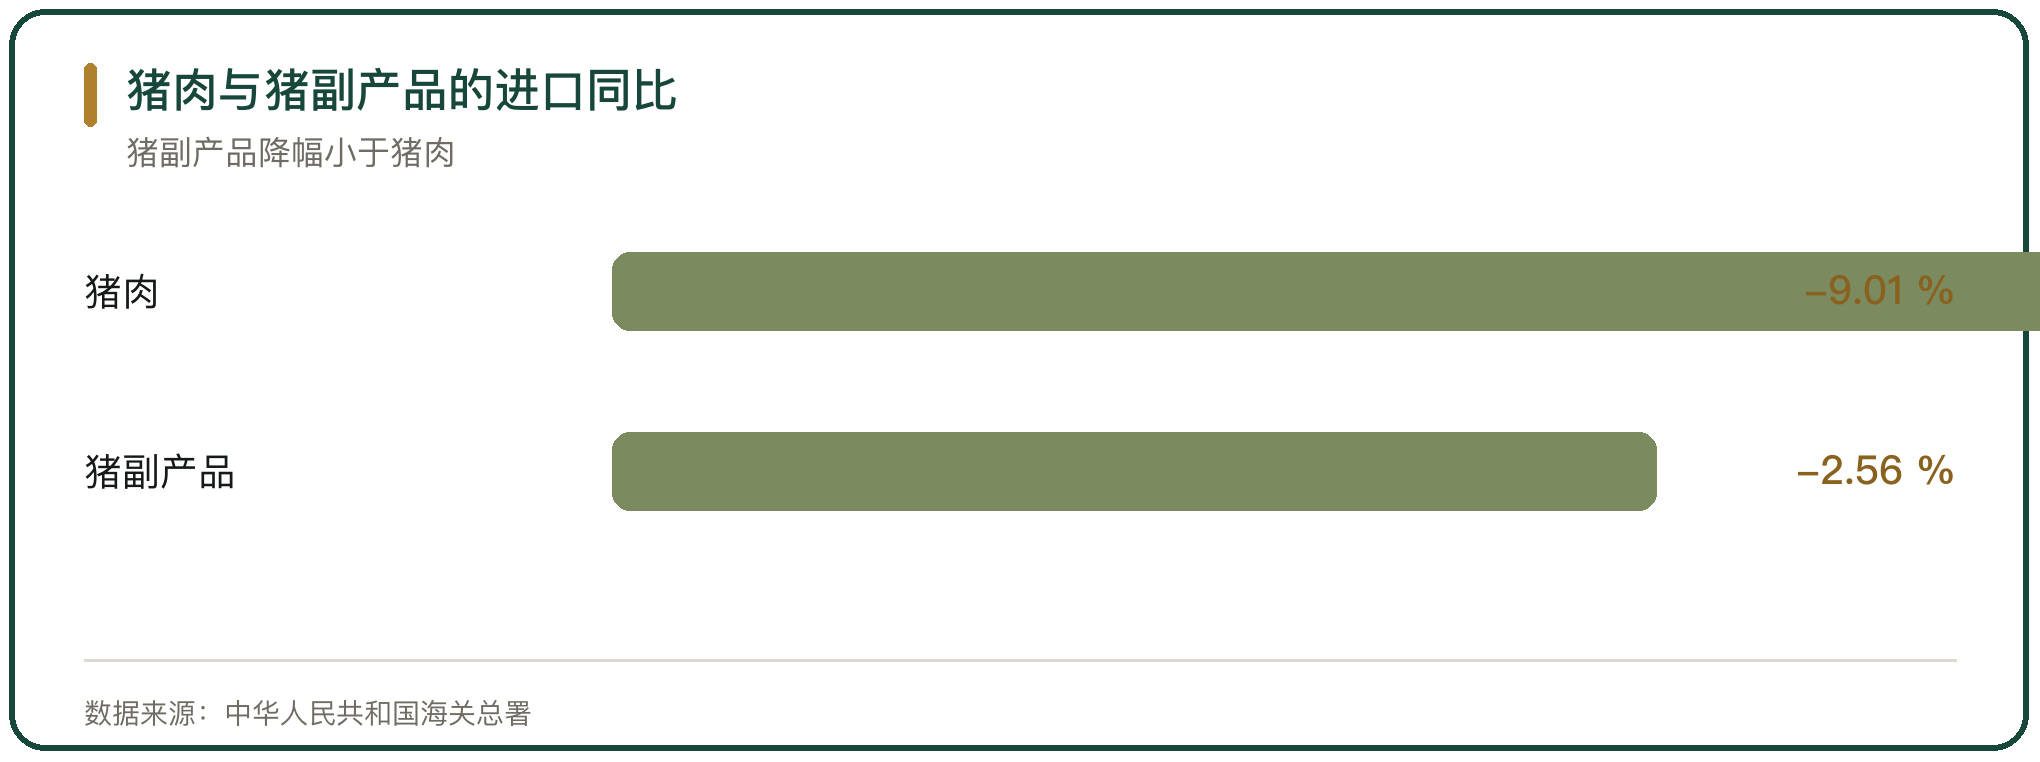
图 2 猪肉与猪副产品的进口同比
四、关税与进口成本
2025 年的关税调整改变了进口节奏。3 月至 4 月,对自美国进口猪肉加征的关税逐步上调,进口冻品出现短期惜售,猪头、长切猪脚与前肘的价格同步走高。关税缓和后,采购意愿下降,进口冻品价格回落。
年末欧盟反倾销的落地再次抬高进口成本。进口商普遍压低拿货价,成本与售价同时承压,年内进口量随关税节奏波动。
五、冻品库存的年内节奏
冻品库容率的走势分成两段。上半年处在低位区间,屠宰企业主动入库的意愿不强;9 月之后生猪价格快速下跌,被动入库增加,库容率抬升。
库容率的抬升来自鲜销难度加大。鲜冻价差收窄之后,冻品出货的速度慢于入库的速度,库存被动累积,年末的库容率高于年初。
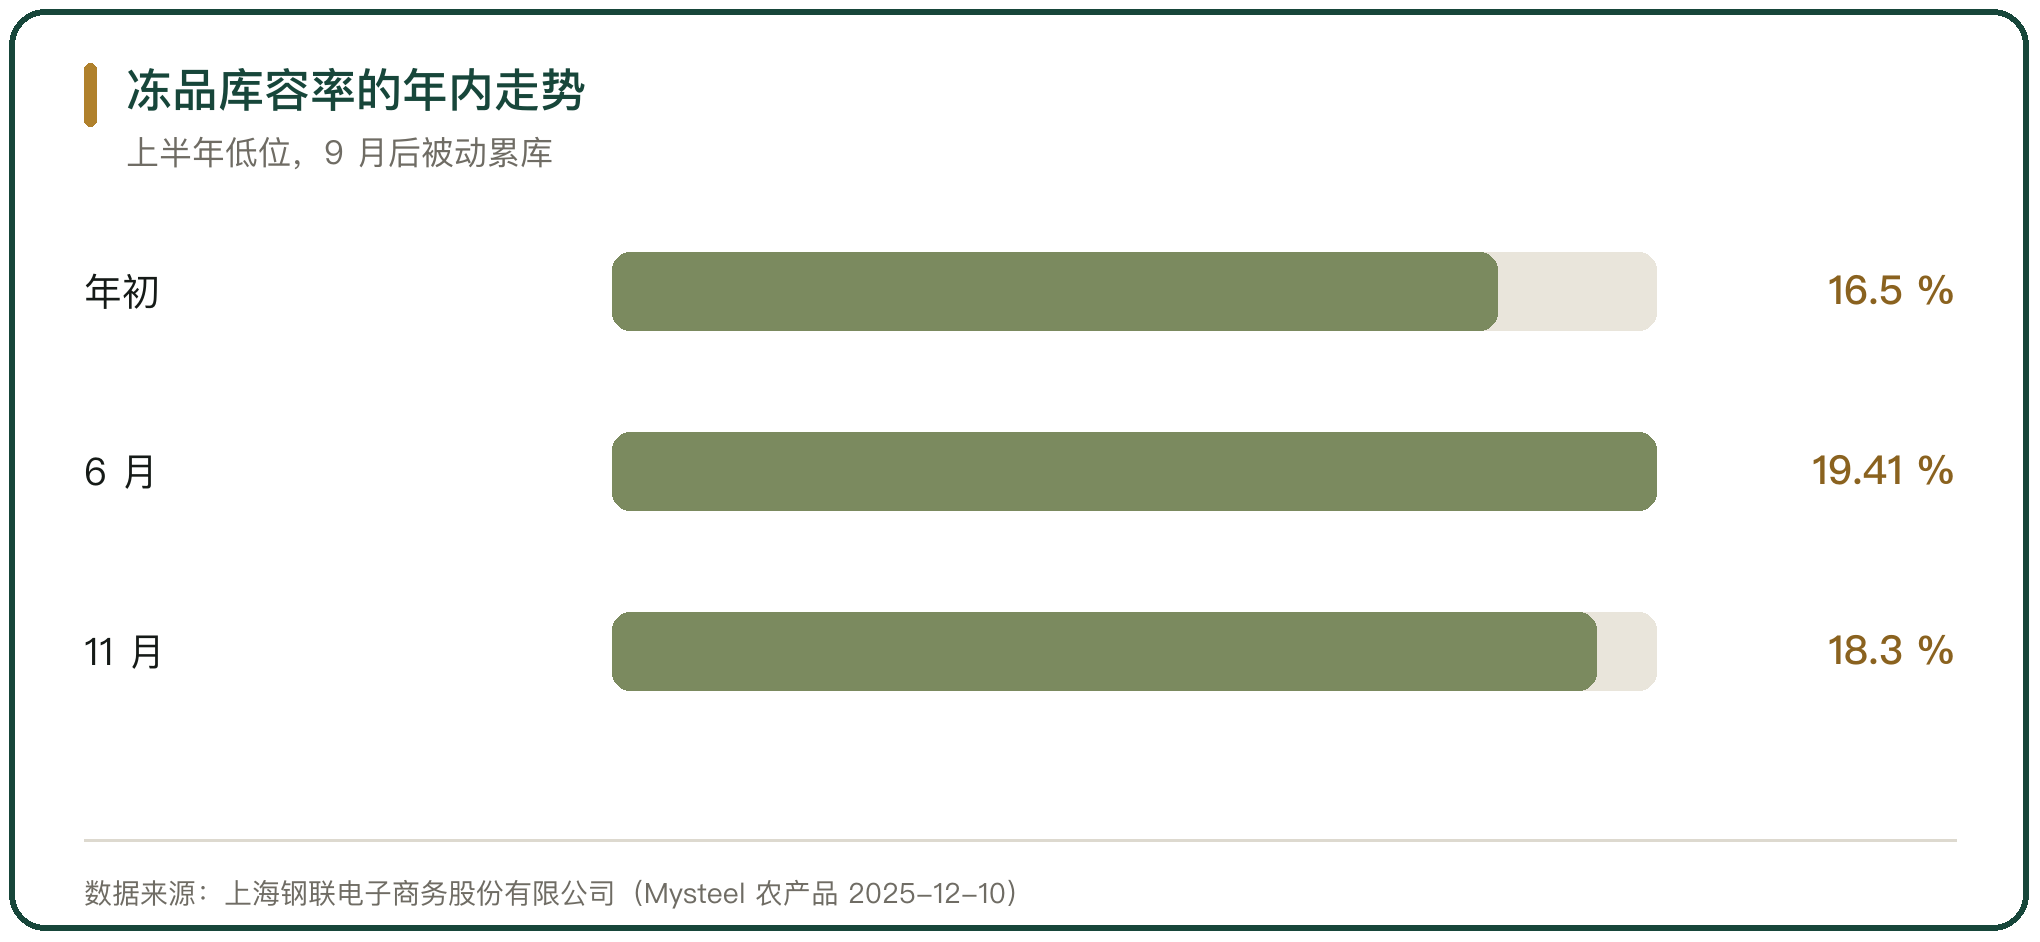
图 3 冻品库容率的年内走势
六、鲜冻价差与出库阻力
鲜冻价差决定冻品能不能顺畅出库。以二号肉为例,鲜品与冻品的价差收窄到很小的幅度,下游客户更愿意采购鲜品。
价差收窄同时发生在国产与进口冻品之间。国产冻品的跌幅大于进口,两者的价差在 2025 年 10 月明显收窄,进口商的降价出库意愿随之下降。
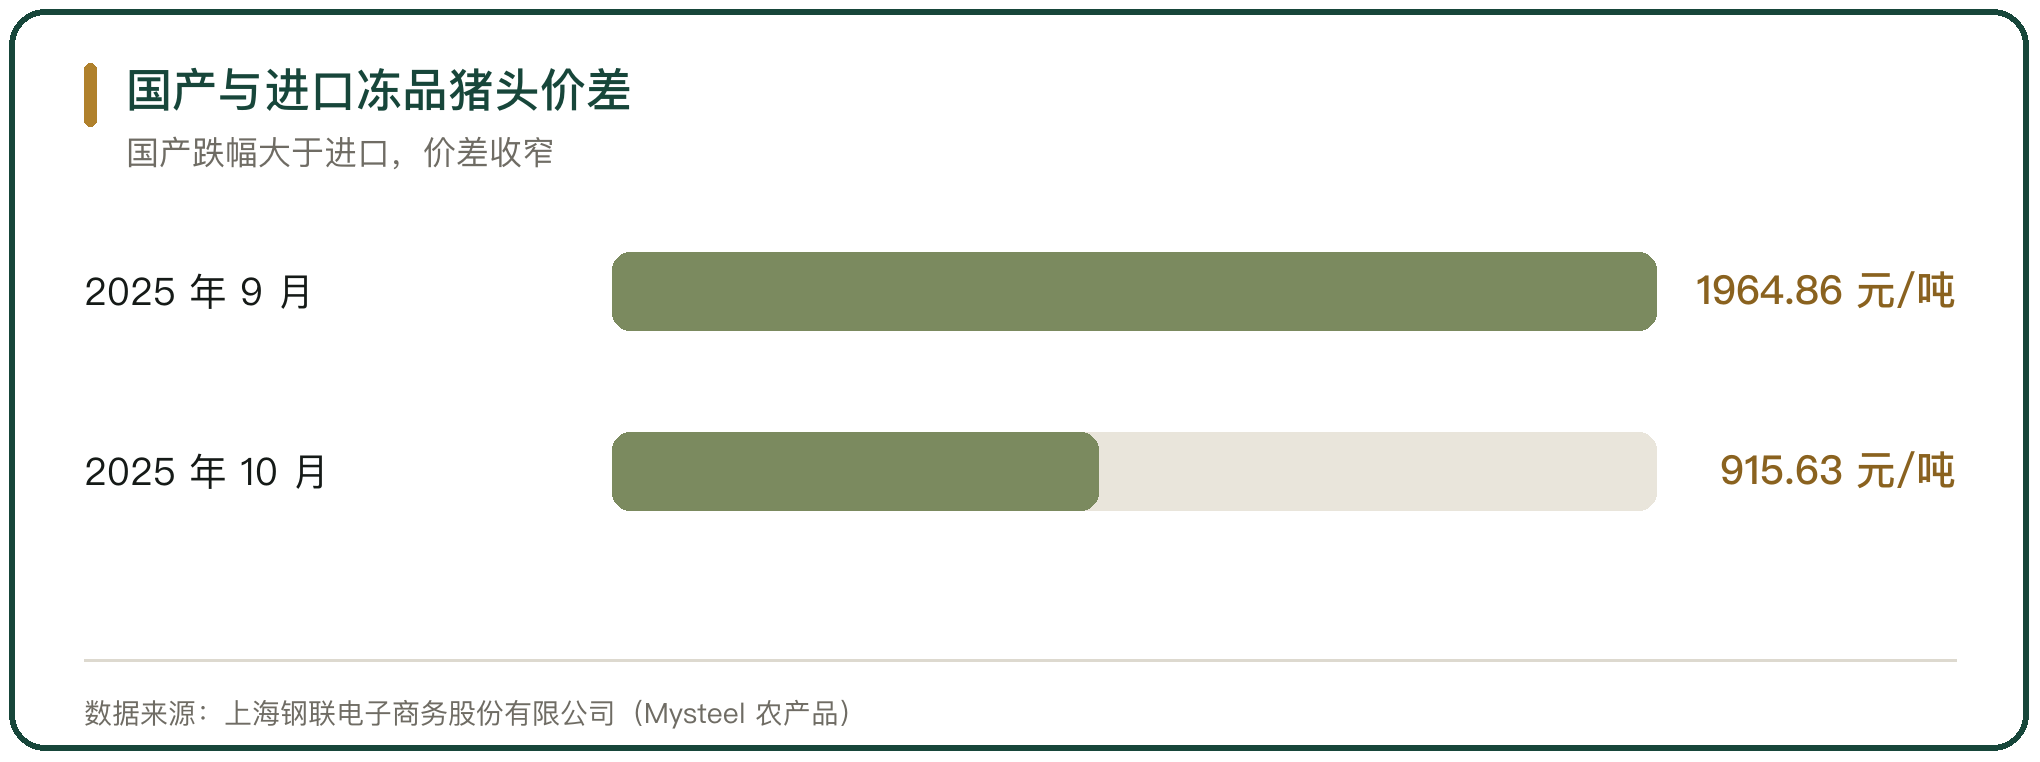
图 4 国产与进口冻品猪头价差
七、库存周期里的主体差异
同一批库存里,国产与进口的节奏不同。国产猪头的冻品库存在 2025 年 10 月环比上升,进口猪头的库存环比下降;进口到港量小于出库量,贸易商的库存压力相对轻。
终端需求是共同的约束。食品加工企业在资金紧张时随采随用,低价储备肉的投放对市场形成额外的供给,冻品的消化压力因此集中在屠宰与贸易两端。
八、进口主体的调整
进口主体在 2025 年集体调低了预期。双汇发展在 2025 年 11 月发布的 2026 年度日常关联交易预计公告里,把与关联方的肉类进口交易金额下调,前 10 个月的实际完成额低于原定计划。
中粮家佳康 2025 年的肉类进口销量小幅下降。两家企业的动作一致,进口业务的规模随国内价格与关税的变化调整,进口在总供给中的角色转为补充。
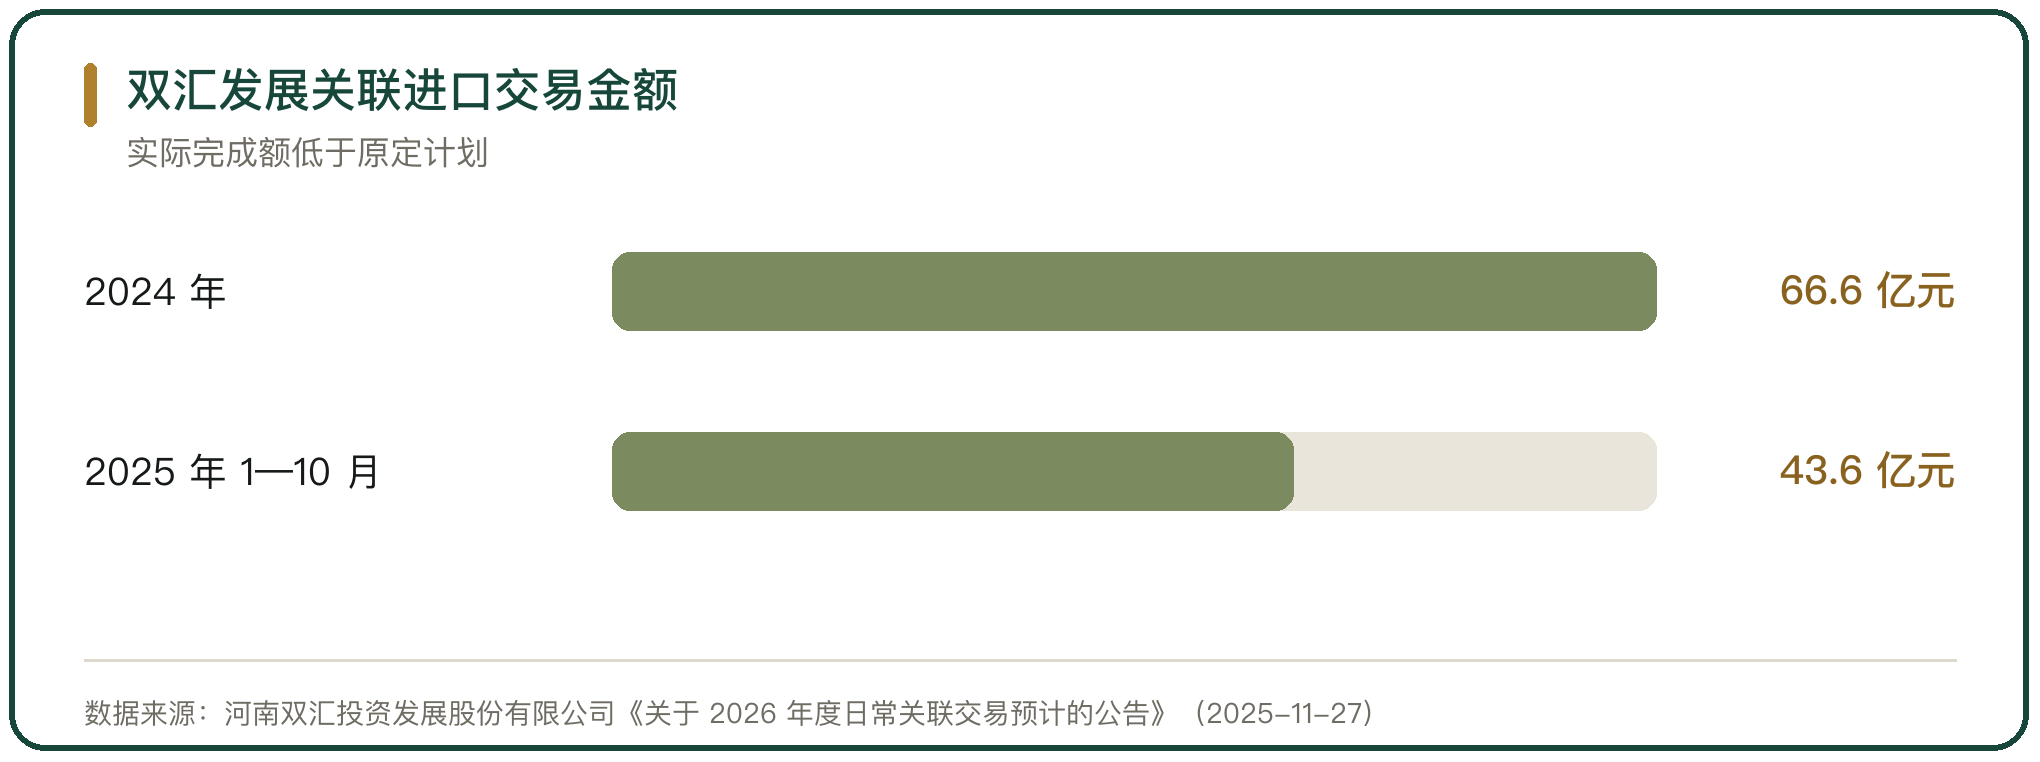
图 5 双汇发展关联进口交易金额
九、进口冻品库存周期的判断
进口冻品的库存周期由进口量、国产鲜品价格与终端需求三条线共同决定。进口量在收缩,国产供应在放量,终端需求在走弱,三条线共同把冻品的去库压力往后推。
库存的消化依赖鲜冻价差重新拉开。价差拉开需要国产鲜品价格回升,或者加工与餐饮的订单恢复。在价差修复之前,冻品库存的累积难以逆转。
进口主体在收缩规模,库存周期的主导权交回国产供应,进口量对国内价格的影响随之减弱。
猪肉进口在 2025 年降到 5 年低点,海关总署的数据显示,鲜冷冻猪肉进口 97.58 万吨、同比减少 9.01%,猪副产品进口 118.75 万吨、同比减少 2.56%,猪副产品比猪肉多进口 21.17 万吨。库存端,上半年重点样本企业的冻品库容率在 16.50% 至 17.50% 之间低位震荡,11 月升到 18.30%,2026 年的预估值回到 19.68%。价格端,2025 年 10 月国产冻品猪头月均价 11618.40 元/吨,进口冻品猪头 10702.78 元/吨,两者价差由 9 月的 1964.86 元/吨收窄到 915.63 元/吨。双汇发展把 2026 年关联进口交易金额下调到 52 亿元,中粮家佳康 2025 年肉类进口销量 65 千吨、同比减少 1.7%。
行内实情
进口量的收缩与国产供应的放量同时发生,冻品库存的累积多是被动入库
鲜冻价差决定冻品能否顺畅出库,价差收窄时贸易商放缓出货
进口主体下调交易目标,进口在总供给中的角色转为补充
相关问题
进口猪肉量降到 5 年低点,原因在国产猪源充裕与关税抬升。
进口量的下行来自两端的压力。海关总署数据显示,2025 年中国猪肉进口 97.58 万吨、同比减少 9.01%,创 5 年来新低;猪副产品进口 118.75 万吨、同比减少 2.56%。国产猪源充裕压低看涨预期,主要来源国的关税调整抬高进口成本,进口商谨慎拿货,年内进口量呈先高后低。进口量的月度峰值出现在年初,到年末逐月走低,12 月的进口量降到年内最低。
冻品库容率在下半年抬升,多是被动入库。
抬升的原因是被动入库。2025 年重点屠宰企业的冻品库容率上半年在 16.50% 至 17.50% 低位震荡,11 月升至 18.30%。9 月后生猪价格快速下跌,鲜销难度加大、鲜冻价差收窄,冻品出货慢于入库,库存被动累积;2026 年预估值回到 19.68%。终端食品企业的随采随用与低价储备肉的投放,放大了冻品的消化压力。
进口主体下调 2026 年的目标,源于进口性价比下降。
国内价格与关税同时变化,进口业务的性价比下降。双汇发展在 2026 年度日常关联交易预计公告里把关联进口交易金额下调到 52 亿元,2025 年前 10 个月实际完成 43.6 亿元、只完成原定计划 73.5 亿元的 59.32%;中粮家佳康 2025 年肉类进口销量 65 千吨、同比减少 1.7%。





写点看法