

飞鸿品农 飞鸿品农

肉牛产业的产销区错位格局

2026-10-01 慕飞鸿 牛羊肉与清真食材流通 阅读 24 评论 0
农产品流通研究|二、品类流通 | 1、生鲜主品类| 19 牛羊肉与清真食材流通 |
肉牛的产能集中在西部与东北的牧区,消费集中在大湾区与东部城市,产销之间的错位靠活牛调运、前置仓与进口牛肉三条通道来衔接。

关键词 肉牛产业产销区错位北牛南运前置仓进口牛肉保障措施

关键数据
2025年全国牛肉产量
801万吨
同比增长2.8%;同期全国牛出栏5133万头、同比增长0.7%,年末牛存栏9608万头、同比下降4.4%,活牛价格上涨2.8%。国家统计局(2026-01-19)
2025年内蒙古牛肉产量
101.7万吨
肉牛存栏873.4万头、出栏594.7万头、牛肉产量三项分别同比增长12.7%、12.8%与14.2%;牛肉产量较上年增加12.6万吨,占全国牛肉增量的57%;肉牛平均单产171公斤。内蒙古自治区农牧厅(2026-01-20)
2025年广东牛肉消费量与自给率
100万吨
活牛屠宰量超过400万头,占全国消费总量的10%以上,本省自给率不足6%,年消费缺口超过50万吨。广东省牛产业发展促进会(广州日报大洋网 2026-06-10)
全国肉牛养殖的规模化水平
40% 以下
全国肉牛养殖场户约700万户,超过90%的养殖户年出栏量不足50头,规模化出栏占比不足40%;11个主产省份总产量占全国70%以上。中国肉类协会(中国农村网 2026-08-13)
进口牛肉保障措施的年度配额
120万吨
2026年至2028年配额分别为120万吨、130万吨与140万吨,配额外加征关税税率分别为55%、45%与35%;措施自2026年1月1日起实施,期限3年。商务部公告2025年第87号(2025-12-31)
内蒙古共享前置仓的降本效果
50%
启动运营北京顺义区、房山区,湖北咸宁、河南郑州、天津滨海新区等五个共享前置仓,入仓企业物流配送成本降低约50%、配送时效提升48小时。内蒙古自治区农牧厅(2026-01-20)

一、肉牛产业的产销区口径

肉牛产业的产销区按产量与消费量划分。产区指牛肉产量占全国比重较高的省份,销区指人均消费量高、本地供给不足的城市群,两个口径不重合就形成产销区错位。

2025年全国牛出栏5133万头、同比增长0.7%,牛肉产量801万吨、同比增长2.8%,年末牛存栏9608万头、同比下降4.4%。产量增长靠出栏体重提升与屠宰效率改善,出栏头数增长有限。

产量与消费在地理上不匹配。11个主产省份的总产量占全国70%以上,消费集中在粤港澳大湾区、长三角与京津冀。
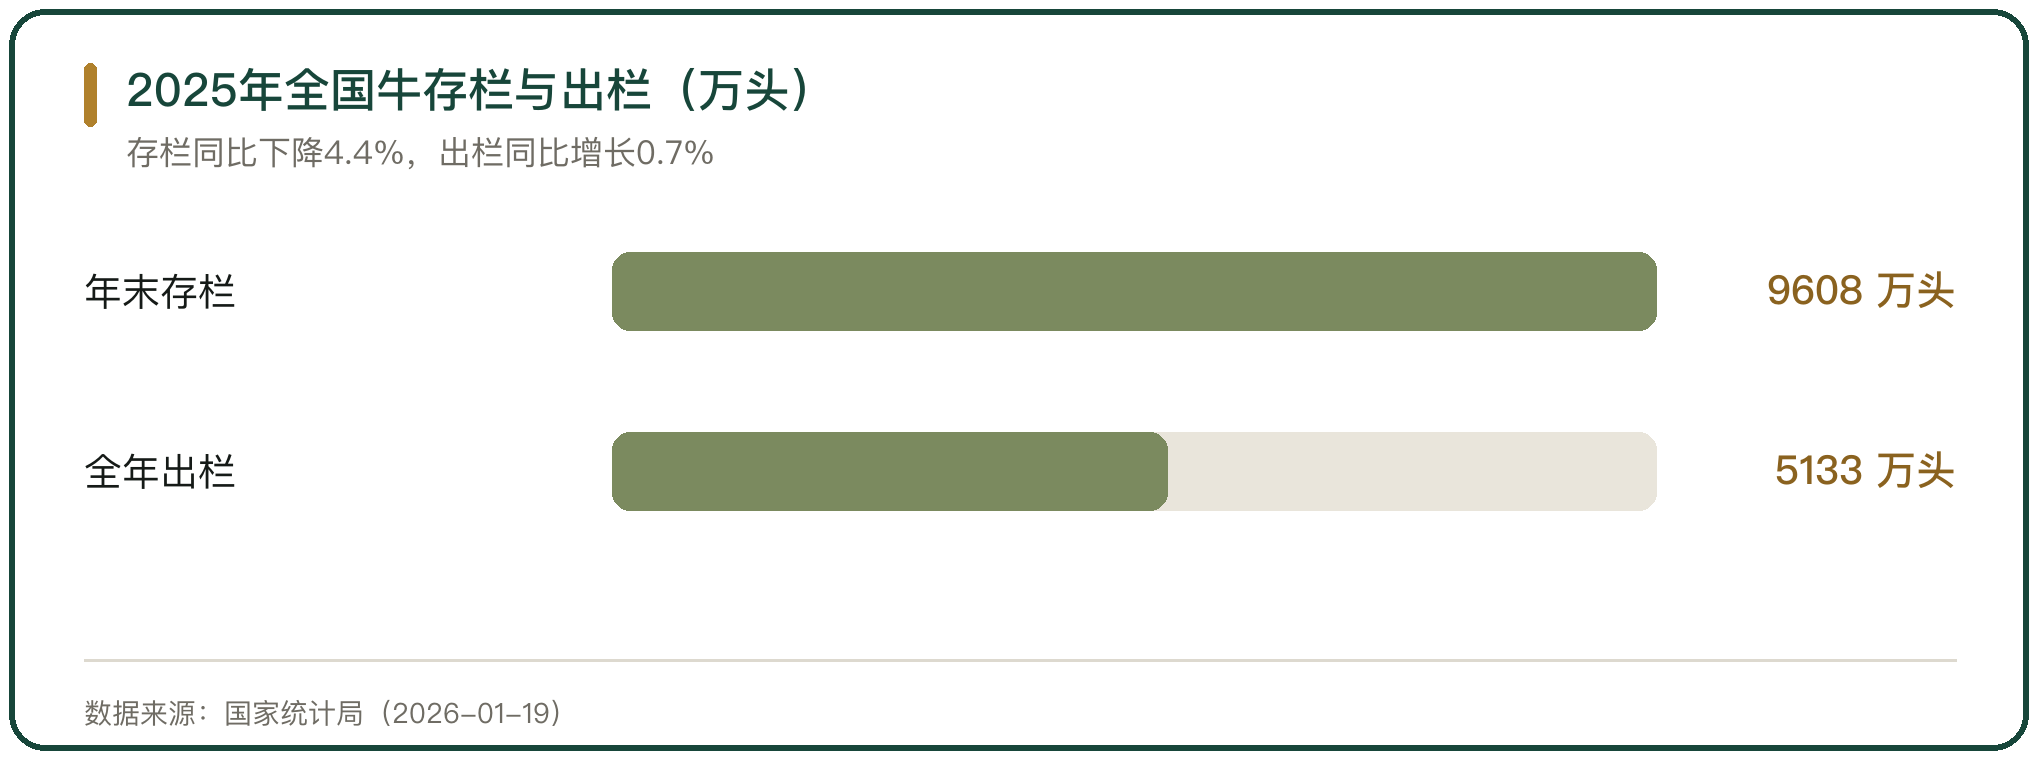
2025年全国牛存栏与出栏(万头)

图 1 2025年全国牛存栏与出栏(万头)

二、产区产能向西集聚

产区产能向西与向北集聚。中国肉类协会的口径是,2016年至2025年国内牛肉产量增幅接近30%、牛出栏量涨幅近20%,生产布局呈现西增东减,内蒙古、新疆、吉林、黑龙江等西北与东北牧区产能持续扩张,山东、河北、河南等传统产区的产量及全国占比下降。

内蒙古是增量最大的产区。2025年肉牛存栏873.4万头、出栏594.7万头、牛肉产量101.7万吨,分别同比增长12.7%、12.8%与14.2%;牛肉产量较上年增加12.6万吨,占全国牛肉增量的57%,是全国首个牛肉年产量突破百万吨的省份。

产能扩张依赖土地与饲草资源。牧区的天然草场与饲草基地支撑规模养殖,育肥环节向东部的粮食主产区延伸,形成跨省的养殖分工。
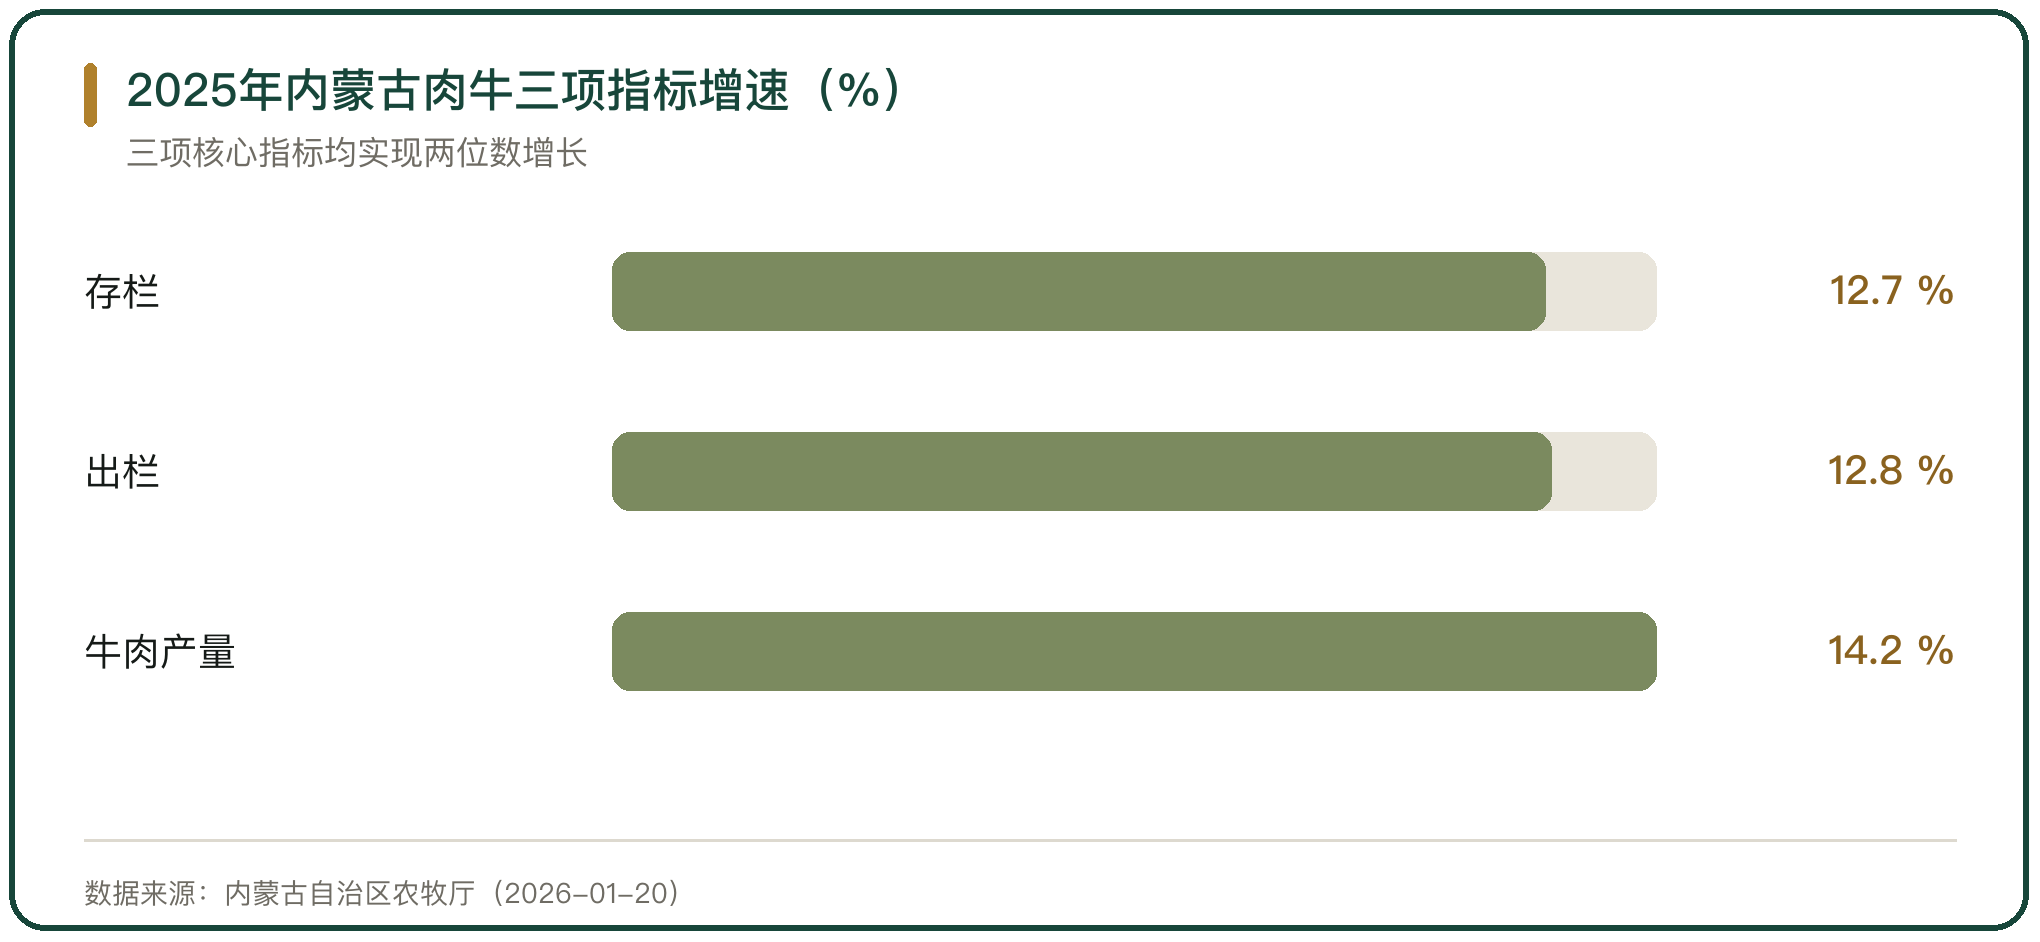
2025年内蒙古肉牛三项指标增速(%)

图 2 2025年内蒙古肉牛三项指标增速(%)

三、肉牛产业的主产省分布

主产省的分布决定供给结构。11个主产省份总产量占全国70%以上,内蒙古、新疆、甘肃与云南等西部省份的存栏规模居前。

各省的规模与出栏节奏不同。2025年内蒙古肉牛存栏873.4万头;新疆年末存栏800万头以上;甘肃牛存栏546.4万头、出栏311万头;云南上半年末牛存栏694.54万头。内蒙古的出栏育肥牛189万头、同比增长47%,出栏节奏快于其他产区。

产区内部的养殖结构仍然分散。全国肉牛养殖场户约700万户,超过90%的养殖户年出栏量不足50头,规模化出栏占比不足40%,低于肉鸡与生猪产业水平。

四、销区的消费与自给

销区的消费规模大、自给率低。广东省牛产业发展促进会的口径是,2025年广东全省牛肉消费量突破100万吨,活牛屠宰量超过400万头,占全国消费总量的10%以上,而本省自给率不足6%。

消费结构决定需求形态。珠三角偏好热鲜肉,长三角以预冷中温肉为主,热鲜肉要求就近屠宰,把供给压力压在调运的时效上。

自给率低意味着缺口长期存在。广东的年消费缺口超过50万吨,缺口由省外调运与进口牛肉共同填补。
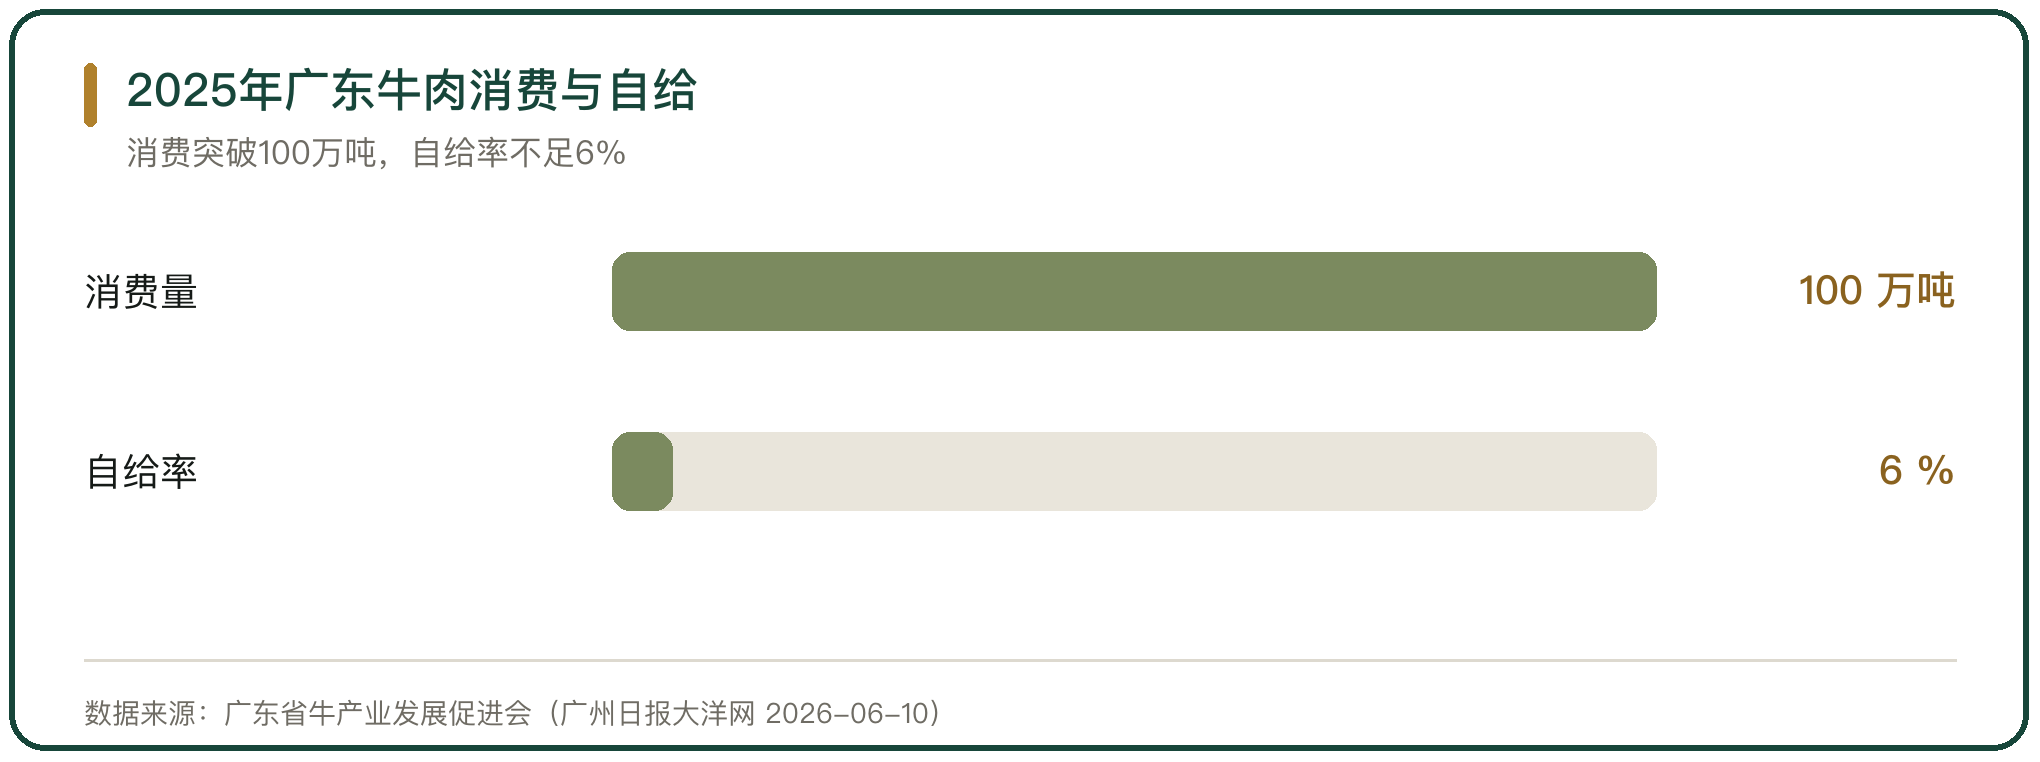
2025年广东牛肉消费与自给

图 3 2025年广东牛肉消费与自给

五、产销区错位的表现

产销区错位表现为三点。产能在西部与东北,消费在东部沿海与南方,运输距离长;产区以育肥牛外销为主,销区以屠宰与终端销售为主,加工环节落在两端之间;产销两端的标准不统一,产区的活牛与销区的产品之间缺少共同的评价尺度。

错位带来成本叠加。长距离运输抬高流通成本,活牛在途时间影响出肉率与鲜度,销区的屠宰产能与产区的出栏节奏难以完全匹配。

错位也带来价差。产区的出栏价与销区的零售价之间隔着运输、屠宰与批发的多段加价,价差构成流通环节的空间。

六、活牛调运的通道

活牛的跨省调运是衔接产销的主通道。内蒙古开展北牛南运、鲜肉入粤产销对接,组织龙头企业与粤港澳大湾区采购商成立蒙粤肉牛产业联盟,年供应广东省高端肉牛突破100万头。

调运受动物防疫管理约束。跨省调运须经指定通道,车辆要求点对点运输并配备卫星定位,落地后在规定时间内报告;调入地对外省调入的牛羊实行指定通道与双报告制度。

调运时效决定肉质。活牛从产区到销区屠宰的时间越长,应激与掉重越多,大湾区的企业把屠宰到上桌的时间压缩到24小时以内。
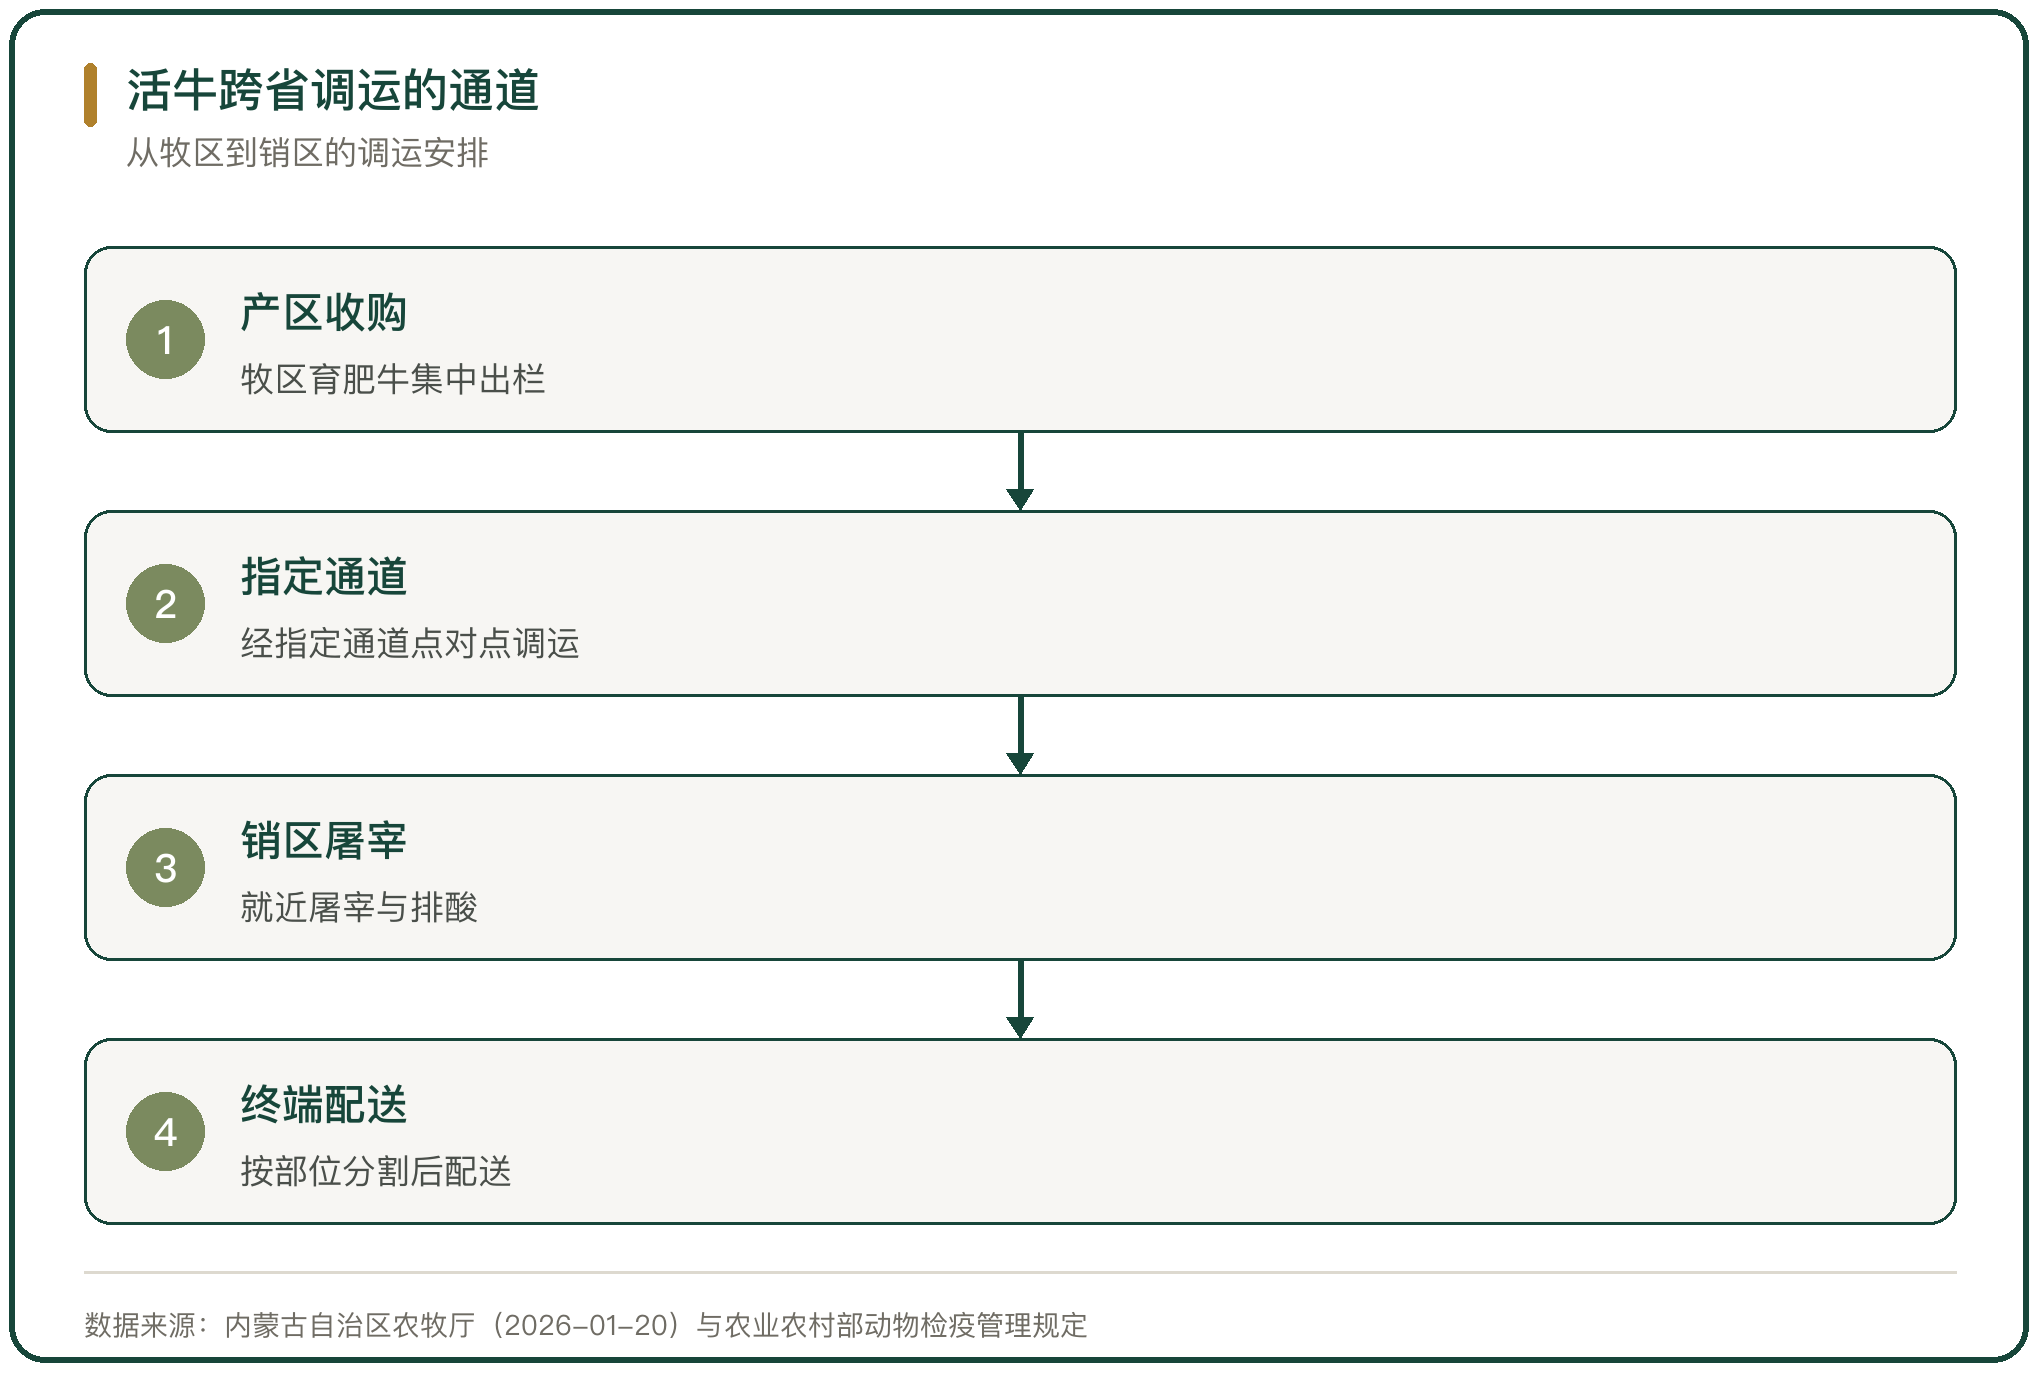
活牛跨省调运的通道

图 4 活牛跨省调运的通道

七、冷链与前置仓的补位

前置仓与前置加工点把屠宰环节前移到销区附近。内蒙古建成投产后牛羊肉京津冀前置屠宰加工中心,构建即时屠宰加新鲜配送的服务圈;启动运营北京顺义区、房山区,湖北咸宁、河南郑州、天津滨海新区等五个内蒙古共享前置仓。

前置仓降低的是物流成本。入仓企业的物流配送成本降低约50%,配送时效提升48小时。前置仓把长距离的活牛调运改成就近屠宰与配送,减少活牛在途的损耗。

交易与信息平台同步建设。内蒙古推进牛羊肉交易中心建设,牛产业交易商49家、累计交易额18490万元,把分散的供求信息集中到平台撮合。
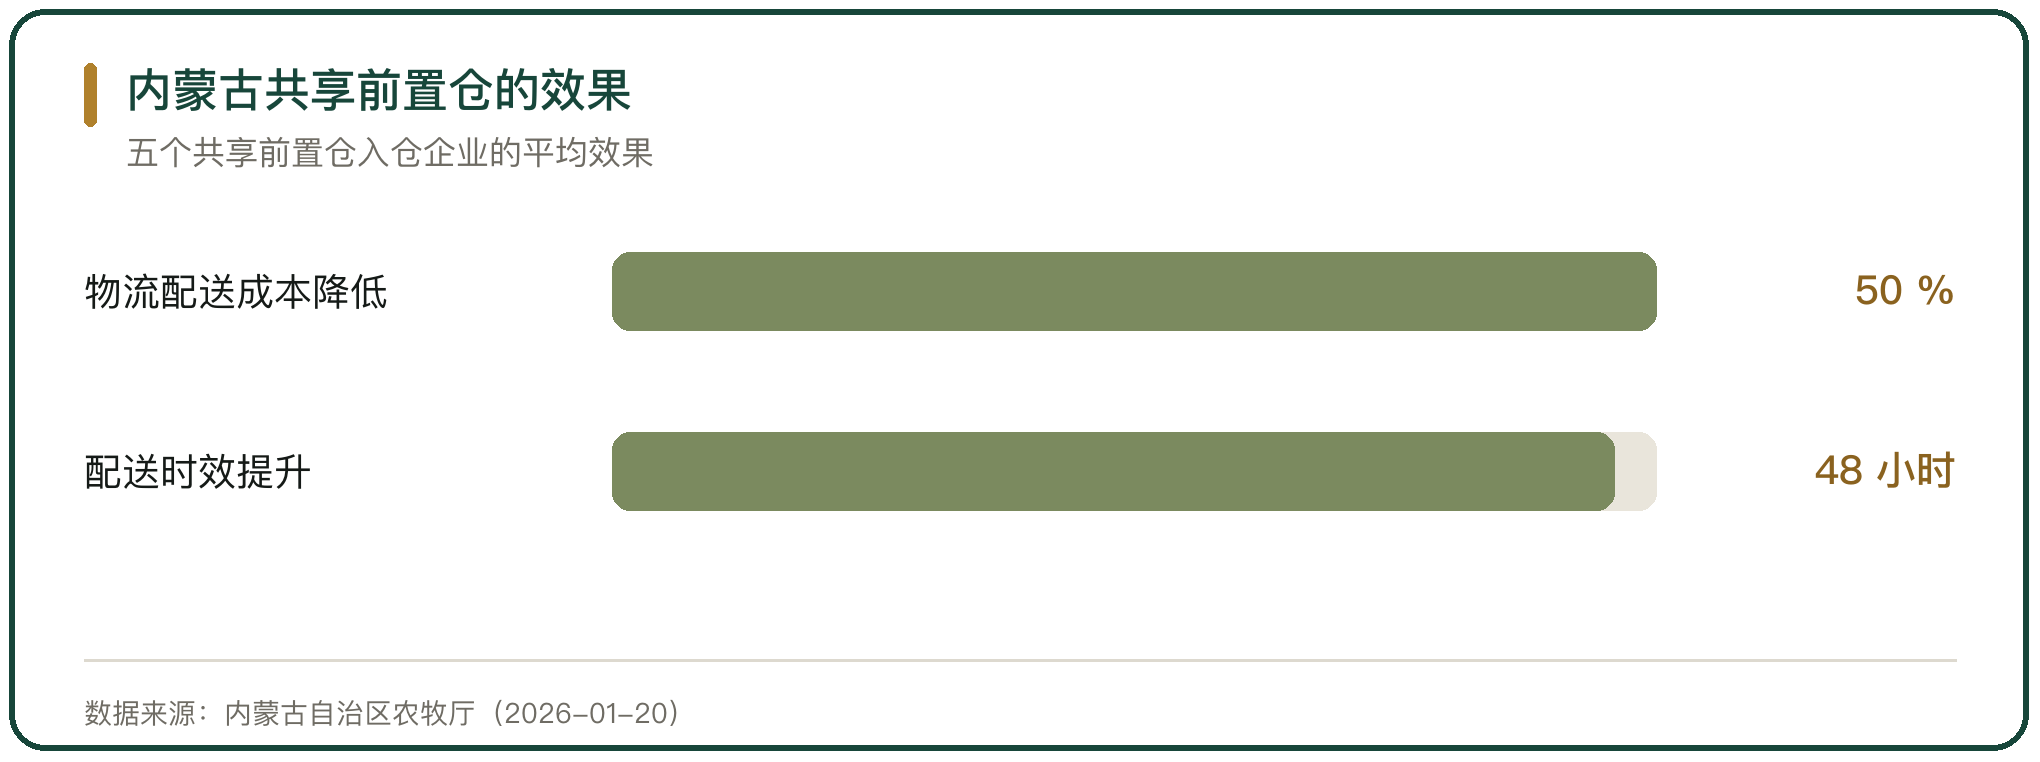
内蒙古共享前置仓的效果

图 5 内蒙古共享前置仓的效果

八、进口肉对产销格局的影响

进口牛肉是产销缺口的第三条通道。中国肉类协会的口径是,进口来源高度集聚,巴西一国占国内牛肉进口总量超过50%。

进口牛肉的规模与国产产能形成对照。2025年国内牛肉产量801万吨,进口牛肉是补充销区供给的重要来源,珠三角与长三角的餐饮渠道对进口冻品的用量较大。

保障措施改变进口节奏。商务部公告2025年第87号裁定进口牛肉数量增加对国内产业造成严重损害,自2026年1月1日起以国别配额及配额外加征关税的形式实施保障措施,期限3年;配额逐年放宽,配额外加征税率由55%降到45%与35%。
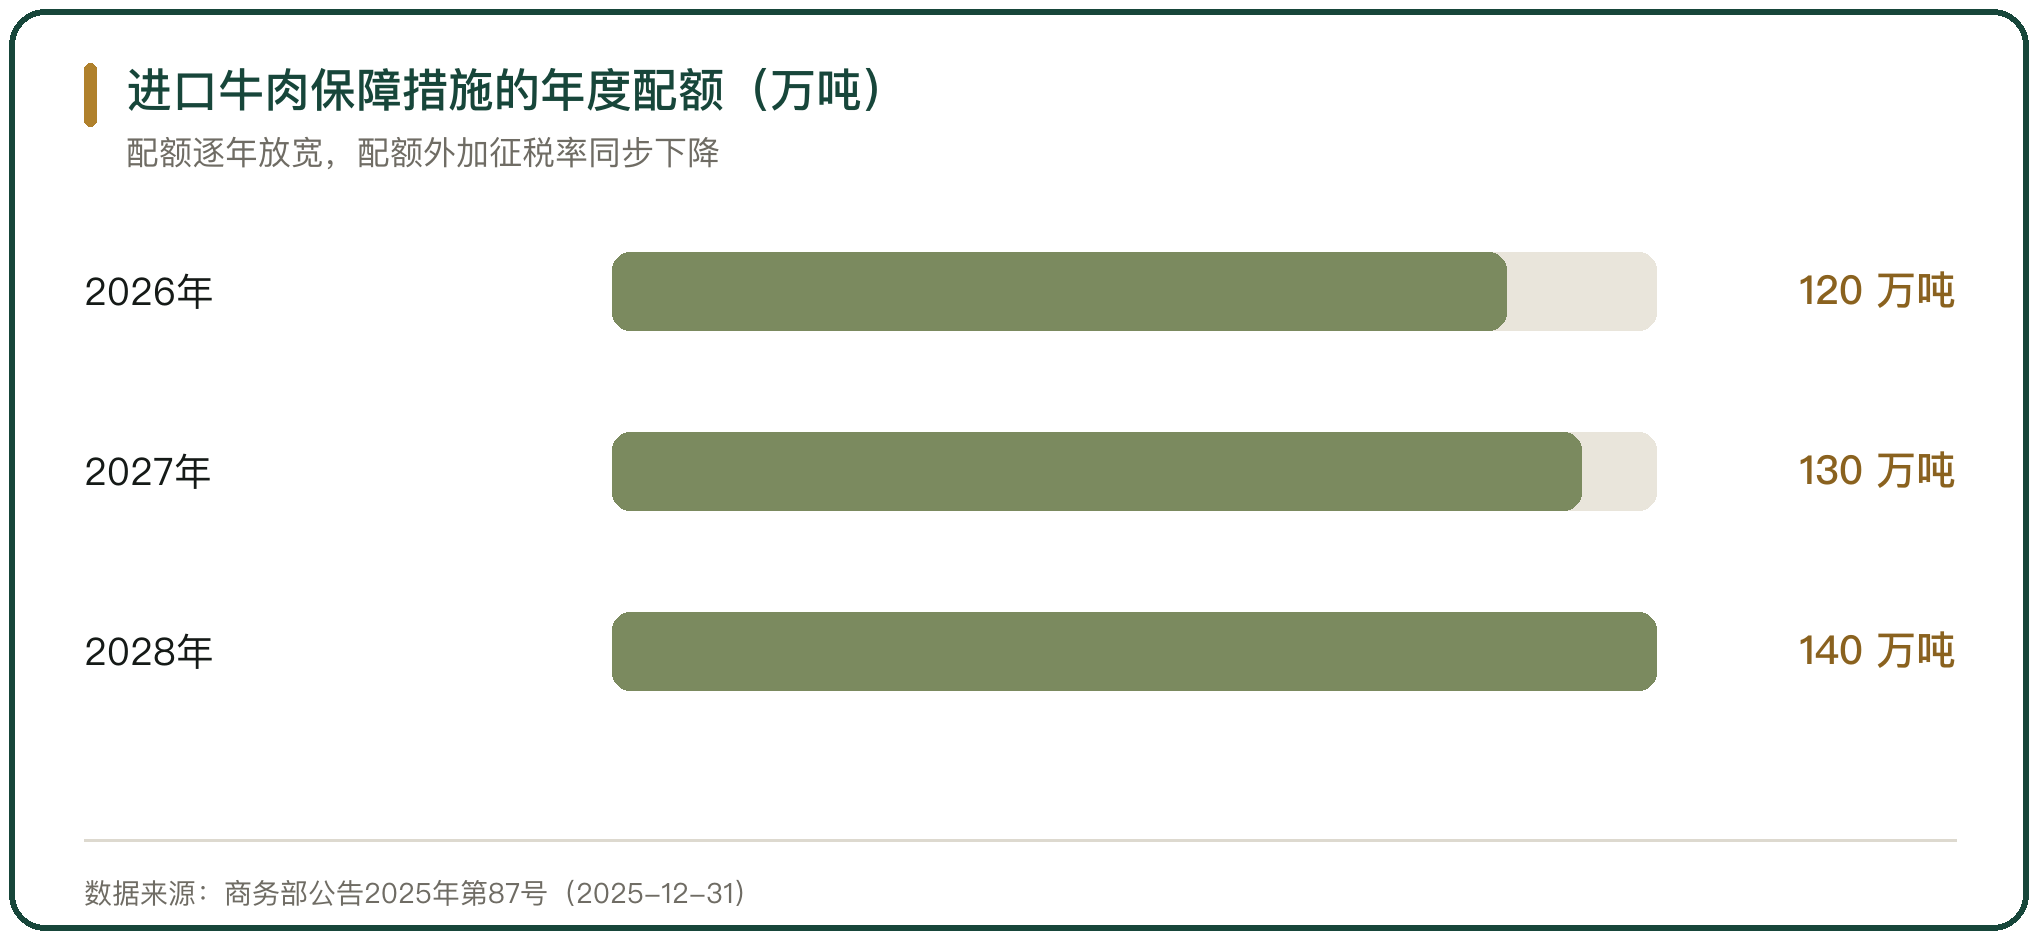
进口牛肉保障措施的年度配额(万吨)

图 6 进口牛肉保障措施的年度配额(万吨)

九、肉牛产业产销区错位格局的判断

肉牛产业的产销区错位由产能与消费的地理分布决定。产区产能向西部与东北集聚,内蒙古以101.7万吨的产量贡献了全国57%的增量;销区以粤港澳大湾区为代表,广东2025年牛肉消费突破100万吨、自给率不足6%。

衔接产销靠三条通道。活牛调运是主通道,内蒙古年供应广东高端肉牛突破100万头;前置仓把长距离调运改成就近屠宰,五个共享前置仓让入仓企业物流成本降低约50%;进口牛肉填补缺口,巴西一国占国内牛肉进口总量超过50%。

错位的程度由三处变量决定。产区养殖的规模化水平,全国规模化出栏占比不足40%;销区屠宰与冷链的配套能力;进口保障措施的执行节奏,2026年至2028年的配额为120万吨、130万吨与140万吨。三处变量共同决定错位格局的松紧。


肉牛产业的产销区错位由产能与消费的地理分布决定。2025年全国牛出栏5133万头、牛肉产量801万吨、年末牛存栏9608万头,产量增长靠出栏体重与屠宰效率,出栏头数增长有限,11个主产省份总产量占全国70%以上。产区产能向西部与东北集聚,内蒙古肉牛存栏873.4万头、出栏594.7万头、牛肉产量101.7万吨,分别同比增长12.7%、12.8%与14.2%,增产12.6万吨占全国牛肉增量的57%;销区以粤港澳大湾区为代表,广东全省牛肉消费量突破100万吨、活牛屠宰量超过400万头、占全国消费总量10%以上,本省自给率不足6%。衔接产销靠三条通道,内蒙古年供应广东高端肉牛突破100万头,五个共享前置仓让入仓企业物流成本降低约50%、配送时效提升48小时,进口牛肉填补缺口、巴西一国占国内牛肉进口总量超过50%。错位的程度由三处变量决定,全国肉牛规模化出栏占比不足40%,销区屠宰与冷链的配套能力,以及商务部公告2025年第87号定下的2026年至2028年120万吨、130万吨与140万吨配额与55%、45%、35%的配额外加征税率。

行内实情

产区以育肥牛外销为主,销区以屠宰与终端销售为主,加工环节落在两端之间,评价尺度不易统一
产能靠出栏体重与屠宰效率提升,出栏头数增长有限,年末存栏下降为后续供给留下缺口
活牛调运、前置仓与进口牛肉三条通道并列,任何一条的节奏变化都会传导到销区的价格

相关问题

肉牛的产销区错位表现在哪里。
产能在西部与东北的牧区,消费在粤港澳大湾区与东部城市。2025年内蒙古肉牛存栏873.4万头、出栏594.7万头、牛肉产量101.7万吨,分别同比增长12.7%、12.8%与14.2%,增产12.6万吨占全国牛肉增量的57%;广东全省牛肉消费量突破100万吨、占全国消费总量的10%以上,本省自给率不足6%。11个主产省份总产量占全国70%以上,消费集中在少数城市群,运输距离长。
产销缺口靠什么衔接。
靠活牛调运、前置仓与进口牛肉三条通道。内蒙古开展北牛南运、鲜肉入粤产销对接,年供应广东省高端肉牛突破100万头;建成投产后牛羊肉京津冀前置屠宰加工中心,启动运营五个共享前置仓,入仓企业物流配送成本降低约50%、配送时效提升48小时;进口牛肉补充销区供给,中国肉类协会的口径是巴西一国占国内牛肉进口总量超过50%。大湾区的企业把屠宰到上桌的时间压缩到24小时以内。
保障措施怎么影响进口节奏。
商务部裁定进口牛肉数量增加对国内产业造成严重损害,自2026年1月1日起以国别配额及配额外加征关税的形式实施保障措施,期限3年。2026年至2028年的配额分别为120万吨、130万吨与140万吨,配额外加征关税税率分别为55%、45%与35%,措施在实施期内按固定时间间隔逐步放宽,未使用完的配额不结转次年。
名词解释

加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
预冷:采收或屠宰后迅速降温,以抑制呼吸与微生物活动、延长保鲜期。
配额:对特定商品进出口数量或金额设定的年度上限。
前置仓:靠近消费者、用于快速履约的小型仓储节点。
总第0455篇 | 二、品类流通|19-牛羊肉与清真食材流通-001

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
