

冷冻牛肉的库存与价格波动
一、冷冻牛肉的库存盘子
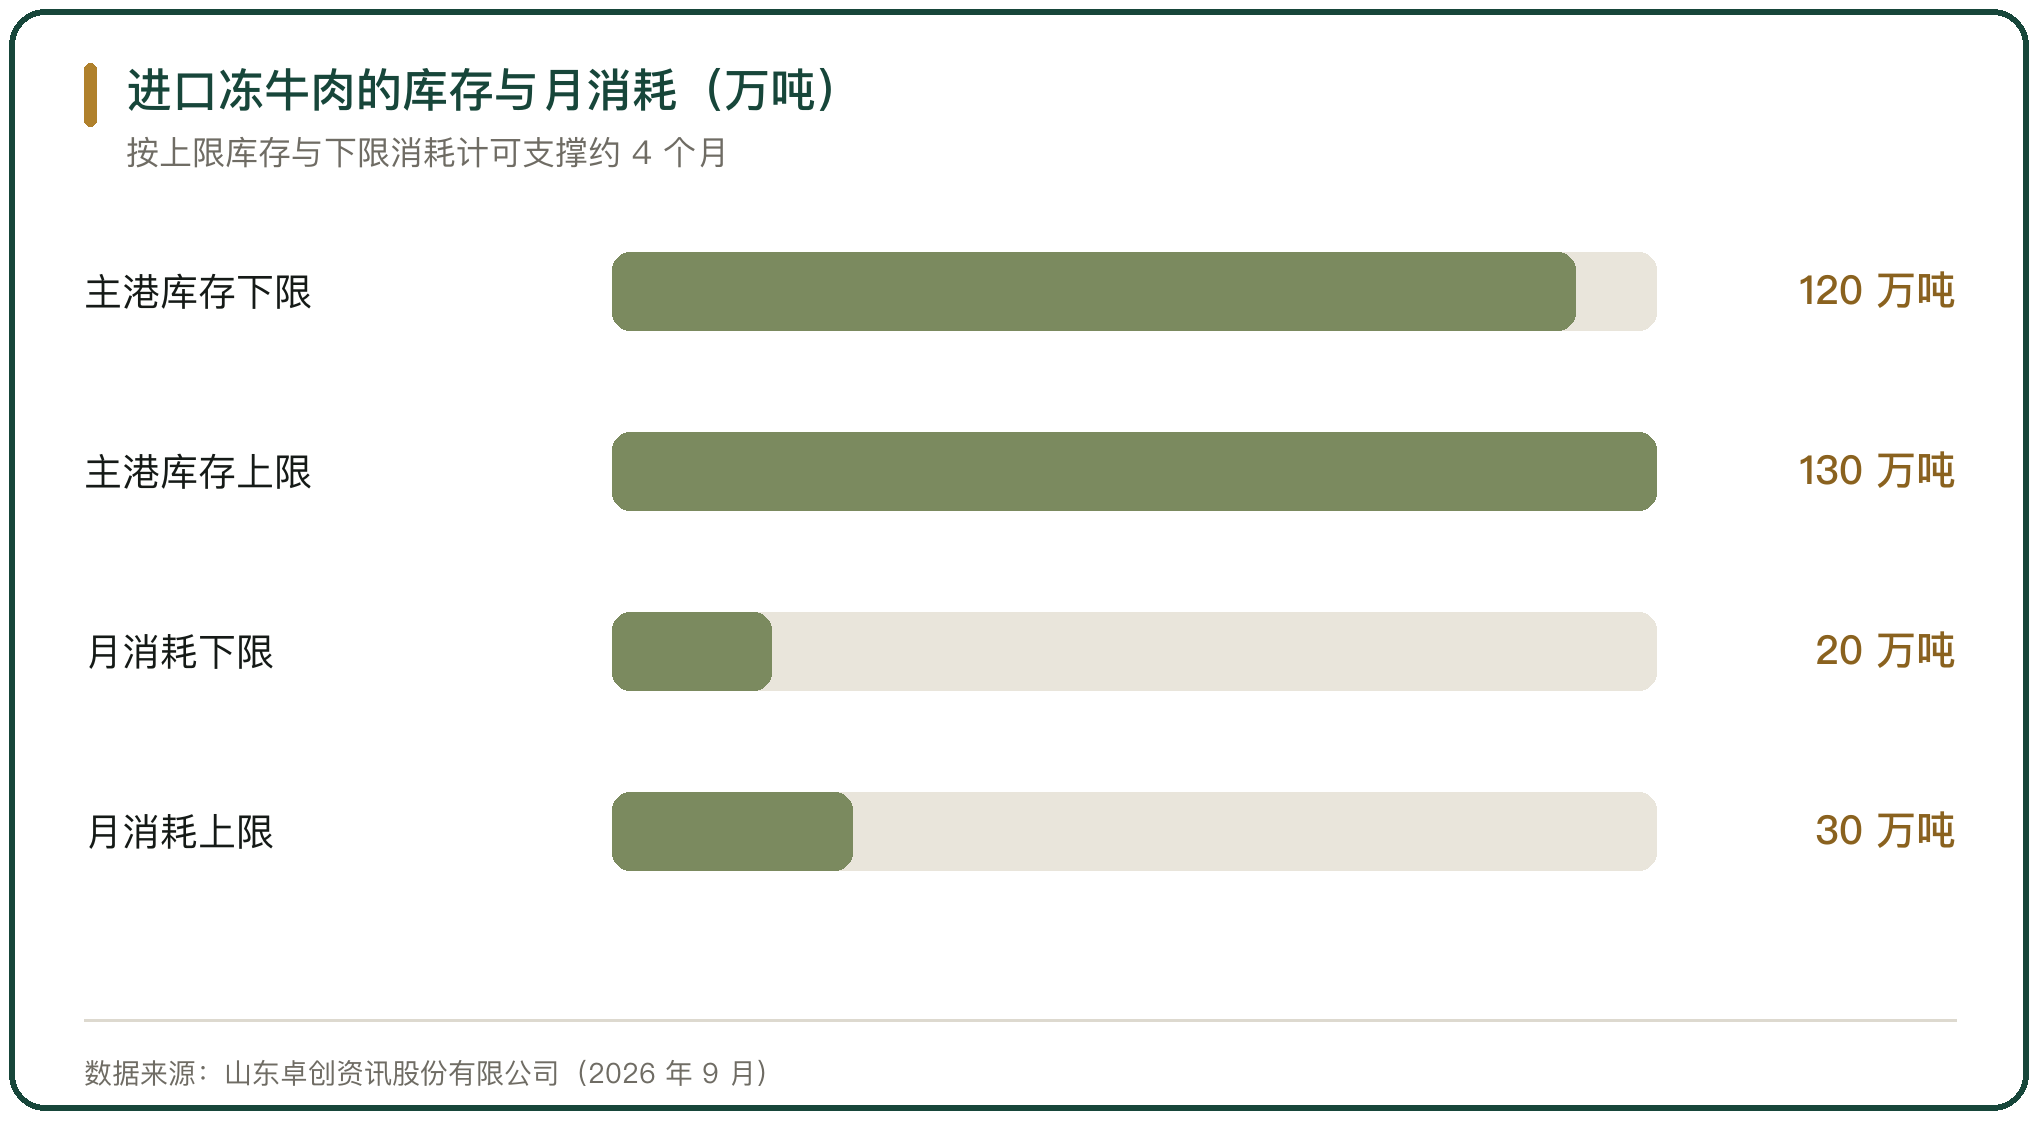
冷冻牛肉的库存在 2026 年处于高位。进口冻品的主港库存约 120 万至 130 万吨,月消耗量 20 万至 30 万吨,按这组数字计算,库存可以支撑约 4 个月的正常出货。
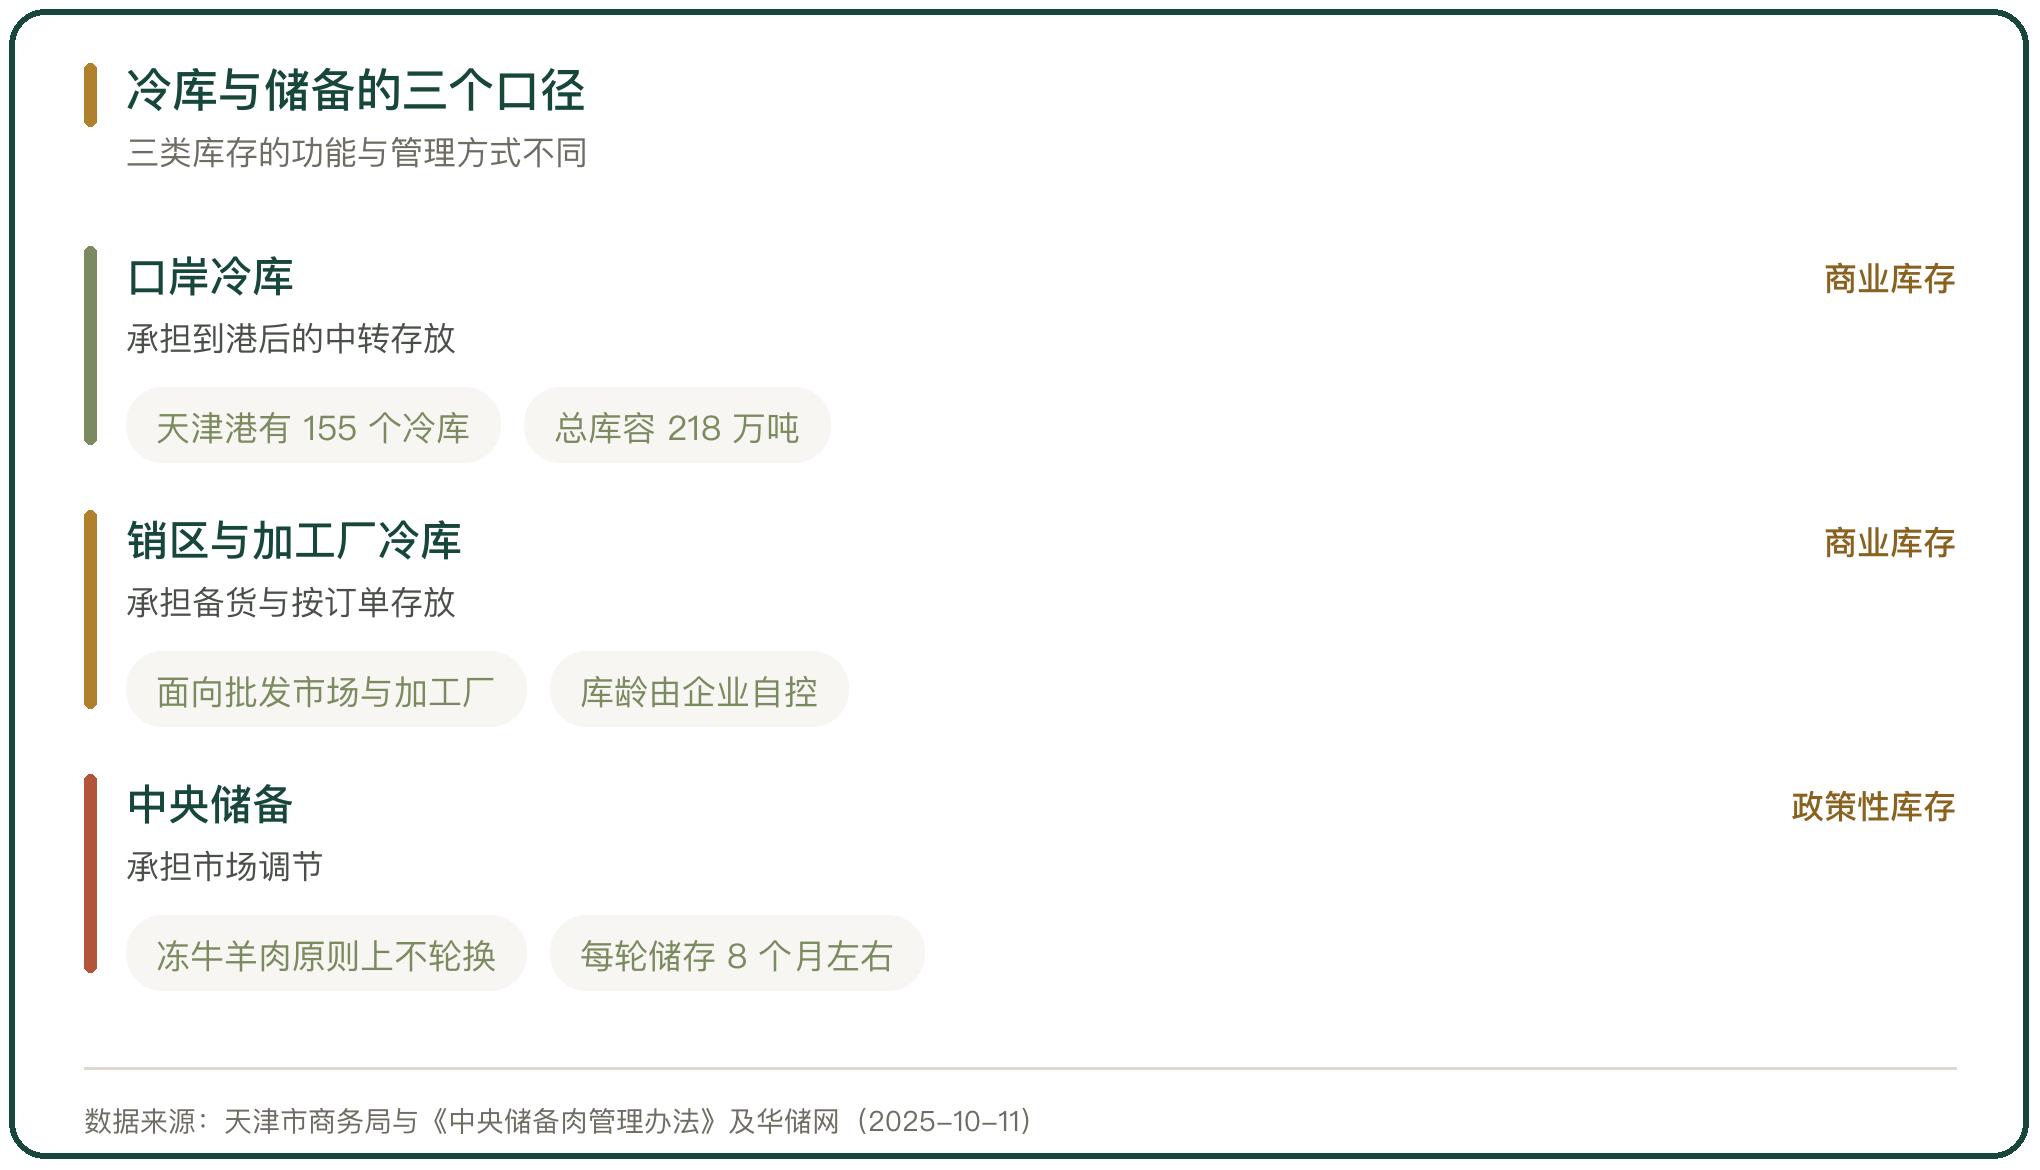
库存的形成与进口节奏有关。进口量在 2026 年上半年回升,到港的冻品先入冷库再分销,冷库里的存量随到港与出货的差值变动。
库存高低直接影响报价。库存充足时贸易商出货压力大,报价下行;库存偏低时补库需求推高报价,价格波动的幅度与库存水平相关。
二、库存在产业链上的分布
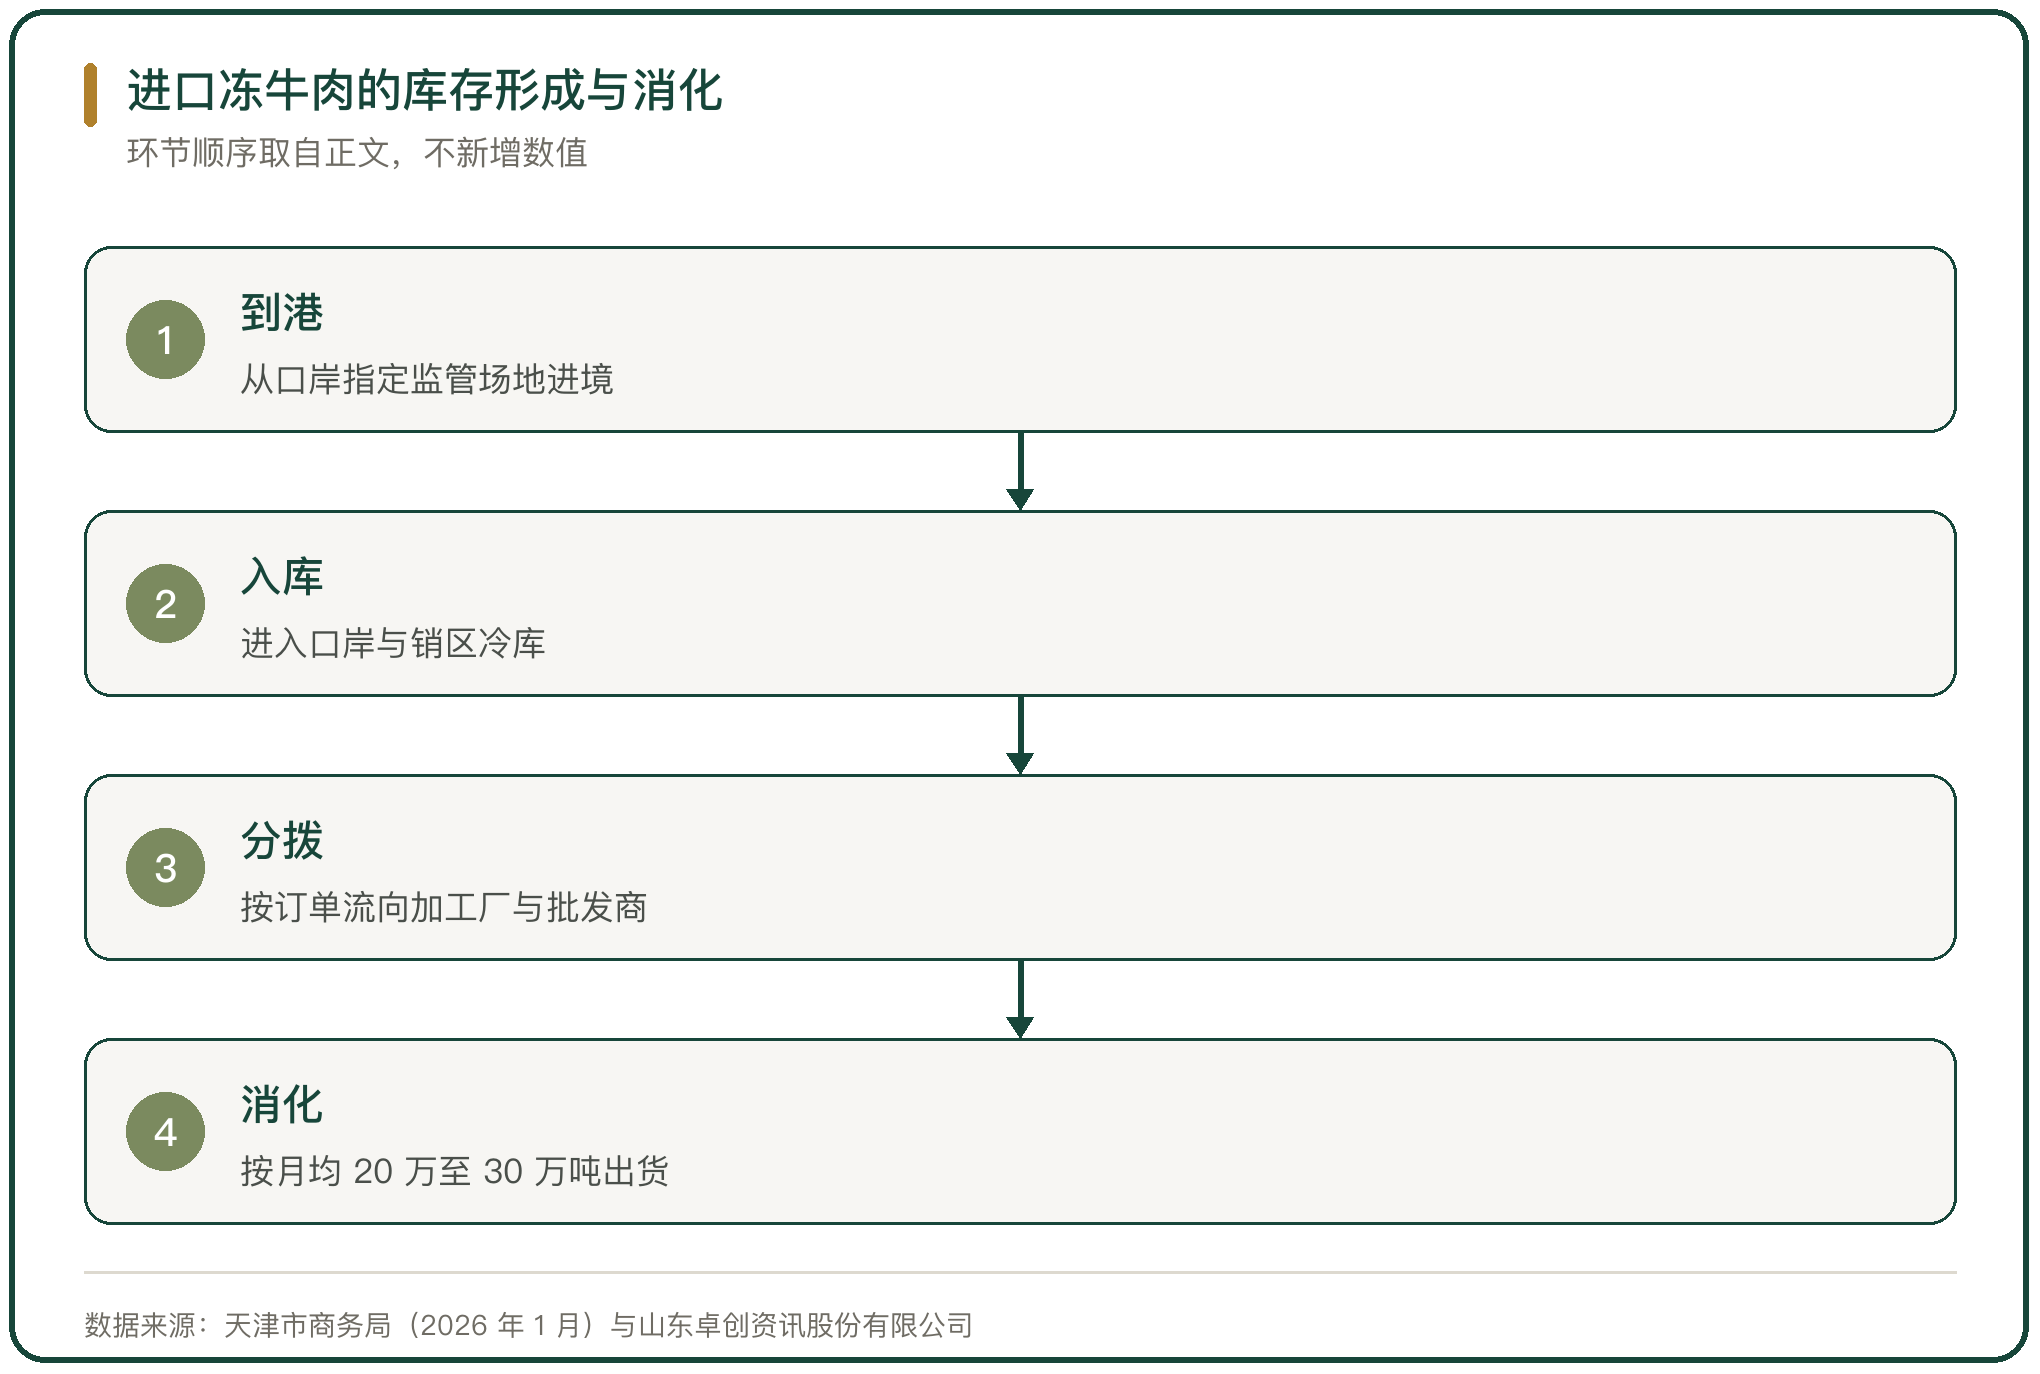
库存分布在三个环节。口岸冷库承担到港后的中转存放,库容大、周转快;销区冷库承担面向批发市场的备货;加工厂冷库存放已分切或已加工的货,用于按订单排产。
三类库存的功能不同。口岸库存是流动库存,货权多归进口商与贸易商;销区库存是缓冲库存,起的是衔接到货与销售节奏的作用;加工厂库存是生产库存,与订单绑定。
样本库存的变化给出了方向。山东卓创资讯股份有限公司的监测显示,样本库存较 2025 年增加约 9.28%,库存的重心在口岸与销区两端。
三、天津港的冷库能力
天津口岸是北方进口冻品的主要集散地。天津市商务局的数据是,2025 年天津口岸进口冻品 234.5 万吨、货值 613.9 亿元,天津港建有 155 个冷库、总库容 218 万吨。
库容决定了口岸的缓冲能力。到港高峰时,足够的库容可以把货先存下来,避免集中出货压低价格;库容不足时,港口压港与临时租库推高仓储成本。
冷库是进口冻品分销的基础设施。货从港口冷库出库后,经冷藏车运到销区冷库与加工厂,冷链环节的成本在冻品贸易中占比较高。
四、2026 年的进口节奏与库存累积
2026 年上半年进口量增速较快。海关总署的数据是,2026 年上半年我国进口牛肉 153.05 万吨,同比增长 17.5%。
进口增速与配额管理形成对冲。进口商在配额可用期内集中下单,到港量在配额消耗快的月份明显放大,库存随之累积。
累积的库存要按月均出货量消化。月消耗 20 万至 30 万吨意味着到港高峰带来的额外存量需要额外的出货时间消化,出货节奏因此成为库存变化的主要变量。
五、国产鲜牛肉价格的走势
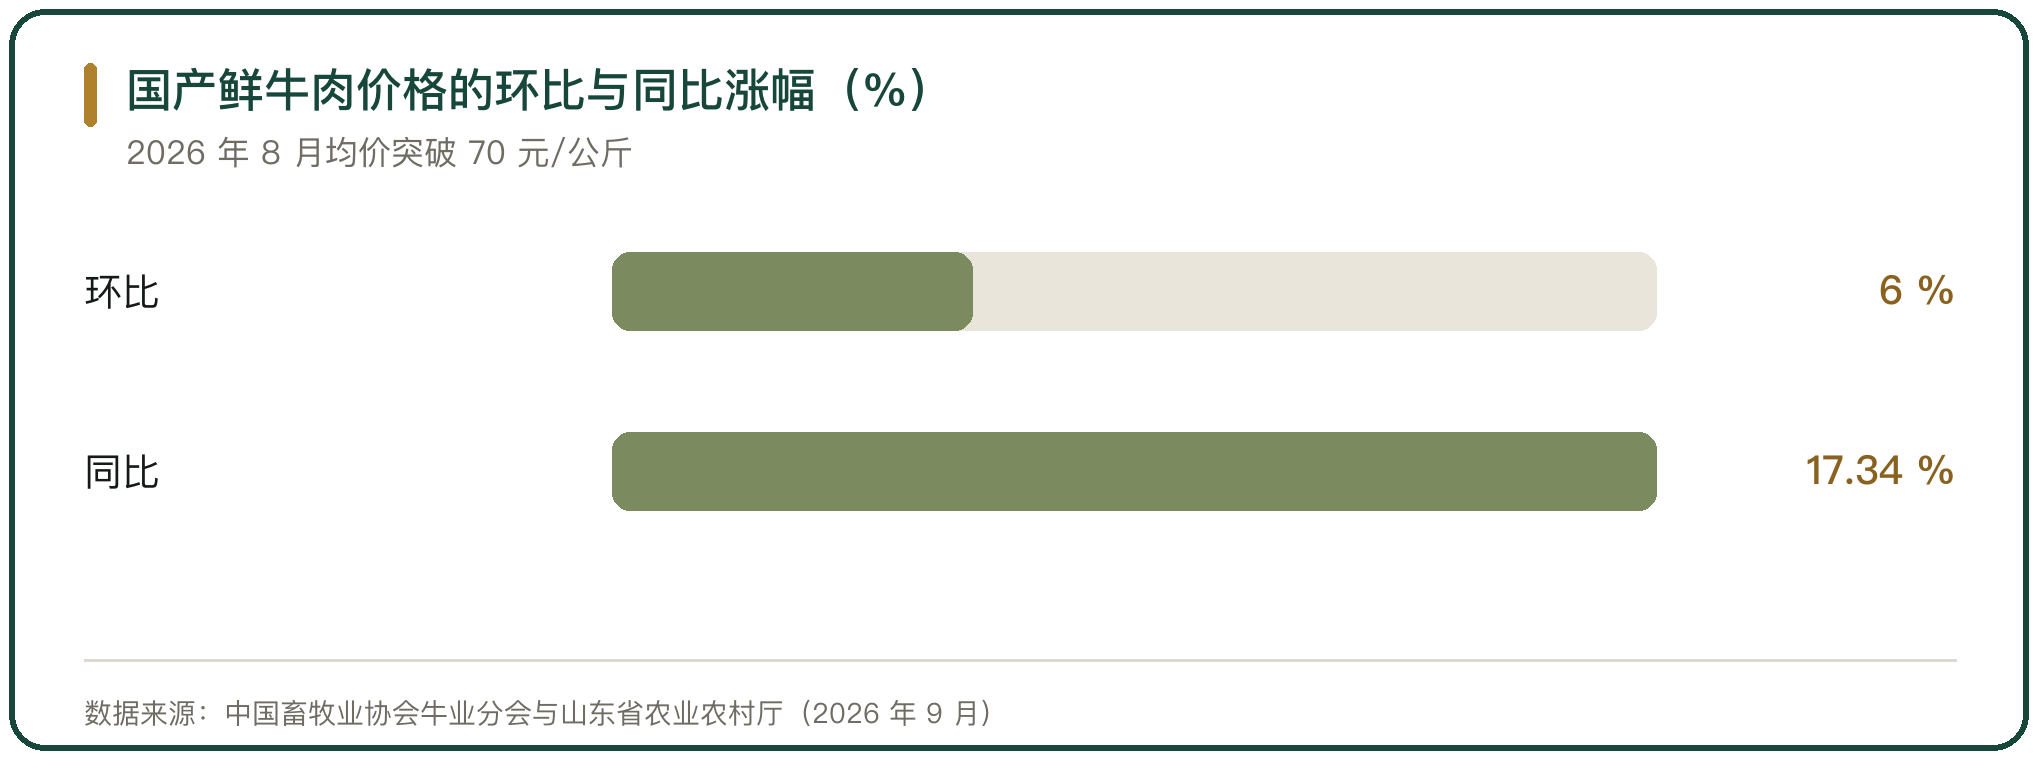
国产鲜牛肉的价格在 2026 年 8 月走到了高位。山东卓创资讯股份有限公司的监测显示,当月国产鲜牛肉均价突破 70 元/公斤,环比上涨 6.00%,同比上涨 17.34%。
价格上行与牛源偏紧相关。国家统计局的数据是,2025 年末全国牛存栏 9608 万头、比上年下降 4.4%,存栏下降传导到出栏,鲜牛肉的供应增速受限。
季节因素叠加在趋势上。夏季高温影响出栏与运输,可供出栏的牛只减少,价格在夏季的弹性更大。
六、进口与国产的价差变化
进口冻牛肉与国产鲜牛肉的价差在 2026 年收窄。监测口径显示,两者的价差缩小到约 6 元/公斤,比价差较大时的水平明显降低。
价差收窄有两处原因。一处是进口配额收紧,配额外加征关税推高进口成本;一处是国产鲜牛肉价格上涨,两条价格线从两端靠拢。
价差改变渠道选择。价差大时餐饮与加工端优先用进口冻品,价差缩小后转向国产的比例上升,进口商与国内屠宰企业开始争夺同一批客户。
七、配额消耗对价格的影响
配额消耗的节奏直接影响进口成本。商务部 2026 年 8 月 11 日的提示显示,巴西的配额使用率已达 90%,9 月上旬耗尽;澳大利亚的配额在 2026 年 6 月 18 日用尽,6 月 20 日起对超出部分加征关税。
配额用尽后进口商有两种选择,一是转向配额尚有余量的来源国,二是承担配额外关税继续进口,两种选择都推高到岸成本。
成本上升传导到报价需要时间。已到港的存库按原成本计价,新到港的货按新成本计价,库存里的两批货在报价上形成两段。
八、冻牛肉的贮存期限与库龄
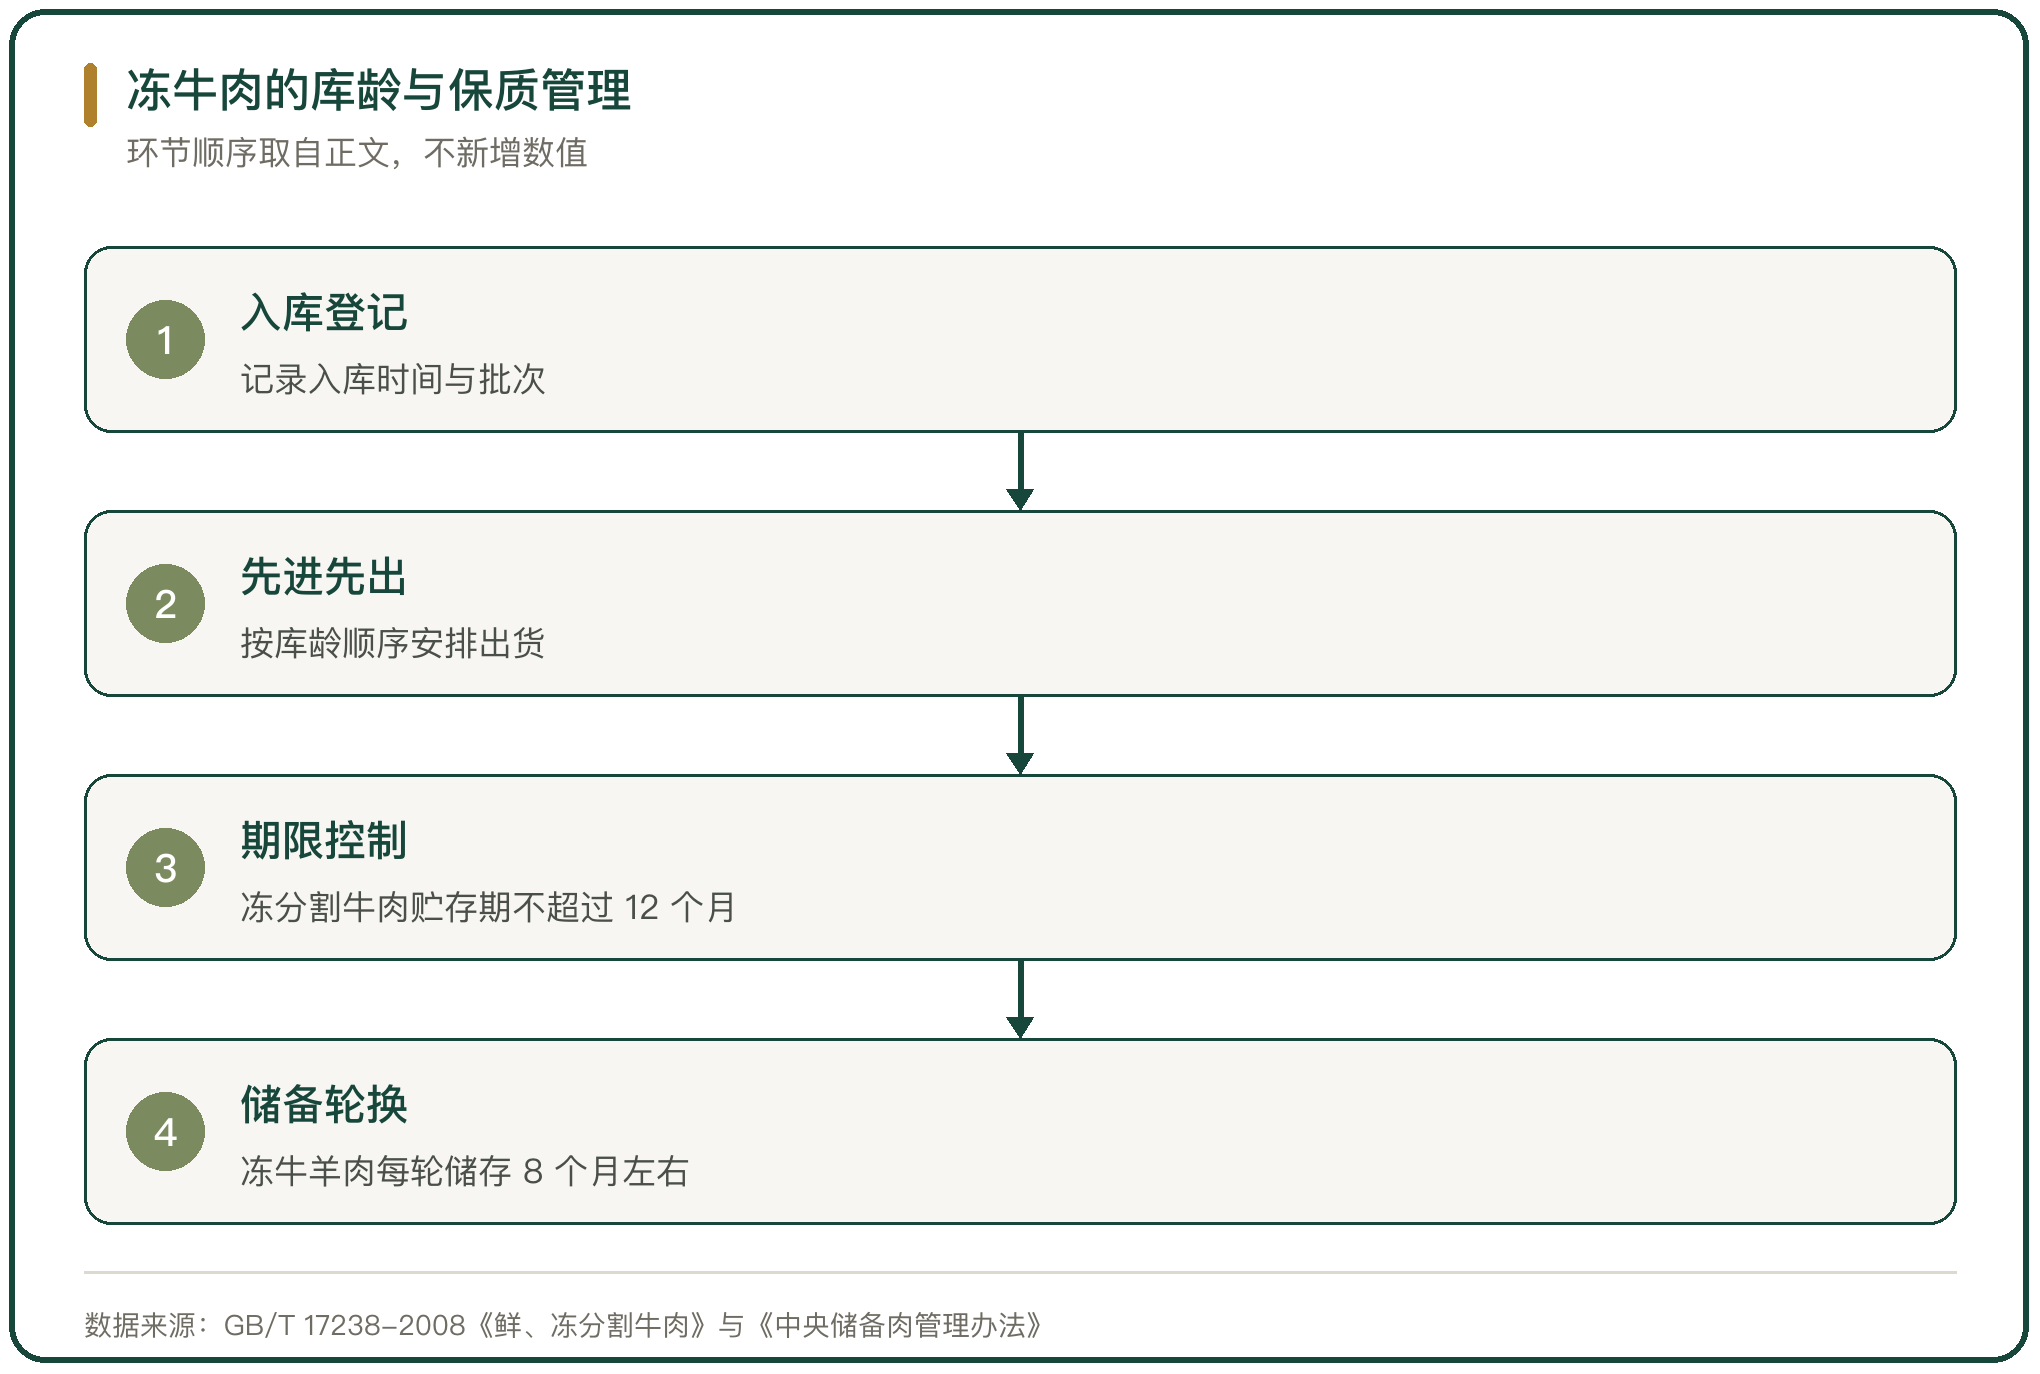
冻牛肉的贮存有期限要求。GB/T 17238-2008《鲜、冻分割牛肉》规定,冻分割牛肉的贮存期不超过 12 个月,超过期限的产品不得按原规格销售。
冷藏条件另有规范。T/CMATB 7001-2020《冷冻肉冷藏规范》对冷冻肉的冷藏温度、湿度与码放要求作了规定,温度波动会加速品质下降。
库龄管理是交易环节的实际问题。库存周转慢时,按库龄先进先出可以减少超期风险,实际操作取决于库存记录与货权归属。
九、中央储备冻牛羊肉的收储
中央储备是市场调节的一条线。华储网 2025 年 10 月 11 日发布 2025 年第 5 次中央储备冻牛羊肉收储通知,收储规模 1300 吨,承储地为西藏,品种为冻牦牛肉与冻胴体羊,竞价最小幅度 20 元/吨。
储备的管理方式与商业库存不同。《中央储备肉管理办法》规定,冻牛羊肉原则上不轮换,每轮储存 8 个月左右,按此安排储备肉的品质与周转。
收储与投放对价格的影响在边际上。收储量相对全国消费量规模有限,作用在于释放信号、稳定市场预期。
十、冷冻牛肉的库存与价格判断
冷冻牛肉的库存与价格互相牵引。库存是进口节奏与出货节奏的差值,价格是库存水平与国产供应共同作用的结果,两者在 2026 年同时走到需要关注的区间。
进口配额管理改变了价格波动的来源。过去价格主要由国际行情与汇率驱动,配额分配与消耗节奏成为新的变量,配额用尽的时间点决定后续几个月的进口成本。
可推导的变化落在两处。库存随进口增速放缓而回落,进口冻品与国产鲜牛肉的价差在配额收紧的条件下继续收窄,两条价格线的替代关系随之减弱。



写点看法