农产品流通研究|二、品类流通 | 1、生鲜主品类| 19 牛羊肉与清真食材流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
牛羊肉进口的定价权在供应国、进口商与国内配额三方之间分配,供应国掌握货源与报价,配额与关税决定进口节奏,国内买方在配额耗尽的时段接受成本上移。
关键词 牛羊肉进口澳新南美定价权国别配额配额外关税羊肉零关税
关键数据
2025 年 1 至 10 月牛肉进口量
240.6万吨
同比增长 2.8%,进口额 126.5 亿美元、同比增长 13.4%;巴西占 50.4%、阿根廷占 16.7%、澳大利亚占 11.7%、乌拉圭占 7.5%、新西兰占 4.4%。农业农村部畜牧兽医局(2025 年 12 月)
2026 年进口牛肉的总配额
268.8万吨
配额按国别分配,巴西 110.6 万吨、阿根廷 51.1 万吨、乌拉圭 32.4 万吨、新西兰 20.6 万吨、澳大利亚 20.5 万吨、美国 16.4 万吨;超出部分在现行关税基础上加征 55%。商务部公告 2025 年第 87 号
2026 年一季度牛肉进口量
86.9万吨
同比增长 27.5%,已使用全年配额的 32.3%;自澳大利亚进口 10.52 万吨、配额使用率 51.35%,为当年首个触发加征关税提示的供应国。中国贸易救济信息网(商务部 2026-04)
2025 年 1 至 11 月羊肉进口量
31.4万吨
同比减少 4.8%,进口额 12.2 亿美元、同比增长 15.9%;自澳大利亚进口 15.8 万吨、占 50.3%,自新西兰进口 15.2 万吨、占 48.5%。海关总署(河南畜牧兽医信息网整理)
2025 年澳大利亚对华羊肉出口量
6.3万吨
羔羊肉口径,占其全球出口量的 18%;同年成羊肉对华出口 5.6 万吨、占全球出口量的 26%,有 17 家澳洲肉类生产商获准对华出口羊肉。澳大利亚农业、渔业和林业部(中国经济网 2026-04)
一、牛羊肉进口的来源结构
牛羊肉进口的来源高度集中。2025 年 1 至 10 月,我国牛肉进口 240.6 万吨、同比增长 2.8%,进口额 126.5 亿美元、同比增长 13.4%,巴西占 50.4%、阿根廷占 16.7%、澳大利亚占 11.7%、乌拉圭占 7.5%、新西兰占 4.4%,前五国合计占 90.7%。
羊肉的来源更集中。2025 年 1 至 11 月,我国羊肉进口 31.4 万吨、同比减少 4.8%,进口额 12.2 亿美元、同比增长 15.9%,自澳大利亚进口 15.8 万吨、占 50.3%,自新西兰进口 15.2 万吨、占 48.5%,两国合计占 98.8%。
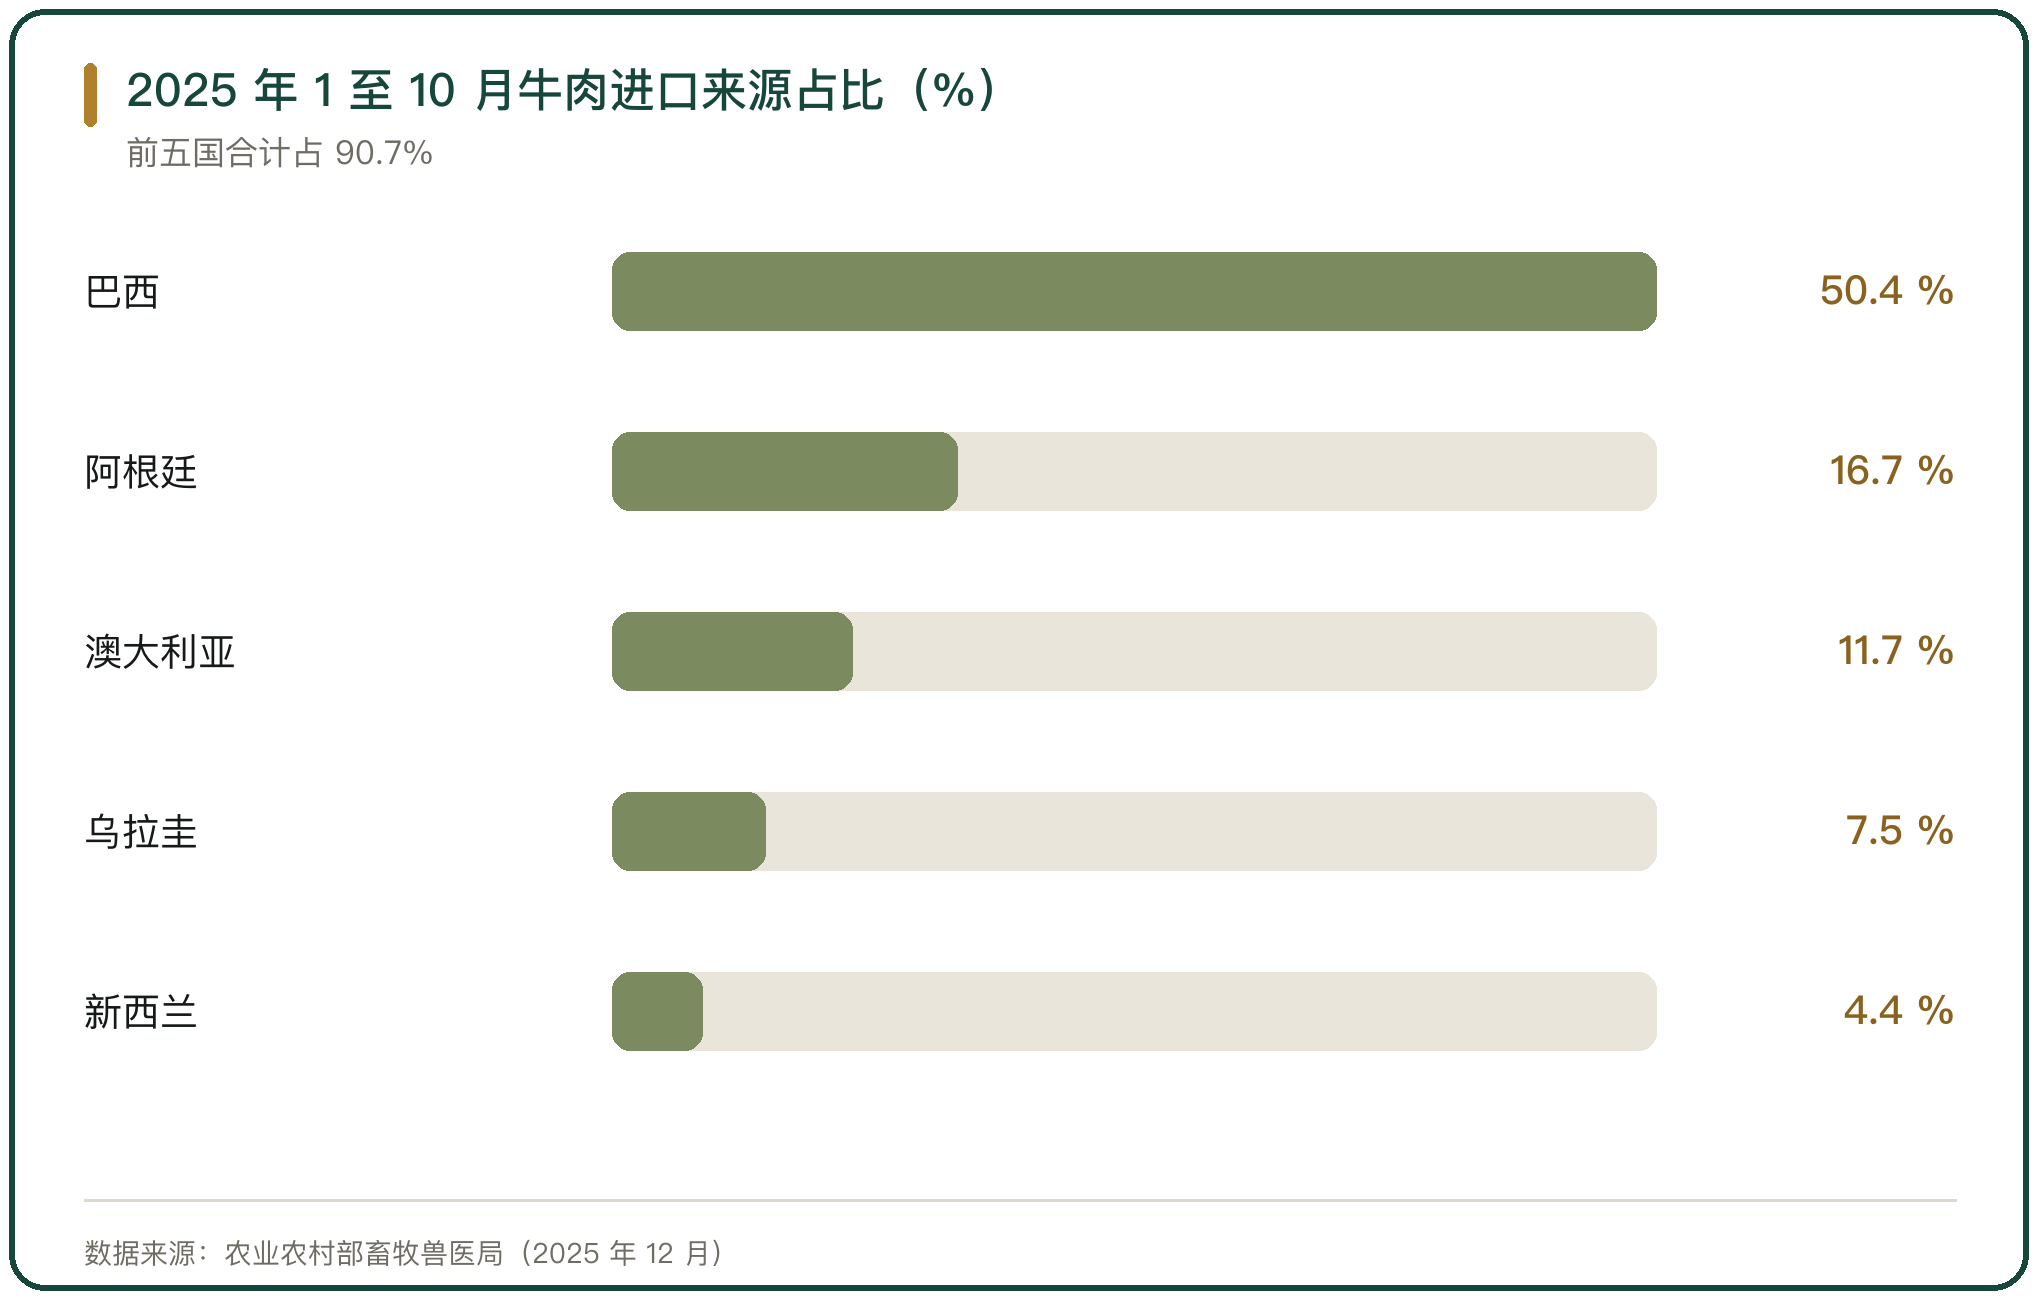
图 1 2025 年 1 至 10 月牛肉进口来源占比(%)
二、澳新南美的货源与报价方式
澳新南美的货源结构不同。巴西与阿根廷以草饲冷冻牛肉为主,按整柜出口,报价随活牛价格与汇率波动,澳大利亚兼有谷饲与草饲,冰鲜与冷冻并行,新西兰与澳大利亚的羊肉以周岁内的羔羊肉为主体,按部位分割出口。
报价方式也不一样。南美厂商按月调整整柜价格,进口商按到港成本核算利润,澳洲厂商按部位报固定价,冰鲜货走空运、冷冻货走海运。三类货在国内对应不同的用途,报价的调整节奏并不同步。
三、进口定价权的三层归属
定价权分成三层。第一层是货源的报价权,掌握在主产国的出口商手里,他们按月调整出口价,第二层是采购的选择权,掌握在国内进口商手里,他们可以在几个来源国之间切换,第三层是进口节奏的控制权,掌握在配额与关税手里。
三层之间互相牵制。货源报价上涨时进口商转向其他来源国,来源国的切换受配额限制,配额用尽后加征关税落地,进口商只能按含税成本重算报价。定价权不在单一一方手里,每一层只能决定链条上的一段。
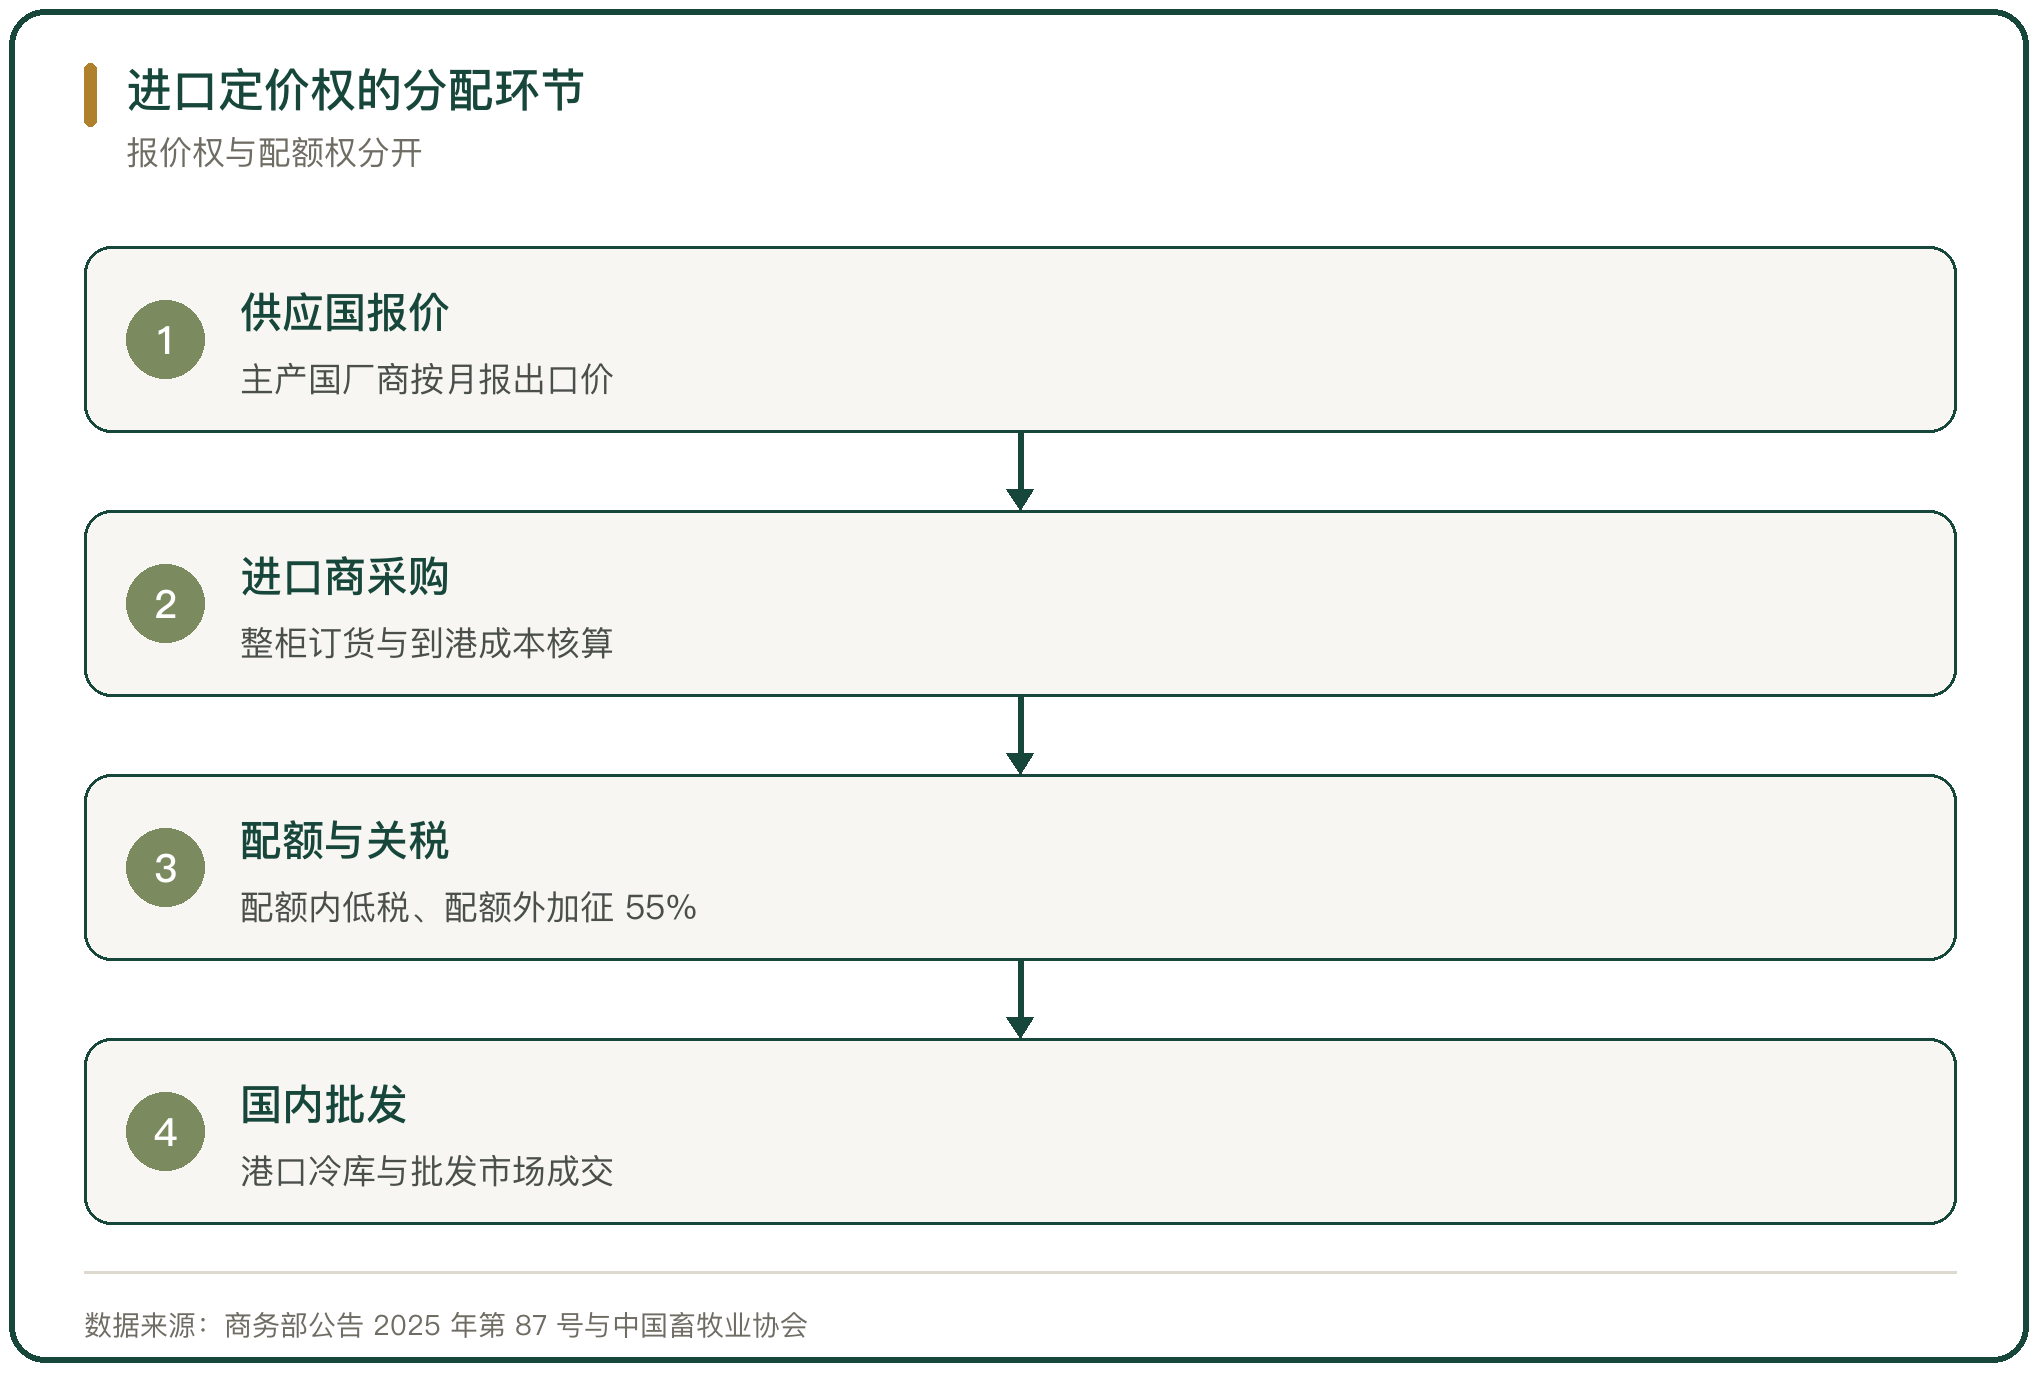
图 2 进口定价权的分配环节
四、配额与关税对定价权的影响
配额与关税把进口节奏分成若干段。商务部公告 2025 年第 87 号裁定对进口牛肉采取保障措施,2026 年 1 月 1 日至 2028 年 12 月 31 日执行,2026 年总配额 268.8 万吨,巴西 110.6 万吨、阿根廷 51.1 万吨、乌拉圭 32.4 万吨、新西兰 20.6 万吨、澳大利亚 20.5 万吨、美国 16.4 万吨,配额以外加征 55% 关税。
配额的使用节奏决定价格。2026 年一季度,我国牛肉进口 86.9 万吨、同比增长 27.5%,已使用全年配额的 32.3%,自澳大利亚进口 10.52 万吨、配额使用率 51.35%,是当年首个触发加征关税提示的供应国。
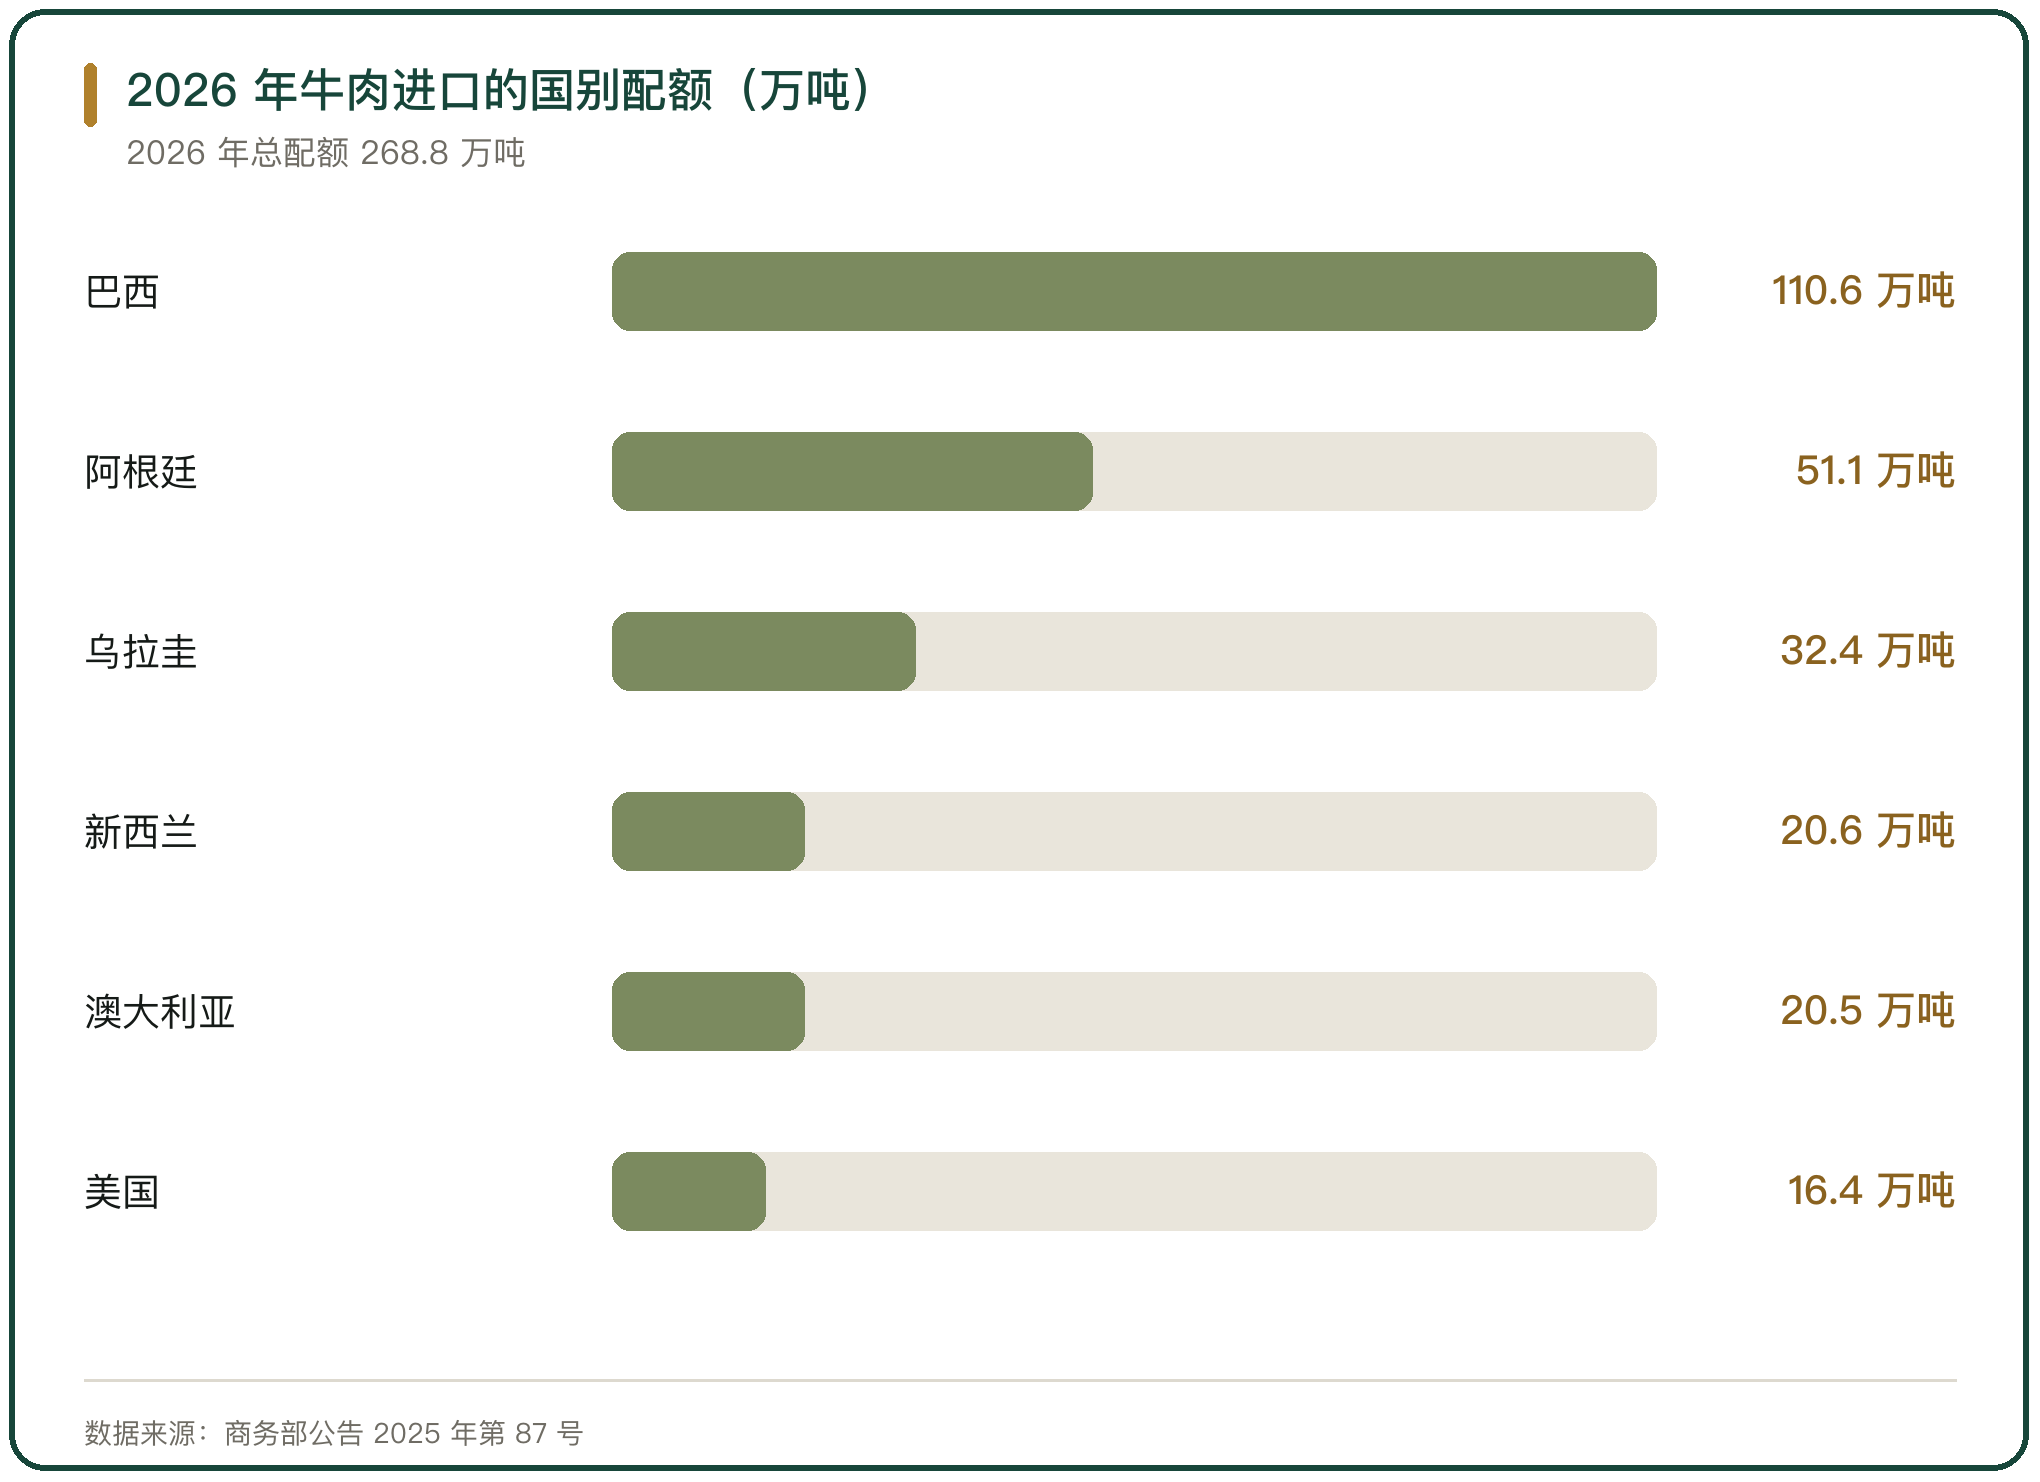
图 3 2026 年牛肉进口的国别配额(万吨)
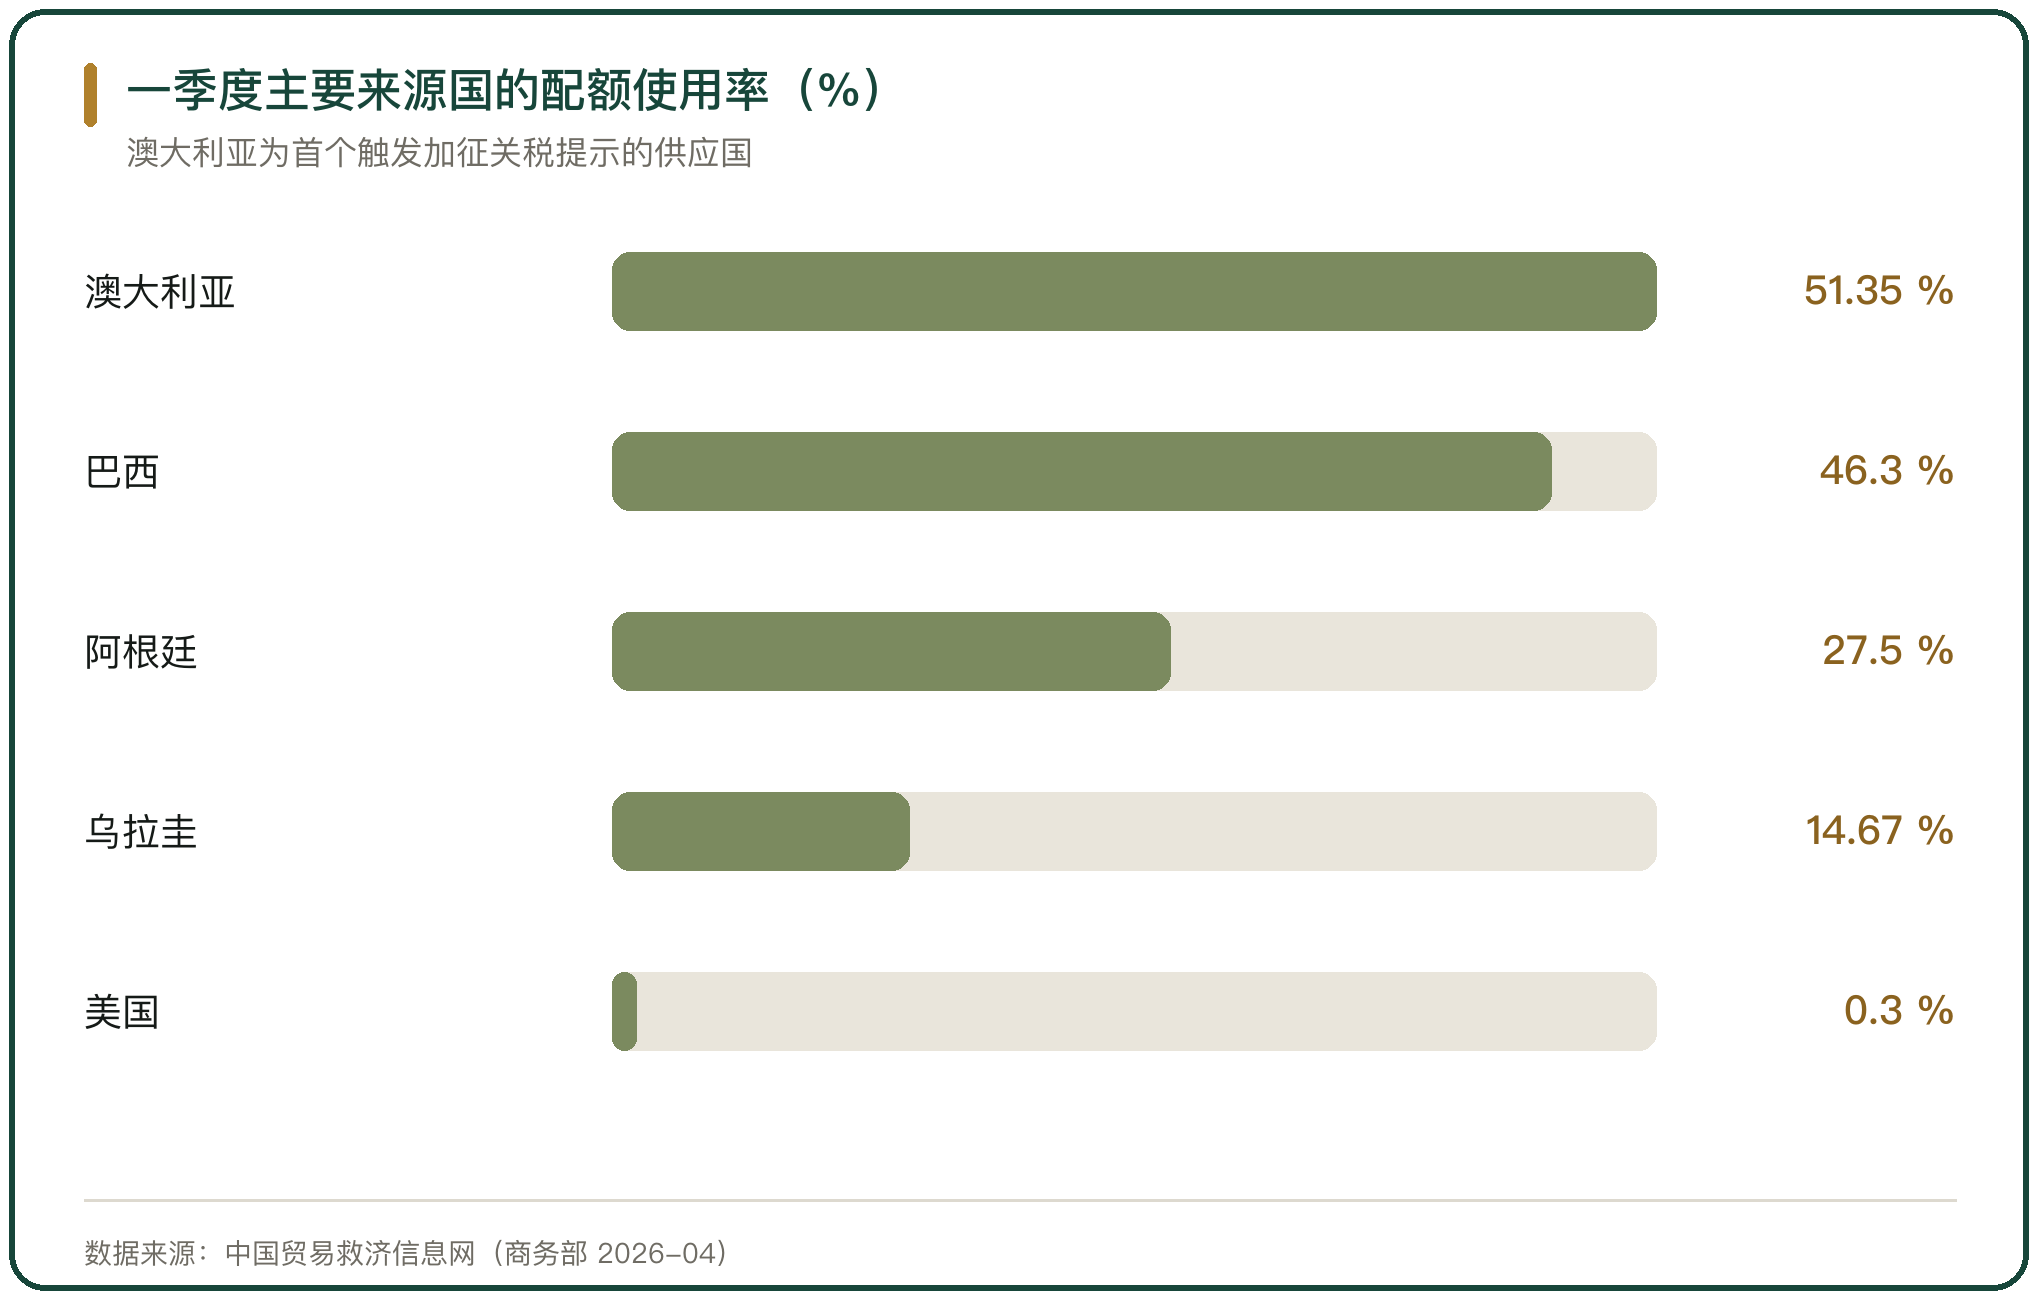
图 4 一季度主要来源国的配额使用率(%)
五、羊肉进口的澳新格局
羊肉进口的澳新格局短期难以改变。中澳自贸协定把羊肉进口关税从 2015 年的 12% 到 23% 降到 2025 年的 3.8%,2026 年实现零关税,2025 年 5 月进口羊肉均价 26.87 元/公斤,比国内羊肉价格低 32.4%。
澳大利亚的出口结构里,中国大陆已是第二大成羊肉市场与第三大羔羊肉市场。2025 年澳大利亚对华出口羔羊肉约 6.3 万吨、占其全球出口量的 18%,成羊肉 5.6 万吨、占 26%,同年有 17 家澳洲肉类生产商获准对华出口羊肉,冰鲜羔羊肉的准入增加了高端生鲜的供给。
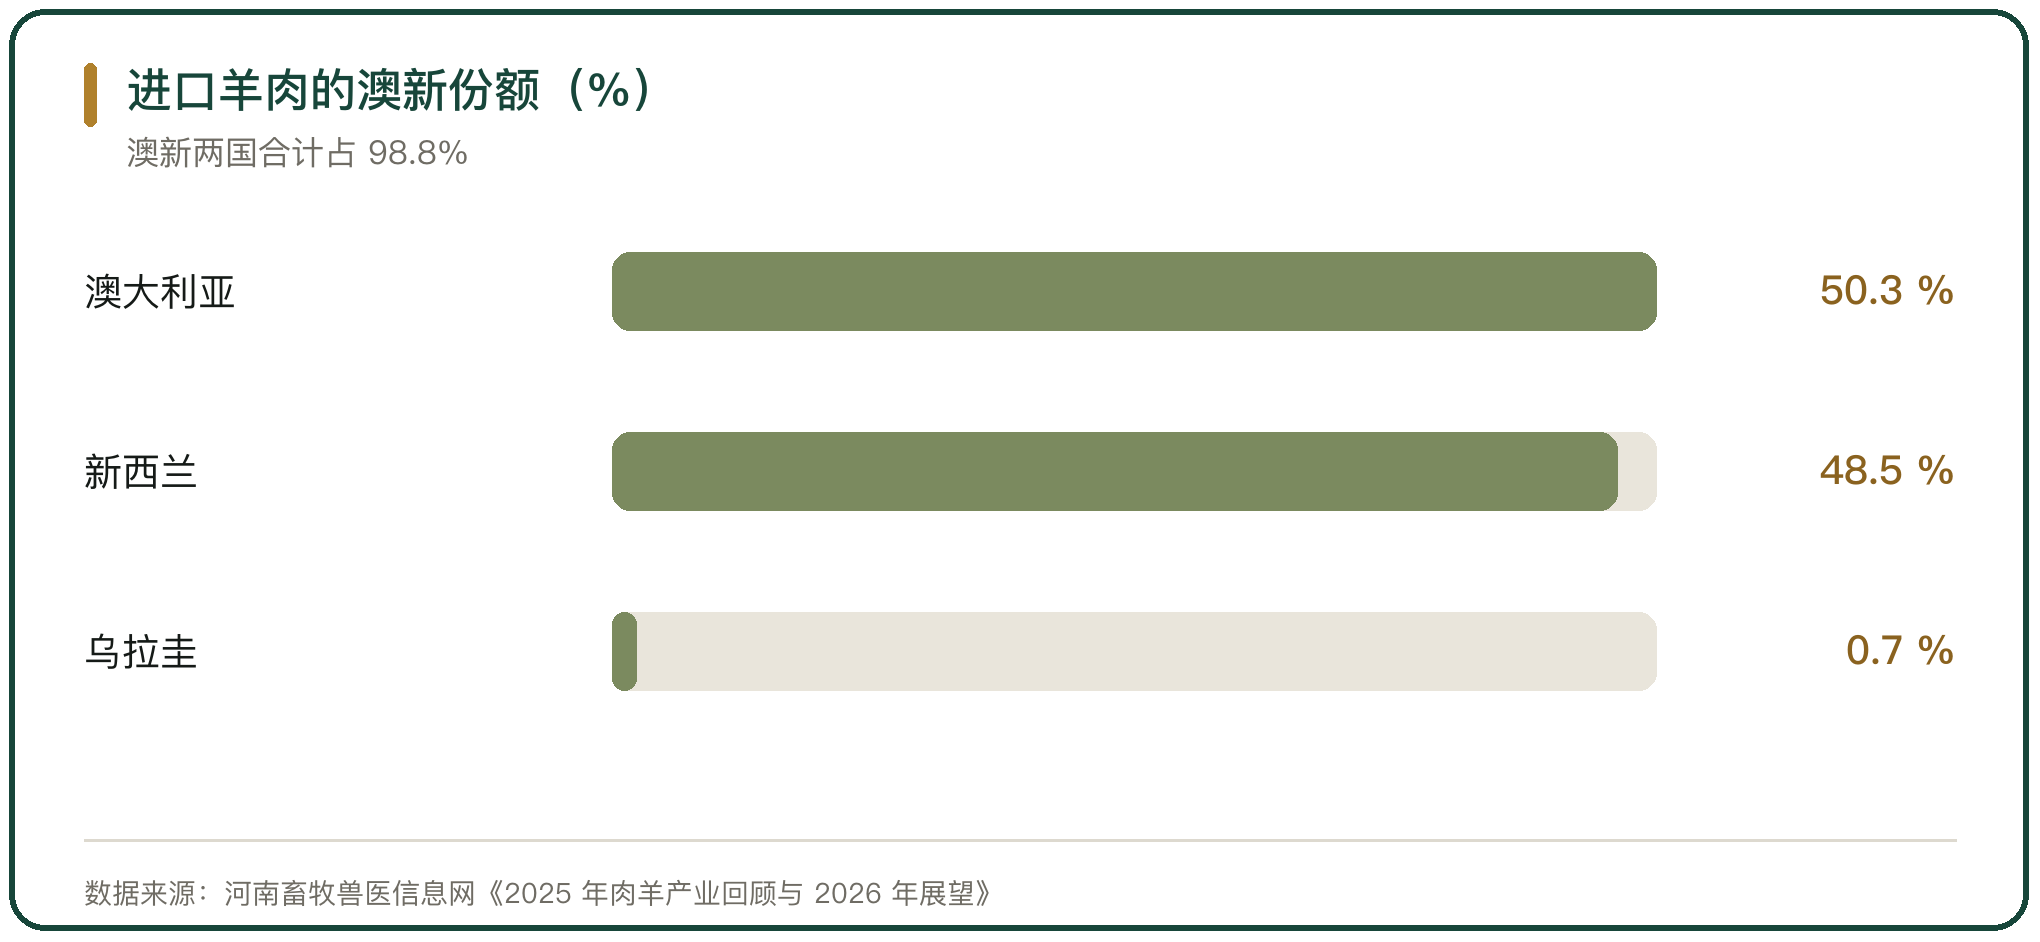
图 5 进口羊肉的澳新份额(%)
六、进口商在定价中的位置
进口商承担的是货源组织与库存管理。他们按到港成本核算利润,在期货报价高于现货时减少采购,在配额释放的窗口集中下单,同一批货在不同时点报关,适用的关税不同。
进口商的议价空间来自切换来源国的能力。2026 年一季度,自巴西进口 51.20 万吨、配额使用率 46.3%,自阿根廷进口 14.05 万吨、使用率 27.5%,自乌拉圭进口 4.75 万吨、使用率 14.67%,南美两国的配额储备为进口商提供了切换空间。
七、国内养殖端对定价权的牵制
国内养殖端的产能决定进口货的替代空间。2025 年全国牛肉产量 801 万吨、同比增长 2.8%,羊肉产量 496 万吨、同比下降 4.2%,内蒙古自治区肉牛存栏 873.4 万头、出栏 594.7 万头、牛肉产量 101.7 万吨,占全国总产量的 12.7%。
国产货与进口货的价格关系决定采购方向。国内牛肉价格回升后,进口货与国产货的价差收窄,进口替代的价格优势减弱,进口量增速随之放缓,2025 年我国牛肉进口量同比减少 2.54%。
八、牛羊肉进口定价权的判断
牛羊肉进口的定价权分散在三层之间。主产国掌握货源与月度报价,进口商掌握来源国切换与报关时点,配额与关税掌握进口总量的节奏,三方各自只能决定链条的一段。
澳新南美的货源结构决定了国内的可选空间。南美以冷冻整柜为主,澳大利亚以冰鲜与谷饲为主,新西兰与澳大利亚供应羊肉,配额按国别分配之后,各来源国的价格与供应量被固定在一条轨道上。国内的养殖产能与进口成本在同一条价格曲线上相遇,进口定价的影响最终落到国产牛价的支撑与压制上。
牛羊肉进口的定价权分在三层,供应国按月报出口价,进口商在来源国之间切换,配额与关税控制总的进口节奏。2025 年 1 至 10 月我国牛肉进口 240.6 万吨、同比增长 2.8%,进口额 126.5 亿美元、同比增长 13.4%,巴西占 50.4%、阿根廷占 16.7%、澳大利亚占 11.7%,前五国合计占 90.7%;羊肉进口 31.4 万吨、同比减少 4.8%,自澳大利亚与新西兰的合计占比达到 98.8%。商务部公告 2025 年第 87 号把进口节奏按国别配额分段,2026 年总配额 268.8 万吨,配额以外加征 55% 关税;2026 年一季度我国牛肉进口 86.9 万吨、已使用全年配额的 32.3%,自澳大利亚进口的配额使用率达到 51.35%,为首个触发加征关税提示的供应国。羊肉侧的澳新格局更稳,中澳自贸协定把羊肉进口关税从 2015 年的 12% 到 23% 降到 2025 年的 3.8%、2026 年实现零关税,2025 年澳大利亚对华出口羔羊肉约 6.3 万吨、占其全球出口量的 18%。
行内实情
配额用的节奏由进口商自己排,同一批货在不同时点报关,适用的关税不同
供应国的报价按月调整,进口商的采购窗口与船期绑在一起,短期很难反向压价
来源国切换受配额与准入资质限制,可选空间比报价表上看到的窄
相关问题
牛羊肉进口的来源有多集中。
牛肉前五国合计占 90.7%,羊肉更集中。2025 年 1 至 10 月我国牛肉进口 240.6 万吨、同比增长 2.8%,巴西占 50.4%、阿根廷占 16.7%、澳大利亚占 11.7%、乌拉圭占 7.5%、新西兰占 4.4%;羊肉 2025 年 1 至 11 月进口 31.4 万吨、同比减少 4.8%,自澳大利亚进口 15.8 万吨、占 50.3%,自新西兰进口 15.2 万吨、占 48.5%,两国合计占 98.8%。
配额怎么分。
按国别分配。商务部公告 2025 年第 87 号裁定对进口牛肉采取保障措施,2026 年 1 月 1 日至 2028 年 12 月 31 日执行,2026 年总配额 268.8 万吨,巴西 110.6 万吨、阿根廷 51.1 万吨、乌拉圭 32.4 万吨、新西兰 20.6 万吨、澳大利亚 20.5 万吨、美国 16.4 万吨,配额以外加征 55% 关税。2026 年一季度我国牛肉进口 86.9 万吨、已使用全年配额的 32.3%,自澳大利亚进口的配额使用率达到 51.35%。
羊肉为什么主要来自澳新。
货源与政策两头定。中澳自贸协定把羊肉进口关税从 2015 年的 12% 到 23% 降到 2025 年的 3.8%、2026 年实现零关税,2025 年 5 月进口羊肉均价 26.87 元/公斤,比国内羊肉价格低 32.4%。2025 年澳大利亚对华出口羔羊肉约 6.3 万吨、占其全球出口量的 18%,成羊肉 5.6 万吨、占 26%,同年有 17 家澳洲肉类生产商获准对华出口羊肉。
名词解释
配额:对特定商品进出口数量或金额设定的年度上限。





写点看法