

飞鸿品农 飞鸿品农

冰鲜与冻品水产的市场占比

2026-10-01 慕飞鸿 水产流通 阅读 30 评论 0
农产品流通研究|二、品类流通 | 1、生鲜主品类| 20 水产流通 |
冰鲜与冻品在水产里的占比随渠道与区域变化。超市口径下活鲜仍占一半以上,冻品与冰鲜各占约 20%;放到消费端,中等收入国家鲜活与冰鲜合计约 50%、冷冻约 30%,结构由冷链长度决定。

关键词 冰鲜水产冻品水产市场占比加工率进口结构预制菜

关键数据
水产在超市销售中的平均占比
4.56%
超过 60% 的企业在 5% 以下;活鲜 54.67%、冻品 21.88%、冰鲜 17.56%、干海产 5.89%。第三只眼看零售《2024 超市水产调研报告》(25 家企业、1415 个门店)
2024 年水产加工品总量
2253.76万吨
同比增长 2.47%,用于加工的水产品总量 2647.99 万吨;同期全国水产加工企业 9581 个、水产冷库 9737 座。农业农村部渔业渔政管理局《2024 年全国渔业经济统计公报》
2024 年冻鱼进口量占水产品进口的比重
49.1%
冻鱼 237.7 万吨,甲壳动物 119.3 万吨、占 24.7%,软体动物 46.0 万吨、占 9.5%。对外经济贸易大学《中国水产品贸易月度监测报告》
2024 年 9 月冰鲜大西洋鲑单月进口量
9263吨
同比增长 28.1%,按每件 20 公斤折算约 46.32 万件,平均每周到货 10.8 万件;当月冰鲜大西洋鲑进口均价 71.9 元每公斤。中华人民共和国海关总署
2024 年中国进口大西洋鲑
10.46万吨
同比增长 13%;智利在中国三文鱼冻品市场的占有率为 99%;国内三文鱼消费约 90% 为餐饮渠道、约 10% 为零售终端。佳沃食品股份有限公司 2024 年年度报告摘要(2025-03-12)
2024 年虾类预制菜销售额
95亿元
同比增长 32%;湛江年加工虾仁与虾滑等产品超过 30 万吨,虾滑加工占全国近 60% 的工厂份额。中国水产流通与加工协会金鲳鱼分会与全联集采水产品(广东)有限公司联合发布(2025 年)

一、水产的三种形态与口径

水产品按保鲜形态分鲜活、冰鲜与冻品三类。活鲜指保持生命的活体,冰鲜指冷却保藏、中心温度接近 0 摄氏度的产品,冻品指冻结后在 -18 摄氏度及以下贮藏的产品。三类产品的设备、货架期与销售半径不同。

口径的差别影响数字的比较。零售口径看货架占比,批发口径看交易量,贸易口径看进出口的形态结构,三者不能直接相加。

二、超市渠道的冰鲜与冻品占比

超市是观察零售结构的直接窗口。《2024 超市水产调研报告》给出 25 家超市企业、1415 个门店的口径:超市水产品类平均销售占比为活鲜 54.67%、冻品 21.88%、冰鲜 17.56%、干海产 5.89%;企业的结构差异很大,活鲜占比从 5% 到 91% 不等,冻品最高 70%、最低 1%(第三只眼看零售)。

水产在超市里的整体占比不高。同一份报告给出,超市水产的平均销售占比为 4.56%,超过 60% 的企业在 5% 以下。
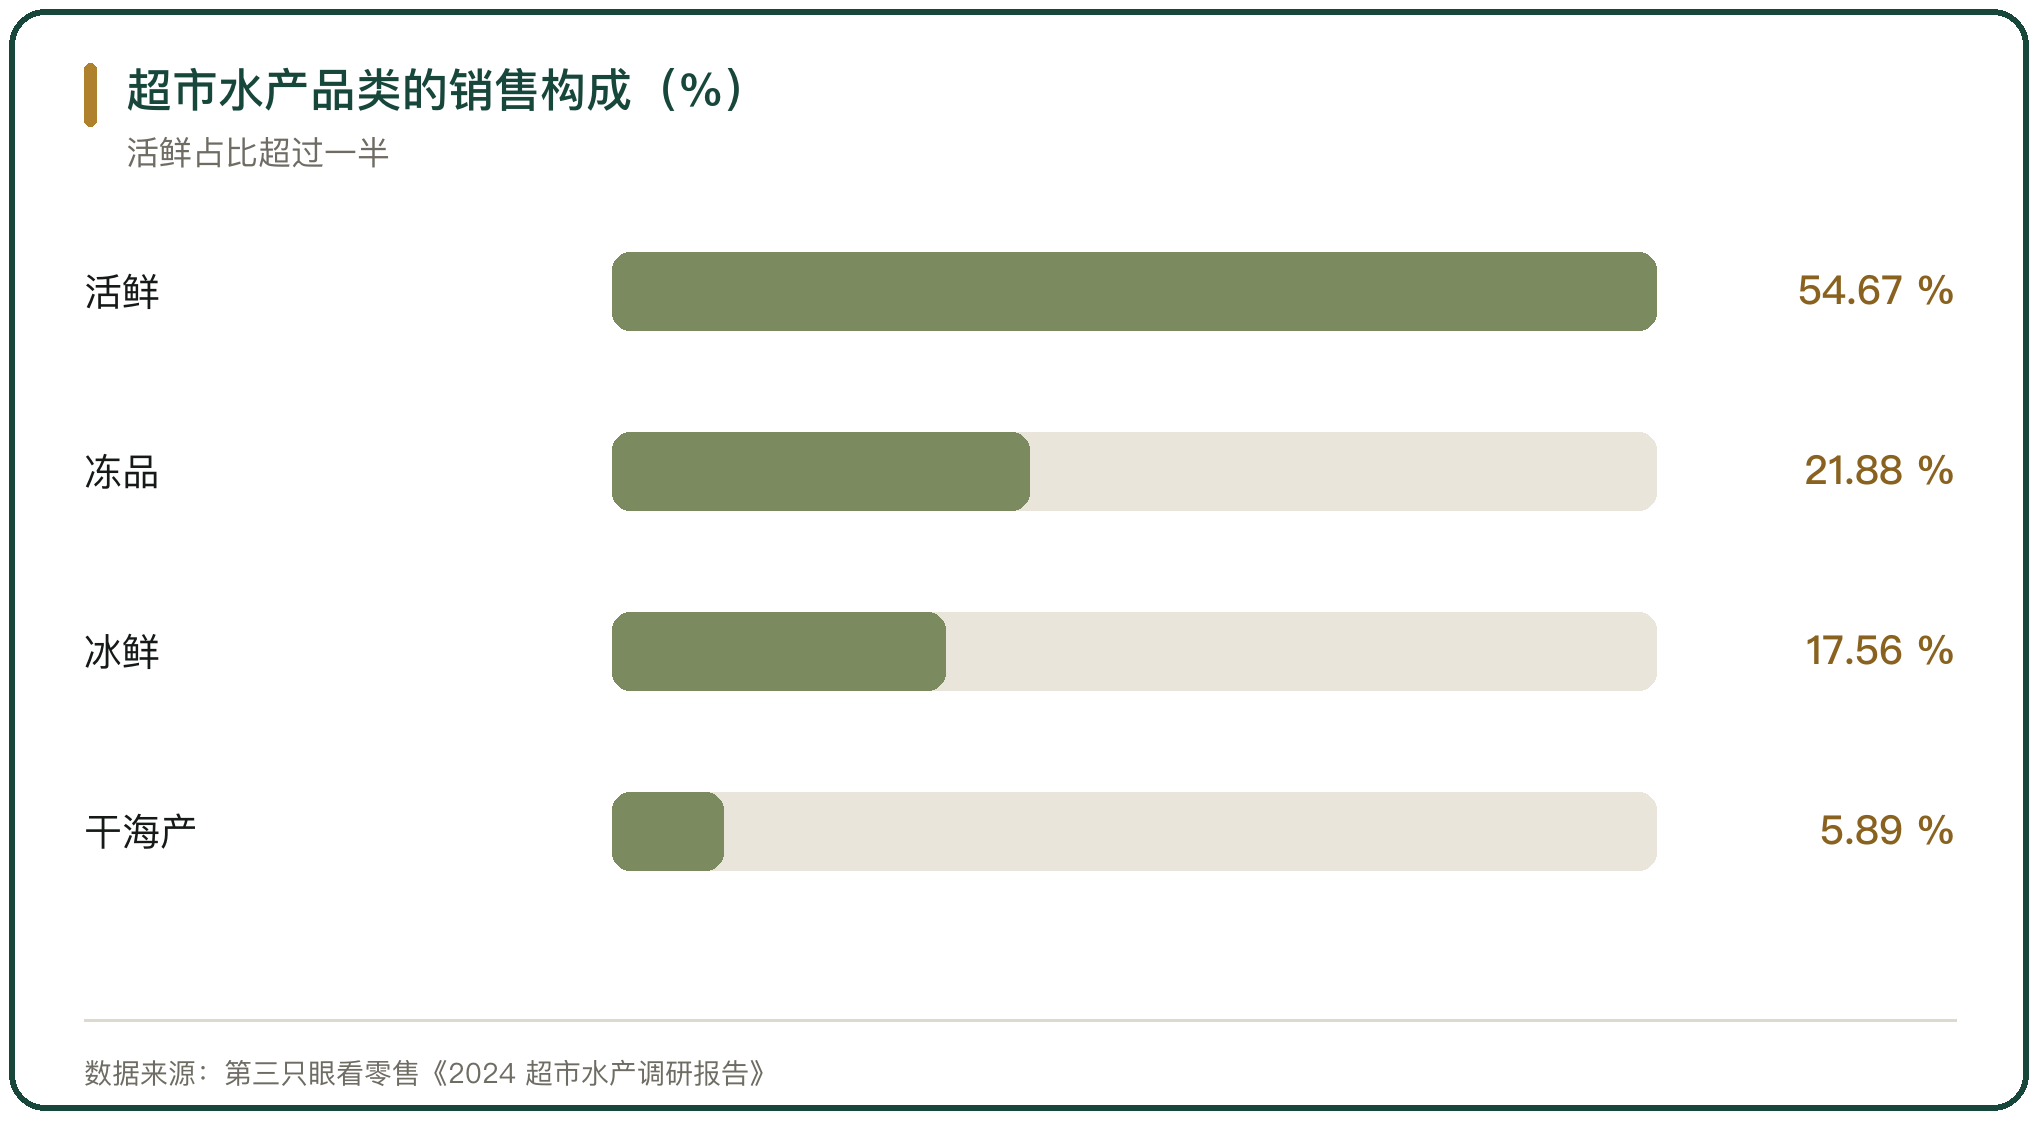
超市水产品类的销售构成(%)

图 1 超市水产品类的销售构成(%)

三、加工率与冷冻化的关系

冻品比重与加工率相关。2024 年全国水产加工企业 9581 个、水产冷库 9737 座,水产加工品总量 2253.76 万吨,同比增长 2.47%,用于加工的水产品总量 2647.99 万吨(农业农村部渔业渔政管理局《2024 年全国渔业经济统计公报》)。

加工品总量占水产品总产量的比例约 30%。加工环节把鲜活的形态转成冷冻、干制与预制形态,冻品是加工品里的主要一类。

四、不同收入水平的冷冻占比差异

冷冻占比与消费市场的基础设施相关。联合国粮食及农业组织的口径是,2024 年高收入国家的水生动物产品中,60% 以上为冷冻产品;中等收入国家以鲜活与冰鲜形式销售的产品约占 50%,冷冻产品约 31%;低收入国家以鲜活或冰鲜形式流通的约占 70%,冷冻仅占 9%(联合国粮食及农业组织《2026 年世界渔业和水产养殖状况》报告)。

冷藏链越长,形态越往冻品集中。中国的比例接近中等收入国家的区间。
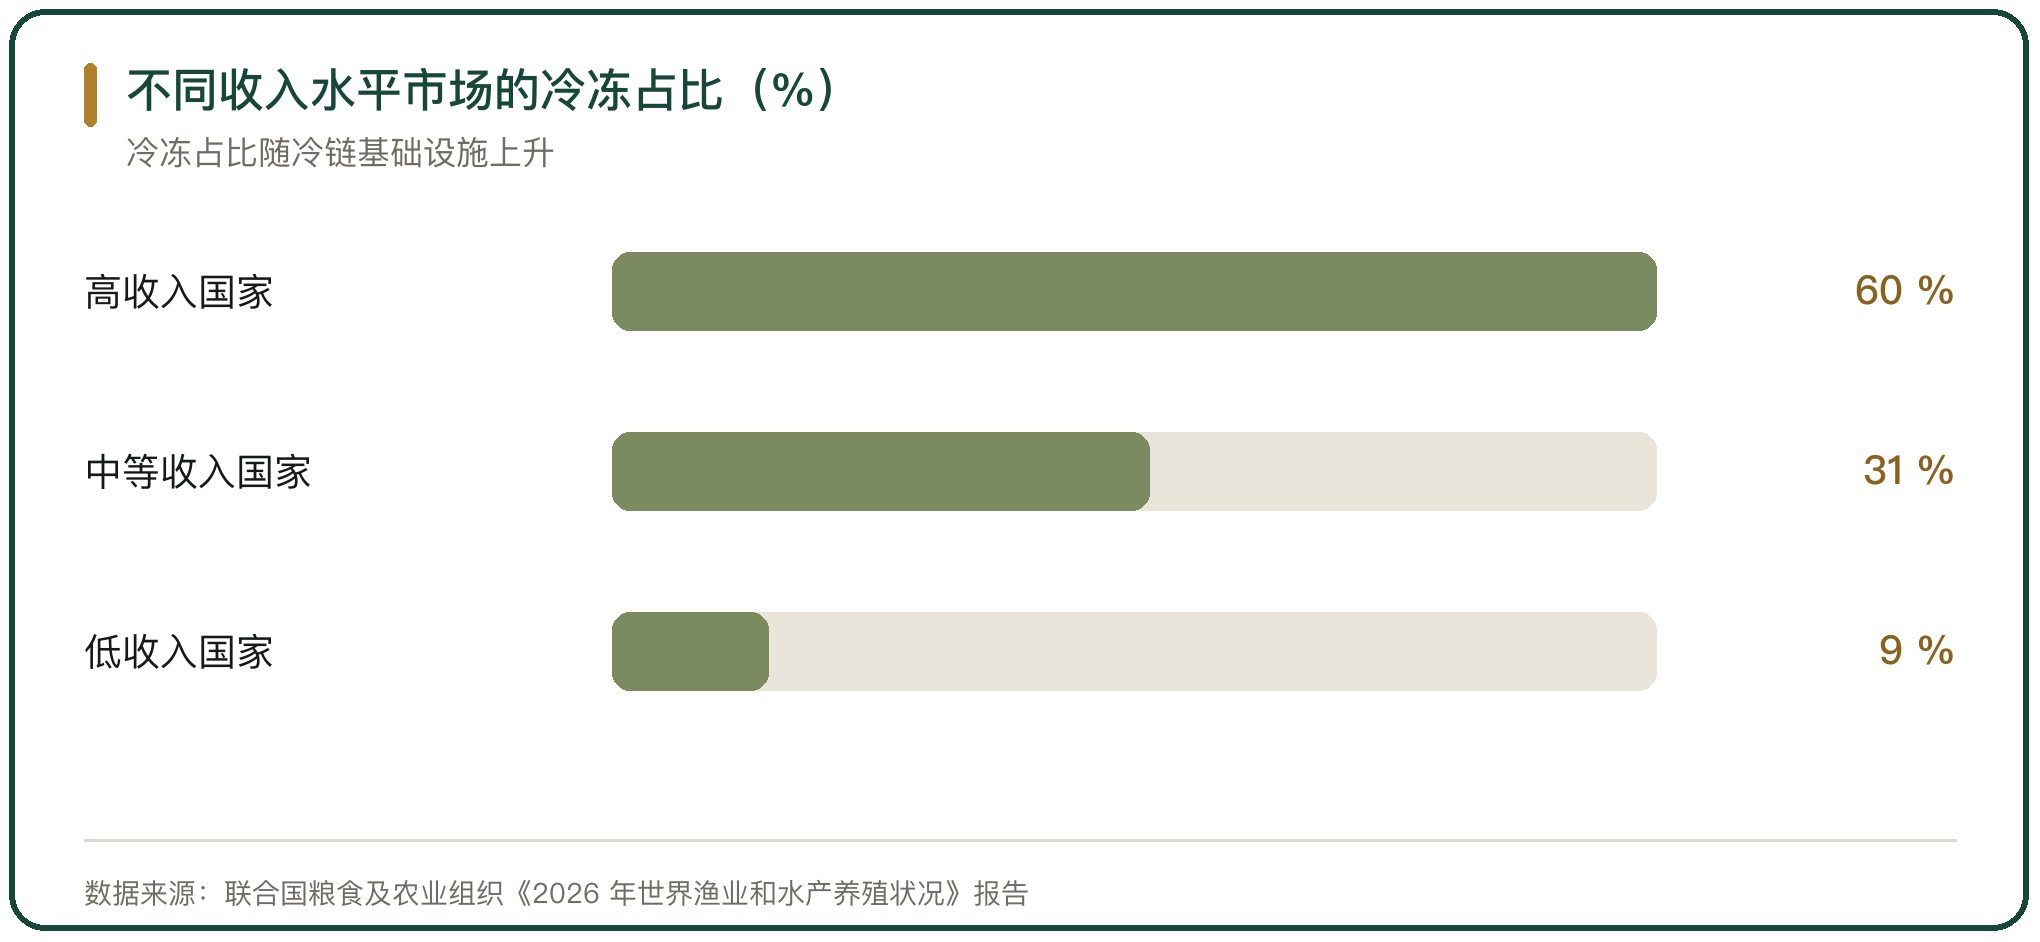
不同收入水平市场的冷冻占比(%)

图 2 不同收入水平市场的冷冻占比(%)

五、进口水产品的形态结构

进口水产品的形态以冻品为主。2024 年我国水产品进口 693.24 万吨,其中冻鱼 237.7 万吨、占进口总量的 49.1%,甲壳动物 119.3 万吨、占 24.7%,软体动物 46.0 万吨、占 9.5%(对外经济贸易大学《中国水产品贸易月度监测报告》)。

出口的规模小于进口。2024 年我国水产品出口 423.96 万吨、207.4 亿美元,出口量同比增长 11.62%(农业农村部渔业渔政管理局《2024 年全国渔业经济统计公报》)。
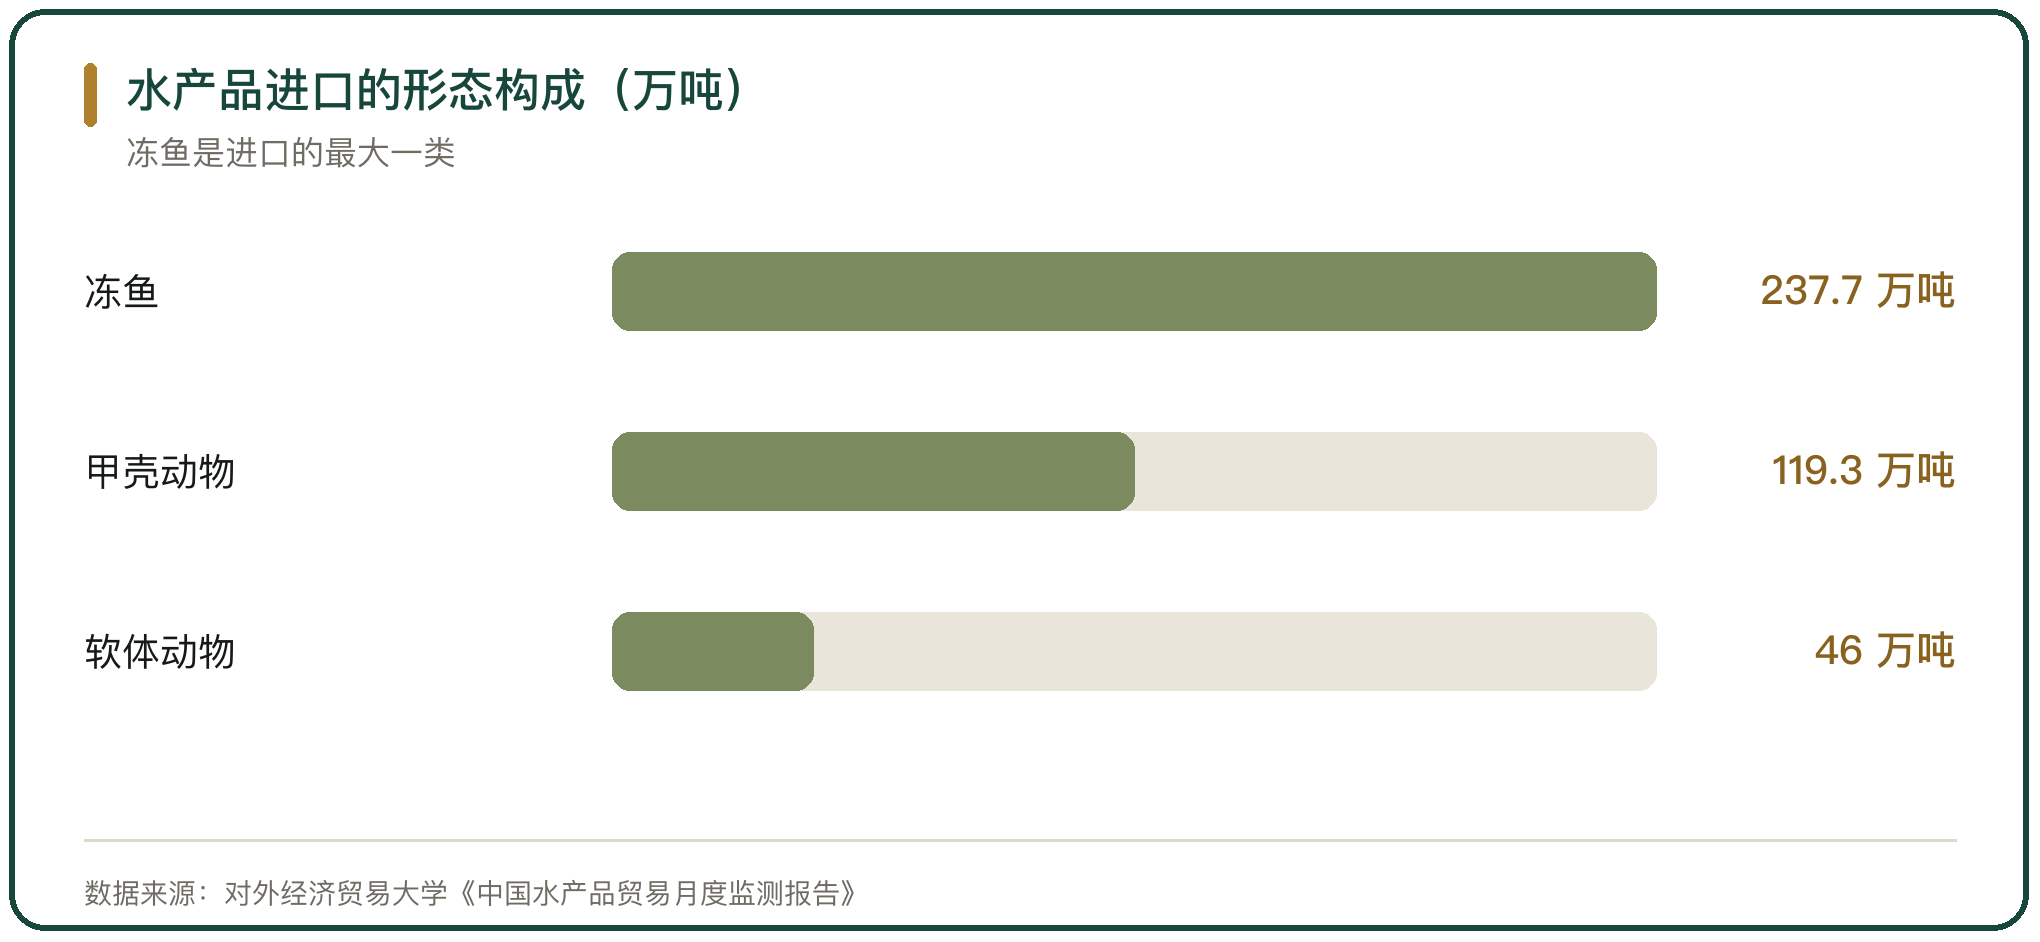
水产品进口的形态构成(万吨)

图 3 水产品进口的形态构成(万吨)

六、冰鲜品类的到货节奏

冰鲜水产品走的是空运与近洋航线,到货节奏按周计。2024 年 9 月,中国进口冰鲜大西洋鲑 9263 吨,同比增长 28.1%,按每件 20 公斤粗略折算约 46.32 万件,平均每周到货 10.8 万件;当月冰鲜大西洋鲑进口均价 71.9 元每公斤(中华人民共和国海关总署)。

冰鲜的货架期短,进口商按航班与订单安排到货,到货集中时市场进入去库存,批发价随之回落。

七、冻品品类与市场结构

冻品内部按品类分层。佳沃食品股份有限公司 2024 年年度报告引用的海关数据显示,2024 年中国进口冻狭鳕鱼 52.37 万吨、同比下降 9.79%,进口冷冻北极虾 5.50 万吨、同比下降 3.63%;同期进口大西洋鲑 10.46 万吨、同比增长 13%,智利在中国三文鱼冻品市场的占有率为 99%。

同一份报告给出,国内以三文鱼为代表的海洋蛋白消费中约 90% 为餐饮渠道、约 10% 为零售终端,零售端的比重低于日本、韩国与欧美市场。

八、预制菜把冻品比重往上推

水产加工品往预制菜方向延伸。湛江在对虾深加工上年加工虾仁与虾滑等产品超过 30 万吨,虾滑加工占全国近 60% 的工厂份额,2024 年虾类预制菜销售额突破 95 亿元、同比增长 32%(中国水产流通与加工协会金鲳鱼分会与全联集采水产品(广东)有限公司联合发布,2025 年)。

预制菜以冻品为主要形态,把冻品从原料端推向家庭与餐饮的成品端。超市端的数据显示,未来重点加强冻品的超市占 68%,加强冰鲜的占 64%(《2024 超市水产调研报告》)。
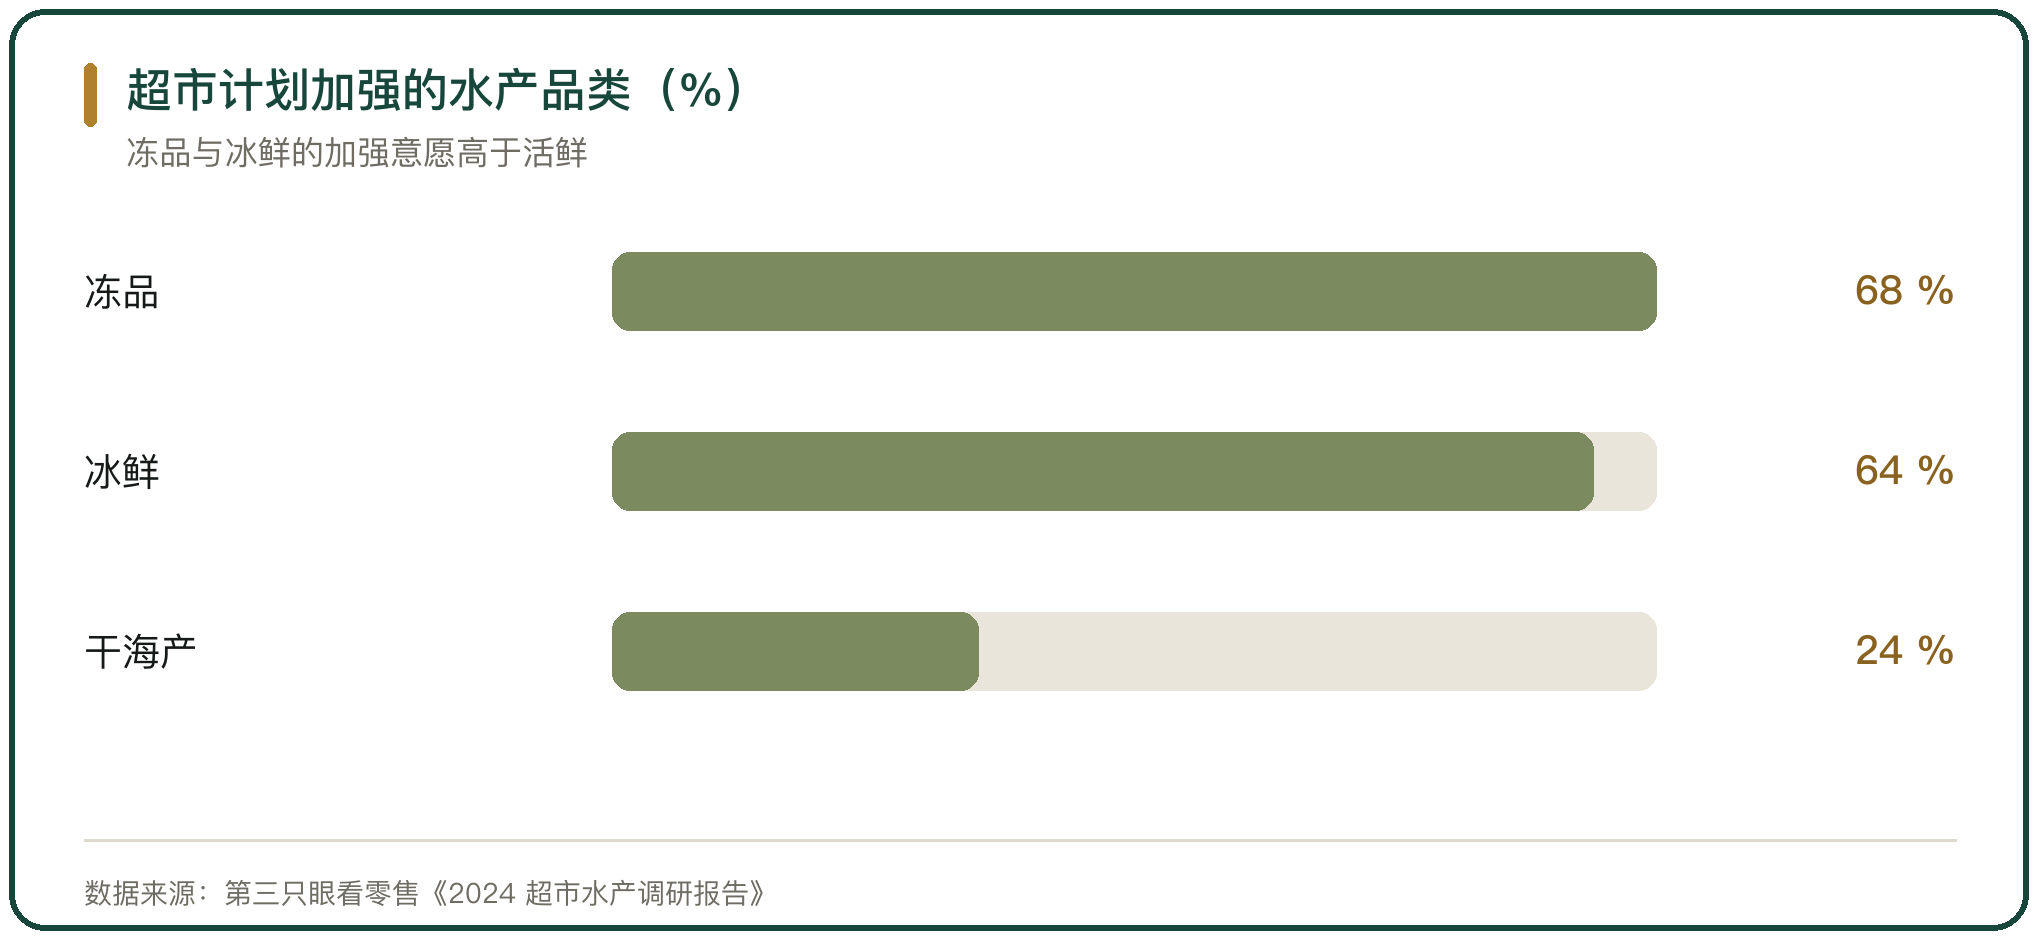
超市计划加强的水产品类(%)

图 4 超市计划加强的水产品类(%)

九、区域与渠道造成的结构差异

结构差异来自资源与饮食习惯。西北内陆地区的超市活鲜销售占比明显低于平均水平,冻品与冰鲜的占比相应更高;县域及以下市场的超市水产销售均未出现下滑,超过 80% 实现增长(《2024 超市水产调研报告》)。

采购方式也在改变结构。60% 的超市把源头直采作为主要水产采购渠道,比例仅次于本地批发市场的 84%;做源头直采的企业活鲜 SKU 平均 65.67 个,水产盘点后毛利率 14.8%,未做直采的企业分别为 26.8 个与 10.74%(《2024 超市水产调研报告》)。
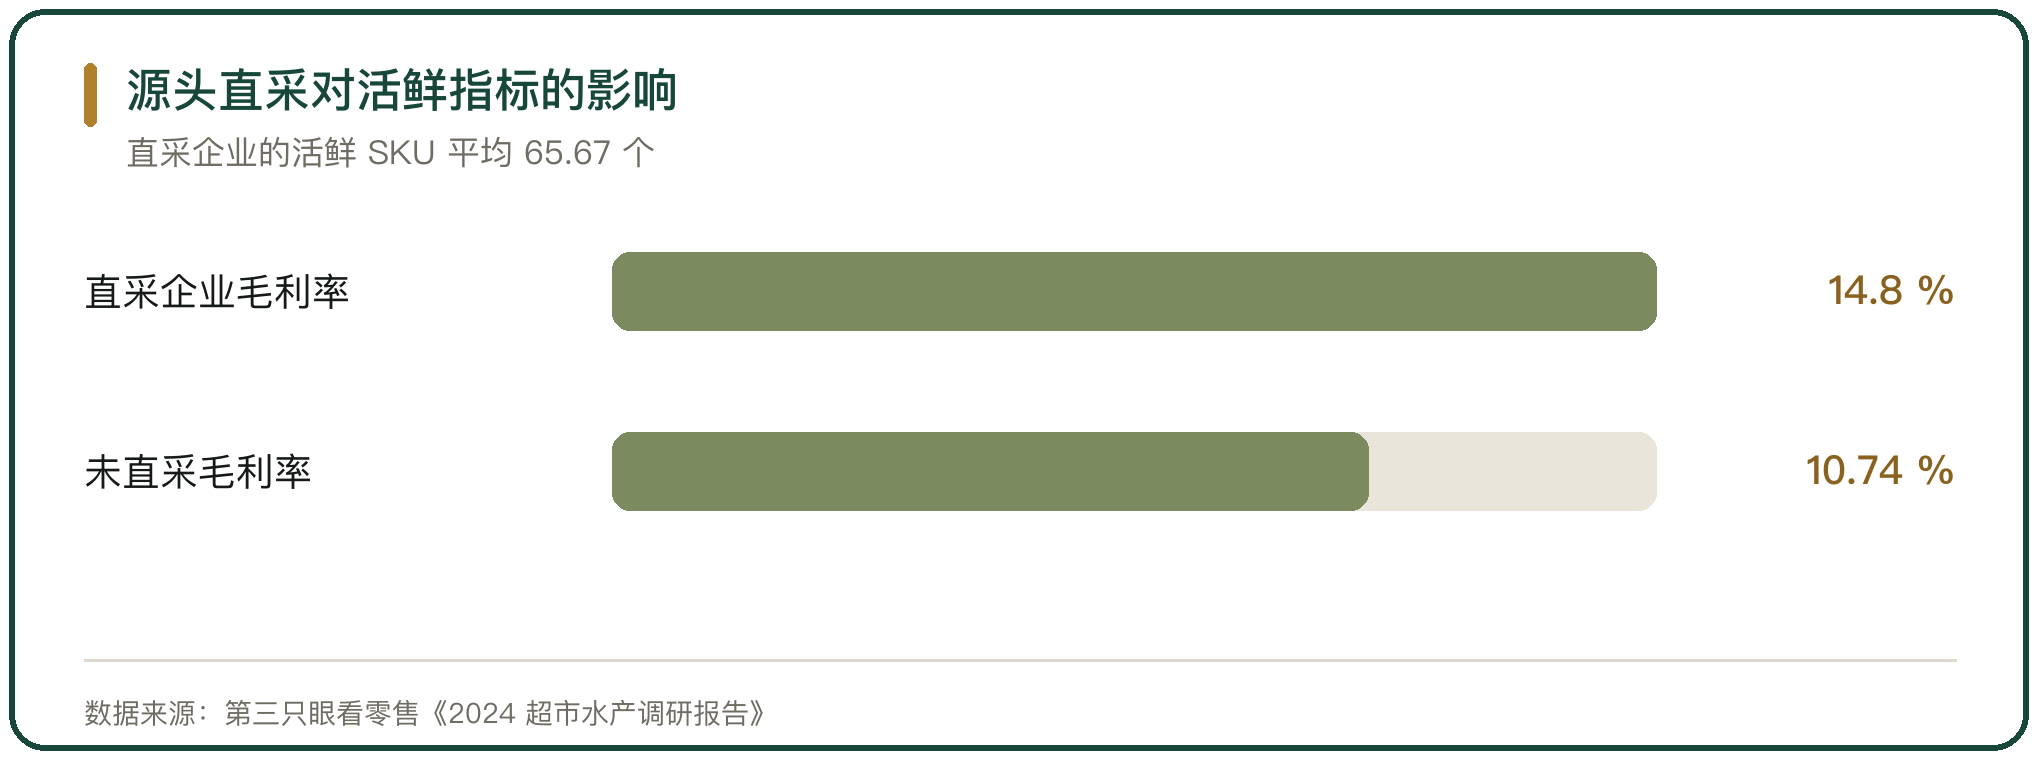
源头直采对活鲜指标的影响

图 5 源头直采对活鲜指标的影响

十、冰鲜与冻品水产市场占比的判断

冰鲜与冻品的占比由渠道与冷链条件决定。超市口径下活鲜 54.67%、冻品 21.88%、冰鲜 17.56%,活鲜仍是货架主力;放大到消费端,中等收入国家的鲜活与冰鲜合计约 50%、冷冻约 31%,冷藏链越长,形态越往冻品集中。

进口端几乎是冻品的天下,2024 年冻鱼占水产品进口总量的 49.1%,甲壳动物占 24.7%。加工与预制菜把冻品的比重继续往上推,湛江一地的虾类预制菜销售额就达到 95 亿元。冰鲜的比例受限于货架期与运输方式,高端品类的冰鲜会随航空与近洋航线增加而扩大,大众品类的冻品化趋势由成本与周转决定。


水产按形态分鲜活、冰鲜与冻品三类,占比随渠道变化。《2024 超市水产调研报告》给出 25 家超市企业、1415 个门店的口径:活鲜 54.67%、冻品 21.88%、冰鲜 17.56%、干海产 5.89%,企业之间差异极大,活鲜占比从 5% 到 91% 不等。放到消费端,联合国粮食及农业组织的口径是中等收入国家鲜活与冰鲜合计约 50%、冷冻约 31%,高收入国家的冷冻占比超过 60%,结构由冷链长度决定。进口端以冻品为主,2024 年冻鱼 237.7 万吨、占进口总量的 49.1%,甲壳动物 119.3 万吨、占 24.7%;冰鲜走空运与近洋航线,2024 年 9 月冰鲜大西洋鲑单月进口 9263 吨、均价 71.9 元每公斤。加工把鲜活转成冷冻与预制形态,2024 年水产加工品总量 2253.76 万吨,湛江一地的虾类预制菜销售额达到 95 亿元。冻品的比重继续上行,冰鲜的扩张取决于货架期与运输方式。

行内实情

三种形态的占比随口径变化,零售看货架、批发看交易量、贸易看进出口结构,三套数字不能直接相加
冷冻占比与冷链覆盖长度相关,收入水平越高的市场,冻品在消费中的比重越高
冰鲜的扩张受限于货架期与运输方式,空运与近洋航线决定到货节奏

相关问题

冰鲜和冻品在水产销售里各占多少。
取决于口径。零售端以超市为例,《2024 超市水产调研报告》给出 25 家企业、1415 个门店的口径:活鲜 54.67%、冻品 21.88%、冰鲜 17.56%、干海产 5.89%;企业间差异很大,活鲜占比从 5% 到 91% 不等。放到消费端,联合国粮食及农业组织的口径是中等收入国家鲜活与冰鲜合计约 50%、冷冻约 31%,高收入国家的冷冻占比超过 60%。
冻品为什么比冰鲜占比高。
冻品的货架期长,运输半径大,成本更容易摊薄。2024 年我国水产品进口 693.24 万吨,其中冻鱼 237.7 万吨、占 49.1%,甲壳动物 119.3 万吨、占 24.7%(对外经济贸易大学《中国水产品贸易月度监测报告》)。冰鲜靠空运与近洋航线,2024 年 9 月冰鲜大西洋鲑单月进口 9263 吨、均价 71.9 元每公斤,到货集中时批发价回落。
加工和预制菜怎么改变结构。
加工把鲜活形态转成冷冻、干制与预制形态。2024 年全国水产加工品总量 2253.76 万吨,用于加工的水产品总量 2647.99 万吨(农业农村部渔业渔政管理局《2024 年全国渔业经济统计公报》)。预制菜把冻品继续推向成品端,湛江一地 2024 年虾类预制菜销售额突破 95 亿元、同比增长 32%;超市端预期也在往冻品与冰鲜倾斜,计划加强冻品的超市占 68%、加强冰鲜的占 64%。
名词解释

集采:多个采购主体联合采购,合并订单以提升议价能力。
货架期:商品在零售条件下保持可销售品质的时间长度。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。
总第0489篇 | 二、品类流通|20-水产流通-003

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
