

飞鸿品农 飞鸿品农

奶粉的渠道下沉与母婴店

2026-10-03 慕飞鸿 乳品与冷冻饮品流通 阅读 41 评论 0
农产品流通研究|二、品类流通 | 2、加工食品与包装食品| 22 乳品与冷冻饮品流通 |
奶粉的渠道下沉,落到具体动作是把货铺到低线城市的母婴店。母婴店长期是婴配粉的第一出货渠道,门店数量、单店产出与客单价构成它的生意模型。出生人口下降之后,这个模型的两端同时受压,渠道份额随之下移。

关键词 奶粉渠道母婴店渠道下沉出生人口育儿补贴婴配粉份额

关键数据
2024 年婴儿羊奶粉在母婴店的渠道份额
84.8%
同期电商渠道份额为 14.7%,母婴店仍是羊奶粉的第一渠道。尼尔森 IQ《2024 中国母婴行业报告》
2024 年母婴店奶粉品类的销售份额
57.3%
较上年提升 2.5 个百分点,月均销售额增幅为 5.9%。汇员帮《2025 中国母婴渠道监测报告》
孩子王 2024 年奶粉营收
50.67亿元
奶粉为公司第一大品类,营收占比在五成以上。深圳证券交易所披露的孩子王儿童用品股份有限公司 2024 年年度报告
2025 年前 8 个月关店的母婴连锁比例
41.1%
同期门店存量继续下降,行业预估目前仅存十万家上下。尼尔森 IQ 与婴童智库 2025 年的行业统计

一、奶粉销售的两条主要渠道

婴配粉的销售集中在母婴店与电商两条线上。母婴店的份额高于电商,羊奶粉对母婴店的依赖又高于牛奶粉。两条线分担的是不同的需求,合起来覆盖了绝大多数购买。

两条线的分工与产品属性有关。母婴店提供面对面推荐与即买即取,导购按婴儿的月龄与体质推荐配方。电商提供比价与囤货,适合复购稳定、品牌已经选定的消费者。渠道份额的差别,反映的是这两类需求各自有多大。
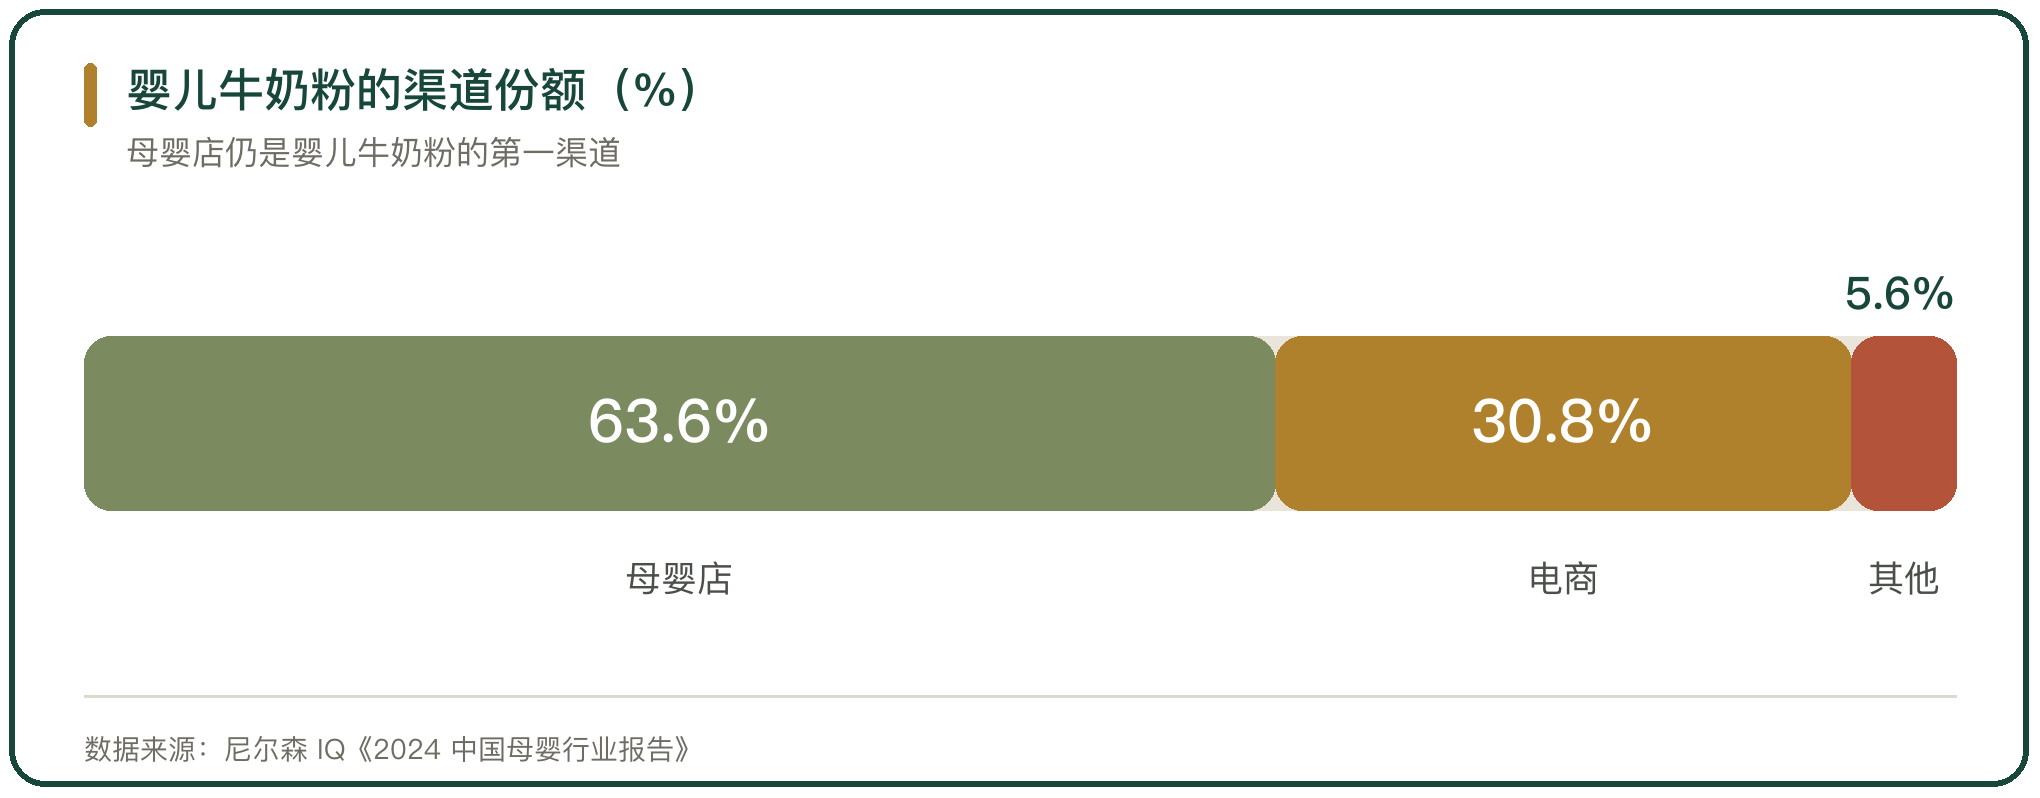
婴儿牛奶粉的渠道份额(%)

图 1 婴儿牛奶粉的渠道份额(%)

二、母婴店在低线城市的分布

母婴店的门店分布跟着出生人口走。门店密度高的地段集中在县城与城区交界处,一家店覆盖周边若干个社区,客源以3公里内的常住家庭为主。

低线城市的门店更依赖本地关系。导购与顾客多是熟人,会员的消费记录记在本子上或者手机里,换品牌的成本高,复购周期长。门店把服务做成黏性,靠的是送货上门、产后护理咨询与积分兑换这些具体动作。

三、下沉市场的终端网点与店员

渠道下沉落到执行层,是网点数量与店员配置。飞鹤的零售终端网点从 2020 年末的 11 万个以上缩减到 2025 年末的 7 万个,线下渠道收入占比从 79.6% 降到 73.3%。

网点的减少不等于投入的减少。飞鹤 2023 年到 2025 年的销售费用率分别为 34.3%、34.6% 与 39.5%,同期线下活动场次从 95 万场降到 70 万场以上。门店少了,单店的活动密度上升,店员承担的推荐与转化任务更重。

四、母婴店的经营结构与毛利

母婴店的收入结构里,奶粉是占比最高的一块。爱婴室 2024 年奶粉营收 20.97 亿元,同比增长 9.45%,是第一大品类。孩子王 2024 年的奶粉营收同样排在门店各品类首位。

奶粉的毛利低于服装与用品。奶粉单价透明,消费者比价方便,门店在这一品类上赚的是周转与流量。纸尿裤、洗护与服装的毛利更高。门店用奶粉把人引进来,再用其他品类做利润。
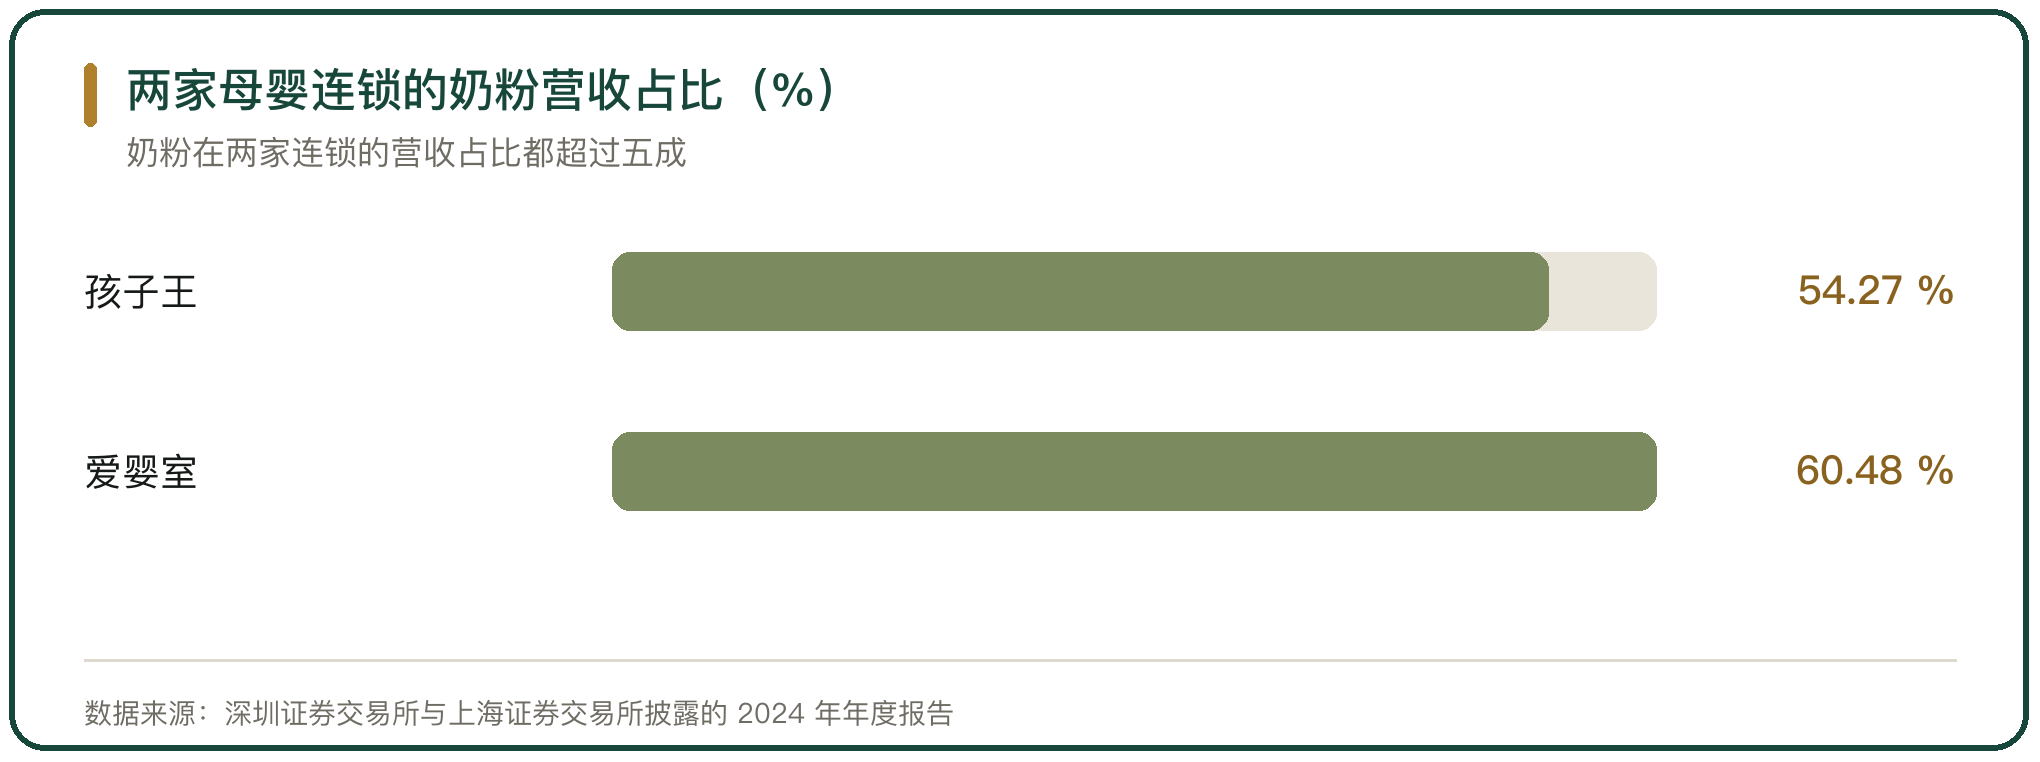
两家母婴连锁的奶粉营收占比(%)

图 2 两家母婴连锁的奶粉营收占比(%)

五、出生人口下降对门店数量的影响

母婴店的门店总数在收缩。门店数从疫情前的20余万家降到十多万家,行业预估目前仅存十万家上下,超过40%的门店已经关停,连锁体系在 2025 年前 8 个月持续关店。

收缩的直接原因是出生人口。全国出生人口 2016 年为 1786 万人,2019 年为 1465 万人,2025 年为 792 万人。新生儿数量减少之后,门店的到店客流量与客单价同时下降,单店产出撑不住租金与人工。
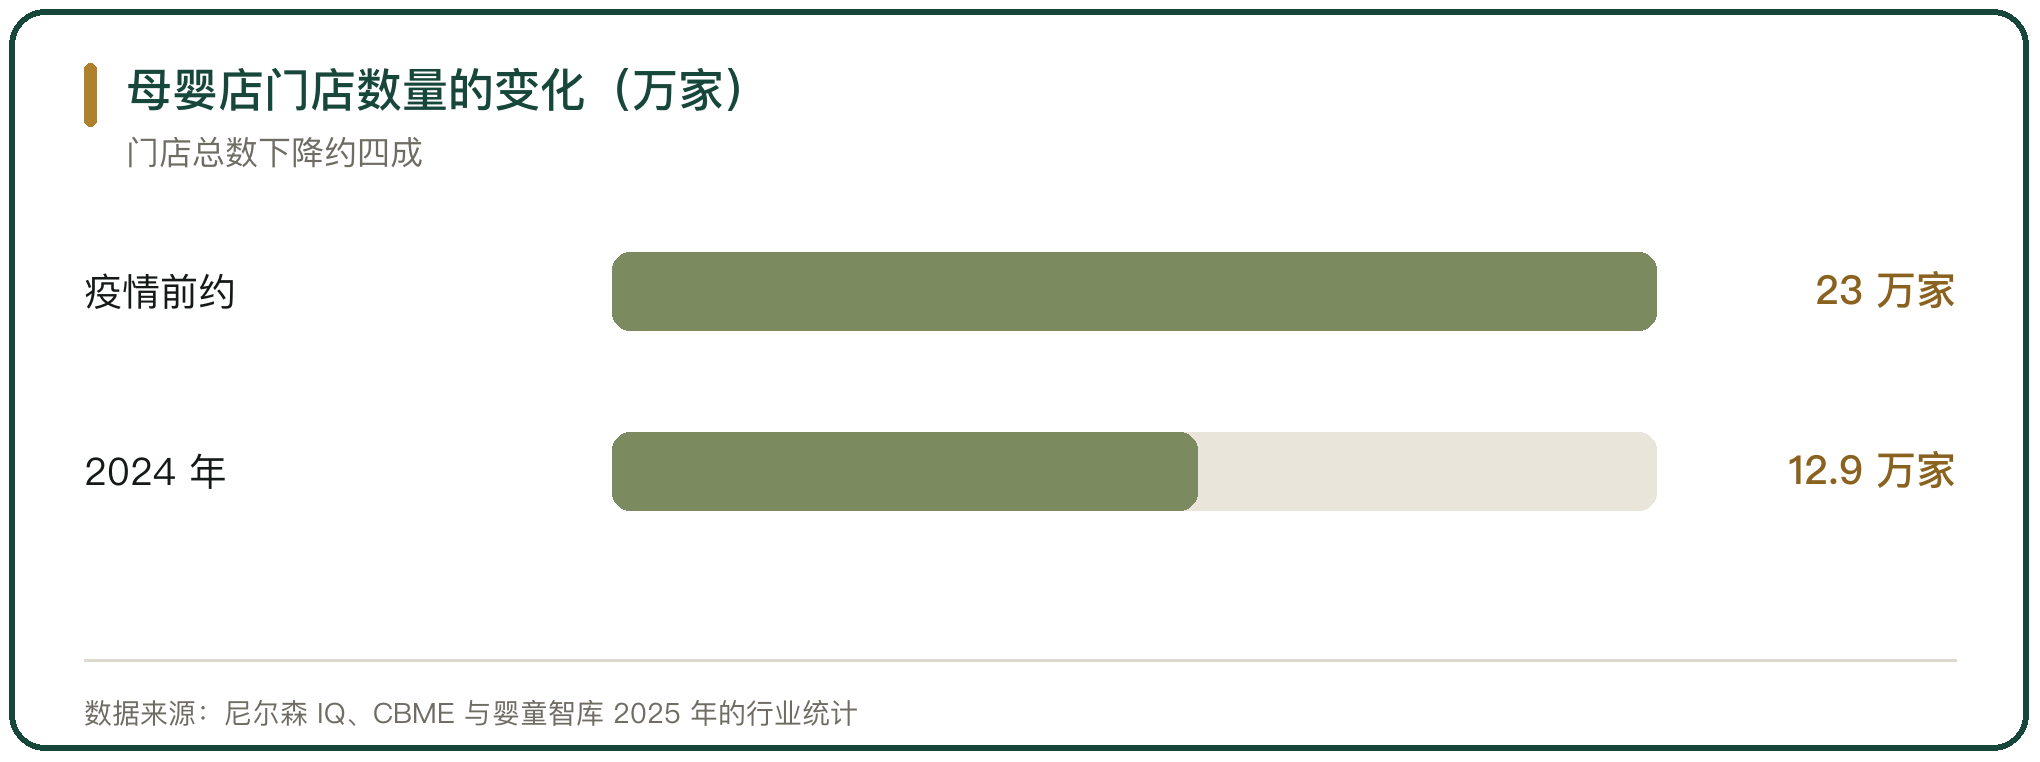
母婴店门店数量的变化(万家)

图 3 母婴店门店数量的变化(万家)

六、电商与线下渠道的份额变化

婴配粉的渠道份额在往线上移动。2023 年线下渠道占比为 75.1%,其中母婴店贡献 69%。到 2025 年前 11 个月,线下占比降到 58%,母婴店降到 55%。线下仍在出货,但增速低于线上。

线上的增长来自两个方向。一个是品牌自营的直播间与旗舰店,另一个是即时零售与社区团购。即时零售把门店变成前置仓,消费者下单后由附近门店配送,门店的库存同时服务到店与到家两种需求。

七、育儿补贴带来的需求变化

育儿补贴从 2025 年起进入发放环节。《育儿补贴制度实施方案》规定,自 2025 年 1 月 1 日起,对符合规定的 3 周岁以下婴幼儿按每孩每年 3600 元发放补贴,各地在 2025 年 8 月 31 日前全面开放申领。

补贴改变的是可支配收入,不直接改变配方与品牌的选择。对低线城市的家庭来说,每年 3600 元相当于若干罐奶粉的支出,补贴到账后,部分家庭会把消费从低价段移到中价段。门店的应对方式是把补贴金额与产品组合挂钩,做套餐与预售。

八、渠道下沉的边界判断

奶粉渠道下沉的边界由门店密度与出生人口共同划出。门店密度决定服务的可达范围,出生人口决定单店能撑住的销量。两者同时下降的区域,新开门店很难回本。

下沉的做法在变。品牌把资源从铺网点转向提高单店产出,把活动、培训与补贴投向留存下来的门店。渠道份额仍在母婴店与电商之间移动,移动的方向取决于哪一种方式更能接住消费者的下一次购买。

奶粉的渠道下沉落在母婴店与低线城市这两个坐标上。2024 年婴儿牛奶粉在母婴店的渠道份额为 63.6%、电商为 30.8%,婴儿羊奶粉对母婴店的依赖更重,母婴店份额为 84.8%、电商为 14.7%。母婴店的生意以奶粉为第一大品类,孩子王 2024 年奶粉营收 50.67 亿元,孩子王与爱婴室的奶粉营收占比分别为 54.27% 与 60.48%。门店总数从疫情前的20余万家降到 2024 年的 12.9 万家,出生人口从 2016 年的 1786 万人降到 2025 年的 792 万人,2025 年前 8 个月有 41.1% 的母婴连锁在关店。线下渠道占比从 2023 年的 75.1% 降到 2025 年前 11 个月的 58%,育儿补贴自 2025 年起按每孩每年 3600 元发放。

行内实情

母婴店的奶粉毛利低于服装与用品,门店用奶粉引流,用其他品类做利润
门店数量的收缩跟着出生人口走,新生儿减少之后单店产出撑不住租金与人工
品牌把资源从铺网点转向提高单店产出,活动与补贴投向留存下来的门店

相关问题

奶粉为什么集中在母婴店卖。
母婴店提供面对面推荐与即买即取,导购按婴儿的月龄与体质推荐配方。2024 年婴儿牛奶粉在母婴店的渠道份额为 63.6%,羊奶粉对母婴店的依赖更重,母婴店份额为 84.8%。
母婴店的生意模型靠什么撑住。
奶粉是第一大品类。爱婴室 2024 年奶粉营收 20.97 亿元、同比增长 9.45%。孩子王 2024 年奶粉营收 50.67 亿元。奶粉单价透明、比价方便,门店用它引流,用纸尿裤、洗护与服装做利润。
渠道下沉的空间还有多大。
空间跟着出生人口走。全国出生人口 2016 年为 1786 万人,2025 年为 792 万人。母婴店门店数从疫情前的20余万家降到 2024 年的 12.9 万家,行业预估目前仅存十万家上下,超过40%门店已经关停。
名词解释

前置仓:靠近消费者、用于快速履约的小型仓储节点。
社区团购:以社区为单位集中下单、次日自提的零售模式。
即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。
总第0572篇 | 二、品类流通|22-乳品与冷冻饮品流通-022

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

