农产品流通研究|一、渠道与业态 | 5、民生与快消| 15 民生快消品与重点商品流通 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·加工食品·渠道商
渠道下沉靠县域商业网络与会员店体系两条路径推进,政策把县城、乡镇、村三级的网点覆盖率写进指标,企业用加盟与数字化系统把货铺到乡镇与村级小店。
关键词 渠道下沉县域商业乡镇商贸中心村级便民商店会员店加盟零售
关键数据
《县域商业 3 年行动计划》的「领跑县」目标数
500个
到 2025 年打造 500 个左右县域商业「领跑县」,90% 的县达到「基本型」及以上商业功能,具备条件的地区基本实现村村通快递。商务部等 9 部门《县域商业 3 年行动计划(2023—2025 年)》(2023-08-14 发布)
乡村消费品零售额增速高于城镇的连续月数
46个月
截至 2025 年 10 月,乡村消费品零售额增速连续 46 个月高于城镇或与城镇基本持平。央视网(新闻联播 2025-12-10)
2025 年建设改造的县级物流配送中心数
400个
「十四五」时期累计建设改造 2100 多个;建成超 34 万个村级寄递物流综合服务站,具备条件的乡镇快递通达率达到 100%。央视网(新闻联播 2025-12-10)
汇通达 2024 年覆盖的乡镇数
2.5万个
业务覆盖 21 个省份,注册会员店 24.8 万家、活跃会员店超 9.5 万家;全年营业收入 600.6 亿元、净利润 4.6 亿元。汇通达网络股份有限公司 2024 年年度业绩公告(2025-03-27)
苏宁零售云 2024 年末加盟店数
10168家
全年新开 1296 家,覆盖 85% 以上的县域,销售规模同比增长 51%。苏宁易购集团股份有限公司 2024 年年度报告
红旗连锁 2024 年营业收入
101.23亿元
拥有 3000 多家便利店,成都地区的销售占比约 58%,直播业务销售额超过 10 亿元。成都红旗连锁股份有限公司 2024 年年度报告
一、渠道下沉的背景与口径
渠道下沉的落点是县城、乡镇与村三级市场。国家统计局的数据显示,截至 2025 年 10 月,乡村消费品零售额增速连续 46 个月高于城镇或与城镇基本持平,县域成为消费增量的主要来源。
下沉的动作分两类。一类是补商业设施与物流网点,一类是把品牌与供应链铺到乡镇门店,两类动作在县乡村三级同时推进。
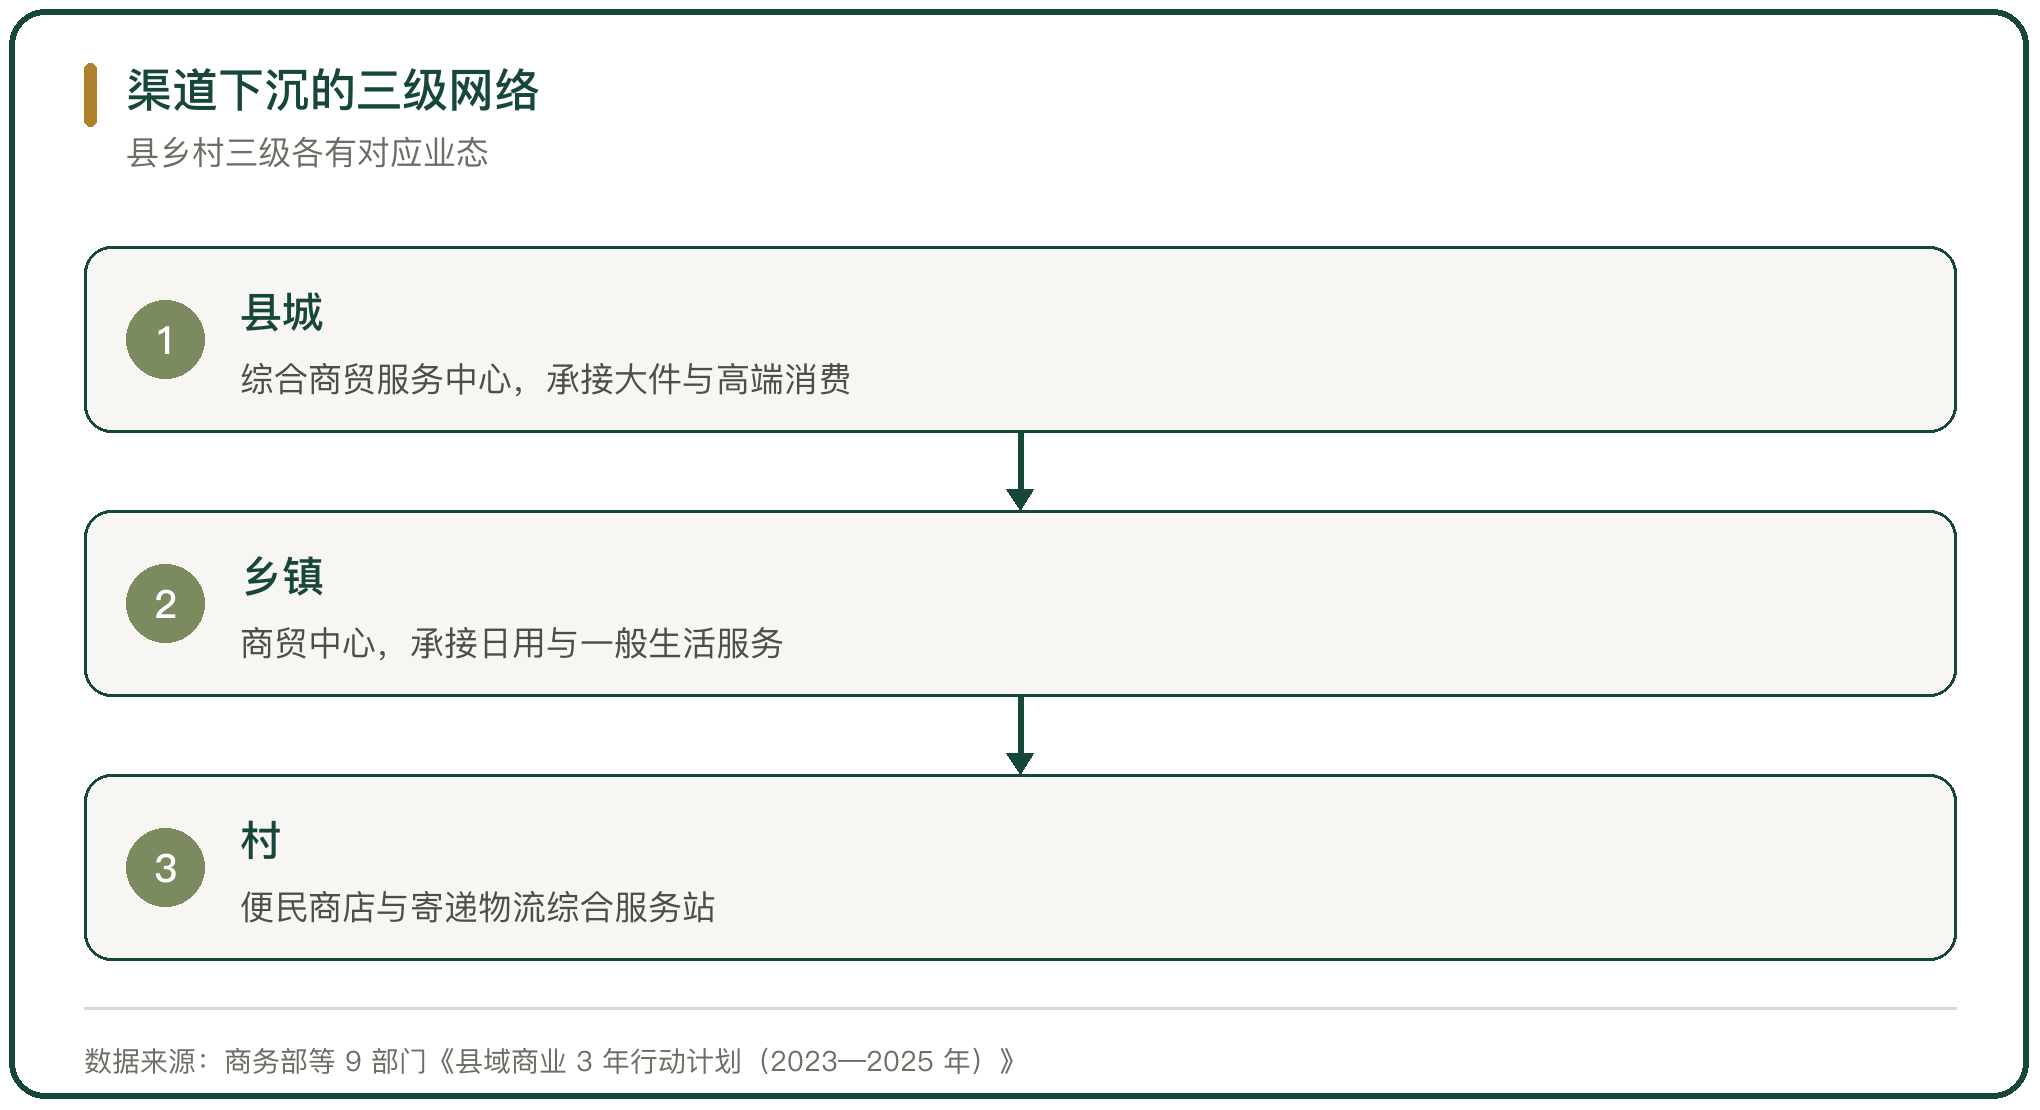
图 1 渠道下沉的三级网络
二、县域商业行动计划的指标
商务部等 9 部门 2023 年 8 月印发《县域商业 3 年行动计划(2023—2025 年)》,提出建立县域统筹、以县城为中心、乡镇为重点、村为基础的农村商业体系。
到 2025 年的目标包括:在全国打造 500 个左右县域商业「领跑县」,90% 的县达到「基本型」及以上商业功能,具备条件的地区基本实现村村通快递。《县域商业建设指南》把县城综合商贸服务中心、乡镇商贸中心、村级便民商店列为约束性指标,覆盖率分别要求达到 100%。
三、行动计划落地后的网点规模
行动计划的落地体现在网点的数量上。央视网 2025 年 12 月的报道显示,《县域商业 3 年行动计划》实施以来,全国累计建设改造县城综合商贸服务中心 2600 多个、乡镇商贸中心约 1.3 万个、村级便民商店 13.8 万个,全国县乡村商业网点在具备条件的地区基本实现全覆盖。
物流是配套。2025 年全国建设改造县级物流配送中心超 400 个,「十四五」时期累计建设改造 2100 多个,建成超 34 万个村级寄递物流综合服务站,具备条件的乡镇快递通达率达到 100%。
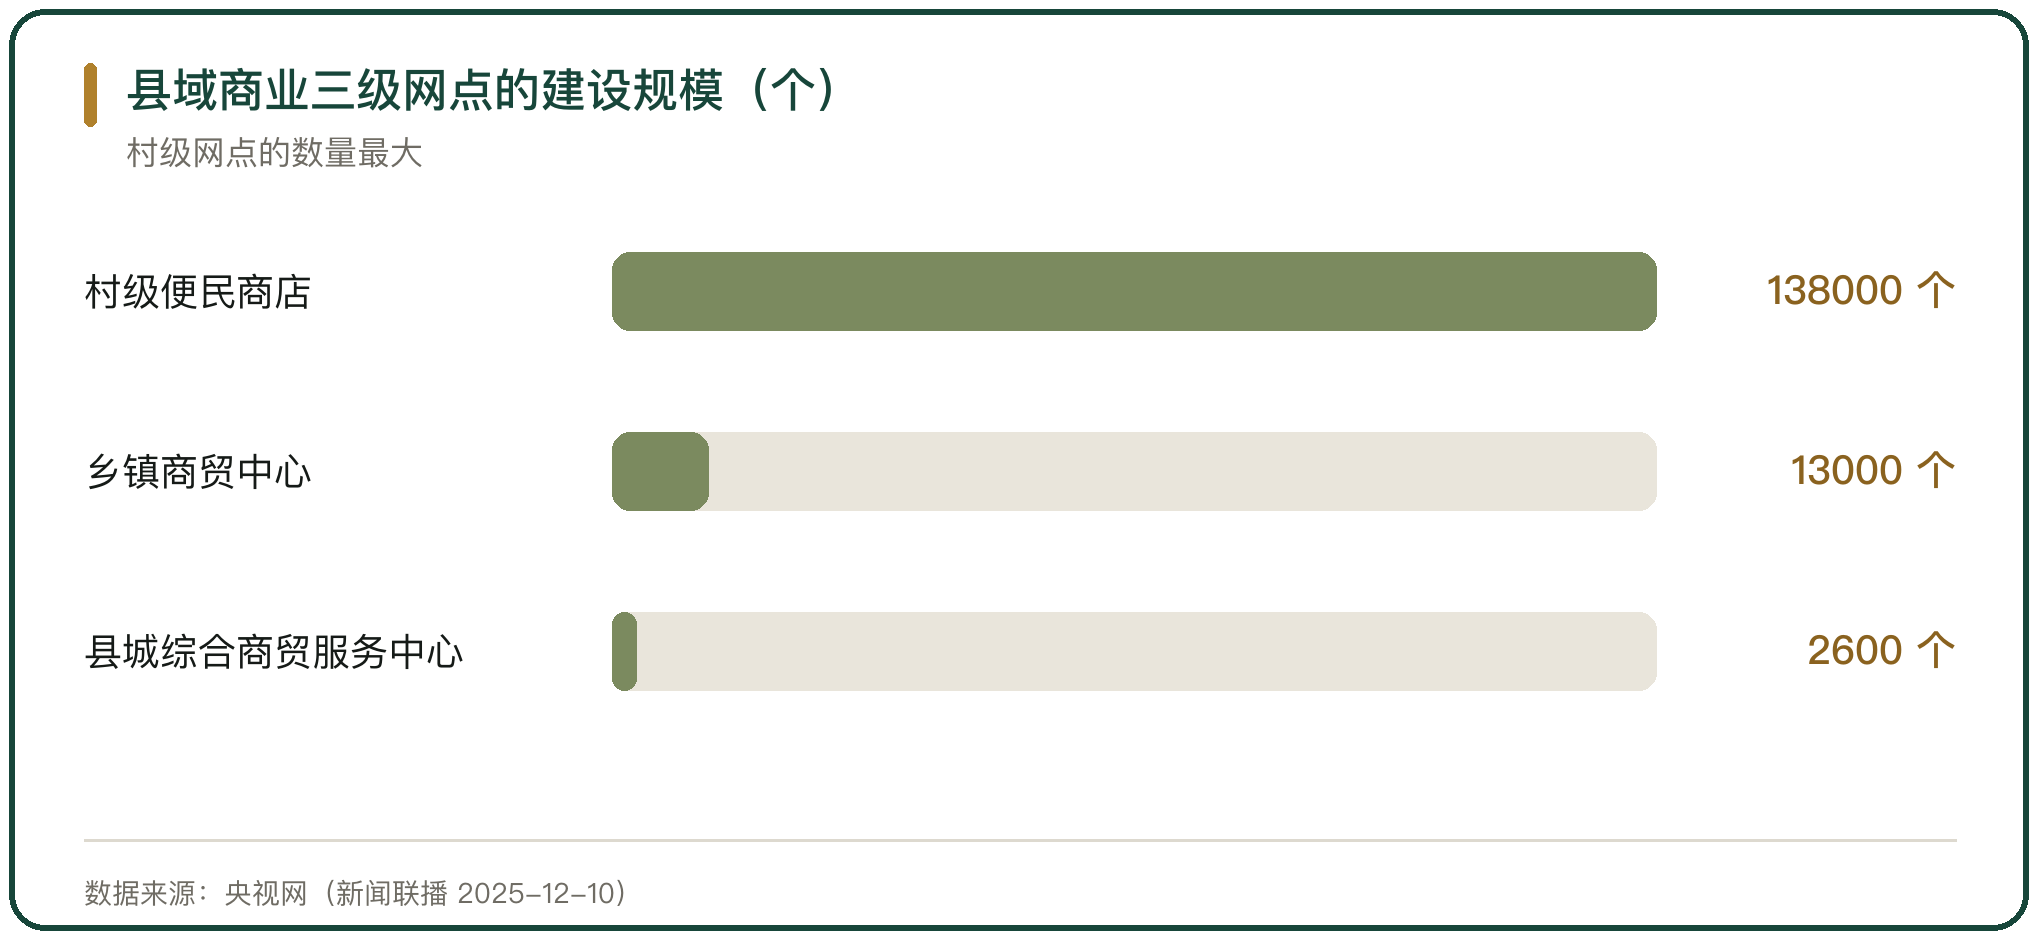
图 2 县域商业三级网点的建设规模(个)
四、商贸龙头的下沉路径
商贸龙头企业用数字化系统连接乡镇夫妻店。汇通达网络股份有限公司 2024 年营业收入 600.6 亿元,净利润 4.6 亿元,毛利率 3.8%;业务覆盖 21 个省份、2.5 万个乡镇,注册会员店 24.8 万家、活跃会员店超 9.5 万家。
汇通达的做法是把供应链与 SaaS 工具打包给会员店。2024 年公司头部品牌采购占比超 44%,自有品牌毛利率超 20%,通过新渠道实现销售 36 亿元,经营性现金流连续 6 年正流入,会员店的密度与黏性同步提升。
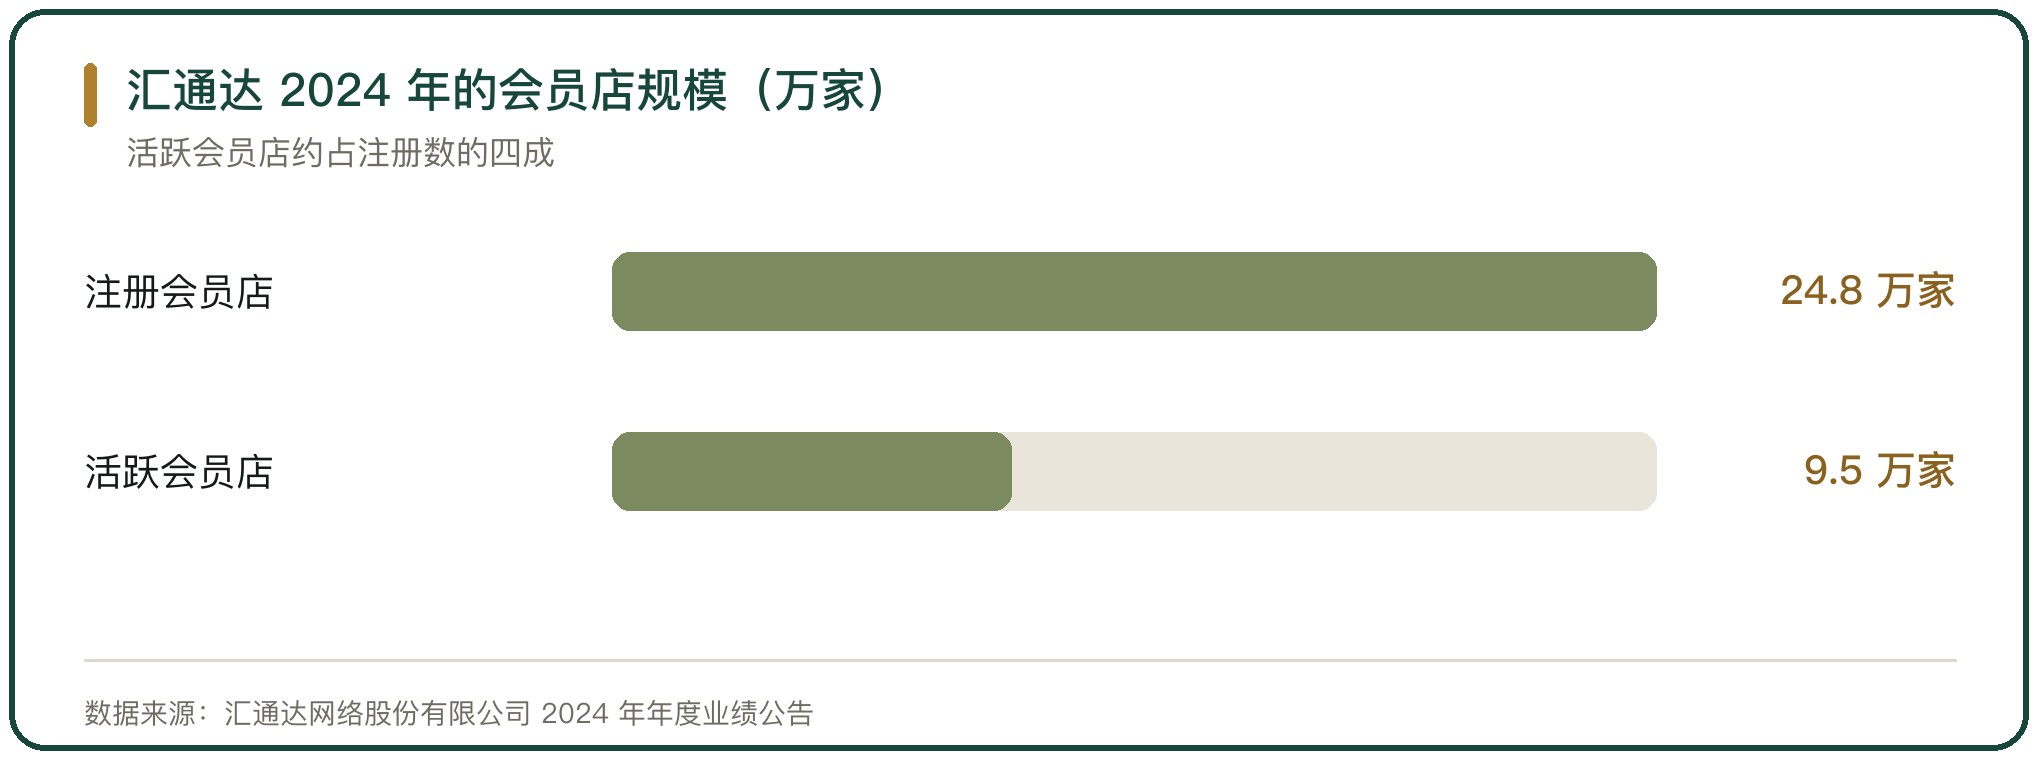
图 3 汇通达 2024 年的会员店规模(万家)
五、家电与零售的加盟下沉
家电与零售品类靠加盟把门店开到县域。苏宁易购集团股份有限公司 2024 年末零售云加盟店 10168 家,全年新开 1296 家,覆盖 85% 以上的县域,销售规模同比增长 51%。
加盟模式把库存与资金压力交给门店,厂家提供品牌、货源与系统。这一模式的前提是县城的消费密度足以支撑单店,门店密度不足时,物流成本会抵消加盟的成本优势。
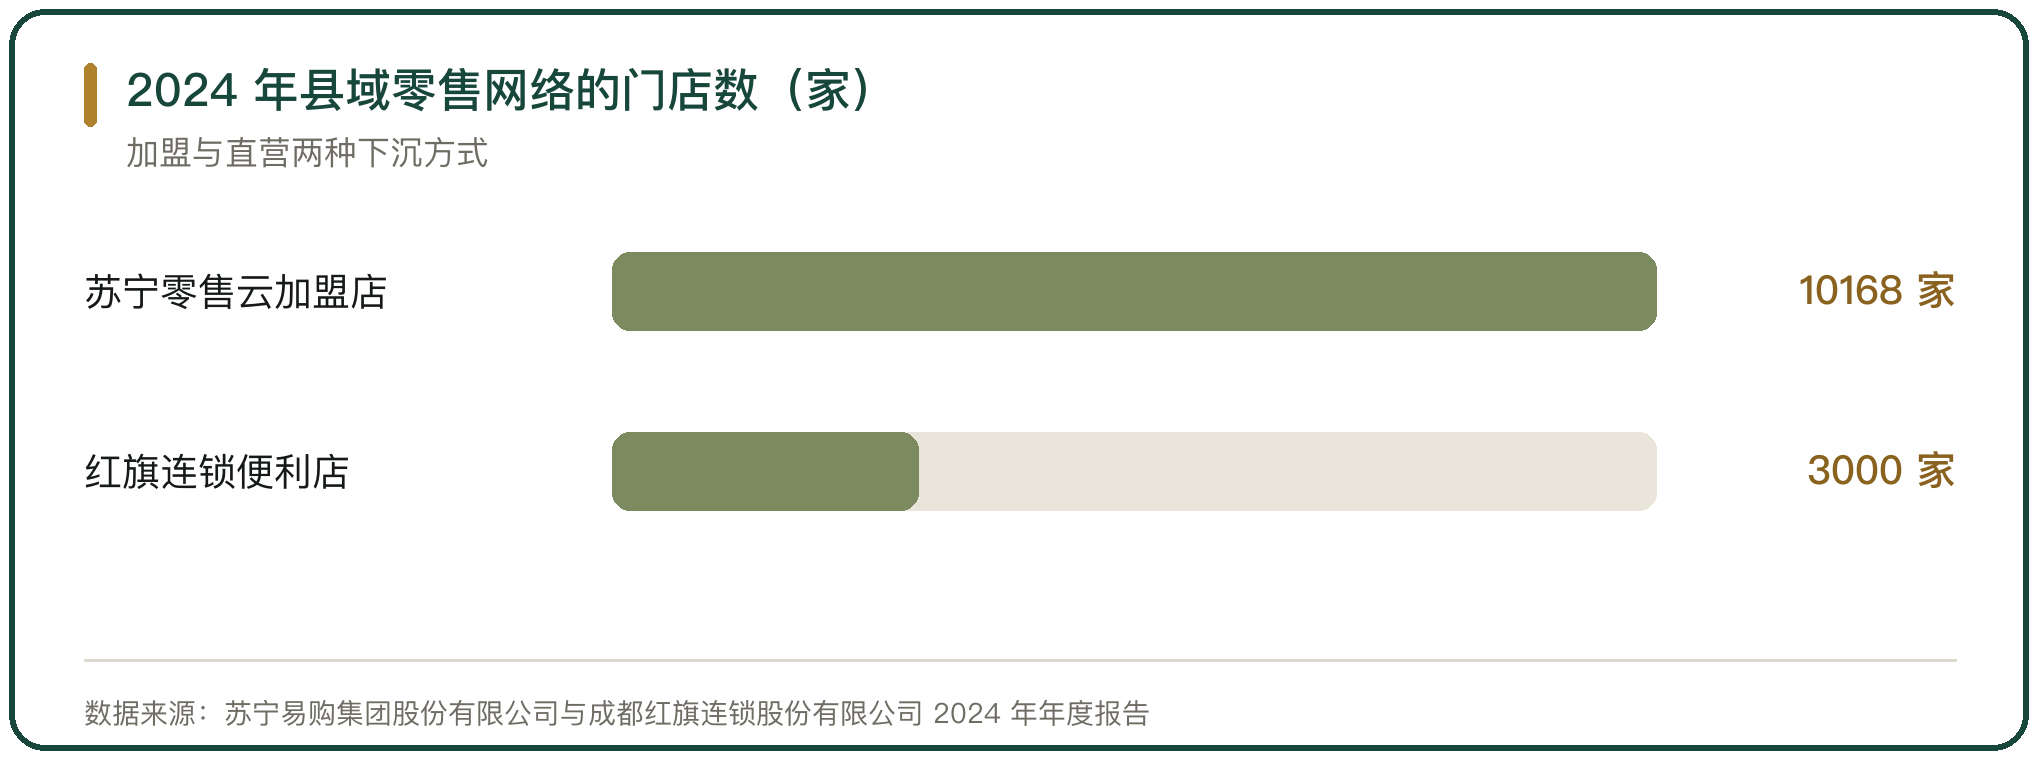
图 4 2024 年县域零售网络的门店数(家)
六、区域商超的下沉布局
区域商超以本地密集布点完成下沉。成都红旗连锁股份有限公司 2024 年营业收入 101.23 亿元,拥有 3000 多家便利店,成都地区的销售占比约 58%,直播业务销售额超过 10 亿元。
密集布点的好处是配送距离短、补货频次高。门店集中在同一城市时,一个仓可以覆盖全部门店;门店分散到多个县时,配送半径拉长,单店分摊的物流成本上升。
七、快消品牌的下沉执行
快消品牌的下沉落到办事处与经销商两级。重庆市涪陵榨菜集团股份有限公司 2024 年覆盖近 300 个地市、1000 余个县级市场,设有 8 个大区和 65 个办事处,年末经销商 2632 家。
办事处负责终端陈列与促销执行,经销商负责配送与账期。县级的终端以夫妻店与小超市为主,单品周转慢,铺货的品类数量要随门店的货架空间调整,货架小的门店只接头部单品。货架空间决定铺货的品类结构,头部单品与本地畅销品优先进入县级门店。
八、下沉的成本与难点
下沉的成本集中在物流与人力两项。乡镇门店的单店订货量小、配送距离远,单位配送成本高于城市;县级市场的销售人员覆盖半径大,人均管理的门店数少于城市。共同配送是压低物流成本的一种做法,多个品牌共用一条线路与一个仓,单店的配送费用随线路密度的提升而下降。
另一面是终端动销。铺货完成后,门店的复购取决于产品周转与价格带是否匹配当地消费,周转慢的品类在县级市场容易形成库存积压,退货与临期处理随之增加。
九、渠道下沉的判断
渠道下沉的路径由设施、物流与企业三层动作构成。政策把网点覆盖率与快递通达率写进指标,县域商业 3 年行动计划实施以来建设改造县城综合商贸服务中心 2600 多个、乡镇商贸中心约 1.3 万个、村级便民商店 13.8 万个。
企业层面靠会员店与加盟店完成覆盖,汇通达覆盖 2.5 万个乡镇、注册会员店 24.8 万家,苏宁零售云加盟店 10168 家、覆盖 85% 以上的县域。设施铺完之后,下沉的成效取决于单店动销与配送成本之间的平衡,网点密度高的品类更容易在下沉市场站住。
渠道下沉靠县域商业网络与会员店体系两条路径推进。商务部等 9 部门 2023 年 8 月印发的《县域商业 3 年行动计划(2023—2025 年)》提出,到 2025 年打造 500 个左右县域商业「领跑县」,90% 的县达到「基本型」及以上商业功能,具备条件的地区基本实现村村通快递;实施以来,全国累计建设改造县城综合商贸服务中心 2600 多个、乡镇商贸中心约 1.3 万个、村级便民商店 13.8 万个,2025 年建设改造县级物流配送中心超 400 个,具备条件的乡镇快递通达率达到 100%,乡村消费品零售额增速连续 46 个月高于城镇或与城镇基本持平。企业层面,汇通达网络股份有限公司 2024 年营业收入 600.6 亿元,覆盖 21 个省份、2.5 万个乡镇,注册会员店 24.8 万家、活跃会员店超 9.5 万家;苏宁易购集团股份有限公司 2024 年末零售云加盟店 10168 家、覆盖 85% 以上的县域;成都红旗连锁股份有限公司 2024 年营业收入 101.23 亿元、拥有 3000 多家便利店,成都地区销售占比约 58%。设施铺完之后,成效取决于单店动销与配送成本之间的平衡。
行内实情
政策把网点覆盖率与快递通达率写进指标,县城、乡镇、村三级各有对应业态
企业靠会员店与加盟店完成覆盖,加盟把库存与资金压力交给门店
设施铺完之后,成效取决于单店动销与配送成本之间的平衡
相关问题
渠道下沉的政策指标有哪些。
商务部等 9 部门 2023 年 8 月印发的《县域商业 3 年行动计划(2023—2025 年)》提出,到 2025 年在全国打造 500 个左右县域商业「领跑县」,90% 的县达到「基本型」及以上商业功能,具备条件的地区基本实现村村通快递;《县域商业建设指南》把县城综合商贸服务中心、乡镇商贸中心、村级便民商店列为约束性指标,覆盖率分别要求达到 100%。
行动计划实际建了多少网点。
央视网 2025 年 12 月的报道显示,行动计划实施以来,全国累计建设改造县城综合商贸服务中心 2600 多个、乡镇商贸中心约 1.3 万个、村级便民商店 13.8 万个,全国县乡村商业网点在具备条件的地区基本实现全覆盖。物流方面,2025 年建设改造县级物流配送中心超 400 个,「十四五」时期累计建设改造 2100 多个,建成超 34 万个村级寄递物流综合服务站。
企业用什么方式完成下沉。
两条方式,一条是把供应链与数字化工具打包给乡镇夫妻店,另一条是用加盟店覆盖县域。汇通达网络股份有限公司 2024 年营业收入 600.6 亿元,覆盖 21 个省份、2.5 万个乡镇,注册会员店 24.8 万家、活跃会员店超 9.5 万家;苏宁易购集团股份有限公司 2024 年末零售云加盟店 10168 家、覆盖 85% 以上的县域;成都红旗连锁股份有限公司 2024 年营业收入 101.23 亿元、拥有 3000 多家便利店,成都地区销售占比约 58%。
名词解释
账期:买方从收货到付款的时间间隔,直接占用供应商资金。
共同配送:多个货主或多品类合并配送,以降低单票配送成本。





写点看法