

粮油加工企业的渠道下沉
关键词 渠道下沉经销商体系先款后货散装油渠道粮油加工企业销售费用
一、粮油加工企业渠道下沉的路径
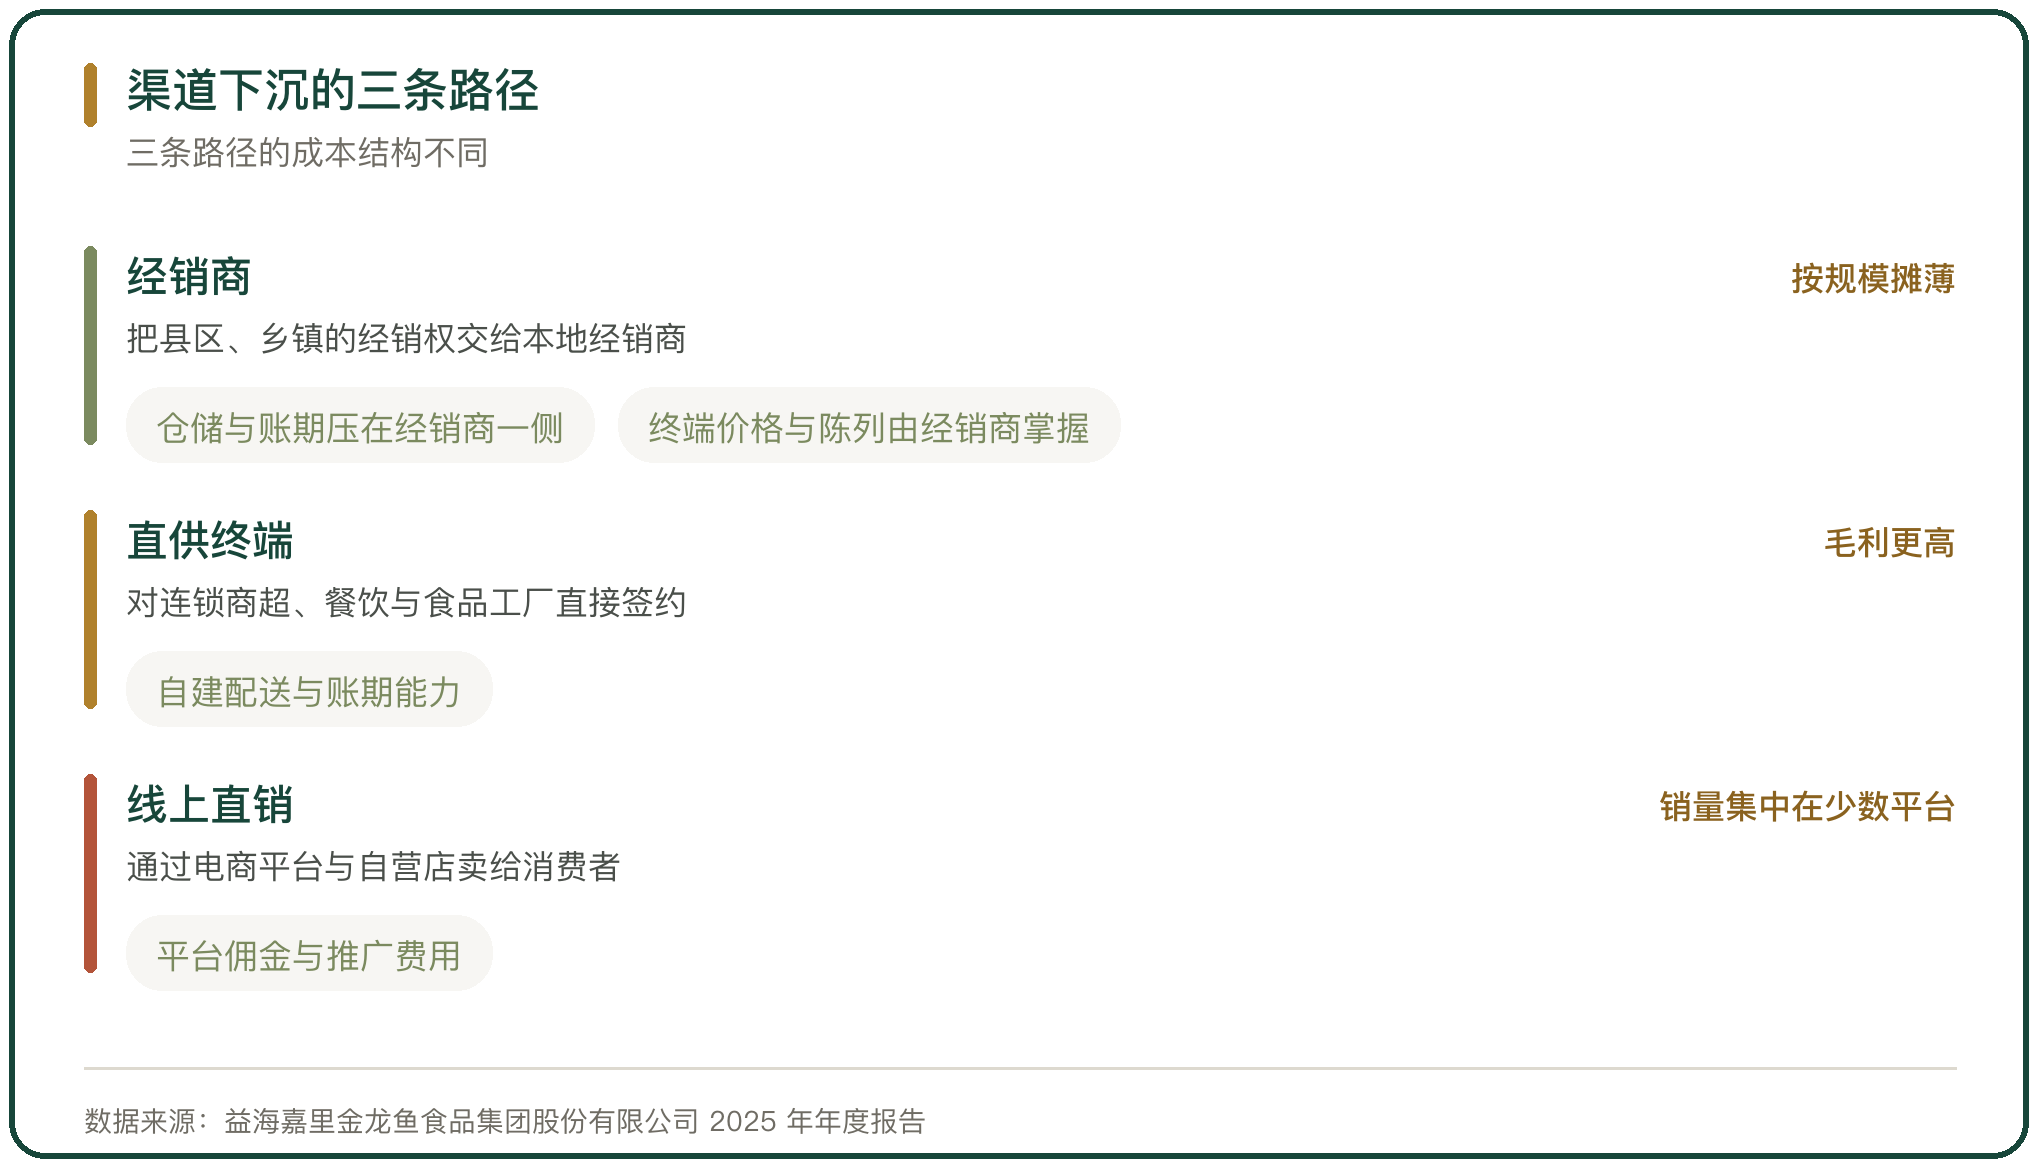
粮油加工企业的渠道下沉有 3 条路径。第 1 条是经销商铺货,把县区、乡镇的经销权交给本地经销商,企业管到地级市,乡镇交给经销商自己开发;第 2 条是直供终端,对连锁商超、餐饮连锁与食品工厂直接签约;第 3 条是线上直销,通过电商平台与自营店把货直接卖给消费者。
3 条路径的成本结构不同。经销商路径靠规模摊薄,企业把仓储与账期压给经销商,代价是终端价格与陈列由经销商掌握;直供路径的毛利更高,但要自建配送与账期能力;线上路径的费用集中在平台佣金与推广,销量集中在少数平台。
下沉的深度由产品单价与运输半径共同决定。大米、面粉这类货值低、周转快的品类,靠经销商批量往下铺;小包装油货值较高,企业更愿意自己掌握渠道。
二、经销商的层级与数量变化
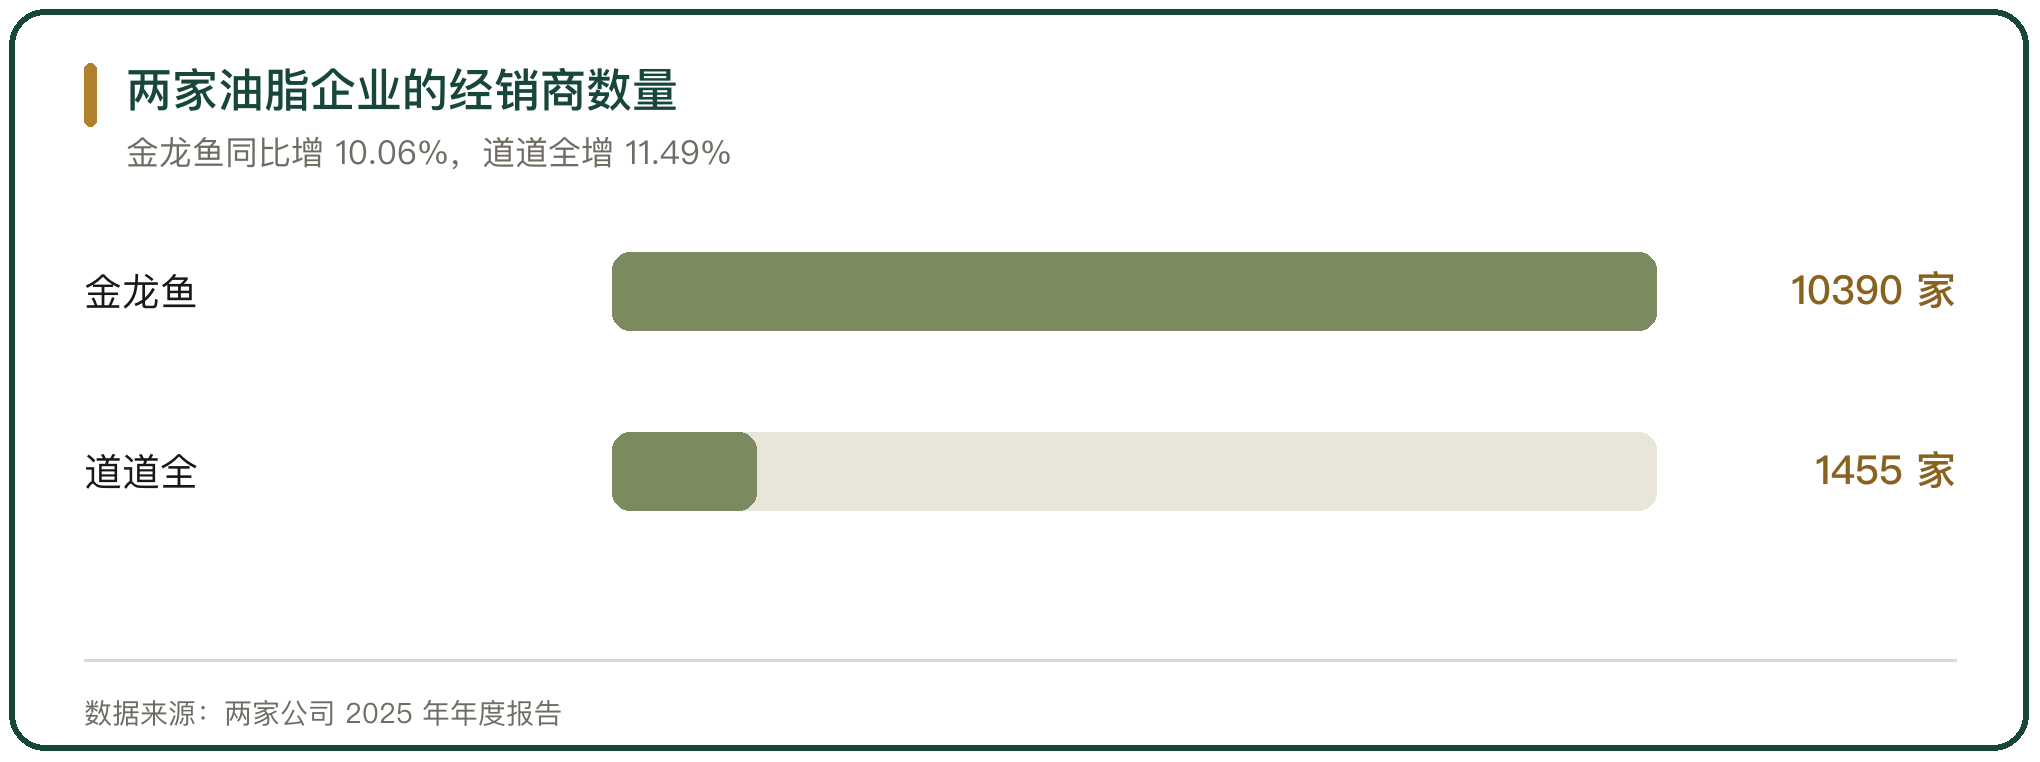
经销商的数量变化能看出下沉的力度。益海嘉里金龙鱼 2025 年年度报告显示,公司年末经销商共 10390 家,比上一年增加 950 家、同比增长 10.06%,其中东部 3311 家、北部 2221 家、西部 2096 家、中部 1607 家、南部 1155 家,南部增幅 17.50%、中部增幅 11.44%(益海嘉里金龙鱼食品集团股份有限公司 2025 年年度报告)。
道道全 2025 年末经销商 1455 家、同比增长 11.49%,其中华中 547 家、西南 456 家、华东 279 家、其他地区 173 家(道道全粮油股份有限公司 2025 年年度报告)。渠道分层推进,成熟市场强化省会标杆辐射、推进地级市渠道下沉精耕,薄弱与空白市场聚焦潜力区域培育。
经销商的层级按下沉深度划分。企业多管到地级市或县区,乡镇一级由经销商自行开发,同一批货在不同层级手里转两次以上就形成多级分销。
三、县镇市场的铺货方式
县镇市场的铺货靠经销商的本地网络。县区经销商负责本地的商超、粮油店与农贸市场,乡镇由二级分销商或夫妻店承担,企业通过经销商的进货数据掌握终端动销。
铺货的成本与订单密度有关。订单越分散,单趟配送的装载率越低,企业常设最低起订量把分散订单拼成一车;县镇市场的仓储条件有限,经销商多按小批量、高频次进货。
下沉的深度与品牌的投入有关。头部品牌在县镇市场设网点、做陈列、配业务员,区域品牌多靠价格与本地关系维持,全国范围的终端覆盖需要长期的费用投入。
四、米面油的渠道差异
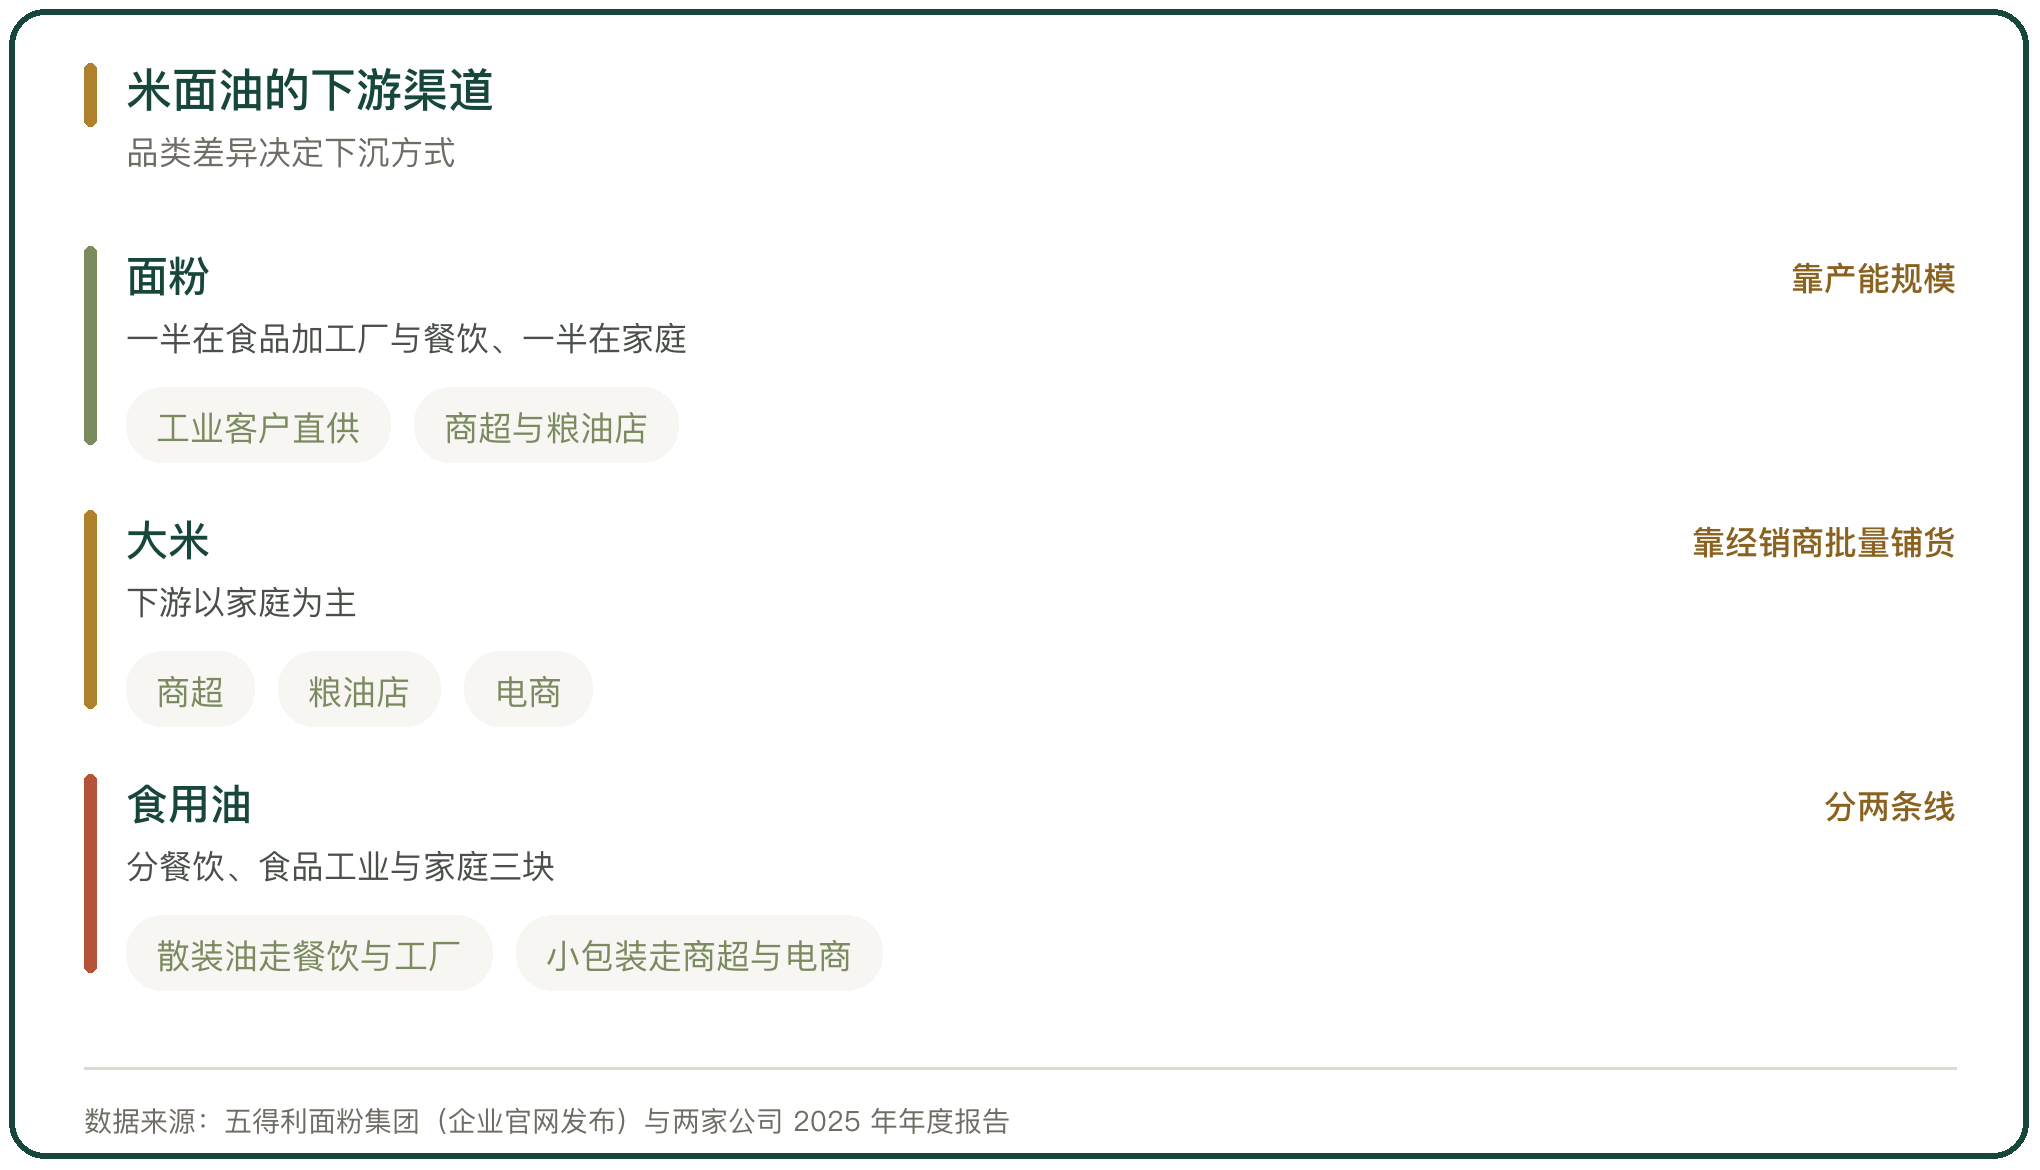
米面油 3 个品类的渠道结构不同。面粉的下游一半在食品加工厂与餐饮、一半在家庭,工业客户直供、家庭客户走商超与粮油店;大米的下游以家庭为主,渠道集中在商超、粮油店与电商;食用油的下游分餐饮、食品工业与家庭 3 块,散装油走餐饮与工厂,小包装走商超与电商。
品类差异决定下沉方式。面粉企业靠产能规模与工业客户,五得利面粉集团年加工小麦产能 2700 万吨、有 16 家面粉子公司,产品同时进入商超、电商、粮店与食品加工厂(农民日报社中国农网,2025-10-30)。
挂面的渠道更靠近家庭。克明食品 2025 年面条业务收入 23.63 亿元、销量 42.29 万吨,面条毛利率 30.34%,家庭渠道的占比高于面粉(陈克明食品股份有限公司 2025 年年度报告)。
五、加工企业与经销商的结算关系
结算关系决定渠道的资金压力在哪一端。益海嘉里金龙鱼对经销商主要采取先款后货,对长期合作、信誉较好的经销商按产品线给予一定信用额度;2025 年厨房食品前五大经销客户收入 28.76 亿元、占经销收入的 3.71%(益海嘉里金龙鱼食品集团股份有限公司 2025 年年度报告)。
道道全对经销商同样以先款后货为主,2025 年前五大经销客户收入 2.15 亿元、占经销收入的 6.55%(道道全粮油股份有限公司 2025 年年度报告)。
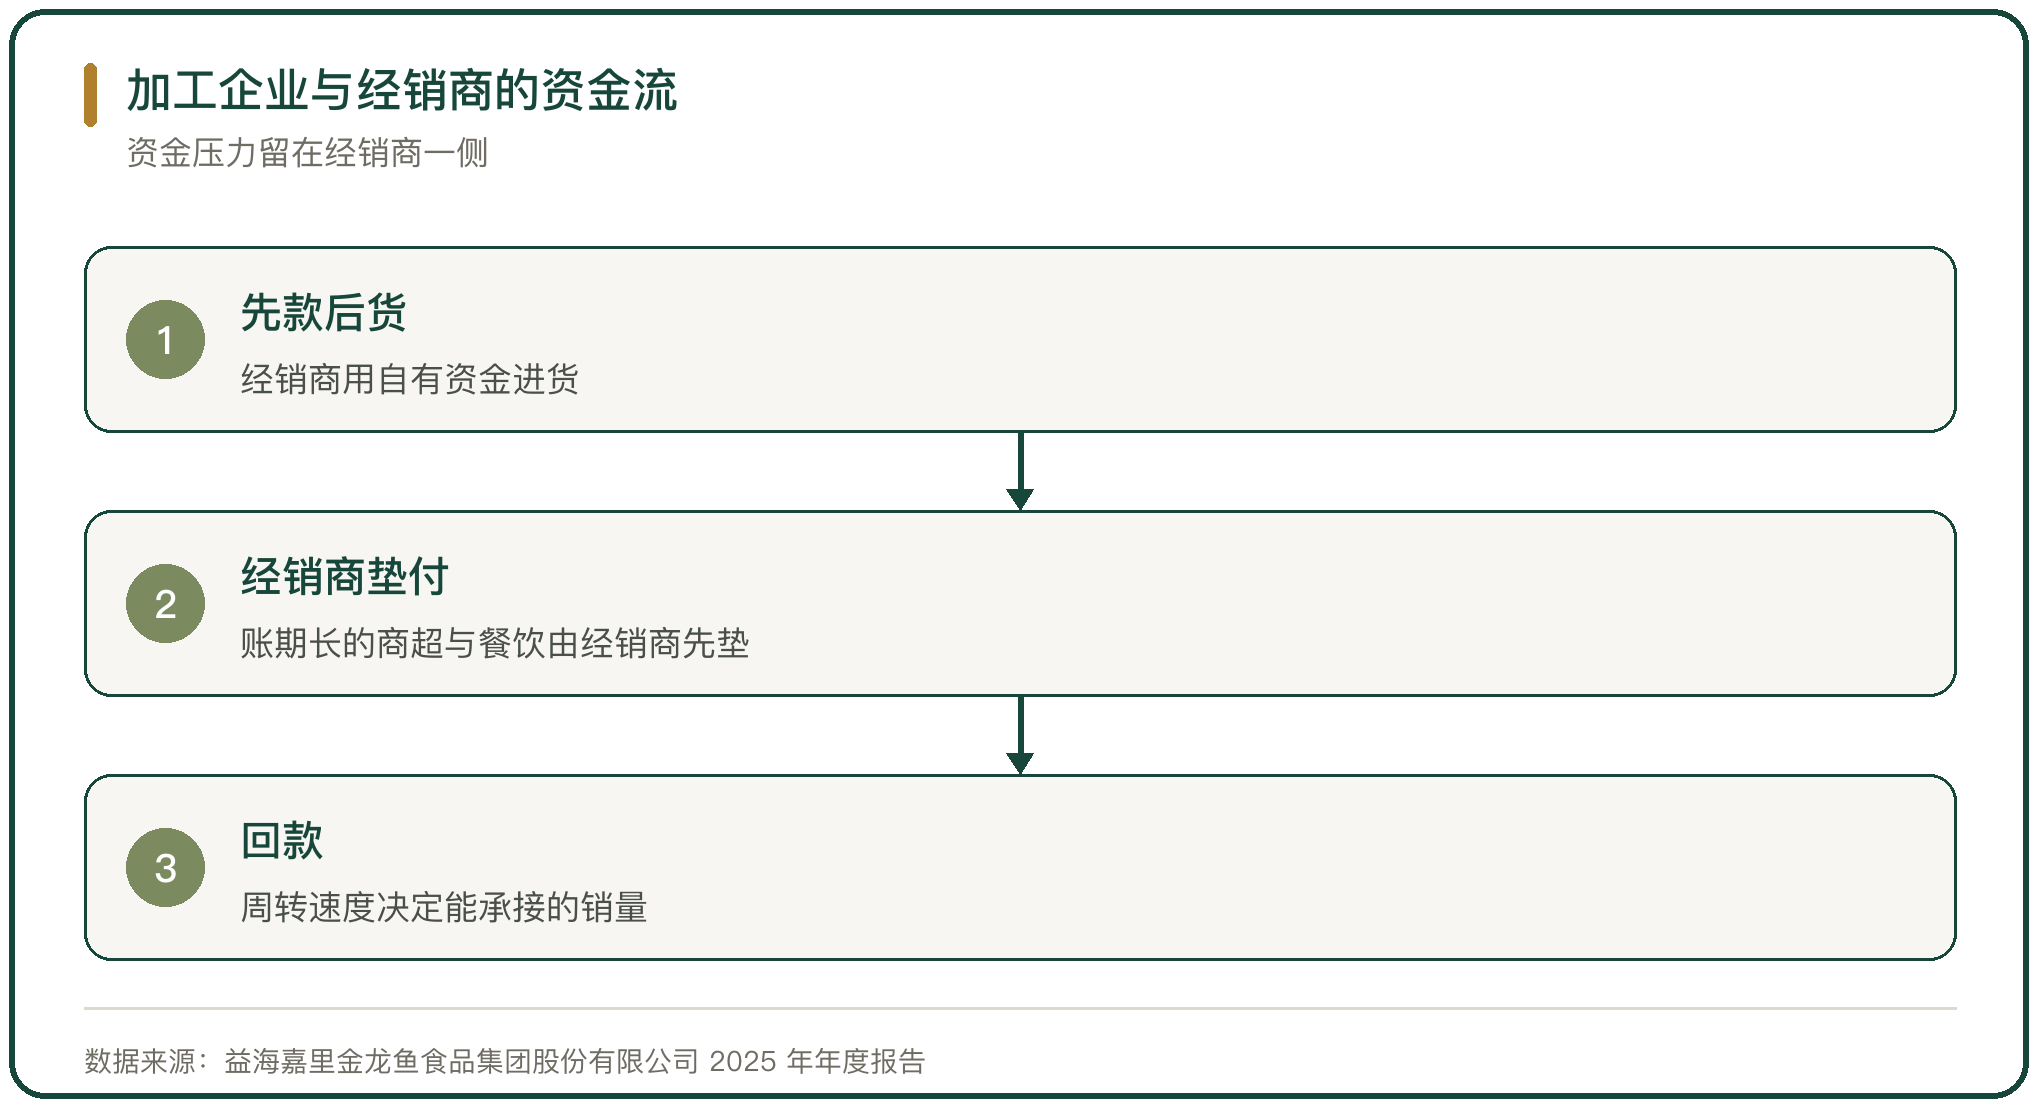
先款后货把资金压力留在经销商一侧。经销商要用自有资金进货,周转速度决定能承接多大销量,账期长的商超与餐饮客户由经销商先垫。
六、渠道费用与利润的分配
渠道费用在加工企业与经销商之间的分配决定终端价格。加工企业承担品牌广告与促销费用,经销商承担仓储、配送与账期成本,终端要进场费与陈列费。
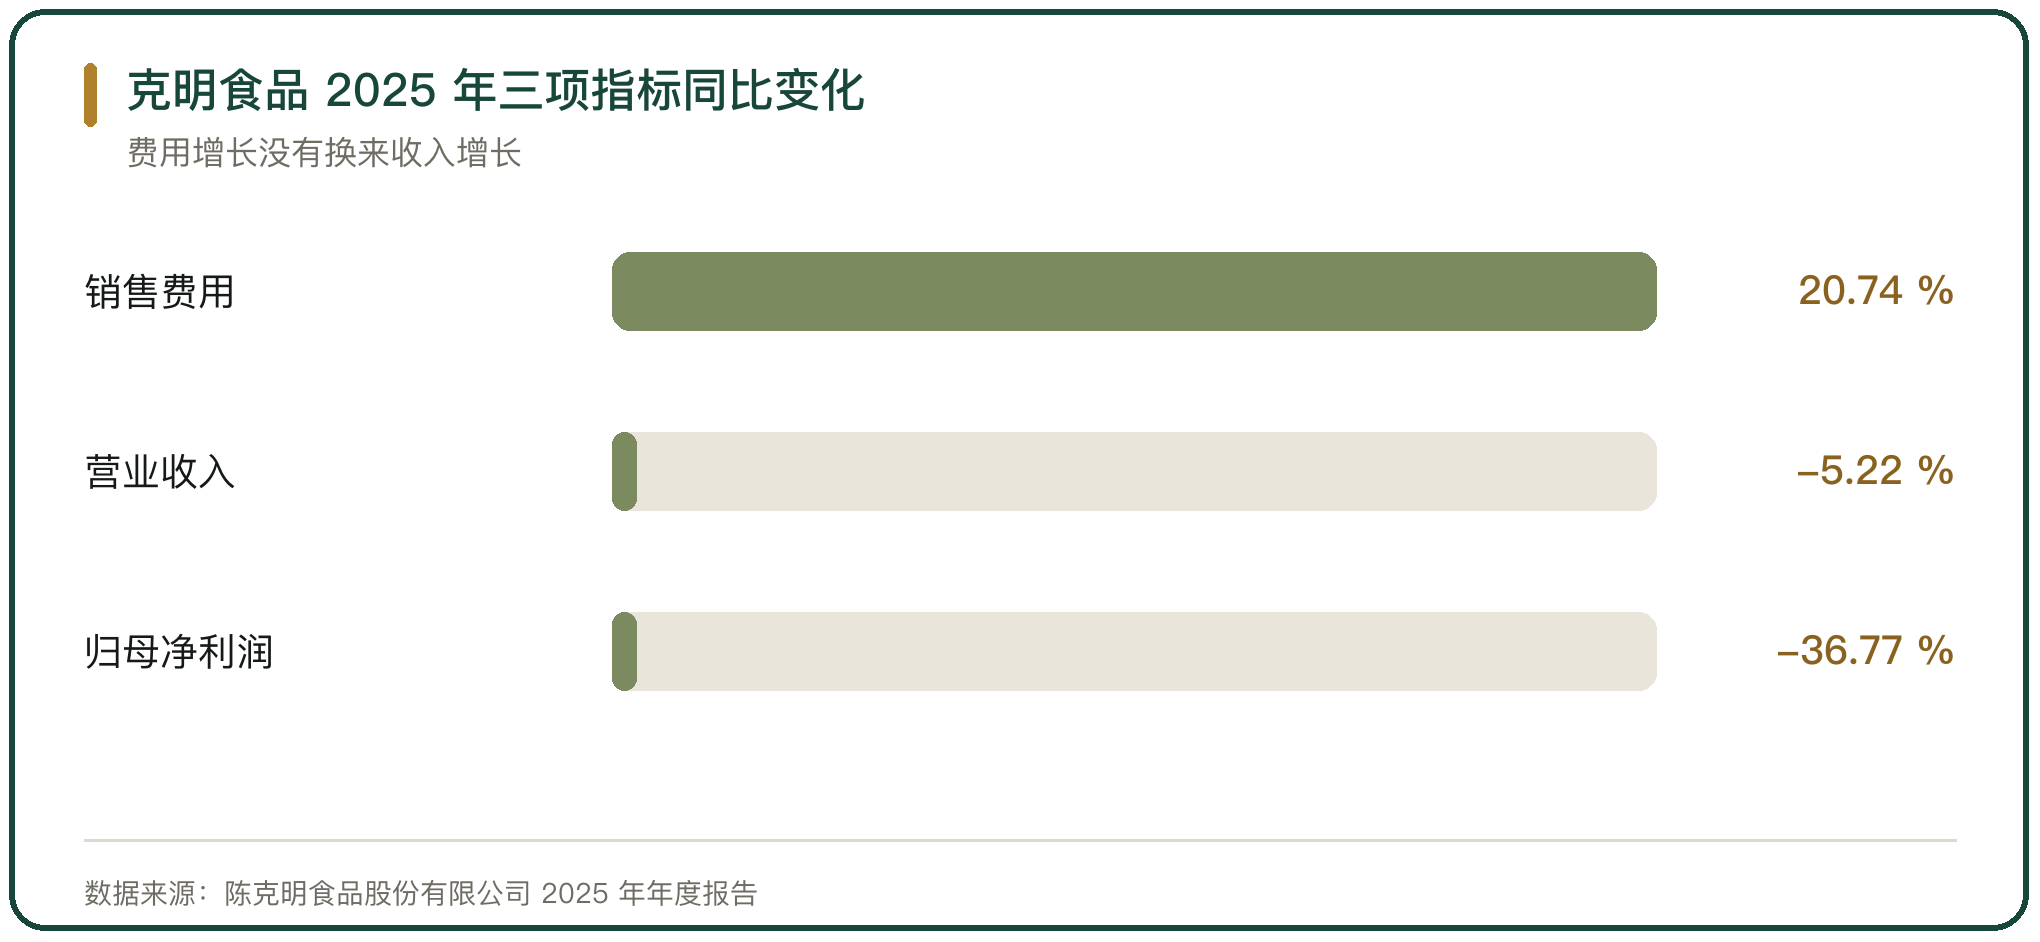
费用投入的变化直接反映在利润上。克明食品 2025 年销售费用 3.73 亿元、同比增长 20.74%,同期营业收入 43.28 亿元、同比下降 5.22%,归母净利润 9227.84 万元、同比下降 36.77%(陈克明食品股份有限公司 2025 年年度报告)。
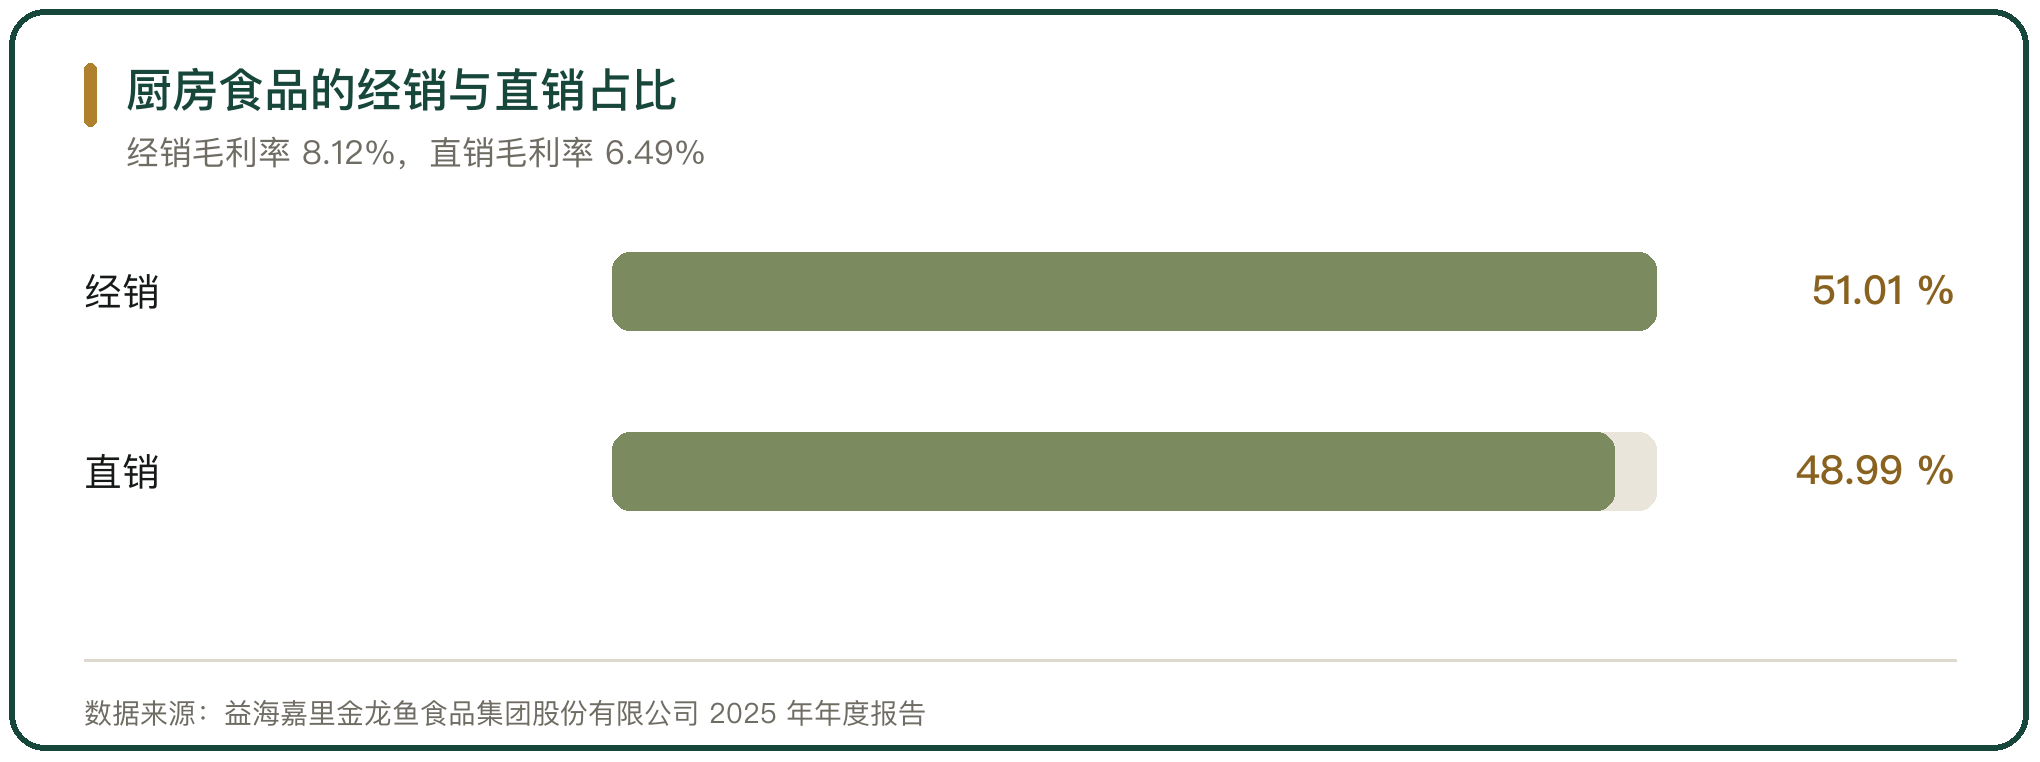
经销与直销的毛利不同。益海嘉里金龙鱼 2025 年厨房食品经销收入占 51.01%、毛利率 8.12%,直销收入占 48.99%、毛利率 6.49%(益海嘉里金龙鱼食品集团股份有限公司 2025 年年度报告),经销端承担账期与终端费用,毛利率反而高于直销端。
七、头部企业的渠道结构
头部企业的渠道结构按事业部划分,消费品、餐饮、食品工业与电商。益海嘉里金龙鱼 2025 年在原有 3 个渠道事业部基础上新增电商渠道事业部,产品入驻综合电商、内容电商、会员制商超与即时零售等平台(益海嘉里金龙鱼食品集团股份有限公司 2025 年年度报告)。
产能布局决定渠道半径。金龙鱼截至 2025 年有 83 个已投产生产基地,在泰州、秦皇岛、上海、连云港、防城港、齐齐哈尔等地建立综合企业群,工厂靠近销区,配送半径缩短,下沉的物流成本随之下降(益海嘉里金龙鱼食品集团股份有限公司 2025 年年度报告)。
头部企业的渠道优势来自覆盖面。经销商数量在万级、覆盖到县区一级,新品牌要在同一层级铺开需要同等的费用投入。
八、区域企业的守住本地市场
区域加工企业的渠道集中在本地。道道全以菜籽油为核心,2025 年包装油收入 37.88 亿元、占营业收入的 61.16%,散装油收入 9.94 亿元、同比增长 55.42%,经销商集中在华中、西南与华东(道道全粮油股份有限公司 2025 年年度报告)。
区域企业的下沉更深、更窄。网点密度高,单品在本地商超的陈列面大,跨区域扩张要面对头部品牌已铺开的渠道与费用。
散装油的增长给出另一条路。餐饮与食品工厂看重指标与价格,区域企业靠产地与加工能力就近供货,把包装油的品牌溢价换成散装油的周转。
九、下沉渠道的成本与边界
渠道下沉的成本随深度上升。县镇市场的订单分散、单趟配送的装载率低,仓储与业务员的固定投入要靠销量摊薄,销量不足的网点会成为费用负担。
费用与收入要匹配。克明食品 2025 年销售费用增长 20.74%、营业收入下降 5.22%,费用增长没有换来收入增长,投入与产出在渠道调整期不匹配(陈克明食品股份有限公司 2025 年年度报告)。
下沉的边界在单店产出。县镇门店的客单价与周转速度低于城市门店,网点数量增加之后,单店产出决定渠道能否自负盈亏。
十、粮油加工企业的渠道下沉的判断
粮油加工企业的渠道下沉由产品单价、运输半径与终端密度共同决定。面粉与大米靠经销商批量铺货,食用油分小包装与散装两条线,小包装自己掌握渠道、散装靠餐饮与工厂直供。
下沉的深度与费用成正比。经销商数量增加带来覆盖面的扩大,也带来销售费用的上升,收入增长跟不上费用增长时,渠道扩张会先拖累当期利润。
头部企业与区域企业走的是两条路。头部企业靠万级经销商覆盖到县区,区域企业靠本地网点密度与散装渠道稳住市场,两条路的边界都落在单店产出上。



写点看法