

食用油的进口依赖与渠道
关键词 食用油自给率进口依存度棕榈油进口油脂分销渠道小包装食用油菜籽油进口
一、食用油的进口依赖有多深
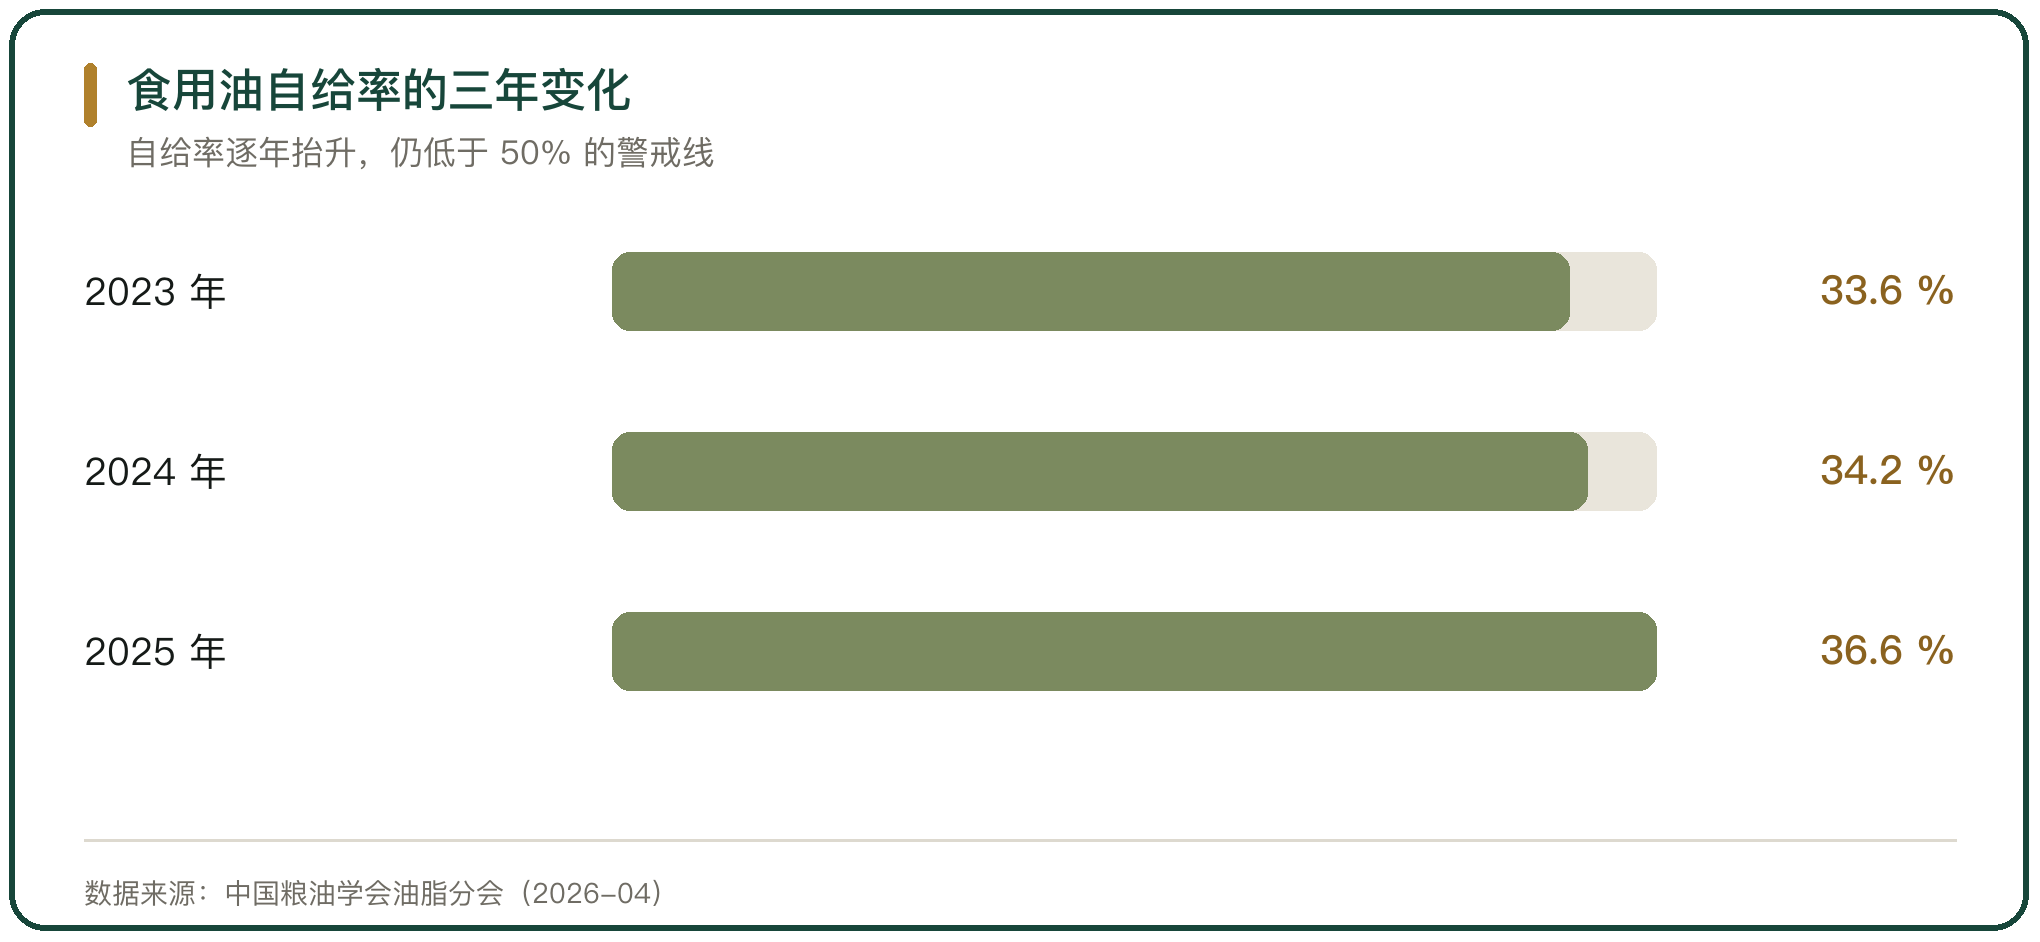
国内食用油消费量与国产油料榨油量之间的差额,由进口补足。中国粮油学会油脂分会在 2026 年 4 月的年度报告里给出的口径是,2025 年度国内食用油消费总量 4003 万吨,其中食用消费 3663 万吨、工业及其他消费 340 万吨,国产油料榨取食用油 1464 万吨,自给率 36.6%、比上年提高 2.4 个百分点(中国粮油学会油脂分会《关于 2025 年我国粮油产销和进出口情况简介》,2026-04)。
进口分两条路径。一条是进口油料在国内压榨,2025 年进口各类油料 1.2 亿吨,其中大豆 11183.3 万吨;另一条是直接进口植物油,全年 767.7 万吨。中国植物油行业协会援引海关数据给出的口径是,2025 年累计进口食用植物油 694 万吨、同比减少 3.1%,进口金额 86.09 亿美元、同比增加 16.03%(中国植物油行业协会,2026 年)。两处口径的差别在是否把进口油料折油计入,比较之前要先问清用的是哪一套。
二、依赖度的测算口径
依赖度有 3 个算法,数值差别不小。第 1 种用进口植物油除以消费总量,得到直接进口的比例;第 2 种把进口油料按出油率折成油再合并计算;第 3 种用国产油料榨油量除以消费总量,得自给率。
3 个算法得出的对外依存度在 60% 到 68% 之间,国内自给率长期低于 50% 这一被反复引用的警戒线。自给率的抬升来自国产油料扩种,2025 年八大油料作物总产量 7763.9 万吨、比上年增加 179.7 万吨,利用国产油料榨油 4520 万吨、比上年增加 120 万吨,3 项数据都创历史新高(中国粮油学会油脂分会,2026-04)。
测算里最容易出错的一步是分母。国内食用油的消费量口径包含居民食用、饲料掺兑、工业用油与损耗,不等于居民实际的食用油摄入量,两个数字的口径不一致,摆在一起比较会得出矛盾的结论。
三、棕榈油的来源与用途
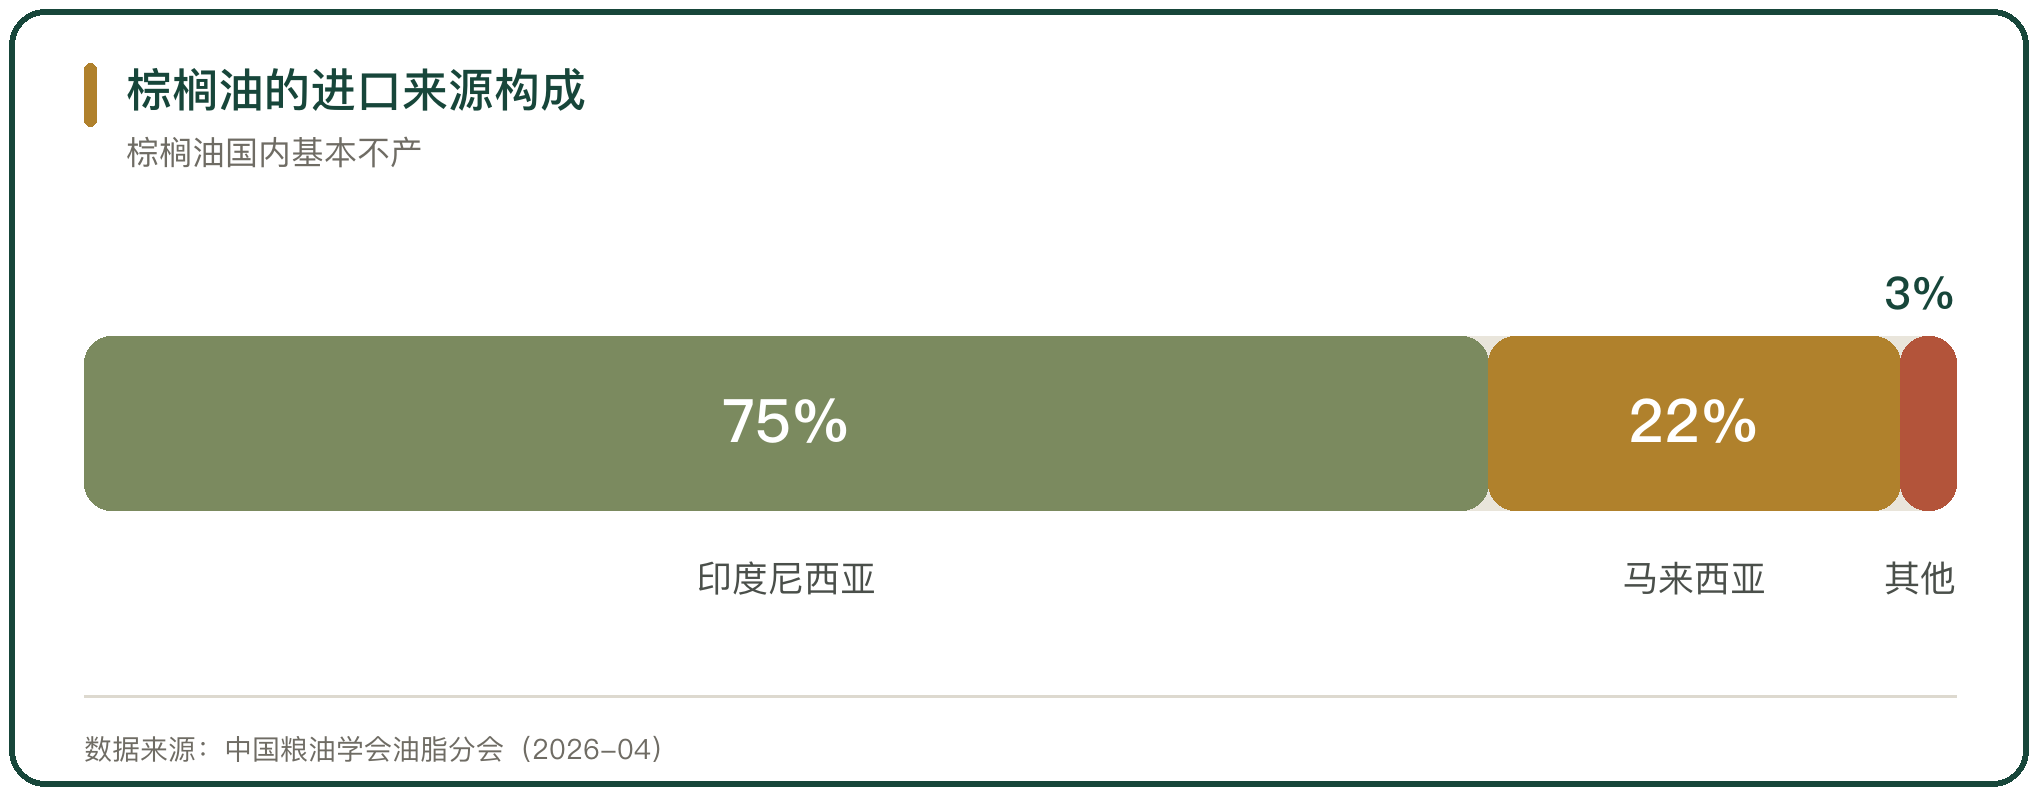
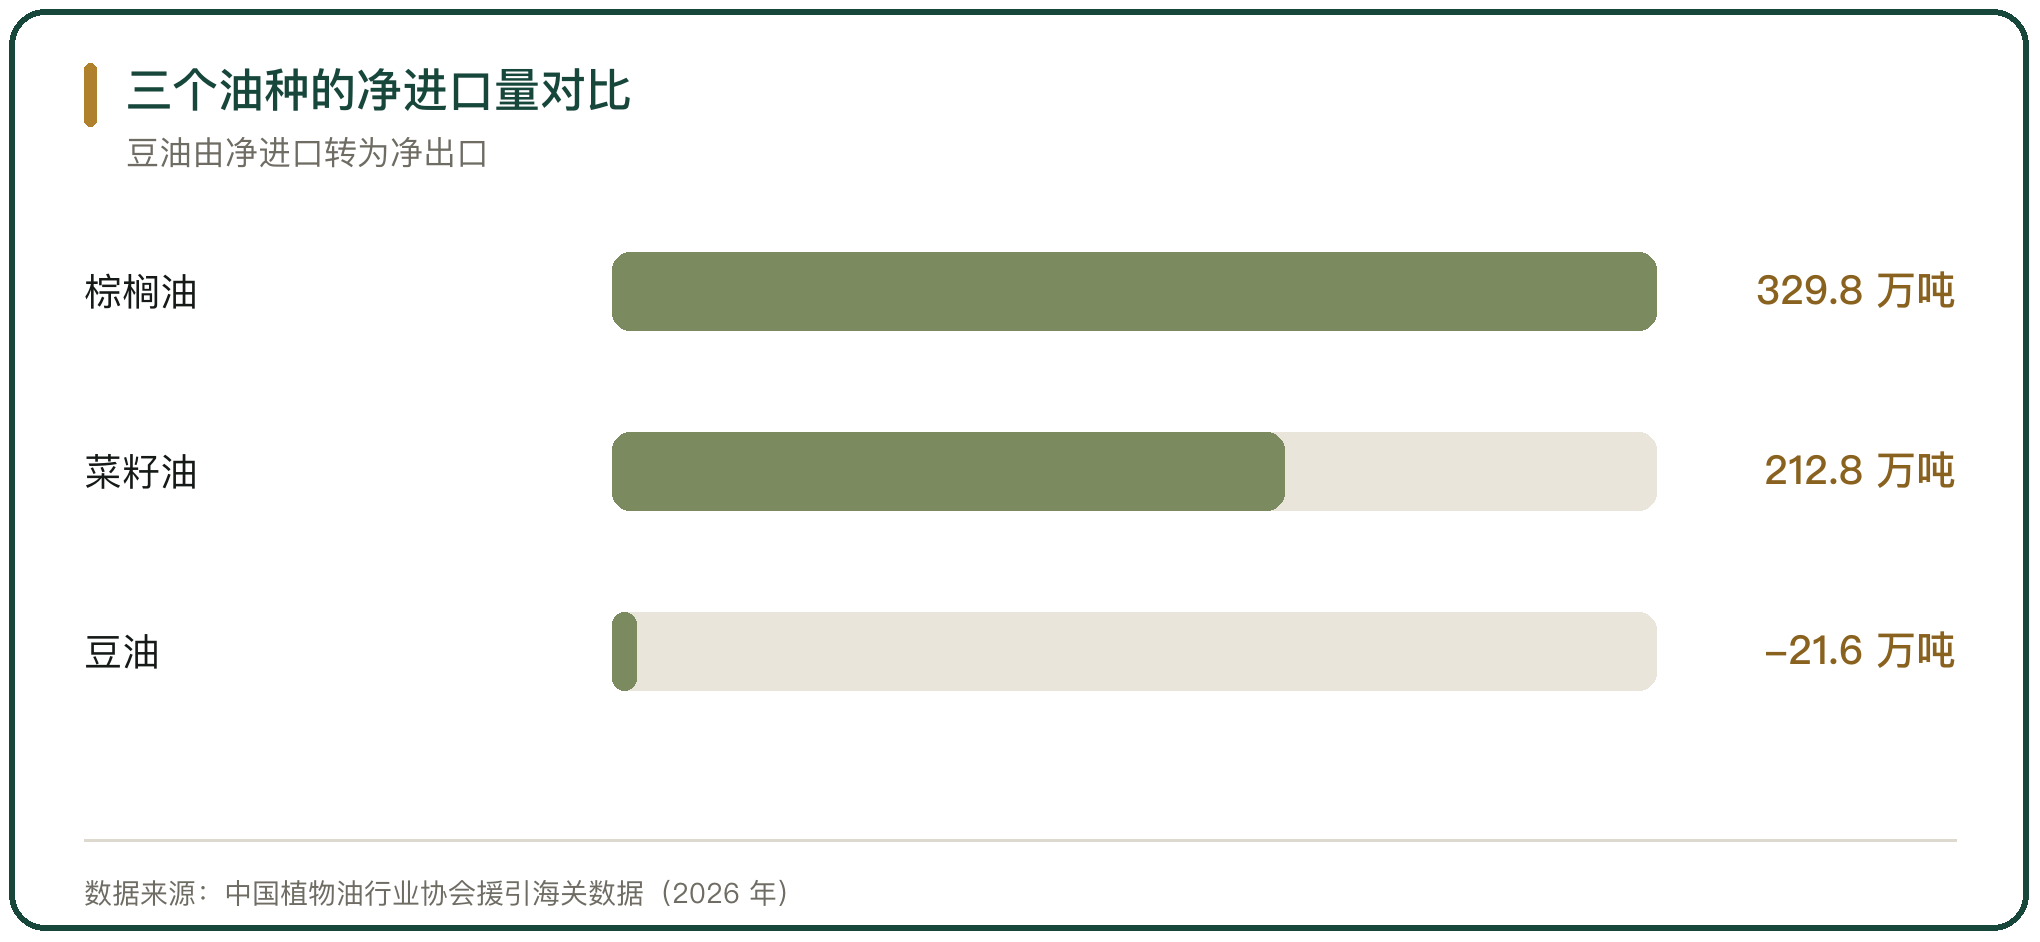
棕榈油是进口依赖最深的一个油种。2025 年棕榈油净进口量 329.8 万吨,占植物油净进口总量的 50.3%、比上年提高 2 个百分点。这一品类国内基本不产,来源集中在印度尼西亚和马来西亚,其中印度尼西亚约占 75%、马来西亚约占 22%(中国粮油学会油脂分会,2026-04)。
用途比其他油种分散。棕榈油进入方便面、烘焙、油炸与起酥油,也进入日化与生物柴油。2025 年国内棕榈液油进口 258 万吨、同比减少 8.19%,含硬脂在内的棕榈油 330.8 万吨、同比减少 9.7%,而用作烘焙的起酥油进口量增至 141 万吨、连续 3 年超过 100 万吨(中国植物油行业协会援引海关数据,2026 年)。
下游的分散让棕榈油的进口节奏对价格不那么敏感。豆棕价差为负时,非刚需的用量转向豆油,刚性用量留在烘焙与油炸。
四、豆油与菜籽油的进口路径
豆油的直接进口量小,主体供给来自压榨。国内豆油消费主要靠进口大豆压榨,2025 年直接进口豆油 35 万吨、同比增加 22.48%,其中 43% 来自阿根廷、29% 来自俄罗斯、27% 来自巴西。同年国内豆油由净进口转为净出口,净出口 21.6 万吨,原因是国内大豆压榨产能大于消费增速(中国植物油行业协会援引海关数据,2026 年)。
菜籽油走的是另一条路。2025 年进口菜籽 250 万吨、同比下降 60.88%,其中加拿大菜籽 238.2 万吨、占总进口的 95.3%;菜籽进口收缩之后,菜油直接进口量增加到 213 万吨、同比增加 13.3%,俄罗斯占其中的 60.1%,白俄罗斯与阿联酋各占 12.6% 与 12.2%(中国植物油行业协会援引海关数据,2026 年)。
同一品类在油料与成品油之间切换,运距、结算与船期都跟着换,采购部门要重新排一遍到货计划。
五、葵花籽油与俄系油源
葵花籽油是 2025 年变化最大的一个油种。当年葵花籽油净进口量 51.0 万吨、比上年减少 57.2 万吨,占植物油净进口的 7.8%、退到第 3 位;其中俄罗斯占葵花油进口量的 64%(中国粮油学会油脂分会,2026-04)。
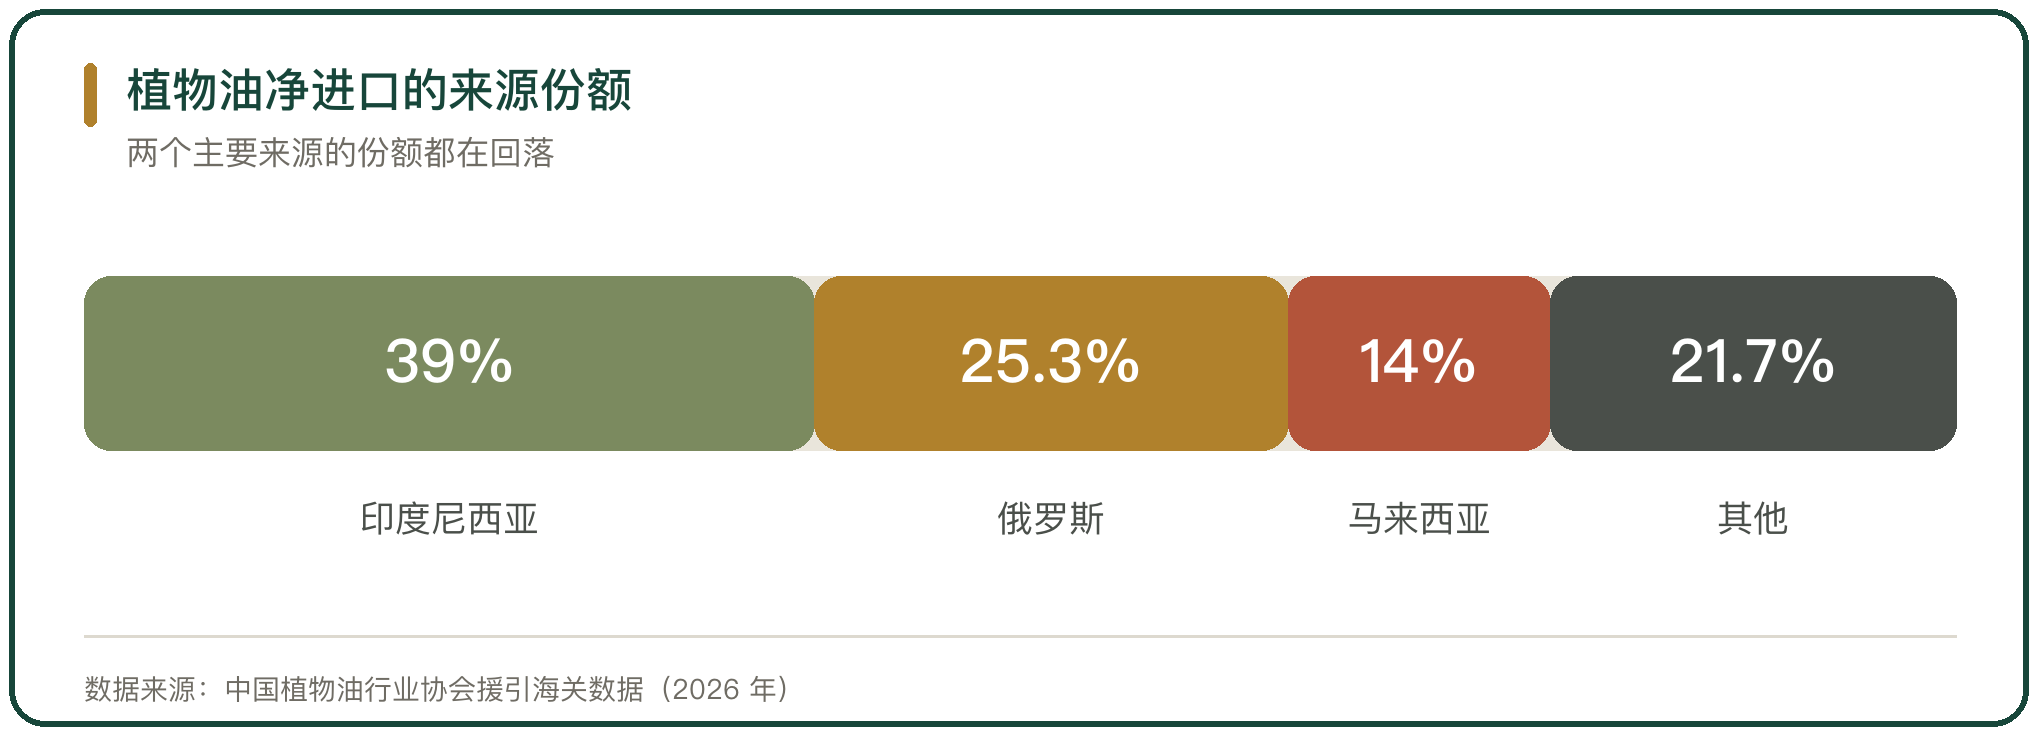
俄系油源在几个油种上同时上升。植物油进口来源里,自俄罗斯净进口 165.8 万吨、占 25.3%,排在印度尼西亚之后、马来西亚之前,比上一年下降 10.9 个百分点;俄罗斯在菜油上占 60.1%、在葵油上占 64%、在豆油上占 29%(中国植物油行业协会援引海关数据,2026 年)。
东欧油源的运距比东南亚长,冬季运输与港口接卸都受天气影响,进口企业要用库存和船期对冲这一段不确定。
六、进口来源的分散化
来源结构在 2025 年出现了两头变化。东南亚的份额在收缩,自印度尼西亚的净进口 255.9 万吨、占 39.0%、下降 8.8 个百分点;东欧高位回落,自俄罗斯下降 10.9 个百分点;南美与澳洲的油料产区在补位,阿根廷成为中国大豆的第 3 大供应国,进口 793.1 万吨、占 6.9%(中国植物油行业协会援引海关数据,2026 年)。
分散化的动因是贸易政策。中加菜系贸易摩擦贯穿 2025 年,加拿大菜籽进口同比下降 60.88%,国内自 2025 年 11 月起恢复澳大利亚菜籽进口,并加大俄罗斯菜系的进口(中国植物油行业协会,2026 年)。
来源分散降低了单一来源断供的风险,代价是采购与品质管理的复杂度上升,同一油种的酸价、色泽与风味在不同产地之间需要重新标定。
七、渠道的三层结构
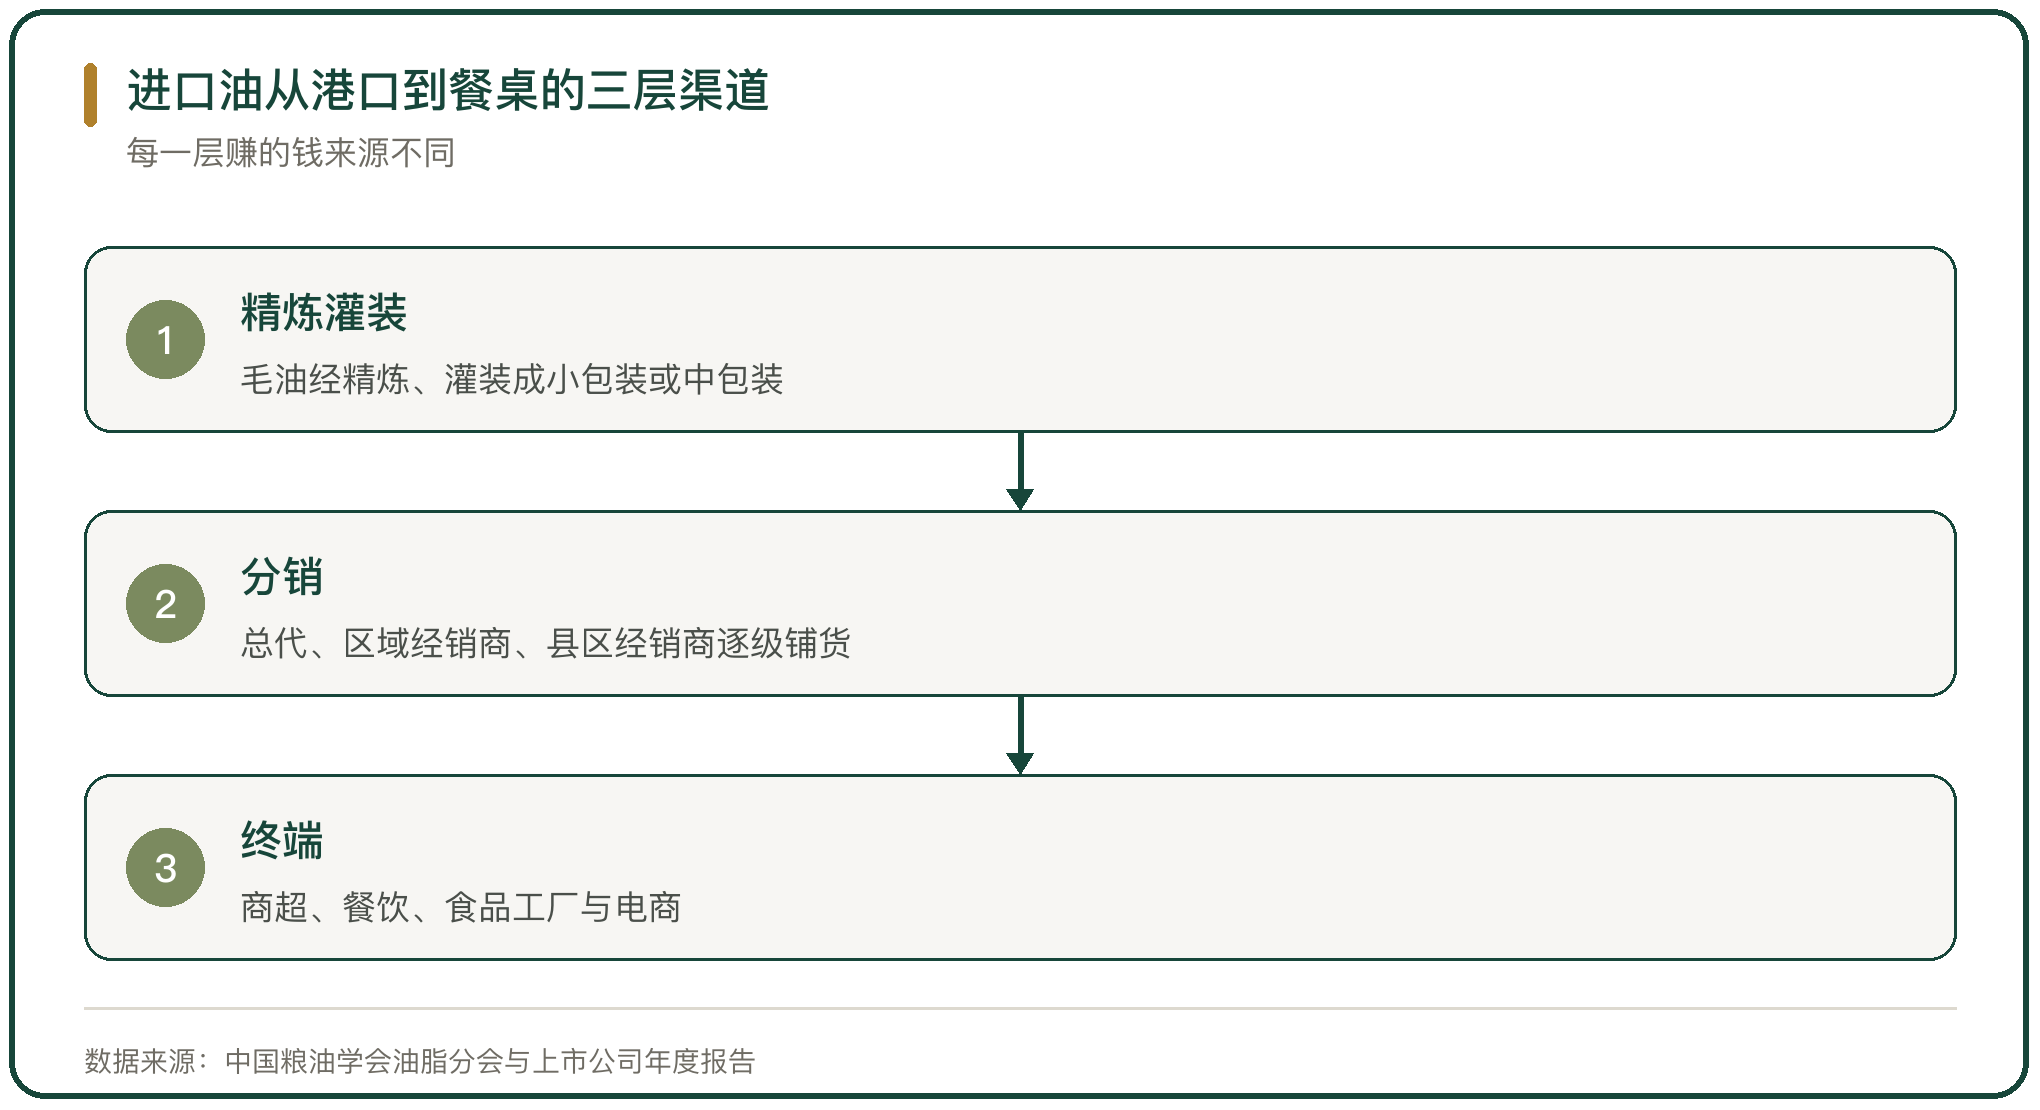
进口油从港口到餐桌要经过 3 层。第 1 层是精炼与灌装,进口毛油或四级油经精炼、灌装变成小包装或中包装;第 2 层是分销,全国总代、区域经销商、县区经销商把货往下铺;第 3 层是终端,商超、餐饮、食品工厂与电商各占一块。
3 层之间的加价方向不同。精炼灌装这一层赚加工费,毛利随精炼油与毛油的价差浮动;分销这一层赚周转与账期,靠规模摊薄;终端这一层按渠道计费,商超要进场费与陈列费,餐饮按账期结算。
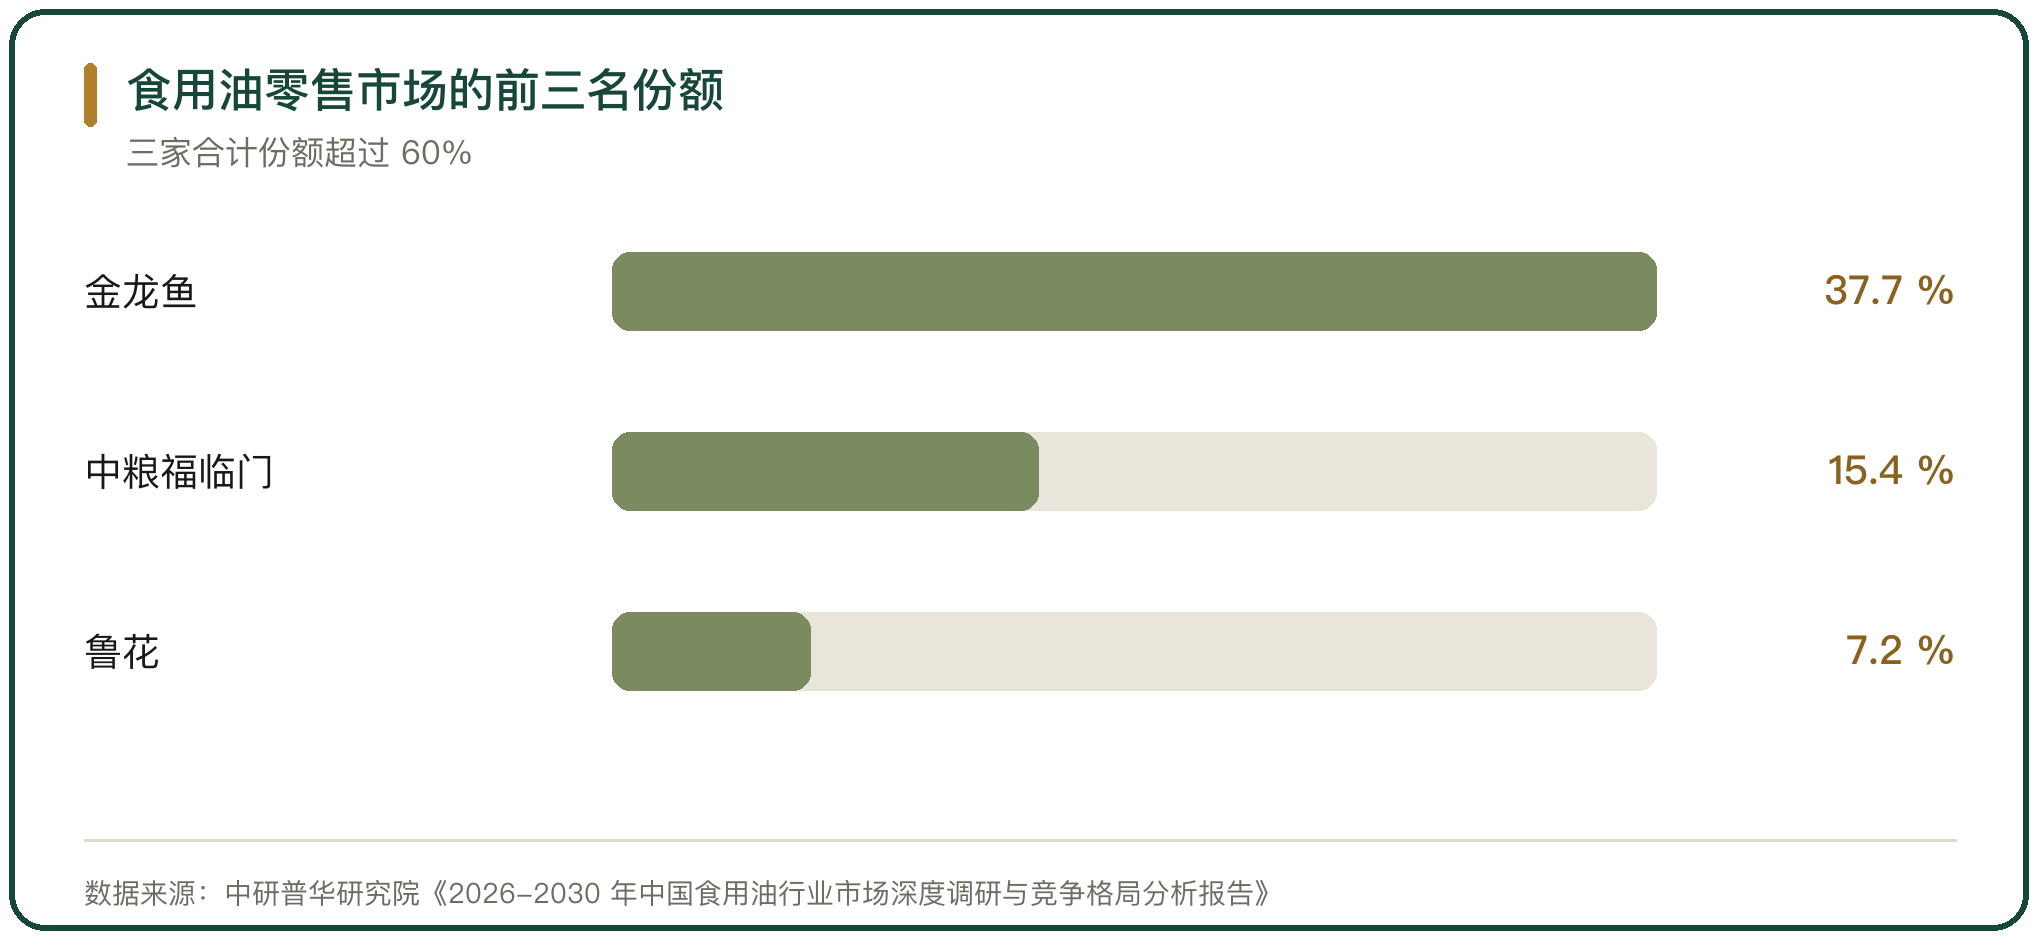
头部 3 家合计的份额超过 60%,其中金龙鱼约 37.7%、中粮福临门约 15.4%、鲁花约 7.2%(中研普华研究院《2026-2030 年中国食用油行业市场深度调研与竞争格局分析报告》,2025-12-22)。头部企业的渠道从商超铺到县镇,包装油的渗透程度比米面深。
八、餐饮与食品工业的散油渠道
餐饮与食品工厂买的是散装油和中包装油,看指标多于看品牌。散装油在餐饮渠道的流通量大,一级大豆油和浓香菜籽油是主力,酸价、过氧化值、溶剂残留与烟点决定终端菜品的出餐稳定性。
这一渠道的价格随盘面走。餐饮企业按周甚至按日询价,供应商在毛油成本上加一段加工费与运费;食品工厂的用量更稳定,多签季度合同,按批次检验交货。
散装油的品质风险集中在精炼工序与储存环节。国家市场监督管理总局 2025 年对肉制品与食用植物油开展全国专项整治,无证生产与以次充好是查处的重点(国家市场监督管理总局,2026-03-09)。
九、家庭小包装的渠道变化
家庭用油在小包装里分出两条线。一条是大规格与囤货,5 升装在商超仍占主要位置;另一条是小规格与即用,中小超市里小规格产品的陈列面在扩大,即时零售把家庭用油从囤货变成随用随买,前置仓承担最后 1 公里的库存。
渠道的重心在移动。电商的增长仍在,渗透率趋于饱和;中小超市这类近场渠道处在增长期;餐饮与团膳的集采把一部分家庭用量转到了机构采购。
品牌在家庭端的门槛来自供应布局与分销深度。头部品牌的渠道从商超铺到县镇,区域品牌多守在本地商超与团购渠道,全国范围的终端覆盖需要长期的费用投入。
十、食用油的进口依赖与渠道的判断
食用油的进口依赖短期不会改变。自给率从 34.2% 提到 36.6%,靠的是国产油料扩种与消费减量,两项的空间都有限;棕榈油、葵花籽油这类国内不产的油种,依赖是结构性的(中国粮油学会油脂分会,2026-04)。
渠道的利润分布与依赖度反向。进口依存度最高的棕榈油,渠道加价最薄,利润靠规模;国内有原料基础的花生油,品牌溢价最高。品种的可替代性决定议价位置。
对加工企业来说,风险控制的重心在原料端,套期保值与多产地采购是常规动作;对渠道商来说,重心在账期与周转。两端的风险不同,承担的波动也不同。



写点看法