

棕榈油进口与食用油调和
一、国内消费几乎全部依赖进口
棕榈油是热带作物,国内没有大规模种植,进口量大致等于消费量。
国内供应全部来自进口,主要来自印度尼西亚和马来西亚(我的钢铁网)。
2025 年国内进口棕榈油及制品 407 万吨,进口额 48.96 亿美元,进口量占植物油进口量的 50.75%,是进口量最大的植物油品种(中国食品土畜进出口商会)。
二、2025 年的进口规模与来源结构
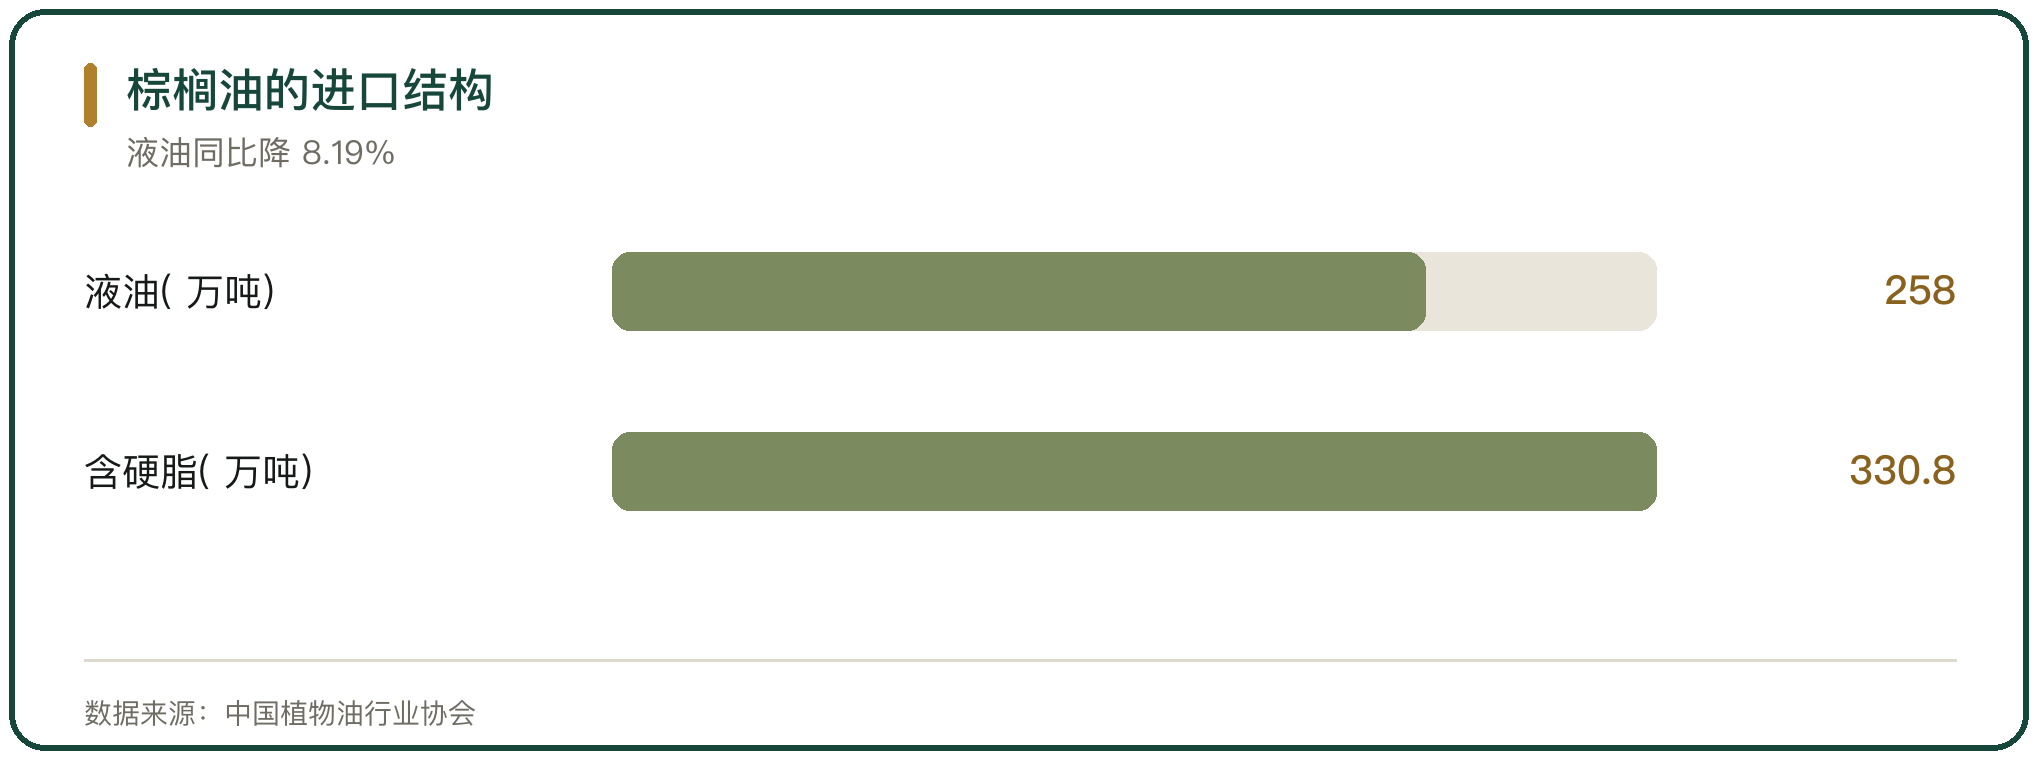
含硬脂的棕榈油全年进口 330.8 万吨,同比降 9.7%(中国植物油行业协会)。
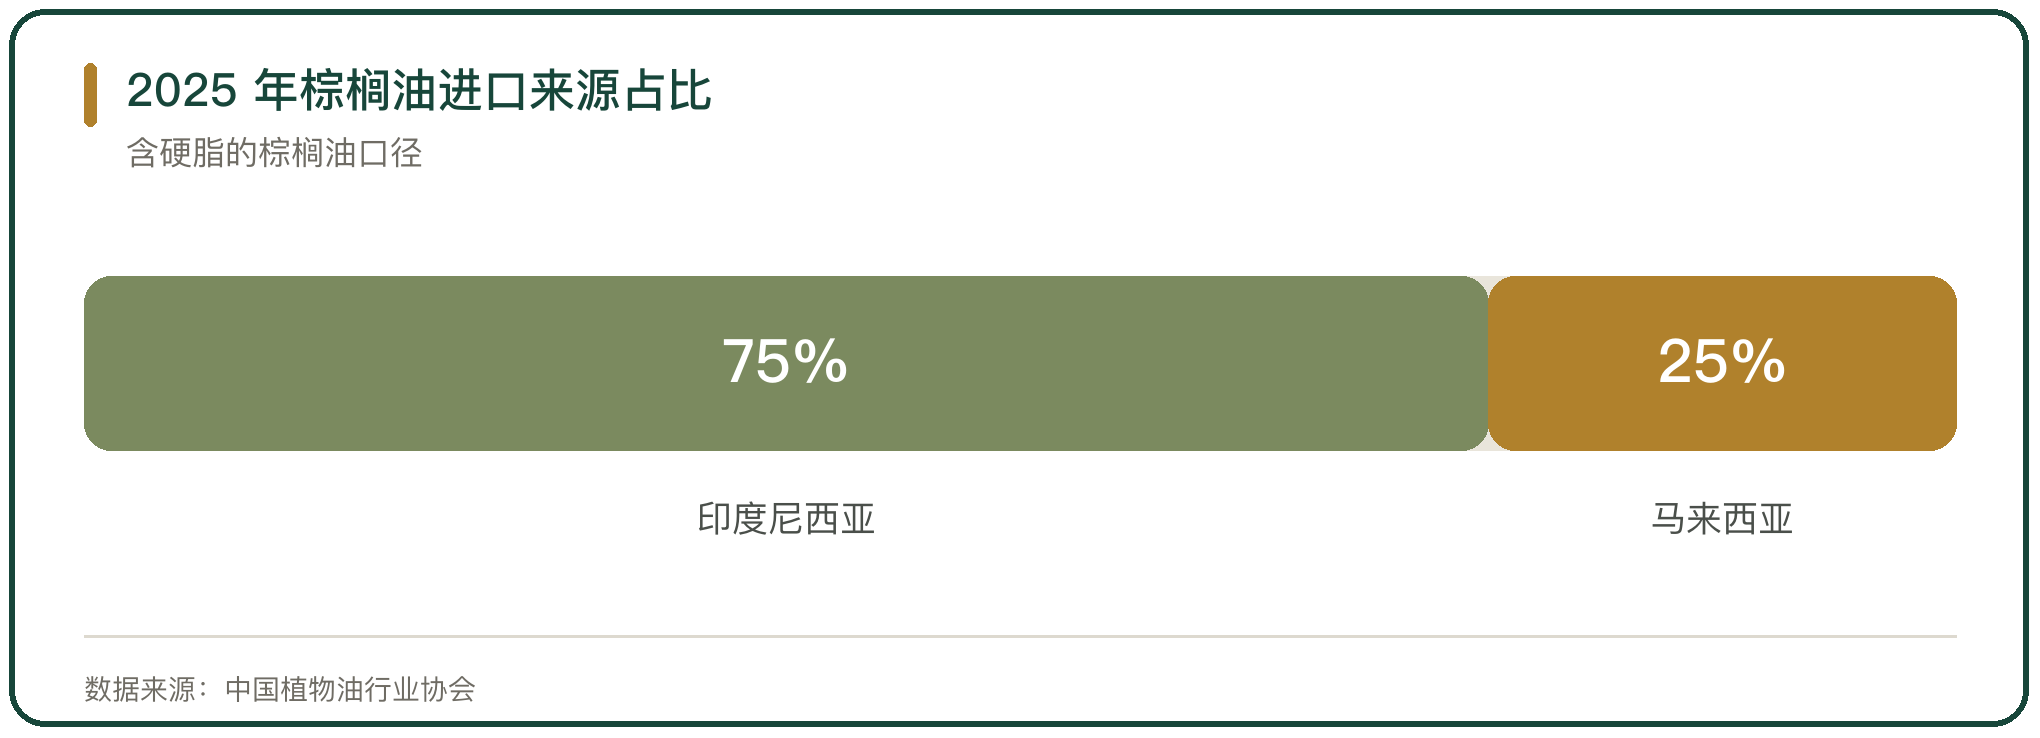
来源集中在两个国家,75% 来自印度尼西亚,25% 来自马来西亚(中国植物油行业协会)。
液油口径更小:2025 年进口棕榈液油 258 万吨,同比降 8.19%(中国植物油行业协会)。
进口量已经连续回落,2025 年 1 至 5 月累计进口 98.62 万吨,同比减少 22.90 万吨、减幅 18.84%(我的钢铁网)。
三、印尼出口政策改写了定价
印尼是棕榈油第一大产地,2025 年棕榈油产量 4750 万吨,占全球约 58%,出口 2507 万吨(中国银河证券研究院)。
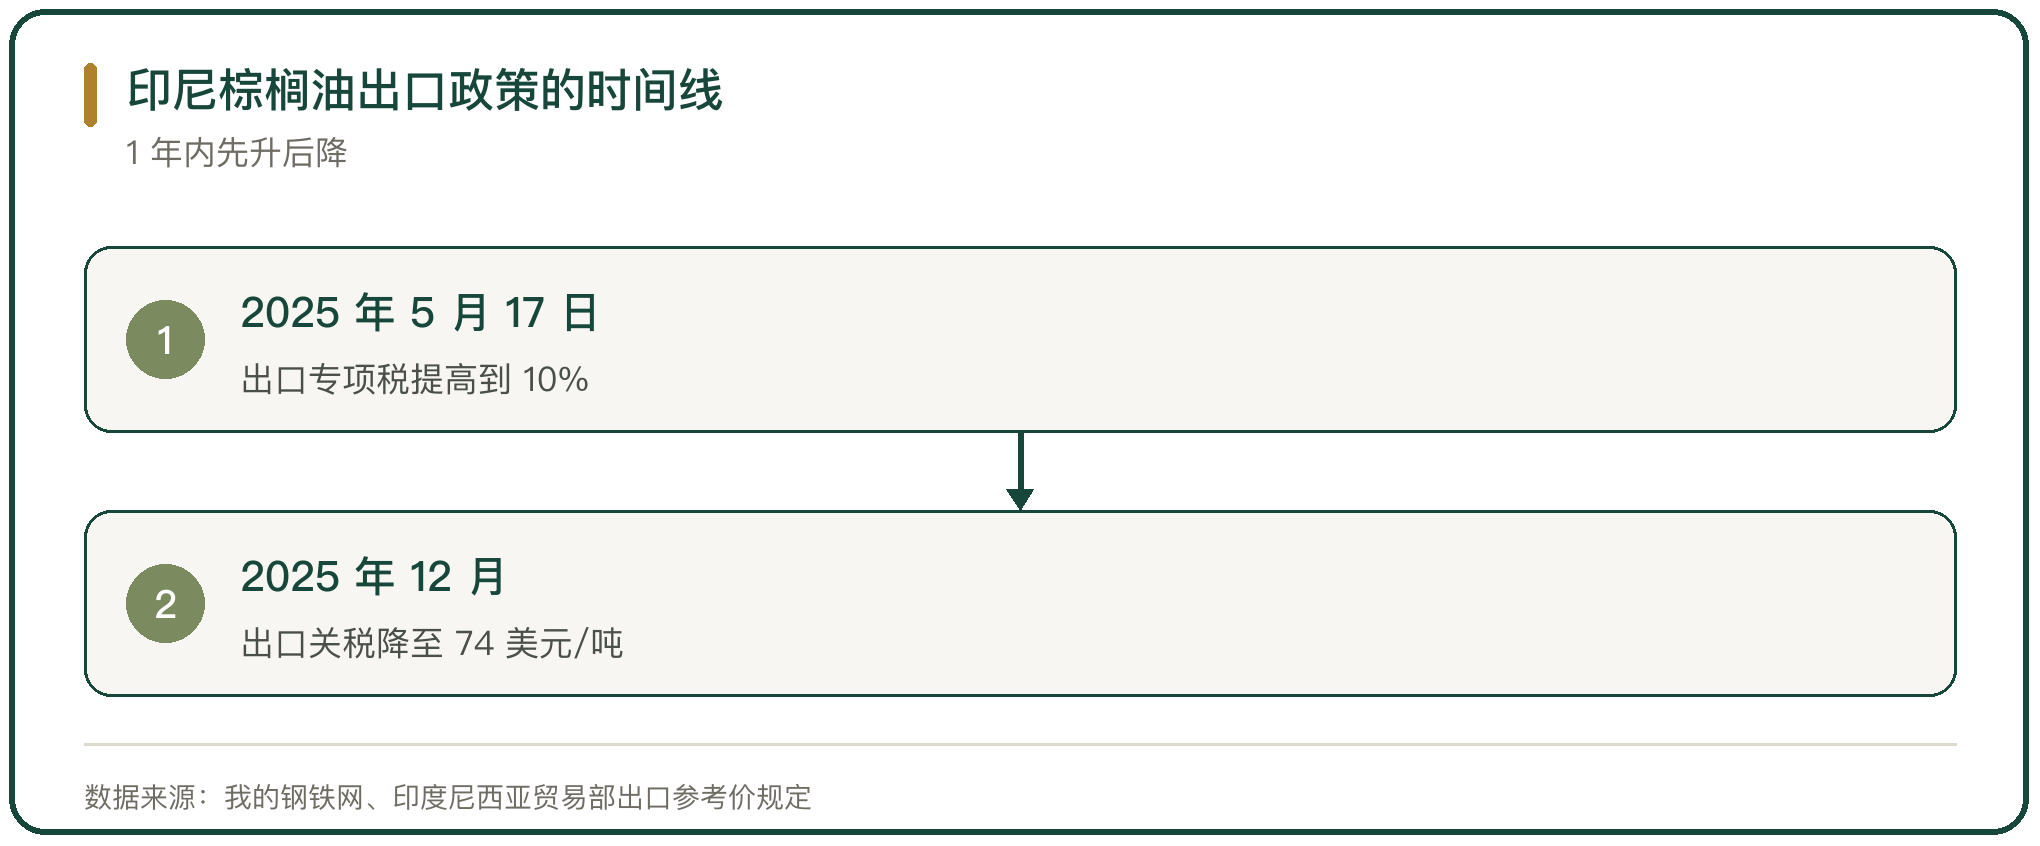
出口税费在 2025 年被反复调整。2025 年 5 月 17 日起,印尼把毛棕榈油出口专项税从 7.5% 提高到 10%,精炼棕榈油产品定在参考价格的 4.75% 至 9.5% 之间(我的钢铁网)。
12 月又下调。2025 年 12 月印尼毛棕榈油出口参考价 926.14 美元/吨,出口关税从 124 美元/吨降至 74 美元/吨,综合出口税费从 220.38 美元/吨降至 166.61 美元/吨(印度尼西亚贸易部出口参考价规定)。
方向是收紧出口、优先保国内。印尼正考虑对棕榈油企业实施国内市场义务政策,要求企业先保障国内毛棕榈油供应再出口,以支持 2026 年推行的 B50 生物柴油计划;据彭博测算,实施 B50 后毛棕榈油需求将达 1900 万吨,出口量将削减 530 万吨(中国金融信息网)。
四、豆棕价差倒挂压住了国内消费
2025 年上半年棕榈油现货价格从 10240 元/吨一路回落到 8390 元/吨,豆棕价差始终处于倒挂状态(我的钢铁网)。
倒挂的直接结果是调和油领域基本缺席。豆油更便宜,调和油配方里的棕榈油被替换掉,终端只剩煎炸等刚需。
消费量掉得很快。2025 年上半年国内棕榈油月均表观消费量约 22.5 万吨,2024 年同期约 33.9 万吨,同比减少 11.4 万吨、减幅 33.6%;上半年油厂成交量仅 8.3 万吨,比 2024 年上半年的 17.3 万吨减少约 50%(我的钢铁网)。
进口利润倒挂压制了买船,2025 年 7 月华南 24 度棕榈油月度理论平均利润预估为 -82 元/吨,环比减少 81 元/吨(卓创资讯)。
五、分提与精炼是一笔薄利加工
进口毛油要经过精炼和分提,才能变成终端用的各个熔点产品。
加工费按吨计。精炼加工费每吨约 200 到 250 元,分提再叠加 100 到 150 元,综合加工成本在 300 到 400 元/吨(搜狐新闻)。
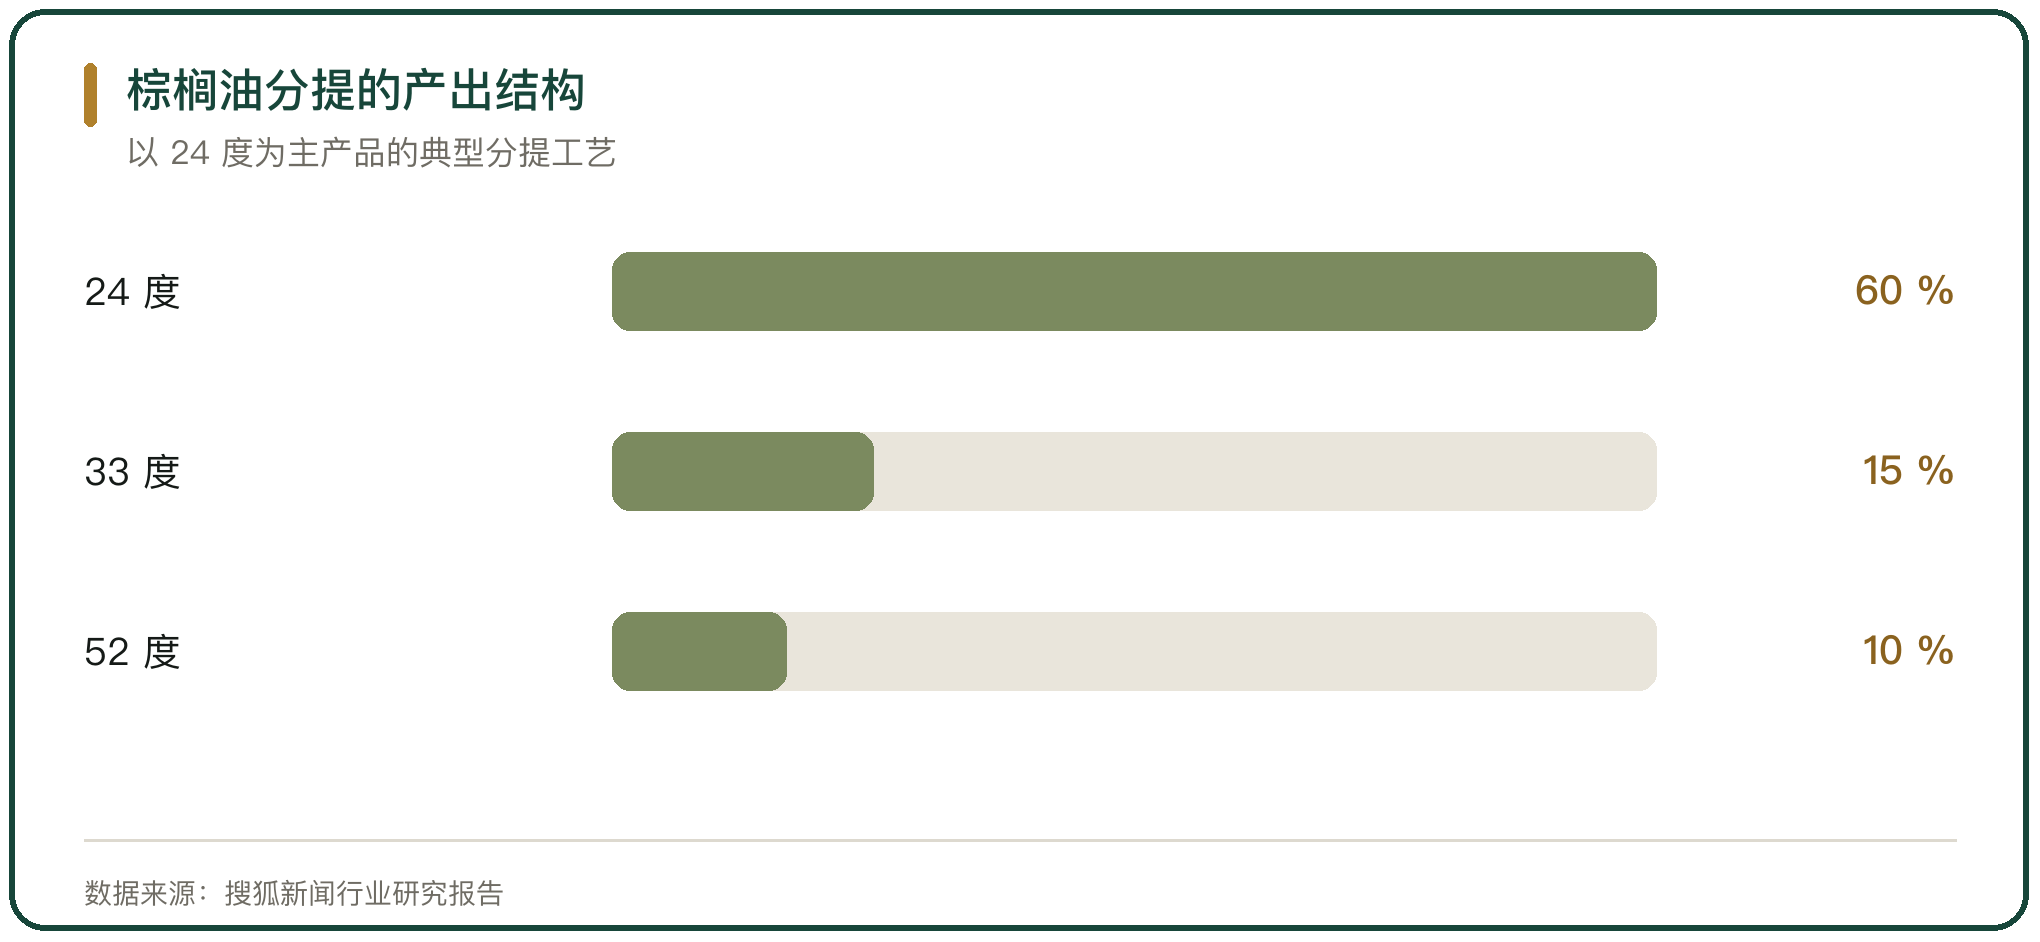
1 吨毛油分提出来的产品有比例。以 24 度为主产品的典型分提工艺,大约能分出 60% 的 24 度、15% 的 33 度、10% 的 52 度,余下 15% 是硬脂和脂肪酸。
毛利很薄。在进口完税价格与国内现货价格接近甚至倒挂的情况下,1 吨棕榈油精炼分提的加工毛利只有 100 到 200 元,多数时候在盈亏线上浮动(搜狐新闻)。
利润靠两块补:一块是进口踩点,在东南亚减产季低价锁单,每吨能多拿 200 到 300 元价差;另一块是副产品综合利用,硬脂和脂肪酸卖到化工企业做硬脂酸和皂基。
六、24 度液油是需求最大的品类
24 度是国内需求量最大的品类,主要用于方便面和油炸食品(搜狐新闻)。
各熔点差价不大。33 度和 44 度是中熔点产品,价格比 24 度低 100 到 200 元/吨,用于煎炸和食品工业;14 度、18 度低熔点油价格更高,要加价数百元 1 吨,做冷饮、巧克力和烘焙起酥油(搜狐新闻)。
分港口看价差很窄。以华东华南为例,港口之间 24 度报价差通常在 200 元/吨以内,运费和到港节奏决定了套利空间。
七、调和油的标签规则
调和油不是把几种油掺在一起就完事,它的比例受国标约束。
2018 年 12 月 21 日起,《食品安全国家标准 植物油》(GB 2716-2018)实施,要求食用植物调和油的标签标识注明各种食用植物油的比例(国家卫生健康委员会、国家市场监督管理总局)。
标注有容差。配料比例不超过 5% 的,允许相对误差 ±10%;超过 5% 的,允许相对误差 ±5%(GB 2716-2018)。
这条规则把配料表从厂家的机密变成了可核对的信息,棕榈油在调和油里的用量因此可以被消费者看到。
八、加工主体与产能布局
国内棕榈油加工主体分几个梯队。
第一梯队是几家大集团。益海嘉里金龙鱼在全国布局 12 座大型综合油脂加工基地,含张家港、防城港、连云港等核心棕榈油精炼枢纽,年精炼产能超 180 万吨;中粮集团依托中粮油脂旗下天津、东莞、南通三大精炼厂;厦门建发股份通过建发农产品集团强化进口端议价(北京博研智尚信息咨询有限公司行业研究报告)。
外资也在沿海设厂。春金(天津)油脂有限公司经营棕榈油脂精炼、分提、人造黄油、起酥油、代可可脂和调和油,注册地在天津港保税区(国家企业信用信息公示系统)。
曾经的主力走过下坡路。天津龙威粮油工业有限公司鼎盛时期的工厂年分提棕榈油 135 万吨、精炼油脂 70 万吨,油脂总储存量 22 万吨;2025 年被列入失信被执行人并进入破产审查案件(天津市第一中级人民法院(2022)津 01 民初 407 号判决书、国家企业信用信息公示系统)。
九、起酥油与食品工业用油的增量
棕榈油在终端里替代了一部分动物油脂。
起酥油表现最好,2025 年起酥油进口量增至 141 万吨,连续 3 年超过 100 万吨(中国植物油行业协会)。
低熔点产品做的是高附加值路线。14 度、18 度主要做冷饮、巧克力和烘焙起酥油,需求量小但附加值高(搜狐新闻)。
这条线的客户是食品工厂而不是家庭厨房,订单稳定,价格敏感度低于散油。
十、棕榈油链条的落点
棕榈油这条链上没有配额,只有到岸成本和替代价差。进口量由进口利润决定,消费量由豆棕价差决定,加工利润由分提得率和副产品回收决定。
2025 年的图景是量价双低。进口棕榈油及制品 407 万吨、进口额 48.96 亿美元,液油进口 258 万吨、同比降 8.19%,国内月均消费同比降 33.6%(中国食品土畜进出口商会、中国植物油行业协会、我的钢铁网)。
产地政策是最大的变量。印尼出口税费 1 年内先升后降,B50 计划与国内市场义务政策继续压缩出口量,进口商能做的只有把锁价节奏和产品结构管好。



写点看法