

茶叶品牌的渠道分层
一、渠道分层的构成
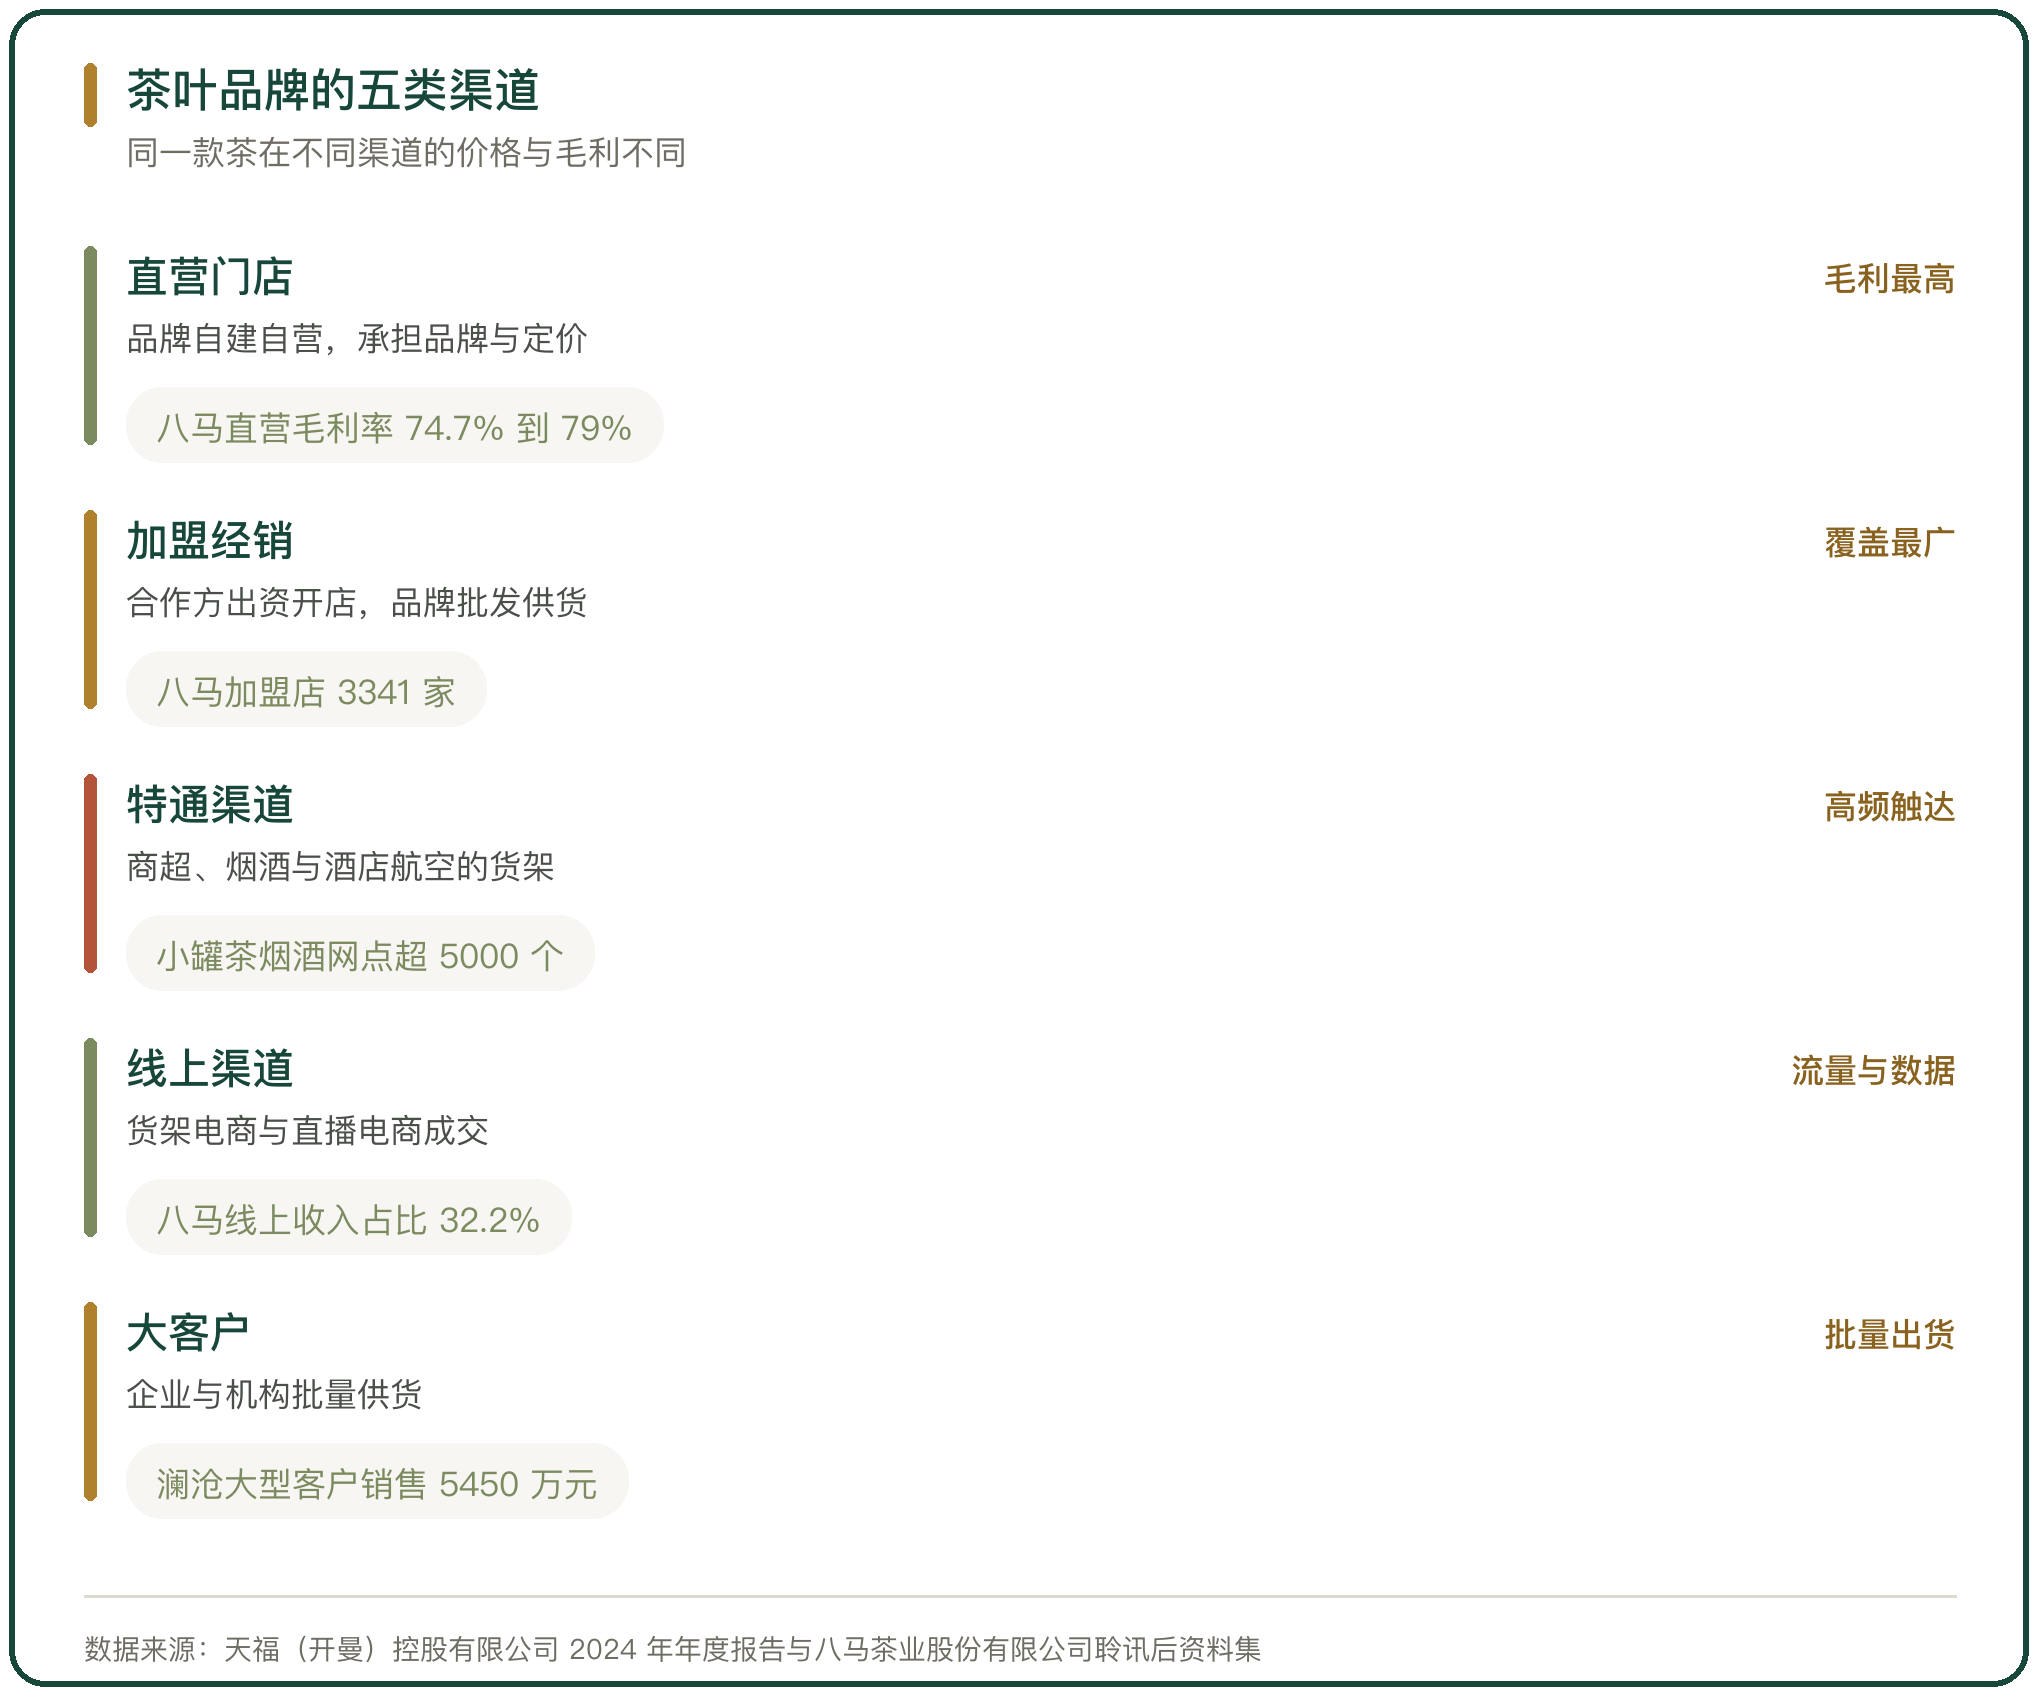
茶叶品牌的渠道按职能分五类:直营门店、加盟与经销、商超与烟酒等特通、线上与直播、大客户与团购。直营门店由品牌自建自营,加盟与经销由合作方出资开店,特通渠道借用商超与烟酒店的货架,线上渠道在电商与直播平台成交,大客户渠道面向企业与机构批量供货。
分层的依据是职能与成本的差别。直营门店承担品牌展示与体验,加盟渠道承担网点扩张,特通渠道承担高频触达,线上渠道承担流量获取,大客户渠道承担批量出货。同一款茶通过不同渠道卖出,价格与毛利由渠道的职能与成本决定。
二、直营门店的职能与成本
直营门店是品牌定价的参照。门店承担房租、人工、水电与库存占用,定价要覆盖这些成本与合理的毛利,标价高于其他渠道。八马茶业 2022 年至 2024 年及 2025 年上半年直营店毛利率在 74.7% 到 79% 之间,明显高于公司整体毛利率 55% 左右的水平。
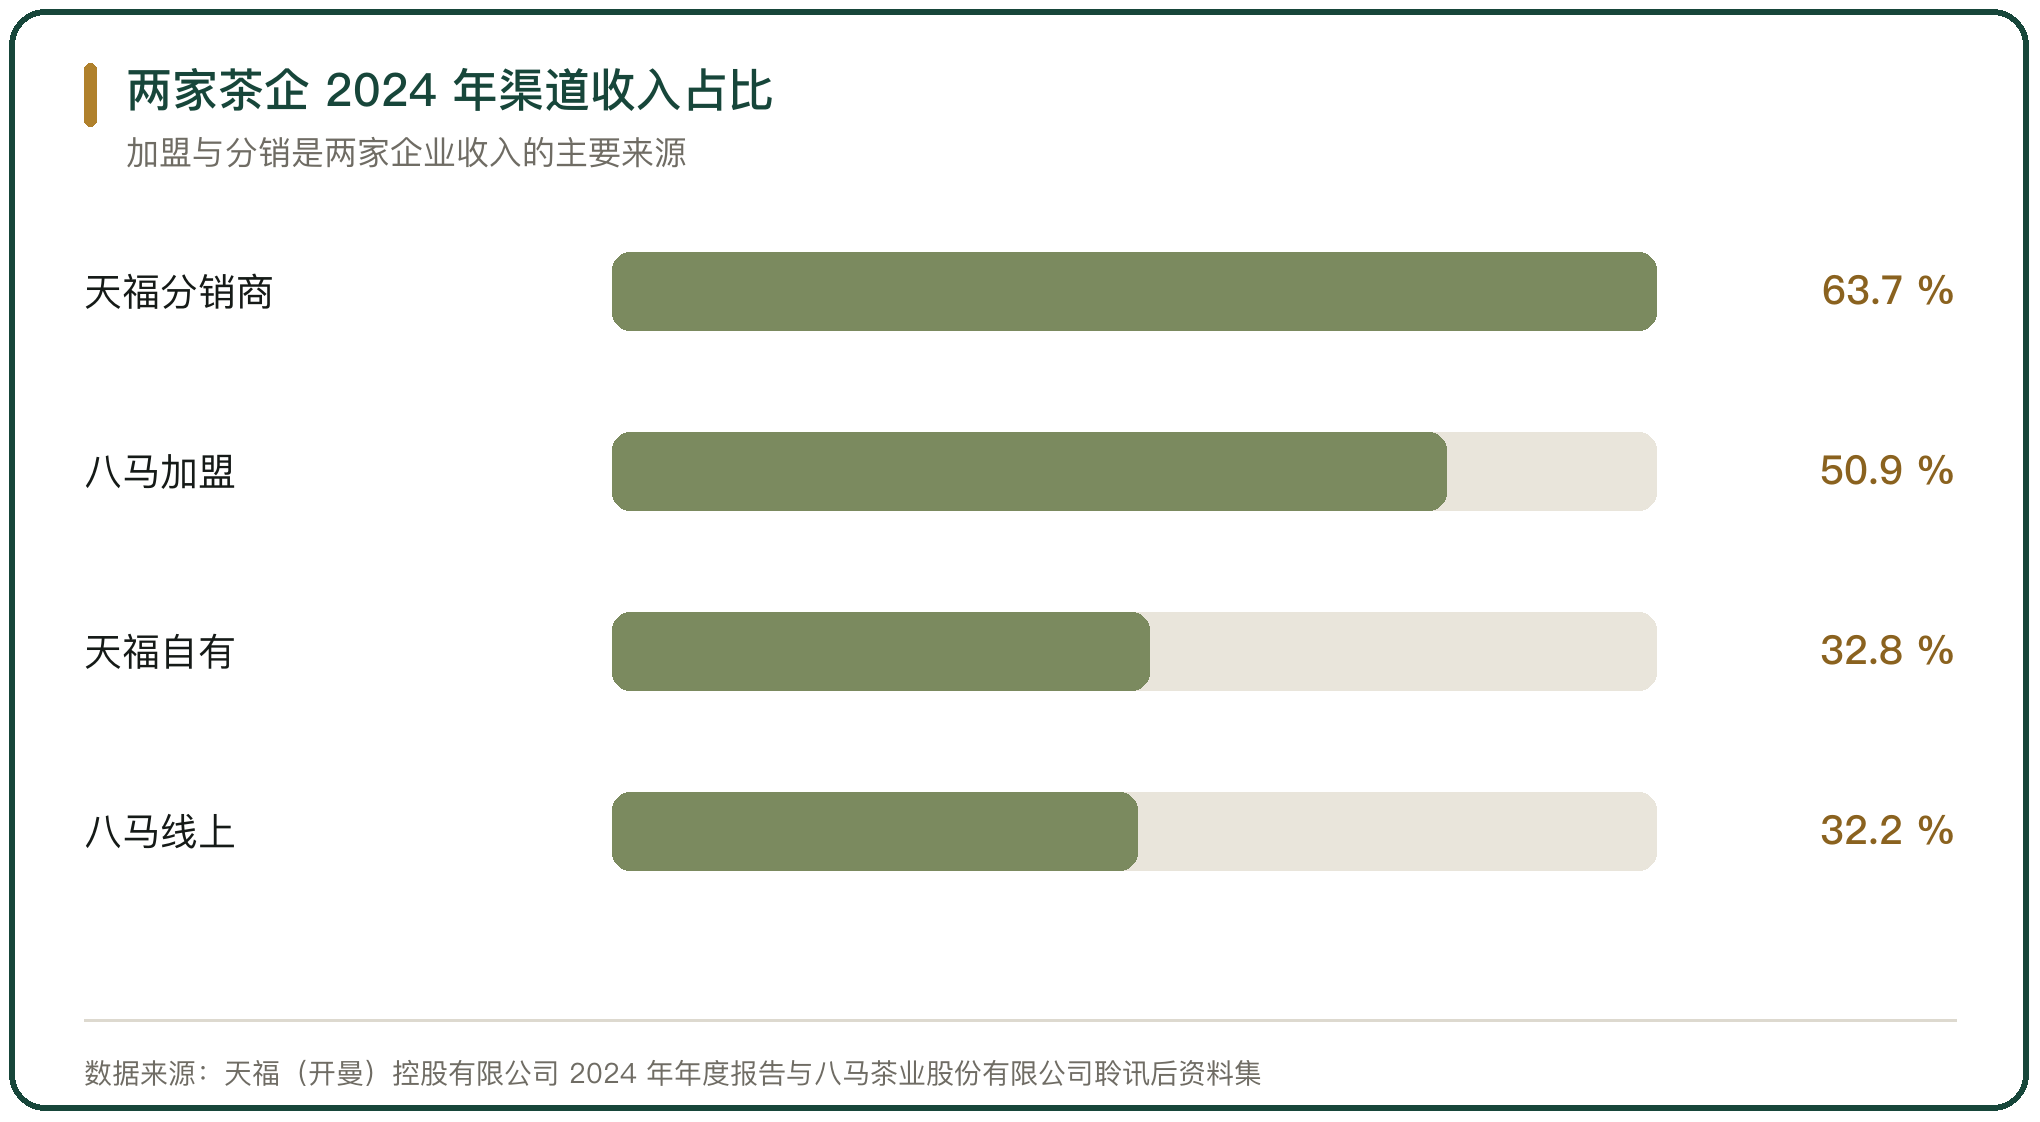
直营门店数量在收缩。八马茶业 2022 年、2023 年、2024 年前九个月直营门店分别减少 58 家、36 家及 42 家,公司把部分门店转为加盟店,只保留大型门店作为品牌形象店。天福茗茶 2024 年末自有零售门市 157 家,较 2023 年末的 166 家减少 9 家,自有门店贡献收入占总额的 32.8%。
三、加盟与经销渠道
加盟与经销渠道承担网点覆盖。品牌向加盟商批发产品,加盟商自行开店销售,品牌收的是批发价而非零售价。八马茶业 2022 年至 2024 年加盟店数量分别为 2579 家、3054 家、3255 家,2025 年 6 月末为 3341 家,加盟渠道收入占总收入的比例分别为 50.2%、50.6%、50.9%。
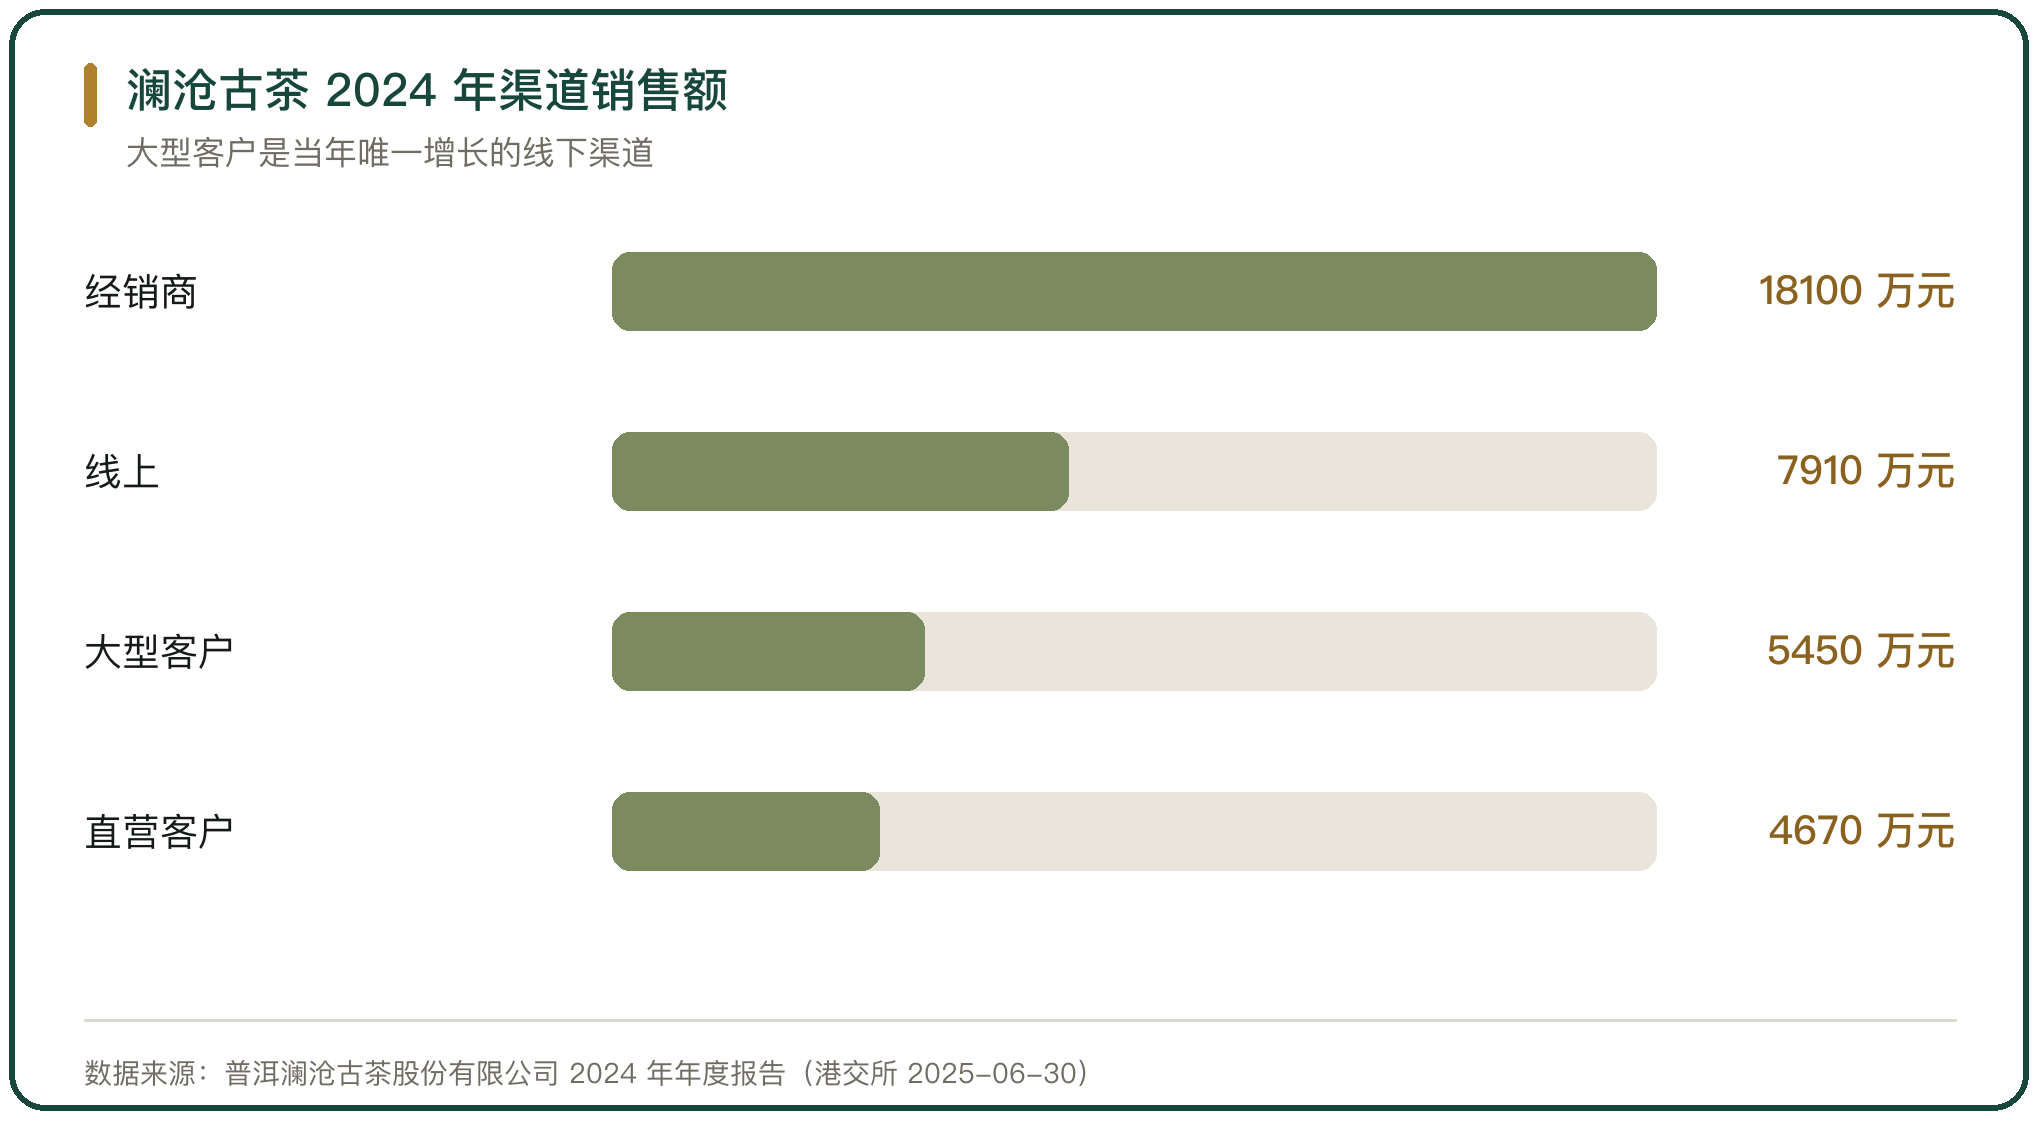
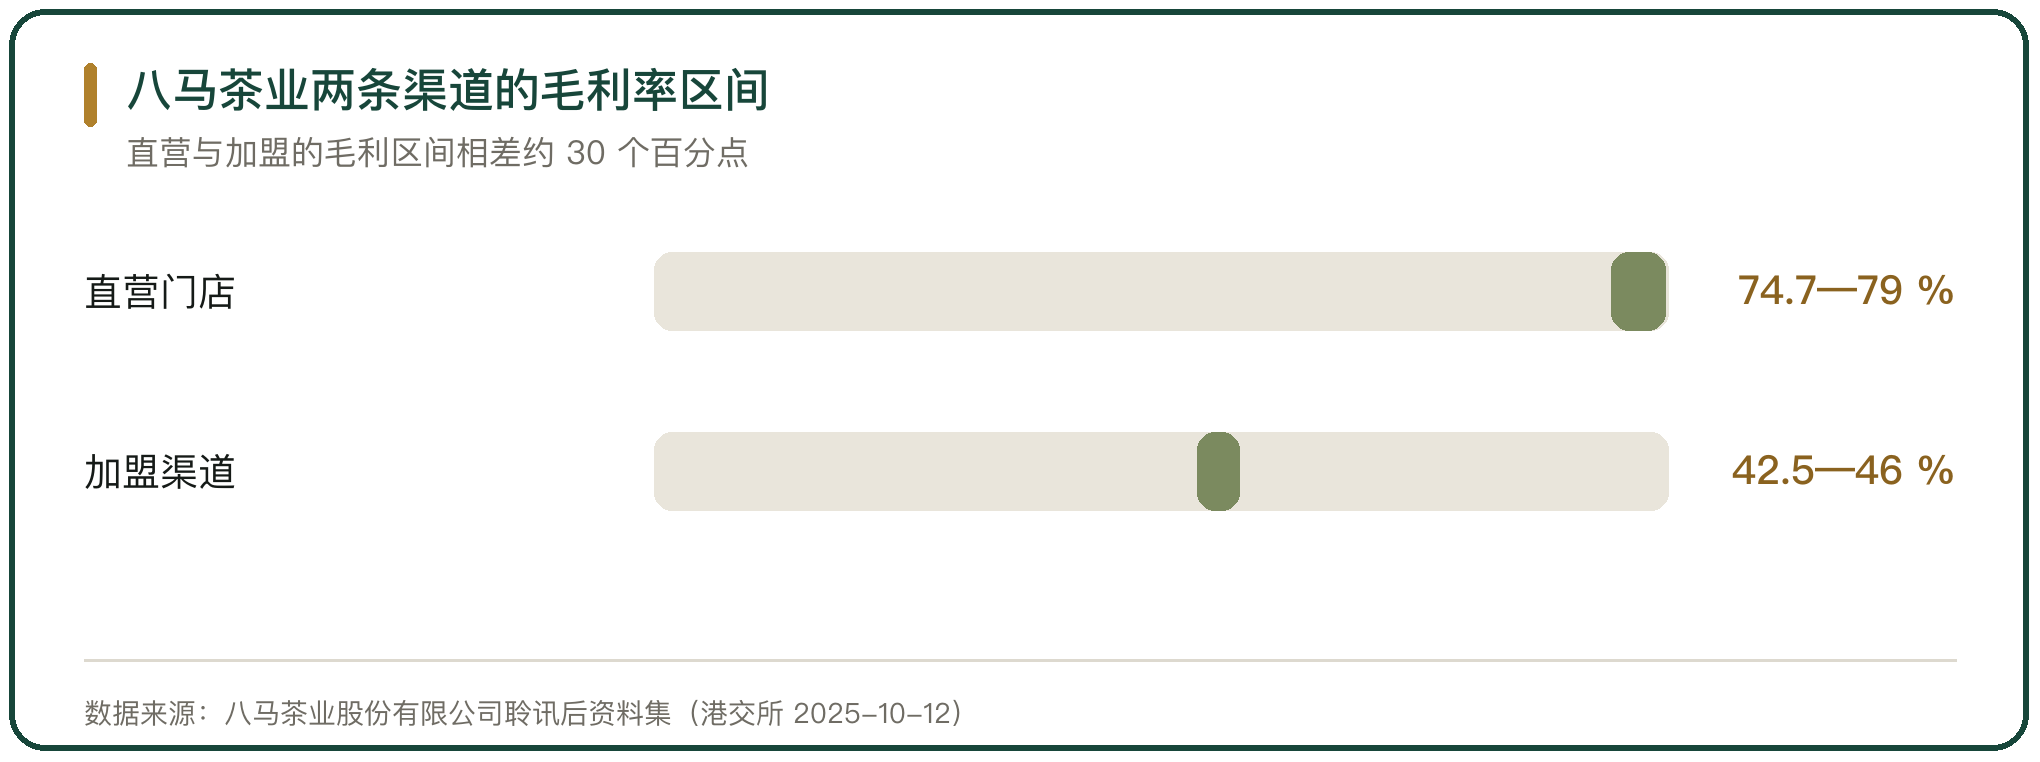
加盟渠道的毛利低于直营。八马茶业加盟渠道毛利率在 42.5% 到 46% 之间,与直营门店相差约 30 个百分点。经销渠道的压力在 2024 年集中出现,澜沧古茶 2024 年向经销商销售收入 1.81 亿元、同比下降 52.3%,经销商门店 492 家,占公司 509 家线下门店的多数。
四、分销与特通渠道
分销与特通渠道借用别人的货架卖茶。特通渠道指商超、便利店、烟酒店、酒店与航空等,品牌把产品批发给渠道方,由渠道方在自有场景内销售。
小罐茶 2025 年把烟酒渠道作为新增入口。截至 2025 年,小罐茶烟酒渠道分销网点突破 5000 个,渗透江苏、浙江、广东等 95 个核心消费城市;品牌同时经营线下体验店、烟酒店与数字门店,三条渠道并行。
特通渠道的职能是高频触达。烟酒店与商超的客流稳定、复购频次高,品牌借这些场景接触不专门逛茶店的消费者,价格带低于专卖店,包装与规格也相应调整。
五、线上与直播渠道
线上渠道分货架电商与直播电商两类。货架电商靠搜索与店铺沉淀复购,直播电商靠流量与即时转化拉新,两者的退货率与用户结构不同。
八马茶业线上收入 2022 年至 2024 年分别为 4.94 亿元、6.23 亿元、6.93 亿元,占总收入的比例分别为 27.2%、29.3%、32.2%。天福茗茶以门店网络为主,线上占比低于八马。澜沧古茶 2024 年线上销售收入 7910 万元、同比增长 11.4%,同期线上推广费用 3770 万元、同比增长 67.7%,投入增速高于收入增速。
线上渠道与线下渠道会互相影响。澜沧古茶在年度业绩公告中说明,公司缺乏对线上与线下产品的分类规划及价格管控,线上渠道没有带来大幅销售增长,却冲击了线下门店的经营。
六、大客户与定制渠道
大客户与定制渠道面向企业与机构批量供货。这一类包括连锁超市、茶饮生产企业、酒店、航空与礼品团购,单笔数量大、价格低于零售,账期长于门店。
澜沧古茶 2024 年向大型客户的销售额为 5450 万元、同比增长 173.0%,是公司当年唯一增长的线下渠道;大型客户包括会员制商超、知名茶饮生产企业与平台运营网店,公司为大型饮料企业提供原叶茶作为原料。
定制渠道把产品从标准品变成订单品。企业与机构按用途定制包装与规格,品牌按订单生产,库存压力低于标准品,但对交付时间与批次一致性的要求更高。
七、三家茶企的渠道结构对照
三家港股茶企的渠道结构差别明显。天福茗茶 2024 年收入 15.626 亿元,1349 家零售门市及专卖点中自有 157 家、分销商 1192 家,自有与分销分别贡献收入 32.8% 与 63.7%,公司 2024 年末存货周转日 470 日。
八马茶业 2024 年收入 21.43 亿元、毛利率 55.0%、净利率 10.5%,全国门店 3585 家,其中直营 244 家、加盟 3341 家,加盟渠道收入占比 50.9%、线上收入占比 32.2%,2025 年 6 月末存货账面值 4.44 亿元、周转天数 168 天。
澜沧古茶 2024 年收入 3.61 亿元,线下门店 509 家,经销商、直营客户与大型客户三条线下渠道的收入变动分别为 -52.3%、-18.1% 与 173.0%,线上收入 7910 万元、同比增长 11.4%。
八、渠道之间的定价与毛利差
同一款茶在不同渠道的定价与毛利不同。直营门店按零售价销售,毛利最高;加盟与经销按批发价结算,品牌让出一段毛利换取覆盖;特通与线上渠道的价格带更低,靠规模摊薄费用;大客户按订单价供货,单价最低但数量稳定。
毛利差由渠道职能决定。八马茶业直营门店毛利率在 74.7% 到 79% 之间、加盟渠道在 42.5% 到 46% 之间,同一批茶通过两条渠道卖出,毛利相差约 30 个百分点。差异来自渠道承担的成本,直营门店承担房租与人工,加盟商自行承担门店成本;品牌在直营渠道拿到的是一整段零售毛利,在加盟渠道拿到的是一段批发毛利。
渠道之间的价格需要管控。澜沧古茶 2024 年出现未经授权的商家在直播平台低价销售品牌产品的情况,公司发布公开声明提示消费者,价格体系一旦受到冲击,线下门店的销售随之受到影响。
九、渠道分层的调整方向
渠道分层的调整集中在三条线上:直营收缩、加盟提质、线上分层。
直营收缩把资源集中到旗舰门店。八马茶业 2022 年至 2024 年前九个月直营门店分别减少 58 家、36 家及 42 家,公司把部分直营门店转为加盟店,保留大型门店作为品牌形象店。
加盟提质把准入标准抬高。八马茶业 2024 年对新加盟商候选人设定更高的标准,终止与部分表现不理想的加盟商的合作;公司加盟店 2022 年净增 206 家、2023 年净增 265 家,2024 年净增降至 5 家。
线上分层把产品线分开。品牌把线上与线下的产品按规格与价格区分,避免同一产品在两条渠道互相压价。澜沧古茶把线上产品与线下产品分类规划,同时加强价格管控,这一条被公司写进了 2024 年业绩公告的说明。
十、茶叶品牌的渠道分层判断
渠道分层的分野会继续。直营门店的价值在品牌与定价,数量让位于质量;加盟与经销的价值在覆盖,增速让位于库存与动销;线上渠道的价值在流量与数据,占比让位于利润。
分层的稳定程度取决于价格管控。同一款茶在多个渠道卖出,价格差一旦超过消费者能接受的范围,低价渠道会把高价渠道的客流带走,澜沧古茶 2024 年的渠道收缩就与价格失控有关。
渠道结构没有统一答案。天福茗茶以分销商门店贡献 60% 以上收入,八马茶业加盟与线上合计贡献 80% 以上收入,澜沧古茶转向大型客户与线上,三条路径对应三种成本结构与增长方式,选择取决于品牌所处的价格带与目标客群。



写点看法