

代糖对食糖流通的冲击
一、替代品从哪里分流食糖
食糖的工业消费约占 60%,饮料、乳品与烘焙是主要去向。替代品从这些环节进入。2024 年中国淀粉糖产量约 1450 万吨,同比增长 7.1%,消费量约 1452 万吨(中国淀粉工业协会)。果葡糖浆是其中的主力,2025 年国内产量约 528 万吨,产能约 800 万吨。
果葡糖浆与白砂糖功能重叠,价格更低,在饮料里可以直接替换一部分蔗糖。2025 年 9 月 F55 果葡糖浆市场均价 2665 元/吨,与白砂糖价差约 2226 元/吨(泛糖科技)。价差越大,替代的动力越强。
二、果葡糖浆的规模与被替换的量
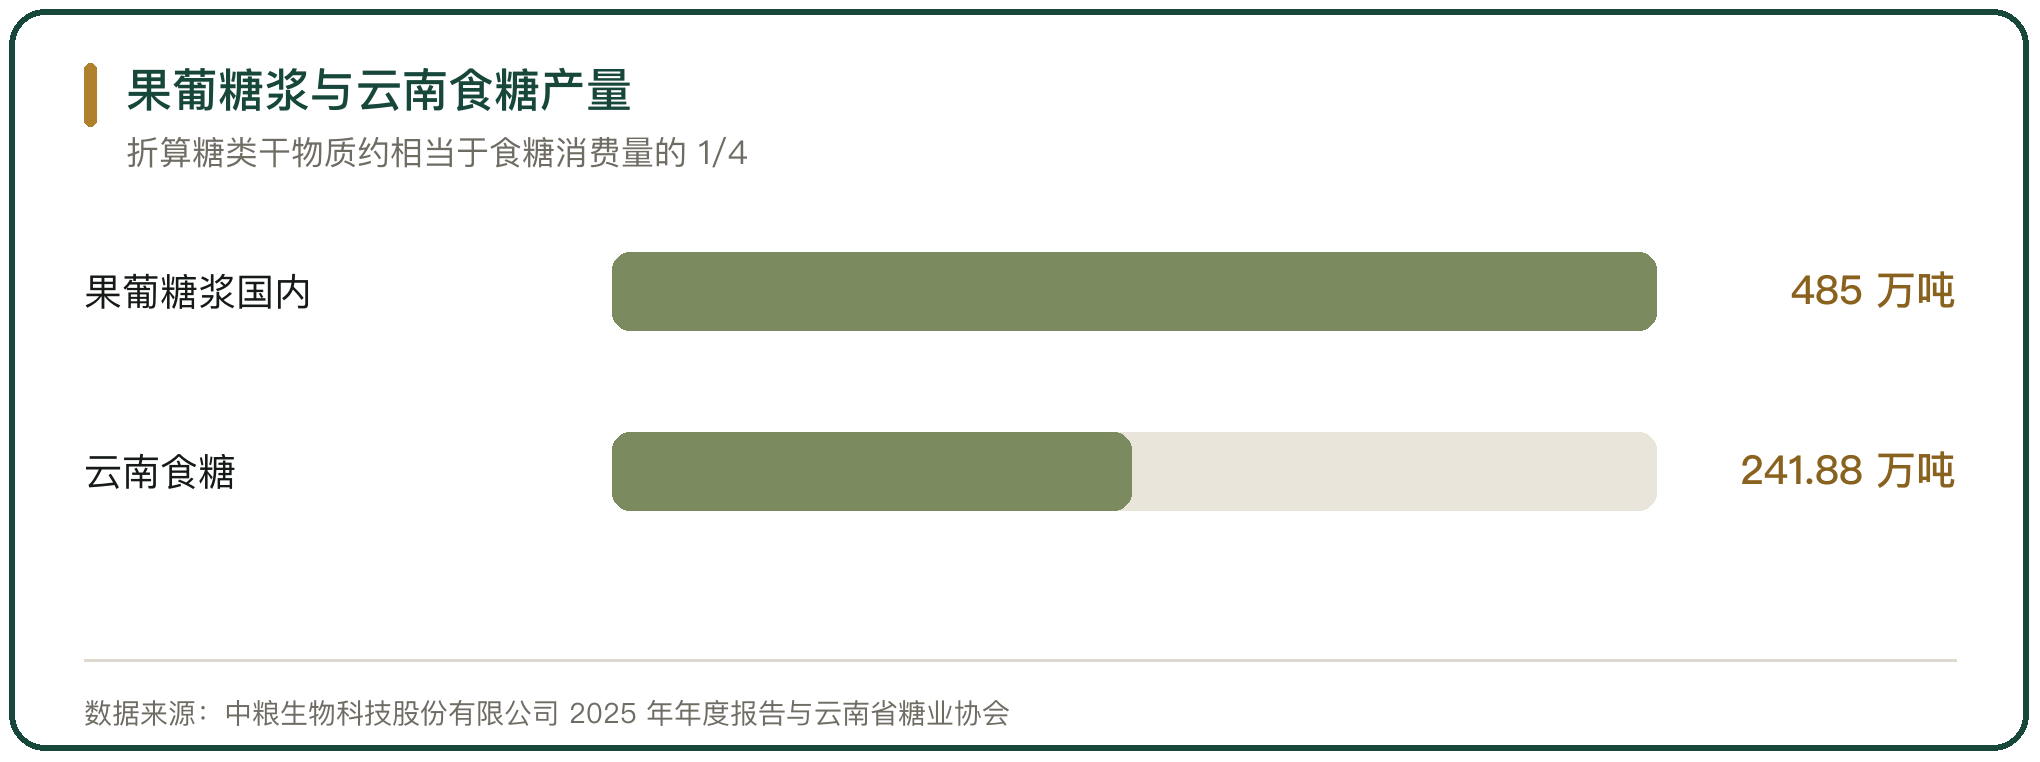
果葡糖浆的规模已经不小。2025 年全国果葡糖浆产量约 528 万吨,同比增长约 6.5%;出口约 43 万吨,同比增长约 13%(中粮生物科技股份有限公司 2025 年年度报告)。留在国内的约 485 万吨,按 F55 干物质 77% 折算,对应糖类干物质约 373 万吨。
这个量级放在食糖里比较:2024/25 榨季云南产糖 241.88 万吨,全国食糖年消费量约 1570 万吨。果葡糖浆对应的糖类干物质约相当于全国食糖消费量的 1/4。饮料是果葡糖浆的第一去向,约占消费总量的 70%。
三、糖醇类甜味剂的价格回落
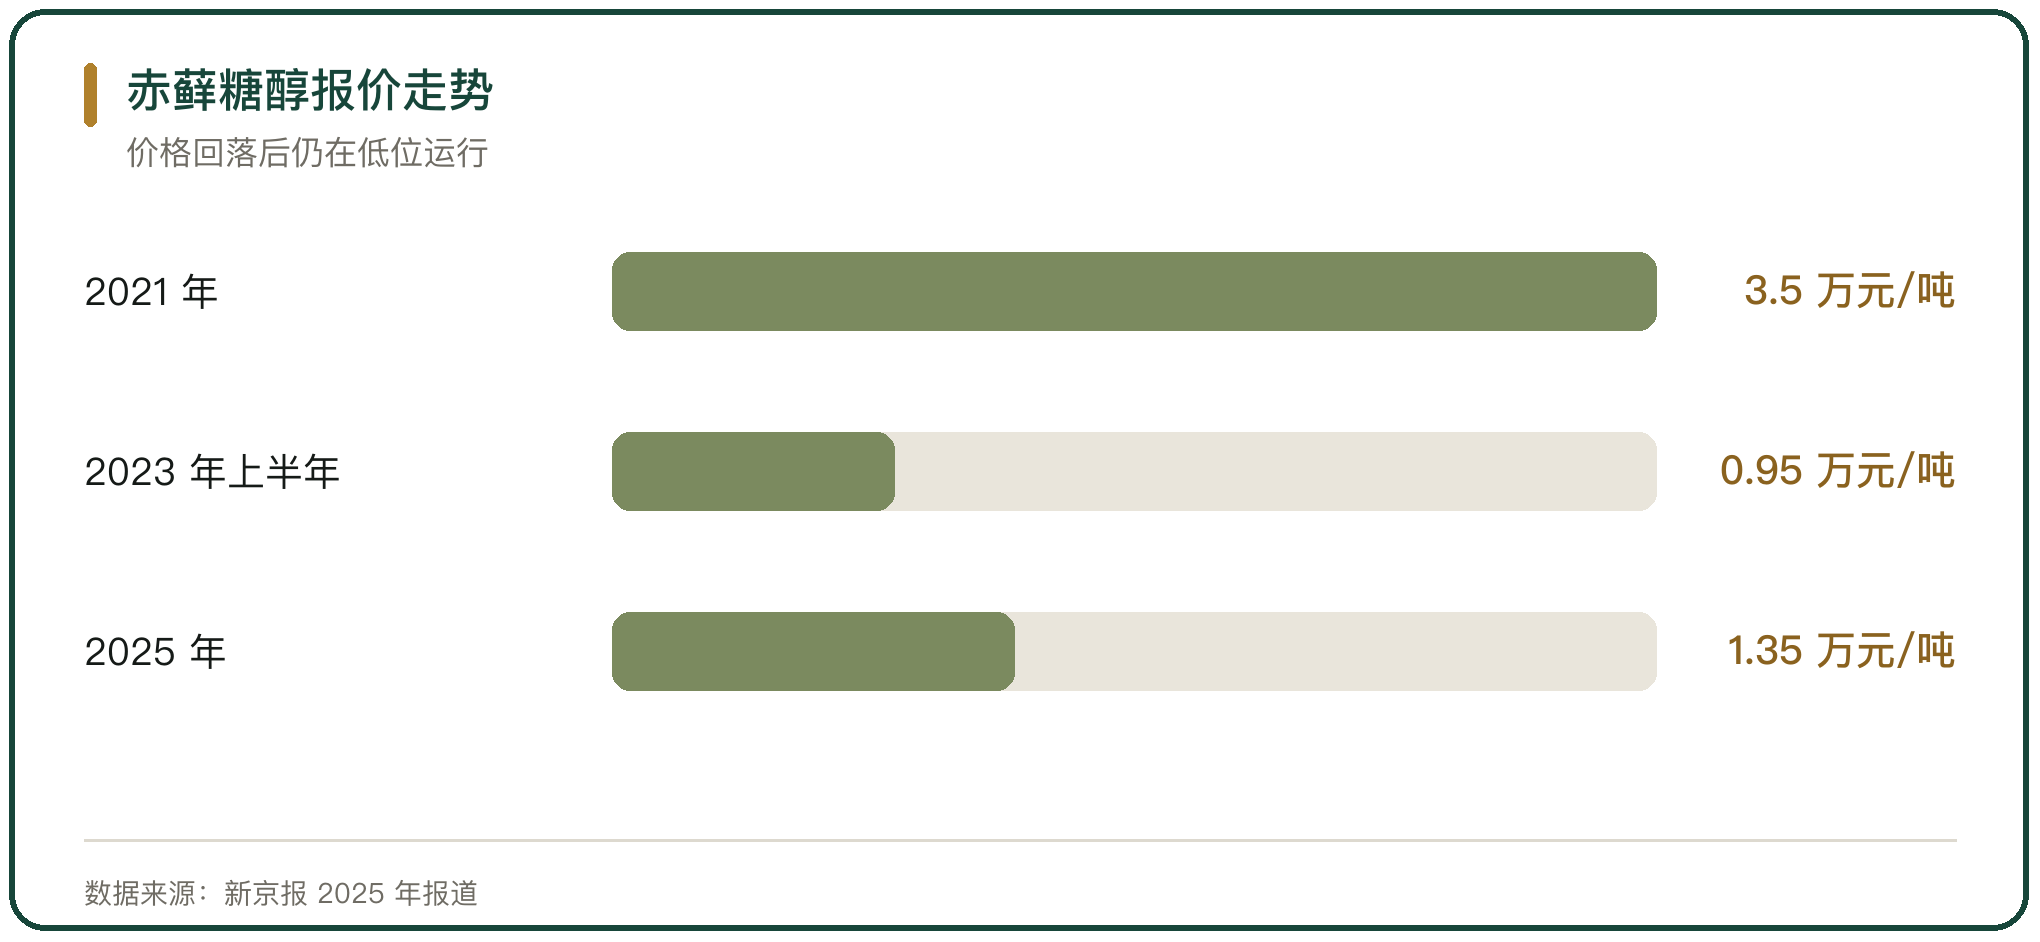
糖醇与高倍甜味剂是另一路。赤藓糖醇用于无糖饮料与餐桌甜味剂,2021 年报价一度到 3 万至 4 万元/吨,2023 年上半年降到 9500 元/吨,2025 年报价多在 1.2 万至 1.5 万元/吨(新京报 2025 年报道)。价格回落来自产能扩张与需求放缓。
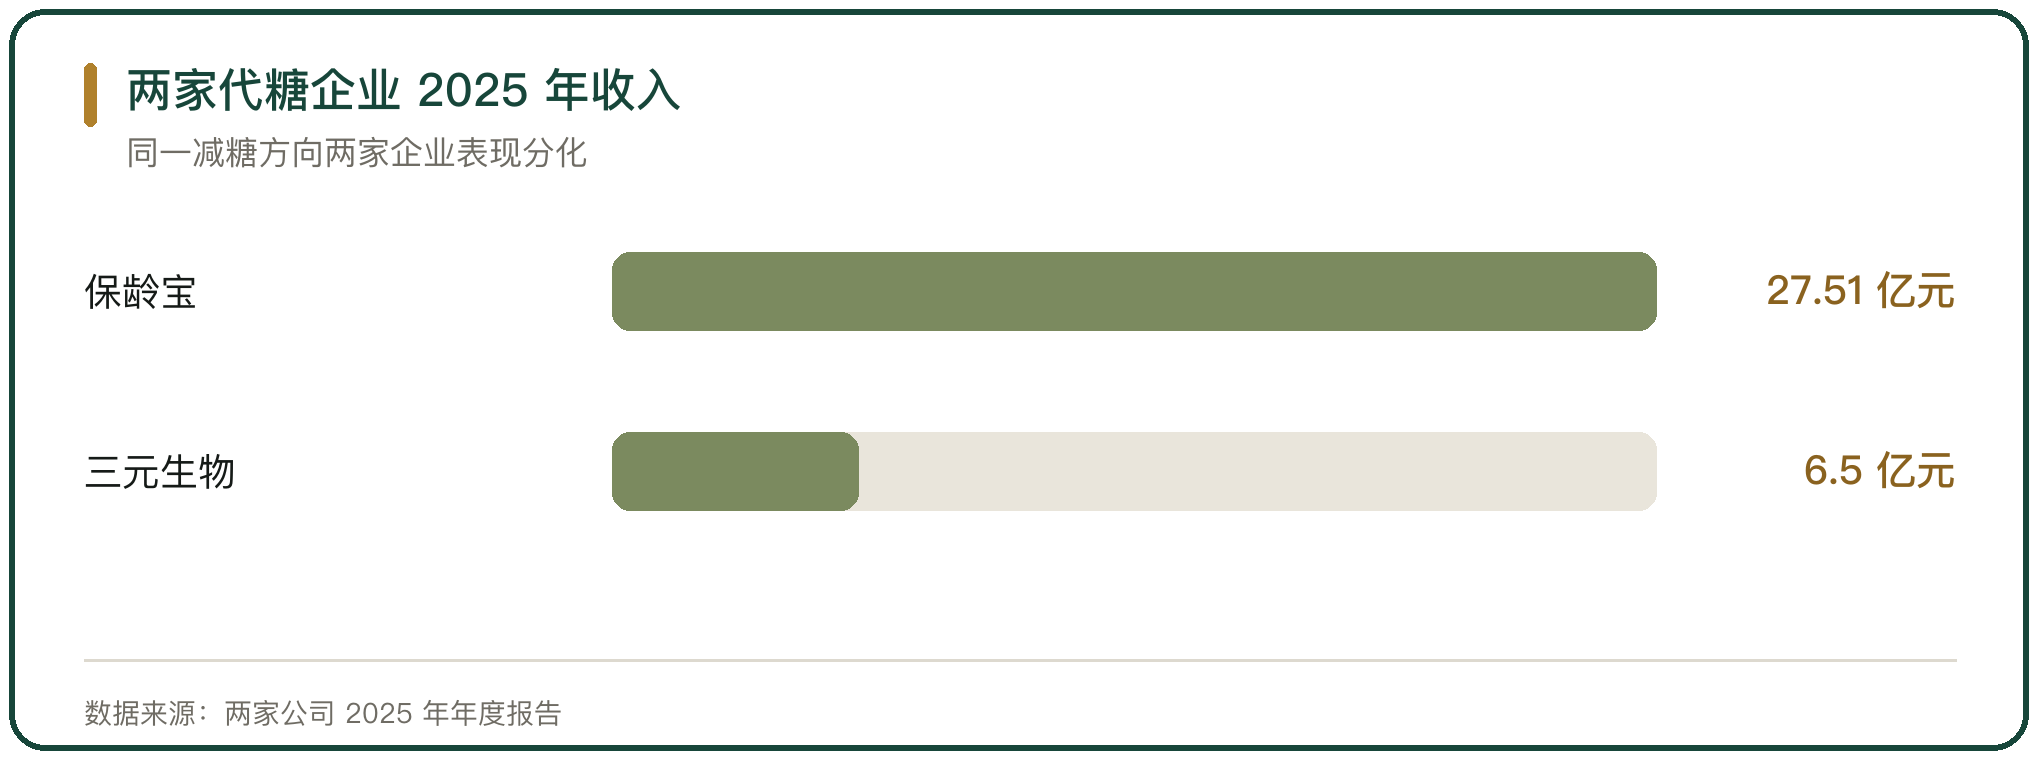
价格低时替代在配方上更有吸引力。保龄宝 2025 年减糖甜味剂收入 6.94 亿元,同比增长 34.48%,毛利率 17.18%,同比提高 8.08 个百分点(保龄宝生物股份有限公司 2025 年年度报告)。三元生物的糖醇类产品收入 5.17 亿元,同比下降 14.84%,功能糖类收入 1.05 亿元,同比增长 15.64%(山东三元生物科技股份有限公司 2025 年年度报告)。
四、无糖饮品对甜味需求的转移
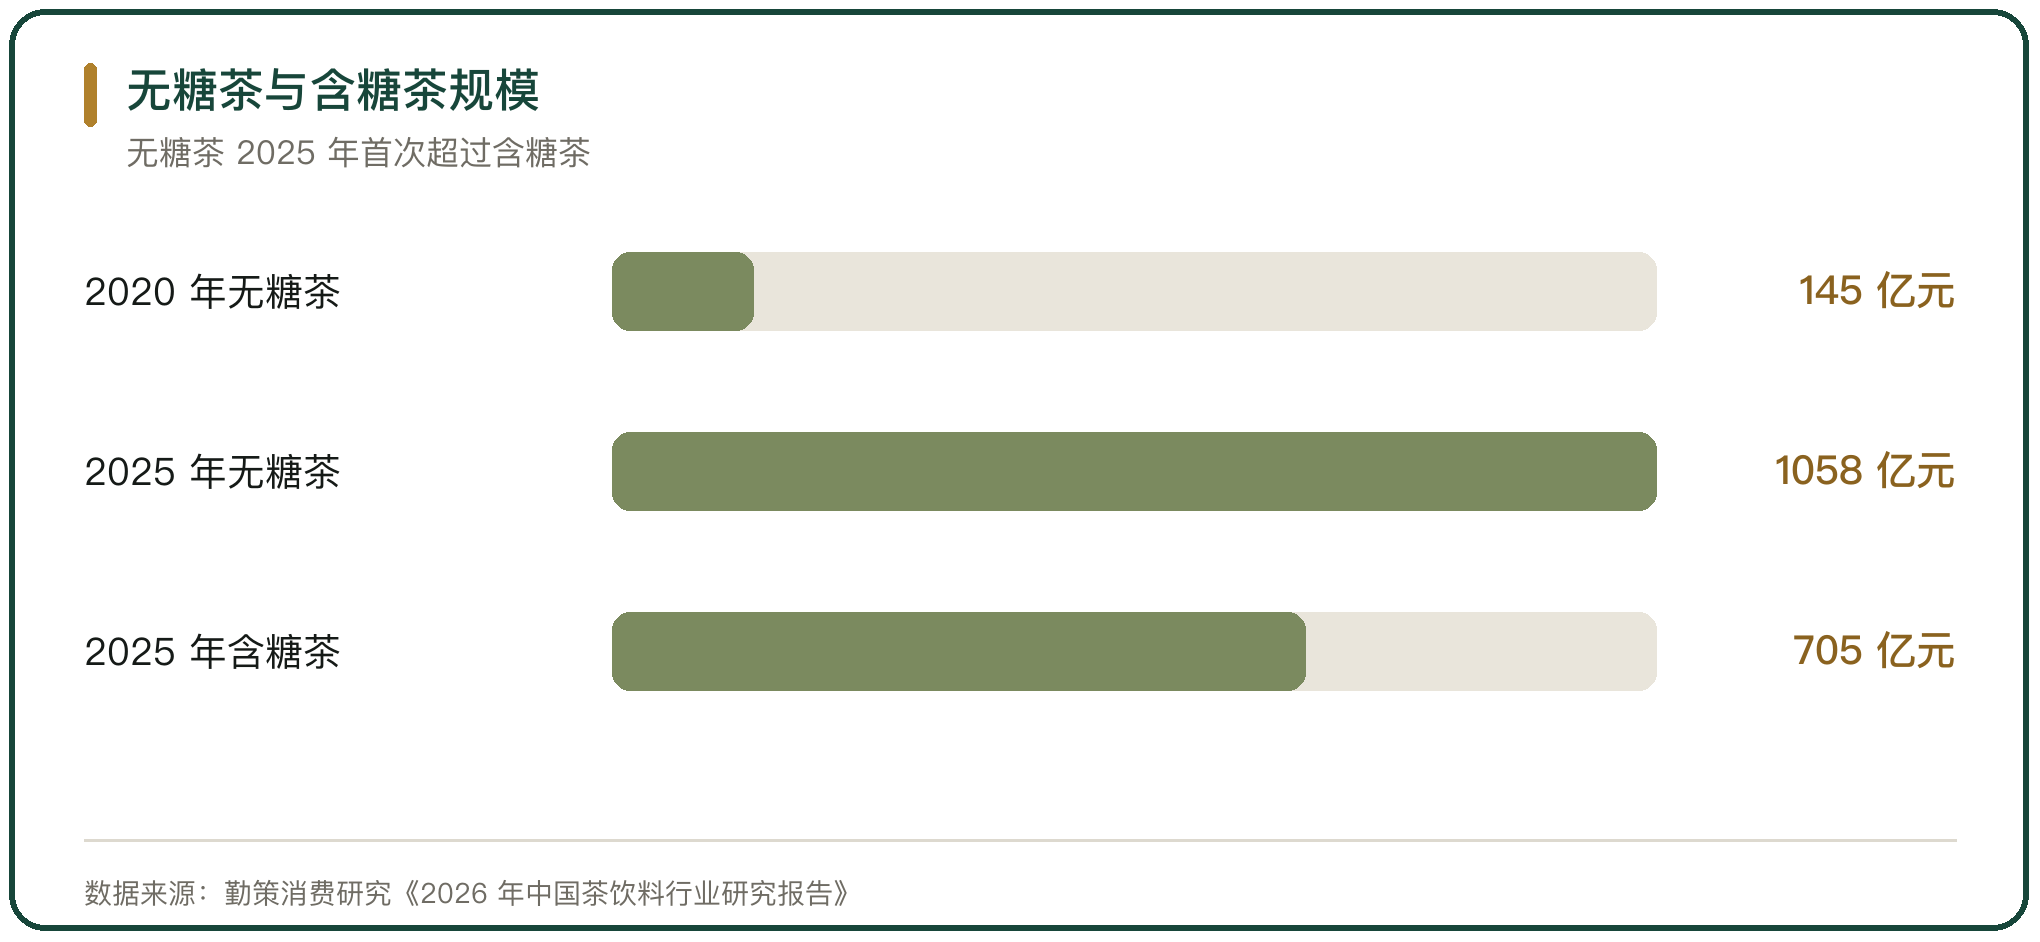
无糖茶是最直接的例子。2020 年无糖茶市场规模 145 亿元,2025 年到 1058 亿元,含糖茶同期从 800 亿元降到 705 亿元,无糖茶首次超过含糖茶(勤策消费研究《2026 年中国茶饮料行业研究报告》)。茶饮料的甜味来源从蔗糖换成其他甜味剂与代糖。
无糖茶的产品大多不使用蔗糖。含糖茶的萎缩与无糖茶的扩张同时发生,茶的清甜靠茶叶本身或少量代糖提供。这块需求原本对应一部分食糖的工业用量,转移之后不再回流。
五、阿洛酮糖获批带来的新变量
2025 年 7 月,国家卫生健康委员会批准 D-阿洛酮糖为新食品原料。D-阿洛酮糖甜度约为蔗糖的 70%,热量约 0.4 千卡/克(国家卫生健康委员会)。它与蔗糖口感接近,适合高温烘焙。
新原料为替代提供更多选择,但价格是门槛。阿洛酮糖价格高于赤藓糖醇,短期难以大规模铺开。行业里把它看作赤藓糖醇之后的下一棒,能否替代尚无定论。
六、替代对食糖流通的传导路径
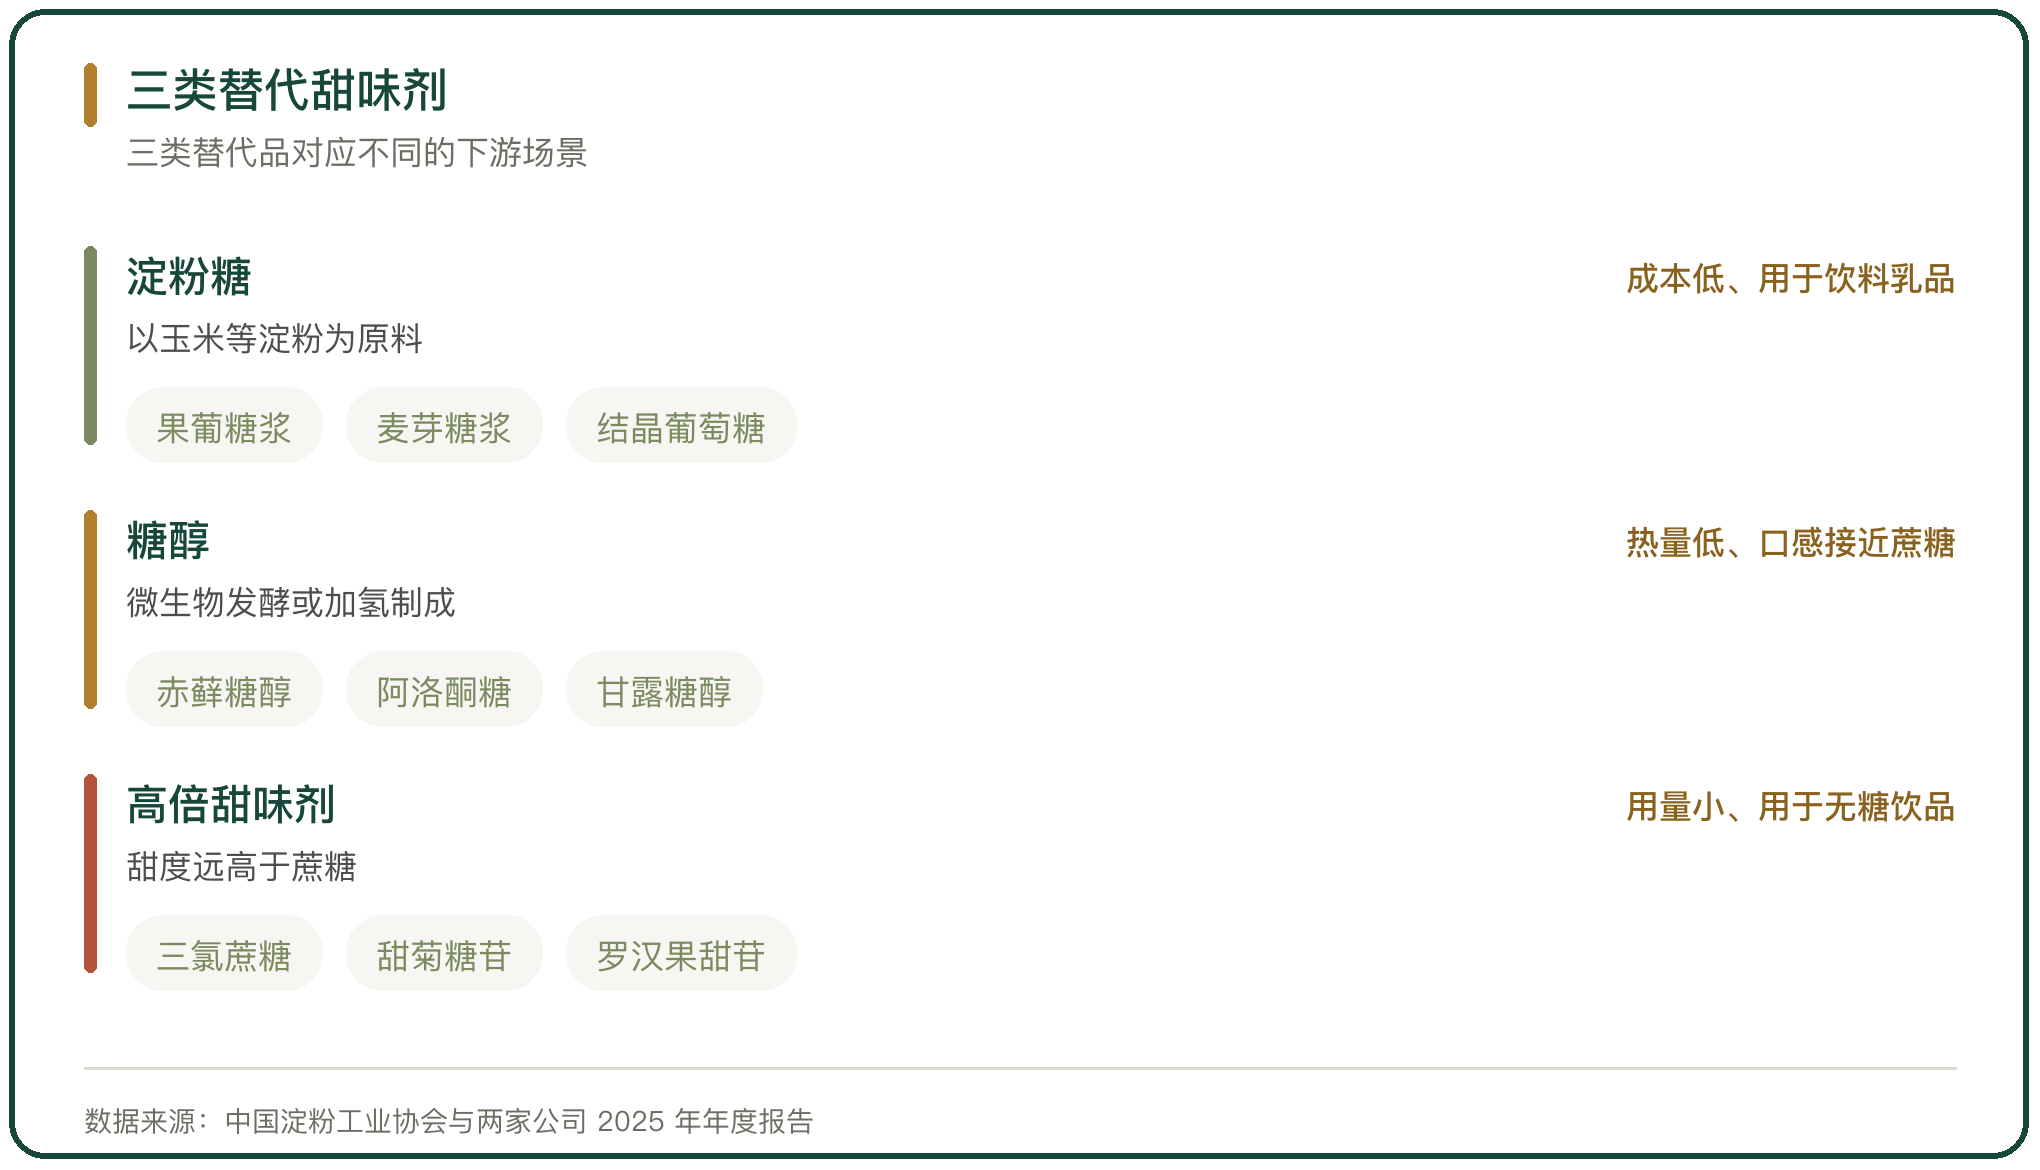
替代沿价格与配方两头推进。饮料与烘焙企业做配方时,先比价再定用糖比例;价差大时替换多,价差小时替换少。果葡糖浆对蔗糖的替换多发生在饮料与乳品,糖醇与高倍甜味剂的替换多发生在无糖饮品与餐桌糖。
替换的比例变化会往上游传。加工糖厂与贸易商的客户结构里,饮料企业的采购量随配方调整;当饮料用糖减少,加工糖与进口糖的销路受到挤压,流通环节的库存天数随之变化。
七、替代的成本与收益分配
替代的成本与收益在链条两端分配。用糖企业靠替换降低配方成本,替代品企业在价格低位时利润承压。保龄宝的减糖甜味剂毛利率升到 17.18%,三元生物的糖醇类收入下降 14.84%,两家同在减糖这条线上,表现分化。
替代有边界。食糖在调味、保水、发酵与美拉德反应里的作用,替代品补不齐;传统食品领域的工业用糖量保持稳定,替代品短期不影响食糖消费总量。替代挤压的是部分饮料与烘焙用糖,不是食糖的全部用途。
八、替代对食糖需求的实际影响
替代对食糖的影响先是结构性的。2025 年果葡糖浆留在国内的规模对应约 373 万吨糖类干物质,约相当于全国食糖消费量的 1/4;无糖茶在 2025 年做到 1058 亿元,把一部分饮料用糖需求转向代糖。总量层面,国内食糖消费近 10 年整体平稳,人均年消费量约 11.3 千克。
结构变化已经影响到流通。进口糖与加工糖在销区的竞争加剧,2025 年 9 月下旬加工糖厂报价降到 5860 至 6050 元/吨。替代品分流的是增量,也是边际上最容易替换的那部分用糖。



写点看法