

食糖消费下游结构(饮料烘焙等)
一、食糖消费的结构与七大类
我国食糖消费分工业消费与民用消费两部分。中国糖业协会统计显示,工业消费主要指食品加工过程中的用糖,碳酸饮料、冷饮、速冻食品、罐头、糖果、果汁饮料和乳制品七大类合计用糖约占工业用糖总量的 85%,其余为家庭与餐饮直接食用。
工业用糖的季节性由下游品类的生产节奏决定。软饮料在每年第二季度与第三季度的消费量明显高于其他时间,糖果产量峰值出现在冬季,乳制品单月产量高峰常出现在 6 月、9 月或者 10 月,罐头食品在每年 8 月、9 月的产量约为其他月份的 150%。
二、工业用糖的需糖量测算
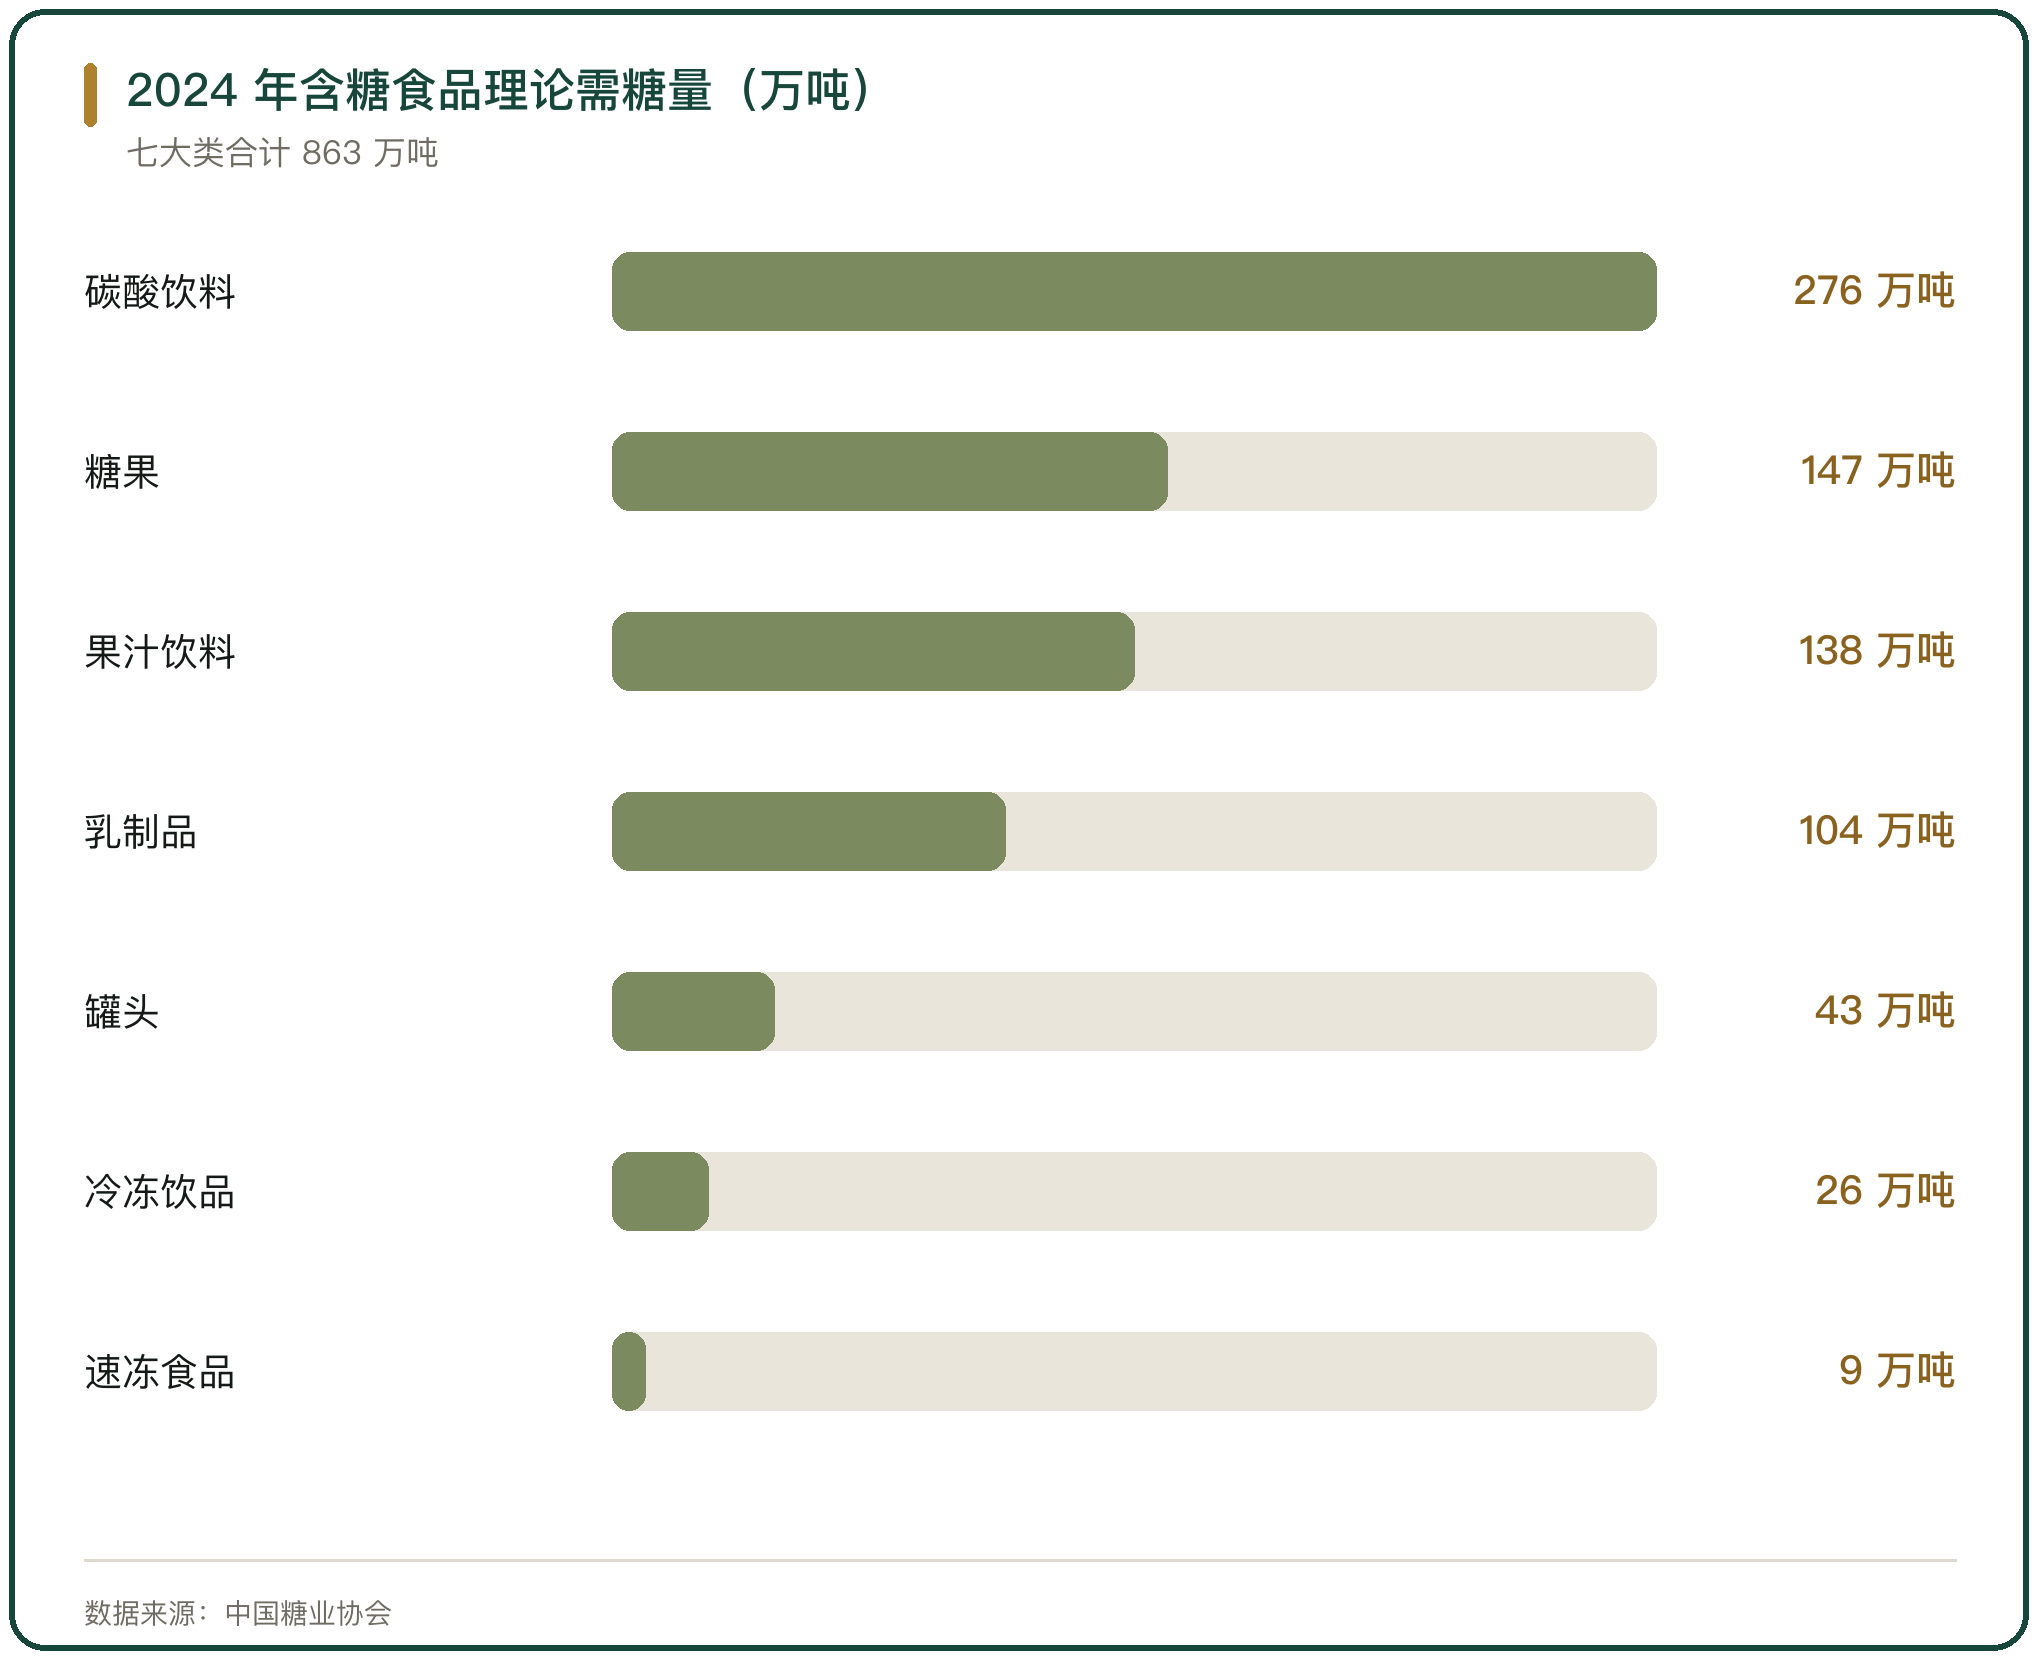
按国家统计局公布的含糖食品年产量与用糖比例综合计算,中国糖业协会预计 2024 年含糖食品的理论需糖量合计 863 万吨。分品类看,碳酸饮料 276 万吨、糖果 147 万吨、果汁 138 万吨、乳制品 104 万吨、罐头 43 万吨、冷冻饮品 26 万吨、速冻食品 9 万吨,其他产品需糖量约 121 万吨。
需糖量与实际用量之间存在替代。糖浆与白砂糖预混粉凭价格优势抢占部分白砂糖份额,小型用糖终端的白砂糖用量受冲击,进口糖浆与预混粉折糖之后在工业用糖里形成一块替代量,替代的规模随价差与监管口径变化。
三、碳酸饮料与软饮料的用糖
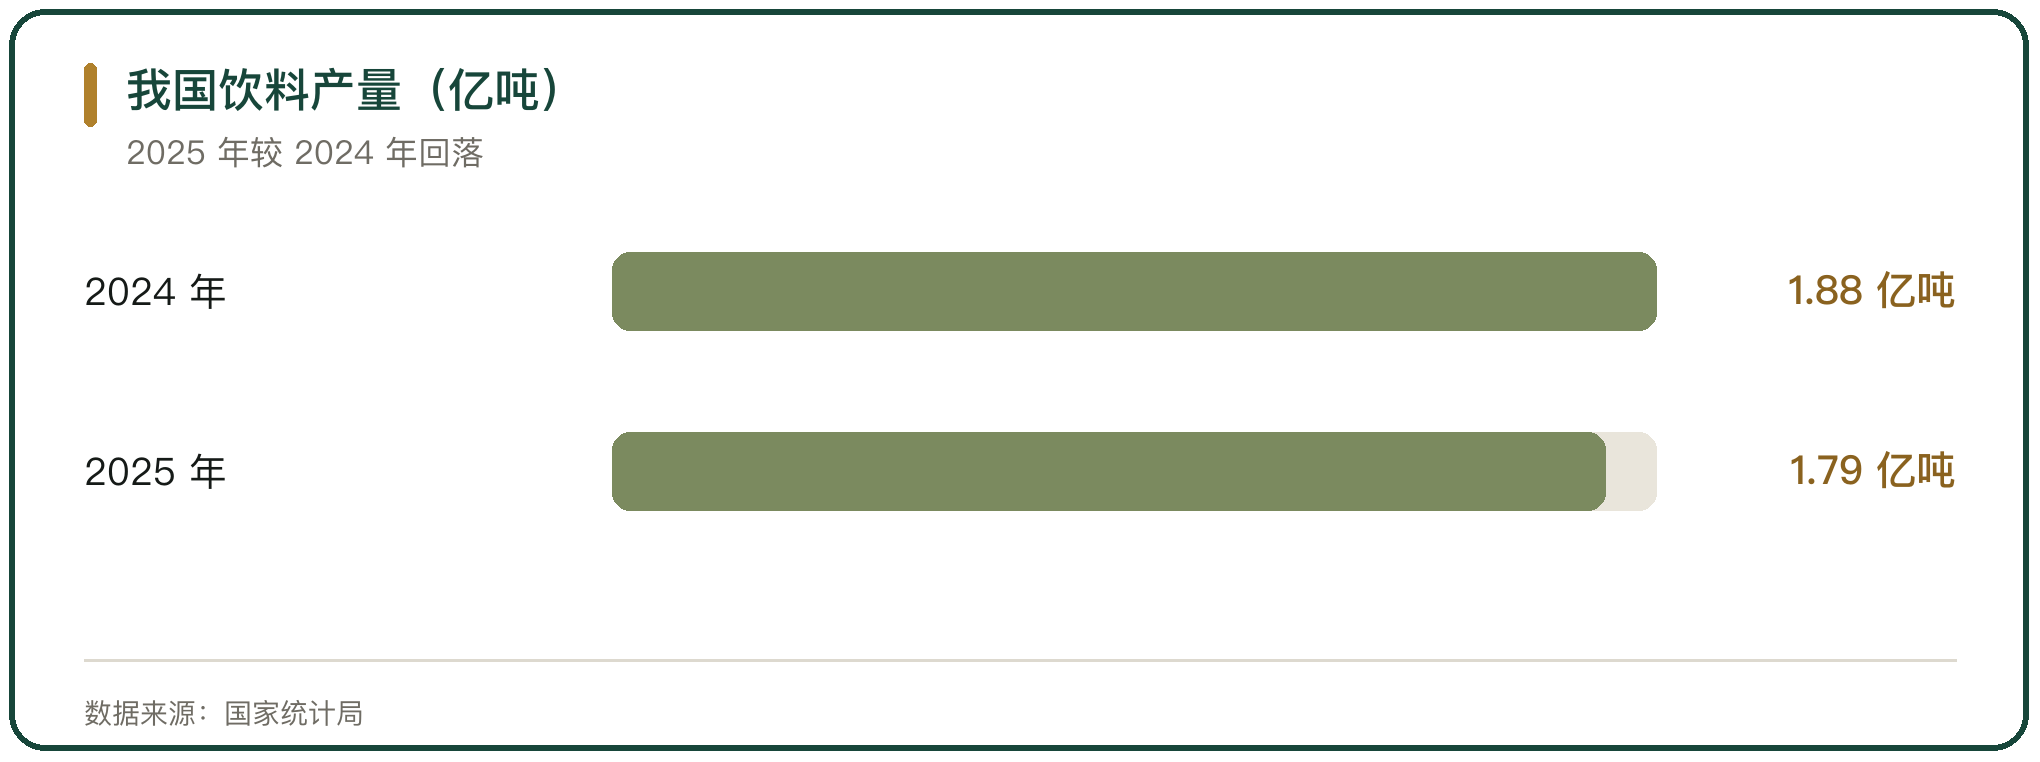
碳酸饮料是工业用糖的最大用户。含糖食品理论需糖量的测算里,碳酸饮料需糖量 276 万吨,排在七大类首位。饮料行业的产量在 2024 年达到 1.88 亿吨的高点,2025 年回落至 1.79 亿吨,产量仍处在高位。
软饮料的成本里有糖的位置。海通证券研究所的测算口径是,软饮料成本中制造与人工、PET、纸箱、白砂糖、果汁、其他原材料分别占比 20%、20%、20%、15%、10%、15%,白砂糖是一项需要长期锁价的原料,糖价波动会传导到饮料企业的毛利率。
四、饮料行业的减糖与代糖
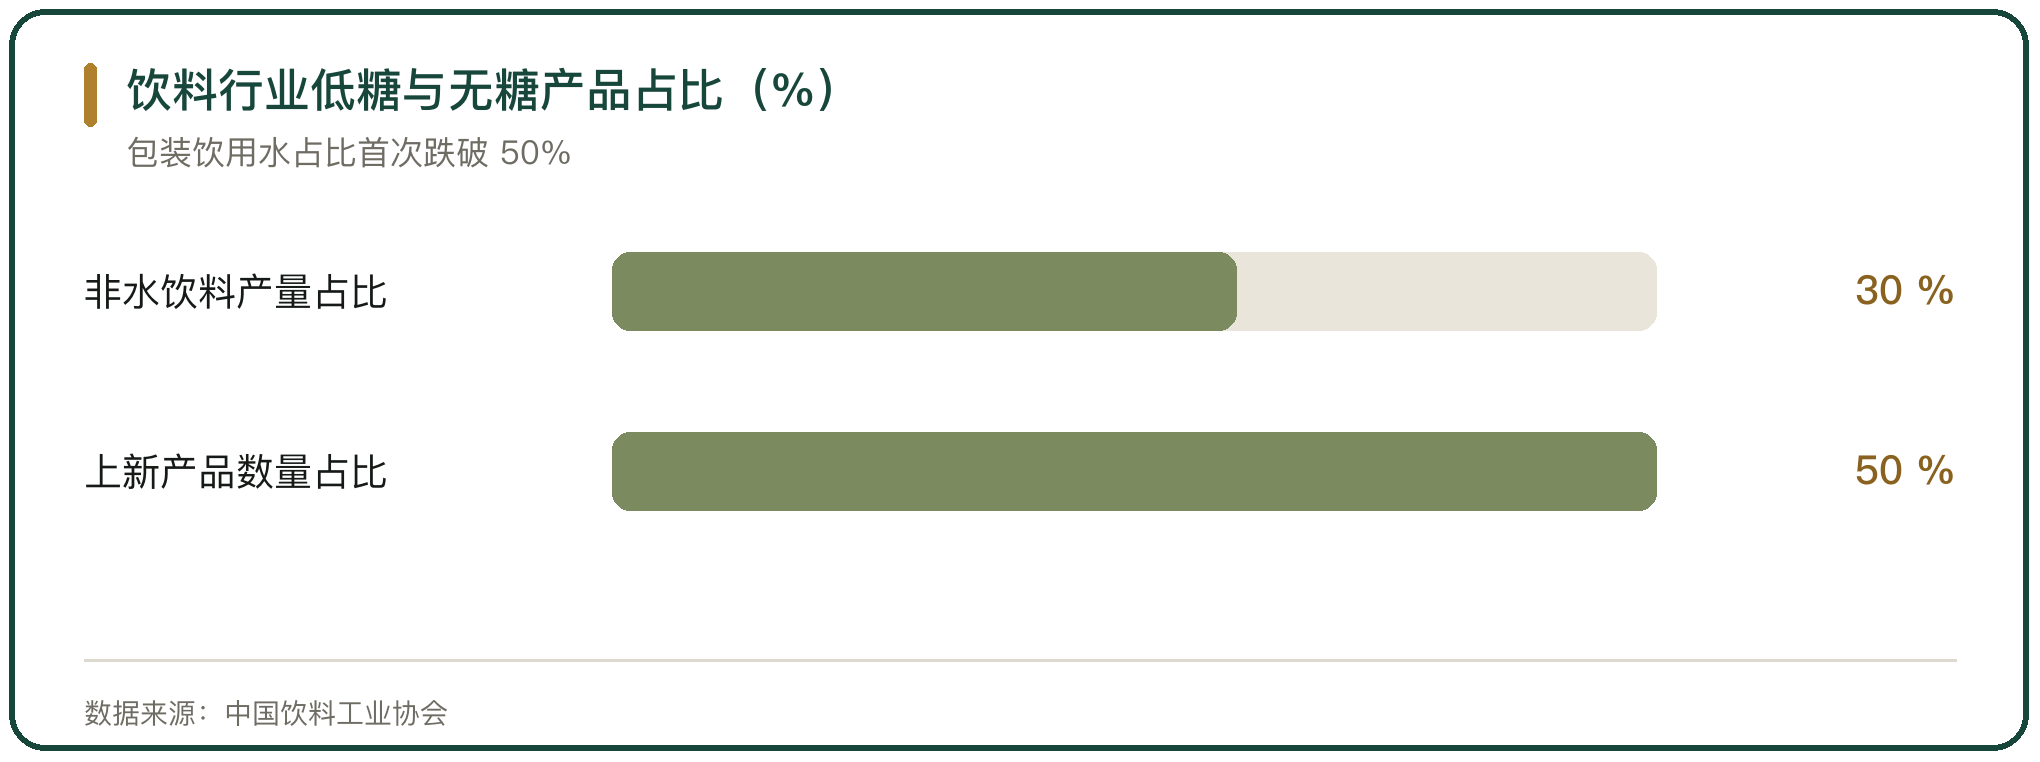
饮料行业的减糖趋势明显。中国饮料工业协会的抽样调研显示,低糖与无糖产品在非水饮料中的产量占比达到 30%,上新产品中低糖与无糖产品的数量占比超过 50%,包装饮用水占比首次跌破 50%。碳酸饮料通过配方减糖与口味创新保持平稳,果蔬汁向非浓缩还原果汁等方向转型。
淀粉糖在饮料里替代部分蔗糖。中粮科技 2025 年年度报告披露,中国果葡糖浆行业到 2025 年产能约 800 万吨、产量约 528 万吨,消费需求集中在饮料、食品加工及乳制品行业,分别约占消费总量的 70%、12% 和 8%,饮料是果葡糖浆的主要去向。
五、烘焙行业的用糖
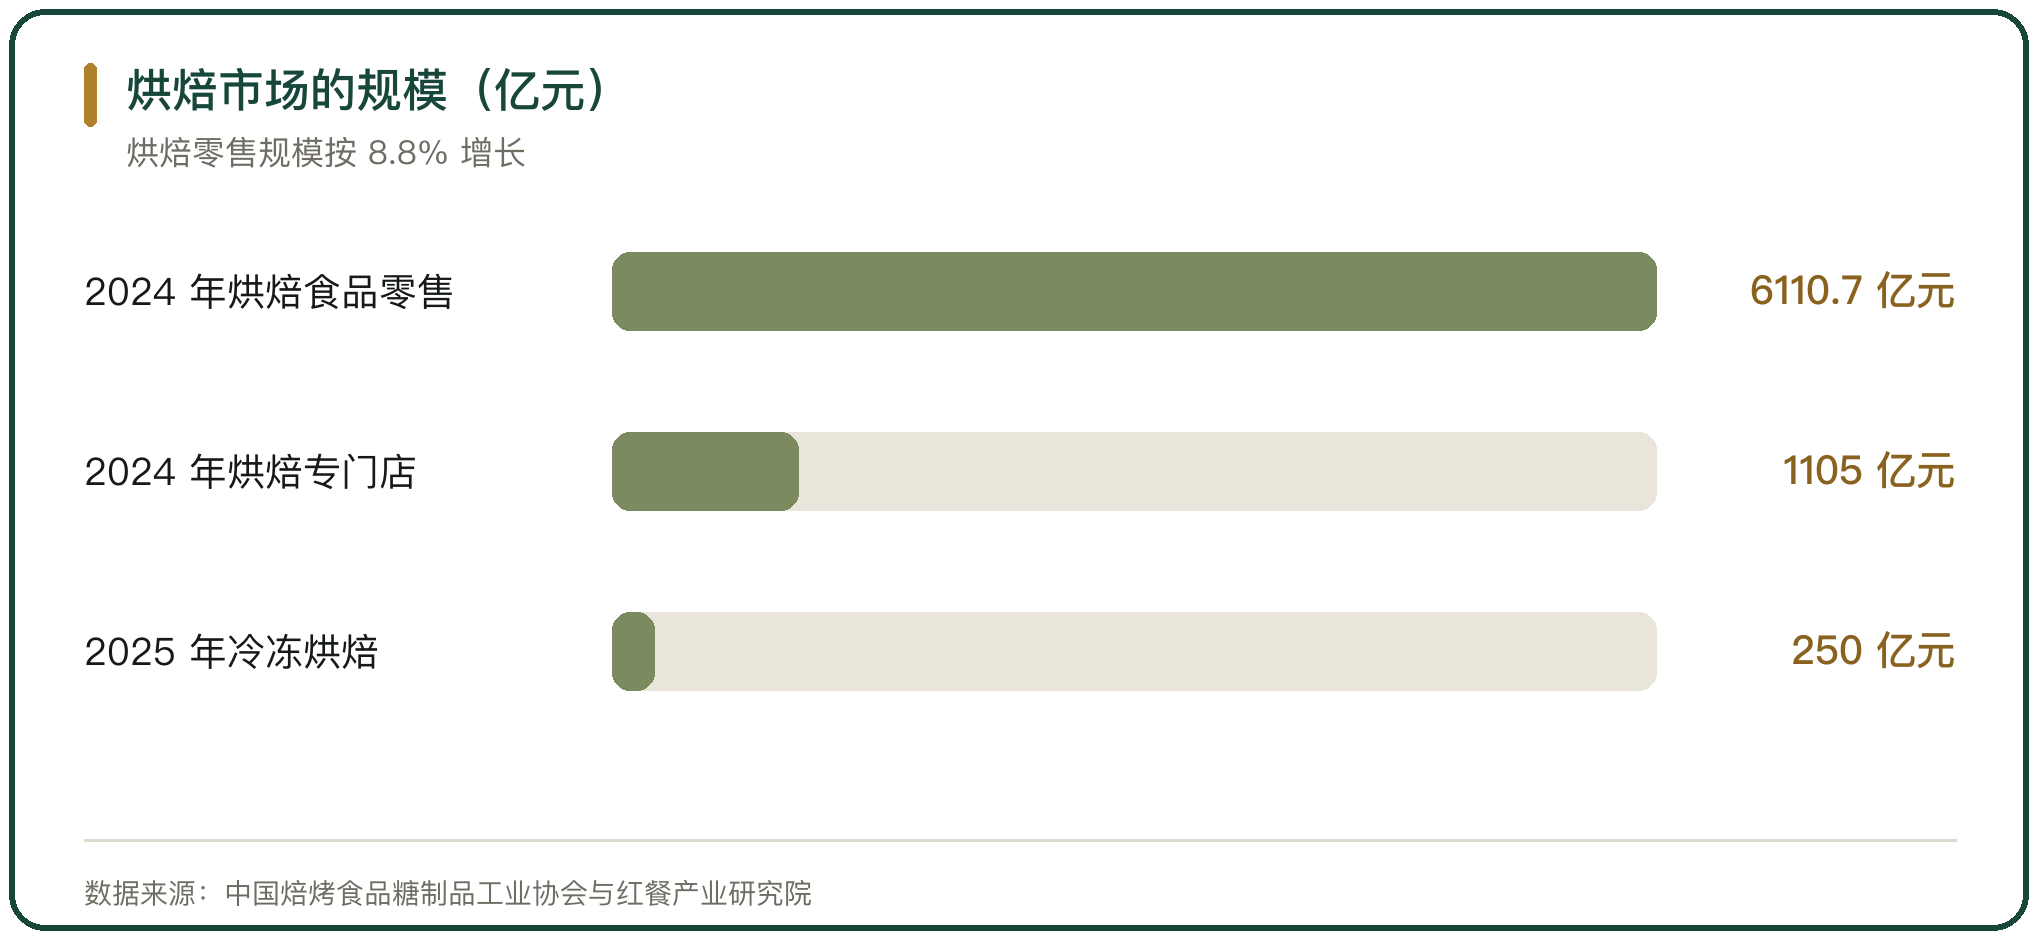
烘焙是食糖的主要下游之一。中国食品安全报援引行业统计,2024 年国内烘焙食品零售市场规模 6110.7 亿元、同比增长 8.8%,预计到 2029 年突破 8595.6 亿元;红餐大数据的口径下,2024 年烘焙专门店市场规模 1105 亿元、同比增长 5.2%,门店数在 2025 年 5 月达到 33.8 万家。
烘焙产品的用糖量随健康化调整。红餐产业研究院的监测显示,2025 年 1 至 4 月烘焙样本品牌的新品中,糖及糖果类食材的使用频次较上年同期下降,谷物杂粮类与坚果干果类的应用频率上升;冷冻烘焙市场预计 2025 年规模达到 250 亿元,冷冻面团的工业化生产把用糖从门店前移到工厂。
六、糖果与冷冻饮品的用糖
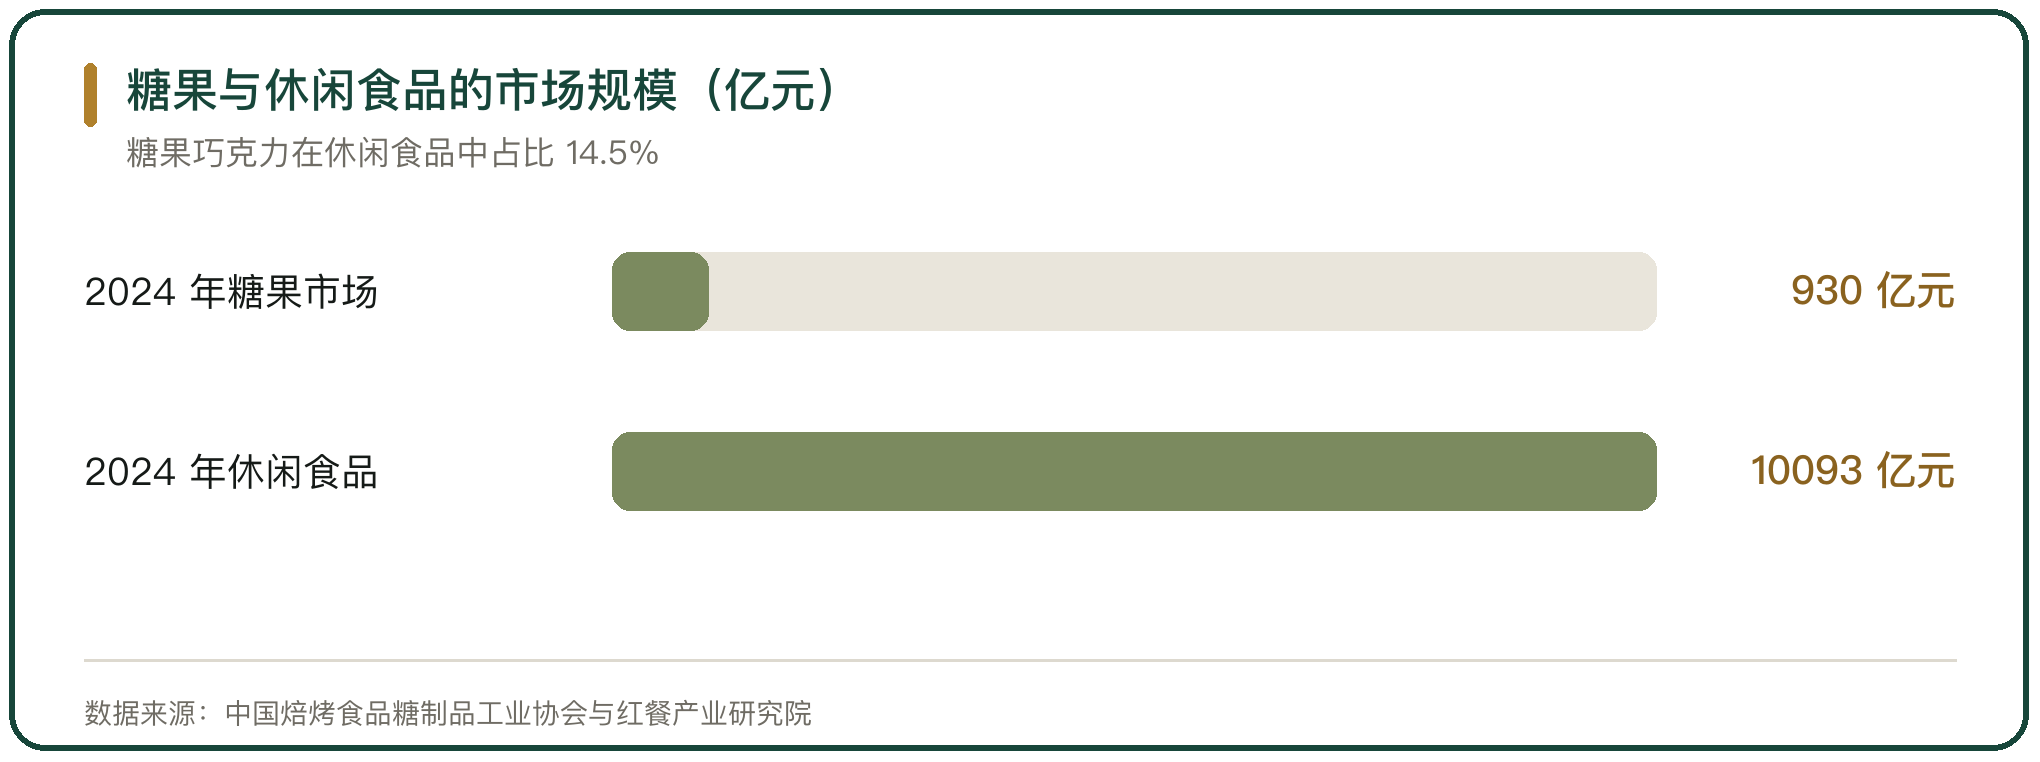
糖果是用糖强度较高的品类。含糖食品理论需糖量的测算里,糖果需糖量 147 万吨,排在碳酸饮料之后。2024 年我国糖果市场规模达到 930 亿元,休闲食品整体规模从 2020 年的 7845 亿元扩大到 2024 年的 10093 亿元,糖果巧克力在休闲食品里的占比从 2020 年的 15.2% 降至 2024 年的 14.5%。
冷冻饮品的用糖量随季节波动。冷冻饮品每年夏天达到产量高峰、冬天为低谷,夏季月产量可达冬季月产量的两倍,含糖食品理论需糖量测算里冷冻饮品需糖 26 万吨,冷饮的用糖量集中在二季度与三季度。
七、乳制品与罐头的用糖
乳制品是用糖量较大的品类。含糖食品理论需糖量测算里乳制品需糖 104 万吨;2015 年到 2025 年,乳制品年产量在 2691.04 万吨到 3320.00 万吨之间,是七大类含糖食品里产量最高的品类,且呈缓慢上涨趋势。
罐头食品的用糖集中在产季。罐头需糖量 43 万吨,产量在每年 8 月、9 月约为其他月份的 150%,与水果产季重合;速冻食品需糖量 9 万吨,用糖强度在七大类里最低,用糖主要来自馅料与裹粉的配方。
八、新茶饮与现制饮品的用糖
新式茶饮把食糖从加工食品带入现制饮品场景。门店现制饮品用糖浆、果糖与白砂糖复配,甜度的调整通过糖浆完成,糖的采购从标准白砂糖向定制糖浆与液体糖延伸,用糖的形态从固体转向液体。
液体糖的供给随之增加。中粮糖业 2025 年在液体糖上实现零的突破,自 2025 年起开拓新茶饮与烘焙连锁客户,把标准白砂糖加工成可直接投料的液体糖产品。现制饮品的门店密度与出杯量决定液体糖的配送半径,短保与温控要求把液体糖的销售半径限制在区域范围内,供应商与品牌总部按年度框架协议约定用量。
九、糖浆与预混粉对食糖的替代
糖浆与白砂糖预混粉在部分场景替代白砂糖。F55 型果葡糖浆的甜度约为白砂糖的 90% 到 95%,可以实现近似 1 比 1 的替代,当果葡糖浆与白砂糖价差达到约 1500 元/吨时,替代效应显著;白砂糖是固体、果葡糖浆是液体,投料工艺上液体糖浆更省一道溶解工序。
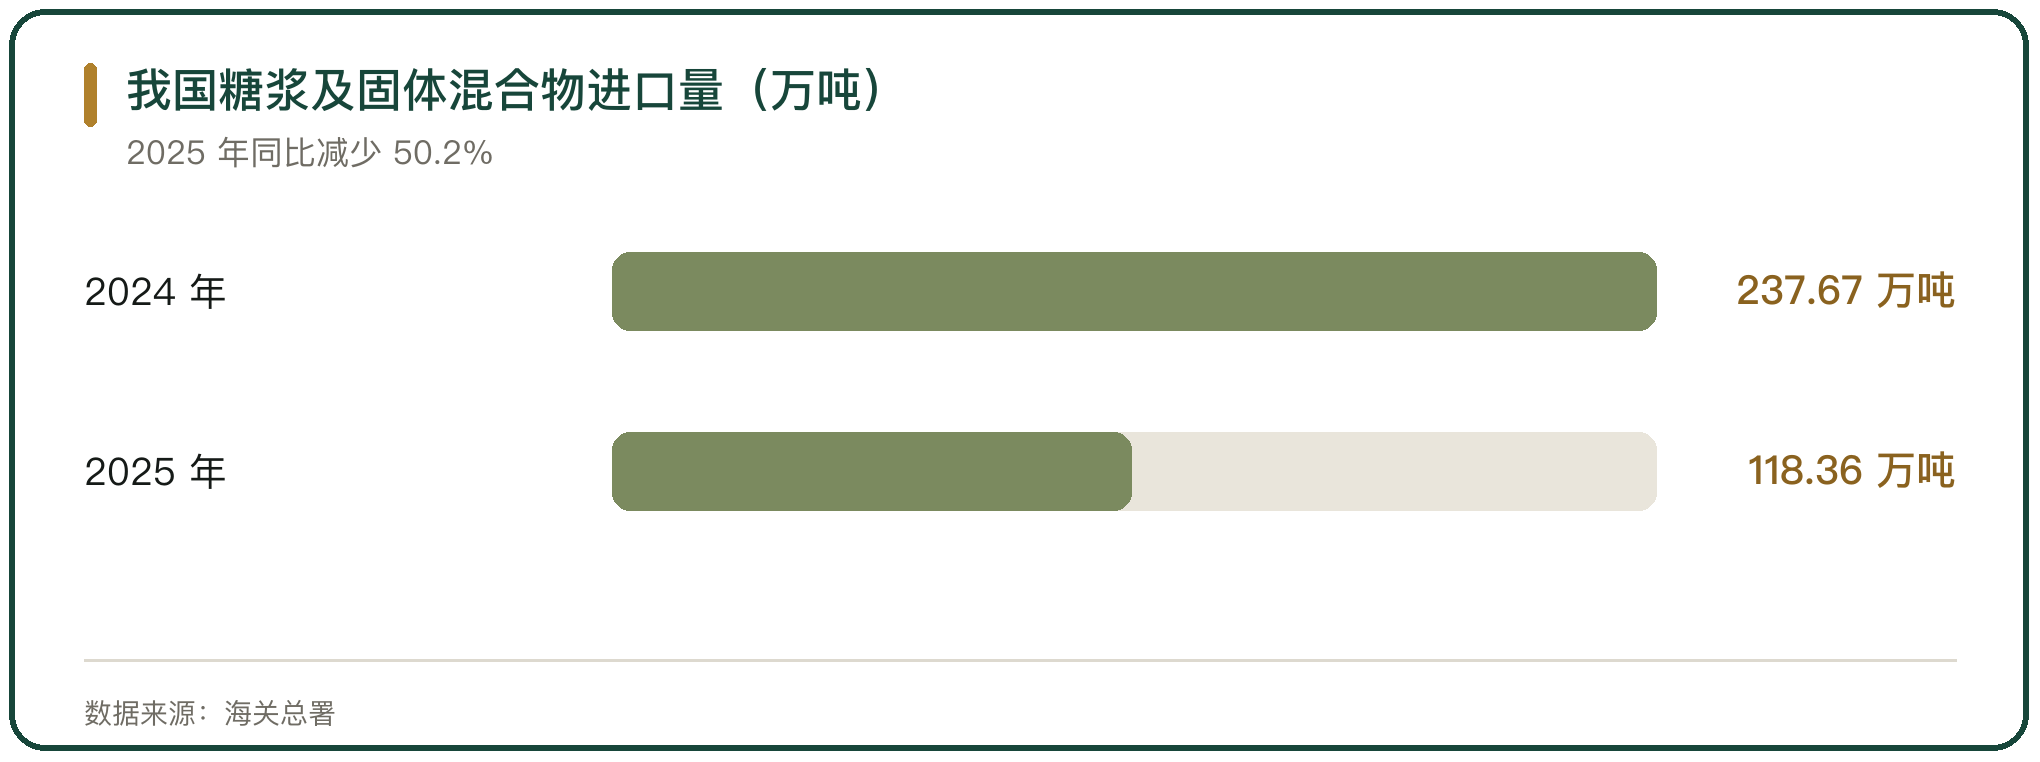
替代的规模在进口数据里可见。海关总署统计显示,2025 年我国糖浆及固体混合物进口总量 118.36 万吨、比 2024 年的 237.67 万吨减少 50.2%;管控收紧后进口从税则号 170290 项下转向 2106906 项下,品类结构发生变化,替代路径随监管口径调整。
十、食糖消费下游结构的判断
食糖消费以工业消费为主,下游集中在饮料、烘焙、糖果、乳制品等含糖食品品类。中国糖业协会的测算显示,2024 年含糖食品理论需糖量合计 863 万吨,碳酸饮料与糖果合计超过 400 万吨,饮料与甜食是工业用糖的两大去向。
减糖与替代改变用糖的分布。饮料行业低糖与无糖产品在非水饮料中的产量占比达到 30%,果葡糖浆 2025 年产量约 528 万吨、约 70% 用于饮料;糖浆与预混粉以价格优势替代部分白砂糖,进口结构随监管口径调整。
消费总量仍保持稳定。农业农村部市场预警专家委员会的口径是,2024/25 年度中国食糖消费 1580 万吨,2025/26 年度预计 1590 万吨,工业消费在其中的占比长期维持在 70% 上下,下游品类的增减互为对冲。



写点看法