

飞鸿品农 飞鸿品农

生鲜自营联营与出租的取舍

2026-09-30 慕飞鸿 商超生鲜零售 阅读 35 评论 0
农产品流通研究 › 渠道与业态 › 零售终端 › 商超生鲜零售
生鲜区交给谁做,要拿两个时间尺度去算。联营当期就能收到钱,自营要熬过一段高成本期,出租则是一次性退出这个品类。

关键词 生鲜自营生鲜联营联营扣点场地出租深度合营现场制售固定成本摊销

关键数据
生鲜联营与自营的毛利门槛
16%(自营的门槛)
美廉美总裁朱幼农的口径:生鲜联营毛利约 8%,自营相当于自建一个食品加工厂,毛利至少要做到 16% 才能维持运转。美廉美总裁朱幼农(2025)的公开表述,FoodTalks 全球食品资讯网
超市现场制售的行业平均毛利率
40%(约)
同期单位面积用工量是普通货架的 2 至 3 倍、开业初期达到 5 至 8 倍,熟练技师薪资可达普通员工的 2 至 3 倍。中国连锁经营协会《2025 超市现场制售食品发展报告》
自营品牌体系的成本优势
20%(低 20%—30%)
行业口径为毛利率高出 10 至 15 个百分点;该结果要在门店规模起来、固定成本摊薄之后才能拿到。中国经济网援引行业数据
永辉超市 2025 年的租赁收入
3.52亿元
占营业收入 1.48%,同期生鲜及加工收入 233.5 亿元;租赁项下毛利率接近九成,不承担商品成本与损耗。永辉超市 2025 年年度报告

一、三种做法的分野

生鲜区有三种做法。联营是超市出场地,联营商出商品与人力,按销售额扣点;自营是超市自己采购、自己雇人、自己担损耗;出租是收固定租金,把经营权一并让出去。

联营的扣点通常落在 15% 到 30% 之间,出租按固定金额收。两者在账上的差别是收入的名目:一个记在商品销售里,一个记在租金里。名目不同,毛利率也就完全不同。

选择哪一种,取决于超市在这一个品类上有没有能力、愿不愿意承担波动。有能力又愿意承担的做自营,缺能力的做联营,既无能力也无意愿的直接出租。
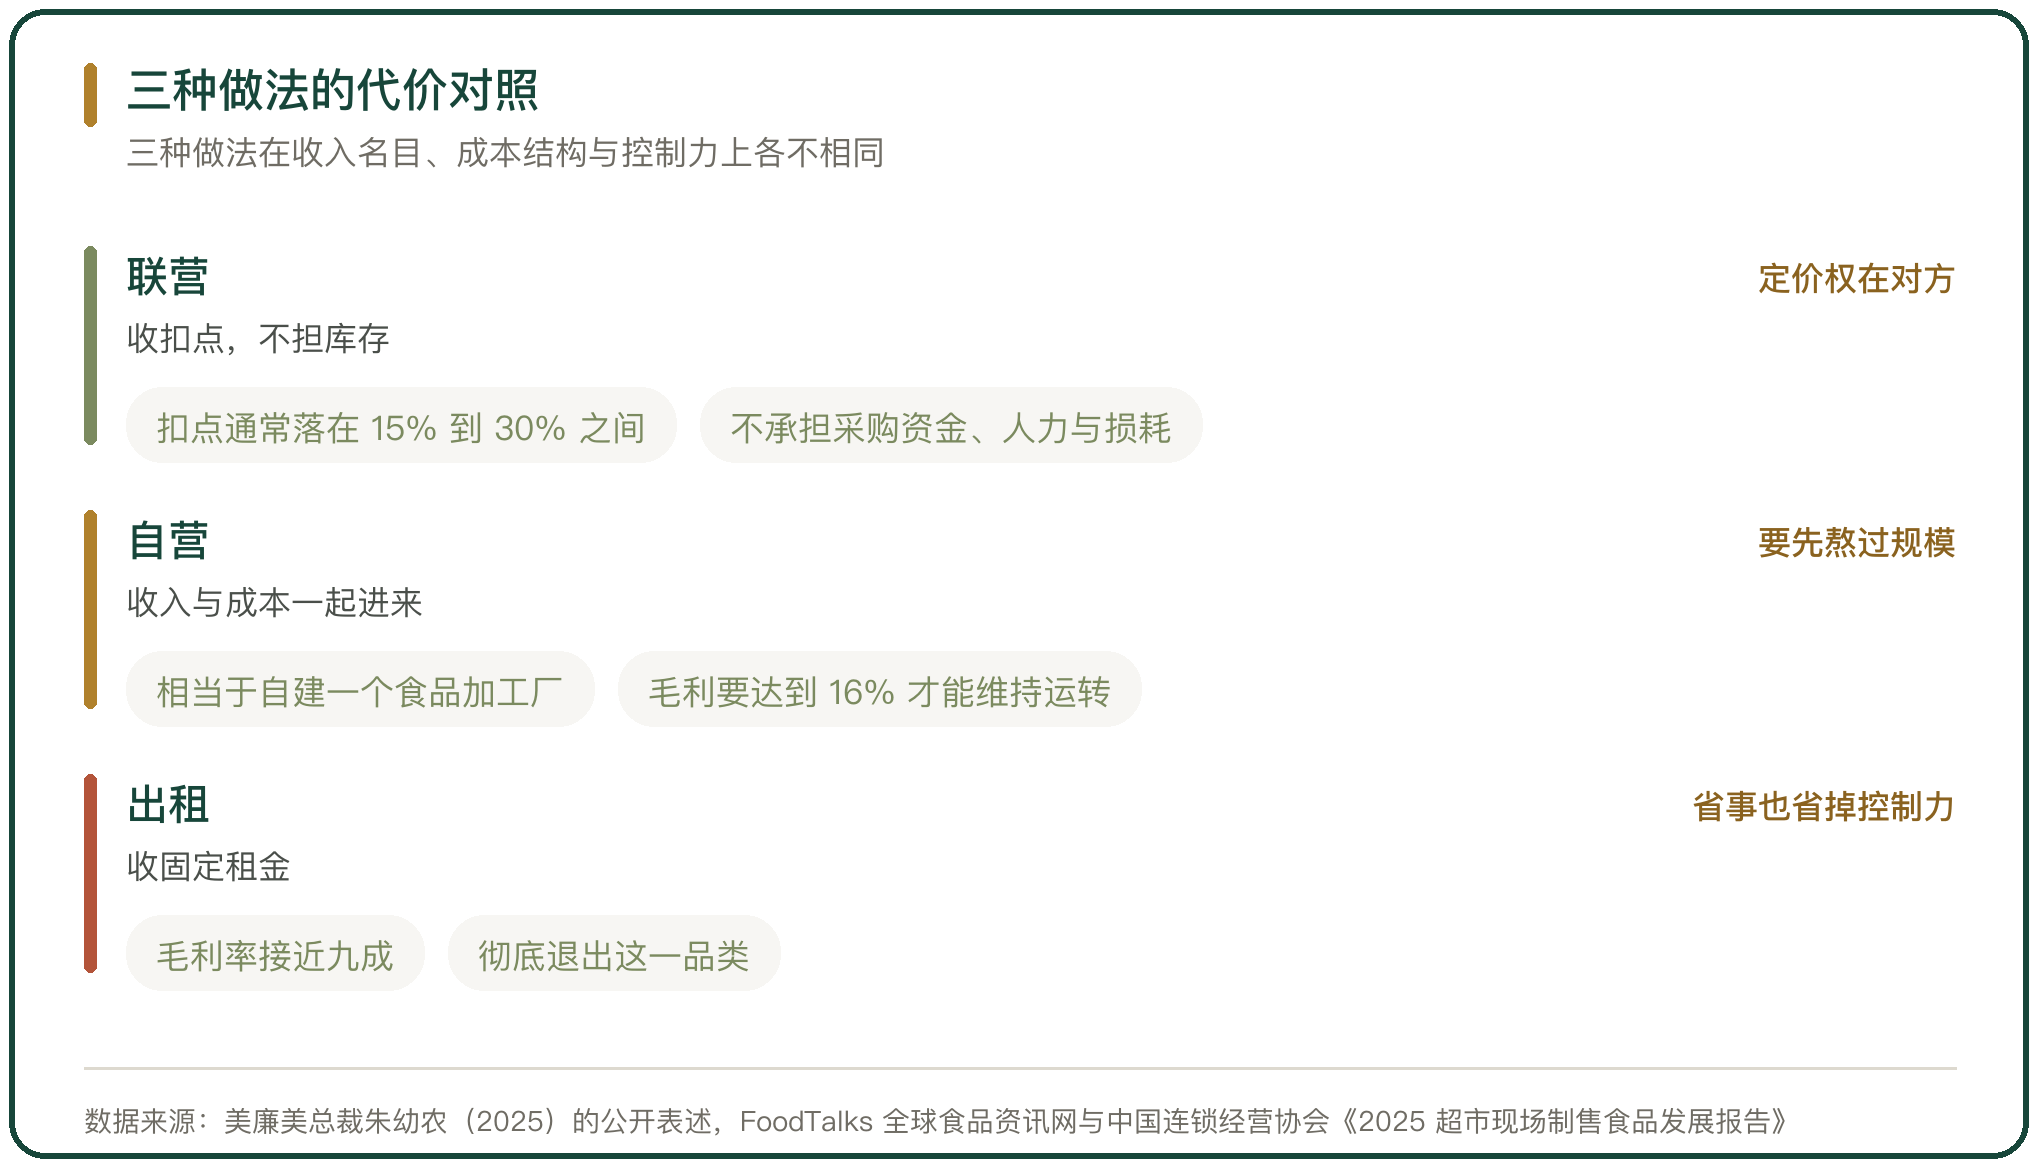
三种做法的代价对照

图 1 三种做法的代价对照

二、生鲜联营的账面为什么好看

美廉美总裁朱幼农算过一笔账:生鲜联营的毛利约 8%,自营相当于自建一个食品加工厂,毛利至少要做到 16% 才能维持运转。

差别不在销售额上,而在成本结构上。联营模式下超市不承担采购资金、不雇生鲜员工、不建冷库,账上的费用项目直接少几栏。

代价是定价权与商品结构都在别人手里。同一盘货可以进任意一家超市,门店之间在生鲜上的差别被抹平,消费者认的是那个联营商,不是这家店。

三、现场制售为什么难自营

中国连锁经营协会《2025 超市现场制售食品发展报告》给出的数:超市现场制售规模已破千亿元,行业平均毛利率约 40%,单位面积用工量是普通货架的 2 至 3 倍,开业初期达到 5 至 8 倍,熟练技师的薪资可达普通员工的 2 至 3 倍。

协会会长彭建真的判断是,自营生鲜尚未做好就盲目上马熟食,可能操之过急。

毛利率高与用工量高是同一件事。这一块卖的是手艺,手艺靠人,人的成本是刚性的,销售不好的时候减不下来。
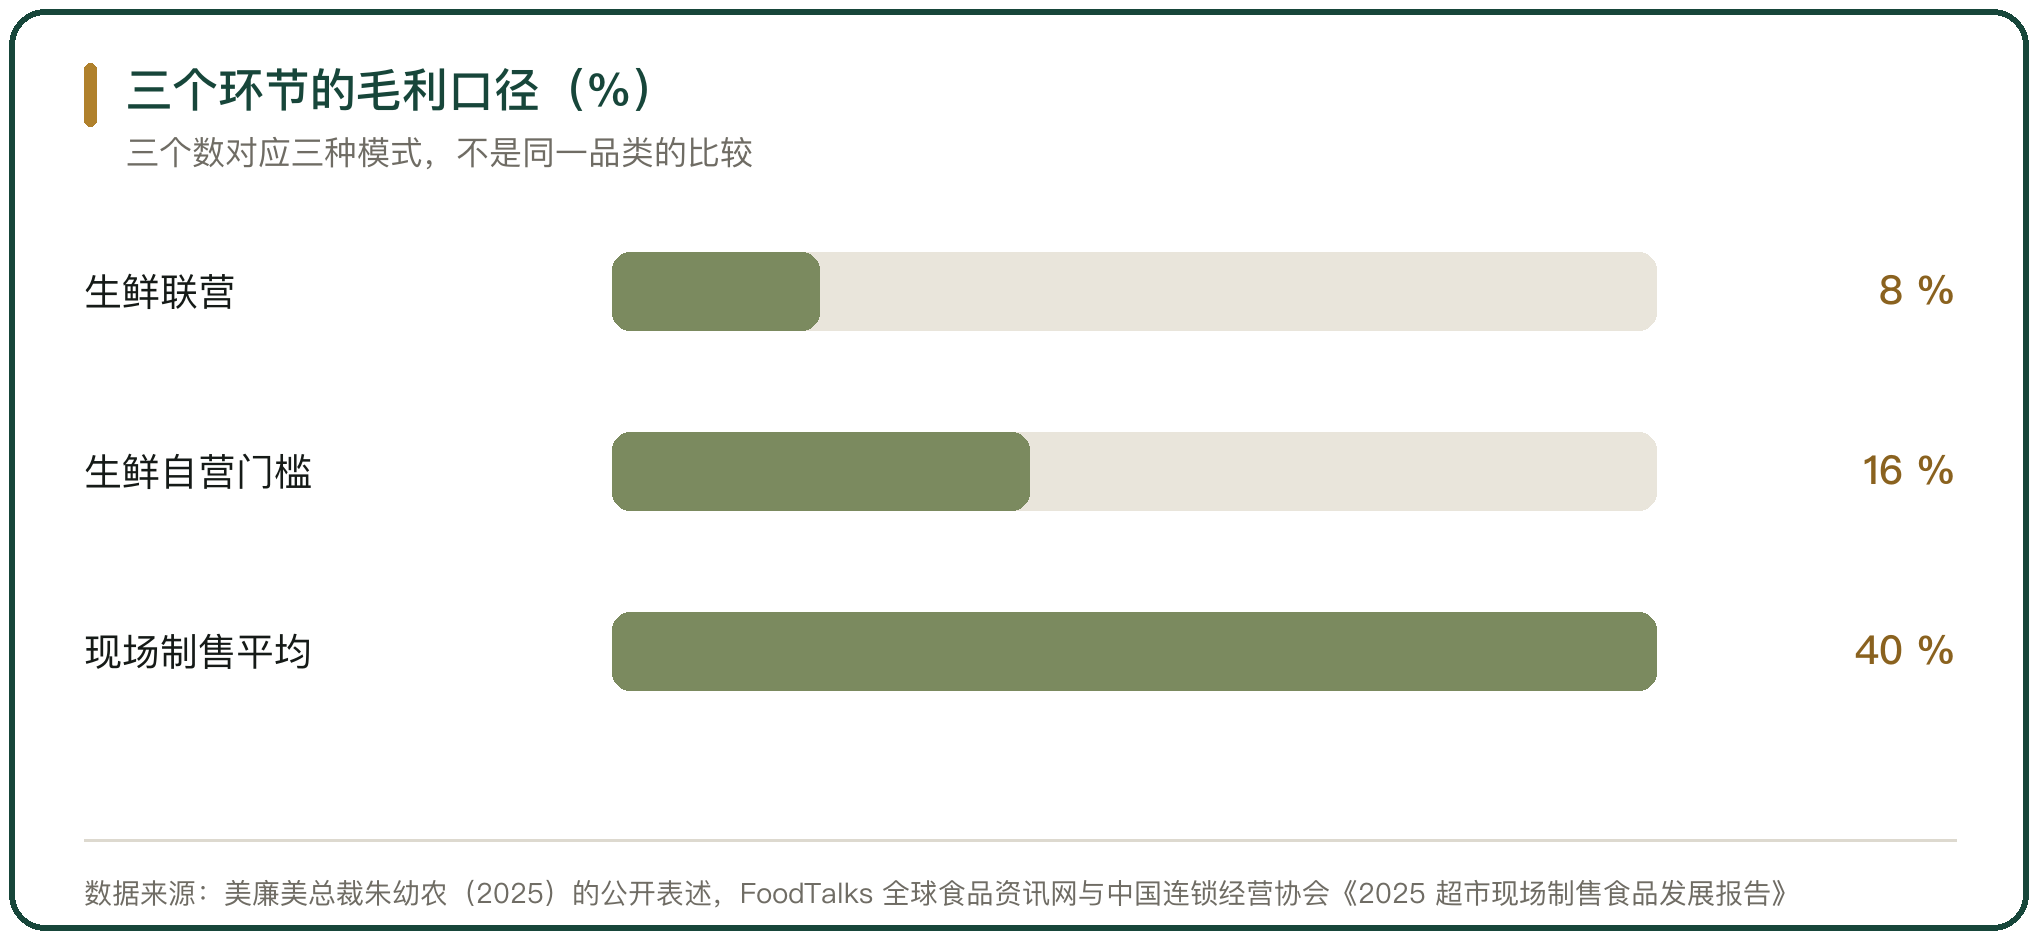
三个环节的毛利口径(%)

图 2 三个环节的毛利口径(%)

四、自营之后收入与成本一起变

自营之后,销售额记在超市自己的收入里,采购成本、人力成本、冷链设备与损耗也一并进来。

行业给出的口径是,成熟的自营品牌体系可以让卖场成本比传统模式低 20% 到 30%、毛利率高出 10 到 15 个百分点。

这个结果要在规模起来之后才能拿到。门店数量不够的时候,中央厨房与冷链设施的固定成本摊不下去,前期是净投入。判断自营能不能做,先看门店数量够不够摊这套成本。

五、混合配比是主流做法

比较通行的配比是核心品类与高毛利品类自营,地方特色与知名品牌联营,这是中国连锁经营协会给出的建议口径。

落到品类上,高频刚需的叶菜、鸡蛋这类商品自营,用来引流并掌握定价权;高单价、强专业度的水产与进口水果走联营,把波动与风险分出去。

永辉推的是深度合营,零供双方共同定义商品、共担经营结果,试图把联营从收租关系改成合伙关系。这一条能否成立,取决于超市愿不愿意把商品定义权分给对方一部分。
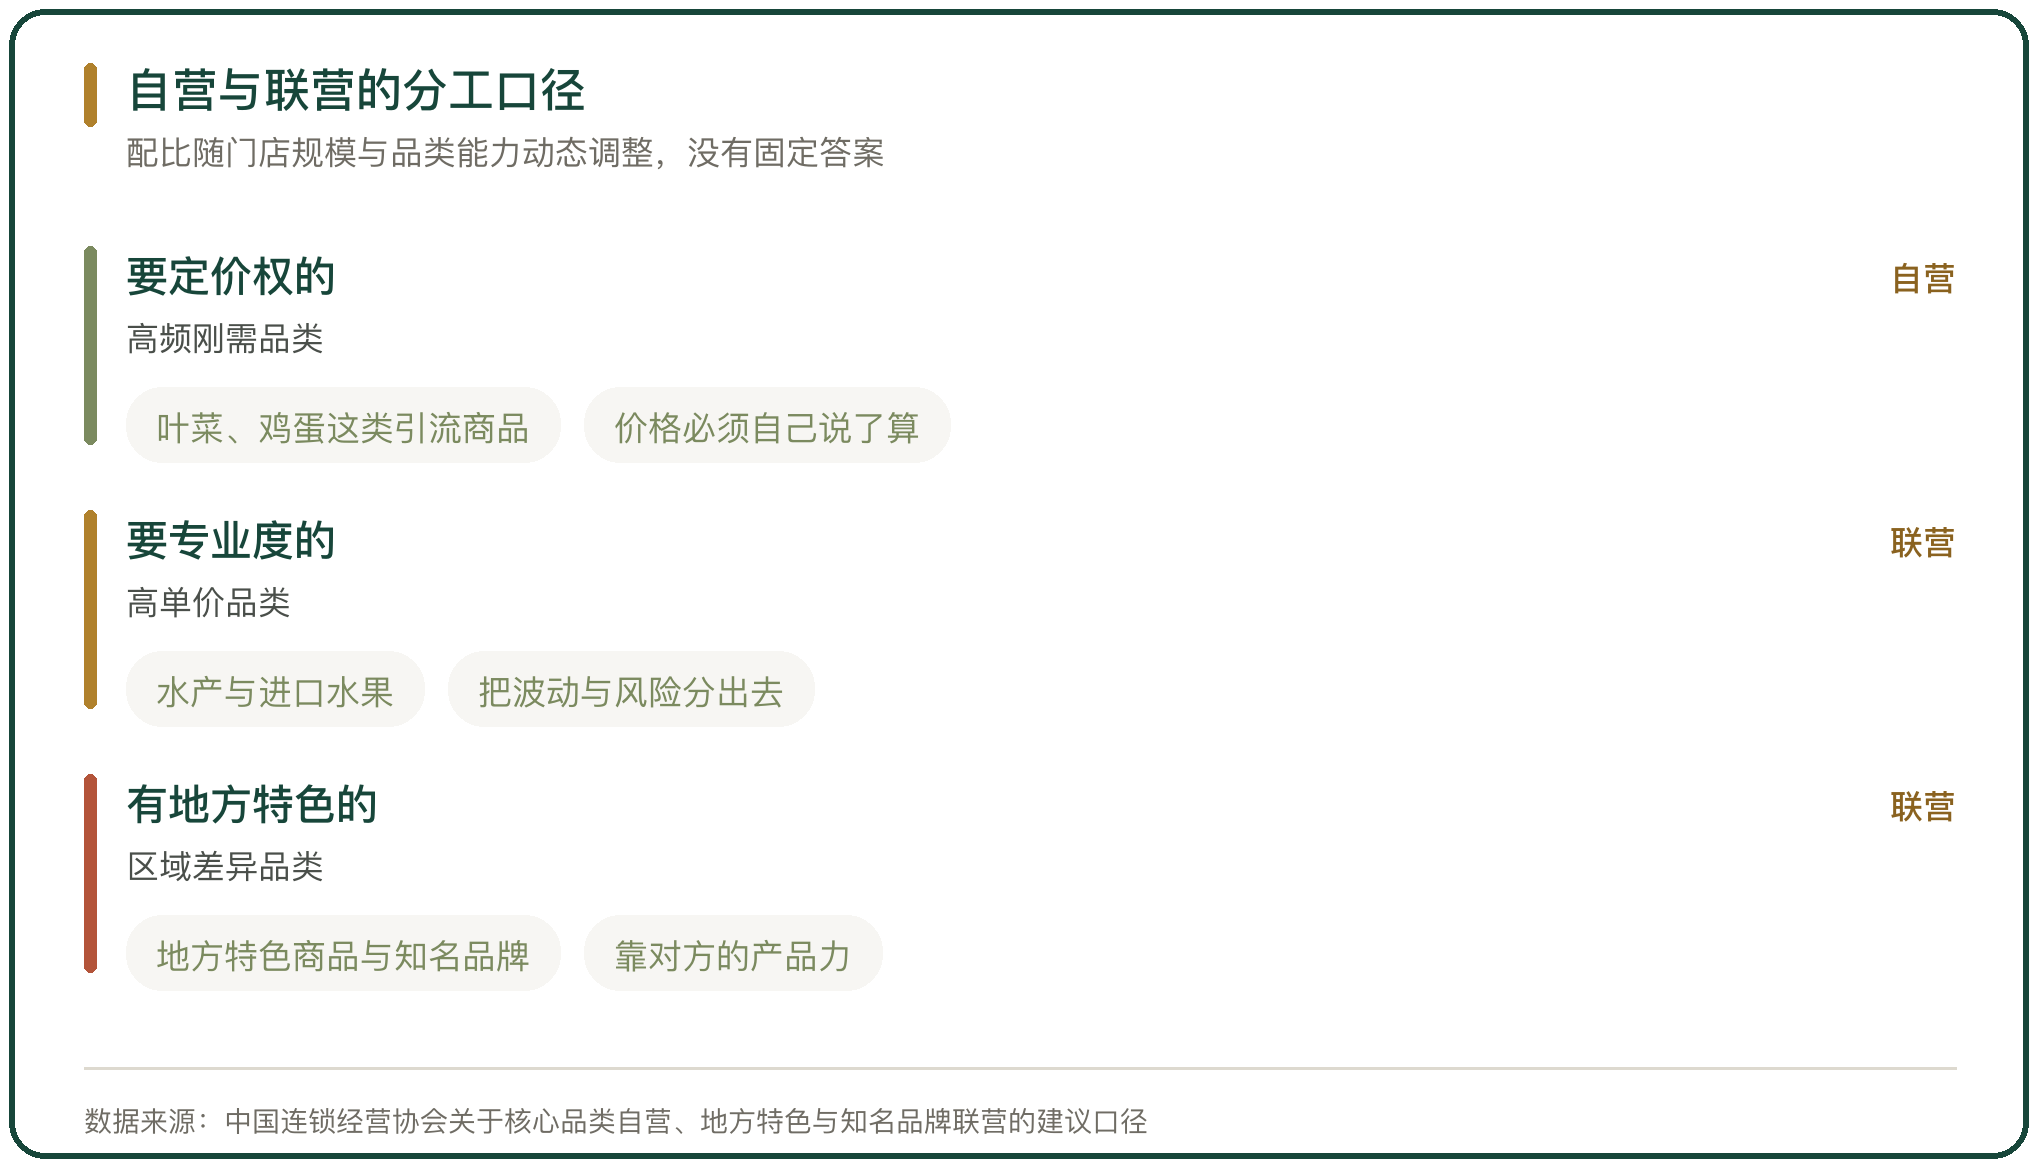
自营与联营的分工口径

图 3 自营与联营的分工口径

六、出租这一类的账要单独算

把场地直接出租,收入记在租赁项下,毛利率接近 90%,没有任何商品成本与损耗。

代价是彻底退出这个品类。租户卖什么、卖多少钱、进什么货,超市都管不了,品牌的统一性与品质的一致性也无从控制。

永辉 2025 年的主营构成里,租赁收入 3.52 亿元、占营业收入 1.48%,与 233.5 亿元的生鲜收入不在一个量级上。出租适合的是自己既无能力也无意愿去做的品类。

七、联营的风险集中在两处

一处是品控。联营商为了压成本,可能采购低价原料、延长保质期,出了食品安全问题,责任最后落在超市这一边。

另一处是现金。按实销月结的模式下,联营商销售下滑或者拖欠货款,超市的应收账款压力随之上升。

这两处都不在财务报表的显眼位置,出问题时先反映在客诉与坏账里,等到反映到报表上,损失已经发生。

八、生鲜的取舍怎么判断

生鲜区该用哪种做法,取决于这一品类的定位、自己的固定成本能摊多薄、以及能力在谁手上。

这一品类在门店里的定位决定做法。承担引流功能的要自营,因为定价权必须握在自己手里;只用来补充毛利率的可以联营。

自己的固定成本能摊多薄是一道硬约束。中央厨房、冷库与技师团队的成本要靠门店数量摊,门店不够时自营的账算不平。

能力在谁手上决定自营还是联营。水产、熟食这类靠手艺的品类,联营是把不确定的部分交给更专业的一方,自营则要先解决人的问题。

生鲜区的三种做法各有各的代价。联营的当期账面好看:美廉美总裁朱幼农算过,生鲜联营的毛利约 8%,而自营相当于自建一个食品加工厂,毛利至少要做到 16% 才能维持运转,因为自营要把采购资金、员工与冷库一并接过来。自营的回报要等规模:行业口径下成熟的自营品牌体系能让成本比传统模式低 20% 到 30%、毛利率高出 10 到 15 个百分点,但门店不够时中央厨房与冷链的固定成本摊不下去。现场制售这一块最考验人,中国连锁经营协会《2025 超市现场制售食品发展报告》给出的数是用工量是普通货架的 2 至 3 倍、开业初期 5 至 8 倍,熟练技师薪资可达普通员工 2 至 3 倍。出租最省事,毛利率接近 90%,但等于退出这个品类:永辉 2025 年的租赁收入 3.52 亿元、占 1.48%,与 233.5 亿元的生鲜收入不在一个量级上。判断的依据是这一品类的定位、自己的固定成本能摊多薄,以及能力在谁手上。

行内实情

联营省掉的费用项,正是自营要先垫出去的那几笔
联营商手里那盘货,进哪家超市都是同一批
出租收得干净,也把这一品类彻底让出去了

相关问题

联营和自营的毛利差距有多大。
美廉美总裁朱幼农算过这笔账:生鲜联营的毛利约 8%,自营相当于自建一个食品加工厂,毛利至少要做到 16% 才能维持运转。差距不在销售额上,在成本结构上,联营模式下超市不承担采购资金、不雇生鲜员工、不建冷库,账上直接少几栏费用。代价是定价权与商品结构都在对方手里。
现场制售为什么自营难。
因为它卖的是手艺,手艺靠人。中国连锁经营协会《2025 超市现场制售食品发展报告》给出的数:这一业态行业平均毛利率约 40%,但单位面积用工量是普通货架的 2 至 3 倍、开业初期达到 5 至 8 倍,熟练技师薪资可达普通员工的 2 至 3 倍。人力成本是刚性的,销售不好的时候减不下来;协会会长彭建真的判断是自营生鲜尚未做好就盲目上马熟食,可能操之过急。
混合配比按什么分。
按品类在门店里的角色分。中国连锁经营协会给出的口径是核心品类与高毛利品类自营、地方特色与知名品牌联营。落到品类上,叶菜与鸡蛋这类高频刚需商品自营,用来引流并掌握定价权;水产与进口水果这类高单价、强专业度的品类走联营,把波动与风险分出去。永辉推的深度合营是把联营从收租关系改成合伙关系,零供双方共同定义商品、共担经营结果。
名词解释

联营:商超与供应商按销售额分成、由商超统一收银的合作模式。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
应收账款:已交付但未收回的货款,是流通企业主要的资金占用形式。
总第0095篇 | 一、渠道与业态|05-商超生鲜零售-002

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

